Конкуренция и конкурентоспособность
(таблица 2)
| Страна | Все издержки |
Топливо, электро- энергия |
Сырье, полуфа- брикаты |
Заработ-ная плата |
Аморти-зация |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Россия | 253,0 | 25,0 | 127,5 | 93,0 | 7,5 |
| Великобритания | 121,5 | 6,0 | 65,0 | 45,0 | 5.5 |
| Италия | 111,5 | 5,5 | 54,0 | 46,0 | 6.0 |
| Германия | 110,5 | 7,0 | 59,5 | 39,0 | 5.0 |
| Франция | 109,0 | 6,0 | 56,5 | 41,0 | 5.5 |
| США | 93,0 | 8,5 | 56,5 | 24,0 | 4,0 |
| Япония | 89,5 | 5,5 | 51,0 | 29,0 | 4.0 |
Таблица 2 Сравнительные данные производственные издержки
(для выпуска продукции объемом 100 долларов)
Имеющиеся данные наглядно свидетельствуют, что по сравнению с индустриально развитыми странами промышленное производство в России более материало -, трудо- и энергоемкое. В такой ситуации трудно рассчитывать на ценовую конкурентоспособность промышленной продукции на внешнем рынке.
Товарная конкурентоспособность на мировом рынке определяется, прежде всего, уровнем производительности труда.
В России в середине 90-х годов она была в среднем в 4 раза ниже, чем в промышленно развитых странах
В сельском хозяйстве в начале 90-х годов по уровню добавленной стоимости созданной на одного занятого – 1476 долларов США, Россия занимала 37 место в мире. Этот показатель почти в 35 раз ниже.(5)
Значительны и удельные издержки на заработную плату в России. Это обусловлено не уровнем оплаты – он существенно ниже, чем в промышленно развитых странах (в 1997 году при расчете по обменному курсу почасовая заработная плата в обрабатывающей промышленности России была в 15 раз меньше,
чем в США), а неэффективное использование рабочей силы.
Спад промышленности в России сопровождается снижением индекса интенсивности производства. Начиная с1990 г. по 1998 г.
среднесуточный выпуск промышленности продукции на предприятиях России снизился в среднем на 60%.
При этом наибольшее снижение отмечено в легкой промышленности – 90%, машиностроении – 75, промышленности
строительных материалов – 73, лесной, деревообрабатывающей и целлюлозно-бумажной – 63, пищевой - 62, химической и нефтехимической – 59, черной металлургии – 53, нефтеперерабатывающей – 46, угольной – 44%. В наименьшей степени индекс интенсивности производства сократился в отраслях топливно-энергетического комплекса (кроме угольной) и других экспорториентированных отраслях.(9)
|
Отрасли промышленности |
1989 |
1991 |
1993 |
1994 |
1995 |
1996 |
1997 |
1998 |
1999 |
2000 |
|
Вся промышленность: в том числе |
100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
|
электроэнергетика |
10,5 |
11,7 |
14,5 |
16,8 |
17,0 |
17,6 |
17,1 |
17,5 |
10,1 |
9,1 |
|
топливная |
12,7 |
12,5 |
14,2 |
16,2 |
16,8 |
17,5 |
17,5 |
17,8 |
16,5 |
19,9 |
|
черная металлургия |
7,4 |
7,4 |
7,1 |
7,4 |
8,6 |
8,8 |
8.9 |
8,6 |
8,4 |
9,0 |
|
цветная металлургия |
4,8 |
4,6 |
4,1 |
4,7 |
5,1 |
5,2 |
5,4 |
5,4 |
9,8 |
10,1 |
|
химическая и нефтехимическая |
7,9 |
7,8 |
6,7 |
6,4 |
7,3 |
7,2 |
7,3 |
7,0 |
6,7 |
6,4 |
|
машиностроение и металлообработка |
21,6 |
21,3 |
21,0 |
18,4 |
17,4 |
17.5 |
18.1 |
17,6 |
19,0 |
18.6 |
|
лесная, деревообрабатывающая и целлюлозно-бумажная |
4,7 |
4,6 |
4,7 |
4,2 |
4,4 |
3,8 |
3,8 |
4,0 |
4,8 |
4,5 |
|
производство строительных материалов |
6,1 |
6,5 |
6,0 |
5,6 |
5,3 |
4,7 |
4,4 |
4,4 |
3,0 |
3,1 |
|
легкая |
9,2 |
9,1 |
6,2 |
4,2 |
2,4 |
2,0 |
1,9 |
1,8 |
1,8 |
1,6 |
|
пищевая |
13,8 |
13,7 |
14,5 |
15,2 |
14,7 |
14,8 |
14,6 |
14,9 |
14,6 |
12,6 |
Таблица 3. Структура производства промышленной продукции по отраслям (в процентах к общему объему производства)(8)
В настоящее время на первый план в мировой конкурентоспособности выходят неценовые факторы, из которых важнейшее значение приобретает качество товаров и его новизна (в чем находит выражение, в частности, наукоемкость изделий). Однако по качеству большинство российских промышленных товаров уступает изделиям западных, ново индустриальных и
некоторых развивающихся стран.
Невосприимчивость российской экономики к нововведениям была одной из причин возникновения технологического и экономического застоя. Начавшиеся реформы усугубили деградацию научно-технического потенциала. В последние годы в России прослеживается устойчивая тенденция к сокращению реальных ассигнований на науку (за последнее десятилетие они снизились в 5 раз). Если общие расходы на науку в Советском Союзе составляли 4% ВВП (что было самым высоким показателем в мире), то за период экономических преобразований в России доля ассигнования на науку и научные исследования в ВВП сократилась с 0,96% 1991г. до 0,2% в 1997г. (9)
Среди российских компаний реальной международной конкурентоспособностью обладают лишь занятые в экспорториентированном сырьевом секторе, производстве военной техники и вооружений, выпуске современного уникального оборудования, разработке новых товаров и материалов. Однако их позиции на мировом рынке не столь прочны, как позиции ведущих ТНК.
В России процесс формирования крупных национальных компаний в форме финансово-промышленных групп (ФПГ), хотя и находиться в начальной стадии, но протекает весьма динамично,
Российские ФПГ создаются с целью более эффективного воспроизводства финансового, промышленного и торгового капитала, его накопления, концентрации и инвестирования в приоритетные отрасли отечественной экономики. Они призваны способствовать повышению конкурентоспособности основных ее отраслей, восстановлению хозяйственных связей и развитию экспортного потенциала страны.(диаграмма 1)
Д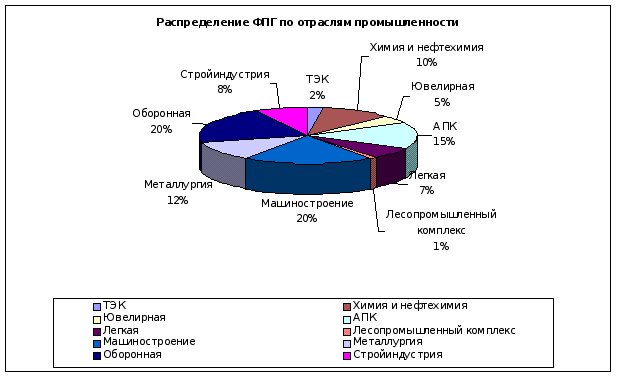
иаграмма
1
Важнейшим фактором фирменной конкурентоспособности является уровень менеджмента. Поэтому показателю Россия сильно отстает от многих стран мира. В частности, исследования, которые провели специалисты Мирового экономического форума в конце 90-х годов, показали, что из 53 обследованных стран по качеству стран по качеству менеджмента Россия занимала 51-е место, по финансовому менеджменту – 50-е, по менеджменту в области маркетинга – 52-е, по подготовке специалистов в области управления – 50-е место.
Девальвация рубля в августе 1998г. автоматически повысила конкурентоспособность российских экспортеров, сократив почти вдвое издержки производства в долларовом исчислении. Правда, поскольку основу российского экспорта составляют топливно-сырьевые товары, цены на которые на мировом рынке в 1998г. резко снизились, в целом реального преимущества российские экспортеры этой продукции пока не получили. Тем не менее, у российской промышленности появился реальный шанс повысить свою конкурентоспособность на мировом рынке уже в ближайшие годы.
Официально пока ни одна российская компания не входит в списки мировых ТНК. Однако по таким показателям, как объем продаж и число занятых, около двух десятков компаний можно условно (поскольку, как правило, они не ведут производственной деятельности за рубежом) отнести к разряду транснациональных.
К ним можно было причислить крупнейшие компании топливно-энергетического комплекса – РАО «ЕЭС России», РАО «Газпром», «ЛУКойл», «Славнефть», «Юкос», «Роснефть», «Сургутнефть» и др. И все же, несмотря на масштабы операций на внутреннем рынке, эти компании значительно уступают западным транснациональным корпорациям по конкурентоспособности.
Среди промышленных компаний часто выделяют производителей черных и цветных металлов – РАО «Норильский никель». Новолипецкий металлургический комбинат. Магнитогорский металлургический комбинат. Нижнетагильский металлургический комбинат. Однако, хотя их продукция достаточно конкурентоспособная на мировом рынке, сами эти предприятия уступают западным конкурентам.
В области высоких технологий наиболее конкурентоспособны российские компании, занятые в аэрокосмическом бизнесе и конверсионных отраслях. К ним относятся РКК «Энергия», Государственный научно-производственный центр им. М.В.Хруничева, НПО «Алмаз», «Вымпел», «Комета» и «Рубин», КБ «Арсенал», АО «Звезда» и «Светлана», холдинговая компания «Ленинец», «Энергомашкорпорация» и др.
В российской экономике наиболее конкурентоспособны на мировом рынке экспорториентированные отрасли и отрасли, которые базируются на сравнительно передовых технологиях и высокопрофессиональных кадра. Это подтверждается исследованиями, проведенными Российским центром реструктуризации промышленности по одному из проектов ТАСИС. Оценивалась конкурентоспособность ряда отраслей промышленности на внутреннем (региональном) и мировом рынке. В частности, основные отрасли российской экономики по степени конкурентоспособности на мировом рынке были разделены на четыре категории:
очень сильная конкурентная позиция – черная металлургия;
сильная конкурентная позиция – цветная металлургия, электроэнергетика, нефтехимическая, лесная, оборонная, связь и телекоммуникации;
посредственная конкурентная позиция – химическая, автомобильная, судостроение (гражданское), машиностроение, приборостроение;
слабая конкурентная позиция – авиационная (гражданская), электронная, текстильная.
Негативное влияние на уровень конкурентоспособности российской промышленности оказывают моральное старение и физический износ основных производственных фондов. В машиностроении ј всего технологического оборудования старше 20 лет. Износ производственных фондов в промышленности приблизился к 60%, то есть к порогу, за которым начинается физическое выбытие производственного потенциала, возникает угроза, полного разрушения производительных сил страны.
Таблица 4. Общие данные об экономическом положении России
|
2000, в натур. единицах |
В % к предыдущему году | ||||
| 1997 | 1998 | 1999 | 2000 | ||
| Валовой внутренний продукт (ВВП),млрд руб | 4908,8* | 100,4 | 95,1 | 103,5 | 107,7* |
|
Объем промышленной продукции, млрд руб |
4762,5 | 101,9 | 94,8 | 108,1 | 109,0 |
|
Инвестиции в основной капитал, млрд руб |
1171,5 | 95,0 | 93,3 | 105.3 | 117,7 |
|
Продукция сельского хозяйства, млрд руб |
844,9 | 100,1 | 86,8 | 104,1 | 105,0 |
|
Грузооборот транспорта, трлн ткм |
3616,7 | 96,4 | 96,6 | 105,8 | 104,8 |
| Объем услуг связи, млрд руб | 146,2 | 108,9 | 119,9 | 132,0 | 113,1 |
| Розничный товарооборот, млрд руб | 2251,4 | 102,5 | 96,7 | 92,31 | 108,9 |
|
Объем платных услуг населению, млрд руб |
609,6 | 103,7 | 99,5 | 107,5 | 105,7 |
|
Внешнеторговый оборот, млрд руб |
134,4 | 100,6 | 84,7 | 83,3 | 132,1 |
| экспорт товаров | 94,9 | 97,3 | 84,4 | 97,8 | 143,5 |
| импорт товаров | 39,5 | 105,3 | 85,1 | 65,3 | 110,9 |
Данные за 9 месяцев. Приведено сравнение с аналогичным периодом предыдущего года. (8)
Мировой опыт показывает, что развитие рыночных отношений само по себе не является достаточным условием быстрого научно-технического развития. Тем более что спад промышленного производства, расстройство кредитно-финансовой и денежной сферы, высокий уровень инфляции, кризис неплатежей породили в России беспрецедентное падение инвестиционной активности и соответственно снижение стимулов к инновационной деятельности в большинстве отраслей промышленности.
Возродить экономическую мощь России нельзя без интеграции в мировую экономику, но этот процесс не должен ограничиваться отраслями топливно-энергетического комплекса, первичной переработки минерального и сельскохозяйственного сырья. Одним из основных приоритетов государственной экономической политики России должны стать сохранение и развитие научно-технического потенциала. Основой для этого процесса служит пока еще уцелевший высокий интеллектуальный потенциал российского народа.
В России разработана концепция построение комплексной международной системы мониторинга окружающей среды с использованием космических аппаратов, функционирующих на различных орбитах, а также воздушных, наземных и морских платформ, оснащенных измерительной аппаратурой, с широкой сетью пунктов приема и обработки данных, обеспечивающих получение информации об объектах окружающей среды в интересах отдельных стран и всего человечества.
В области транспорта к конкурентоспособным можно отнести разработку транспортных средств с магнитными подвесками на основе использования принципов экранопланов и амфибий; с горизонтальным и вертикальным взлетом; с высокой и сверхвысокой экологической чистотой; с комбинированными электрическими, солнечными, ветровыми и инерционными двигателями; пневмоходы, глиссеры, аэростаты.
По оценкам независимых экспертов, стоимость не востребованной российской промышленностью интеллектуальной собственности превышает 400 млрд.долл.
Необходимо стимулировать развитие высокотехнологических производств, основанных на отечественных научно-технических разработках, которые были бы способны в ближайшей и долгосрочной перспективе обеспечить конкурентные преимущества российским компаниям. Приоритетное развитие этих отраслей поможет России занять достойное место в международном разделении труда и значительно повысить свою конкурентоспособность в мировой экономике.(5)
Добиться повышения конкурентоспособности нельзя без кардинального изменения всей экономической системы управления на уровне отдельного предприятия, отрасли, региона, всего национального хозяйства. Для этого необходима политическая воля к возрождению государства и последовательно проведение социально-экономических преобразований, которые приведут, в конечном счете, к формированию современной высокоэффективной социально-ориентированной рыночной экономики, обеспечат всесторонний рост духовного и материального богатства российского народа.
11.Список литературы :
Майкл Портер «Конкуренция» 2000 г.
Г.З. Щербаковский «Внутренний механизм конкуренции и конкурентные силы» 1997 г.
И.М. Лифиц «Теория и практика оценки конкурентоспособности товаров и услуг» 2001 г.
И.А. Спиридонов «Международная конкуренция и Россия» 1997г.
Ю.В. Мишин «Экономические основы организации конкурентоспособного производства» 2000 г.
Под редакцией А.И. Архипова «Экономический словарь» 2000 г.
Статьи :
Л.Е. Романов «Методы потроения стратегии конкуренции фирмы» //Вопросы экономики// июль 2000 г.
С.Л. Постников, С.А. Попов «Мировая экономика и экономическое положение России» //сборник статистических материалов// 2001 г.
В.Д. Андрианов «Конкурентоспособность России в мировой экономике» //Мировая экономика и международные отношения// №3 2000 г.
Манфред Брун «Гиперконкуренция : характерные особенности,
движущие силы и управление» //Проблемы теории и практики управления// №3 1998 г.