Эффективность использования основных фондов предприятия и пути её повышения
Рассматривая состояние имущества предприятия (табл. 5) можно сделать следующие выводы.[7, 8, 9]
Таблица 5
Состав и структура имущества Шебекинского райпо в 2003-2004гг.
(на конец года)
| Показатели | 2003г. | 2004г. |
Отклонение по уд. весу ( +,-), % |
|||
| Сумма, тыс. руб. |
Уд. вес, % |
Сумма, тыс. руб. |
Уд. вес, % |
|||
| Внеоборотные активы | 20764 | 66,9 | 28983 | 71,8 | +4,9 | |
| Оборотные активы | 10277 | 33,1 | 11402 | 28,2 | -4,9 | |
| Всего | 31041 | 100 | 40385 | 100 | - | |
Стоимость имущества за анализируемый период возросла на 30,1% или 9344 тыс. руб. при этом изменилась и структура имущества. Увеличилась доля внеоборотных активов в его составе на 4,9%. Стоимость внеоборотных активов значительно превышает стоимость оборотных и составляет 71,8% от общей стоимости имущества.
В целом, делая вывод об эффективности хозяйственной деятельности Шебекинского райпо следует отметить, что в настоящее время экономическое положение организации достаточно устойчивое.
2.2 Анализ состава и структуры основных фондов Шебекинского райпо
Анализ основных фондов может проводиться по нескольким направлениям, разработка которых в комплексе позволяет дать оценку структуры, динамики и эффективности использования основных средств и долгосрочных инвестиций.
Основные направления анализа основных средств и соответствующие задачи, решаемые в рамках каждого направления, представлены в таблице 6.
Таблица 6
Основные направления и задачи анализа основных средств
| Основное направление анализа | Задачи анализа |
| Анализ структурной динамики основных средств |
Оценка размера структуры вложений капитала в основные средства Определение характера и размера влияния изменения стоимости основных средств на финансовое положение предприятия и структуру баланса |
| Анализ эффективности использования основных средств |
Анализ движения основных средств Анализ показателей эффективности использования основных средств Анализ использования времени оборудования Интегральная оценка использования оборудования |
| Анализ эффективности затрат по содержанию и эксплуатации оборудования |
Анализ затрат на капитальный ремонт Анализ затрат по текущему ремонту Анализ взаимосвязи объема производства, прибыли и затрат по эксплуатации оборудования |
| Анализ эффективности инвестиций в основные фонды |
Оценка эффективности капитальных вложений Оценка эффективности привлечения займов для инвестирования |
Выбор направлений анализа и решаемых аналитических задач определяется потребностями управления. Анализ структурной динамики основных средств, инвестиционный анализ составляют содержание финансового анализа. Оценка эффективности использования основных средств и затрат по их эксплуатации относятся к управленческому анализу, однако четкой границы между этими видами анализа нет.
В ходе экономического анализа основных фондов Шебекинского райпо нам необходимо оценить размеры, динамику и структуру вложений капитала предприятия в основные средства, выявить главные функциональные особенности производственной деятельности (бизнеса) анализируемого хозяйствующего субъекта, их использование по обобщающим и частным показателям, рассчитать влияние использования основных фондов на объём производства продукции и другие показатели.
С этой целью будет произведено сопоставление данных на начало и конец отчетного периода по всем элементам основных средств. В качестве источников бухгалтерской информации для анализа основных средств использованы формы №№ 1, 2, 5 годовой и квартальной бухгалтерской отчетности предприятия. Обобщенная картина процесса движения и обновления основных средств в разрезе стандартных классификационных групп получена по данным формы № 5 («Приложение к бухгалтерскому балансу», раздел «Амортизируемое имущество»). Оценка изменений производится по первоначальной стоимости основных средств.
В отчетных формах показывается следующие показатели по основным средствам:
в ф.№ 1: по стр.120 — остаточная стоимость основных средств;
в ф.№ 5: по стр.360-370 — первоначальная стоимость основных средств и данные по их поступлению и выбытию;
по стр.392-395 — сумма начисленной амортизации (остатки на начало и конец года);
по стр.397 — сумма индексации по стоимости основных средств;
по стр.398 — сумма индексации по стоимости износа основных средств.
Основные фонды занимают более 70% имущества Шебекинского райпо, поэтому одной из центральных в настоящее время для предприятия занимает проблема их рационального использования. От решения этой проблемы в конечном итоге зависят перспективы развития деятельности предприятия.
Проанализируем структуру основных средств по первоначальной стоимости за 2003-2004 гг. Анализ структуры основных фондов имеет важное значение для оценки оптимальности размещения основных средств по отраслям деятельности райпо, структурным подразделениям, а также для выявления доли отдельных видов основных средств.
Таблица 7
Анализ структуры основных фондов Шебекинского райпо
за 2003-2004 гг.
| 2003г. | 2004г. | Отклонение +,- | |||||
|
Виды основных фондов |
Сумма, тыс. руб. |
Уд. вес, % |
Сумма, тыс. руб. |
Уд. вес, % |
Сумма, тыс. руб. |
Уд. вес, % |
|
| 1 . Здания | 12944 | 84,2 | 17353 | 83,3 | +4409 | -0,9 | |
| 2. Сооружения | 384 | 2,5 | 625 | 3, 0 | +241 | 0,6 | |
| 3. Машины и оборудование | 1261 | 8,2 | 1750 | 8,4 | +489 | 0,2 | |
| 4. Транспортные средства | 753 | 4,9 | 1042 | 5,0 | +289 | 0,1 | |
| 6. Прочие | 31 | 0,2 | 62 | 0,2 | +31 | - | |
| Итого | 15373 | 100,0 | 20832 | 100,0 | +5459 | - | |
| В том числе активная часть | 2045 | 13,3 | 2854 | 13,6 | +788 | 0, 3 | |
Из таблицы 7 видно, что за анализируемый период произошли незначительные изменения в структуре основных средств Шебекинского райпо. Наибольший удельный вес в составе основных средств занимают здания: более 80%.
Это связано не только с их высокой стоимостью, но и с особенностями системы потребительской кооперации. Так как основной отраслью деятельности райпо является торговля, а в торговле традиционно очень высока доля непроизводственных основных фондов.
Так, за 2004 год проведены реконструкция кафе «Нептун» в с. Б-Троица, «Околица» в с. Максимовка, «Жемчужина» в п. М-Пристань. Построены и введены в эксплуатацию магазины «Юбилейный», «Колобок», камера хранения, павильоны-модули на рынке на 170 рабочих мест, здание зернодробилки. Всего использовано капитальных вложений на сумму 9,8 млн. рублей.
При рассмотрении динамики изменения удельного веса активной части основных фондов мы исходим из того, что курс взятый правлением райпо на первоочередное направление капитальных вложений на техническое перевооружение и реконструкцию означает более быстрый рост и обновление этой части фондов. Повышение удельного веса активной части фондов характеризует прогрессивность их структуры, рост технической оснащенности предприятия, способствует увеличению выпуска продукции, росту фондоотдачи. Причем темпы роста машин и оборудования должны, как правило, опережать темпы роста других основных фондов.
За 2004 год для торговли скоропортящимися товарами приобретено холодильного оборудования - 25 единиц, торгового -13 комплектов, технологического оборудования - 8 единиц. Приобретена автомашина-фургон для перевозки хлебобулочных изделий в отдаленные сёла района.
Более наглядно динамика среднегодовой остаточной стоимости основных фондов предприятия, рассчитанная на основе данных бухгалтерских балансов представлена на рисунке 4.
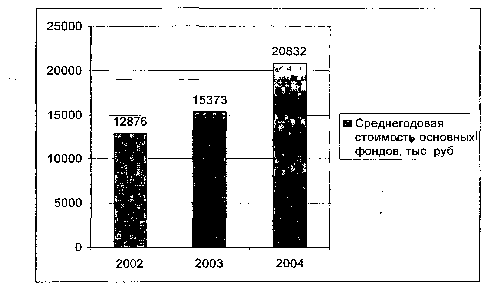
Рис. 4. Динамика стоимости основных средств Шебекинского райпо за 2002-2004 гг.
При анализе структуры производственного оборудования важное значение имеет оценка его возрастного состава. Анализ возрастного состава оборудования проводится методом группировки по срокам его функционирования.
Особое внимание здесь необходимо обратить на следующие показатели: доля оборудования, работающего сверх нормативных сроков, средний возраст оборудования (табл. 8).
Исчисление среднего возраста основных фондов производится по формуле средней арифметической взвешенной:
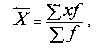
(16)
где Х – срок службы оборудования,
f - удельный вес возрастной группы оборудования.
Средний возраст равен: 607,25/100=6,1 года
Таким образом, средний возраст оборудования, используемого в Шебекинском райпо относительно невысок в сравнении с другими кооперативными организациями.
Таблица 8
Возрастная структура производственных мощностей Шебекинского райпо на начало 2004 года
|
Срок службы |
Число единиц, штук |
Удельный вес в общем количестве, % (f) |
Середина интервала | |
| X | X*f | |||
|
До 5 лет |
41 |
45,1 |
2,5 |
112,75 |
|
5-10 лет |
40 |
43,9 |
7,5 |
329,25 |
|
10-15 лет |
5 |
5,5 |
12,5 |
68,75 |
|
15-20 лет |
5 |
5,5 |
17,5 |
96,25 |
|
Свыше 20 лет |
- |
- |
- |
- |
|
Итого |
91 |
100 |
607,25 |
|
Основная доля в общем количестве приходится на основные фонды, работающие до 10 лет. По этим данным можно судить, что более 85% всех основных активов Шебекинского райпо еще не подверглось физическому износу.
В то же время управленческий (детализированный) анализ выявил, что определенная часть оборудования морально устарела, то есть, отстала по своим техническим характеристикам и экономической эффективности от новых, более современных видов оборудования повышенной производительности.
Проведем далее анализ движения основных средств в соответствии с рекомендованной методикой. [21]
Из очевидного баланса основных средств можно вывести взаимосвязанный набор показателей для анализа и оценки процесса обновления средств:
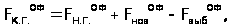 (17)
где FК.Г.ОФ — производственные средства на конец года;
FН.Г.ОФ — производственные средства на начало года;
FновОФ — производственные средства, введенные в отчетном периоде (году);
FвыбОФ — производственные средства, выбывшие в отчетном периоде (году).
На основании этого равенства рассчитываются следующие показатели.
Коэффициент обновления основных средств, исчисляемый по принятой методологии:
К1 = FНОВОФ / FК.Г.ОФ. (18)
Коэффициент эффективности обновления основных средств:
К2 = FВЫБОФ/FНОВОФ. (19)
Коэффициент масштабности обновления основных средств:
К3 = FНОВОФ/FН.Г.ОФ. (20)
Для целей экономического анализа имеет смысл рассчитывать также обратный коэффициент, который характеризует срок обновления основных производственных средств:
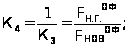 (21)
Коэффициент стабильности основных средств, который характеризует сохраняемые для дальнейшего использования средства:
К6 =
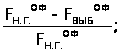 (22)
Коэффициент выбытия основных производственных средств:
К7 = FВЫБОФ/FН.Г.ОФ. (23)
Индекс роста основных средств показывает, во сколько раз увеличилась величина ОПФ за период:
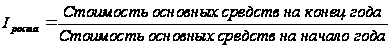 ,
(24)
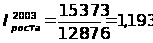
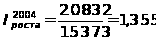
Рассчитаем показатели движения основных средств и оформим расчет в табличной форме (см. таблицу 9). Для этого воспользуемся данными таблицей 7 и рис. 4.
Таблица 9
Относительные показатели движения основных фондов Шебекинского райпо за 2003-2004 гг.
|
Показатели по годам |
Здания | Сооружения | Машины и оборудование | Транспортные средства | Всего |
| 1. Коэффициент обновления основных средств, ед. | ||||||||
| 2003г. | 0, 16 | 0, 22 | 0, 14 | 0, 15 | 0, 16 | |||
| 2004 г. | 0,25 | 0, 39 | 0,28 | 0, 27 | 0,26 | |||
| 2. Коэффициент выбытия основных средств, ед. | ||||||||
| 2003 г. | 0,00 | 0,00 | 0,014 | 0,006 | 0,09 | |||
| 2004 г. | 0,00 | 0, 00 | 0,02 | 0,01 | 0,015 | |||
| 3. Коэффициент эффективности обновления основных средств, ед. | ||||||||
| 2003 г. | 0, 00 | 0, 00 | 0, 23 | 0,29 | 0,25 | |||
| 2004 г. | 0,00 | 0,00 | 0, 36 | 0,43 | 0,40 | |||
| 4. Коэффициент масштабности обновления основных средств, ед. | ||||||||
| 2003 г. | 0,18 | 0, 24 | 0, 26 | 0, 17 | 0, 19 | |||
| 2004 г. | 0,34 | 0, 63 | 0,39 | 0, 38 | 0,35 | |||
| 5. Срок обновления основных средств, год. | ||||||||
| 2003 г. | 5, 56 | 4,2 | 3, 85 | 5, 88 | 5, 26 | |||
| 2004 г. | 2, 94 | 1, 58 | 2,56 | 2, 63 | 2, 86 | |||
| 6. Коэффициент стабильности основных средств, ед. | ||||||||
| 2003г. | 1, 00 | 1, 00 | 1, 00 | 1, 00 | 1, 00 | |||
| 2004 г. | 1, 00 | 1, 00 | 1, 00 | 1, 00 | 1, 00 | |||
| 7. Индекс роста основных средств, ед. | ||||||||
| 2003г. | - | - | - | - | 1, 224 | |||
| 2004 г. | 1, 340 | 1, 627 | 1, 387 | 1, 183 | 1, 169 | |||
Таким образом, как видно из полученных данных стоимость основных фондов имеет устойчивую тенденцию к увеличению. За три года прирост стоимости составил 7656 тыс. руб. или 61,8%. Увеличение стоимости всех составляющих основного капитала в 2004 г. привело, соответственно, к росту стоимости основного капитала в целом. В то же время за исследуемый период основные фонды не выбывали.
2.3 Оценка эффективности использования основных фондов Шебекинского райпо
В первой главе мы определили, что эффективность использования основных фондов предприятий и организаций характеризуется рядом стоимостных и натуральных показателей. Одни характеризуют общую эффективность основных фондов в целом по предприятию или организации, другие применяют для характеристики использования отдельных видов средств труда по типам предприятий и отраслям хозяйственной деятельности.
Там же приведена методика расчёта таких показателей, как: фондоотдача, фондоемкость, фондовооруженность и фондорентабельность (см. формулы 2-8).
Произведём расчёт этих показателей и оценку эффективности использования основных фондов Шебекинского райпо на основе бухгалтерской отчётности предприятия (табл. 10).
Таблица 10
Финансовые показатели Шебекинского райпо за 2002- 2004 гг.
| Финансовый | Единица | Годы | |||
| п/п | показатель | измерения | 2002 | 2003 | 2004 |
| 1. | Выручка от реализации продукции (стр.010 ф.№ 2) | тыс. руб. | 67107 | 82199 | 90166 |
| 2. | Прибыль (убыток) отчетного года (стр.140 ф.№ 2) | » | 1160 | 834 | 1339 |
| 3. | Среднегодовая стоимость основных средств (стр.120 ф.№ 1) | » | 12876 | 15373 | 20832 |
| 4. | Среднегодовая стоимость машин и оборудования (стр.363 ф.№ 5) | » | 546 | 654 | 800 |
| 5. |
Среднегодовая
численность
работников
предприятия |
человек | 252 | 252 | 239 |
Расчёт фондоотдачи даст возможность определить, какой объем хозяйственной деятельности райпо (оборота по реализации произведенной продукции) приходится на рубль основных средств.
Фотд
=
 (25)
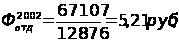
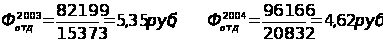
Фондоемкость — обратный показатель фондоотдачи. Он характеризует эффективность с точки зрения потребностей в средствах труда и показывает, сколько требуется основных средств для обеспечения деятельности (выручки в производстве, товарооборота, заготовительного оборота и т.п.).
Фе =
 =
 (26)
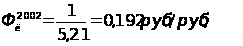
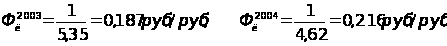
Фондорентабельность основных фондов свидетельствует о том, сколько прибыли получило райпо на каждый вложенный в основание фонда рубль и рассчитаем мы её по формуле:
Rопф
=
 х100% (27)
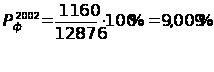
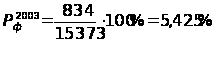
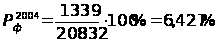
Фондовооруженность — это показатель, характеризующий степень оснащения живого труда (рабочей силы) средствами труда. Он рассчитывается по формуле:
Фв =
 (28)
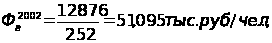
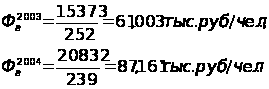
Напряженность использования оборудования характеризует объем хозяйственной деятельности (товарооборота, реализованной продукции и т.п.), приходящийся на рубль основных производственных средств. Он определяется по формуле:
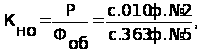 (29)
где Кно — коэффициент напряженности использования оборудования;
Фоб — среднегодовая стоимость используемых машин и оборудования.
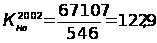
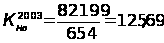
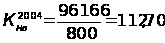
Учитывая, что между количеством работников и производительностью их труда имеется определенная зависимость, мы можем также рассчитать производительность труда на предприятии:
ПТ =
 ,
(30)
где Ч – количество работников предприятия
или ПТ
=Фотд х Фв
, т.е. ПТ =
 (31)
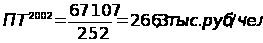
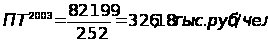
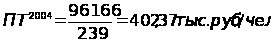
Относительная экономия основных средств:
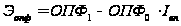 ,
(32)
где ОПФ0 ,ОПФ1 – соответственно среднегодовая стоимость основных фондов в базисном (2003г.) и отчетном (2004г.) годах.
Iвп – индекс объема валового производства продукции, рассчитывается по формуле:

 ,
(33)
где В – выручка от продаж.
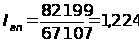
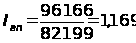 .
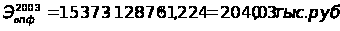
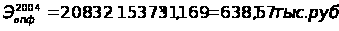
Сведем все рассчитанные показатели эффективности основных производственных фондов Шебекинского райпо за период 2002-2004гг. в таблицу 11.
Анализ таблицы убедительно доказывает, что потребность в основных фондах существенно зависит от эффективности их использования. Чем выше эффективность использования, тем относительно меньше объем основных фондов, требуемый для нормального осуществления продажи товаров и услуг.
Полученные значения показывают, что предприятие получило 5 руб. 21 коп. в 2002 году готовой продукции с 1 рубля основных средств, и 5 руб. 35 коп и 4 руб. 63 коп. в 2003 и 2004 годах соответственно.
Таблица 11
Показатели эффективности использования основных производственных фондов Шебекинского райпо за период 2002-2004гг
| Показатели | ед. изм. | Годы | Динамика, % |
| 2002г | 2003г | 2004г |
2003г./ 2002г. |
2004г./ 2003г |
2004г/ 2002г |
| Фондоотдача | руб/руб | 5, 21 | 5, 35 | 4,63 | 102, 7 | 80, 9 | 83, 1 |
| Фондоемкость | » | 0, 192 | 0,187 | 0,231 | 97, 4 | 123, 5 | 120, 3 |
| Фондорентабельность | % | 9, 009 | 5,423 | 6,427 | 60, 2 | 118, 5 | 71, 3 |
| Фондовооруженность | тыс.руб./ чел. | 51, 095 | 61,003 | 87,161 | 119, 4 | 142, 9 | 170, 6 |
| Производительность труда | » | 266, 3 | 326,18 | 402,37 | 122, 4 | 123, 4 | 151, 1 |
| Напряженность использования оборудования | единицы | 122, 9 | 125, 69 | 112,70 | 102, 3 | 89, 7 | 91, 7 |
| Относительная экономия основных средств | тыс. руб. | - | 2040, 03 | 6381,57 | - | в 3 раза | - |
Фондоотдача в 2004 году по отношению к 2002 году снизилась на 16, 9 %, несмотря на то, что стоимость основных фондов в 2004 году по сравнению с 2002 годом увеличилась на 62,8%. На практике это означает, что рубль вложений в основные фонды «оборачивает» небольшую товарную массу. Соответственно с понижением фондоотдачи повысилась фондоемкость на 20, 3% за этот же период. Расчет показывает, что для выпуска продукции на 1 руб. в 2002 году необходимо было 19 копеек основных средств, в 2003 году 18 копеек, а в 2004 году – 21 копейки.
В то же время повышение фондовооруженности на 70,6% свидетельствует о техническом прогрессе на предприятии. Это значительно повлияло на повышение производительности труда.
3. Повышение эффективности использования основных фондов Шебекинского райпо
3.1 Взаимосвязь эффективности использования основных фондов предприятия и результатов его деятельности
В условиях развития рыночных отношений процесс формирования основных фондов осуществляется под воздействием противоречивых факторов. С одной стороны, экономически не целесообразно увеличивать суммы средств, направляемых на увеличение основных фондов, так как это снижает эффективность их использования, особенно в период осуществления капитальных вложений и начальный период эксплуатации. С другой стороны, развитие конкуренции требует постоянного совершенствования процесса производства, что во многом связано с дополнительными капитальными вложениями.
При анализе влияния основных средств на результаты деятельности предприятия в первую очередь необходимо проанализировать их долю в активах (для этого при кратком анализе используют такой важный показатель, как коэффициент иммобилизации имущества, показывающий долю основных средств во всем имуществе предприятия, то есть, какую часть средств оно вложило в иммобилизованные активы), проследив при этом, за счет каких источников происходило их формирование в пассиве.
Прогрессивной тенденцией является опережающий рост производственных фондов по сравнению с непроизводственными и более сильная динамика активной части основных фондов.
Необходимо отметить, что все рассчитанные выше показатели показывали влияние эффективности основных средств на деятельность предприятия лишь косвенным образом; однако существуют показатели, которые прямо (в количественной оценке) раскрывают данную экономическую зависимость. Так, например, прирост фондоотдачи показывает условную величину роста выручки.
Данная зависимость раскрывается факторной моделью:
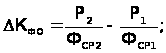 (34)
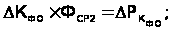 (35)
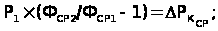 (36)

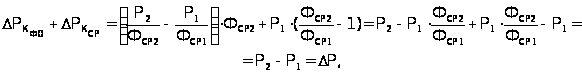
(37)
где DКФО — прирост фондоотдачи;
DРКФО — прирост реализации вследствие прироста фондоотдачи;
DРКСР — прирост реализации вследствие прироста средней стоимости основных средств;
DРК — общий прирост реализации;
Р1, Р2 — объемы реализации в базисном и отчетном периодах;
ФСР1, ФСР2 — средняя стоимость основных средств в базисном и отчетном периодах.
Необходимо отметить, что существуют различные варианты данной методики факторного анализа эффективности основных средств. Так, некоторые авторы индексируют стоимость основных средств, вводят в формулу дополнительный компонент (удельный вес стоимости основных производственных фондов в общей их сумме). Также возможен обратный расчет: анализ влияния выручки от реализации и средней стоимости основных средств на фондоотдачу.
Используемая в анализе модель зависит от направления исследования, и не совсем правильным будет использование обеих (обратных) моделей в одном исследовании. Кроме того, наибольший интерес для анализа хозяйственной деятельности предприятия представляет анализ влияния эффективности средств труда на результаты деятельности, а не наоборот, поскольку конечными и важнейшими показателями деятельности являются именно выработка продукции и финансовые результаты (прибыль).
Таким образом, с помощью вышеприведенной формулы можно выделить влияние фондоотдачи на выручку от реализации.
Рассчитаем необходимые показатели этой модели по Шебекинскому райпо.
Таблица 12
Расчет влияния фондоотдачи и средней стоимости основных средств на выработку реализованной продукции Шебекинского райпо за 2002-2004гг.
| Показатели | Годы | ||
| 2002 | 2003 | 2004 | |
| 1. Среднегодовая стоимость основных производственных фондов, тыс. руб. | 12876 | 15373 | 20832 |
| 2. Выручка от реализации продукции, тыс. руб. |
67107 |
82199 |
96166 |
| 3. Фондоотдача на основные производственные фонды, % | 521, 178 | 534, 697 | 461, 626 |
| 4. Прирост (уменьшение) продукции в сопоставимых ценах, тыс. руб., всего | х | 82199-67107= 15092 |
96166-82199=
|
| в том числе за счет факторов: | |||
| а) за счет роста (снижения) фондоотдачи | х |
(534,697-521,178) х 15373/100 = 2079 |
(461, 626-534, 697) х 20832/100= -15222 |
| б) за счет изменения среднегодовой стоимости основных производственных фондов | х |
67107 х (15373/12876-1) =13013 |
82199х(20832/15373-1)
= 29189 |
На основании данных табл. 12 можно сделать следующие выводы о влиянии эффективности основных фондов на объем продукции предприятия.
В обоих отчётных периода, в 2003 г. по сравнению с 2002г., и в 2004г. по сравнению с 2002г.произошло увеличение реализации продукции в сопоставимых ценах на 15092 тыс. руб. и 13967 тыс. руб. соответственно.
Однако как показывают расчеты влияния фактора основных фондов на эту сумму, в первом периоде увеличение прироста продукции произошло как за счёт увеличения фондоотдачи, так и за счёт увеличения среднегодовой стоимости основных производственных фондов.
Во втором же периоде увеличение прироста продукции обусловлено негативным влиянием фондоотдачи на 15222тыс. руб. и если бы не прирост продукции за счет изменения среднегодовой стоимости основных производственных фондов на 29189тыс. руб., уменьшение продукции было бы значительно больше.
Однако, необходимо отметить, что выручка является количественным показателем, в то время как финансовые результаты деятельности (прибыль) выступают в роли качественного показателя, характеризующего итоги деятельности хозяйствующего субъекта.
При положительных изменениях в объемных показателях могло произойти увеличение затрат предприятия в расчете на единицу продукции, вследствие чего прибыль могла уменьшиться.
Следовательно, возникает необходимость в анализе влияния эффективности основных фондов на прибыль предприятия. В данном расчете возможно применение той же модели, что и при анализе влияния эффективности основных фондов на выручку, только вместо выручки подставляем прибыль от реализации, и тогда вместо фондоотдачи выступает фондорентабельность. В остальном формула остается неизменной.
Соответствующий расчет представлен в форме таблицы 12.
Таблица 12
Расчет влияния фондорентабельности и средней стоимости основных фондов на прибыль от реализации продукции Шебекинского райпо за период 2002-2004 гг.
| Показатели | Годы | ||
| 2002 | 2003 | 2004 | |
| 1. Среднегодовая стоимость основных производственных фондов, тыс. руб. | 12876 | 15373 | 20832 |
| 2. Прибыль от реализации продукции, тыс. руб. | 1160 | 834 | 1339 |
| 3. Фондорентабельность на основные производственные фонды, % | 9, 009 | 5,423 | 6,427 |