Планирование себестоимости на предприятии
ЗАКЛЮЧЕНИЕ
Планирование и учет себестоимости на предприятиях ведут по элементам затрат и калькуляционным статьям расходов.
В электроэнергетике установлен единый порядок учета, группировки затрат, образующих себестоимость электрической и тепловой энергии и услуг по их передаче, калькулирования себестоимости электро - и теплоэнергии, а также выявления финансовых результатов деятельности организаций.
В применяемой в энергетике номенклатуре статей калькуляции отсутствуют такие статьи, как «Сырьё и материалы», «Возвратные отходы» и «Потери от брака», «Коммерческие расходы». Дополнительными статьями для энергопредприятий являются: «Вода на технологические цели».
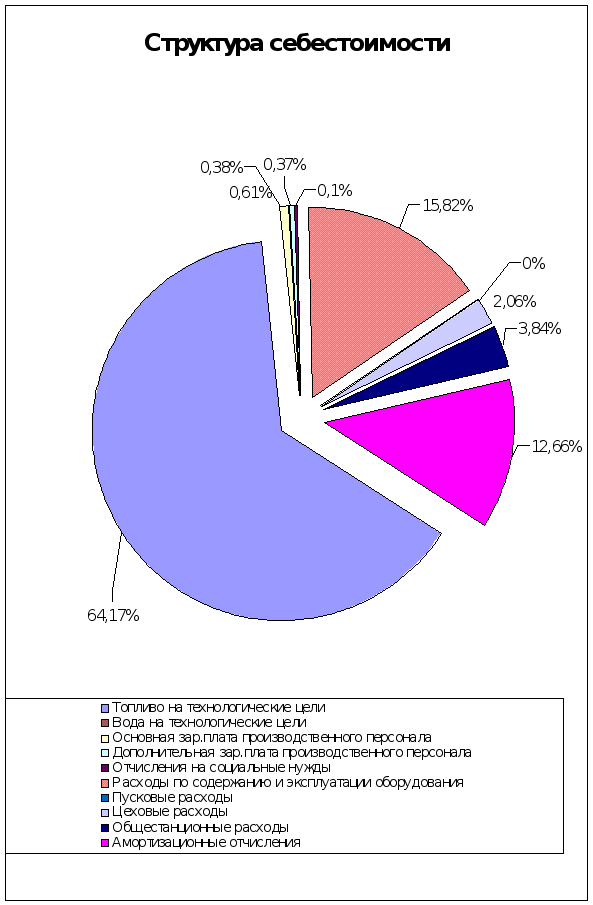
В результате плановая себестоимость на 2005 г. составила 49,52 коп. /кВт. ч. Наибольшую составляющую занимают топливо на технологические цели - 64,17 % и расходы по содержанию и эксплуатации оборудования - 15,82 %. Очевидно данная ситуация не может устраивать предприятие, поэтому необходимо искать пути и способы позволяющие снизить издержки на производство электрической энергии. Это было рассмотрено в третьей главе.
Электроэнергетика является одной из базовых отраслей тяжелой промышленности. Она призвана обеспечивать потребности хозяйства в электрической и тепловой энергии. Уровень развития энергетики характеризует экономический потенциал страны, так как все производственные процессы в промышленности, сельском хозяйстве, на транспорте, коммунально-бытовое обслуживание населения связаны с потреблением энергии различных видов.
Основными особенностями электроэнергетического производства являются:
- условия параллельной работы организаций в ЕЭС России определяют необходимость выполнения всеми участниками единой энергетической системы комплекса мероприятий для поддержания ее устойчивой и эффективной работы;
- неравномерность объемов производства электрической и тепловой энергии в связи с сезонными колебаниями ее потребления внутри года (квартальными, месячными), внутри месяца (суточными), внутри суток (часовыми), которые предопределяют переменный режим ее производства на электростанциях;
- для обеспечения бесперебойного энергоснабжения потребителей энергоснабжающие организации наряду с электроэнергией собственного производства включают в технологический процесс электроэнергию, полученную со стороны. Покупная электроэнергия совместно с электроэнергией собственного производства проходит стадии единого технологического процесса, связанные с трансформацией, преобразованием на напряжение, необходимое потребителю;
- единство технологического процесса производства, преобразования и потребления электроэнергии, в связи с тем, что электрическая энергия по своей физической сущности не может быть объектом хранения, ее производство и потребление – единовременный процесс;
- отсутствие незавершенного производства и остатков готовой продукции;
- совпадение во времени фазы производства электрической энергии с фазой ее потребления при определяющем влиянии величины и режима потребления электроэнергии.
В отличие от других отраслей промышленности, могущих обеспечить рост прибыли путём расширения и обновления ассортимента продукции и других мероприятий, предприятия электроэнергетики подобными возможностями не располагают. Следовательно, главным источником роста прибыли энергетических предприятий является снижение себестоимости вырабатываемой энергии.
Основными источниками резервов снижения себестоимости промышленной продукции являются:
- увеличение объема ее производства;
- сокращение затрат на ее производство за счет повышения уровня производительности труда, экономичного использования сырья, материалов, электроэнергии, топлива, оборудования, сокращения непроизводственных расходов и др.
ИСПОЛЬЗУЕМАЯ ЛИТЕРАТУРА
Горемыкин В.А., Бугулов Э.Р., Богомолов А.Ю. Планирование на предприятии. Учебник. – М.: Информационно – издательский дом «Филинъ», 1999. – 328 с.
Врублевский Н.Д. «Учет затрат в энергопредприятиях», Бухгалтерский учет, 2000, №19, стр.43.
Ильин А.И. Планирование на предприятии. Мн.: Новое издание, 2001.- 635с.
Лапицкий В.И. Организация и планирование энергетики. – М.: Энергия, 1985. -488с.
Остафьев В.А. Экономика и планирование электротехнических предприятий, Москва 1990г.
Осмословский В.В. Организация, планирование и управление деятельности промышленных предприятий. – Минск, Высшая школа, 1984.
Остреина О.В. Экономика, организация и планирование машиностроения, Москва 1992г.
Борисевич В.М. Прогнозирование и планирование экономики. – Минск: Экоперспектива, 2000.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово – экономической деятельности предприятия. – М.: 2000.
Козлова Е.П., Парашутин Н.В., Бабченко Т.Н., Галанина Е.Н., Бухгалтерский учет. – М.: Финансы и статистика, 1997.- 567с.
Грузинов В.П., Грибов В.Д. Экономика предприятия. Учебное пособие.- 2-е изд. – М.: Финансы и статистика, 1999.- 208с.:ил.
Семенов В.М., Баев И.В., Терехова С.А., Чернов А.В., Дмитриева И.Н., Кучина С.В., Варламова З.Н., Кузьмин А.Л.; под редакцией Семенова В.М. – М.: Центр экономики и маркетинга, 2000. – 312 с
Родионов П. Экономика и энергетика: взаимозависимость и проблемы роста. Вопр.Эк. – 1997. - №4.- с.80-83.
Рябова Р.И., Иванова О.В. Состав затрат, включаемых в себестоимость продукции, с комментариями и бухгалтерскими поводками, 2000. – 122с.
Шнайдерман Т.А. Состав и учет затрат, включаемых в себестоимость. Москва 1998.
Рафикова Н.А. Об анализе себестоимости продукции. Экономист. – 1996. №5. – с.92-94.
Инструкция по планированию, учету и калькулированию затрат на производство и поставку электрической и тепловой энергии на электростанциях, в электрических и тепловых сетях и в целом энергоснабжающих организациях. М.,1998.
Вопросы экономики, организации и планирования в энергохозяйстве под редакцией Новикова А.В.
Положение о составе затрат по производству и реализации продукции (работ, услуг). М.,1995
Бесчинский А.А. Экономические проблемы электрификации. – М.: Энергия, 1989. – 38с.
Бухалков М.И. Внутрифирменное планирование: Учебник. – М.: ИНФРА – М, 1999 – 392с
Брызгалин А.В., Берник В.Р., Головкин А.Н. Профессиональный комментарий к Положению о составе затрат. 2-е издание, Москва 1998г.
Алексеев Ю.П., Кузьмин В.Г., Мелехин В.Г., Савшинская В.И. Организация, планирование и управление в энергетике. – М.: Энергия, 1992. – 408с.
Справочник экономиста промышленного предприятия. Под редакцией Камашцера С.Е.: - Экономика, 1984. – 256с.
Справочное пособие директору производственного объединения, планирование, управление/ Под редакцией Г.А.Егиазаряна, - М.: Экономика,1978.
ПРИЛОЖЕНИЯ
Приложение 1. Исходные данные 2005г.
Таблица 1.
|
Наименование |
Показатель |
Единица измерения |
| Готовая выработка электроэнергии НиГРЭС ( Wв) | 792000 | мВт.ч. |
| Годовой расход электроэнергии на собственные нужды (Wcн) | 74676 | мВт.ч. |
| Удельный расход электроэнергии на собственные нужды (Ксн) | 9,43 | % |
| Годовой отпуск электроэнергии с шин электростанции (Wотп) | 717324 | мВт.ч. |
| Годовой расход условного топлива (Vy) | 321180 | Т.У.Т. / год |
| Годовой расход натурального топлива (Vн) | 274402 | Т.У.Т. / год |
| Удельный расход условного топлива по отпуску электроэнергии (Вотп) | 447 | Т.У.Т. / кВт.ч. |
| КПД станции по отпуску энергии | 28 | % |
|
Наименование |
Показатель |
Единица измерения |
| Количество котлоагрегатов | 3 | шт. |
| Установленная мощность станции | 120 | мВт |
| Число часов использования установленной мощности | 6600 |
час/год |
| Вид сжигаемого топлива | газ | |
| Стоимость топлива по прейскуранту | 830,72 | руб. |
Приложение 2. Энергетические показатели работы станции 2005г.
Таблица 2.
| Таблица 3. | ||||
|
Номер статей |
Наименование статей |
Годовые издержки (руб/год) |
Затраты на кВт.ч (коп) |
Структура себестоимости (%) |
| 1 | Топливо на технологические цели | 227951229 | 31,78 | 64,17 |
| 2 | Вода на технологические цели | 336274,4 | 0,05 | 0,1 |
| 3 | Основная зар.плата производственного персонала | 2180640 | 0,3 | 0,61 |
| 4 | Дополнительная зар.плата производственного персонала | 1308384 | 0,18 | 0,37 |
| 5 | Отчисления на социальные нужды | 1343274 | 0,19 | 0,38 |
| 6 | Расходы по содержанию и эксплуатации оборудования | 56192500 | 7,83 | 15,82 |
| 7 | Пусковые расходы | 0 | 0 | 0 |
| 8 | Цеховые расходы | 7305025 | 1,02 | 2,06 |
| 9 | Общестанционные расходы | 13645753 | 1,91 | 3,84 |
| 10 | Амортизационные отчисления | 44954000 | 6,27 | 12,66 |
|
Итого |
355217079 |
49,53 |
100 |
Приложение 3. Структура себестоимости
ОТЗЫВ
на дипломную работу
студента пятого факультета дистанционного обучения
специальности «Экономика и управление на предприятии»
Шафранца Д.О.
на тему:
«Планирование себестоимости продукции на ОАО НиГРЭС им. А.В.Винтера»
Студентом Шафранцом Д.О. в первой главе диплома изложены основы планирования себестоимости продукции: определены основные понятия, цели, задачи и методики планирования издержек производства, методы планирования и учёта себестоимости.
Во второй главе выполнено описание изучаемого объекта, описана система планирования себестоимости, принятая на НиГРЭС им. А.В.Винтера.
Третья глава посвящена определению резервов и факторов снижения себестоимости продукции.
Тема работы актуальна. Работа логична по своей структуре. Дипломный проект в целом представляет собой целостную и законченную работу. Проект выполнен на достаточно высоком уровне и, выноситься на защиту.
Научный руководитель ____________ Попенкова Л.В.
к.э.н., доцент