Основы макроэкономики
D = 200 / i.
2) Равновесие на рынке денег достигается при равенстве спроса и предложения: 200/i = 2 * i, отсюда i = 10.
Таким образом, равновесная ставка процента равна 10%.
3) Объем ссудных сделок (объем продаж денег) равен минимальному из значений спроса и предложения. График зависимости ссудных сделок от ставки процента выделен жирной линией (рис.7.4).
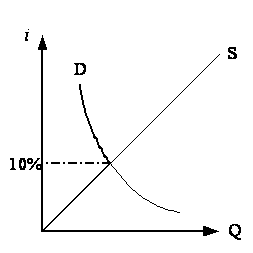
Рис.7.4. График зависимости ссудных сделок от ставки процента
ЗАДАНИЯ
1. Банковские депозиты возросли на 200 млн руб. Норма резервирования на этот момент составляла 20%. Найти возможное увеличение предложения денег.
2. Номинальный ВВП равен 400 млрд руб., денежная масса равна 80 млрд руб. Найти скорость обращения денег.
3. На основании данных, приведенных в таблице, определите:
величину М1;
величину М2;
величину М3.
| Показатели | Сумма (млрд руб.) |
| 1. Небольшие срочные вклады | 1630 |
| 2. Крупные срочные вклады | 645 |
| 3.Чековые вклады | 448 |
| 4. Бесчековые сберегательные вклады | 300 |
| 5. Наличные деньги | 170 |
4. При годовой ставке процента 25%, предложение ссудного капитала равно 50 млн руб. в день, а спрос на ссудный капитал – 12 млн руб. в день. Предложение ссудного капитала прямо пропорционально ставке процента, а спрос обратно пропорционален ей.
Найдите формулы спроса и предложения ссудного капитала.
Найдите равновесную ставку процента.
Постройте график зависимости объема ссудных сделок от ставки процента.
5. Реальный ВВП увеличился за год на 5%. Годовой уровень инфляции равен 20%, скорость обращения денег постоянна. Найти относительное изменение денежной массы приблизительным и точным способом.
6. Реальный ВВП увеличился за год на 8%, скорость обращения денег увеличилась на 10%. Годовой уровень инфляции равен 30%. Найти относительное изменение денежной массы приблизительным и точным способом.
7. Имеются следующие данные о состоянии денежного рынка в стране, выраженные в денежных единицах.
|
Наличные деньги (в обращении и кассах банков) Обязательные резервы коммерческих банков в ЦБ Средства коммерческих банков на корреспондентских счетах в ЦБ Средства на текущих и прочих счетах, во вкладах до востребования Срочные вклады в банках Депозитные сертификаты и госзаймы |
7700 1700 4600 11100 880 20 |
Определите показатель «денежная база» и ее долю в общем объеме денежной массы.
8. Денежная база (МВ) равна 300 млн $, норма резервирования (rr) равна 20%, коэффициент предпочтения наличности (cr) равен 0,6. Найти денежный мультипликатор и предложение денег.
9. Дана функция спроса на деньги MD/P=1000100r; предложение денег равно MS = 1000 млн $, уровень цен равен P = 2. Какую ставку процента установит Центральный банк?
10. Приведите пример актива, который выполняет две функции денег, но не выполняет функцию:
средства обращения;
меры стоимости;
средства сбережения.
11. Используя уравнение обмена Фишера, дайте ответы на следующие вопросы:
Как изменится реальный ВВП, если предложение денег увеличится при постоянном уровне цен и скорости обращения?
Как изменится обращение денег, если скорость обращения денег увеличится при неизменном номинальном ВВП?
Каково относительное изменение номинального ВВП, если предложение денег увеличится на 20%, а скорость обращения денег увеличится на 30%?
Каково относительное изменение предложения денег за год, если годовой уровень инфляции равен 30%, реальный ВВП сократится на 10%, а скорость обращения денег неизменна?
Каково относительное изменение реального ВВП за год, если предложение денег увеличилось на 40%, скорость обращения денег сократилась на 10%, а годовой уровень инфляции равен 5%.
12. Денежная база равна 200 единицам. Коммерческие банки обязаны резервировать 20% депозитов. Коэффициент предпочтения наличности (депонирования) (cr) равен 0,8. Спрос на реальные кассовые остатки выражается зависимостью MD/Р =0,4Y50i.
Найти:
а) объем предложения реальных кассовых остатков (М/Р) при Р=4;
б) равновесное значение процентной ставки при объеме реального национального дохода в 800 единиц;
ТЕСТЫ
Абсолютно неликвидным активом является:
| банкнота; | талант; |
| недвижимость; | сырое молоко. |
Деньги представляют собой:
| наиболее редкий актив; | наиболее доходный актив; |
| наиболее ликвидный актив; | ценные бумаги, обеспеченные золотом и другими ценностями ЦБ. |
К функциям денег не относится:
| средство обращения; | средство потребления; |
| мера стоимости; | средство сбережения. |
К свойствам денег не относится:
| компактность; | делимость; |
| редкость; | доступность. |
Агрегат М0 есть:
| бумажные деньги; | наличные деньги; |
| наличные деньги плюс срочные вклады; | кредитные деньги. |
Агрегат М1 есть:
наличные деньги;
кредитные деньги плюс срочные вклады;
наличные деньги плюс кредитные деньги;
наличные деньги плюс срочные вклады.
Агрегат М1 ликвиднее, чем:
| М0; | кредитные деньги; |
| М2; | наличные деньги. |
В агрегат М2 не входит:
| М0; | деньги; |
| кредитные деньги; | крупные срочные вклады. |
Деловой спрос на деньги зависит:
отрицательно от динамики уровня цен;
отрицательно от динамики реального ВВП;
положительно от уровня ВВП.
Под ценой денег понимают:
покупательную способность денег;
ставку процента ссудного капитала;
золотой эквивалент денег;
издержки производства бумажных и металлических денег.
Что из перечисленного не является кредитными деньгами:
| чек; | казначейский билет; |
| вексель; | банкнота. |
Отличительной чертой бумажных денег является:
обеспечение их золотым запасом страны;
эмиссия их Центральным банком страны;
неподверженность инфляции;
выпуск их для покрытия бюджетного дефицита.
13.Уравнение обмена И. Фишера может быть представлено формулой:
| М*V = P*Q, | М = ВВП/V; |
| P*М = Р*Q; | Q*V = P*М. |
14. Реальную стоимость банкноты сегодня определяют:
стоимость бумаги, на которой она напечатана;
цена на золото;
затраты труда на изготовление банкноты;
стоимость товаров и услуг, которые на нее можно купить.
15. Реальная ставка процента равна:
процентным платежам инвесторов собственникам заемных средств;
ставке процента, которую в действительности получают вкладчики банков;
номинальной ставке процента минус темп роста цен;
уровню инфляции за вычетом номинальной ставки процента.
16. Спрос на деньги для сделок вызван:
| трансакционным мотивом; | мотивом предосторожности; |
| спекулятивным мотивом; | мотивом доходности. |
17. Спрос на деньги для сделок не зависит:
| от объема общественного производства; | скорости обращения денег; |
| ставки процента; | дохода. |
18. От чего зависим денежный мультипликатор:
от денежной базы;
от коэффициента предпочтения наличности;
от доли избыточных резервов;
от нормы обязательного резервирования.
19. Ставка процента и скорость обращения:
находятся в обратной зависимости;
являются независимыми переменными;
находятся в прямой зависимости;
являются детерминантами совокупного предложения.
20. Если спрос на деньги вырос, а предложение денег будет неизменно (вертикально), то:
равновесная процентная ставка вырастет, а изменение количества денег непредсказуемо;
равновесное количество денег и равновесная процентная ставка вырастут;
равновесное количество денег и равновесная процентная ставка сократятся;
равновесная процентная ставка вырастет, а денежная масса останется неизменной.
Контрольные вопросы
1.Деньги: сущность, функции, виды.
2.Денежная масса и ее агрегаты. Ликвидность.
3.От чего зависят компоненты, состав и структура денежной массы в каждой конкретной стране?
4.Как формируется спрос на деньги?
5.Формирование предложения денег. Денежный мультипликатор.
6.Что включает в себя понятие «денежная база»?
7.Равновесие на денежном рынке. Определение равновесной цены денег при изменении спроса на деньги и их предложения под влиянием денежнокредитной политики государства (отобразить графически).
Творческая лаборатория
Напишите реферат на выбранную тему.
Эволюция денег в России.
Теории спроса на деньги: количественная теория денег, кейнсианская. Истоки противоречий.
Методы прогнозирования денежной массы.
Структурные изменения в реальном и денежном секторах с переходной экономикой.
Расскажите, что вы знаете о следующих средствах платежа:
| а) империал | д) гривенник | и) евро | н) тенге | с) куна |
| б) драхма | е) червонец | к) грош | о) лей | т) гривна |
| в) полушка | ж) талер | л) экю | п) луидор | |
| г) целковый | з) деньга | м) ногата | р) резана |
Составьте цепочки взаимосвязей экономических категорий:
Деньги – цены – инфляция.
Реальные и номинальные показатели.
От политики «дешевых денег» к политике «дорогих денег».
8. БАНКОВСКАЯ СИСТЕМА. Кредитно-денежная политика
8.1 Банковская система: Центральный банк и коммерческие банки
Деньги обращаются в национальной экономике благодаря работе банковской системы. В России существует двухуровневая банковская система: первый уровень образует Центральный банк РФ; второй уровень – коммерческие банки, небанковские финансовые учреждения и другие институты (пенсионные, страховые, инвестиционные фонды).
ЦБ – ядро банковской системы, выполняющий следующие операции:
осуществляет эмиссию национальных денежных знаков, организует их обращение и изъятие из обращения, определяет стандарты и порядок ведения расчетов и платежей;
проводит общий надзор за деятельностью кредитно-финансовых учреждений и исполнение финансового законодательства;
выдает кредиты коммерческим банкам;
выпускает и проводит погашение государственных ценных бумаг;
управляет счетами правительства, осуществляет зарубежные финансовые операции.
Коммерческие банки (КБ) кредитуют реальный сектор экономики, принимают вклады, осуществляют посреднические функции в платежах.
ЦБ непосредственно регулирует количество создаваемых коммерческими банками чековых денег (платежных средств) посредством механизма обязательных резервов. Обязательные резервы – это часть суммы депозитов, которую КБ должны хранить в виде беспроцентных вкладов в ЦБ. Нормы обязательных резервов устанавливаются в процентах от объемов депозитов. Они различаются по величине в зависимости от видов вкладов. В современных условиях обязательные резервы выполняют не столько функцию страхования, сколько служат для осуществления контрольных и регулирующих функций ЦБ, а также для межбанковских расчетов. Создание обязательного резерва (R):
R= rrd *Dd+rrt *Dt = Rd + Rt,
где Rd – резервы банка для текущих вкладов; Dd – текущие депозиты;
Rt – резервы банка для срочных вкладов; Dt – срочные депозиты;
rrd, rrt – нормы обязательного резервирования.
Создав обязательный резерв, у КБ формируются избыточные резервы. Избыточные резервы коммерческого банка есть разность между его общими резервами и обязательными резервами. Избыточные резервы равны максимально возможному количеству наличных ссуд, которые банк может выдать без изменений структуры активов (продажи недвижимости и т.д.), поэтому их называют также ссудным потенциалом банка. Избыточные резервы – это актив банка с нулевой доходностью, поэтому излишняя их часть переводится в ссуды и другие доходные активы.
Кредитные операции КБ делятся на пассивные и активные операции.
Пассивные кредитные операции – операции банка по привлечению денежных средств. Способы привлечения денег:
депозиты (текущие, срочные вклады) – обязательство банка выплатить физическому лицу некоторую сумму денег в кратчайшие сроки. Если сумма по обязательству банка возрастает с течением времени, то вклад называется процентным, а если она постоянна – беспроцентным. Текущие (трансакционные) вклады – вклады, когда клиент может снять деньги в любое время, по этим вкладам назначается минимальный процент, иногда вообще не назначается (чековая книжка), для банка текущие вклады невыгодны. Срочные вклады – вклады, которые помещают в банк на определенный срок. Чем больше срок, на который помещен вклад, и чем больше вклад, тем больше процентов обещает банк клиенту. Эти вклады более выгодны банку;
выпуск собственных акций, когда акционеры банка становятся совладельцами этого банка и претендуют на часть прибыли в виде дивидендов.
заем на межбанковском рынке, т.е. коммерческий банк может занять деньги у других банков, либо у ЦБ.
Активные кредитные операции банка связаны с размещением денег. Перед тем, как банк разместит денежные средства, он должен создать денежный резерв. Способы размещения денег:
выдача кредитов фирмам и населению, при этом должны выполняться принципы кредитования: целенаправленность, дифференциация, срочность, обеспеченность, платность;
инвестирование денег в производство – покупка банком ценных бумаг предприятий, компаний, надеясь получить хорошие дивиденды;
покупка недвижимости, ценных бумаг правительства;
гарантийные кредитные операции – банк обещает осуществить платежи, если заемщик не сможет оплатить свои обязательства;
прочие.
Значительная доля современных операций банка относится к комиссионно-посредническим операциям, по которым банки получают доход в виде комиссионных платежей. К ним относятся:
трастовые операции (по управлению имуществом и выполнению иных услуг в интересах и по поручению клиентов на правах доверенного лица);
расчетно-кассовые операции;
факторинговые операции (покупка на договорной основе требований по товарным поставкам).
Кроме того, современные банки предлагают целый ряд других операций:
лизинговые операции (по размещению движимого и недвижимого имущества, которое специально покупается с целью сдачи его в аренду предприятиям);
операции по проведению ревизии бухгалтерского учета на фирме, анализ ее финансового состояния;
консалтинговые операции (предоставление консультаций другим коммерческим предприятиям);
обмен валюты;
операции с ценными бумагами;
охрана ценностей клиентов.
Размещая деньги в стране, банк преследует две цели:
максимизация доходов;
минимизация риска – чем более доходная операция для банка, тем выше степень риска.
Разность между процентными ставками по ссудам и по вкладам определяет прибыль банка.
Формула сложных процентов позволяет рассчитать процентное увеличение суммы, положенной на срочный вклад на несколько лет, в случае, когда проценты каждого года включаются в сумму вклада и с них начисляются проценты, т. е. предусмотрена капитализация процентов. Если сумма положена на п лет под i процентов годовых, то в этом случае ее относительное увеличение составит (1+I)n, где i выражено десятичной дробью.
Если капитализация процентов не предусмотрена, то относительное увеличение вложенной суммы вычисляется по формуле простых процентов:
1 + i * n.
Пример 1. Банком принят чековый вклад 2000 руб. Норма обязательного резервирования – 15%. Найти ссудный потенциал банка.
Решение:
Обязательные резервы составят Rобяз=0,15*2000=300(руб.), избыточные резервы равны 2000300=1700 (руб.).
Пример 2. Ссудный потенциал банка неизменно составляет 30 млн руб. Резервная норма равна 10%. Найдите абсолютное изменение суммы чековых вкладов, если резервы увеличились вдвое, а обязательные резервы – втрое.
Решение:
Обозначим начальное значение чековых вкладов через D, а начальную величину резервов – через R. Тогда начальное значение избыточных резервов (ЕR) запишется ЕR=R – 0,1D = 30.
Поскольку резервы увеличились вдвое, а обязательные резервы (и сумма чековых вкладов) – втрое, то новая величина избыточных резервов запишется как ЕR1= 2R – 0,3D = 30. Решая систему двух полученных уравнений, получим:
D=300 млн руб., R=60 млн руб.
Поскольку сумма чековых вкладов увеличилась с 300 до 900 млн руб., то ее абсолютное изменение равно 600 млн руб.
Пример 3. На сколько процентов увеличится сумма срочного вклада за восемь лет при ставке процента 20% годовых, если предусмотрена капитализация процентов?
Решение:
Согласно формуле сложных процентов, вклад увеличится (1+0,2)8 = 4,3 раза.
Следовательно, относительное изменение суммы вклада составит
(4,3 – 1)*100 =3,3 (330%).
ЗАДАНИЯ
1. Чековые вклады банка равны 30 млн руб.; резервы – 10 млн руб., резервная норма – 25%. Найдите ссудный потенциал банка.
2. Вкладчик снял 2000 руб. Резервная норма – 5%. Найдите изменение:
а) обязательных резервов банка;
б) ссудного потенциала банка.
3. Найти процентное изменение избыточных резервов банка при изменении резервной нормы с rr1, до rr2. Резервы равны сумме чековых вкладов (ответ дать с точностью до 0,01%).
| Вариант | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| rr1, % | 10 | 9 | 9 | 9 | 10 | 7 | 13 | 8 |
| rr2, % | 8 | 12 | 6 | 10 | 5 | 10 | 12 | 11 |
Решение: (вариант 1).
Обозначим величину резервов (и сумму чековых вкладов) через A, тогда старые обязательные резервы равны 0,1A, старые избыточные резервы равны А – 0,1A=0,9A, новые обязательные резервы равны 0,08А, новые избыточные резервы равны А – 0,08A = =0,92А.
Отсюда следует, что избыточные резервы банка увеличились на (0,92 –0,9)/ 0,9 = 0,0222 (2,22%).
4. Резервы банка равны 100, вклады составили 120, избыточные резервы равны 80. Найти резервную норму.
5. Сумма, положенная на срочный вклад на четыре года с капитализацией процентов, увеличилась на а%. Найти годовую ставку процента (с точностью до 0,1%).
| Вариант | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| а | 40 | 30 | 15 | 20 | 60 | 70 | 80 | 90 |
Решение: (вариант 1).
Обозначим через х годовую ставку процента, выраженную десятичной дробью. Тогда, используя формулу сложных процентов, имеем (1+ х)4 = 1,4, отсюда х= (1,4)0,25 – 1 = 0,088. Годовая ставка процента равна 8,8%.
6. В коммерческом банке ставка по строчным вкладам равна 10% в месяц. Сумма 100 тыс. руб. помещена на трехмесячный срочный вклад. Найдите доход вкладчика, если капитализация процентов:
а) предусмотрена;
б) не предусмотрена.
7. Сумма 2000 руб. положена на срочный вклад на год с ежемесячной капитализацией процентов. Месячная ставка процента равна 5%. Найдите:
а) приблизительное значение годовой ставки процента;
б) окончательную сумму вклада.
8. Избыточные резервы банка равны 50 тыс руб., вклады равны 300 тыс руб., резервная норма равна 10%. Найдите абсолютное изменение ссудного потенциала банка после увеличения резервной нормы вдвое.
8.2 Создание денег банковской системой
Выполняя свои традиционные функции, банковская система опосредует процесс создания денег, эмитируя в процессе своей деятельности платежные средства.
Предположим, что одна из фирм продала свои товары и выручку в размере 1000 ден. ед. положила в банк.
1) Банк принял текущий вклад на сумму 1000 ден. ед. (Д1=1000). ЦБ назначил норму обязательных резервов в размере 10% (rr =0,1).
| КБ №1 | ||
| Актив | Пассив | R1= Д1*rr =1000*0,1=100; |
| R1=100 | Д1=1000 | ER= Д1 – R1=1000–100=900, |
| ER=900 |
где R1 – обязательные резервы банка; rr – норма обязательного резервирования; ER – избыточные резервы (сумма для кредитов). |
|
2) Банк выдает кредит в 900 ден. ед. какойто фирме А, которая хочет купить продукцию фирмы В. На текущем счете в фирме В появился новый депозит в 900 денежных единиц.
| КБ №2 | ||
| Актив | Пассив | R2=Д2 * rr = 900*0,1=90; |
| R2=90 | Д2=900 | ER= Д2 – R2=90090=810. |
| ER=810 | ||
3) Банк даст кредит другой фирме С и т.д.
| КБ №3 | ||
| Актив | Пассив | R3 = Д3 * rr= 810*0,1= 81; |
| R3=81 | Д3=810 | ER=Д3 – R3=810–81=729. |
| ER=729 | ||
Данная цепочка операций будет продолжаться до тех пор, пока сумма последнего (потенциального) кредита не приблизится к нулю.
Общая сумма кредитно-денежной эмиссии такова:
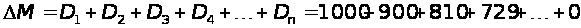 .
Таким
образом, первоначальное
внесение денег
в банковскую
систему в размере
Д1 вызвало
мультипликационный
эффект. Банковский
(депозитный)
мультипликатор:
 .
В нашем случае m=1/0,1=10, т.е. первоначальный вклад в 1000 ден. ед. может увеличить количество денег в обращении до 10 000 ден. ед.
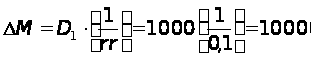 .
Мультипликация денежной массы происходит только тогда, когда банки выступают в качестве посредников кредитных сделок. Наличные деньги не мультиплицируются. Эффект мультипликатора зависит, следовательно, от структуры денежной массы.
Ссудный потенциал банковской системы равен сумме избыточных резервов всех коммерческих банков, деленной на норму обязательного резервирования, т.е. он превышает сумму ссудных потенциалов изолированных коммерческих банков.
8.3 Цели и инструменты кредитно-денежной политики
Главная цель кредитно-денежной политики заключается в обеспечении экономики необходимыми денежными средствами для стабилизации производства, занятости и уровня цен. Она достигается в результате изменения объема денежного предложения с учетом циклического развития экономики. Следует заметить, что в период спада (кризиса) и подъема денежно-кредитная политика разная. В период спада, когда в экономике денежный голод, данная политика направлена на увеличение денежного предложения, а во время подъема, когда появляется избыток денег, – на его ограничение.
Кредитно-денежную политику осуществляет ЦБ РФ. Инструментами регулирования денежного обращения являются:
операции на открытом рынке по купле-продаже государственных облигаций. Если ЦБ продает государственные обязательства, то денежная масса в стране сокращается. Если ЦБ скупает облигации, то увеличивается денежная масса;
регулирование процентной ставки рефинансирования (процента по ссудам коммерческим банкам). Если эта ставка повышается, то объем заимствований у ЦБ сокращается, следовательно, уменьшаются и операции КБ по предоставлению ссуд. Получая более дорогой кредит, КБ повышают и свои ставки по ссудам. Это впоследствии приводит к уменьшению предложения денег в экономике. Снижение учетной ставки действует в обратном направлении;
регулирование нормы обязательных резервов (rr). Чем выше rr, тем меньшая доля средств может быть использована КБ для активных операций, что через мультипликативный эффект ведет к сокращению денежной массы и наоборот.
С помощью названных инструментов ЦБ реализует цели денежно-кредитной политики: поддержание на определенном уровне денежной массы (жесткая монетарная политика) или ставки процента (гибкая монетарная политика).
Пример 1. В банковской системе два коммерческих банка. Избыточные резервы первого равны 10 млн долл., второго – 20 млн долл. Резервная норма равна 15%. Найти ссудный потенциал банковской системы.
Решение:
Суммарные избыточные резервы равны 10 + 20 = 30 (млн долл.).
Ссудный потенциал равен 30 / 0,15 = 200 (млн долл.).
Пример 2. В банковской системе суммарные чековые вклады равны 300 млн долл., суммарные резервы – 50 млн долл. Резервная норма увеличилась с 10 до 15%. Найти процентное изменение ссудного потенциала банковской системы.
Решение:
Старые обязательные резервы: 300 * 0,1 = 30 (млн долл.).
Старые избыточные резервы: 50 – 30 = 20 (млн долл.).
Старый ссудный потенциал: 20 / 0,1 = 200 (млн долл.).
Новые обязательные резервы: 300 * 0,15 = 45(млн долл.).
Новые избыточные резервы: 50 – 45 = 5 (млн долл.).
Новый ссудный потенциал: 5/ 0,15=33, 3 (млн долл.).
Искомое изменение: (33,3 – 200) / 200 = 0,83 (83%).
ЗАДАНИЯ
1. Резервы коммерческих банков составляют 1 млрд руб. Депозиты равняются 6 млрд руб. Норма обязательного резервирования равна 25%. Если ЦБ решит снизить норму обязательного резервирования до 20%, то на какую величину ЦБ сможет увеличить предложение денег?
2. Норма обязательного резервирования равна 25%. С помощью операций на открытом рынке с государственными ценными бумагами ЦБ может увеличить предложение денег на 440 млн руб. На какую сумму в этом случае ЦБ должен купить ценных бумаг?
3. Банковский мультипликатор равен 4. Максимальное дополнительное предложение денег, которое может «создать» банковская система, равно 40 млн руб. Определить норму обязательного резервирования и сумму, которую банки использовали для выдачи ссуд.
4. Предположим, норма обязательного резервирования равна 15%. Величина депозитов КБ составляет 15000 руб. Банк может выдать ссуды не более 12150 руб. Каковы избыточные резервы банка в процентах от депозитов?
5. В банковской системе суммарные чековые вклады равны а млрд руб., суммарные резервы – 26 млрд руб. Резервная норма равна 2b%. Найти изменение ссудного потенциала банковской системы, если резервная норма уменьшилась вдвое.
| Вариант | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| a | 42 | 25 | 15 | 18 | 50 | 56 | 16 | 35 |
| b | 3 | 5 | 3 | 3 | 5 | 7 | 4 | 7 |
6. Суммарные резервы банковской системы равны 20, чековые вклады равны 150. Резервная норма равна 10%. При какой резервной норме ссудный потенциал системы увеличится вдвое?
7. Суммарные резервы банковской системы равны 10. Во сколько раз увеличится ссудный потенциал банковской системы, если резервную норму уменьшить с 10 до 5%, а суммарные чековые вклады составляют а) 40; б)80?
8. Резервная норма равна 10%. Найти изменение ссудного потенциала банковской системы, если приняты вклады на сумму b.
9. Денежное предложение в США в 1991 г. составило 897 млрд долл., а избыточные резервы – 325 млрд долл. Найти банковский мультипликатор.
ТЕСТЫ
1. К активам коммерческого банка не относятся:
| вклады физических лиц; | резервы; |
| государственные облигации; | дебиторская задолженность банка. |
2. К пассивам коммерческого банка не относятся:
| акции банка; | кредиторская задолженность банка; |
| уставный фонд банка; | недвижимость банка. |
3. При получении банком вклада:
активы увеличатся, пассивы не изменятся;
активы и пассивы увеличатся на одну и ту же величину;
активы не изменятся, пассивы увеличатся;
активы и пассивы увеличатся на разные величины.
4. Трансакционный вклад позволяет:
получить наибольшую доходность;
вернуть деньги вкладчику в случае банкротства банка;
получать деньги в иностранной валюте;
быстро оплачивать покупки.
5. Срочный вклад:
является разновидностью трансакционного вклада;
позволяет получить максимальные проценты;
переходит в собственность банка, если его не снять до наступления определенного срока;
не может быть снят до наступления определенного срока.
6. Система обязательных резервов введена с целью:
вернуть средства вкладчикам в случае банкротства банка;
ограничить возможности банка выдавать безналичные ссуды;
обезопасить банковскую систему от недобросовестных предпринимателей;
обеспечить гарантированное исполнение банком текущих требований вкладчиков.
7. Обязательные резервы банка пропорциональны:
| выданным безналичным ссудам; | срочным вкладам; |
| текущим вкладам; | общим резервам. |
8. Резервная норма устанавливается:
| администрацией субъекта федерации; | Министерством финансов; |
| Центральным банком; | федеральным законом. |
9. Избыточные резервы равны разности:
общих резервов и обязательных резервов;
активов банка и обязательных резервов;
обязательных резервов и трансакционных вкладов;
резервов и трансакционных вкладов.
10. Избыточные резервы представляют собой;
наиболее доходный вид активов коммерческого банка;
положительную величину;
ссудный потенциал коммерческого банка;
наименее ликвидный актив коммерческого банка.
11. Банком принят срочный вклад в размере 8000 руб., тогда при резервной норме 20%:
обязательные резервы сократятся на 1600 руб.;
избыточные резервы увеличатся на 8000 руб.;
обязательные резервы увеличатся на 6400 руб.;
избыточные резервы увеличатся на 6400 руб.
12. Увеличение резервной нормы повлечет за собой:
сокращение резервов коммерческого банка;
увеличение обязательных резервов коммерческого банка.
увеличение пассивов коммерческого банка;
сокращение избыточных резервов коммерческого банка.
13. Количество кредитных денег, создаваемых банковской системой равно:
суммарным избыточным резервам коммерческих банков, деленным на банковский мультипликатор;
суммарным обязательным резервам, умноженным на денежный мультипликатор;
суммарным избыточным резервам, деленным на резервную норму;
суммарным избыточным резервам, умноженным на резервную норму.
14. Банковский мультипликатор равен:
суммарным избыточным резервам коммерческих банков;
числу, обратному резервной норме;
числу, обратному учетной ставке;
отношению ссудного потенциала банковской системы к суммарным избыточным резервам.
15. К функциям центрального банка относятся:
регулирование денежного обращения;
выдача кредитов населению;
оплата долгов государства;
сбор временно свободных денежных средств населения.
16. График, иллюстрирующий гибкую кредитно-денежную политику:
|
|
||
|
а |
b |
c |
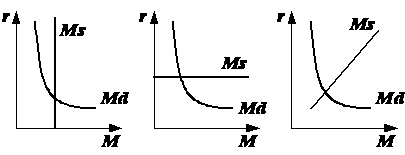
17. Ставка рефинансирования (учетная ставка) есть:
усредненная доходность государственных облигаций;
процент по срочным вкладам;
процент по кредитам, выдаваемым Центральным банком;
доля обязательных резервов коммерческих банков, хранящаяся в Центральном банке.
18. Увеличение учетной ставки приведет в перспективе:
к увеличению резервов коммерческих банков, поскольку повысится доходность вкладов;
уменьшению резервов коммерческих банков, поскольку усложнится получение кредитов у Центрального банка;
уменьшению резервов коммерческих банков, поскольку они вынуждены будут платить больше процентов по срочным вкладам;
увеличению резервов коммерческих банков, поскольку увеличится денежный мультипликатор.
19. Можно утверждать, что при прочих равных условиях количество денег в экономике уменьшится, если:
резервную норму и учетную ставку увеличить;
резервную норму увеличить, а учетную ставку уменьшить;
резервную норму уменьшить, а учетную ставку увеличить;
резервную норму и учетную ставку уменьшить.
20. Если ЦБ примет решение увеличить предложение денег, то он будет:
осуществлять покупку государственных облигаций на открытом рынке;
уменьшать учетную ставку;
увеличивать норму обязательного резервирования;
все перечисленное верно.
Контрольные вопросы
Банковская система России: сущность, назначение, структура.
Центральный банк и его роль в банковской системе.
Коммерческий банк как экономический субъект рынка. Операции коммерческих банков.
Механизм создания новых денег в системе коммерческих банков.
Инструменты кредитно-денежной политики.
Какие изменения в кредитно-денежной политике следует ожидать при росте (падении) уровня цен; при росте (падении) уровня процентных ставок?
Назовите и дайте характеристику формам кредита.
Что представляет собой лизинг-кредит? Какова связь лизинговых компаний с коммерческими банками? Какую роль в этих отношениях играет разделение функций собственности на право владения и право пользования?
Назовите и прокомментируйте различия, существующие между факторингом и форфейтингом.
Назовите направления деятельности, которые приобретает ипотечный кредит в связи с появлением ипотечных банков в России.
Проанализируйте причины, вызывающие нарушения в функционировании банковской системы. Что бы вы предложили для ее совершенствования?
Верны ли следующие утверждения:
а) Центральный банк может уменьшить величину избыточных резервов путем нормы обязательных резервов;
б) покупка Центральным банком ценных бумаг на открытом рынке снижает сумму активов и увеличивает сумму обязательств банка.
Творческая лаборатория
Напишите реферат на выбранную тему.
1.История банка с древнейших времен до наших дней.
2.Специфика и современное состояние банковской системы в России.
3.Коммерческие банки России: виды, операции.
4.Особенности современной кредитно-денежной политики России.
5.Инструменты и специфика денежно-кредитной политики в различных странах.
Составьте цепочки взаимосвязей экономических категорий:
От политики «дешевых денег» к политике «дорогих денег».
9. Совместное равновесие на товарном и денежном рынках: Модель IS-LM
9.1 Модель равновесия на рынке благ (модель IS)
Рассмотрим предположения модели.
Сбережения в экономике зависят от дохода (Y):
S = -C0+MPS*Y.
Автономное сбережение есть объем сбережений при нулевом доходе, его величина отрицательна и равна по модулю объему автономного потребления.
Инвестиции зависят только от ставки процента (i): I=I(i). С ростом ставки процента инвесторам становится все сложнее конкурировать с коммерческими банками в отношении доходности вложений, поэтому функция инвестиций убывает.
Условием равновесия на товарном рынке является равенство сбережений и инвестиций:
S(Y)=I(i). (9.1)
Множество пар (Y; i), удовлетворяющих соотношению (9.1), называют линией IS. Каждая ее точка отвечает некоторому возможному равновесному состоянию, в котором достигается оптимальное соотношение между произведенными, потребленными и инвестированными благами. Поэтому соотношение (9.1) называют условием равновесия на рынке благ.
Пример 1. Функция инвестиций I =10 – 2i (i – в %), функция сбережений
S = 0,1Y– 2. Построить линию IS.
Решение (аналитический способ).
1) Условие равновесия: I = S ® 10 – 2i = 0,1Y – 2, отсюда
0,1Y+2i =12 – уравнение ISлинии. Найдем ее границы.
2) Если в уравнении инвестиций I = 0, то i = 5 – максимальная равновесная ставка процента, при которой инвестиции равны нулю.
3) Если в ISуравнении i =5, то Y=20. Если i = 0, то Y