Экономика предприятия
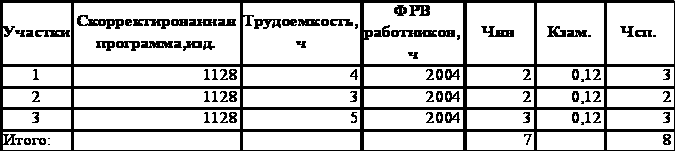
где kзам. – коэффициент замещения, доли.
Коэффициент замещения равен 12%, в том числе отсутствующих на работе по болезни – 2% и в отпуске – 10%.
Расчет явочного и списочного контингента рабочих производится в таблице 2.1:
Расчет контингента рабочих
Таблица 2.1
Расчет фонда заработной платы
Для расчета заработной платы работников предприятия необходимо разработать тарифную систему и минимальный размер заработной платы по предприятию.
В самом общем виде тарифная система оплаты труда включает: тарифно-квалификационные справочники, тарифные сетки, тарифные ставки.
Жестко регламентируется государством тарифно-квалификационные справочники и тарифные ставки. Все остальные ее элементы могут быть разработаны или выбраны предприятием самостоятельно.
Предприятие может принять и бестарифную систему оплаты труда, основанную на коэффициентах, характеризующих уровень оплаты труда всех работников предприятия.
В настоящее время предприятие может самостоятельно выбирать вариант 6-разрядной сетки для рабочих или вариант 18-разрядной сетки для рабочих и служащих.
Месячная тарифная ставка определяется умножением часовой тарифной ставки на среднюю норму рабочих часов в месяц. Месячную норму рабочих часов можно принять в размере 167 ч. При этом следует предусмотреть размер премии 10% месячной тарифной ставки, а также доплату по районному коэффициенту в размере 30% от месячной тарифной ставки и доплату за стаж работы в размере 10% от тарифной ставки и премии.
Основной фонд заработной платы за год определяется умножением явочной численности работников на месячную заработную плату и на 12 месяцев. Дополнительную заработную плату следует определить умножением основного фонда заработной платы на коэффициент замещения без учета больных.
Для общецехового персонала контингент на замещение не планируется и, следовательно, не планируется дополнительный фонд заработной платы.
Среднемесячная заработная плата цехового управленческого персонала составляет 1,4 среднего заработка рабочего, а средняя заработная плата общезаводского управленческого персонала – 1,6 среднего заработка рабочего.
Численность общецехового контингента составляет 10% от численности рабочих, а общезаводского – 8 % от численности рабочих.
Расчет фонда заработной платы рабочих, общецехового и общезаводского управленческого персонала удобно произвести в таблице 3.1.
Для расчета таблицы используются следующие формулы:
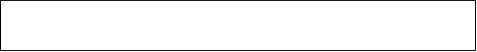
Месячная тариф. ставка = Часовая тариф. ставка · Тмес. ; (3.1)
Основной фонд заработной платы:
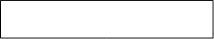
ФЗПосн. = ЗПмес. ∙ Чяв. ∙ 12 ; (3.2)
Дополнительный фонд заработной платы:
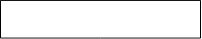
ФЗПдоп. = ФЗПосн. · 0,1 ; (3.3)
Явочная численность общецехового и общезаводского персонала рассчитывается путем умножения общей списочной численности рабочих на соответствующую долю.
Чяв.общецех. = 8 ∙ 0,1 = 0,8чел;
Чяв.общезав. = 8 ∙ 0,08 = 0,64чел.
Средняя заработная плата рабочего:
ФЗПвсего
 ЗП1раб.
= ; (3.3)
ΣЧсп.раб.
724819,9
ЗП1раб.
= = 90602,49 руб.
8
Заработная плата общецехового персонала:
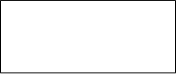
ЗПобщецех. = 1,4 · ЗП1раб. ∙ Чяв.общецех. · 12 ; (3.4)
Заработная плата общезаводского персонала:
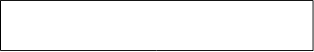
ЗПобщезав. = 1,6 · ЗП1раб. ∙ Чяв.общезав. · 12 ; (3.5)
4. Определение расходов предприятия и себестоимости продукции
Отчисления на социальные нужды определяются в размере 26% от основного и дополнительного фонда заработной платы.
Отчисления на социальные нужды от фонда заработной платы рабочих относятся к расходам цеха и по отношению к изделиям являются прямыми расходами.
Отчисления на социальные нужды от фонда заработной платы общецехового персонала относятся к общецеховым расходам. Отчисления на социальные нужды общезаводского персонала относятся к общезаводским расходам.
Расходы на материалы определяются на основе производственной программы и норм затрат материалов, приведенных в задании.
Цены на материалы без учета НДС:
а) металл – 16,56 руб.;
б) смазочные материалы – 26,67 руб.;
в) электроэнергия – 0,458 руб.
Расходы на металл и смазочные материалы рассчитываются по формуле:

Расходы = Цена ∙ Норма расхода ∙ Скорректированная программа ;
(4.1)
Расходы на электроэнергию рассчитываются по формуле:

Расходы = Цена ∙ Норма расхода ∙ Скорректированная программа ·d ;
(4.2)
где d=7/9=0,78.
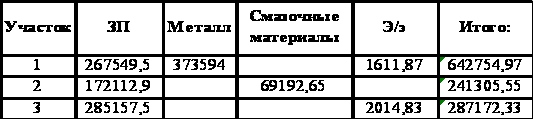
1 уч: 0,78*4= 3,2 расходы на э/э= 1128*3,2*0,458=161,87
3 уч: 0,78*5=3,9 расходы на э/э=1128*3,9*0,458=2014,83
Расчет расходов на материалы
Таблица 4.1
Поскольку на рассматриваемом предприятии изделия переходят из одного подразделения в другое до тех пор, пока изделие не будет закончено полностью. Используется попроцессный метод калькуляции.
Для каждого участка определяются прямые и накладные расходы. В состав прямых расходов, отнесенных на изделие, включаются заработная плата основных рабочих, отчисления на социальные нужды, связанные с этой заработной платой, расходы на материалы и электроэнергию для работы оборудования.
Общецеховые и общезаводские расходы вносятся в таблицу 4.2 по предприятию в целом, а затем распределяются по участкам.
Поскольку в курсовой работе рассматривается небольшой период (год), к переменным расходам относятся прямые расходы, а к условно-постоянным – общецеховые и общезаводские расходы.
Формулы для расчета таблицы 4.2:
Амортизация рассчитывается в целом по предприятию:
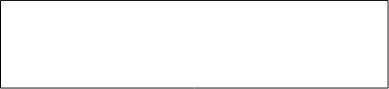
SОПФ ∙ 0,2 SОПФ ∙ 0,1 SОПФ ∙ 0,7
Ам =
+ + ; (4.3)
10 6 25
где SОПФ – стоимость основных производственных фондов (3200000руб);
10 – срок службы оборудования;
6 - срок службы транспорта;
25 – срок службы зданий
Амортизация по каждому участку рассчитывается путем умножения общей амортизации по предприятию на долю каждого участка.
Прочие расходы рассчитываются:
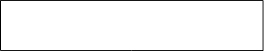
ПР = Итогопрямые расх. · %проч. затр.; (4.4)
Общезаводские расходы рассчитываются:
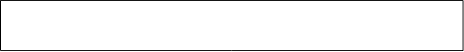
Расхобщезав. = Итогопрямые расх. · %проч. затр + ЗПобщезав. ∙ 1,26 ; (4.5)
Прочие расходы и общезаводские рассчитываются по участкам аналогично амортизации.
От процесса к процессу затраты растут. Себестоимость в процессе производства накапливается и прибавление к общей сумме затрат последнего подразделения определяет общую себестоимость.
В себестоимость включается:
- ФЗП;
- единый социальный налог;
- материалы;
- амортизация;
- прочие расходы
В курсовой работе рассчитывается себестоимость технологическая, производственная и полная по следующим формулам:
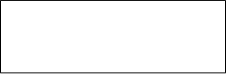
Σпрямых расходов
 Sтехн.
= ; (4.6)
Q
Σпрямых расходов + Σобщецех. расходов
 Sпроиз.
=
; (4.7)
Q

Σобщих расходов
Sтполн.
= ; (4.8)
Q
Расчет себестоимости приведен в таблице 4.3.
Себестоимость продукции
Таблица 4.3.
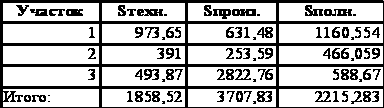
Из данной таблицы видно, что себестоимость с каждым производственным процессом увеличивается.
5. Формирование внутренних цен предприятия
Трансфертная цена – внутренняя цена, по которой одно подразделение передает другому продукцию или услугу.
Внутренние цены предприятия могут строиться по-разному: на основе внешних рыночных цен на продукцию и полуфабрикаты, исходя из себестоимости и желаемой нормы рентабельности по отношению к полной себестоимости или ее переменной части, исходя из себестоимости. Могут быть и другие варианты формирования внутренних цен.
Трансфертная цена на рыночной основе снимает преимущество выхода на внешний рынок и выявляет преимущества внутреннего обмена продукцией, поэтому в большинстве случаев внутрихозяйственный обмен считается предпочтительным, когда цены и качество продукции и услуг соответствуют рыночным.
Преимущество рыночной цены – в объективности ее характера. Однако, она не всегда четко выражена, так как различные поставщики могут устанавливать разные цены на практически одинаковые товары.
Иногда невозможно и неуместно использовать рыночную цену для внутренних расчетов. Часто это происходит из-за отсутствия рынка полуфабрикатов. В таком случае, трансфертное ценообразование строится на базе затрат. Однако, единого правила для установления внутренних цен не существует. Базой расчета может служить полная себестоимость (обычно плановая). Главным ограничением использования полной себестоимости является то, что не всегда поддерживаются интересы подразделений, так как удельный вес накладных расходов может быть достаточно высоким. Вместе с тем, затратная основа трансфертных цен очень распространена, так как ясна и удобна.
Если в трансфертную цену включены только фактические затраты, то у продающего цеха нет стимулов для регулирования эффективности, так как любые колебания отразятся автоматически в трансфертной цене. Таким образом, включение прибыли в трансфертную цену желательно.
Предприятия в своей политике трансфертных цен стремятся достичь объективности, реализма, справедливости для всех заинтересованных сторон. Они также хотят, чтобы цены, в конечном счете, привели к прибыли и отражали истинную экономику каждого подразделения.
Цена продукции определяется по формуле:
Ц = Sтполн. (1+ R) ; (5.1)
где Sтполн. – полная себестоимость в целом по предприятию, руб.;
R – рентабельность предприятия, %.
Для данного предприятия примем рентабельность равную 20%. Данный уровень рентабельности обеспечит прибыль организации и в то же время цена для потребителей будет невысокой.
Тогда Ц = 2215,28*1,2 = 2658,3 руб.
6. Определение общей прибыли предприятия
Прибыль является важнейшим показателем эффективности работы предприятия.
Балансовая прибыль от реализации продукции по видам деятельности определяется как разница доходов и расходов.
Пбал. = Д – Р ; (6.1)
Для определения чистой прибыли от финансово-хозяйственной деятельности от балансовой прибыли вычитаются налоги на прибыль и на имущество. Налог на прибыль берется в размере 24% от балансовой прибыли, а налог на имущество в пределах 2,2% от стоимости ОПФ.
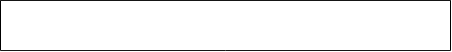
ЧП = Пбал. – Налог на прибыль – Налог на имущество ; (6.2)
Общая рентабельность в целом по предприятию рассчитывается как отношение чистой прибыли к общим расходам предприятия:
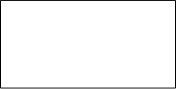
ЧП
 Rобщ.
= ; (6.3)
Σрасходов
Доходы предприятия определяются:
Д = Ц ∙ Qскор. ; (6.4)
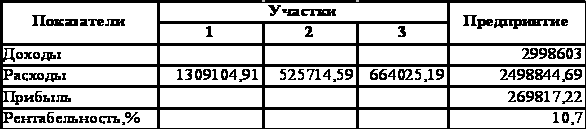
Тогда Д = 2658,3 · 128 = 2998603 руб.
Пбал. = 2998603 – 2498843,5 = 499759,5 руб.
Расчет налогов предприятия
Таблица 6.1.
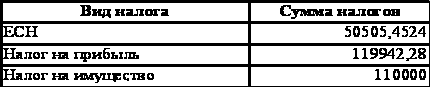
ЧП = 499759,5 – 119942,28 – 110000 = 269817,22 руб.
Rобщ. = 269817,22 / 2498843,5 = 10,7%
Результаты работы предприятия
Таблица 6.2.
Заключение
В результате сделанных расчетов в курсовой работе в конечном итоге получили, что данное предприятие после годовой работы и реализации полного объема продукции получит балансовую прибыль в размере 499759,5 рублей. Прибыль от продаж и реализации продукции характеризует абсолютную эффективность коммерческой организации, ее производственной, сбытовой, управленческой деятельности.
Данную прибыль можно увеличить за счет:
а) увеличения объема производства. Чтобы увеличить объем производства, необходимо исследовать спрос на рынке на данный вид продукции. Если данный вид продукции пользуется спросом, то необходимо приобрести дополнительные единицы станков.
б) снижения затрат на производство за счет закупки материалов по меньшим ценам у поставщиков.
Чистая прибыль по предприятию составила 269817,22 рублей. Направления использования чистой прибыли предприятие определяет самостоятельно. За ее счет создается резервный капитал, происходит образование фондов накопления и фондов потребления; производятся выплаты дивидендов; социальные выплаты работникам; перечисления на благотворительные цели; на развитие предприятия; покупку нового оборудования и т.д.
Общая рентабельность предприятия составила 10,7%. Она показывает, что на каждый потраченный рубль приходится 107 копеек прибыли.
Список литературы
Грузинов В.П. и др. Экономика предприятия: Учебник для вузов
Селезнева Н.Н. Финансовый анализ: Учеб. пособие. – М.: ЮНИТИ-ДАНА, 2002. – 479 с.
Экономика предприятия: учебник для вузов. Ред. Волкова О.И.,