Хозяйственная деятельность предприятия ОАО "Комбинат Южуралникель"
По энергозатратам перерасходована электроэнергия в количестве 1137 тыс. кВтч. на сумму 1 913,293тыс.руб. Этот перерасход также объясняется включением в работу двух печей одновременно, а также неполной аппаратной загрузкой электрооборудования и необходимостью более длительного его разогрева после длительных остановов при сокращенных объемах выпуска продукции.
По заработной плате (по технологическому персоналу) получен перерасход на сумму 2 026,233тыс.руб (с начислениями) вследствие выплат премий за перевыполнение плана по выпуску продукции, за перевыполнение плана по извлечению, за экономию кокса.
По общецеховым затратам получена экономия на сумму 1 842,290 тыс.руб., в том числе по сметам :
- по смете цеховых расходов экономия на сумму 2 849,137 тыс.руб.
- по смете на содержание и эксплуатацию оборудования перерасход составил 1 006,847 тыс. руб. ( внеплановые текущие ремонты, согласно приказов директора комплекса печи «КС», трубчатой печи и эектропечи в июле и августе месяце 2008года)
По общепроизводственным затратам получена экономия 2 006,582тыс. руб., в том числе по сметам:
- по смете цеховых расходов экономия на сумму 4 783,1тыс.руб. (капитальный ремонт по услугам подрядной организации, так как не были предоставлены подрядчики для работ на кирпичной трубе Н-70 и дани электрофильтров)
- по смете на содержание и эксплуатацию оборудования перерасход на сумму 2 776,56тыс.руб. (услуги ремонтных цехов по внеплановому текущему ремонту печи «КС и трубчатой печи, согласно приказа директора)
Для снижения затрат на ОАО «Комбинат Южуралникель» при формировании себестоимости необходимо периодически анализировать динамику и структуру выпускаемой продукции и производить ее сравнение с предшествующим отчетным периодом.Рост производительности труда, совершенствование техники, технологии производства вызывают изменения в структуре себестоимости продукции.
Анализ структуры затрат на производство начинается с определения удельных весов (в процентах) отдельных элементов затрат в общей сумме затрат и их изменения за отчетный период (месяц, квартал, год), а так же сравниваются удельный вес фактических затрат по экономическим элементам отчетного года с аналогичными показателями предыдущего периода. Для анализа динамики структуры затрат на производство и реализацию продукции по экономическим элементам рассмотрим таблицу 2.4
Наибольший удельный вес в себестоимости продукции занимают затраты на сырье. Они составляют в 2006 г. -94,2%, в 2007 г.- 96,7%, в 2008 г. - 96,1%.
Таблица 2.4
Динамика структуры затрат по производству никеля в ферроникеле ОАО «Комбинат ЮУНК» за 2006-2008гг. в тыс.руб.
| Статьи расхода | Затраты на весь выпуск | Удельный вес, % | ||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | |
|
Сырье
за вычетом
|
4713350 | 5572654 | 6686846 | 94,2 | 96,7 | 96,1 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Передел | ||||||
| Вспомогательные метериалы | 21998 | 21937 | 19479 | 0,440 | 0,381 | 0,3 |
| Топливо | 13054 | 15751 | 19718 | 0,3 | 0,3 | 0,3 |
| Энергозатраты | 88508 | 80340 | 80187 | 1,8 | 1,4 | 1,2 |
| Стоимость дробления | 379 | 479 | 497 | 0,008 | 0,01 | 0,007 |
| Основная и доп.зарплата | 31126 | 37331 | 34676 | 0,6 | 0,6 | 0,5 |
| начисления на зарплату | 7781 | 9545 | 8949 | 0,2 | 0,2 | 0,1 |
|
Расходы
на содержанине |
58047 | 55723 | 45596 | 1,2 | 1,0 | 0,7 |
| Цеховые расходы | 33731 | 26603 | 24272 | 0,7 | 0,5 | 0,3 |
| Амортизация оборудования | 5088 | 3658 | 2201 | 0,10 | 0,06 | 0,03 |
|
ИТОГО:
|
259713 | 251368 | 235573 | 5,2 | 4,4 | 3,4 |
|
Изменение
остатков нез-го
произ-ва |
-46216 | 55328 | -38814 | -0,9 | 0,96 | -0,6 |
| Цеховая себестоимость | 5019280 | 5768694 | 6961233 | 100,3 | 100,2 | 100,0 |
| Попутная продукция | 15696 | 8656 | 1301 | 0,3 | 0,2 | 0,02 |
| Полная себестоимость | 5003584 | 5760038 | 6959932 | 100,0 | 100,0 | 100,0 |
Данные таблицы 2.4 показывают, в 2007 году снизились затраты передела на 8 345 тыс.руб. (259 713 – 251 368). по сравнению с 2006 годом, а в 2008 году затраты передела снизились на 15 795тыс.руб. (251 368 – 235 573) по сравнению с 2007 годом.
Рассмотрим отдельно динамику структуры затрат передела по производству никеля в ферроникеле. (см. таблицу 2.5)
Таблица 2.5
Динамика структуры затрат передела по производству никеля в ферроникеле ОАО «Комбинат Южуралникель» за 2006 – 2008 гг. в тыс.руб.
| Статьи расхода | Затраты на весь выпуск | Удельный вес, % | ||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | |
|
Вспомогательные
|
21998 | 21937 | 19479 | 8,5 | 8,7 | 8,3 |
| Топливо | 13054 | 15751 | 19718 | 5,0 | 6,3 | 8,4 |
| Энергозатраты | 88508 | 80340 | 80187 | 34,1 | 32,0 | 34 |
| Стоимость дробления | 379 | 479 | 497 | 0,15 | 0,2 | 0,2 |
| Основная и доп.зарплата | 31126 | 37331 | 34676 | 12,0 | 14,8 | 14,7 |
| начисления на зарплату | 7781 | 9545 | 8949,0 | 3,0 | 3,8 | 3,8 |
|
Расходы
на содержание |
58047 | 55723 | 45596 | 22,4 | 22,1 | 19,4 |
| Цеховые расходы | 33731 | 26603 | 24272 | 13,0 | 10,6 | 10,3 |
| Амортизация оборудования | 5088 | 3658 | 2201 | 1,9 | 1,4 | 0,9 |
| Итого затраты передела | 259713 | 251368 | 235573 | 100 | 100 | 100 |
Наибольший удельный вес по переделу в 2006 -2008гг. составляют энергозатраты (элекроэнергия, пар, вода, воздух конвертерный, воздух компрессорный, кислород и азот). В 2006 году они составляли 34,1 % всех затрат передела, в 2007 году - 32%. Снижение расходов по энергозатратам в 2007 году связано со снижением удельных ном расхода на энергозатраты. В 2008 году эти расходы составили 34%. Увеличение суммы энергозатрат на 1 единицу продукции связано с повышением цен на энергозатраты.
Следующим показателем, имеющим наибольший удельный вес, являются расходы на содержание оборудования, так как основная часть металлургического оборудования имеет износ и требует материальных вложений. Эти затраты в 2006 и 2007 гг. составляли 22%, а в 2008 году снизились на 19,4 % это связано с уменьшением объемов производства.
Также наблюдается снижение затрат на вспомогательные материалы в 2007 году на 61тыс.руб.(21 998 – 21 937) Удельный вес составлял 8,7%. В 2008 году на 2 458тыс.руб (21 937 – 19 479). Удельный вес составляет 8,3%.
Снижение материальных затрат на цеховые расходы в 2008 году связано с уменьшением объемов производства.
Увеличение затрат на топливо в 2007 г на 2 697тыс.руб., в 2008 году на 3 967 тыс.руб. связано с ценовым фактором (увеличение цен на мазут, коксовую мелочь и природный газ). Удельный вес в составе затрат на передел по производству никеля в ферроникеле составляет в 2007 году 6,3%, в 2008 году 8,4%.
В 2007 удельный вес затрат на оплату труда с отчислениями составляет 17,8 что является увеличением к уровню 2007 года на 2,8 %, это связано с увеличением объема производства (17,1тыс.тн – 15,4тыс.тн.)и пересмотром тарифных ставок рабочего персонала. В 2008 году удельный вес затрат на оплату труда с отчислениями практически остался на уровне 2007 года и составляет 17,7%. Но сумма затрат на оплату труда снизилась на 3 251тыс.руб., это связано со снижением объемов производства и так как в VI квартале многие работники находились на вынужденном простое (2/3 от тарифной ставки).
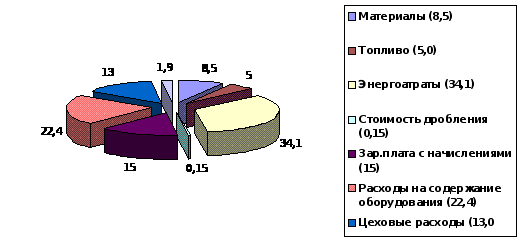
Рисунок 2.2 Динамика структуры затрат Передела по производству никеля в ферроникеле ОАО «Комбинат Южуралникель»» за 2006 гг.
Уменьшение затрат на амортизацию оборудования в 2007 году на 1 430тыс.руб. ( 5 088 – 3 658) , в 208 году на 1 457тыс.руб. (3 658 – 2 201) связано с переоценкой оборудования и постепенным износом. Удельный вес затрат на амортизацию составляет в 2007 году 1,4%, в 2008 году 0,9%.
Фактическую структуру затрат передела по производству никеля в ферроникеле можно увидеть в соответствии с рис. 2.2, рис. 2.3 и рис. 2.4.
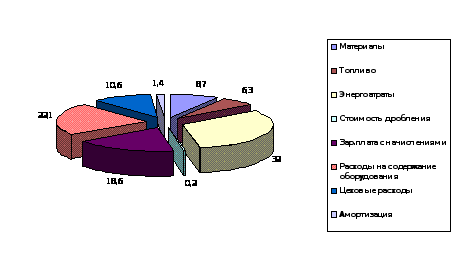
Рисунок 2.3 Динамика структуры затрат передела по производству никеля в ферроникеле ОАО «Комбинат Южуралникель»» за 2007 гг.
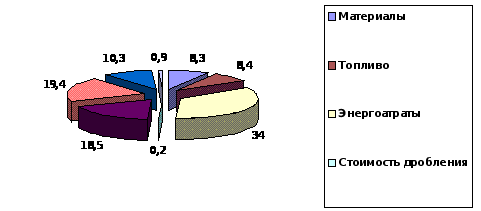
Рисунок 2.4 Динамика структуры затрат Передела по производству никеля в ферроникеле ОАО «Комбинат Южуралникель»» за 2008 гг.
Основываясь на вышеизложенном можно сделать вывод о том, что себестоимость продукции ОАО «Комбинат Южуралникель» представляет систему затрат, составными частями которой являются затраты различного целевого направления, формирующиеся на соответствующих стадиях кругооборота средств, в связи с привлечением и использованием всех видов ресурсов. Эти многие факторы и воздействие многочисленных подразделений предприятия, занимающихся обеспечением производства всеми видами ресурсов и услуг, непосредственно изготовлением продукции и ее сбытом. Вместе с тем необходимость постоянного контроля уровня издержек требует определения фактических затрат, сравнения плановых и фактических величин, выявления отклонений от плана. Эти процессы на анализируемом предприятии осуществляются посредством функции учета и контроля, обеспечивающих информацию о фактических затратах и отклонениях в необходимых аналитических группировках. Наличие такой информации на предприятии позволяет принять меры к устранению нежелательных отклонений и развить тенденции, способствующие снижению уровня производственных затрат.
Заключение
В данном отчете приложены систематизированные материалы о деятельности предприятия ОАО «Комбинат Южуралникель», о структуре аппарата управления предприятием, составе и структуре основных производственных фондов и оборотных средств, о структуре персонала и себестоимости выпускаемой продукции. Источниками информации для составления отчета о технико-экономической практики служили первичные документы, статистические и отчетные данные.
За годы своей деятельности комбинат вырос в крупное предприятие цветной металлургии, имеющее развитую инфраструктуру. Наличие собственных крупных запасов руд Буруктальского месторождения, квалифицированного кадрового персонала, проводимая Управляющей компанией техническая политика открывают перед ОАО «Комбинатом Южуралникель» широкие перспективы развития.
Существующая на ОАО «Комбинат Южуралникель» технология переработки окисленных никелевых руд была прогрессивной в 30-е годы, но, несмотря на целый ряд внедренных за 70-летнюю историю комбината усовершенствований, требования, предъявляемые к промышленным предприятиям сегодня, задачи, стоящие перед комбинатом, выявляют ряд очень существенных ее недостатков.
Для шахтной плавки в качестве топлива используется дорогостоящий кокс, расход которого достигается 23-25% от массы агломерата, что значительно повышает себестоимость готовой продукции.
Существующая технология плавки штейна в шахтных печах с последующим его конвертированием и обжигом файнштейна в печах кипящего слоя предусматривает подачу с шихтой сульфидизатора – сернистого колчедана, что приводит к выбросу диоксида серы, негативному воздействию производства на окружающую среду.
Никакие технологические приемы на существующем оборудовании не позволят снизить выбросы комбината по сернистому газу до уровня допустимых выбросов. В тоже время необходимость улучшения состояния воздушного бассейна является основной проблемой, без решения которой невозможно не только расширение, но и сохранение существующих мощностей предприятия.
Сохранение существующей технологии не позволяет планировать повышение технико–экономических показателей производства ферроникеля. Максимально возможные объемы производства составляют не более 18 тыс. тонн в год никеля; существующие шахтные печи не могут повысить свой ресурс производительности.
Строительство новых шахтных печей невозможно: из 11 действующих на комбинате печей 5 демонтированы по экологическим ограничениям.
В целом предприятие на сегодняшний момент обладает мощным производственным потенциалом (имеет действующие производственные мощности, квалифицированных рабочих и инженерные кадры) по выпуску конкурентноспособной на внутреннем и внешних рынках продукции. Цены никеля отличаются неустойчивостью, быстрыми взлетами и падениями. Несмотря на снижение мировых цен на никель, рост стоимости кокса и услуг естественных монополистов, комбинат продолжает работать, изыскивая внутренние резервы снижения производственных затрат.
Список использованных источников
1. Алексеев М.М. Планирование деятельности фирмы. - М.: Финансы и статистика, 1997. - 246 с.
2. Внутрифирменное планирование: Учебное пособие /Под. ред. Дьяченко и др. - М.: МИУ, 1992. - 235 с.
3. Волков О.И. Экономика предприятия. - М.: ИНФА-М, 1997.- 415с.
4. Евсеева И.В., Казакова Н.А. Экономический анализ: Учебно – методическое пособие – М: МФЮА, 2007 – 308с.
5.Котлер Ф. Маркетинг менеджмент/Пер. с англ. под. ред. Л.А.Волковой, Ю.Н. Каптуревского. - СПб.: Питер, 2002. - 752 с.
6. Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4- е изд.. – Минск: ООО «Новое знание», 2000. – 688с.
7. Синица Л.М. Организация производства: учеб. пособие.-Мн.:ИВЦ Минфина, 2006.-521 с.
8. Производственный менеджмент под. ред. .Д.Ильенковой. - М.:
ЮНИТИ. - 584 с.
9. Цветные металлы, ежемесячный научно – технический и производственный журнал, издательский дом «Руда и Металлы», Москва; Гл. редактор А.В. Путилов, № 11 2008. – 108с.
10. Экономика предприятия /Под ред. C-Д.Грузинова. - М.: Банки и биржи, 1998. - 534 с.
Приложение
|
Вид основных средств |
Наличие на начало года |
Поступило за год |
Выбыло за год |
Наличие на конец года |
|
млн.руб |
уд.вес, % |
млн.руб | млн.руб |
млн.руб уд.вес, % млн.руб уд.вес, % млн.руб уд.вес, % |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
| Здания | 3 164,062 | 50,87 | 0,212 | 0,12 | 0 |
0 |
3 164,274 | 49,66 |
| Сооружения и передаточные устройства |
1567,407 |
25,20 |
11,142 |
6,37 |
0,556 |
2,45 |
1 577,993 | 24,76 |
| Машины и оборудование | 1 373,638 | 2,08 | 78,225 | 4,74 | 16,137 | 71,23 | 1 435,726 | 2,53 |
|
Транспортные средства |
100,395 | 1,61 | 84,381 | 48,26 | 5,364 | 23,68 | 179,412 | 2,82 |
| Производственный и хозяйственный инвентарь | 6,256 | 0,1 | 0,892 | 0,51 | 0,098 | 0,43 | 7,246 | 0,11 |
| Другие виды основных средств | 8,439 | 0,14 | 0 | 0,0 | 0,500 | 2,21 | 7,939 | 0,12 |
|
Итого: в том числе: |
6 220,197 | 100,0 | 174,85 | 100,0 | 22,655 | 100,0 | 6 372,394 | 100,0 |
| производственные | 6 217,087 | 99,95 | 174,677 | 99,9 | 22,383 | 98,8 | 6 370,482 | 99,97 |
| непроизводственные | 3,110 | 0,05 | 0,175 | 0,1 | 0,272 | 1,21 | 1,912 | 0,03 |
Наличие, движение и структура основных фондов ОАО «Комбинат Южуралникель» за 2008г