Анализ финансового состояния предприятия и пути его улучшения
Глава 3. Оценка финансового состояния предприятия
3.1 Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала
Финансовое состояние субъектов хозяйствования, его устойчивость во многом зависит от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия и в первую очередь от соотношения основного и оборотного капитала.
В связи с этим важными показателями, характеризующими финансовую устойчивость предприятия, являются:
1. коэффициент финансовой автономии (независимости) или удельный вес собственного капитала в его общей сумме;
2. коэффициент финансовой зависимости (доля заемного капитала в общей валюте баланса);
3. плечо финансового рычага или коэффициент финансового риска (отношение заемного капитала к собственному) .
Структура источников капитала
Таблица 3.1
| Показатели | 2005 | 2006 | 2007 |
| Собственный капитал, тыс. руб. | 245862 | 294603 | 377215 |
| Заемный капитал, тыс. руб. | 52265 | 39188 | 122233 |
| долгосрочные обязательства, тыс. руб. | 14354 | 16578 | 79570 |
| краткосрочного обязательства, тыс. руб. | 37911 | 22610 | 42663 |
| Баланс, тыс. руб. | 298127 | 333791 | 499448 |
Анализ структуры пассивов предприятия
Таблица 3.2
| Показатели | Уровень показателя | ||||
| 2005 | 2006 | изменения | 2007 | изменения | |
| Коэффициент финансовой автономии предприятия, % |
121,2 |
113,3 | - 7,9 | 132,4 | +19,1 |
|
Коэффициент финансовой зависимости В том числе: |
17,5 | 11,8 | -5,7 | 24,5 | +12,7 |
| долгосрочного | 4,8 | 5,0 | +0,2 | 16,0 | +11,0 |
| краткосрочного | 12,7 | 6,8 | -5,9 | 8,5 | +1,7 |
| Доля долгосрочных обязательств во внеоборотных активах |
7,0 |
8,8 |
+1,8 |
29,3 |
+ 20,5 |
| Коэффициент финансового риска (плечо финансового рычага) | 0,21 | 0,13 | -0,08 | 0,32 | +0,19 |
Вывод: в разрезе трех лет на ОАО «УПФ» наблюдается увеличение финансовой зависимости, то есть произошло увеличение доли заемного капитала. Такой же вывод можно сделать после наблюдения динамики коэффициента концентрации заемных средств. Коэффициент финансового рычага вырос почти в два раза, что также свидетельствует о повышении зависимости предприятия от внешних источников финансирования и снижении ликвидности. Предприятия, как правило, заинтересованы в привлечении заемных средств по двум причинам:
проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налооблагаемую прибыль;
расходы на выплату процентов обычно ниже прибыли, полученной от использования заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала.
Размещение средств предприятия также имеет очень большое значение в финансовой деятельности и повышении ее эффективности. От того, какие инвестиции вложены в основные и оборотные средства, сколько их находится в сфере производства и обращения, в денежной и материальной форме, насколько оптимально их соотношение, во многом зависят результаты производственной и финансовой деятельности, следовательно, и финансовое устойчивость предприятия
Анализ структуры активов предприятия
Таблица 3.3
| Показатели | 2005 | 2006 | изменения | 2007 | изменения |
|
Общая сумма активов, млн. руб. В том числе: Основной капитал Оборотный капитал |
298127 |
333791 |
+35664 |
499448 |
+165657 |
| 204224 | 188055 | -16169 | 271038 | +82983 | |
| 93903 | 145736 | +51833 | 228410 | +82674 | |
|
Удельный вес в общей сумме, % : Основного капитала |
|||||
| 68,5 | 56,3 | -12,2 | 54,3 | -2,0 | |
| Оборотного капитала | 31,5 | 43,7 | +12,2 | 45,7 | +2,0 |
| Приходится оборотного капитала на рубль основного капитала, руб. | 0,45 |
0,77 |
+0,32 |
0,84 |
+0,07 |
Данные таблицы позволяют сделать вывод, что за отчетные года 2006, 2007 произошли изменения в размещении капитала: увеличилась доля оборотного капитала на 2,0 %, а основного уменьшилась. Если в 2006 году на рубль основного капитала приходилось 0,77 руб. оборотного, то уже в 2007 году – 0,84 руб., что будет способствовать ускорению оборачиваемости и более эффективному его использованию.
Анализ равновесия между активами предприятия и источниками их формирования. Таблица 3.4
| Показатели | 2005 | 2006 | 2007 |
| Общая сумма перманентного капитала | 260216 | 311181 | 456785 |
| Общая сумма внеоборотные активы | 204224 | 188055 | 271038 |
| Сумма собственных оборотных средств | 55992 | 123126 | 185747 |
| Общая сумма текущих активов | 93903 | 145736 | 228410 |
| Общая сумма краткосрочных долгов предприятия | 37911 | 22610 | 42663 |
|
Доля в сумме текущих активов, %: Собственного капитала |
40 |
84,5 |
81,3 |
| Заемного капитала | 60 | 15,5 | 18,7 |
Вывод: приведенные данные показывают, что в 2005 году текущие активы были на 60 % сформированы за счет заемных средств, а собственных – 40 %. Это свидетельствует о повышении финансовой зависимости предприятия от внешних инвесторов. Но ситуация в 2006 и 2007 годах изменилась в лучшую сторону. Доля заемных средств в формировании текущих активов составила 18,7 %, а собственных – 81,3 %, что свидетельствует о высокой финансовой устойчивости предприятия.
Структура распределения собственного капитала
Таблица 3.5
| Показатели | 2005 | 2006 | изменения | 2007 | изменения |
| Сумма собственных оборотных средств | 55992 | 123126 | +67134 | 185747 | +62621 |
| Общая сумма собственного капитала | 245862 | 294603 | +48741 | 377215 | +82612 |
| Коэффициент маневренности собственного капитала | 0,228 | 0,418 | +0,190 | 0,492 | +0,74 |
Вывод: на анализируемом предприятии по состоянию к 2007 году доля собственного капитала, находящаяся в обороте, возросла на 7 % , что следует оценивать положительно.
Структура обеспеченности материальных оборотных активов плановыми источниками финансирования Таблица 3.6
| Показатели | 2005 | 2006 | 2007 |
| Сумма материальных оборотных активов | 89585 | 104530 | 134959 |
| Плановые источники их формирования: | |||
| Сумма собственного оборотного капитала | 55992 | 123126 | 185747 |
| Краткосрочные кредиты банка под товарно-материальные ценности | 20385 | 1000 | 13975 |
| Задолженность поставщикам, зачтенная банком при кредитовании | 16200 | 730 | 10400 |
| Авансы, полученные от покупателей | _ | _ | _ |
| Итого плановых источников | 92577 | 124856 | 210122 |
| Уровень обеспеченности, % | 103 | 119 | 156 |
Вывод: анализируемое предприятие, как показывают приведенные выше данные, относится к абсолютному типу устойчивости, т.к. запасы и затраты намного меньше плановых источников, предназначенных для их финансирования.
Темпы роста собственного капитала
Для расчета
влияния данных
факторов на
изменение
темпов роста
собственного
капитала предложена
следующая
модель:
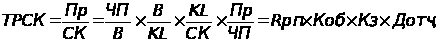
где ТСК - темп прироста собственного капитала; Пр - реинвестированная прибыль; СК - собственный капитал; ЧП - чистая прибыль; В - выручка; КL - общая сумма капитала.
Исходные данные для факторного анализа темпов роста собственного капитала Таблица 3.7
Показатель |
2005 г. |
2006 г. |
2007г. |
| Темп роста собственного капитала за счет прибыли (ТРСК), % | 29,0 | 58,0 | 66,0 |
| Рентабельность продаж (Rрп), % | 8,0 | 8,0 | 10,0 |
| Оборачиваемость капитала (Коб), обороты | 2,13 | 2,38 | 1,78 |
| Структура капитала (Кз) | 1,21 | 1,13 | 1,32 |
| Доля реинвестированной прибыли в общей сумме чистой прибыли (Дотм) | 1,47 | 2,74 | 2,85 |
Расчет произведем за 2006 и 2007 года методом цепной подстановки:
ТРСКо= 8,0 х 2,38 х 1,13 х 2,47 =53,1%;
ТРСКусл1= 10,0 х 2,38 х 1,13 х 2,47 =66,4%;
ТРСКусл2= 10,0 х 1,78 х 1,13 х 2,47 =49,7%;
ТРСКусл3= 10,0 х 1,78 х 1,32 х 2,47 =58%;
ТРСК1= 10,0 х 1,78 х 1,32 х 2,85 =66,9%.
Общее изменение темпов роста собственного капитала составляет
ТРСКобщ= 66,9 – 53,1 = + 13,8%
В том числе за счет изменения:
а) рентабельности продаж 66,4 – 53,1 = + 13,3 %;
б) оборачиваемости капитала 49,7 – 66,4 = - 16,7 %;
в) структуры капитала 58 - 49,7 = + 8,3 %;
г) доли реинвестированной прибыли в общей сумме чистой прибыли
66,9 – 58 = + 8,9 %;
Вывод: Приведенные данные показывают, что правильно выбрана ценовая политика, расширение рынков сбыта привела к увеличению объема продаж и прибыли предприятия, повышению уровня рентабельности продаж и скорости оборота капитала.
3.2. Оценка платежеспособности и ликвидности предприятия
Для оценки платежеспособности в краткосрочном периоде рассчитываются следующие показатели: коэффициент текущей ликвидности, коэффициент быстрой ликвидности и коэффициент абсолютной ликвидности. Данные показатели представляют интерес не только для руководства предприятия, но и для внешних субъектов анализа: коэффициент абсолютной ликвидности представляет интерес для поставщиков сырья и материалов, коэффициент быстрой ликвидности – для банков, коэффициент текущей ликвидности– для инвесторов.
Коэффициент текущей ликвидности. Дает общую оценку ликвидности предприятия, показывая, сколько рублей оборотных средств (текущих активов) приходится на один рубль текущей краткосрочной задолженности (текущих обязательств):
| Kтл = | Оборотные средства |
| Краткосрочные пассивы. |
Коэффициент быстрой ликвидности. По своему смысловому значению показатель аналогичен коэффициенту текущей ликвидности, однако исчисляется по более узкому кругу оборотных активов, когда из расчета исключена наименее ликвидная их часть - производственные запасы:
| Кбл = | Деб. Задолж. + ден. ср-ва + Кр. Фин. Влож. |
| Краткосрочные пассивы | |
Деб. Задолж- дебиторская задолженность; ден. ср-ва- денежные средства; Кр. Фин. Влож- краткосрочные финансовые вложения.
Коэффициент абсолютной ликвидности (платежеспособности). Является наиболее жестким критерием ликвидности предприятия; показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно за счет имеющихся денежных средств:
| Кал = | Ден. ср-ва + Кр. Фин. Влож. |
| Краткосрочные пассивы |
Ден. ср-ва- денежные средства; Кр. Фин. Влож- краткосрочные финансовые вложения.
Оценка ликвидности
Таблица 3.8
| Наименование показателей | 2005 | 2006 | Тр 1,% |
2007 |
Тр 2, % |
| Коэф. текущей ликвидности (>=2) | 2,48 | 6,45 | 2,6 | 5,35 | 0,8 |
| Коэф. быстрой ликвидности (>=1) | 0,26 | 1,96 | 7,5 | 2,5 | 1,28 |
| Коэф. абсолютной ликвидности(>=0,25) | 0,11 | 1,23 | 11,18 | 0,02 | 0,02 |
| Чистый оборотный капитал(>0) | 78388 | 132976 | 1,7 | 185747 | 1,4 |
|
Маневренность собственных оборотных средств средств |
0.08 | 0,23 | 2,9 | 0.01 | 0,04 |
| Доля оборотных средств в активах | 0,31 | 0,44 | 1,42 | 0.46 | 1,05 |
| Доля собственных оборотных средств в оборотных активах | 0,6 | 0,84 | 1,4 | 0,81 | 0,96 |
| Доля запасов в оборотных активах | 0,9 | 0,7 | 0,8 | 0,53 | 0,75 |
| Доля собственных оборотных средств в покрытии запасов | 0,66 | 1,21 | 1,83 | 1,5 | 1,23 |
Так, в 2005 году быстрая ликвидность была ниже критического уровня, однако, уже в 2006 году ситуация существенно улучшилась. Абсолютная ликвидность намного ниже критического уровня, значит, предприятие не сможет ответить по обязательствам немедленно. Доля запасов в оборотных активах превышает долю оборотных средств, а запасы - это наиболее трудно реализуемая часть оборотных средств. Доля собственных оборотных средств в 2006 году составляет 0,83, что означает невысокую зависимость предприятия от внешних краткосрочных источников финансирования.
3.3 Прогнозирование финансовой устойчивости (зоны безубыточности) предприятия
При анализе финансового состояния предприятия необходимо знать запас его финансовой устойчивости (зону безубыточности). С этой целью все затраты предприятия в зависимости от объема производства и реализации продукции следует предварительно разбить на переменные и постоянные, определить
сумму маржинального дохода и его долю в выручке от реализации продукции. Затем рассчитать безубыточный объем продаж (порог рентабельности), т.е. ту сумму выручки, которая необходима для возмещения постоянных расходов предприятия. Прибыли при этом не будет, но не будет и убытка. Рентабельность при такой выручке будет равна нулю.
Запас финансовой устойчивости (зона безопасности) зависит от изменения выручки и безубыточного объема продаж. Выручка в свою очередь может измениться за счет количества реализованной продукции, ее структуры и среднереализационных цен, а безубыточный объем продаж - за счет суммы постоянных издержек, структуры продаж, отпускных цен и удельных переменных издержек.
Расчет порога предприятиярентабельности и запаса финансовой устойчивости
| Наименование показателя | 2005 | 2006 | 2007 |
| Выручка от реализации продукции без НДС | 636284 | 795439 | 888067 |
| Прибыль, млн. руб. | 48718,6 | 62173,4 | 87177 |
| Полная себестоимость реализованной продукции, млн. руб. | 516332,6 | 555689,1 | 571488 |
| Сумма переменных затрат, млн. руб. | 309475 | 345354 | 357861 |
| Сумма постоянных затрат, млн. руб. | 206857,6 | 210335,1 | 213627 |
| Сумма маржинального дохода, млн. руб. | 326809 | 450085 | 530206 |
| Доля маржинального дохода в выручке, % | 51,36 | 56,58 | 59,70 |
| Порог рентабельности, млн. руб. | 402759,1 | 371748,1 | 357834,1 |
|
Запас финансовой устойчивости, млн. руб. % |
233524,9 | 423690,9 | 530232,9 |
| 36,70 | 53,26 | 59,70 |
Вывод: как показывает расчет в 2007 году нужно было реализовать продукции на сумму 357834,1млн. руб., чтобы покрыть все затраты. При такой выручке рентабельность равна нулю. Фактически выручка составила 888067 млн. руб., что выше пороговой на 530232,9 млн. руб., или на 59,7 %. Это и есть запас финансовой устойчивости или зона безубыточности пред приятия. Из таблицы видно, что запас финансовой устойчивости с каждым последующим годом растет.
Данные для проведения факторного анализа Таблица 3.10
| Наименование показателя | Единицы измерения | План 2007 года | Факт 2007года |
|
Объемы реализуемой продукции: мясо и мясопродукты яйца |
цн ж. м.. тыс. шт |
705431 12032 |
795439 13143 |
| Наименование показателя | Единицы измерения | План 2007 года | Факт 2007года |
|
Себестоимость реализуемой продукции: 1 цн мяса и мясопродуктов 1000 шт.яйца |
руб. руб. |
6147 2864 |
5772 3892 |
|
Цена реализации: 1 цн мяса и мясопродуктов 1000 шт.яйца |
руб. руб. |
6856 3850 |
6731 3984 |
На основании данных рассчитаем плановую и фактическую прибыль от реализации продукции в 2007 году ОАО «Птицефабрика «Удмуртская».
Прплан=(705431х(6856-6147))/1000+(12032х(3850-2864))/1000=512014,13 т. р.
Прфакт=(795439х(6731-5772))/1000+(13143х(3984-3892))/1000=764035,16 т. р.
Определим разность между плановым и фактическим значением прибыли от реализации основной продукции.
∆Пр=Прфакт-прплан=764035,16 -512014,13 =252021,03 т. р.
Определим какой из факторов, составляющих прибыль от реализации продукции, имеет наибольшее значение. Для этого будем последовательно подставлять в расчет прибыли от реализации продукции плановой фактические данные, сначала это будут количественные показатели, затем цена и в последнюю очередь себестоимость, только по каждому виду в порядке очередности.
Прусловие1=(795439х(6856-6147))/1000+(12032х(3850-2864))/1000=575829,8 т. р.
Прусловие2=(795439х(6856-6147))/1000+(13143х(3850-2864))/1000=576925,25 т. р.
Прусловие3=(795439х (6731-6147))/1000+(13143х(3850-2864))/1000=477495,38 т. р.
Прусловие4=(795439х(6731-6147))/1000+(13143х(3984-2864))/1000=479256,54 т. р.
Прусловие5=(795439х(6731-5772))/1000+(13143х(3984-2864))/1000=777546,16 т. р.
Определим изменение каждого из составляющих прибыли о реализации, в нашем случае основной продукции ОАО «Птицефабрика «Удмуртская».
∆ПрВП мяса и мясопродуктов =Прусловие1-Прплан= 575829,8-512014,13 =63815,7 т. р.
∆ПрВП яиц =Прусловие2-Прусловие1= 576925,25 -575829,8= 1095,4 т. р.
∆ПрЦ мяса и мясопродуктов =Прусловие3-Прусловие2= 477495,38-576925,25 = -99429,9 т. р.
∆ПрЦ яиц =Прусловие4-Прусловие3= 479256,54 -477495,38 =1761,2 т. р.
∆ПрС/с мяса и мясопродуктов =Прусловие5-Прусловие4= 777546,16 -479256,54 = 298289,6 т. р.
∆ПрС/с яиц =Прусловие факт-Прусловие5=764035,16 -777546,16 =-13511 т. р.
Произведем проверку правильности расчета:
∆Пр=∆ПрВП мяса и ясопродуктов +∆ПрВП яиц +∆ПрЦ мяса и мясопродуктов +∆ПрЦ яиц +∆ПрС/с мяса и мясопродуктов +∆ПрС/с яиц =63815,7 +1095,4 -99429,9 +1761,2 +298289,6 -13511 =252021
По данным факторного анализа можно сделать вывод о том, что наибольшее влияние на прибыль от реализации продукции оказывает объем реализации мяса и мясопродуктов, т.к. это первостепенный продукт предприятия, на котором оно непосредственно специализируется, затем цена реализации яиц и себестоимость их. Яицо имеют второстепенное значение, в некоторых случаях даная продукция является даже убыточной.
Способность предприятия выполнять свои обязанности анализируется и через структуру собственного капитала. Таблица 3.11
| Показатель | На начало года | На конец года |
| Валюта баланса | 521846 | 770486 |
| Собственный капитал | 294603 | 377215 |
| Собственный капитал, % к валюте баланса | 88,3 | 75,5 |
| Основной капитал | 188055 | 271038 |
| Основной капитал, % к валюте баланса | 36,0 | 35,2 |
| Вложение собственного капитала в оборотные средства | ||
| Оборотные активы | 333791 | 499448 |
| Коэффициент обеспеченности оборотными средствами (КОСС) | 0,3 | 0,2 |
Вывод: как видно по таблице собственный капитал рассматриваемого предприятия не только полностью покрывает фактическую стоимость внеоборотных активов, но и направлен на формирование оборотных средств, т. е. предприятие располагает оборотными средствами. Коэффициент обеспеченности собственными средствами характеризует наличие у предприятия собственных оборотных средств, необходимых для финансовой устойчивости. По данному показателю предприятие вполне укладывается в установленный норматив, равный 0,1.
Устойчивость финансового результата может быть восстановлена путем:
ускорение оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль товарооборота;
обоснованное уменьшение запасов и затрат (до норматива)
пополнения собственного оборотного капитала за счет внутренних и внешних источников.
Заключение
Таким образом, в ходе проведенного исследования все поставленные в начале работы задачи были решены и цель достигнута. Подведем итоги.
1. Финансовая устойчивость предприятия – это такое состояние его финансовых ресурсов, их распределение и использование, которые обеспечивают в условиях допустимого риска бесперебойное функционирование, достаточную рентабельность и возможность рассчитаться по обязательствам в установленные сроки. Общая устойчивость предприятия достигается при такой организации движения денежных потоков, которая обеспечивает постоянное превышение поступления денежных средств над их расходованием. Финансовая устойчивость является отражением стабильного превышения доходов над расходами.
2. Экономическая сущность финансовой устойчивости определяется эффективным формированием, распределением и использованием финансовых ресурсов, которое обеспечивает развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях допустимого риска.
3. На протяжении рассматриваемого периода на предприятии ОАО «Удмуртская птицефабрика» наблюдался устойчивый рост объемов реализации продукции, что обусловлено ростом спроса на данную продукцию: в 2005г. выручка составила 636284 млн. руб., в 2006 г. данный показатель вырос на 25% и составил 795439 млн. руб., аналогичный показатель в 2007 г. составил 888067 млн. руб., что превысило показатель 2006 г. на 12% .
4. При этом затраты снизились, а чистая прибыль выросла. Увеличение суммы стоимости основных средств производства можно объяснить приобретением нового оборудования. К сожалению, снизилась фондоотдача и производительность труда.
5. Коэффициент оборачиваемости дебиторской задолженности существенно снизился за три года, следовательно, увеличилась длительность оборота ДЗ. Снизились коэффициенты оборачиваемости и других элементов (кредиторской задолженности, запасов, собственного капитала, активов), увеличилась длительность их оборота, значит, средства предприятия используются недостаточно эффективно.
6. как показывает расчет в 2007 году нужно было реализовать продукции на сумму 357834,1млн. руб., чтобы покрыть все затраты. При такой выручке рентабельность равна нулю. Фактически выручка составила 888067 млн. руб., что выше пороговой на 530232,9 млн. руб., или на 59,7 %. Это и есть запас финансовой устойчивости или зона безубыточности пред приятия. Из таблицы видно, что запас финансовой устойчивости с каждым последующим годом растет. По результатам полученных выводов предлагается предприятию
Постоянно определять уровень запаса финансовой устойчивости, отслеживать его изменение в динамике, что позволит своевременно выявить недостатки в работе предприятия.
Продолжить проводить работу по снижению себестоимости продукции, в т.ч. за счет дальнейшего повышения производительности труда. Снижение себестоимости позволит увеличить прибыль от продаж.
Необходимо принимать меры по предотвращению снижения суммы собственного капитала. Для этого нужно постоянно следить за эффективностью использования заемных источников, задействованных в обороте предприятия, так как от этого во многом зависит изменение величины собственных средств предприятия.
Привлечение дополнительных долгосрочных источников финансирования положительно сказывается на повышении ликвидности и финансовой устойчивости предприятия. Направление чистой прибыли на развитие предприятия, а также пополнение уставного капитала за счет дополнительных вкладов собственников поможет увеличить собственные средства компании, что также повысит ее ликвидность.
Список используемой литературы
Гражданский кодекс Российской Федерации (Части I, II, III)- Официальный текст. – М.; «Издательство ЭЛИТ», 2003.
Горфинкель В.Я, Швандар В.А. Экономика предприятия / учебник для вузов: 4-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2007. – 53 с
Ковалев В.В. Волкова О.Н. Анализ хозяйственной деятельности предприятия. Учебник М.: ООО «ТК Велби», 2002.- 424с.
Васильева Л.С. Анализ финансово-хозяйственной деятельности предприятий: Учебник.- М.: Издательство «Экзамен», 2008.- 319с.
Любушин Н.П. Комплексный экономический анализ хозяйственной деятельности: Учебное пособие.- 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2005.-448с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник – 2-е изд., исправ. и доп. – М.: ИНФРА-М., 2003. – 636с.
Чечерицына Л.Н., Чуев И.Н. Анализ хозяйственной деятельности: Учебник.- 6-е изд., перераб. и доп.- М.: Издательско-торговая корпорация «Дашков и К», 2006.-352с.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. М.: ИНФРА- М, 2003 с. 118.
11 Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник – 2-е изд., исправ. и доп. – М.: ИНФРА-М., 2003. – 537с.