Оценка эффективности использования основных средств предприятия НФ ОАО "ПО КЗК" и разработка мероприятий по улучшению их использования
 - сменная
выработка.
Резерв увеличения выпуска продукции за счет сокращения внутрисменных простоев определяют умножением планируемого прироста средней продолжительности смены на фактический уровень среднечасовой выработки оборудования и на возможное количество отработанных смен всем его парком - СМ (произведение возможного количества оборудования, возможного количества отработанных дней единицей оборудования и возможного уровня коэффициента сменности):
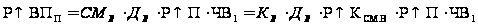 ,
где
 - резерв увеличения
выпуска продукции
за счет сокращения
внутрисменных
простоев;
 - возможное
количество
отработанных
смен;
 - планируемый
прирост средней
продолжительности
смены.
Для определения
резерва увеличения
выпуска продукции
за счет повышения
среднечасовой
выработки
оборудования
необходимо
сначала выявить
возможности
роста последней
за счет обновления
и модернизации
оборудования,
более интенсивного
его использования,
внедрения
достижений
научно-технического
прогресса и
т.д. Затем выявленный
резерв повышения
выработки за
1 машино-час
надо умножить
на возможное
количество
часов работы
оборудования
 (произведение
возможного
количества
единиц, количества
дней работы,
коэффициента
сменности,
продолжительности
смены):
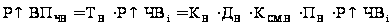 ,
где
 - резерв увеличения
выпуска продукции
за счет повышения;
 - возможность
увеличения
среднечасовой
выработки
оборудования
После этого определяют резервы роста фондоотдачи:
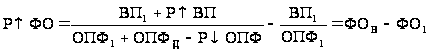
где
 - фактический
объем валовой
продукции
отчетного
периода;
 -
резерв увеличения
валовой продукции;
 -
фактическая
средняя величина
основных
производственных
фондов в отчетном
периоде;
 - дополнительная
сумма основных
фондов, которая
понадобится
для освоения
резервов увеличения
производства
продукции;
 -
резерв сокращения
основных фондов
за счет реализации,
сдачи в аренду,
консервации
и списания.
Для определения резервов роста фондорентабельности необходимо прирост фондоотдачи умножить на фактический уровень рентабельности продукции в отчетном периоде:
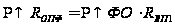
По итогам анализа разрабатывают конкретные мероприятия по освоению выявленных резервов и осуществляют контроль за их проведением.
ЗАКЛЮЧЕНИЕ
Трудно переоценить народно-хозяйственное значение эффективного использования основных фондов. Решение этой задачи означает увеличение производства необходимой обществу продукции, повышение отдачи созданного производственного потенциала и более полное удовлетворение потребностей населения, улучшение баланса оборудования в стране, снижение себестоимости продукции, рост рентабельности производства, накоплений предприятий.
Более полное использование основных фондов приводит также к уменьшению потребностей во вводе новых производственных мощностей при изменении объема производства, а следовательно, к лучшему использованию прибыли предприятия (увеличению доли отчислений от прибыли в фонд потребления, направлению большей части фонда накопления на механизацию и автоматизацию технологических процессов и т.д.).
Улучшение использования основных фондов означает также ускорение их оборачиваемости, что в значительной мере способствует решению проблемы сокращения разрыва в сроках физического и морального износа, ускорение темпов обновления основных фондов.
Наконец, эффективное использование основных фондов тесно связано и с другой ключевой задачей современного периода экономики – с повышением качества выпускаемой продукции, ибо в условиях рыночной конкуренции быстрее реализуется и пользуется спросом высококачественная продукция.
Основные средства предприятия НФ ОАО «ПО КЗК» состоят из зданий, сооружений и передаточных устройств, машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря. Большую часть основных средств составляют здания и машины и оборудования.
За отчетный год техническое состояние основных средств на предприятии несколько ухудшилось. В отчетном году коэффициент ввода основных средств составил 0,098. По сравнению с 2005 годом поступивших основных средств в 2006 году было меньше на 90,5%. Выбытие основных средств на предприятии незначительное, в отчетном периоде составляет 0,9%, так как происходит своевременный запланированный ремонт и наладка уже имеющегося оборудования. Степень износа основных средств составляет 11,8% и 24,2% соответственно в 2005 и 2006 гг. Значение коэффициента годности, который на анализируемом предприятии равен 0,882 в 2005 г. и 0,758 говорит о том, что предприятие за последний период времени фактически полностью обновила свои основные средства.
Фондовооруженность труда в отчетном периоде составила 221,11 тыс. руб./чел. За анализируемый период произошло снижение фондовооруженности на 61,77 тыс.руб./чел., или на 22%. Темп роста фондовооруженности составил 78%, то есть стоимость основных средств сократилась по сравнению с численностью работников предприятия. Техническая вооруженность труда также увеличилась на 5,42 тыс. руб./ чел., или 2%, а темп роста составил 102%. Производительность труда показывает, сколько выручки приходится на одного работника предприятия, в 2006 году на одного работника выручка составила 187,5 тыс. руб., что на 96,37 тыс. руб., или на 206%, больше, чем в 2005 году. Как видно из таблицы темп роста производительности труда превышает темп роста технической вооруженности труда, это является положительной тенденцией. Фондоотдача ОФ показывает количество выручки предприятия в рублях, которое приходится на 1 руб. основных фондов предприятия, в 2006 году выручка на один рубль составила 0,82 руб., что на 0,51 руб. больше, чем в 2005 г.
Темп роста производительности труда (206%) превышает темп роста технической вооруженности труда (102%), это является положительной тенденцией.
Эффективность использования основных средств в 2005 г. составил 6,64%, а в 2006 г. еще сократилась и стала отрицательной. Эффективность использования основных средств за год сократилась, это говорит о том, что основные средства на предприятии используются неэффективно.
СПИСОК ЛИТЕРАТУРЫ
Анализ финансово-хозяйственной деятельности предприятия: Методические указания к курсовой работе для студентов специальности 060800 – «Экономика и управление на предприятиях»/ Красс ГАСА. Красноярск, 2006. 138 с.
Елизаров Ю.Ф. Экономика организаций: Учебник для вузов – М.:Издательство “Экзамен”,2005.-496с.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия: Учеб. Пособие для вузов / Под ред. Проф. Н.П. Любушина. – М.: ЮНИТИ_ДАНА, 2006. – 471 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – 2-е изд., перераб. И доп. – М.: ИНФРА-М, 2005. – 400 с. – (Серия «Высшее образование»)
Хаматова Л.А. Экономика предприятия. Экономические ресурсы предприятия: Учебное пособие. – М.: Изд. торговая корпорация «Дашков и К» - 2003 .-318с.
Экономика предприятия: Учебник для вузов / Под ред. проф. В.Я. Горфинкеля, проф. В.А. Швандара. – 4-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2006. – 670с.