Развитие финансовых инструментов управления предприятием
Увеличение “разрыва” между рыночной и балансовой стоимостями объясняется увеличением роли нематериальных активов, таких как интеллектуальный капитал, репутация, незавершенные научно-исследовательские разработки и т.д. Отсутствие методологии оценки нематериальных активов, неприспособленность стандартов учёта для решения проблемы отображения нематериальных активов в балансе – одна из главных причин начала поисков новых средств и инструментов оценки стоимости и эффективности деятельности предприятий.
Автор исследования согласен с мнением, высказываемом в экономической литературе о том, что применяемые финансовые модели, основанные на традиционном бухгалтерском учете, не в состоянии с должной эффективностью решить задачи, которые ставит перед менеджерами необходимость управления современными предприятиями.
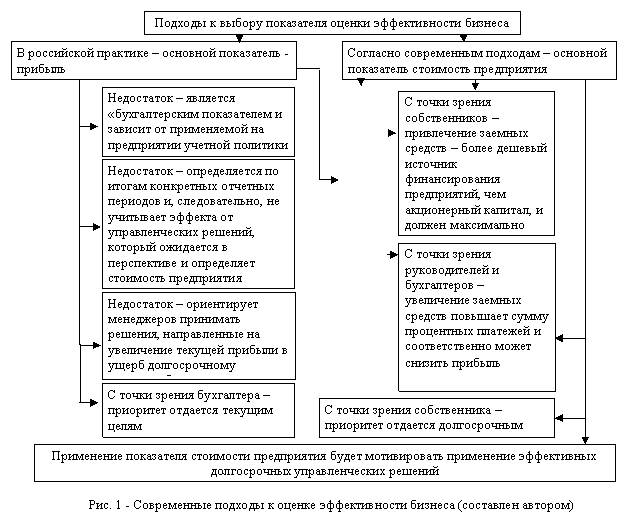
В российской практике традиционно считается, что эффективность бизнеса характеризует прибыль. Современные рыночные подходы в большей степени ориентированы на то, чтобы в качестве показателя оценки бизнеса принимать стоимость предприятия. Различие этих подходов приведено на рис. 1. В российских условиях стоимость предприятия в большей степени связана с текущей прибылью и по причине относительной неразвитости фондового рынка, в силу чего точно определить уровень капитализации и спрогнозировать тенденции его изменения не всегда представляется возможным. В развитых экономиках норма прибыли у предприятий, т.е. их фактический уровень рентабельности относительно друг друга выровнены и текущая прибыль не имеет такого существенного значения как в России. По мере развития фондового рынка, т. е. расширения степени применения ценных бумаг, степень применения экономической добавленной стоимости будет расширяться. Прибыль в российской экономике явно отражает текущие цели и именно на этот показатель обращают в большей степени российские менеджеры. Такое положение влияет и на психологию менеджеров, которая в основном направлена на приоритеты краткосрочного характера, т.е. прибыль. Согласно же современным подходам, при расширенном применении показателя стоимости предприятия собственники отдают приоритет долгосрочным целям.
По нашему мнению, стоимость предприятия более совершенный показатель, с тех позиций, что он в равной степени аккумулирует как стоимость, созданную прошлым трудом, так и стоимость, созданную настоящим трудом.
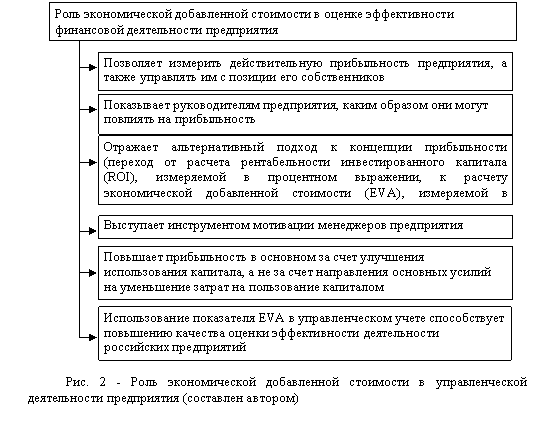
В исследовании дана характеристика системы сбалансированных показателей, которая позволяет расширить подходы к измерению, оценки и контролю на уровне стратегического и оперативного управления предприятием. Особое внимание уделено показателю экономической добавленной стоимости и ее роли в управленческой деятельности предприятия (рис. 2).
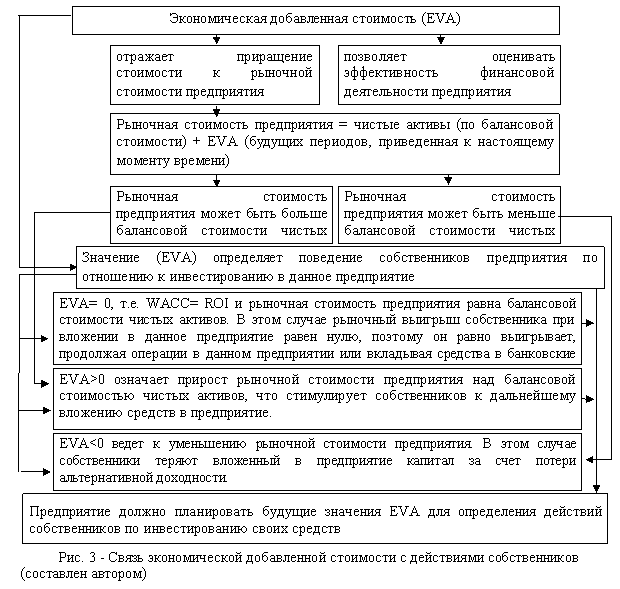
Отмечается, что в условиях рыночной экономики знание величины и динамики экономической добавленной стоимости позволяет: собственникам и инвесторам принимать обоснованные решения о вложении или не вложении денег в предприятие, анализировать стоимость и динамику их капитала, требуемый уровень доходности предприятия; менеджерам определить насколько эффективно они использовали доверенный им капитал и какую добавленную стоимость они заработали для собственников предприятия. Делается вывод о том, что в условиях нашей страны концепцию экономической добавленной стоимости было бы целесообразно применять не только на отдельных предприятиях во внутренних системах оценки эффективности и т. п., но и на государственном уровне – например, в качестве критерия при принятии решения относительно передачи части государственной собственности в управление. По нашему мнению, положительный эффект применения показателя экономической добавленной стоимости заключается в том, что он позволяет корректировать действия собственников при принятии инвестиционных решений при различных его значениях (рис. 3). Главное, на что должны ориентироваться собственники – это прирост или уменьшение рыночной стоимости предприятия над балансовой стоимостью. Развитие экономики России связано с инвестициями, поэтому собственники должны планировать и прогнозировать будущие значения показателя экономической добавленной стоимости для определения своих действий. В исследовании отмечается то, что, так как в основе методики расчета EVA лежат потоки денежных средств (объем продаж), то необходим также постоянный мониторинг платежеспособности клиентов.
В исследовании отмечается, что применение системы сбалансированных показателей невозможно без введения системы бюджетирования. При этом бюджетирование можно определить как прогнозирование будущих финансовых показателей, денежных потоков, потребности в финансовых средствах, базирующееся на модели, в т.ч. и бухгалтерской, функционирования предприятия. Поэтому целесообразно формировать прогнозный баланс, который бы характеризовал те параметры, которыми должно обладать предприятие через определенный промежуток времени, например, через год. Этот прогнозный баланс должен выполнять стратегическую функцию в финансовом управлении.
Во второй главе «Исследование взаимосвязи потенциала, финансового состояния и стоимости предприятия» отмечается, что рассмотренных в первой главе методов для принятия управленческих решений недостаточно. Теоретический и практический интерес представляют аспекты, связанные с прогнозным уровнем значения показателя экономической добавленной стоимости и связью его с показателем ликвидности. Поэтому, в ходе исследования выявлено, что для более обоснованного принятия управленческих решений необходимо проводить расчеты экономической добавленной стоимости с учетом наметившихся тенденций работы предприятия, а также с учетом нормативных и прогнозируемых показателей ликвидности.
Проведена апробация предлагаемых подходов на примере данных ОАО «Краснодарсельмаш».
По результатам расчетов сделаны выводы, что с 2003 года величина экономической добавленной стоимости и ее дисконтированная величина принимают отрицательные значения. Это означает, что с этого периода отсутствует рост стоимости предприятия. Предприятие не эффективно использовало имеющийся в ее распоряжении капитал. Капитал предприятия не обеспечил даже норму возврата на вложенный капитал, установленный собственником предприятия и не принес дополнительного дохода (добавленной стоимости). Предприятию не удалось заработать добавленную стоимость, так как доходность капитала инвестора, заработанная за анализируемый период оказалась меньше требуемой барьерной ставки доходности. Получена доходность меньшая, чем доходность, требуемая инвестором (отрицательный спрэд). Предприятию не удалось сохранить платежеспособность. Текущая ликвидность такова, что при условии погашения всей имеющейся текущей задолженности предприятие не будет иметь оборотных средств для текущей деятельности.
Однако если менеджмент предприятия задаст условия работы, при которых он достигнет норматива текущей ликвидности – к 2006 году 1,9 (норматив, в соответствии с нормативными документами по банкротству должен составлять 2,0), то экономическая добавленная стоимость будет к 2006 г. иметь положительную величину, что означает рост стоимости предприятия. К 2006 году предприятие достигнет эффективного использования имеющегося в его распоряжении капитала (как собственного, т.е. средств акционеров, так и заемного, т.е. кредитов банков).
Из результатов расчетов следует, что рыночная стоимость предприятия имеет наибольшую величину при двух условиях: когда формируется положительная величина EVA и когда в пределах норматива находится уровень текущей ликвидности. Именно в этом случае предприятие способно удовлетворить приемлемые уровни доходов инвесторов и собственников.
Общий вывод заключается в том, что при определении EVA необходимо в финансовом управлении применять систему прогнозирования активов, пассивов, выручки, затрат, текущей ликвидности.
Исследование показало, что недостаточно ограничиваться приведенными выше расчетами. Необходимо определять добавленную стоимость собственного (акционерного) капитала и добавленную стоимость потока денежных средств. Это позволить определить все структурные составляющие добавленной стоимости. В исследовании проведен расчет добавленной стоимости акционерного капитала в ОАО «Краснодарсельмаш». Выявлено, что акционерный капитал предприятия с течением времени все более теряет свою стоимость. Это свидетельствует об убыточности основной деятельности предприятия и необходимости пересмотра финансовой стратегии предприятия на долгосрочную перспективу.
Для собственника компании анализ тенденций поведения акционерного капитала позволяет контролировать эффективность деятельности предприятия. Для менеджеров он служит ориентированным на результат инструментом принятия решений по распределению оперативных ресурсов предприятия. Внедрение добавленной стоимости собственного капитала в практику оценки эффективности деятельности предприятия позволит обеспечить формальную двустороннюю связь между правлением и управленческим звеном предприятия, тем самым, повышая качество корпоративного управления.
В финансовом менеджменте представляет интерес и то, какова форма связи между потенциалом предприятия, представленным как оборотными активами, так и совокупными активами, финансовым состоянием, представленным такими показателями как краткосрочные обязательства, чистая выручка, коэффициент текущей ликвидности.
На основе статистических данных 28 предприятий тракторного и сельскохозяйственного машиностроения, в том числе ОАО «Краснодарсельмаш», построены несколько моделей, представленных ниже, в которых приняты следующие условные обозначения:
ОА – оборотные активы; КО – краткосрочные обязательства; АА – совокупные активы (потенциал); NV – чистая выручка; KTL – коэффициент текущей ликвидности.
Рассмотрим экономическое содержание полученных моделей и их значение для финансового прогнозирования.
Форма модели № 1 имеет вид: OА = 55,18 + 0,827KO.
Из модели следует, что при увеличении KO на 1 рубль оборотные активы возрастут в среднем на 82,7 коп., т.е. каждый заимствованный рубль приводит к увеличению оборотных активов на 82,7 коп.
Форма модели № 2 имеет вид: NV = e0.64 х OА0,999 х КО-0,065.
Из модели следует, что при увеличении оборотных активов на 1% чистая выручка возрастет на 0,999%, при увеличении краткосрочных обязательств на 1 % выручка уменьшится на 0,065%, но зависимость от краткосрочных обязательств не значима.
Модели № 1 и № 2 свидетельствуют, что на исследуемых предприятиях выгодно увеличивать краткосрочные обязательства и за счет этого наращивать оборотные активы, рост которых приводит к росту чистой выручки.
Форма модели № 3 имеет вид: NV = e0.26 х (AA-OА)0,4 х КО0,6 х KTL0,8.
Из модели следует, что:
увеличивая на 1% KTL за счет ОА при фиксированном КО чистая выручка возрастет на 0,8%; увеличивая КО на 1 % при фиксированных (AA-OА) (т.е. увеличивая (уменьшая) ОА должно увеличиваться (уменьшаться) и АА) и KTL чистая выручка NV возрастет на 0,6%; увеличивая AA-OА при фиксированных КО и KTL чистая выручка возрастет на 0,4%.
Наилучший вариант, при котором в наибольшей степени увеличивается чистая выручка - это тот, при котором имеет место рост текущей ликвидности при фиксированных краткосрочных обязательствах, и, соответственно, как следует из модели 1 при фиксированной величине оборотных активов. Из этого следует, что основным фактором повышения рыночной стоимости анализируемой группы предприятий является изменение структуры оборотных активов, и, в частности, изменения структуры готовой продукции, так как та часть оборотных активов, которая сформирована за счет краткосрочных обязательств – это в основном зарплата и материалы. Таким образом, основным фактором повышения рыночной стоимости анализируемых предприятий в современных условиях является изменение ликвидности готовой продукции.
Методологический подход, основанный на предлагаемой системе моделирования, может быть использован в качестве одного из инструментов прогнозирования взаимосвязи стоимости предприятия, оцененной через текущий денежный поток, потенциала, т.е. оборотных активов и ликвидности, выраженной как через задолженность (краткосрочные обязательства), так и через те же денежные потоки.
Кроме указанного выше подхода особый интерес представляет, в условиях действия Закона РФ о банкротстве, анализ динамики индикаторов банкротства, определение вероятности банкротства с применением дискриминантной функции. При этом сделана попытка адаптации известного индикатора «Z - счета Альтмана» к современным условиям. В исследовании приведен сравнительный анализ динамики индикаторов и описателей ликвидности. Результаты получены на основе данных отчетности ОАО «Краснодарсельмаш». Сделан вывод о том, что наблюдается устойчивая динамика индикатора в направлении увеличения вероятности банкротства предприятия. Указанное поведение обусловлено сильным падением отношения оборотного капитала к величине всех активов.
Более существенное влияние на указанную динамику оказывает отношение финансового результата от продаж к величине всех активов. Падение этой величины обусловлено ростом всех активов и уменьшением прибыли от продаж и, в конце концов, появлением убытка. Поскольку данный показатель имеет максимальный вес в дискриминантной функции его влияние на вероятность банкротства наиболее ощутимо. Таким образом, можно сформировать рекомендации по снижению вероятности банкротства: уменьшить себестоимость продукции за счет привлечения новых, в том числе и инновационных технологий производства.
В исследовании разработана универсальная система взвешивания показателей, которая может быть использована для любых показателей, используемых для прогнозирования неплатежеспособности предприятия.
Построена модель применительно к российским условиям. Проведен отбор показателей, наиболее часто встречающиеся в моделях других исследователей, разработана модель и проверены ее "разделительные" способности на материалах российских предприятий.
В модель включены показатели: коэффициент покрытия; отношение рабочего капитала к активам; отношение чистой стоимости собственного капитала к общей величине задолженности; рентабельность продаж; рентабельность собственного капитала; рентабельность активов; коэффициент оборачиваемости активов; отношение денежного потока к краткосрочной задолженности.
На основе статистических данных по 17 российским предприятиям рассчитаны значения указанных выше коэффициентов. Из этих предприятий 6 классифицированы как банкроты, 11 - как благополучные. Для того, чтобы оценить насколько сильно различаются эти показатели у благополучных предприятий и предприятий-банкротов построены доверительные интервалы с уровнем значимости 95%.
Чтобы убедиться в том, что все показатели, включенные в рассмотрение, действительно необходимы в модели, проведен корреляционный анализ их взаимозависимости. Включать в модель тесно связанные друг с другом показатели нецелесообразно. Поэтому сформированы 3 модели:
Модель № 1=0,47К1+0,14К2+0,39К3
Модель № 2=0,62К4+0,38К5
Модель № 3=0,49К4+0,12К2+0,19К6+0,19К3,
где: К1 - Рабочий капитал к активам; К2 - Рентабельность собственного капитала; К3 - Денежный поток к задолженности; К4 - Коэффициент покрытия; К5 - Рентабельность активов; К6 - Рентабельность продаж.
Для определения критических значений моделей построены доверительные интервалы с уровнем ошибки 5%. Полученные результаты представлены в табл. 1.
Анализ данных моделей на основании данных рассматриваемых предприятий показал, что наименьшую ошибку имеет модель № 3.
Таблица 1
Доверительные интервалы
| Модель | Благополучные | Банкроты | Зона неопределенности |
| I | 0,08-0,16 | (-0,20)-(-0,08) | (-0,08)-0,08 |
| II | 1,07-1,54 | 0,35-0,49 | 0,49-1,07 |
| III | 0,92-1,36 | 0,25-0,38 | 0,38-0,92 |
Указанный выше подход апробирован на примере ОАО «Краснодарсельмаш».
В таблицах 2 и 3 приведены расчеты для ОАО «Краснодарсельмаш» показателей необходимых для расчета вероятности банкротства и расчеты дискриминантных функций для многофакторных моделей.
Таблица 2
Коэффициенты, входящие в модели
|
Коэффи- циенты |
Показатели | Значения | |||||
| 2000 г. | 2001 г. | 2002 г. | 2003 г. | 2004 г. | 2005 г. | ||
| К1 | Отношение рабочего капитала к активам | 0,232 | 0,322 | 0,223 | 0,077 | 0,060 | -0,108 |
| К2 | Рентабельность собственного капитала | 94,315 | 102,743 | -0,008 | -40,896 | -36,714 | -17,574 |
| К3 | Отношение денежного потока к краткосрочной задолженности |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |