Себестоимость продукции
Рассмотрим характер изменения себестоимости продукции под влиянием объема производства на конкретном примере:
Таблица 1. Зависимость общей суммы затрат и себестоимости единицы продукции от объема производства.
|
Объем производства продукции |
Себестоимость всего выпуска, тыс. у.е. |
Себестоимость единицы продукции, тыс. у.е. |
||||
|
Постоянные расходы |
переменные расходы |
всего |
Постоянные расходы |
переменные расходы |
всего |
|
|
500 |
50 |
40 |
90 |
100 |
80 |
180 |
|
1000 |
50 |
80 |
130 |
50 |
80 |
130 |
|
1500 |
50 |
120 |
170 |
33 |
80 |
113 |
|
2000 |
50 |
160 |
210 |
25 |
80 |
105 |
|
2500 |
50 |
200 |
250 |
20 |
80 |
100 |
Из таблицы видно, что общая сумма постоянных расходов в размере 50 тыс. у.е. является фиксированной для всех объемов производства. Абсолютная ее величина не изменяется с увеличением объемов производства продукции, однако на единицу продукции затраты уменьшаются пропорционально его росту: объем производства увеличился в 5 раз и постоянные расходы на единицу продукции уменьшились в 5 раз.
Таблица 2. Затраты на производство продукции.
|
Элемент затрат |
Сумма, тыс. у.е. |
Структура затрат, % |
||||
|
план |
факт |
+, - |
план |
факт |
+, - |
|
|
Материальные затраты |
28168 |
31746 |
3578 |
36,14 |
37,72 |
1,58 |
|
Зарплата |
20500 |
21465 |
965 |
26,3 |
25,5 |
-0,8 |
|
Отчисления в фонд социальной защиты |
6150 |
6440 |
290 |
7,89 |
7,65 |
-0,24 |
|
Амортизация основных средств |
3150 |
3500 |
350 |
4,04 |
4,16 |
0,12 |
|
Прочие производственные расходы |
15564 |
15967 |
403 |
19,96 |
18,97 |
-0,99 |
|
Итого производственных затрат |
73532 |
79118 |
5586 |
94,33 |
94,0 |
-0,33 |
|
Коммерческие расходы |
4420 |
5050 |
630 |
5,67 |
6,0 |
0,33 |
|
Полная себестоимость |
77952 |
84168 |
6216 |
100,0 |
100,0 |
|
|
В том числе: |
||||||
|
переменные расходы |
54567 |
59338 |
4771 |
70,0 |
70,5 |
0,5 |
|
постоянные расходы |
23385 |
24830 |
1445 |
30,0 |
29,5 |
-0,5 |
Как видно из таблицы, фактические затраты предприятия выше плановых на 6216 тыс. у.е. или на 8%. Перерасход произошел по всем видам и особенно по материальным затратам. Увеличилась сумма как переменных так и постоянных расходов. Изменилась и структура затрат: увеличилась доля и материальных затрат и амортизация основных средств, а доля зарплаты уменьшилась.
Таблица 3. Расчет влияния факторов на изменение суммы затрат на у.е. товарной продукции.
|
Затраты |
Сумма, тыс. у.е. |
Факторы изменеия затрат |
|||
|
объем выпуска продукции |
структура продукции |
переменные затраты |
постоянные затраты |
||
|
По плану на плановый выпуск продукции: |
77952 |
План |
План |
План |
План |
|
По плану, пересчитанному на фактический объем производства продукции: |
79372 |
Факт |
План |
План |
План |
|
По плановому уровню на фактический выпуск продукции: |
80640 |
Факт |
Факт |
План |
План |
|
Фактические при плановом уровне постоянных затрат: |
82723 |
Факт |
Факт |
Факт |
План |
|
Ф |
84168 |
Факт |
Факт |
Факт |
Факт |
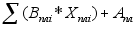
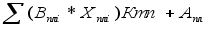
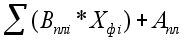
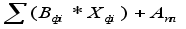
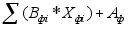 актические:
Из таблицы видно, что в связи с перевыполнением плана по выпуску товарной продукции в условно-натуральном выражении на 2,6% сумма затрат возросла на 1420 тыс.у.е.
За счет изменения структуры выпуска продукции сумма затрат так же возросла на 1268 тыс.у.е. (80640-79372). Это свидетельствует о том, что в общем выпуске продукции увеличилась доля затратоемкой продукции. Из-за повышения уровня удельных переменных затрат перерасход издержек на производство продукции составил 2083 тыс. у.е. (82723-80640). Постоянные расходы возросли по сравнению с планом на 1445 тыс. у.е. , что так же явилось одной из причин увеличения общей суммы затрат.
Таким образом, общая сумма затрат выше плановой на 6216 тыс. у.е. (84168-77952), или +8%, в том числе за счет перевыполнения плана по объему производства продукции и изменения ее структуры она возросла на 2688 тыс. у.е. (80640-77952), а за счет роста себестоимости продукции - на 3528 тыс. у.е. (84168-80640).
Следовательно фактическая себестоимость всей произведенной продукции в отчетном году выше плановой на 3528 тыс. у.е., или на 4,38%.
Таблица 4. Расчет влияния факторов на изменение суммы затрат на у.е. товарной продукции.
|
Затраты на у.е. товарной продукции у.е./100 |
Расчет |
Фактор |
||||
|
объем производства |
структура производства |
уровень удельных переменных затрат |
сумма постоянных затрат |
отпускные цены на продукцию |
||
|
План |
77952/96000=81,2 |
План |
План |
План |
План |
План |
|
Усл.1 |
79372/98500=81,17 |
Факт |
План |
План |
План |
План |
|
Усл.2 |
80640/100800=80,0 |
Факт |
Факт |
План |
План |
План |
|
Усл.3 |
82723/100800=82,06 |
Факт |
Факт |
Факт |
План |
План |
|
Усл.4 |
84168/100800=83,5 |
Факт |
Факт |
Факт |
Факт |
План |
|
Факт |
84168/104300=80,70 |
Факт |
Факт |
Факт |
Факт |
Факт |
|
общ.измен. |
80,7-81,2=-0,5 у.е./100 |
-0,03 |
-0,17 |
2,06 |
1,44 |
-2,8 |
Аналитические расчеты, приведенные в таблице 4., показывают, что предприятие уменьшило затраты на у.е. товарной продукции на 0,5 у.е./100 (80,7-81,2), в том числе за счет увеличения объема производства продукции на 0,03 у.е./100 (81,17-81,20); изменение структуры производства – на 1,17 у.е/100 (80,0-81,17); повышения оптовых цен на продукцию - на 2,8 у.е./100 (80,7-83,5). Остальные факторы (уровень удельных переменных затрат на единицу продукции, увеличение суммы постоянных расходов) вызвали повышение этого показателя соответственно на 2,06 и 1,44 у.е./100. На данном предприятии за счет повышения уровня оплаты труда, переоценки основных фондов, увеличения стоимости сырья, материалов, энергии сумма затрат возросла на 3255 тыс. у.е., а за счет ресурсоемкости на 303 тыс. у.е. Затраты на у.е. товарной продукции увеличились соответственно на 3,2 (3255/100800) и 0,3 (303/100800) у.е./100.
Заключение.
Себестоимость продукции является качественным показателем, характеризующим производственно-хозяйственную деятельность предприятия. Себестоимость отражает затраты предприятия на производство и сбыт продукции, выраженные в денежном измерении. Кроме этого, в себестоимости как в обобщающем экономическом показателе находят свое отражение все стороны деятельности предприятия: степень технологического оснащения производства и освоения технологических процессов; уровень организации производства и труда, степень использования производственных мощностей; экономичность использования материальных и трудовых ресурсов и другие условия и факторы, характеризующие производственно-хозяйственную деятельность.
Для комплексного анализа себестоимости продукции применяются специальные показатели, которые позволяют рассчитывать и анализировать затраты предприятия на весь объем произведенной товарной продукции, затраты на производство конкретного вида продукции, а также затраты предприятия на получение каждого рубля выручки.
С целью упрощения расчетов и для систематизации данных все затраты предприятия классифицируются. Причем данная классификация является универсальной для всех промышленных предприятий, могут изменяться лишь некоторые статьи в зависимости от специализации предприятия.
Наиболее важным моментом в изучении такого показателя, как себестоимость является рассмотрение факторов, влияющих на показатель и определение основных направлений по снижению себестоимости. От того, как решает предприятие данный вопрос зависит получение наибольшего эффекта с наименьшими затратами, рост накоплений, экономия трудовых, материальных и финансовых ресурсов. Себестоимость отражает большую часть стоимости продукции и зависит от изменения условий производства и реализации продукции. Поэтому существенное влияние на уровень затрат оказывают технико-экономические факторы производства. Это влияние проявляется в зависимости от изменений в технике, технологии, организации производства, в структуре и качестве продукции и от величины затрат на ее производство. Отсюда следует, что выявление резервов снижения себестоимости должно опираться на комплексный технико-экономический анализ работы предприятия: изучение технического и организационного уровня производства, использование производственных мощностей и основных фондов, сырья и материалов, рабочей силы, хозяйственных связей; а также всех составляющих себестоимости.
Систематическое снижение себестоимости обеспечивает не только рост прибыли предприятия, но и дает государству дополнительные средства как для дальнейшего развития общественного производства, так и для повышения материального благосостояния трудящихся.
Список используемой литературы.
1. Бухгалтерское приложение / № 9, февраль 1999.-98с.
2. Экономика предприятия Учебник. М. «ИНФРА-М» 2001г.-518с.
3. Баканов М.И.,Шеремет А.Д. Теория экономического анализа.-М.,"Финансы и статистика" 1999.-107с.
4. Кондратков. Бухгалтерский учет. М. 1999.-272с.
5. Карпова Т. П. Основы управленческого учета. М. 1998.-70с.
6. Кирьянова З.В. Теория бухгалтерского учета. М. 2001г.-206с.
7. Маркс К. Капитал III т. М. Изд.полит.литературы.1986г.-1076с.
8. Савицкая Г. В. Анализ хозяйственной деятельности предприятия. - 3-е изд. -Минск: Экоперспектива,1999.-498с
9. Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. Учебное пособие. -М.. «ИНФРА-М» 1999.-378с.
10. Яркина Т. В. Основы экономики предприятия: краткий курс. М. 1999.-56с.