Анализ финансового состояния организации
Аннотация
Данная курсовая работа по дисциплине «Экономический анализ» посвящена теме «Анализ финансового состояния организации».
Анализ финансового состояния организации – это расчет, интерпретация и оценка комплекса финансовых показателей, характеризующих различные стороны деятельности организации.
Работа выполнена на основании бухгалтерской отчетности (форма №1, форма №2) ОАО «Гусинобродское» (г. Новосибирск, ул. Гусинобродское шоссе, 70) на 31 декабря 2003г.
В первой части работы проводится анализ баланса предприятия, анализ текущей ликвидности и рыночной устойчивости предприятия.
Во второй части работы проводится оценка вероятности банкротства.
Третья часть работы посвящена оценке эффективности производственно-финансовой деятельности организации, в частности, анализу рентабельности и деловой активности предприятия.
Содержание
Введение
1. Оценка финансовой устойчивости организации
1.1 Экономическая интерпретация активов и пассивов предприятия
1.2 Анализ текущей ликвидности организации
1.3 Анализ рыночной устойчивости организации
2. Оценка вероятности банкротства
3. Комплексная оценка эффективности производственно-финансовой деятельности организации
3.1 Анализ рентабельности
3.2 Анализ деловой активности
Заключение
Список литературы
Введение
В современных экономических условиях деятельность каждого хозяйствующего субъекта является предметом внимания обширного круга участников рыночных отношений, заинтересованных в результатах его функционирования.
Чтобы обеспечить выживаемость предприятия в современных условиях, управленческому персоналу необходимо, прежде всего, на основании доступной отчетно-учетной информации, уметь реально оценивать финансовое состояние предприятия с тем, чтобы выявлять:
эффективность проведения хозяйственных операций;
уровень платежеспособности предприятия;
уровень инвестиционной привлекательности предприятия;
тенденции и закономерности в развитии предприятия за какой-либо период;
«узкие» места, отрицательно влияющие на финансовое состояние предприятия;
резервы, которые предприятие моет использовать для улучшения финансового состояния.1
Анализ финансового состояния – это расчет, интерпретация и оценка комплекса финансовых показателей, характеризующих различные стороны деятельности организации.
Цель анализа – получение информации, необходимой дл япринятия управленческих решений:
Внутренними пользователями информации (админитсрация организации) – о корректировке финансовой политики предприяти,
Внешними пользователями – о реализации конкретных планов фв отношении к данному предприятию (приобретение, инвестирование, заключение контрактов и т.п.)
Результатом проведения анализа для внутреннего пользователя является комплекс управленческих решений – сочетание различных мер, направленных на оптимизацию состояния предприятия, который пересматривается под влиянием изменений макро- и микроэкономической среды.
Каждое предприятие является субъектом рыночных отношений и входит в круг интересов других фирм. К числу последних относятся поставщики, кредиторы и инвесторы. Исследование предприятия сторонними фирмами касается, в основном, реализации конкретных планов в отношении данного предприятия. В этом случае говорят, что информация финансового анализа предназначена для внешних пользователей.
Все это и определяет важность экономического анализа предприятия и темы данной работы, которая имеет «неугасающую», актуальность, поскольку эффективное управление предприятием невозможно без постоянного мониторинга, диагностики и оценки рациональности и эффективности финансово-хозяйственной деятельности предприятия. Поэтому изучение методов анализа имеют очень большое значение как в рамках научной деятельности, так и для специалистов организаций (то сеть в прикладном аспекте). Подтверждение актуальности темы можно найти и в том, что в настоящий момент существует большое количество экономической литературы по данному вопросу, которое подтверждает интерес к теме.
Для проведения указанных направлений анализа необходимо овладеть современными методами и приемами экономического анализа, познакомиться с передовыми методиками зарубежных и отечественных экономистов, изучить специальную литературу.
Цель данной работы состоит в проведении анализа финансового состояния предприятия по бухгалтерской отчетности и направлений, по которым необходимо вести работу по улучшению деятельности предприятия.
Для реализации поставленной цели необходимо решить следующие задачи:
изучить теоретическую информацию по вопросам анализа финансового состояния организации;
провести различные виды анализа для предприятия ОАО «Гусинобродское»;
разработать рекомендации по улучшению деятельности предприятия в аспекте исследуемой темы.
В ходе данной работы использовались следующие основные методы анализа:
горизонтальный или анализ тенденций, при котором показатели сравниваются с аналогичными за другие периоды;
вертикальный (глубинный), при котором исследуется структура показателей путем постепенного «спуска» на более низкие уровни детализации;
факторный анализ – анализ влияния отдельных элементов финансовой деятельности предприятия на основные экономические показатели.2
Объектом исследования данной курсовой работы является деятельность ОАО «Гусинобродское» (г. Новосибирск, ул. Гусинобродское шоссе, 70).
Предметом исследования является финансово-хозяйственная деятельность предприятия, отраженная в его годовой бухгалтерской отчестности.
В процессе подготовки работы использовались материалы бухгалтерской отчетности, а также был проведен анализ литературы по исследуемой теме.
1. Оценка финансовой устойчивости организации
1.1 Экономическая интерпретация активов и пассивов предприятия
Экономическая интерпретация активов и пассивов проводится в форме предварительного анализа баланса предприятия (табл. 1).
Цель анализа баланса – охарактеризовать структуру имущества организации и источников его финансирования.
С управленческой точки зрения, анализ баланса позволяет получить информацию для характеристики сбытовой и заготовительной политик организации, условий взаимоотношений организации с поставщиками и покупателями (включая характеристику задолженности по ранее привлеченным кредитам, перед бюджетом и персоналом).3
Валюта баланса в целом уменьшилась на 13%, в абсолютном выражении – на 2 072 тыс. руб.
К концу периода существенно изменилась структура активов предприятия. В начале периода соотношение внеоборотных и оборотных активов составляло 11% и 89%, к концу периода – 24% и 76%. Изменения во внеоборотных активах произошли за счет увеличения размера средств, вложенных в основные средства (на 67% и 1 007 тыс. руб.), и увеличения незавершенного строительства в 3 раза (на 625 тыс. руб.). Изменения в оборотных активах произошли за счет существенного снижения краткосрочной дебиторской задолженности (на 65%, т.е. 4 441 тыс. руб.). На 10% увеличились запасы денежных средств.
На 76% снизилась величина краткосрочных финансовых вложений.
Пассивы предприятия формируются лишь наполовину из собственных средств (на 44% в начале периода и на 31% в конце периода).
Таблица 1. Предварительный анализ баланса предприятия.
| Показатели | на н.г. | на к.г. | Уд. вес на н. года | Уд вес на к.г. | Абсолютн. откл. | Темп роста | ||
| в разделе | к валюте | в разделе | к валюте | |||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||||
| Основные средства | 1505 | 2512 | 0,865938 | 0,093693582 | 0,74496 | 0,179543993 | 1007 | 1,67 |
| Незавершенное строительство | 233 | 858 | 0,134062 | 0,014505385 | 0,25445 | 0,061325138 | 625 | 3,68 |
| Отложенные налоговые активы | 0 | 2 | 0 | 0 | 0,00059 | 1,42949E-04 | 2 | |
| Итого по разделу I | 1738 | 3372 | 1 | 0,108198967 | 1 | 0,241012079 | 1634 | 1,94 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||||||||
| Запасы | 447 | 650 | 0,031204 | 0,027827928 | 0,06121 | 0,046458438 | 203 | 1,45 |
| в том числе: | ||||||||
| сырье, материалы и другие аналогичные ценности | 251 | 334 | 0,017522 | 0,015625973 | 0,03145 | 0,023872489 | 83 | 1,33 |
| расходы будущих периодов | 196 | 316 | 0,013682 | 0,012201955 | 0,02976 | 0,022585948 | 120 | 1,61 |
| Налог на добавленную стоимость по приобретенным ценностям | 82 | 303 | 0,005724 | 0,005104899 | 0,02853 | 0,021656779 | 221 | 3,7 |
| Дебиторская задолж-ть (платежи по которой ожидаются менее чем через 12 мес. после отч. даты) | 6880 | 2439 | 0,480279 | 0,428313516 | 0,22968 | 0,174326353 | -4441 | 0,35 |
| в том числе покупатели и заказчики | 4397 | 23 | 0,306946 | 0,27373467 | 0,00217 | 0,001643914 | -4374 | 0,01 |
| Краткосрочные финансовые вложения | 467 | 114 | 0,0326 | 0,029073025 | 0,01074 | 0,008148095 | -353 | 0,24 |
| Денежные средства | 6449 | 7113 | 0,450192 | 0,401481666 | 0,66984 | 0,508398256 | 664 | 1,1 |
| Итого по разделу II | 14325 | 10619 | 1 | 0,891801033 | 1 | 0,758987921 | -3706 | 0,74 |
| БАЛАНС | 16063 | 13991 | 1 | 1 | -2072 | 0,87 | ||
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||||||
| Уставной капитал | 132 | 132 | 0,018879 | 0,008217643 | 0,03062 | 0,009434637 | 0 | 1 |
| Резервный капитал | 214 | 214 | 0,030606 | 0,013322542 | 0,04964 | 0,015295547 | 0 | 1 |
| Нераспределенная прибыль (непокрытый убыток) | 6646 | 3965 | 0,950515 | 0,413745876 | 0,91974 | 0,283396469 | -2681 | 0,6 |
| Итого по разделу III | 6992 | 4311 | 1 | 0,435286061 | 1 | 0,308126653 | -2681 | 0,62 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||
| Отложенные налоговые обязательства | 0 | 8 | ||||||
| Итого по разделу IV | 0 | 8 | - | - | - | - | - | - |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||
| Займы и кредиты | - | - | - | - | - | - | - | - |
| Кредиторская задолженность | 9071 | 8915 | 1 | 0,564713939 | 0,92173 | 0,63719534 | -156 | 0,98 |
| в том числе: | ||||||||
| поставщики и подрядчики | 8 | 32 | 0,000882 | 0,000498039 | 0,00331 | 0,002287185 | 24 | 4 |
| задолженность перед персоналом орг-ции | 0 | 3 | 0 | 0 | 0,00031 | 0,000214424 | 3 | - |
| задолженность перед гос. внебюджетными фондами | - | - | - | - | - | - | - | - |
| задолженность по налогам и сборам | 316 | 390 | 0,034836 | 0,019672539 | 0,04032 | 0,027875063 | 74 | |
| прочие кредиторы | 8747 | 8490 | 0,964282 | 0,544543361 | 0,87779 | 0,606818669 | -257 | 0,97 |
| Доходы будущих периодов | 0 | 757 | 0 | 0 | 0,07827 | 0,054106211 | 757 | - |
| Итого по разделу V | 9071 | 9672 | 1 | 0,564713939 | 1 | 0,691301551 | 601 | 1,07 |
| БАЛАНС | 16063 | 13991 | 1 | 1 | -2072 | 0,87 | ||
Структура собственных средств формируется за счет нераспределенной прибыли на 95% в начале периода и 92% - в конце.
Величина нераспределенной прибыли к конку периода снижается на 40%. Этим в целом и объясняется общее уменьшение валюты баланса к конку периода.
Предприятие не имеет долгосрочных и краткосрочных займов и кредитов.
Около половины пассивов предприятия формируются за счет кредиторской задолженности, которая в свою очередь на 90% состоит из задолженности перед прочими кредиторами.
В целом структура и размер краткосрочных обязательств к концу периода существенно не меняется.
1.2 Анализ текущей ликвидности организации
Анализ ликвидности баланса.
Цель анализа ликвидности – оценить способность предприятия своевременно в полном объеме выполнять краткосрочные обязательства за счет текущих активов.
Ликвидность баланса – это степень покрытия обязательств предприятия такими активами, срок превращения которых в денежные средства соответствует сроку погашения обязательств.
Платежеспособность предприятия – это его способность погасить свои обязательства при наступлении оговоренного срока, независимо от источников покрытия.4
Таблица 2. Группировка баланса для анализа ликвидности.
| Группы актива баланса по степени ликвидности | Группы пассива баланса по срочности оплаты | ||||
|
Наиболее ликвидные активы (НЛА): Краткосрочные финансовые вложения; Денежные средства. |
А1 | і | П1 |
Наиболее срочные обязательства (НСО): Кредиторская задолженность. |
|
|
Быстро реализуемые активы (БРА): Краткосрочная дебиторская задолженность; Прочие оборотные активы. |
А2 | і | П2 |
Краткосрочные обязательства (КО): Краткосрочные обязательства за минусом кредиторской задолженности, доходов будущих периодов и резервов предстоящих расходов. |
|
|
Медленно реализуемые активы (МРА): Налог на добавленную стоимость по приобретенным ценностям; Запасы предприятия. |
А3 | і | П3 |
Долгосрочные обязательства (ДО): Долгосрочные обязательства. |
|
|
Трудно реализуемые активы (ТРА): Внеоборотные активы; Долгосрочная дебиторская задолженность. |
А4 | Ј | П4 |
Постоянные пассивы (ПП): Капитал и резервы; Доходы будущих периодов; Резервы предстоящих расходов. |
|
Для признания текущей ликвидности данные неравенства должны выполняться.
Таблица 3. Анализ ликвидности баланса.
| Актив | Значение | Пассив | Значение | Платежный излишек/недостаток | |||
| На н.п. | На к.п. | На н.п. | На к.п. | На н.п. | На к.п. | ||
| А1 | 6916 | 7227 | П1 | 9071 | 8915 | -2155 | -1688 |
| А2 | 6880 | 2439 | П2 | 0 | 0 | 6880 | 2439 |
| А3 | 529 | 953 | П3 | 0 | 0 | 529 | 953 |
| А4 | 1738 | 3372 | П4 | 6992 | 5068 | -5254 | -1696 |
Выводы
Нельзя признать, что предприятия обладает абсолютной текущей ликвидностью, поскольку первое неравенство не выполняется, то есть наиболее срочные обязательства превышают наиболее ликвидные активы, причем значительно в начале периода – на 31%. К концу периода платежный недостаток уменьшается до 23%.
Краткосрочных и долгосрочных обязательств предприятие не имеет.
Постоянные пассивы значительно превышают трудно реализуемые активы, однако к концу периода платежный излишек уменьшается в 3 раза. Это объясняется увеличением капитальных затрат предприятия (вложения в основные средства и незавершенное строительство).
2. Основные коэффициенты ликвидности
1 Коэффициент абсолютной ликвидности
КАЛн
=
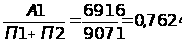
КАЛк
=
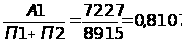 .
КАЛ выражает, какую часть краткосрочных обязательств можно немедленно погасить за счет наиболее ликвидных средств. КАЛ > 0,25.
Коэффициент абсолютной ликвидности предприятия значительно превышает нормативный уровень, что говорит о здоровом финансовом состоянии и ликвидности предприятия, причем к концу периода ситуация улучшается.
2 Коэффициент общей платежеспособности
КОПн
=
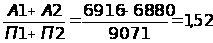
КОПк
=
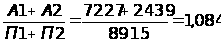 .
КОП выражает, какую часть краткосрочных обязательств предприятие сможет погасить при условии своевременного проведения расчетов с дебиторами. КОП > 0,8.
Коэффициенты общей платежеспособности предприятия как в начале, так и в конце периода превышают нормативный уровень. Однако, в конце периода значение коэффициента сильно снижается. Это можно объяснить значительным сокращением величины НДС по приобретенным ценностям.
3 Коэффициент текущей ликвидности
КТЛн
=
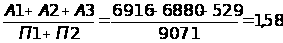
КТЛк
=
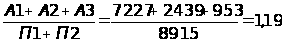 .
КТЛ показывает, сколько рублей, вложенных в оборотные средства, приходится на 1 руб. текущих обязательств. КТЛ > 1.
КТЛ предприятия превышает нормативное значение. Но, опять же, к концу периода ситуация меняется в худшую сторону, поскольку у предприятия наблюдается в целом уменьшение величины оборотных активов.
Выводы
По абсолютным показателям баланс предприятия нельзя признать абсолютно ликвидным, однако в целом ситуация не вызывает опасений, к тому же к концу платежный недостаток по наиболее срочным обязательствам уменьшается. Все остальные обязательства в значительной мере покрываются активами предприятия.
Все относительные показатели ликвидности и платежеспособности предприятия свидетельствует о благополучном финансовом состоянии, поскольку значения показателей выше нормативных, при которых предприятие признается ликвидным и платежеспособным.
Необходимо обратить внимание на снижение платежеспособности и ликвидности к концу периода. Это можно объяснить одновременным снижением уровня оборотных активов и незначительным увеличением краткосрочных обязательств. (Можно предположить, что предприятие вкладывает средства в обновление основных производственных фондов).
Ситуация далека от кризисной и даже предкризисной, но наметилась тенденция в сторону ухудшения показателей ликвидности и платежеспособности.
Анализ рыночной устойчивости организации
Цель анализа устойчивости – оценить способность предприятия погашать свои обязательства и сохранять свои права владения предприятием в долгосрочной перспективе.
Способность предприятия погашать обязательства в долгосрочной перспективе определяется соотношением собственных и заемных средств и их структурой.
1. Анализ абсолютных показателей.
При анализе абсолютных показателей устойчивости предприятия подсчитывается три показателя:
Излишек собственных источников формирования запасов и затрат;
Излишек собственных долгосрочных источников формирования запасов и затрат;
Излишек общей величины источников формирования запасов и затрат.
Если все показатели имеют положительное значение, то предприятие имеет абсолютный тип финансовой устойчивости.
Таблица 4. Анализ финансовой устойчивости.
| Показатель | на н.г. | на к.г. | Изменение | |
| 1 | Собственные средства | 6992 | 5068 | -1924 |
| 2 | Внеоборотные активы | 1738 | 3372 | 1634 |
| 3 | СОС | 5254 | 1696 | -3558 |
| 4 | Долгосрочные обязательства | 0 | 0 | 0 |
| 5 | Собственные и долгосрочные источники формирования запасов и затрат | 5254 | 1696 | -3558 |
| 6 | Краткосрочные кредиты и займы | 0 | 0 | 0 |
| 7 | Общая величина источников формирования запасов и затрат | 5254 | 1696 | -3558 |
| 8 | Запасы и затраты | 529 | 953 | 424 |
| 9 | Излишек собственных источников формирования запасов и затрат | 4725 | 743 | -3982 |
| 10 | Излишек собственных долгосрочных источников формирования запасов и затрат | 4725 | 743 | -3982 |
| 11 | Излишек общей величины источников формирования запасов и затрат | 4725 | 743 | -3982 |
| 12 | Трехкомпонентный показатель финансовой устойчивости | (+;+;+) | ||
Предприятие имеет абсолютный тип финансовой устойчивости по абсолютным показателям как в начале отчетного периода, так и в конце. Наблюдается излишек средств формирования активов предприятия, но к концу периода он уменьшается. Наблюдается увеличение внеоборотных активов, запасов и затрат.
2. Анализ относительных показателей.
1. Коэффициент автономии:
Интегральным показателем, характеризующим финансовую устойчивость организации, является коэффициент автономии.
КАн =
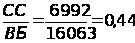
КАк =
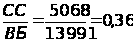
Коэффициент автономии характеризует зависимость предприятия от заемных источников, выражает, какую часть составляют собственные средства в общей сумме источников финансирования. КА > 0,5.
КА предприятия не достигает нормативного значения и уменьшается к концу периода.
Для финансово устойчивого предприятия коэффициент автономии в идеальном случае должен быть больше единицы. С экономической точки зрения это означает, что в случае если кредиторы потребуют свои средства одновременно, предприятие, реализовав активы, сможет расплатиться по обязательствам и сохранить за собой права владения предприятием.
2 Коэффициент финансовой устойчивости:
КФУн
=
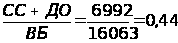
КФУк
=
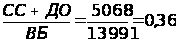
КФУ показывает, какая часть имущества организации формируется за счет долгосрочных источников формирования (перманентного капитала). В данном случае КФУ совпадает с КА.
3. Коэффициент соотношения заемных и собственных средств:
КЗССн
=
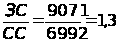
КЗССк
=
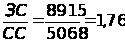
КЗСС выражает, сколько заемных средств предприятия приходится на 1 руб. вложенных в активы собственных средств. КЗСС < 1.
КЗСС предприятия больше нормативного значения и увеличивается к концу периода. Это говорит о том, что предприятие не обеспечено собственными средствами в достаточной степени.
4. Коэффициент маневренности:
КМн =
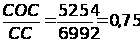
КМк =
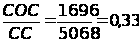 .
КМ указывает на мобильность в использовании собственных средств предприятия, выражает, какая часть собственных средств предприятия находится в мобильной форме. Данный коэффициент удовлетворяет условиям финансовой устойчивости, а именно, КМ > 0,5, в начале периода. В конце отчетного периода этот коэффициент снизился.
5. Коэффициент соотношения мобильных и иммобилизованных активов:
КМИн
=
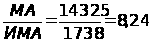 КМИк =
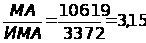
КМИ выражает, сколько мобильных средств предприятия приходится на 1 руб. иммобилизованных активов. В начале отчетного периода мобильные средства превосходят иммобилизованные в 8,24 раз, в конце – в 3,15.
6. Коэффициент обеспеченности собственными средствами:
КОССн
=
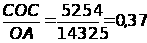
КОССк
=
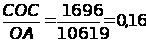
КОСС характеризует наличие собственных средств, необходимых для финансовой устойчивости предприятия. При КОСС > 0,5 предприятие считается финансово устойчивым, поэтому можно сделать вывод о том, что исследуемой предприятие не имеет достаточной финансовой устойчивости, причем тенденция имеет направление в сторону ухудшения, так как к концу периода показатель КОСС снизился.
7. Коэффициент обеспеченности запасов и затрат собственными источниками формирования:
КОЗСИФн
=
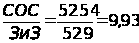
КОЗСИФн
=
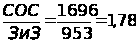 .
КОЗСИФ показывает, какая часть запасов и затрат формируется за счет собственных источников. В данном случае запасы и затраты полностью формируются за счет собственных средств, размер которых в начале отчетного периода превышает размер запасов и затрат более, чем в 9 раз, а в конце – в 1,78 раза.
Выводы
Предприятие имеет абсолютный тип финансовой устойчивости по абсолютным показателям как в начале отчетного периода, так и в конце. Наблюдается излишек средств формирования активов предприятия, но к концу периода он уменьшается.
По относительным показателям предприятие не обладает абсолютной финансовой устойчивостью, поскольку формирование его оборотных активов в недостаточной степени обеспечено собственными средствами. Однако размер собственных средств значительно превышает размер запасов, что позволяет сделать вывод о том, что заемные средства предприятия тратятся на погашение дебиторской задолженности в начале периода и на вложения в основные производственные фонды – в конце.
Оценка вероятности банкротства
Все системы прогнозирования банкротства, разработанные зарубежными и российскими авторами, включают в себя несколько (от двух до семи) ключевых показателей, характеризующих финансовое состояние коммерческой организации. На их основе в большинстве из названных методик рассчитывается комплексный показатель вероятности банкротства с весовыми коэффициентами у индикаторов.
Наиболее простой из методик диагностики банкротства является двухфакторная математическая модель, при построении которой учитывается всего два показателя: коэффициент текущей ликвидности и удельный вес заёмных средств в пассивах. На основе статистической обработки данных по выборке фирм в странах с рыночной экономикой были выявлены весовые коэффициенты для каждого из этих факторов. Для США данная модель выглядит следующим образом:
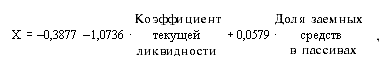
если Х > 0,3, то вероятность банкротства велика;
если — 0,3 <Х< 0,3, то вероятность банкротства средняя;
если Х < — 0,3, то вероятность банкротства мала;
если Х = 0, то вероятность банкротства равна 0,5.
Оценим вероятность банкротства на исследуемом предприятии.
Хн = -0,3877 – 1,0736*1,58 + 0,0579*9071/16063 = -2,05
Хк = -0,3877 – 1,0736*1,19+0,0579*8915/13991 = -1,63
Так как значения и на конец и на начало года меньше -0,3. вероятность банкротства данного предприятия мала.
Наиболее точными в условиях рыночной экономики являются многофакторные модели прогнозирования банкротства, которые обычно состоят из пяти-семи финансовых показателей. В практике зарубежных финансовых организаций для оценки вероятности банкротства наиболее часто используется так называемый «Z-счёт» Э. Альтмана, который представляет собой пятифакторную модель, построенную по данным успешно действующих и обанкротившихся промышленных предприятий США. Итоговый коэффициент вероятности банкротства Z рассчитывается с помощью пяти показателей, каждый из которых был наделён определённым весом, установленным статистическими методами:
Z-счёт = 1,2 х К1 + 1,4 х К2 + 3,3 х К3 + 0,6 х К4 + К5,
где К1 — доля чистого оборотного капитала в активах;
К2 — отношение накопленной прибыли к активам;
К3 — рентабельность активов;
К4 — отношение рыночной стоимости всех обычных и привилегированных акций предприятия к заёмным средствам;
К5 — оборачиваемость активов.
В зависимости от значения «Z-счёта» по определённой шкале производится оценка вероятности наступления банкротства в течение двух лет:
если Z <1 ,81, то вероятность банкротства очень велика;
если 1,81 < Z < 2,675, то вероятность банкротства средняя;
если Z = 2,675, то вероятность банкротства равна 0,5.
если 2,675 < Z < 2,99, то вероятность банкротства невелика;
если Z > 2,99, то вероятность банкротства ничтожна.
Z-счёт начало года =1,2* (10706/14325)+ 1,4*6646/14325+3,3*2646/14325+0,000581 = 0,89+0,65+0,61+0,000581 = 2,15
Z-счёт конец года =1,2*(10619/10619) + 1,4*3965/10619+3,3*4557/10619+0,0098 = 1,2+0,52+1,416+0,0098 = 3,14
Таким образом, видно, что и по модели Альтмана вероятность банкротства предприятия в начале года невелика, а в конце года ничтожна.
Можно говорить об абсолютной финансовой устойчивости предприятия.
3. Комплексная оценка эффективности производственно-финансовой деятельности организации
3.1 Анализ рентабельности
Цель анализа рентабельности – оценить способность предприятия приносить доход на вложенный в предприятие каптал.
От уровня рентабельности зависит инвестиционная привлекательность организации, величина дивидендных выплат.
1. Предварительный анализ финансовых результатов.
Таблица 5. Предварительный анализ финансовых результатов.
| Показатели | о.п. | п.п. | Абсолютн. Откл. | уд. вес в выручке | отклонение по уд. весам | ||
| о.п. | п.п. | ||||||
| Доходы и расходы по обычным видам деятельности | |||||||
| 1 | Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 2646 | 4557 | -1911 | 1 | 1 | 0 |
| 2 | Себестоимость проданных товаров, продукции, работ, услуг | 2422 | 7010 | -4588 | 0,915344 | 1,538293 | -0,622948821 |
| 3 | Валовая прибыль | 224 | -2453 | 2677 | 0,084656 | -0,53829 | 0,622948821 |
| 4 | Прибыль (убыток) от продаж | 224 | -2453 | 2677 | 0,084656 | -0,53829 | 0,622948821 |
| Прочие доходы и расходы | |||||||
| 5 | Прочие операционные доходы | 266 | 16675 | -16409 | - | - | - |
| 6 | Прочие операционные расходы | 356 | 16515 | -16159 | - | - | - |
| 7 | Внереализационные доходы | 217 | 10 | 207 | - | - | - |
| 8 | Внереализационные расходы | 238 | 15 | 223 | - | - | - |
| 9 | Чрезвычайные расходы | 0 | 48 | -48 | - | - | - |
| 10 | Прибыль (убыток) до налогообложения | 113 | -2346 | 2459 | - | - | - |
| 11 | Текущий налог на прибыль | 49 | 0 | 49 | - | - | - |
| 12 | Чистая прибыль (убыток) отчетного периода | 162 | -2346 | 2508 | - | - | - |
Факторный анализ прибыли.
2.1. Расчет влияния фактора «Выручка».
2.1.1. расчет влияния фактора количества проданной продукции.
а) определение выручки в сопоставимых ценах:
В’ =
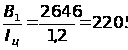 .
б) изменение выручки за счет влияния цен:
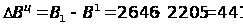 .
в) изменение выручки за счет количества проданной продукции:
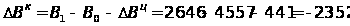 .
г)
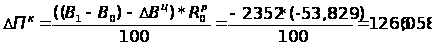 .
2.1.2. расчет влияния фактора цены:
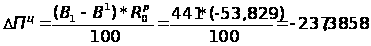 .
2.2. Расчет влияния фактора «Себестоимость»:
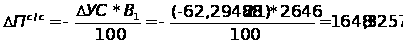 .
Таблица 6. Сводная таблица влияния факторов на прибыль отчетного периода.
| Факторы | Сумма, руб. | |
| 1 | Влияние количества продукции | 1266,058 |
| 2 | Влияние цен | -237,38589 |
| 3 | Влияние себестоимости | 1648,3257 |
| 4 | Влияние на прибыль от продаж | 2676,9979 |
| 5 | Прочие операционные доходы | -16409 |
| 6 | Прочие операционные расходы | -(-16159) |
| 7 | Внереализационные доходы | 207 |
| 8 | Внереализационные расходы | (223) |
| 9 | Чрезвычайные расходы | -(-48) |
| 10 | Влияние на прибыль отч. периода до налогообложения | 2458,997 |
3. Показатели рентабельности.
Рентабельность продаж
R=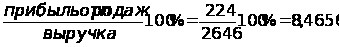 %.
Рентабельность производственной деятельности:
R=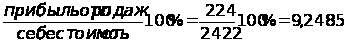 %.
Рентабельность капитала:
R=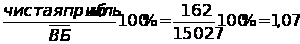 %.
Рентабельность собственного капитала:
R=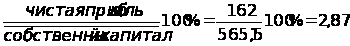 %.
Рентабельность перманентного капитала:
R=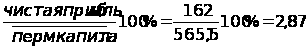 %.
3.2 Анализ деловой активности
Показатели оборачиваемости.
Цель анализа оборачиваемости – оценить способность предприятия приносить доход путем совершения оборота «Деньги – Товар - Деньги».
Анализ оборачиваемости позволяет дополнить исследования структуры баланса по вопросам характеристики сложившихся в организации условий материального снабжения, сбыта готовой продукции, условий расчетов с покупателями и поставщиками.
При проведении анализа оборачиваемости предприятия используются показатели, которые носят название коэффициенты оборачиваемости.
Рост коэффициента оборачиваемости в динамике свидетельствует о повышении эффективности использования имущества с точки зрения извлечения дохода (прибыли). Скорость оборота активов находится в прямой связи с показателями рентабельности.
Анализ динамики изменения показателей оборачиваемости позволяет получить информацию, характеризующую эффективность работы предприятия. Однако, абсолютная величина коэффициента оборачиваемости трудноинтерпретируема.
Например, если в течение года коэффициент оборачиваемости текущих активов увеличился с 1,4 до 2, то это положительная тенденция. Однако сложно сказать, является ли величина, равная 2, оптимальным, допустимым или критическим для предприятия показателем оборачиваемости.
С точки зрения экономической интерпретации, более информативными являются периоды оборота активов и пассивов, которые рассчитываются в днях. Наибольший интерес представляет расчет периодов оборота текущих активов и текущих пассивов, так как он позволяет характеризовать принципы управления оборотным капиталом организации (условия материального снабжения, сбыта, условий взаиморасчетов с покупателями и поставщиками).
Период оборота каждого из элементов текущих активов отражает продолжительность периода (в днях), в течение которого деньги «связаны» в данном виде активов.
Периоды оборота отдельных элементов текущих активов и текущих пассивов имеют реальную экономическую интерпретацию (табл. 7).
Таблица 7. Экономическая интерпретация периода оборота некоторых элементов текущих активов и текущих пассивов.
| Элементы текущих активов/пассивов | Экономическая интерпретация периода оборота |
| Авансы поставщикам | Срок предоплаты получаемого сырья и материалов |
| Материальные запасы |
Средняя периодичность закупки материалов (возобновления запасов материалов на складе) Средняя продолжительность хранения материалов на складе |
| Незавершенное производство | Средняя продолжительность цикла производства продукции |
| Готовая продукция |
Периодичность отгрузки готовой продукции покупателям Средний срок хранения готовой продукции на складе |
| Дебиторская задолженность (выставленные счета) |
Средний срок оплаты покупателями выставленных счетов за отгруженную продукцию Продолжительность отсрочки платежей, предоставляемой покупателям |
| Кредиторская задолженность (предъявленные счета) |
Средний срок оплаты предприятием счетов поставщиков за поставленные материалы и услуги Средняя продолжительность отсрочки платежей за поставленные материалы и услуги |
| Авансы покупателей | Средний срок предоплаты продукции (работ, услуг) покупателями и заказчиками |
|
|
Средний период отсрочки по уплате налогов и выплате заработной платы5 |
 Устойчивые
пассивы
1.1. Коэффициент оборачиваемости капитала:
Ок=
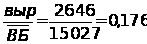 .
1.2. Коэффициент оборачиваемости оборотных активов:
Ооа=
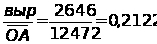 .
1.3. Коэффициент оборачиваемости запасов:
ОЗиЗ=
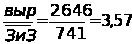 .
1.4. Коэффициент оборачиваемости дебиторской задолженности:
ОДЗ=
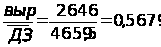 .
1.5. Коэффициент оборачиваемости кредиторской задолженности:
ОКЗ=
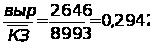 .
2. Показатели фондоотдачи.
2.1. Фондоотдача внеоборотных активов:
FоВА=
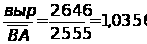 .
2.2 Фондоотдача основных средств:
FоОС=
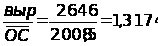 .
3. Показатели периода оборота.
3.1. Период оборачиваемости капитала:
Тк=
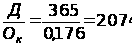 .
3.2. Период оборачиваемости оборотных активов:
ТОА=
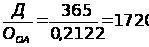 .
3.3 Период оборачиваемости запасов:
ТЗиЗ=
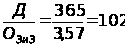 .
3.4. Период оборачиваемости дебиторской задолженности:
ТДЗ=
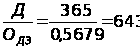 .
3.5. Период оборачиваемости кредиторской задолженности:
ТКЗ=
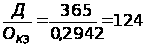 .
Заключение
В ходе данной работы был проведен анализ финансового состояния ОАО «Гусинобродское». Анализ проводился по следующим направлениям:
предварительный анализ отчетности предприятия (бухгалтерского баланса);
анализ финансовой устойчивости предприятия;
анализ платежеспособности предприятия;
анализ ликвидности баланса;
анализ деловой активности предприятия;
анализ финансовых результатов.
Валюта баланса предприятия в целом уменьшилась на 13%. К концу периода существенно изменилась структура активов предприятия. В начале периода соотношение внеоборотных и оборотных активов составляло 11% и 89%, к концу периода – 24% и 76%. Изменения во внеоборотных активах произошли за счет увеличения размера средств, вложенных в основные средства, и увеличения незавершенного строительства. Изменения в оборотных активах произошли за счет существенного снижения краткосрочной дебиторской задолженности (на 65%). На 10% увеличились запасы денежных средств.
Пассивы предприятия формируются лишь наполовину из собственных средств (на 44% в начале периода и на 31% в конце периода).
Структура собственных средств формируется за счет нераспределенной прибыли на более, чем на 90%. Величина нераспределенной прибыли к конку периода снижается на 40%.