Анализ эффективности использования основных фондов
Из таблицы 1 следует, что основную долю в структуре ОПФ типографии занимает имущество со сроком полезного использования свыше 30 лет, т.е. это основные средства входящие в десятую классификационную группу, а именно: здание типографии, кирпичный склад и здание общежития. В отчетном 2002 году общая стоимость основных фондов этой группы уменьшилась по сравнению с 2001 годом на 21721 рубль за счет ликвидации забора железобетонных плит.
Общая стоимость основных производственных фондов четвертой группы, включающей в себя транспортные средства, в отчетном году увеличилась на 47900 руб., в результате приобретения предприятием еще одного автомобиля ГАЗ Р-20-ВВ. Это также повлекло за собой положительное изменение в общей структуре основных производственных фондов.
В пятой классификационной группе, включающей производственный инвентарь, гидравлическое оборудование, наборное и печатное оборудование, произошли незначительные изменения, связанные с приобретением одного дополнительного универсального места наборщика, кассореала, линотипа 2Н-140 и одного цинкорубильного станка, но т.к. их балансовая стоимость невелика по сравнению с общей стоимостью основных фондов. Это привело лишь к незначительному повышению их доли в общей структуре основных производственных фондов. По гидравлическому оборудованию никаких изменений не произошло, зато удельный вес печатного оборудования значительно увеличился за счет приобретения типографией одного ромайора и одного компьютера, общей стоимостью 68056 рублей.
Всего стоимость основных фондов в 2002 году увеличилась на 104243 руб. за счет приобретения всех выше перечисленных средств (абсолютный приоритет).
Отношение между величиной основных фондов 2002 года и 2001 года называется темпом роста и составляет:
для 10-ой группы основных фондов:
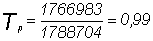
для 4-ой группы основных фондов:
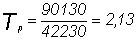
для 5-ой группы основных фондов:
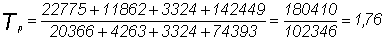
в целом по предприятию:
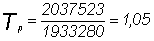
Отношение абсолютного прироста к базисному году называется темпом прироста и составляет:
1) для 10-ой группы основных фондов:
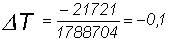 или
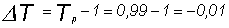
2) для 4-ой группы основных фондов:
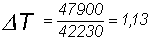 или
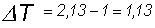
3) для 5-ой группы основных фондов:
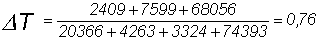 или
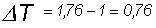
4) в целом по предприятию:
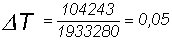 или
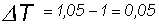
Также к одним из основных показателей динамики основных фондов относятся:
Коэффициент ввода (введения):
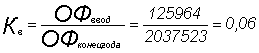
Коэффициент выбытия:
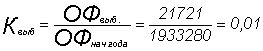
Полученные данные говорят о том, что основные производственные фонды типографии обновляются плохо и предприятие старается максимально использовать имеющиеся.
Способ цепных подстановок:
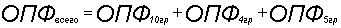
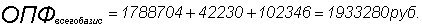
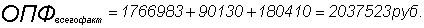
Определим общее изменение стоимости ОПФ.
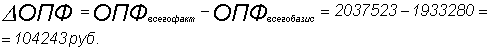
Определим влияние ликвидации забора железобетонных плит на общую стоимость ОПФ. Для этого рассчитаем ОПФусл:
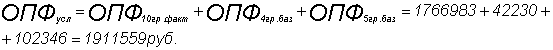
Тогда изменение стоимости ОПФ всего в результате ликвидации забора составит:
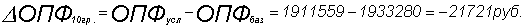
Ликвидация забора железобетонных плит уменьшила стоимость ОПФ всего на 21721 руб.
Определим влияние приобретение Газели на общую стоимость ОПФ.
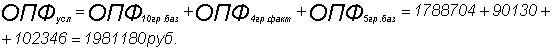
Тогда изменение стоимости ОПФвсего в результате приобретения автомобиля составит:
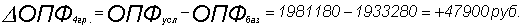
Приобретение Газели увеличило стоимость основных фондов на 47900 руб.
Определим влияние приобретение кассореала, универсального рабочего места наборщика, линотипа, цинкорубильного станка, ромайора на общую стоимость ОПФ.
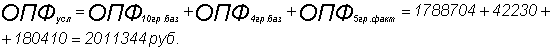
Тогда изменение стоимости ОПФвсего в результате приобретения всех вышеперечисленных средств составит:
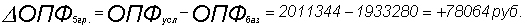
Приобретение основных средств 5-ой классификационной группы увеличило общую стоимость основных фондов на 78064 руб.
Проверка:
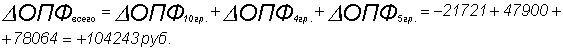
Способ исчисления разницы.
Это модификация (вариант) способа цепных подстановок. Его суть состоит в последовательном исчислении разницы между частными показателями и определении влияния этой разницы на результат при неизменных других показателях.
Найдем общее изменение стоимости ОПФ:
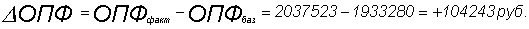
Определим влияние изменения стоимости ОПФ10гр. на общую стоимость ОПФ:
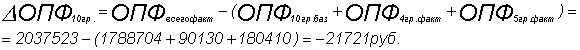
В результате ликвидации забора железобетонных плит общая стоимость общая стоимость основных фондов типографии уменьшилась на 21721 рубль.
Определим влияние приобретения автомобиля на общую стоимость основных фондов типографии:
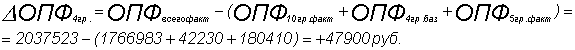
Приобретение Газели повлияло на увеличение стоимости ОПФ на 47900 руб.
Определим влияние приобретения основных средств 5-ой классификационной группы на общую стоимость основных средств типографии:
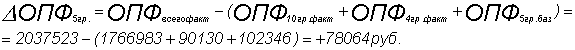
Приобретение основных средств 5-ой группы изменило (увеличило) общую стоимость основных фондов на 78064 руб.
2.3 Анализ использования времени работы оборудования (коэффициент сменности)
Коэффициент сменности можно определить как отношение отработанных машино-смен к отработанному на 1 физическую единицу оборудования машино-дней.
Рассчитаем коэффициент сменности для ромайора, без которого производство типографической продукции невозможноё Количество отработанных дней на 1 ромайор машино-дней в базисном 2001 году составило 249 машино-дней, а машино-смен – 187 (249 машино-дней х 6 часов : 8 часов).
Исходя из этих данных коэффициент сменности составит:
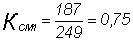
Это говорит о том, что время работы ромайора составит ¾ от фактически возможного.
Определим этот же показатель по 2002 году. Количество отработанных машино-дней составляет 250, а машино-смен – 203 (250 машино-дней х 6,5 часов : 8 часов).
Коэффициент сменности составит:
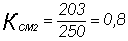
Абсолютный прирост равен +0,5. Определим за счет чего это произошло способом цепных подстановок.
Общее изменение результата составило:
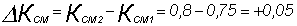
Узнаем влияние изменения количества машино-смен на изменение коэффициента сменности. Для этого рассчитаем Ксм условный:
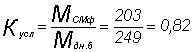
Тогда изменение коэффициента сменности под влиянием изменения количества машино-смен составит:
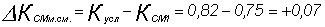
Изменение количества машино-смен на +16 позволило увеличить коэффициент сменности на 0,07.
Определим влияние изменения количества машино-дней на изменение коэффициента сменности:
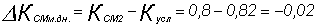
Изменение (увеличение) количества машино-дней на 1 день повлияло на уменьшение коэффициента сменности на 0,02.
Проверка:
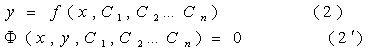
Рассчитаем коэффициент сменности для бумагорезательной машины БРП.
Количество отработанных на 1 бумагорезательную машину машино-дней в базисном 2001 г. составило 249 машино-дней, а машино-смен – 93 (249 машино-дней х 3 часа : 8 часов).
Исходя из этих данных коэффициент сменности составит:
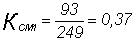
Это говорит о том, что время работы бумагорезательной машины составляет немного более 1/3 от фактически возможного. Определим этот же показатель в 2002 году. Количество отработанных машино-дней составляет 250, а машино-смен – 156 (250 машино-дней х 5 часов : 8 часов).
Коэффициент сменности составит:
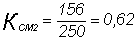
Абсолютный прирост равен +0,25
Темп прироста составил:
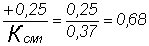
Темп роста
равен 
Определим, за счет чего произошло изменение коэффициента сменности способом цепных подстановок.
Общее изменение результата составило:
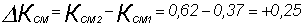
Определим влияние изменения количества машино-смен на изменение коэффициента сменности. Для этого рассчитаем Ксм условный:
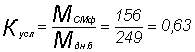
Тогда изменение коэффициента сменности под влиянием изменения количества машино-смен составит:
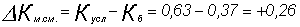
Изменение количества машино-смен на +63 позволило увеличить коэффициент сменности на 0,26.
Определим влияние изменения количества машино-дней на изменение коэффициента сменности.
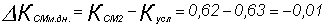
Изменение (увеличение) количества машино-дней на 1 день повлияло на уменьшение коэффициента сменности на 0,01.
Проверка:
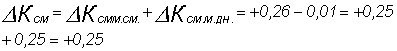
Рассчитаем коэффициент сменности для ромайора:
Количество отработанных машино-дней в базисном 2001 году составило 248 машино-дней, а машино-смен – 217 (248 х 7 часов : 8 часов).
Исходя из этих данных коэффициент сменности составит:
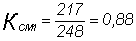
Определим этот же показатель в 2002 году. Количество отработанных машино-дней составляет 249, а машино-смен – 156 (249 машино-дней х 5 часов : 8 часов).
Коэффициент сменности составит:
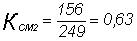
Абсолютный прирост составит:
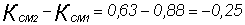
Темп роста
составит: 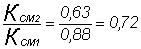
Темп прироста
составит: 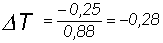 , или
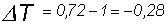
Определим за счет чего произошло изменение коэффициента сменности способом цепных подстановок:
Общее изменение результата составило:
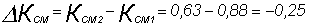
Определим влияние изменения количества машино-смен на изменение коэффициента сменности. Для этого рассчитаем Ксм условный:
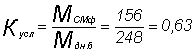
Тогда изменение коэффициента сменности под влиянием изменения количества машино-смен составит:
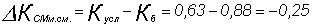
Изменение количества машино-смен на -61 повлияло на уменьшение коэффициента сменности на 0,25.
Определим влияние изменения количества машино-дней на изменение коэффициента сменности:
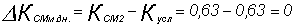
Увеличение количества машино-дней на № день практически не повлияло на изменение коэффициента сменности.
Проверка
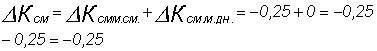
2.4 Пути улучшения использования ОФ на предприятии
Самым важным показателем использования основных фондов является фондоотдача, так как с увеличением фондоотдачи повышается эффективность использования основных средств.
Повышение фондоотдачи основных производственных фондов достигается за счёт следующих факторов, которые можно объединить в следующие группы:
1) факторы, отражающие уровень непосредственного использования действующих основных производственных фондов по времени и мощности: повышение сменности, снижение внутрисменных простоев, повышение производительности машин, оборудования и транспортных средств, своевременная и комплектная поставка материалов, конструкций и деталей, оборудования, подлежащего монтажу;
2) факторы, отражающие организационные меры и управление: совершенствование организационной структуры управления, уровень концентрации, уровень специализации, совершенствование планирования и управления, постоянное осуществление научной организации труда, внедрение автоматизированных систем управления, внедрение прогрессивных форм организации труда;
3) факторы, отражающие социальные и экономические условия работающих в типографии: уровень квалификации рабочих и ИТР, производственные условия для выполнения работ, совершенствование учёта, контроля и анализа работы парка машин и механизмов, бытовые условия, материальное стимулирование работающих, моральное стимулирование работающих за лучшее использование основных производственных фондов;
4) факторы, выражающие влияние обновления основных фондов в процессе их воспроизводства: фондоёмкость, выбытие основных фондов вследствие морального и физического износа, темпы обновления основных фондов, общая структура фондов, структура фондов по их группам.
Заключение
Проблема повышения эффективности использования основных фондов и производственных мощностей предприятий занимает центральное место в период перехода России к рыночным отношениям. От решения этой проблемы зависит место предприятия