Издержки производства и себестоимость продукции животноводства сельскохозяйственной организации
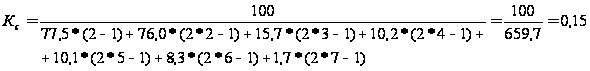
Так как коэффициент специализации у ООО «Маслово» за 2007г. равен 0,15, то данное предприятие многопрофильное, то есть производит, перерабатывает и реализует продукцию животноводства и растениеводства, не отдавая предпочтение чему-то одному.
2.2. Оценка финансовых результатов деятельности предприятия
Для правильной и объективной оценки деятельности предприятия необходимо рассмотреть финансовые результаты деятельности ООО «Маслово». Эти данные рассмотрим в таблице 3.
Таблица 3- Финансовые результаты деятельность ООО «Маслово»
| Показатели | Годы | Темп роста | ||
| 2005 | 2006 | 2007 | ||
| 1 | 2 | 3 | 4 | 5 |
| Выручка от реализации, тыс.руб. | 150445 | 156170 | 245867 | 201,8 |
| Себестоимость проданных товаров, тыс.руб. | 119736 | 126647 | 230722 | 192,7 |
| Прибыль (убыток) от продаж, тыс.руб. | 27735 | 27461 | 11835 | 42 |
| Рентабельность производства, % | 25,6 | 23,3 | 6,5 | 25,3 |
| Рентабельность продаж, % | 56,5 | 17,5 | 4,8 | 8 |
| Окупаемость затрат, руб./руб. | 125,6 | 123,3 | 106,5 | 85 |
| Норма прибыли, % | 16 | 12 | 11,1 | 70 |
На основе полученных данных можно сделать вывод, что выручка от реализации продукции в 2007 году в сравнении с 2005 г. возросла на 95422 тыс.руб. или на 101,8% и составила 245867 тыс. руб. Себестоимость проданных товаров увеличилась на 92,7% и стала равна 230722 тыс.руб., в то время как в 2005 г. составляла 119736 тыс.руб. Прибыль от продаж в 2007 году в сравнении с 2005 г. снизилась почти на 58%и составила 11835 тыс. руб. Рентабельность производства снизилась на 19,1% и в 2007 г. составила 6,5 %, т. е. на каждые 100 руб. производственных затрат получено 6,5 руб. прибыли. А рентабельность продаж снизилась всего на 51,7% и стала равна 4,8%, т. е. на каждые 100 руб. выручки получено 4,8 руб. прибыли. Затраты на производство и реализацию продукции окупаются выручкой от продаж. При чём окупаемость в 2007г. в сравнении с 2005 г. снизилась на 19,1% и составила 106,5%, т. е. на 100 руб. затрат приходится 106,5 руб. выручки. Норма прибыли в 2007 году по сравнению с 2005г. снизилась на 4,9%, а в сравнении с 2006г. на 4% и стала равна 11,1%, т. е. на 100руб. стоимости имущества организации приходится 11,1 руб. прибыли.
3 Затраты на производство и себестоимость продукции животноводства и их структура
3.1. Состав и структура затрат и себестоимость продукции животноводства сельскохозяйственной организации
Статья затрат на оплату труда с отчислениями на социальные нужды - здесь отражаются все виды основной и дополнительной оплаты труда работников, занятых в животноводстве. Как известно, плата за выполненную работу исчисляется исходя из сдельных расценок, тарифных ставок и должностных окладов, принятых в организации. По этой же статье указываются суммы единого социального налога, которые следует перечислить во внебюджетные фонды.
Статья затрат корма - здесь приводят затраты на приобретение и собственное производство кормов. На эту статью относят также расходы по перевозке кормов с поля на кормовой склад. Кроме того по этой статье учитывают затраты на хранение и приготовление кормов в цехах. Затраты распределяются пропорционально массе приготовленных кормов.
Статья затрат на содержание основных средств - в животноводстве основными средствами считаются
производственные здания, машины, оборудование и инвентарь, используемый для изготовления продукции, а также рабочий скот и основное стадо продуктивного скота. А к затратам на содержание основных средств относятся:
- зарплата персонала, обслуживающего основные средства, с учетом единого социального налога;
- стоимость ГСМ;
- амортизация зданий и оборудования;
- расходы по ремонту и техническому обслуживанию зданий и оборудования [18].
Состав и структура затрат на производство продукции животноводства показана в таблице 4 и на рисунках 1,2.
Таблица 4
Состав и структура затрат на производство продукции животноводства
| Показатели (ф. №13 - АПК) | Годы | ||
| 2005 | 2006 | 2007 | |
| 1 | 2 | 3 | 4 |
| Затраты на производство продукции животноводства, всего тыс. руб. | 100667 | 95776 | 159475 |
| В т. ч. затраты на оплату труда с отчислениями на социальные нужды | 2740 | 4344 | 6464 |
| В процентах к итогу | 2,7 | 4,5 | 4,0 |
| Затраты на корма | 36640 | 30811 | 32545 |
| В процентах к итогу | 36,4 | 32,1 | 20,4 |
| Затраты на содержание основных средств | 19205 | 55827 | 61418 |
| В процентах к итогу | 19,0 | 58,2 | 38,5 |
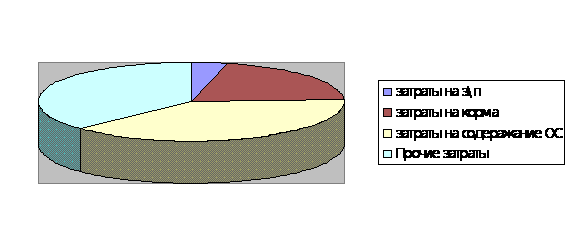
Рисунок 1 – Состав и структура затрат на производство продукции животноводства в 2007 г.
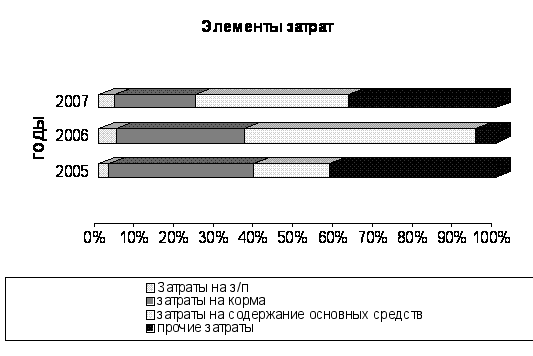
Рисунок 2 - Состав и структура затрат на производство продукции животноводства по годам
Затраты на производство продукции животноводства составляют в 2007 г. 159475 тыс. руб. по сравнению с 2005 г. 100667, они увеличились на 58808 тыс. руб. или 58,4% Это объясняется, как увеличением продукции, так и ростом цен на все основные элементы затраты. Так затраты на корма в 2007 г. по сравнению с 2005 г. уменьшились на 11,1%, но в свою очередь за тот же период возросли затраты на содержание основных средств и составили 219,8%. Исходя из структуры затрат видно, что основные затраты приходятся на корма и содержание основных средств
Продукция скотоводства: скотоводство подразделяется на молочное и мясное. Здесь рассчитывают себестоимость приплода, молока, прироста живой массы, а также себестоимость живой массы.
В молочном скотоводстве себестоимость 1 центнера молока и одной головы приплода равна затратам на содержание молочных коров и быков-производителей. Исключение составляют затраты, отнесенные на побочную продукцию такую как навоз, шерсть-линька и волос-сырец.
Продукция свиноводства: в себестоимость продукции свиноводства включаются затраты на содержание свиноматок с поросятами, хряков-производителей и поголовья свиней на доращивании и откорме. Указанные затраты распределяют между одной головой приплода, приростом живой массы и навозом.
Себестоимость прироста живой массы и одной головы приплода определяют так. Из общей суммы затрат на состояние основного стада вычитают стоимость побочной продукции. Полученную величину делят на количество прироста живой массы поросят-отъемышей (сюда водит и живая масса новорожденных поросят).
Себестоимость 1 центнера прироста живой массы поросят отъемышей определяется так. К стоимости поросят, которые в начале года жили с матками, прибавляют расходы по основному стаду за текущий год. Полученная сумма делится живую массу поросят-отъемышей (включая умерших).
Чтобы рассчитать себестоимость 1 центнера прироста живой массы всех остальных групп свиней, затраты на соответствующую группу животных делят на полученный по этой группе прирост [18].
Таблица 5 – Затраты на производство и себестоимость основных видов продукции животноводства
| Показатели (ф. №13 - АПК) | Годы | ||
| 2005 | 2006 | 2007 | |
| 1 | 2 | 3 | 4 |
|
Производство молока Среднегодовое поголовье основного стада молочного скота, голов |
3000 | 3230 | 4000 |
| Затраты на производство, всего, тыс. руб. | 51737 | 57015 | 110425 |
| В т. ч. отнесенных на производство молока, тыс. руб. | 48763 | 49244 | 95783 |
| В процентах к итогу | 94,2 | 86,3 | 86,7 |
| На приплод телят | 4974 | 5471 | 10642 |
| В процентах к итогу | 9,6 | 9,5 | 9,6 |
| 1 | 2 | 3 | 4 |
| Затраты на производство в расчёте на 1 голову основного стада, тыс. руб. | 17,2 | 17,6 | 27,6 |
| Выход продукции в расчёте на 1 корову, центнеров | 38,2 | 38,4 | 41,5 |
| Себестоимость 1 ц. руб | 389,82 | 396,65 | 576,83 |
|
Производство мяса КРС Среднегодовое поголовье животных на выращивании и откорме, голов |
3645 | 2858 | 2633 |
| Затраты на производство, всего, тыс. руб. | 33530 | 31250 | 40550 |
| На прирост КРС | 32030 | 30250 | 40550 |
| В процентах к итогу | 95,5 | 96,8 | 100% |
| Затраты на производство в расчёте на 1 голову животного на выращивании и откорме, тыс. руб. | 9,2 | 11 | 15,4 |
| Выход продукции в расчёте на 1 голову КРС, центнеров | 1,5 | 1,5 | 1,6 |
| Себестоимость 1 ц. руб | 6213,39 | 7000,7 | 9698,64 |
|
Свиноводство Среднегодовое поголовье свиней, голов |
3847 | 3025 | 3364 |
| Затраты на производство, всего, тыс. руб. | 15150 | 7511 | 8500 |
| На прирост поросят-отъёмышей | 15048 | 7454 | 8419 |
| В процентах к итогу | 99 | 99 | 99 |
| Затраты на производство в расчёте на 1 голову свиньи, тыс. руб. | 4 | 2,4 | 2,5 |
| Выход продукции в расчёте на 1 свиноматку, центнеров | 0,65 | 0,56 | 0,43 |
| Себестоимость 1 ц. руб | 5883,42 | 4376,98 | 5806,01 |
|
Овцеводство Среднегодовое поголовье овец, голов |
601 | - | - |
| Затраты на производство, всего, тыс. руб. | 250 | - | - |
| На прирост | 244 | - | - |
| В процентах к итогу | 99 | - | - |
| Затраты на производство в расчёте на 1 голову овцы, тыс. руб. | 0,41 | - | - |
| Выход продукции в расчёте на 1 овцу, центнеров | 0,07 | - | - |
| Себестоимость 1 ц. руб | 5555,56 | - | - |
При производстве молока увеличилось среднегодовое поголовье основного стада с 2005 г. на 2007 г. на 1000 голов или 33%. Затраты на производство увеличились на 58688 тыс. руб. или на 113,4%, в том числе на производство молока и на приплод телят, соответственно 47020 тыс. руб. или 96,4% и 5668 тыс. руб. и 113,9%, за тот же промежуток времени. Затраты на производство в расчёте на 1 корову основного стада увеличились с 17,2 тыс. руб. до 27, 6 тыс. руб. с 2005 г. по 2007 г.. Выход продукции в расчёте на 1 корову увеличился с 38.2 ц до 41.5 ц с 2005 г. по 2007 г. Что в свою очередь обуславливает увеличение себестоимости на 187,01 или 47.9% в 2007 г. по сравнении с 2005г.
На производство мясо КРС среднее поголовье уменьшилось на 1012 голов или 27,7% по сравнению с 2005 г. в 2007 г.. Затраты на производство увеличились на 7020 тыс. руб. или 20,9% по сравнению с 2005 г. в 2007 г.. На прирост КРС затраты увеличились на 7020 тыс. руб или 20,9% по сравнению с 2005 г. в 2007 г. Затраты на производство в расчёте на 1 голову животного увеличились с 9,2 тыс.руб. до15,4 тыс. руб. соответственно в 2005 г. по 2007 г. Выход продукции в расчете на 1 корову увеличился с 1,5 до 1,6 ц с 2005 г. по 2007 г. Себестоимость также возросла на 3485,25 руб. или 56,0% в 2007 г. по сравнению с 2005 г.
На свиноводство среднее поголовье свиней на 483 головы или 12,5% с 2005 года по 2007 год. Затраты на производство уменьшились на 6650 тыс. руб. или 43.8% за то же период. Затраты на прирост поросят-отъёмышей уменьшились на 6629 тыс. руб. или 44,0% с 2005 г. по 2007 г. Затраты в расчёте на производство в расчёте на 1 голову снизились на 1.5 тыс. руб. или 37,5%. Выход продукции в расчёте на 1 свиноматку снизился с 0,65 ц до 0,43 ц за тот же промежуток времени. Себестоимость осталась практически неизменной.
Так как овцеводством предприятие занималось только в 2005 г., а в остальные годы оно перестало им заниматься. То в данной отрасли нет показателей для сравнения. Это говорит, о том, что руководство посчитало невыгодным заниматься овцеводством и решило развивать другие отрасли.
3.2 Эффективность производственных затрат, показатели и методика определения
Оценка экономической эффективности производства продукции животноводства проводится 1000 рублей производственных основных средств.
Таблица 6 – Эффективность производственных затрат по основным видам продуктов животноводства
| Показатели (ф. №13 - АПК) | Годы | ||
| 2005 | 2006 | 2007 | |
| 1 | 2 | 3 | 4 |
|
Выход продукции в расчёте на 1000 руб. производственных затрат, центнеров Молоко |
2,3 |
2,5 |
1,73 |
| Мясо КРС | 0,16 | 0,14 | 0,10 |
| Мясо свиней | 0,16 | 0,22 | 0,17 |
| Мясо овец | 0,007 | - | - |
Выход продукции в расчёте на 1000 рублей производственных затрат по молоку с 2005 г. по 2007 г. сократилось с 2,3ц до 1,73 ц. Выход по мясу КРС также наблюдается снижение с 0,16 ц до 0,1 ц. Выход по мясу свиней наблюдается рост с 0,16 ц до 0,17 ц, но при этом в 2006 г. было 0,22 ц и снизилось в 2007 г. до 0,18 или на 0,05 ц. Выход продукции по мясу овец сравнивать не с чем, так как предприятие перестало выращивать и производить продукции из овец в 2006, 2007 гг.
Сравнительная экономическая оценка производства отдельных видов продукции животноводства, проводимая в целях выявления наиболее эффективных видов ее проводится по натуральным и стоимостным показателям:
продуктивность сельскохозяйственных животных;
выход валовой продукции в натуральном и, денежном выражении в расчете на одну голову скота;
сумма производственных затрат в расчете на одну голову скота, на 1 ц продукции и 1 рубль валовой продукции;
реализационная цена 1 ц продукции;
сумма прибыли в расчете на одну голову скота и на 1 ц продукции;
уровень рентабельности производства продукции [19].
Таблица 7 – Оценка эффективности затрат на производство и продажу отдельных видов продукции животноводства
| Показатели | Годы | Темп роста, % | ||
| 2005 | 2006 | 2007 | ||
| 1 | 2 | 3 | 4 | 5 |
| Молоко | ||||
| Производственная себестоимость всей продукции, тыс. руб. | 48765 | 49244 | 95783 | 196,4 |
| Валовой сбор, ц | 114600 | 124150 | 166048 | 144,8 |
| Производственная себестоимость 1 центнера продукции, руб. | 389,82 | 396,65 | 576,83 | 147,9 |
| Полная себестоимость проданной продукции, тыс. руб. | 4348 | 13026 | 18218 | 418,9 |
| Объём продажи, ц | 11155 | 32841 | 31583 | 283,1 |
| Полная себестоимость 1 центнера продукции, руб. | 389,7 | 396,6 | 576,83 | 147,2 |
| Средняя цена реализации, руб. | 456,9 | 456,5 | 610,0 | 133,5 |
| Валовая продукция в текущих ценах, тыс. руб. | 53627 | 56674 | 101289 | 188,8 |
| Выручка от продажи, тыс. руб. | 5220 | 14992 | 19266 | 369,0 |
| Приходится валовой продукции на каждый рубль производственных затрат, руб/руб | 1,1 | 1,15 | 1,05 | 95,4 |
| Прирост КРС | ||||
| Производственная себестоимость всей продукции, тыс. руб. | 32030 | 30250 | 40550 | 126,6 |
| Валовой сбор, ц | 5155 | 4921 | 4181 | 81,1 |
| Производственная себестоимость 1 центнера продукции, руб. | 6213,39 | 7000,70 | 9698,64 | 156,0 |
Продолжение. Таблица 7 – Оценка эффективности затрат на производство и продажу отдельных видов продукции животноводства
| 1 | 2 | 3 | 4 | 5 |
| Полная себестоимость проданной продукции, тыс. руб. | 7961 | 9057 | 18757 | 235,6 |
| Объём продажи, ц | 1452 | 1763 | 2709 | 186,5 |
| Полная себестоимость 1 центнера продукции, руб. | 5482,7 | 5137,2 | 6923,9 | 126,2 |
| Средняя цена реализации, руб. | 4167,3 | 3023,8 | 6813,4 | 163,4 |
| Валовая продукция в текущих ценах, тыс. руб. | 21482 | 14880 | 28486 | 132,6 |
| Выручка от продажи, тыс. руб. | 6051 | 5331 | 18226 | 301,2 |
| Приходится валовой продукции на каждый рубль производственных затрат, руб/руб | 0,67 | 0,5 | 0,70 | 104,4 |
| Свиноводство | ||||
| Производственная себестоимость всей продукции, тыс. руб. | 15041 | 7454 | 8419 | 55,9 |
| Валовой сбор, ц | 2625 | 1703 | 1450 | 55,2 |
| Производственная себестоимость 1 центнера продукции, руб. | 5883,42 | 4376,98 | 5806,01 | 98,6 |
| Полная себестоимость проданной продукции, тыс. руб. | 4014 | 3680 | 2240 | 55,8 |
| Объём продажи, ц | 662 | 687 | 410 | 61,9 |
| Полная себестоимость 1 центнера продукции, руб. | 6063,4 | 5356,6 | 5463,4 | 90,1 |
| Средняя цена реализации, руб. | 4500 | 5091,7 | 7378,0 | 163,9 |
| Валовая продукция в текущих ценах, тыс. руб. | 11812 | 8671 | 10698 | 90,5 |
| Выручка от продажи, тыс. руб. | 2979 | 3498 | 3025 | 101,5 |
| Приходится валовой продукции на каждый рубль производственных затрат, руб/руб | 0,7 | 1,6 | 1,2 | 171,4 |
| Овцеводство | ||||
| Производственная себестоимость всей продукции, тыс. руб. | 244 | - | - | - |
| Валовой сбор, ц | 44 | - | - | - |
| Производственная себестоимость 1 центнера продукции, руб. | 5555,56 | - | - | - |
| Полная себестоимость проданной продукции, тыс. руб. | 227 | - | - | - |
| Объём продажи, ц | 137 | - | - | - |
| Полная себестоимость 1 центнера продукции, руб. | 1656,9 | - | - | - |
| Средняя цена реализации, руб. | 3696,4 | - | - | - |
| Валовая продукция в текущих ценах, тыс. руб. | 162,5 | - | - | - |
| Выручка от продажи, тыс. руб. | 506 | - | - | - |
| Приходится валовой продукции на каждый рубль производственных затрат, руб/руб | 2,0 | - | - | - |
Оценка эффективности затрат на производство и продажу продукции по молоку производственная себестоимость всей продукции возросла на 96,4% или на 47018 тыс. руб. Она возросла в связи с увеличением расходов по всем статьям, а также с увеличением валового сбора. Валовой сбор молока увеличился на 44,8% или 51448 ц. Производственная себестоимость 1 ц увеличилось на 47,9% или 187,01 руб. Полная себестоимость проданной продукции увеличилось на 318,9% или 13870 тыс. руб. Объём продажи увеличился на 183,1% или 20428 ц. Полная себестоимость 1 ц продукции также увеличилось на 47.2% или 187,13 руб. Средняя цена реализации также увеличилась на 33,5% или 153,1 руб. Это связано с возросшим потреблением населения молочных продуктов, а также с их дефицитом на рынке (качественных продуктов). Валовая продукция в текущих ценах увеличилась на 88,8% или 47662 тыс. руб. Выручка от продажи увеличилась на 269% или на 14006 тыс. руб. Исходя из увеличения выручки можно сказать, что молоко очень ликвидный товар, который можно и нужно производить больше. Приходится валовой продукции на каждый рубль производственных затрат снизилось на 4,6% или 0,05. Все рассмотренные показатели за период с 2005 г. по 2007 г.
Оценка эффективности затрат на производство и продажу продукции по мясу КРС производственная себестоимость всей продукции возросла на 26,6% или на 8520 тыс. руб. Она возросла в связи с увеличением расходов по всем статьям. Валовой сбор уменьшился мяса КРС на 18,9% или 974 ц. Производственная себестоимость 1 ц увеличилось на 56% или 3485,25 руб. Полная себестоимость проданной продукции увеличилось на 135,6% или 10796 тыс. руб. Объём продажи увеличился на 86,5% или 1257 ц. Полная себестоимость 1 ц продукции также увеличилась на 26,2% или 1441,2 руб. Средняя цена реализации также увеличилась на 63,4% или 2645,8 руб.. Валовая продукция в текущих ценах увеличилась на 32,6% или 7004 тыс. руб. Выручка от продажи увеличилась на 201,2% или на 12175 тыс. руб. Исходя из увеличения выручки можно сказать, что мясо очень ликвидный товар, который можно и нужно производить больше. Приходится валовой продукции на каждый рубль производственных затрат увеличилось на 4,4% или 0,03. Все рассмотренные показатели за период с 2005 г. по 2007 г.
Оценка эффективности затрат на производство и продажу продукции по мясу свинины производственная себестоимость всей продукции уменьшилась на 44,1% или на 6622 тыс. руб. Она уменьшилась в связи с уменьшением валового сбора и соответственно уменьшением издержек на производство. Валовой сбор уменьшился мяса свинины на 44,8% или 1175 ц. Производственная себестоимость 1 ц уменьшилась на 1,4% или 77,41 руб. Полная себестоимость проданной продукции уменьшилась на 44,2% или 1774 тыс. руб. Объём продажи уменьшился на 38,1% или 251 ц. Полная себестоимость 1 ц продукции также уменьшилась на 9,9% или 600 руб. Средняя цена реализации также увеличилась на 63,4% или 2645,8 руб.. Валовая продукция в текущих ценах увеличилась на 9,5% или 1114 тыс. руб. Выручка от продажи увеличилась на 1,5% или на 4 тыс. руб. Исходя из увеличения выручки можно сказать, что мясо свинина не очень ликвидный товар, который можно и нужно производить больше. Приходится валовой продукции на каждый рубль производственных затрат увеличилось на 4,4% или 0,03. Все рассмотренные показатели за период с 2005 г. по 2007 г. Поэтому предприятие развивает те отрасли, которые приносят максимальную прибыль и снижает развитие тех отраслей, которые сейчас не приносят существенно дохода и требуют больших затрат.
Рассмотрение направления, как овцеводство не возможно так предприятие в 2006, 2007 гг. закрыло производство полностью. Видно посчитав, что развивать овцеводство пока не выгодно и бросило силы на другие виды продукции животноводства, как молоко и мясо КРС.
3.3 Пути снижения затрат на производство продукции животноводства
Как уже упоминалось выше, себестоимость продукции — это совокупность всех затрат в денежном выражении
Затраты на производство продукции является одним из важных факторов и одновременно показателей экономической эффективности сельскохозяйственного производства.
Затраты показывает, на что уходят деньги при производстве сельскохозяйственной продукции в том или ином предприятии.
Снижение затрат сельскохозяйственной продукции является важной народнохозяйственной проблемой, одним из основных условий повышения экономической эффективности сельского хозяйства. Обществу далеко не безразлично, ценой каких затрат осуществляется производство продукции, ибо от этого в конечном счете зависит степень удовлетворения потребностей общества. Оно кровно заинтересовано в том, чтобы при меньших затратах производственных ресурсов производилось больше продукции и лучшего качества.
Снижение себестоимости продукции — один из основных источников накоплений, обеспечении расширенного производства на основе ускорения научно-технического прогресса во всех отраслях сельскохозяйственного производства. Чем дешевле производство сельскохозяйственной продукции, тем большими возможностями будет располагать общество для снижения розничных цен на продовольственные товары, тем полнее будут удовлетворяться потребности людей, тем конкурентоспособнее будет продукция.
Себестоимость единицы любого вида продукции является, как известно, результатом соотношения двух величин: производственных затрат и качества продукции. Себестоимость может быть снижена, если, во-первых, будет уменьшаться величина затрат при неизменном выходе продукции; во-вторых, если будет увеличиваться количество таловой продукции при неизменных затратах и, наконец, в-третьих, если темпы роста валовой продукции будут опережать темпы увеличения затрат. Факторы себестоимости продукции сельского хозяйства многообразны. С определенной степенью условности их можно объединить в три группы, влияющие: 1) пай обе составные части себестоимости, т. е. на величину производственных затрат и количество продукции, 2) только на величину затрат и 3) только на количество продукции
Факторы первой группы — материальная заинтересованность, работников, экономически обоснованная специализация и рациональные размеры производства, ресурсосберегающие технологии в животноводстве способствуют как экономном использованию производственных ресурсов, так и росту продуктивности.
1. Материальная заинтересованность работников в экономном использовании производственных ресурсов, снижении издержек производства продукции. Эта заинтересованность может быть обеспечена на основе тесной увязки размеров экономии издержек производства с размерами оплаты труда, что, в свою очередь, в решающей степени обусловлено формами собственности работника на созданный продукт (доход), средства производства и формам хозяйствования. При частной, арендной, кооперативной и акционерной собственности на средства производства работник в большей мере, чем при государственной собственности, заинтересован и экономном использовании ресурсов, поскольку от этого непосредственно зависит величина его дохода.
В условиях рыночной экономики заинтересованность работников и снижении себестоимости продукции стимулируется также конкуренцией производителей сельскохозяйственной продукции, так как сокращение издержек позволит снизить цены, в результате чего продукция станет более конкурентоспособной.
2. Специализация и концентрация производства. Специализация и оптимальные размеры сельскохозяйственного производства позволяют эффективно использовать производственные ресурсы, разводить те виды скота, для которых имеются наиболее благоприятные природные и экономические условия. Наряду с этим обоснованные выбранные специализации и концентрация производство производства создают благоприятные условия для освоения комплексной механизации, использования прогрессивной технологии труда.
Важное значение для снижения себестоимости продукции имеет также рациональная внутрихозяйственная специализация и концентрация производства.
3. Технология производства. Интенсивные и индустриальные технологии производства продукции животноводства способствуют как повышению продуктивности скота, так и экономному использованию и сбережению произвольных ресурсов — трудовых, земельных, водных, материальных, в силу чего указанные технологии выступают в качестве ресурсосберегающих.
Важным экономическим рычагом обеспечения эффективного использования производственных ресурсов является научно обоснованное нормирование их расхода.
Результат освоения ресурсосберегающих технологий находит свое отражение в сбережении производственных ресурсов. Причем этот результат проявляется в двух формах: либо как увеличение производства продукции при определенном объеме ресурсов, либо как сокращение расхода ресурсов на производство определенного количества продукции. Обе указанные формы ресурсосбережения выражают экономию производственных ресурсов.
Вторая группа факторов отражает степень эффективности использования производственных ресурсов отрасли и оказывает влияние на себестоимость продукции через величину затрат, т.е. потребленной части этих ресурсов. В обобщенном виде факторы этой группы сводятся к ресурсоемкости производства, т.е. к его трудо-, земле-, фондо- и материалоемкости.
1. Трудоемкость производства. Использование более совершенных машин, рост уровня комплексной механизации ведет к сокращению затрат живого труда и расходов на оплату труда в расчете на единицу продукции. Однако снижение себестоимости продукции произойдет лишь в том случае, если затраты по оплате труда уменьшатся в большей мере, чем увеличатся затраты, связанные с эксплуатацией машин. Необходимым условием снижения себестоимости продукции за счет сокращения оплаты труда в расчете на единицу продукции являются также опережающие темпы роста производительности труда по сравнению с темпами увеличения его оплаты.
2. Фондоемкость производства. Важным путем снижения фондоемкости производства является прежде всего увеличение и повышение интенсивности использования тех элементов средств труда, которые непосредственно влияют на повышение плодородия земель и продуктивности скота. Повышение интенсивности использования основных средств ведет к тому, что амортизационные отчисления относят на себестоимость отдельных видов продукции в меньшем размере, что ведет к снижению ее себестоимости
3. Материалоемкость производства. Снижение материалоемкости должно идти, с одной стороны, за счет сокращения объемов затрат в натуральном выражении на основе улучшения качества и экономном расходовании материальных оборотных средств, с другой стороны, путем приобретения и использования более дешевых материалов.
В животноводстве снижение материалоемкости производства может быть обеспечено в первую очередь путем сокращения затрат на корма. Поскольку величина затрат по этой статье зависит от количества потребленных кормов и их стоимости, постольку все мероприятия, способствующие полному обеспечению поголовья всех видов скота собственными кормами высокого качества и снижению себестоимости одной кормовой единицы за счет роста урожайности кормовых культур и механизации кормопроизводства будут оказывать влияние на снижение материалоемкости.
Третья группа факторов включает в себя те, которые оказывают влияние на себестоимость продукции через ее количество, — урожайность сельскохозяйственных культур и продуктивность скота, структура посева и стада, а также сохранность продукции.
Урожайность сельскохозяйственных культур и продуктивность скота. Экономические расчеты и хозяйственная практика показывают, что чем выше продуктивность, тем ниже себестоимость продукции. Это связано с тем, что многие основные виды затрат на выращивание скота остаются почти неизменными как при высокой, так и при низкой продуктивности скота, а возрастают лишь затраты, связанные с получением дополнительной продукции.
Себестоимость продукции связана также с ее качеством, так как улучшение качества продукции требует, как правило, дополнительных затрат. Исчисление себестоимости продукции с учетом ее качества дает возможность определить величину затрат в расчете на единицу потребительского эффекта продукции [20].
Исходя из таблицы 4 у ООО «Маслово» есть несколько направлений снижения затрат – это: содержание основных средств, снижение затрат на корма и снижение прочих затрат.
Из вышеизложенного следует, что для снижения затрат в первую очередь надо разработать систему стимуляции работников по сокращению затрат и бережному содержанию основных средств. Применять более прогрессивные виды кормом по питательности (по качеству) и сокращению их использования по количеству. Так как получение, транспортировка и хранение большого количества не эффективных по питательным свойствам кормов влечёт к увеличению затрат. Также снижение остальных затрат. У ООО «Маслово» есть все предпосылки для этого.
Выводы и предложение
Себестоимость — это денежное выражение издержек на производство и реализацию продукции; часть стоимости, выражающая затраты предприятия на израсходованные средства производства и оплату труда. Себестоимость продукции животноводства складывается из затрат, связанных с использованием кормов, машин, электроэнергии, трудовых и других производственных ресурсов и выражается в виде