Коллективно-частно-личная форма собственности
Zn = Vn x Zед + Tminn Z1 = 2070.72 +600 = 2670,72 Z2 = 3163.60 + 600 = 3763,60 Z3 = 2530.88 + 600 = 3130,88 Z4 = 3543.23 + 600 = 4143,23 Z5 = 3221.12 + 600 = 3821,12 Z6 = 4601.60 + 600 = 5201,60
2. Частная форма собственности (в том числе, акционерная)
Частная собственность - собственность, участвующая или подготовленная к участию в процессе производства. Частная собственность чаще всего выступает в виде собственности на средства производства или - например, в банках - в виде собственности на часть оборотного капитала, строения и оборудование.
При формировании цены на товар учитываются как материальные затраты (см. рис.1), так и планируемый фонд заработной платы. Но, кроме этого, учитывается, как минимум, амортизация оборудования. Амортизация оборудования, как и прожиточный минимум, входящий в итоге в фонд заработной платы, позволяет поддерживать основные средства производства в равновесном состоянии. Если в цене продукции не учтены хотя бы амортизационные отчисления, то основные средства предприятия (машины, оборудование, здания и т.д.) постепенно, не обновляясь и не ремонтируясь, начнут терять свою стоимость, примут полу- или разрушенный вид (см. [4]). Говорят, что предприятие в этом случае стало нерентабельным. Если же амортизационные отчисления учитываются и, кроме того, формируется ФРП (фонд развития производства), то предприятие в том случае, если находит по сформированной цене сбыт продукции, становится не только рентабельным, но и процветающим. Это означает, что если есть возможность непрерывно формировать ФРП, то на предприятии существует расширенное воспроизводство (по Марксу).
При частной и акционерной форме собственности вся часть дохода от выручки, уходящая на расширенное воспроизводство, достается или владельцу предприятия, или акционерам. Кроме того, при таких формах собственности заработная плата владельца предприятия (или акционеров) корректируется за счет дивидендов - процентных отчислений в личную собственность из накопленной стоимости основных средств производства или - для акционеров - из ее частей. Поэтому заработная плата для владельцев основных средств производства должна рассчитываться с учетом еще одного коэффициента - коэффициента собственности.
III. Коллективно-частно-личная форма собственности. Распределение прибыли с учетом дивидендов.
Коллективно-частно-личная собственность - собственность, которая одновременно является частной (участвует в производственном процессе, являясь его частью), и является личной (при определенных условиях может быть выведена из этого процесса по желанию ее владельца, и перемещена им в другой производственный процесс). Определение "коллективная" говорит о том, что каждый работник либо уже имеет на предприятии свою частно-личную собственность, либо она у него незамедлительно появляется в процессе работы на данном предприятии.
Особенность данного способа распределения состоит в том, что в распределении участвует не только фонд заработной платы (ФЗП), но и фонд развития производства (ФРП), являющийся, наряду с ФЗП, второй частью прибыли предприятия (см. рис.1). Но, если фонд заработной платы делится с целью непосредственной выплаты его работникам (личная собственность), то распределение фонда развития производства преследует накопительную цель с тем, чтобы накопленный, распределенный и осевший в основных средствах результат влиял впоследствии на величину заработной платы каждого работника (коллективно-частно-личная собственность). В этом случае факторами, влияющими на эффективность производства, становятся и стаж работника, и его вклад в производство, отражаемый квалификацией ("весом") работника и коэффициентом участия в производстве, и возможные инвестиции каждого работника в производство.
Рассмотрим, каким образом может образоваться предприятие с коллективно-частно-личной формой собственности из предприятий с частной, акционерной, муниципальной или государственной формами собственности.
Начало распределения фонда заработной платы (ФЗП) на предприятии, использующем коллективно-частно-личную форму собственности ничем не отличается от распределения, рассмотренного в главе II (личная и частная формы собственности). Повторим, для полноты, принцип данного распределения:
3.1. Определяется "вклад" в производство каждого работника:
Vn = ("вес" работника) * (коэффициент участия в производстве) = Pn * Kn 3.2. Определяется сумма всех "вкладов":
S = Вклад1 + Вклад2 + … + Вкладn = V1 + V2 + … + Vn ,
3.3. Определяется заработная плата на единицу "вклада". Zед = Фзп / S
3.4. Распределение прибыли.
Предположим, что предприятие, которое переходит на новую форму собственности и, соответственно, на новую форму оплаты труда, является акционерным. В этом случае у части работников есть акции, которые определяют их отношение к полной стоимости основных средств производства.
а) в случае предприятия с частной формой собственности все "акции" будут принадлежать собственнику предприятия
б) в случае предприятия с акционерной формой собственности акции будут распределены между акционерами
в) в случае предприятия с муниципальной формой собственности "акции" будут принадлежать муниципалитету
г) в случае предприятия с государственной формой собственности "акции" будут принадлежать государственному аппарату (и, через него, народу, но размер собственности каждого будет неопределен).
Назовем собственников, имеющих акции, акционерами, а остальных, не имеющих прямого отношения к стоимости средств производства, - наемными работниками.
Зная общее количество акций и количество акций, которыми владеет каждый акционер ("акционер"), несложно рассчитать на какой-либо момент времени (напр., на начало месяца) стоимость основных средств, являющейся собственностью каждого конкретного акционера. Для этого достаточно поделить сумму всех основных средств организации на общее количество акций и умножить полученный результат на количество акций, которой владеет каждый акционер. Если же акция имеет стоимость, выраженную в денежных единицах, например, в рублях, то аналогичный расчет можно произвести в стоимостном варианте. Отличие только в том, что расчет будет вестись не в штуках (акций), а в рублях и копейках (акций).
Будем считать, что каждая акция оценена денежными (условными) единицами и расчет стоимости основных средств, принадлежащих каждому собственнику, производится с помощью денежных (условных) единиц. И пусть в рассмотренном выше примере (см. табл.1) работники под номерами 2,3,4,6 будут акционерами, а работники с номерами 1 и 5 - наемными работниками.
Пример: 100000руб - стоимость основных средств производства на начало расчетного периода (СH) 1000 руб. - общая начальная относительная стоимость акций (СОН) СHед = СH / СOH = 100000 / 1000 = 100 руб..
На одну условную единицу стоимости акций тогда придется 100 руб. стоимости основных средств производства. Абсолютная стоимость основных средств, принадлежащих каждому работнику (СНn) вычисляется путем перемножения количества стоимости основных средств, приходящихся на одну условную единицу акций (в данном случае 100) на стоимость акций, принадлежащих каждому работнику (COHn). СНn = СHед * СOHn
| Таблица 2. Расчет стоимости основных средств производства, находящихся в собственности работников | ||||||
| Работник 1 | Работник 2 | Работник 3 | Работник 4 | Работник 5 | Работник 6 | |
| Стоимость акций (СOHn) | 0 | 200 | 300 | 200 | 0 | 300 |
| Стоимость основных средств производства на начало расчетного периода (СНn) | 0 | 2000 | 3000 | 2000 | 0 | 3000 |
Если же единицы, в которых выражен капитал, заложенный в акциях, полностью соответствуют денежным единицам, в которых вычисляется стоимость основных средств (курс один к одному), то, разумеется, сумма акций, находящихся во владении какого-либо акционера будет полностью определять стоимость основных средств, принадлежащих этому акционеру.
3.5. Определение коэффициента собственности.
Коэффициент собственности - это доля каждого акционера в общей сумме основных средств. Выражается эта доля отношением:
КСn = СНn / СH, где
СНn - абсолютная собственность n-го акционера, выраженная в денежных единицах СH - полная стоимость основных средств предприятия на начало расчетного периода
В этом случае доля "собственника", не имеющего собственности (наемного работника), будет равна нулю (СНn=0), а доля собственника, имеющего в собственности все основные средства (частник, муниципалитет или государство), будет равна 1 (СНn=СH). Пример: КС2 = СН2 / CH = 20000 / 100000 = 0,2
| Таблица 3. Определение коэффициента собственности при общей стоимости (СН) равной 100000 руб. | ||||||
| Работник 1 | Работник 2 | Работник 3 | Работник 4 | Работник 5 | Работник 6 | |
| Cтоимость, имеющаяся в собственности n-го акционера (СНn) | 0 | 20000 | 30000 | 20000 | 0 | 30000 |
| Коэффицент собственности (КСn) | 0 | 0,2 | 0,3 | 0,2 | 0 | 0,3 |
3.6. Определение амортизируемой стоимости основных средств (АС)
Из того факта, что стоимость основных средств одновременно участвует в двух противоположно направленных процессах - убывает (на величину амортизации) и увеличивается (на величину фонда развития производства) - следует, что алгоритм распределения прибыли между работниками, участвующими в производстве (между акционерами и наемными работниками) должен учитывать оба этих процесса. Таким требованиям отвечает алгоритм, изображенный на рис.2. Номера блоков соответствуют номерам параграфов.
Как известно, физический и моральный износ материальных средств учитывается амортизационными отчислениями. Если бы физический и моральный износ не компенсировался, то с неизбежностью наступил бы момент, когда стоимость основных средств приблизилась бы к нулю. Поэтому, если разделить производственный процесс во времени, то стоимость основных средств сначала упадет за производственный цикл на определенную величину, а затем компенсируется трудом работников предприятия, выраженном в образовавшихся цене, выручке, доходе и прибыли, на эту же величину, называемую амортизационными отчислениями. Т.е. результатом амортизации является квазистатическое состояние материальных средств, сходное с квазистатическим состоянием живой рабочей силы, являющимся результатом присутствия в себестоимости величины, именуемой прожиточным минимумом (см. рис 1 и рис.3).
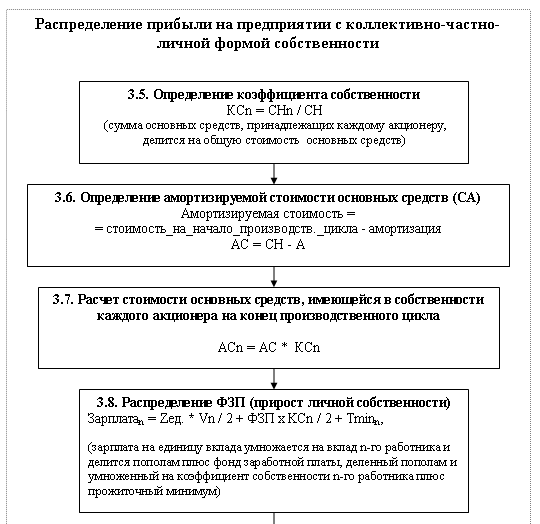
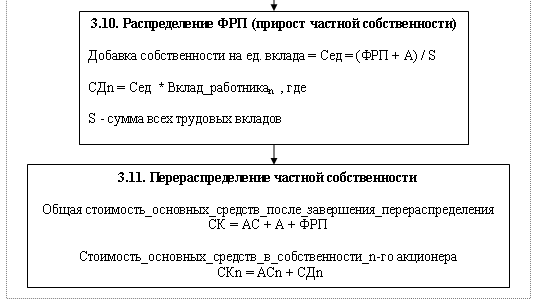
Рис.2
Для того, чтобы разобраться с распределением собственности, сначала нужно определить, сколько ее осталось у собственников на конец производственного цикла с тем, чтобы затем добавить к этой собственности амортизационные отчисления, возвращая ее стоимость в квазистатическое состояние (и только после перехода в квазистатическое состояние стоимость основных средств еще раз возрастет на величину фонда развития производства). Таким образом, представив непрерывный процесс дискретным, получим, что стоимость основных средств производства сначала уменьшается за производственный цикл на величину амортизационных отчислений, а затем возрастает на ту же величину амортизационных отчислений (см. рис.3). В результате уменьшения стоимости основных средств к концу производственного цикла у собственников останется в собственности стоимость основных средств равная стоимости основных средств на начало производственного цикла (СН) за минусом величины амортизационных отчислений (А), заложенной в себестоимость товарной продукции (см. рис 2). Данную стоимость назовем амортизируемой (АС) и она будет равна:
АС = СН - А = стоимость_на_начало_производственного_цикла - амортизация
Если стоимость основных средств на начало производственного цикла составляла 100000, а амортизация предусмотрена в размере 1%, то получится следующее
АС = 100000руб. - 1000руб. = 99000руб.
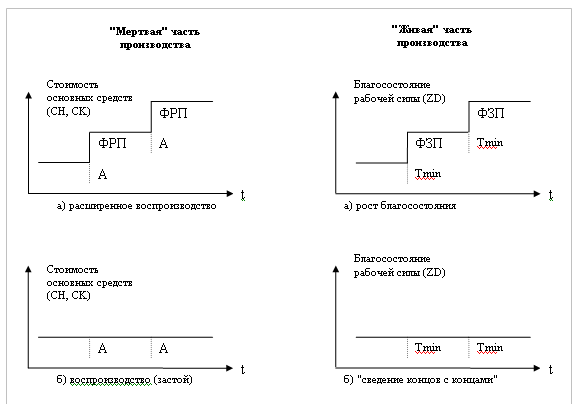
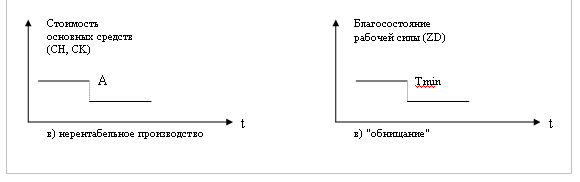
Рис.3. Развитие производительных сил.
3.7. Расчет амортизируемой стоимости основных средств, имеющейся в собственности каждого акционера.
Очевидно, что стоимость основных средств, находящаяся в собственности каждого акционера, будет прямо пропорциональна количеству акций (или стоимости акций) находящихся во владении акционера. Увеличение общей стоимости приведет к пропорциональному увеличению стоимости основных средств, распределенной между акционерами. То же самое с уменьшением общей стоимости. Поэтому, зная общую величину амортизируемой стоимости и коэффициент собственности, несложно подсчитать значение амортизируемой стоимости основных средств, принадлежащей каждому акционеру, на конец производственного цикла:
АСn = АС * KCn Пример: АС2 = 99000 * 0,2 = 19800 руб.
| Таблица 4. Расчет амортизируемой стоимости, находящейся в собственности n-го акционера | ||||||
| Работник 1 | Работник 2 | Работник 3 | Работник 4 | Работник 5 | Работник 6 | |
| Коэффициент собственности (KCn) | 0 | 0,2 | 0,3 | 0,2 | 0 | 0,3 |
| Амортизируемая стоимость, находящаяся в собственности n-го акционера (АСn) | 0 | 19800 | 29700 | 19800 | 0 | 29700 |
3.8. Распределение ФЗП (прирост личной собственности).
При распределении ФЗП с учетом дивидендов общий фонд заработной платы предварительно делится на две части, например, пополам. В реальности соотношение частей должно устанавливаться организаторами предприятия и прописываться в уставе этого предприятия.
Если фонд заработной платы будет поделен на две части (здесь, пополам) то одна часть этого фонда распределяется согласно участию каждого работника в производстве (по вкладу Vn), а другая - согласно отношению работников к основным средствам предприятия (по коэффициенту собственности КСn). Получается следующее:
а) ZDn1 = Zед / 2 x Vn - распределение по вкладу в производство б) ZDn2 = ФЗП / 2 x КСn - распределение по коэффициенту собственности в) ZDn = ZDn1 + ZDn2 + Tminn - итоговая заработная плата n-го работника
3.9. Пример расчета заработной платы на участке численностью 6 человек (исходные цифры для расчетов взяты из примера вычисления заработной платы без учета дивидендов - табл.1).
| Таблица 5. Расчет заработной платы на предприятии численностью 6 человек с учетом дивидендов. Исходные цифры для расчетов взяты из примера вычисления заработной платы без учета дивидендов | ||||||
| Работник 1 | Работник 2 | Работник 3 | Работник 4 | Работник 5 | Работник 6 | |
| Вес
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |