План реконструкції підприємства "Виробниче об’єднання "Південний машинобудівний завод ім. О.М. Макарова"
Використання середньорічної виробничої потужності за 2006 рік склало 16,5%, за 2007 рік 21,4%. По найважливіших видах продукції використання середньорічної потужності за 2007 рік характеризується наступними даними:
По ракетно-космічній техніці23,9 %; башті ВЕУ 6007,5%;
Трактору 16,0%; шасі – 16,6%;
Тролейбусу – 15,0%; інша цивільна – 24,7%.
ВЕУ 56100 –40,5 %;
Результати аналізу ідентифікують в ВО «ПМЗ» наступні проблеми :
кризовий стан з покриттям запасів всіма агломератами джерел майна, включаючи залучені довгострокові та короткострокові кошти, що потребує залучення довгострокових інвестицій в державне підприємство на основі суборинованого боргу;
кризовий стан з абсолютною ліквідністю, що потребує нарощування обсягу готівкових коштів на рахунку та контроль за ними;
недопустимо низький рівень оборотності оборотних коштів та запасів;
завищенні строки погашення кредиторської заборгованості;
недопустимо низький рівень рентабельності цивільних виробництв, що приводить до їх авансування за рахунок коштів основного виробництва ракетно-космічної продукції та ,відповідно, приводить до втягнення основного виробництва в процеси банкрутства цивільних виробництв виробничого об’єднання.
3. АНАЛІЗ ПОТОЧНОГО ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА ВО „ПМЗ”
3.1 Результати економічної діагностики фінансового стану підприємства
Аналіз фінансово-економічного стану підприємства і керування його фінансами проводиться на основі його фінансових звітів [8], [9].
У табл. А.1 Додатку А приведена динаміка статей балансу ВО «ПМЗ» за 2005 2007 роки. У табл.А.2 Додатку А приведена динаміка статей звітів про фінансові результати ВО «ПМЗ» за 2005 2007 роки [33].
Основні результати проведеного ретроспективного аналізу динаміки майна підприємства наведені в табл.3.1.
Таблиця 3.1 Загальна оцінка майна державного ВО «ПМЗ» у 2006 2007 роках [33]
| Показники | На початок звітного періоду 01.01.2006 | На кінець звітного періоду 01.01.2007 | Абсолютна зміна показника |
| 1. Всього майна (валюта балансу), тис.грн | 1 318 551,000 | 1 428 828,000 | 110 277,000 |
| 2. Основні засоби і необоротні активи, в тис.грн. | 626 528,000 | 591 018,000 | 35 510,000 |
| % доля до обсягу майна | 47,516 | 41,364 | 6,153 |
| 3. Оборотні активи (оборотний капітал) в тис.грн. | 691 913,000 | 837 551,000 | 145 638,000 |
| % доля до обсягу майна | 52,475 | 58,618 | 6,143 |
| 4. Запаси в оборотних активах в тис.грн. | 358 792,000 | 295 162,000 | 63 630,000 |
| % доля до обсягу оборотних активів | 51,855 | 35,241 | 16,614 |
| 5. Дебіторська заборгованість в оборотних активах в тис.грн. | 268 892,000 | 453 136,000 | 184 244,000 |
| % доля до обсягу оборотних активів | 38,862 | 54,102 | 15,240 |
| 6. Грошові кошти в активах в тис.грн. | 50 664,000 | 69 363,000 | 18 699,000 |
| в національній валюті в тис.грн. | 40 364,000 | 43 603,000 | 3 239,000 |
| в іноземній валюті в тис.грн | 10 300,000 | 25 760,000 | 15 460,000 |
| % доля до обсягу оборотних активів | 7,322 | 8,282 | 0,959 |
| % доля в нацвалюті до обор. активів | 5,834 | 5,206 | 0,628 |
| % доля в іноз. валюті до обор. активів | 1,489 | 3,076 | 1,587 |
В табл.3.2, 3.3 наведені деталізовані структури доходів та витрат ВО «Південний машинобудівний завод» у 2006 – 2007 роках..
Наведені дані свідчать, що доходи підприємства за аналізуємий період зросли на 47,2 %. Доходи підприємства сформовані в основному за рахунок доходів від реалізації готової продукції , питома вага яких в структурі доходів склала 65 % і збільшилась на 63,7 % у 2007р.
Таблиця 3.2 Структура доходів підприємства ВО «ПМЗ» за 20062007 рр. [33] (тис.грн.)
| №№ | Доходи | 2006р. | 2007р. | Приріст (%) |
| 1. | Чистий доход від реалізації продукції, в т.ч.: | 324829 | 524397 | 61 |
| 1.1 | від реалізації готової продукції | 208355 | 341091 | 63,7 |
| 1.2. | від реалізації товарів | 9909 | 35410 | 257,3 |
| 1.3. | від реалізації послуг та робіт промислового характеру | 64903 | 84213 | 29,7 |
| 1.4. | від реалізації послуг та робіт непромислового характеру | 41662 | 63683 | 52,9 |
| 2. | Інші операційні доходи, в т.ч.: | 155197 | 182472 | 17,6 |
| 2.1. | від реалізації іноземної валюти | 143893 | 168303 | 16,9 |
| 2.2. | від реалізації сировини та матеріалів | 4382 | 2131 | 52 |
| 2.3. | від операційної оренди активів | 1739 | 2446 | 41 |
| 2.4. | від операційної курсової різниці | 2584 | 1594 | 38,3 |
| 2.5. | від списання податкової заборгованості, отримані штрафи, пені | 66 | 552 | 736,4 |
| 2.6. | від списання кредиторської заборгованості | 1748 | 19 | 99 |
| 2.7. | відшкодування раніше списаних активів | 183 | 1306 | 613,7 |
| 2.8. | інші доходи від операційної діяльності | 602 | 6121 | 916,8 |
| 3. | Інші фінансові доходи, в т.ч.: | 1839 | 2960 | 60,9 |
| 3.1. | від отриманих процентів | 1839 | 2960 | 60,9 |
| 4. | Інші доходи, в т.ч.: | 1100 | 1026 | 6,7 |
| 4.1. | від реалізації необоротних активів | 275 | 270 | 1,8 |
| 4.2. | від безоплатно отриманих активів | 437 | 160 | 63,4 |
| 4.3. | інші доходи від звичайної діяльності | 388 | 596 | 53,6 |
| 5. | Всього доходів | 482965 | 710855 | 47,2 |
Чистий доход від реалізації продукції склав за 2007р. 524397 тис.грн., за 2006р. – 324829 тис.грн., тобто збільшився у 2007р. в порівнянні з 2006р. на 61 %.
Доход від реалізації товарів склав у 2006р. 9909 тис.грн. (3 % в загальній сумі чистого доходу), у 2007р. – 35410 тис.грн. (6,7%).
Таблиця 3.3 Структура витрат підприємства ВО «ПМЗ» за 20062007 роки [33]
| №№ | Витрати | 2006р. | 2007р. | Приріст (%) |
| 1. | Собівартість реалізованої продукції (робіт, послуг) : | 306538 | 538182 | 75,6 |
| 1.1. | собівартість реалізованої готової продукції | 191268 | 349413 | 82,7 |
| 1.2. | собівартість реалізованих товарів | 6243 | 32691 | 423,6 |
| 1.3. | собівартість реалізованих послуг та робіт промислового характеру | 60645 | 77302 | 27,5 |
| 1.4. | собівартість реалізованих послуг і робіт непромислового характеру | 48382 | 78776 | 62,8 |
| 2. | Адміністративні витрати | 9503 | 10653 | 12,1 |
| 3. | Витрати на збут | 5004 | 10787 | 215,6 |
| 4. | Інші операційні витрати, в т.ч.: | 168074 | 198091 | 17,9 |
| 4.1. | собівартість реалізованої іноземної валюти | 145669 | 170376 | 16,9 |
| 4.2. | собівартість реалізованих сировини та матеріалів | 6581 | 2062 | 68,7 |
| 4.3. | собівартість операційної оренди | 659 | 755 | 14,6 |
| 4.4. | втрати від операційної курсової різниці | 8078 | 5222 | 35,4 |
| 4.5. | визнані штрафи, пені, неустойки | 1019 | 409 | 59,9 |
| 4.6. | сумнівні та безнадійні борги | 98 | 1949 | 1888,8 |
| 4.7. | втрати і нестачі від псування цінностей | 1849 | 804 | 56,5 |
| 4.8. | інші витрати операційної діяльності | 4121 | 16326 | 296,2 |
| 4.9 | витрати на утримання соціальної сфери | 189 | 188 | 0,5 |
| 5. | Фінансові витрати | 1518 | 782 | 48,5 |
| 6. | Інші витрати, в т.ч.: | 284 | 3387 | 1092,6 |
| 6.1. | собівартість реалізованих необоротних активів | 90,4 | 132 | 46 |
| 6.2. | втрати від неопераційної курсової різниці | 3 | 0 | |
| 6.3. | списання необоротних активів | 138 | 1329 | 863 |
| 6.4. | інші витрати звичайної діяльності | 53 | 1926 | 3534 |
| 6.5 | надзвичайні витрати | 1 | 2 | 100 |
| 6.6 | інші витрати | 38 | 0 | |
| 7. | Всього витрат | 490960 | 761884 | 155,2 |
В структурі витрат підприємства собівартість реалізованої продукції (робіт, послуг) складає: 2006р. – 62%, 2007р. – 70,6% і збільшилась на 75,6 % у 2007 р..
Адміністративні витрати зросли у 2007р. в порівнянні з 2006р. на 12 %, однак їх питома вага в загальній сумі витрат зменшилась з 1,9 % у 2006 до 1,4 % у 2007р.
Інші операційні витрат збільшились на 17,8 %.
Витрати підприємства перевищують доходи, що призводить до від’ємного фінансового результату діяльності підприємства. Збільшення витрат відбувалось в більшій пропорції, ніж збільшення доходів, внаслідок чого збитки збільшились (табл.3.4):
Таблиця 3.4 Показники збитковості діяльності ВО «ПМЗ» [33]
| №№ | Показники (тис.грн.) | 2006р. | 2007р. | Темп росту, % |
| 1. | Всього чистих доходів | 492 300,0 | 321 234,0 | 65,2 |
| 2. | Всього витрат собівартості | 489 319,0 | 376 290,0 | 76,9 |
| 3. | Валовий реалізаційний прибуток/збиток | 2 981,0 | 70 296,0 | 2 538,0 |
Таблиця 3.5 Структура операційних витрат ВО «ПМЗ» [33]
| Елементи операційних витрат, тис.грн. | 2006р. | 2007р. | Темп зниження (росту), % |
| Матеріальні витрати | 345 351,0 | 209 804,0 | 39,2 |
| Витрати на оплату праці | 100 284,0 | 118 132,0 | 17,8 |
| Відрахування на соціальні заходи | 41 445,0 | 48 816,0 | 17,8 |
| Амортизація | 39 533,0 | 37 828,0 | 4,3 |
| Інші операційні витрати | 107 656,0 | 83 268,0 | 22,6 |
| Всього | 636 275,0 | 523 848,0 | 17,7 |
Як свідчать наведені дані в табл.3.5, у 2007р. спостерігається значне зменшення по всіх елементах операційних витрат (крім заробітної плати). Інші операційні витрати так же зменшились. В результаті, загальне зменшення витрат склало майже 17,7%.
Чистий доход від реалізації продукції зменшився у 2007 році на 35%, а собівартість реалізованої продукції – на 23%.
Якщо у 2006 році підприємством було отримано валовий прибуток у розмірі 2 981тис.грн., то у 2007 році виробництво стало нерентабельним, що видно з наступних даних (табл.3.4, 3.5).
Таблиця 3.5 Рентабельність виробництв ВО «ПМЗ» у 2007 року при порівнянні з 2006 роком
| Назва продукції | Рентабельність 2006 року, % | Рентабельність 2007 року, % |
| Цивільна продукція всього: | 14,2 | 19,5 |
|
у тому числі : тракторне виробництво, |
27,5 |
31,0 |
| виробництво сівалок | 13,8 | |
| тролейбусне виробництво | 2,0 | 1,8 |
| Вітро-агрегати ВЕУ 56100 | 22,7 | 1,5 |
| шасі АН140 | 20,4 | 24,0 |
|
енергетичні послуги |
3,1 | 3,3 |
|
інша цивільна продукція |
16,7 | 12,6 |
|
Ракетно-космічна продукція |
52,9 | 12,0 |
| Всього: | 17,1 | 0,5 |
В обсязі виробленої продукції в 2007 р. нерентабельними були вироби: тракторне виробництво; запасні частини до тракторів; виробництво тролейбусів; виробництво іншої цивільної продукції. Збитковість виробів зумовлена такими факторами: складними умовами реалізації продукції, недостатнім завантаженням потужностей.
Збитковість та падіння обсягів продажу продукції цивільних виробництв досягла у 2007 році настільки великого рівня, що прибутковості основного виробництва ракетно-космічної техніки недостатньо для покриття збитків цивільних виробництв. Подальше утримання цивільних виробництв без реструктуризації у 2008 приводить до відсутності необхідних обсягів оборотних коштів в основному виробництві та, відповідно, зростанню загрози його банкрутства.
В табл.Б.1 – Б. 4 Додатку Б наведені результати розрахунків платоспроможності ліквідності, фінансової стійкості, ділової активності та рентабельності роботи ВО «Південний машинобудівний завод» за 2005 – 2007 роки за алгоритмами [8], [9] в «електронних таблицях» EXCEL2000.
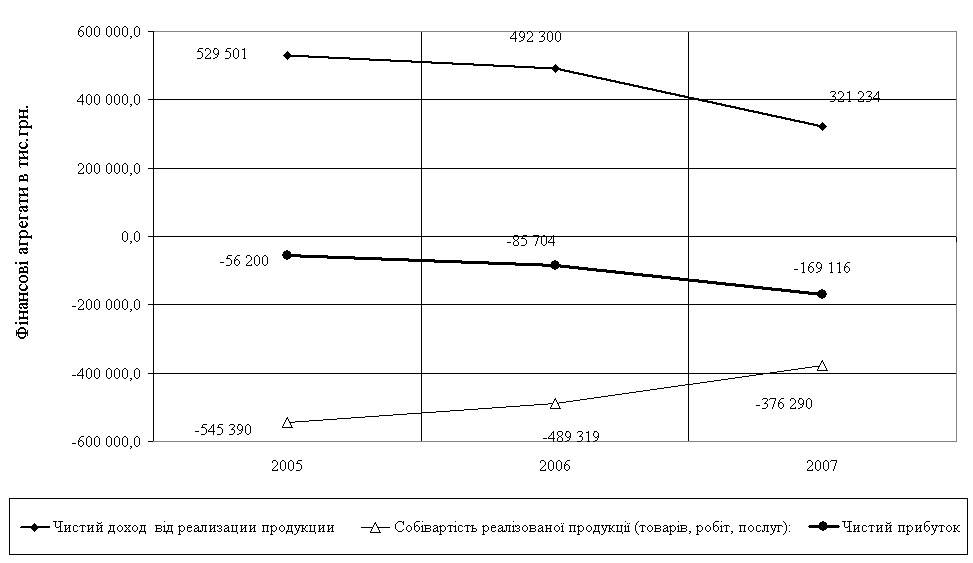
Рис.3.1 Динаміка падіння обсягів реалізації продукції та наростання збитковості роботи ВО „ПМЗ” у 2005 2007 роках
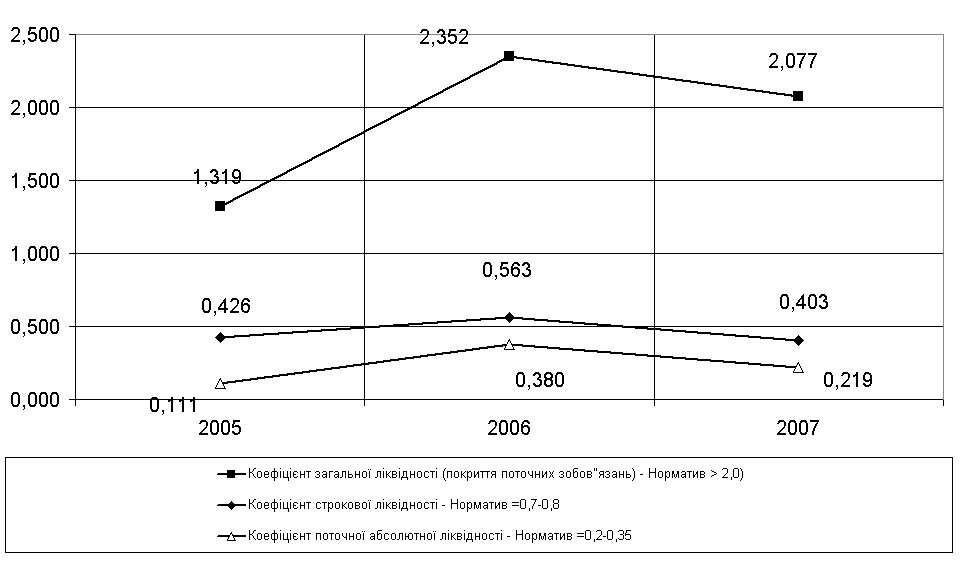
Рис.3.2 Динаміка показників ліквідності балансу ВО ”ПМЗ” у 2005 2007 роках
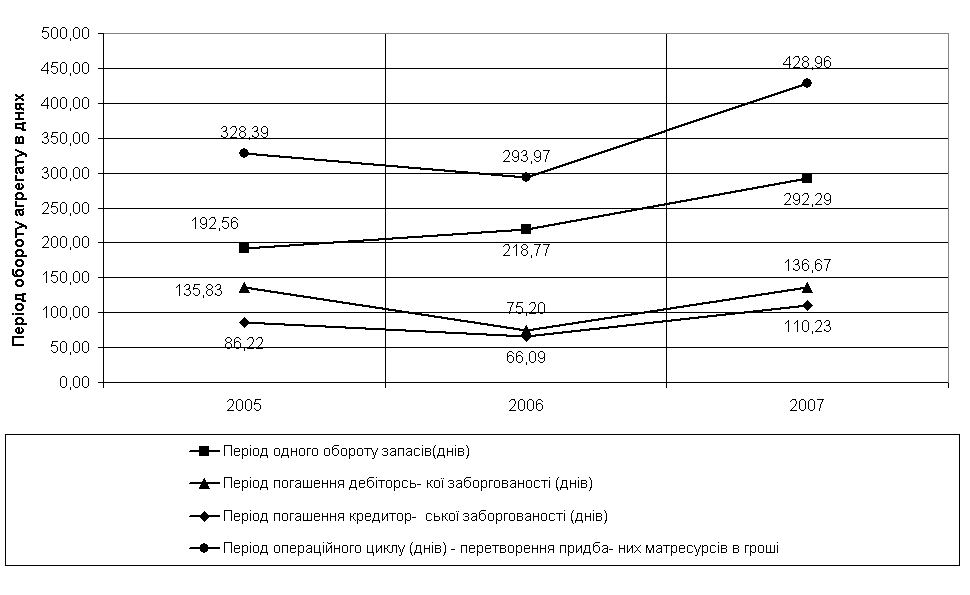
Рис.3.3 Динаміка падіння показників ділової активності ВО „ПМЗ” у 2005 2007 роках
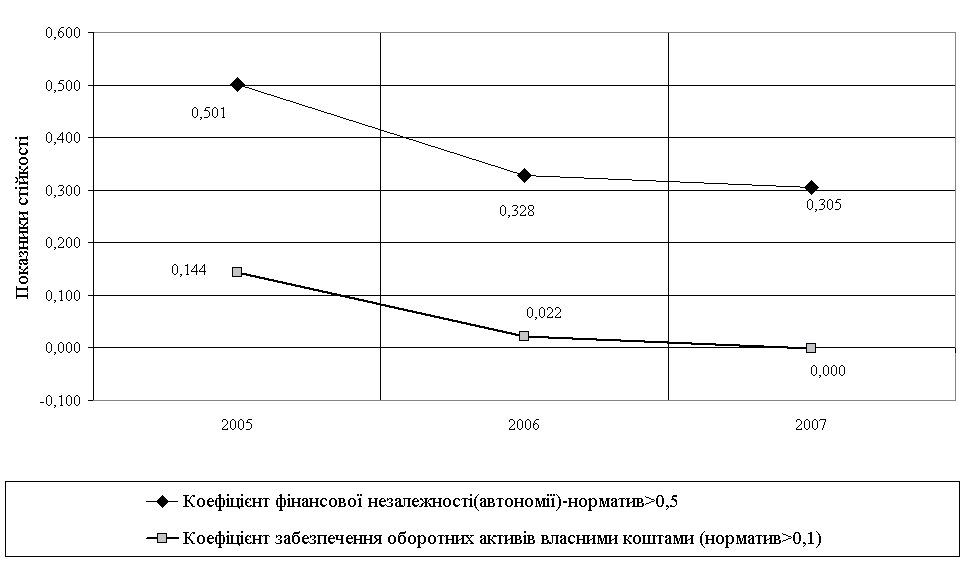
Рис.3.4 Динаміка падіння рівня автономності (фінансової незалежності) ресурсної бази ВО „ПМЗ” у 2005 2007 роках
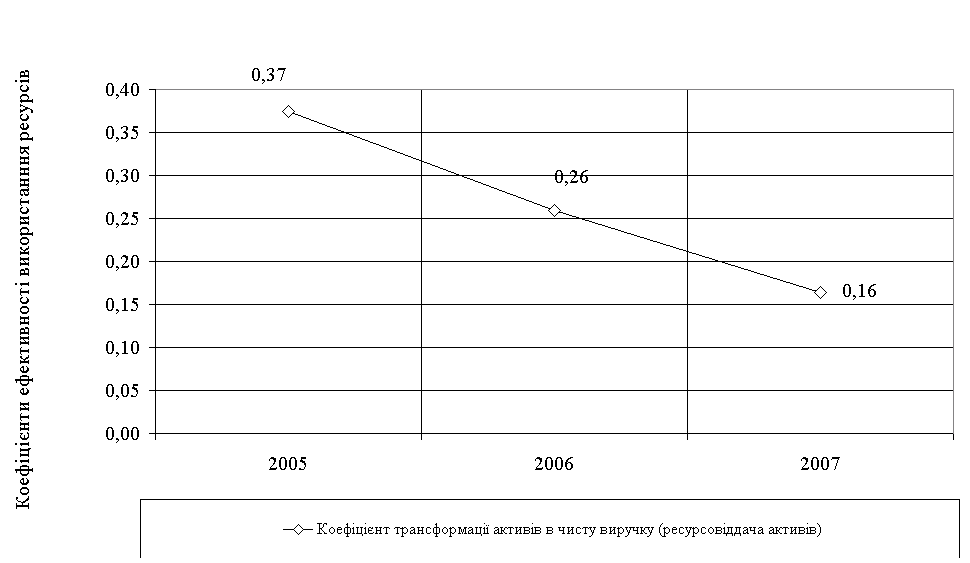
Рис.3.5 Динаміка падіння рівня ресурсовіддачі активів ВО „ПМЗ” у 2005 2007 роках
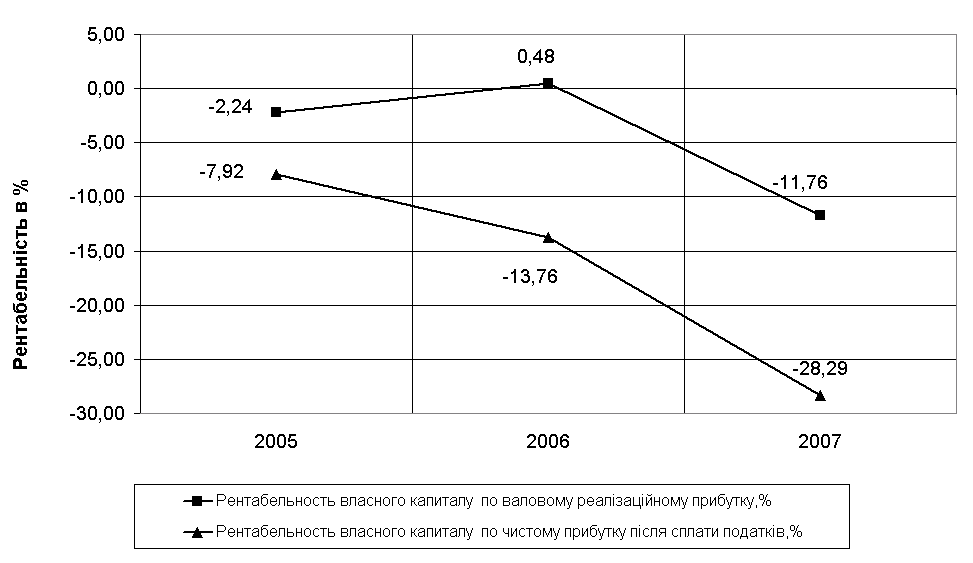
Рис.3.6 Динаміка падіння рівня рентабельності власного капіталу ВО „ПМЗ” у 2005 2007 роках
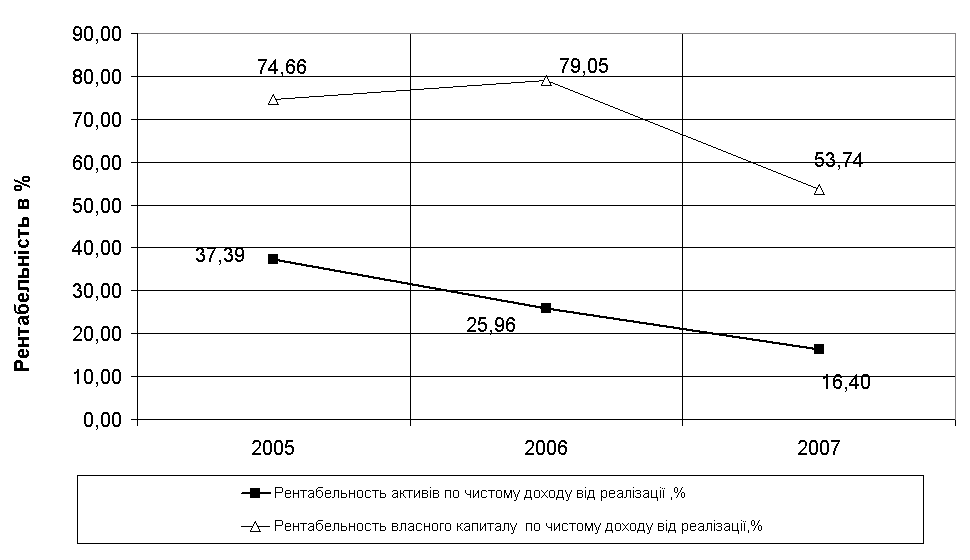
Рис.3.7 Динаміка падіння рівня рентабельності активів та власного капіталу по чистому доходу від реалізації продукції власного капіталу ВО „ПМЗ” у 2005 2007 роках
На рис.3.1 3.7 наведені графіки, які характеризують наростаючий негативний тренд змін основних параметрів діяльності ВО „ПМЗ” у 2005 2007 роках.
Результати аналізу ідентифікують в ВО «ПМЗ» наступні проблеми:
кризовий стан з строковою ліквідністю, що потребує нарощування обсягу готівкових коштів на рахунку та контроль за ними;
недопустимо низький рівень оборотності агрегатів оборотних коштів та запасів;
втрату рівня автономності (незалежності) ресурсної бази;
зниження рівня ресурсовіддачі активів (простій активів);
негативний та зростаючий рівень рентабельності (збитковість роботи).
3.2 Аналіз доцільності та прогноз результатів ліквідації
Аналіз доцільності банкрутства та ліквідації підприємства проводиться для виявлення прогнозу безрезультатності проведення санації (оздоровлення) [28]:
або поточний стан підприємства має комплексний характер безповоротного банкрутства,
або кошти, які необхідно витратити для санаційних процедур, є занадто великими, та такими які не будуть окупатися в майбутній діяльності підприємства.
Порядок ліквідації підприємства наведений в табл.3.6. Ліквідація чи реструктуризація окремих виробництв в складі виробничого об’єднання не потребує ліквідації об’єднання
Таблиця 3.6 Ліквідація суб'єктів підприємництва
| Примусова | Добровільна |
| Незалежно від волевиявлення юрособи на підставі рішення суду | За бажанням засновників (учасників) або уповноваженого ними органу |
|
за рішенням суду про визнання судом недійсною державної реєстрації юридичної особи внаслідок допущених при його створенні порушень, які не можна усунути, а також в інших випадках, установлених законом (п. 2 ч. 1 ст. 110 ЦК) у разі визнання юрособи в установленому порядку банкрутом, окрім випадків, передбачених законом (ч. 6 ст. 59 ГК, абз. 2 п. "в" ч. 4 ст. 19 Закону про госптовариства) |
у зв'язку із закінченням терміну, на який утворювалася юрособа у зв'язку з досягненням мети діяльності юрособи з інших причин |
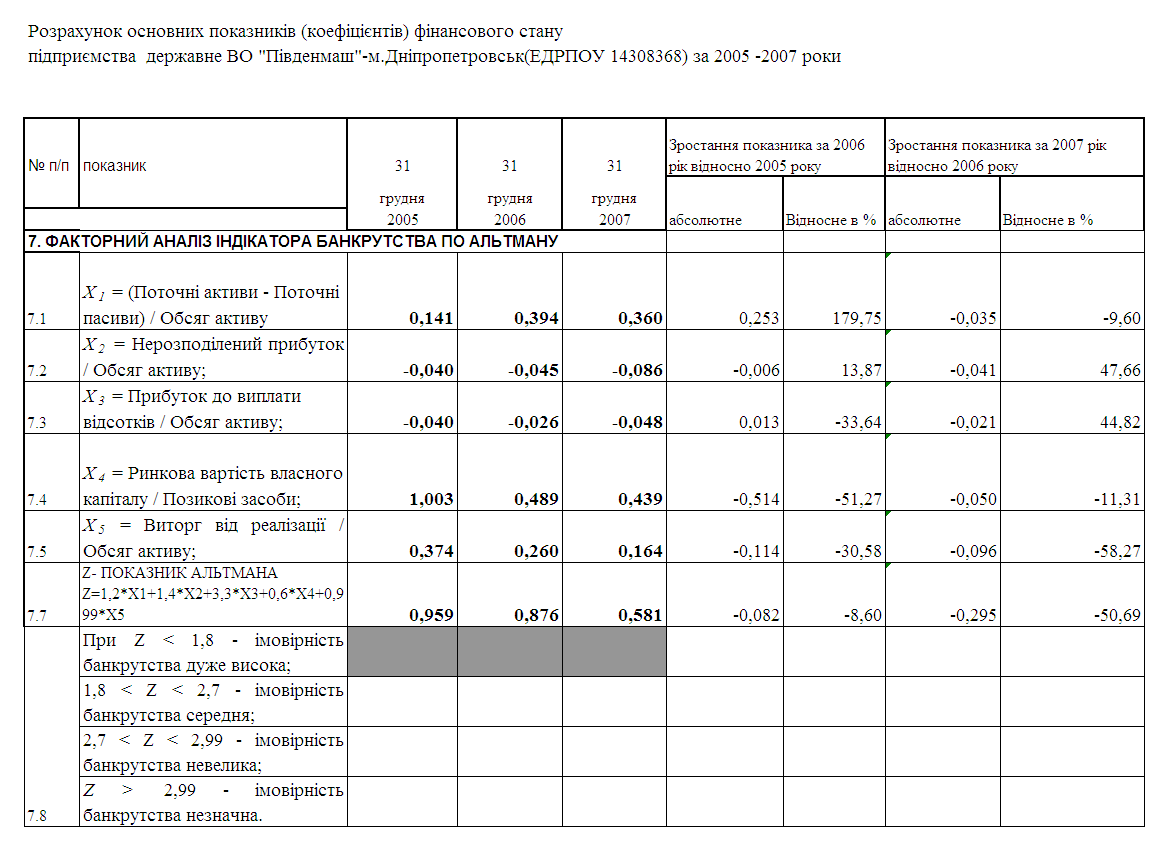
Розрахункова імовірність банкрутства підприємства по Альтману дуже велика (табл.3.11) і заходи відновлювальної санації збиткової діяльності підприємства є край необхідними.
Таблиця 3.7 Ідентифікація стану можливості банкрутства підприємства за тестами Альтмана
В той же час аналізуєме ВО „ПМЗ” є унікальним стратегічно важливим виробництвом для України, має статут державного підприємства, та є таким, що не може бути ліквідоване.
Основні причини виникнення проблем в діяльності підприємства:
застаріла структура підприємства і його система управління: практично незмінна з радянських часів;
відсутність комп'ютеризованих систем підтримки управлінських рішень: рішення приймаються за відсутності достовірних даних;
застаріла система обліку, яка, разом з відсутністю комплексної автоматизованої системи управління виробництвом, не дає змоги ефективно персоніфікувати видатки виробництва, і тим самим, стає чинником надмірного рівня накладних і загальновиробничих витрат у структурі собівартості продукції;
відсутність комплексної автоматизованої системи обліку енергоресурсів не дає змоги контролювати енергоспоживання, що, в свою чергу, призводить до неможливості впровадження дієвих заходів з енергозбереження і енерго-ефективних технологій;
консервативний технологічний уклад: впровадження нових технологій не проводиться за відсутністю нових конструкторсько-технологічних розробок, під загрозою втрати перебувають існуючі технології, крім того, відсутня мотивація впровадження інновацій як для підприємства з боку держави, так і для працюючих з боку підприємства;
велика частка морально і фізично зношеного обладнання і устаткування, як наслідок низької платоспроможності і ускладненості залучення інвестицій;
низький рівень і слабка мотивуюча функція заробітної плати, майже порожній соціальний пакет, неефективна робота з молодими спеціалістами і кадровим резервом керівників усіх рівнів;
традиційно добре поставлений контроль за якістю, проте, не відповідає сучасним вимогам до систем управління якістю.
Кількість проблем, необхідність комплексного підходу до усунення їх чинників виходить далеко за межи процесу реструктуризації, визначеної діючим законодавством як комплекс заходів, спрямованих на зміну структури підприємства, його управління, форми власності і організаційно-правової форми. Реструктуризація є головною, але не єдиною складовою частиною необхідної програми дій з вирішення викладених проблем.
Проведений аналіз для підприємства ВО „ПМЗ” показав, що основна задача для запобігання тенденціям банкрутства підприємства – це розробка заходів забезпечення прибуткової діяльності цивільних виробництв методом їх реструктуризації.
4. РОЗРОБЛЕНИЙ ПЛАН ОЗДОРОВЛЕННЯ ПІДПРИЄМСТВА ВО „ПМЗ”
4.1 Стратегічні цілі та стратегічний план підприємства ВО „ПМЗ”
Згідно «КОНЦЕПЦІЇ Державної цільової економічної програми реформування (реструктуризації) та розвитку Державного підприємства “Виробниче об’єднання Південний машинобудівний завод імені О.М. Макарова”» [33] – майбутня структура господарського об’єднання повинна будуватись в рамках існуючого підприємства (без виділення окремих підрозділів в самостійні юридичні особи) шляхом постійного планомірного підвищення рівня їх господарської самостійності. При цьому на етапі підготовки до реструктуризації найвищим прийнятним рівнем самостійності має стати організація філії або дочірнього підприємства. Дотримання цієї вимоги дозволить побудувати внутрігосподарські стосунки і взаєморозрахунки майже ідентичні тим, що притаманні державному об’єднанню.
Проведення реструктуризації доцільно здійснити поетапно. Кожен захід Програми має здійснюватись тільки після ретельної підготовки та за умови впевненості щодо його доцільності в конкретних умовах, що склалися на підприємстві на час запровадження заходу. Неодмінною умовою проведення реформування (реструктуризації) є постійний контроль виконання і ситуаційне коригування програми.
Основні напрями (пріоритети) Програми [26]:
реформування (реструктуризація) та розвиток організаційно-правової форми підприємства;
реформування (реструктуризація) та розвиток виробничо-технологічної бази;
реформування (реструктуризація) та розвиток системи управління і інформаційних технологій;
реформування (реструктуризація) та розвиток науково-технічної діяльності і забезпечення інноваційного розвитку підприємства;
реформування (реструктуризація) та розвиток системи якості;
реформування (реструктуризація) та розвиток фінансової сфери;
реформування (реструктуризація) та розвиток сфери енерго-ефективності та енергозбереження;
реформування (реструктуризація) та розвиток кадрової сфери;
реформування (реструктуризація) та розвиток соціальної сфери.
Строк виконання Програми з 2008 по 2012 рік за наступними етапами:
1 етап (підготовчий) – 2008 рік:
розробка проекту реструктуризації підприємства;
розробка і початок реалізації підпрограм за напрямами, зокрема, підпрограм “Енергоефективність та енергозбереження”, “Кадри”, “Виробничі потужності”, “Технопарк” та інш.
реалізація невідкладних заходів щодо залучення і утримання висококваліфікованих кадрів;
впровадження підготовчих заходів:
реалізація проекту впровадження комплексної автоматизованої системи документаційного забезпечення управління;
реалізація проекту впровадження автоматизованої системи управління персоналом;
реалізація проекту впровадження автоматизованої системи контролю і управління доступом;
реалізація проекту впровадження автоматизованої системи комплексного обліку енергоресурсів (АСКОЕ);
проведення поглибленого комплексного енергоаудиту підприємства з використанням можливостей АСКОЕ;
реалізація окремих заходів з енергозбереження:
реконструкція системи водозабезпечення (обладнання насосних станцій) з метою скорочення витрат електроенергії;
реконструкція ТЕЦ (за окремим проектом);
впровадження комплексу заходів з підвищення енергоефективності при виробництві кріогенних газів;
обстеження та діагностика стану магістральних трубопроводів тепломереж для запобігання втрат енергоресурсів;
проведення енергетичної паспортизації діючого обладнання.
2 етап (реорганізаційний) – 20092010 роки:
реформування організаційної структури підприємства;
розробка організаційного проекту формування структури холдингового типу в рамках монопідприємства для забезпечення сталої роботи під час реформування;
розробка проекту автоматизованої системи управління підприємством ERPкласу;
впровадження і сертифікація системи управління якістю на основі стандартів серії ISO9000;
проведення паспортизації (у тому числі енергетичної) майнового комплексу і ринкової оцінки майна;
проведення робіт з виявлення, взяття на облік та визначення вартості об'єктів права інтелектуальної власності.
корпоратизація підприємства.
3 етап (заключний) – 20112012 рр.:
впровадження автоматизованої системи управління підприємством;
перетворення окремих структурних підрозділів в дочірні підприємства у формі відкритих акціонерних товариств, побудова інтегрованої організаційної структури в рамках монопідприємства;
адаптація системи управління до роботи в умовах інтегрованої організаційно-правової структури;
реорганізація підприємства в інтегровану структуру ринкового типу у організаційно-правовій формі державного об’єднання.
Крім того, протягом всього строку дії Програми мають виконуватись заходи підпрограм “Енергоефективність та енергозбереження”, “Кадри”, “Виробничі потужності”, “Технопарк” та інш.
Стратегічною місією ВО „ПМЗ” у самостійній ринковій Україні є [33]:
налагодження на площах та унікальному обладнанні історичних військових виробництв національного українського виробництва ракетно-космічної техніки у міжнародній співпраці з Росією та США;
економічна диверсифікація діяльності та налагодження на площах тимчасово вільних історичних військових виробництвах СРСР випуску габаритної, технічно та наукоємної цивільної продукції – тролейбусів, трамваїв, тракторів, вітроенергетичних установок, шасі літаків та інш.
зростання асортименту експортної продукції та розширення між народного співробітництва з США, Францією, Бразилією, Австралією по використанню носіїв та приладів ракетно-космічної техніки.
Стратегічні цілі – це фактичні заяви про напрямки діяльності, які задаються інтегрованою сукупністю п’яти блоків вибору , що для стратегічного плану ВО „ПМЗ” формулюються на сучасному етапі як :
Сфера діяльності – ринки, які прогнозуються до обслуговування та сегменти, які необхідно зайняти на цих ринках;
а) Визначення бізнесу – ракетно-космічне машинобудування та машинобудування цивільної технічно-наукоємної і габаритної продукції (трамваї, тролейбуси, трактори, сівалки, вітро-агрегати)
б) Визначення обслуговуємих ринків – Україна та деякі країни світу (ринок цивільної машинної продукції), міжнародний ринок (ракетно-космічна продукція)
2. Переваги позиція, яка відрізняє даний вид бізнесу від конкурентів;
а) Загальний стратегічний акцент – Наявність наукового та виробничого потенціалу унікального ракетно-військового машинобудування СРСР
б) Цільові конкуренти – на Україні тимчасово конкуренти відсутні, основні конкуренти – російські та китайські фірми ;
в) Жадана власна позиція В даний час ВО ПМЗ є єдиним виробником ракетно-космічних комплексів по повному циклу.
г) Програми та проекти Через велику потребу розвиваючихся країн в космічних дослідженнях та відсутності у них технологій та виробництва космічних носіїв – проекти міжнародного співробітництва та програми створення космодромів у Южній Америці та Австралії (потрібна зону океану для збросу 1 ступеней та аварійного падіння носіїв).
3. Доступу – комунікації та каналів дистрибьюції, які застосовуються для виходу на заданий ринок;
а) Комунікаційний набор збутова стратегія ґрунтується на глибокому міжнародному співробітництві та створенні міжнародних концернів, що дозволяє створити сегменти монопольних субринків ( монополістична конкуренція на диференціації товарів) із забезпеченою ємністю і рівномірністю споживання;
Видів діяльності – відповідного масштабу та розмаху видів діяльності, які необхідно виконувати :
а) Відповідний асортимент товарів (послуг) Товарна номенклатура ВО «ПМЗ» характеризується наявністю багатьох асортиментних груп, які розподіляються на:
ракетоносії типу "Зеніт", "Циклон", космічні апарати,
універсальнопросапні трактори ЮМЗ6, ЮМЗ80, ЮМЗ82,
односекційні тролейбуси ЮМЗТ2,
пневматичні сівалки СЗПЦ12,
шасі для літака АН140,
вітроенергоустановки ВЕУ 56100,
технологічне устаткування, інструмент,
енергоносії ( пар, гаряча вода, стиснуте повітря та інше),
іншу продукцію по замовленням.
б) Масштаби діяльності – монопольна на ринку України, присутність в складі концернів на міжнародних ринках;
в) Союзи – спільний укрансько-російсько-американський концерн «Морський старт», спільний Україно-бразильський проект «Космодром»
6. Адаптація до умов зовнішнього ринку та матриці SWOT аналізу
внутрішніх проблем підприємства :
а) активні маркетингові заходи підвищення рівня реалізації цивільної продукції;
б) активні заходи по прискоренню оборотності дебіторської заборгованості;
в) підвищення прибутковості та нарощування власного капіталу;
4.2 Програма оперативних удосконалень
В якості програми оперативних удосконалень в діяльності цивільних виробництв ВО „ПМЗ” проаналізуємо варіанти ефективності можливої реструктуризації підприємства згідно матриці „Дженерал Електрик – Маккинси”, яка розподіляє портфель продукції підприємства за ступінню привабливості сегменту господарювання на ринку (СГР) з урахуванням конкурентного статусу фірми (КСФ) на ринку [27].
На рис.4.1 побудована матриця „Дженерал Електрик – Маккинси” для ВО „ПМЗ”. При побудові в квадрантах матриці прийняті стандартні умови – діаметр піктограми відповідає питомій вазі реалізації продукції в квадранті, а закреслений сегмент відповідає ринковій частині підприємства на ринку в відповідному квадранті матриці.
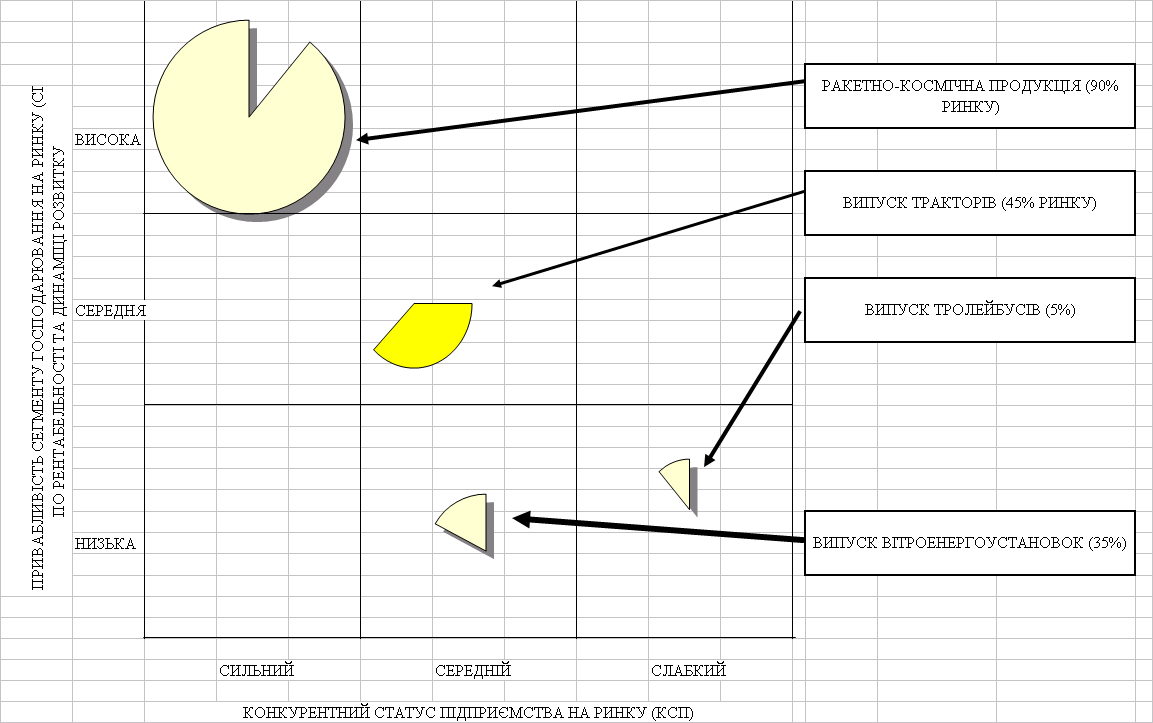
Рис.4.1. Матриця „Дженерал Електрик – Маккинси” для ВО „ПМЗ”
Як показує аналіз матриці (рис.4.1) конкурентний статус підприємства характеризується:
сильною та ринково-привабливою позицією підприємства в галузі виробництва ракетно-космічної діяльності;
середнім рівнем конкурентної позиції та низьким рівнем ринкової привабливості випуску тракторів;
низьким рівнем конкурентної позиції та низьким рівнем ринкової
привабливості випуску тролейбусів;
середнім рівнем конкурентної позиції та середнім рівнем ринкової привабливості випуску вітро-енергоустановок;
Таким чином основними напрямками реструктуризації виробничого об’єднання є наступні:
ліквідація виробництва тролейбусів;
реструктуризація типів випускаємих тракторів з 90100% орієнтацією на експорт.
Для активізації експортного збуту цивільної продукції в сегменті тракторів необхідно проведення розрахунків та оцінок характеристик диверсифікації і життєвого циклу тракторів ЮМЗ на зовнішньому ринку та аналіз доцільності позиціонування на зовнішньоекономічному ринку перспективних моделей тракторів ЮМЗ8240 [33].
В табл.4.1 наведені вихідні дані по експортній реалізації тракторів ЮМЗ – 6АКМ40.2 (товар А), ЮМЗ8040.2(товар Б) та ЮМЗ 8240(товар С) за десять звітних періодів (місяців). На графіках рис.4.2, 4.3 наведені результати графічного аналізу динаміки реалізації продукції А,В,С за 10 звітних періодів та рентабельності реалізації по кожному виду тракторів. На графіках рис.4.4, 4.5 наведені трендові моделі залежностей, які описують динаміку реалізації продукції А,В,С, а також результати прогнозування тенденцій динаміки вперед на 2 звітних періоду, виконані з застосуванням можливостей «електронних таблиць» EXCEL2000.
На графіках рис.4.4 наведені лінійні моделі трендів, на графіках рис.4.5 наведені нелінійні моделі трендів. Як видно за отриманими показниками відхилення прогнозу регресійних рівнянь від фактичних даних (коефіцієнт R2 – оцінки суттєвості кореляційного зв’язку відхилень між фактом та регресією [9]) :
показники для лінійних трендів (рис.4.4) мають дуже низькі показники коефіцієнта суттєвості регресії, бо товари А,В,С, у відповідності з графіками рис.В.1 додатку В проходять у аналізуємому періоді нелінійні життєві цикли;
при застосуванні нелінійних трендів (рис.4.5) показники суттєвості регресії значно зростають :
а) для товара А (R2(лінійн)= 0,1055 а R2(нелінійн)= 0,4088 );
а) для товара В (R2(лінійн)= 0,04 а R2(нелінійн)= 0,5543 );
а) для товара С (R2(лінійн)= 0,073 а R2(нелінійн)= 0,7287 );
Оскільки регресією середньої сили [9] признається регресія , яка має показники R2 > 0,4 –0,5, відмічаємо, що нелінійні тренди краще описують динаміку реалізації продукції.
Таблиця 4.1 Вихідні дані по експортній реалізації тракторної продукції ВО „ПМЗ”
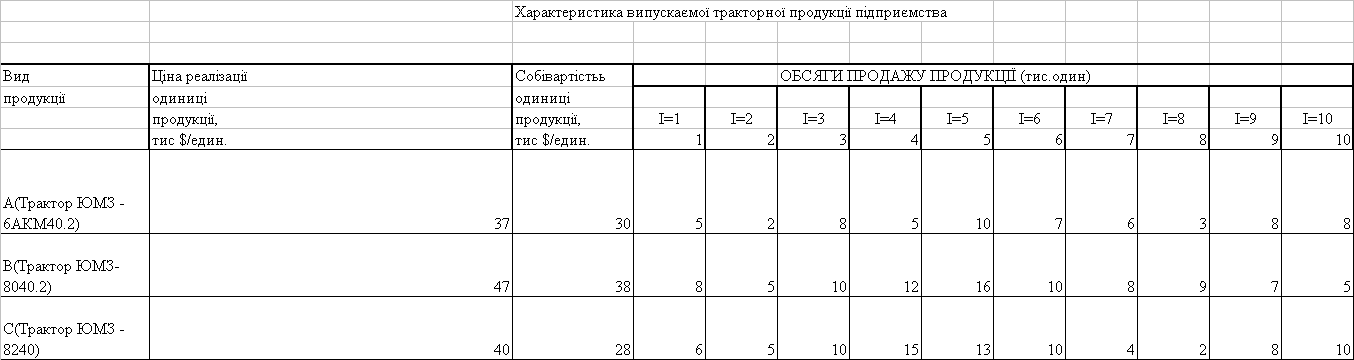
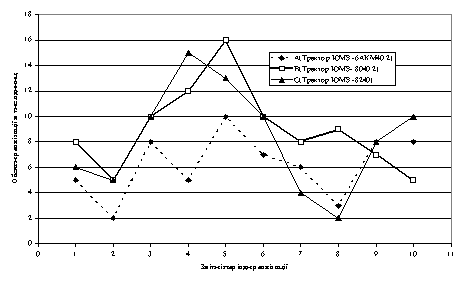
Рис.4.2. Аналіз динаміки експортної реалізації тракторної продукції А,В,С для дослідження життєвого циклу товарів
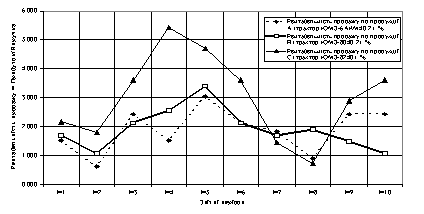
Рис. 4.3 Рентабельність експортних продажів продукції А,В,С
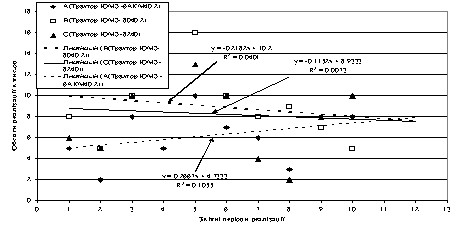
Рис. 4.4. Побудова лінійних кореляційних трендів залежностей динаміки реалізації продукції А,В,С та прогнозування тенденцій розвитку реалізації (життєвого циклу) на 2 звітних періоду вперед
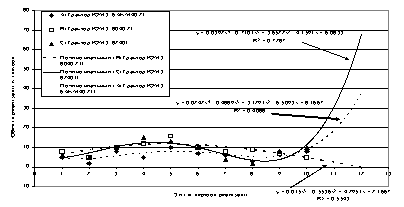
Рис. 4.5 Побудова нелінійних кореляційних трендів залежностей динаміки реалізації продукції А,В,С та прогнозування тенденцій розвитку реалізації (життєвого циклу) на 2 звітних періоду вперед
| Ринок | |||
| Швидкозростаючий | Повільно-зростаючий | ||
| Продукт | Прибутковий |
Квадрант «Зірка» Товар С(Трактор ЮМЗ8240) |
Квадрант «Дойная корова» Товар А(Трактор – ЮМЗ6АКМ) |
| Збитковий | Квадрант «Знак питання – вхід на ринок» |
Квадрант «Собака – вихід з ринку» Товар В(Трактор ЮМЗ8040.2) |
|
Рис.4.6. Матриця Бостонської групи для ринку експортної реалізації тракторної продукції підприємства ВО „ПМЗ”
Аналіз результатів, приведених в табл.4.1 и на рис.4.2 4.5 показує (матриця Бостонської групи – рис.4.6):
а) Товари В(трактор ЮМЗ8040.2) та С(ЮМЗ 8240) в дослідженому періоді мають більший натуральний попит, ніж товар А(трактор ЮМЗАКМ40.2);
б) Товар В(трактор ЮМЗ8040.2) пройшов пік насищення свого ЖЦТ «класичного» типу та знаходиться на стадії падіння попиту(уходу з ринка);
в) Товар А(трактор ЮМЗ6АКМ40.2) прочно завоював свою «нішу» на ринку, має періодичне насищення та зниження попиту, а в цілому має ЖЦТ характеру «зворотньоно-стальгічного» попиту, який потребує сильної рекламної підтримки;
г) Товар С(ЮМЗ 8240) швидко завоював свою «Нішу» на ринку, пройшов етапи насищення та падіння попиту, але, як і товар А(ЮМЗ6АКМ40.2), після модернізації, перейшов в ЖЦТ характеру «зворотньоно-стальгічного» попиту, який потребує сильної рекламної підтримки;
д) Трендові моделі прогнозу динаміки ЖЦ товарів А,В,С, наведені на рис.4.5, підтверджують ймовірний прогноз уходу товару В(трактор ЮМЗ8040.2) з ринку та підвищення попиту на товар А(ЮМЗ6АКМ40.2), С(ЮМЗ 8240).
е) аналіз рентабельності продажів товарів А,В,С (рис.4.3) показує, що товар С має рентабельність продажу в 2 рази вище ніж товар А, таким чином доцільно рекламну компанію зосередити на позиціонуванні на ринку товару С – нової моделі трактору ЮМЗ 8240, який за показниками матриці Бостонської групи знаходиться в квадранті «Зірка»(рис.4.5)
4.3 Фінансові результати
Для підвищення прибутковості приймаємо заходи прискорення реалізації готової продукції (тракторів ЮМЗ – 8240), яка є частиною матеріально-технічних запасів в агрегаті балансу. Для прискорення реалізації можна застосувати :
додаткову більш потужну рекламу, що підвищить постійні витрати, але допоможе реалізувати певну частину готової продукції з запасів;
зниження ціни на фоні компанії різдвяного розпродажу;
Виконуємо відповідні розрахунки за наступним алгоритмом :
1. Визначаємо ціну одиниці реалізованої у попередньому періоді (табл.1.1) продукції(без ПДВ):
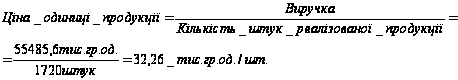 (4.1)
2. Визначаємо норму змінних витрат на одиницю реалізованої у попередньому періоді продукції(без ПДВ) :
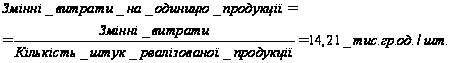 (4.2)
2.3 Визначаємо кількість (штук) готової продукції у складі матеріально-технічних запасів по балансу підприємства.
Вартість готової продукції в матеріально технічних запасах складає :
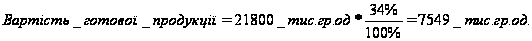 (4.3)
Оскільки вартість