Оценка эффективности деятельности малого предприятия (на примере ООО "Новая техника")
Прибыль, оставшаяся в распоряжении предприятия, распределяется:
на страховой запас или резервный фонд, формируемый на случай непредусмотренных сбоев в производственном процессе;
на выплату доходов учредителям (участникам);
в фонд развития производства, который включает амортизационный фонд и часть чистой прибыли (авансирование мероприятий по расширению, реконструкции и совершенствованию производства, приобретение нового оборудования, внедрение прогрессивной технологии);
в фонд социального развития производства (строительство и ремонт зданий и сооружений, находящихся на балансе предприятий, детских учреждений, поликлиник, объектов культурно-просветительного и медицинского назначения и т.д.);
Таким образом, в бухгалтерскую прибыль входят пять видов прибыли: валовая прибыль, прибыль (убыток) от продаж, прибыль (убыток) до налогообложения, прибыль (убыток) от обычной деятельности, чистая прибыль (нераспределённая прибыль (убыток) отчётного периода. На предприятии распределению подлежит чистая прибыль, т.е. прибыль, оставшаяся в распоряжении предприятия после уплаты налогов и других обязательных платежей. Распределение чистой прибыли отражает процесс формирования резервов предприятия для финансирования потребностей производства и развития социальной сферы, к тому же одно из направлений внутрифирменного планирования значение, которого в условиях рыночной экономики и финансового кризиса очень велико[34.c.17].
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, предпринимательской, инвестиционной), окупаемость затрат и т.д. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании [10 c. 6].
Показатели рентабельности можно объединить в несколько групп:
показатели, характеризующие окупаемость издержек производства и инвестиционных проектов;
показатели, характеризующие прибыльность продаж;
показатели, характеризующие доходность капитала и его частей.
Все показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Рентабельность производственной деятельности (окупаемость издержек) — отношение валовой или чистой прибыли к сумме затрат по реализованной продукции :
 или
 ,
(1.6)
где Rз – рентабельность производственной деятельности,
Прп – валовая прибыль;
ЧП – чистая прибыль;
Зрп – затраты по реализованной продукции.
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его подразделениям и видам продукции.
Аналогичным образом определяется окупаемость инвестиционных проектов: полученная или ожидаемая сумма прибыли от проекта относится к сумме инвестиций в данный проект.
Рентабельность продаж (оборота) — отношение прибыли от реализации продукции, работ и услуг или чистой прибыли к сумме полученной выручки :
 или
 (1.7)
где Rрп – рентабельность продаж;
В – выручка от реализации продукции.
Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж. Широкое применение этот показатель получил в рыночной экономике. Рассчитывается в целом по предприятию и отдельным видам продукции.
Рентабельность (доходность) капитала - отношение балансовой (валовой, чистой) прибыли к среднегодовой стоимости всего инвестированного капитала или отдельных его слагаемых: собственного (акционерного), заемного, перманентного, основного, оборотного, производственного капитала и т.д.:
 или
 или
 ,
(1.8)
где Rk - рентабельность капитала;
БП - балансовая прибыль;
KL - среднегодовая стоимость всего инвестированного капитала
Уровень рентабельности производственной деятельности (окупаемость затрат), рассчитанный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет вид:
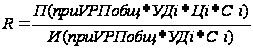 ,
(1.9)
где VРП – объем реализованной продукции;
Удi - структура реализованной продукции;
Сi - cебестоимость;
Цi - средняя цена реализации.
Аналогично осуществляется факторный анализ рентабельности совокупного капитала. Балансовая сумма прибыли зависит от объема реализованной продукции (VРП), ее структуры (УДi), себестоимости (Сi), среднего уровня цен (Цi) и финансовых результатов от прочих видов деятельности, не связанных с реализацией продукции и услуг (ВФР).
Среднегодовая сумма основного и оборотного капитала зависит от объема продаж и коэффициента оборачиваемости капитала, который определяется отношением выручки к среднегодовой сумме основного и оборотного капитала. Чем быстрее оборачивается капитал на предприятии, тем меньше его требуется для обеспечения запланированного объема продаж. И наоборот, замедление оборачиваемости капитала требует дополнительного привлечения средств для обеспечения того же объема производства и реализации продукции. При этом исходят из того, что объем продаж сам по себе не оказывает влияния на уровень рентабельности, так как с его изменением пропорционально увеличиваются или уменьшаются, сумма прибыли и сумма основного и оборотного капитала при условии неизменности остальных факторов.
Взаимосвязь названных факторов с уровнем рентабельности капитала можно представить в виде:
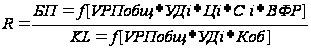 (1.10)
При углубленном анализе необходимо изучить влияние факторов второго уровня, от которых зависит изменение среднереализационных цен, себестоимости продукции и внереализационных результатов.
Для анализа рентабельности производственного капитала, определяемой как отношение балансовой прибыли к среднегодовой стоимости основных средств и материальных оборотных фондов, можно использовать факторную модель, предложенную М.И. Банановым и А.Д. Шереметом [3]:
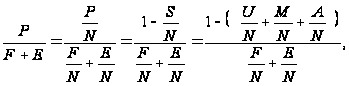 (1.11)
где Р - прибыль балансовая;
F - средняя стоимость основных фондов;
Е - средние остатки материальных оборотных средств;
N - выручка от реализации продукции;
Р/ N - рентабельность продаж;
F/N + Е/ N - капиталоемкость продукции (обратный показатель коэффициенту оборачиваемости);
S/ N - затраты на рубль продукции;
U/N, M/N, A/N - соответственно зарплатоемкость, материалоемкость и фондоемкость продукции.
Заменяя постепенно базовый уровень каждого фактора на фактический, можно определить, насколько изменился уровень рентабельности производственного капитала за счет зарплатоемкости, материалоемкости, фондоемкости, капиталоемкости продукции, т.е. за счет факторов интенсификации производства[30.c.229].
2 Анализ эффективности финансово-хозяйственной деятельности предприятия ООО «Новая Техника»
2.1 Краткая характеристика предприятия ООО «Новая Техника»
Общество с ограниченной ответственностью «Новая техника» было создано 21 мая 2001 года. Основной целью создания ООО «Новая техника» является удовлетворение общественных потребностей в продукции, услугах, представляемых Обществом, и получение на этой основе прибыли.
Для достижения своих целей Общество осуществляет следующие виды деятельности:
- осуществление торговой, посреднической, торгово-закупочной и снабженческо-сбытовой деятельности;
- разработка, освоение и внедрение новой техники;
- изготовление и выпуск оборудования экологического контроля и охраны окружающей среды;
- осуществление экспертного анализа работы электромеханического и автоматизированных систем управления производством, а так же абонементного обслуживания по договорам с подрядчиками, функции генерального подряда;
- оказание услуг, выполнение работ строительными машинами, механизмами, транспортом;
- кровельные и отделочные работы;
- ремонт зданий и сооружений;
- производство товара народного потребления и производственно - технического назначения;
- производство, переработка, хранение и реализация продукции сельского хозяйства, водного и лесного хозяйства;
- производство и переработка мясной продукции;
- проведение строительных, монтажных, такелажных и отделочных работ;
- проведение ремонтных, пусконаладочных работ;
- транспортные услуги, организация и осуществление автотранспортных перевозок;
- представление услуг автосервиса, реализация транспортных средств;
- оказание услуг населению в сфере общественного питания;
- осуществление информационных посреднических и консультационных услуг;
- переработка, научно-исследовательская деятельность, в том числе создание «ноу-хау», опытных образцов;
- проведение технических, технико-экономических, финансовых, правовых и иных экспертиз и консультаций;
- маркетинговая деятельность;
- оказание экспедиторских, сервисных, консультационных, представительских, комиссионных слуг;
- сделки с недвижимостью;
- осуществление туристической деятельности (в том числе международным туризмом), оказание сервисных услуг в этой области;
- проведение культурно-массовых мероприятий;
- производство полиграфической продукции и оказание типографских услуг;
- внешнеэкономическая деятельность в порядке, установленном действующим законодательством;
- создание оптово - розничной предприятий в соответствии с действующим законодательством;
- лизинговая деятельность;
- инвестиционная и благотворительная деятельность;
- организация складского обслуживания; (взяла как основная деятельность);
- бытовое обслуживание населения;
- эксплуатация автозаправочных станций;
- оптовая и розничная торговля нефтепродуктами;
- заключение любых договоров на закупку, продажу, сдачу в аренду, страхование, перевозку, хранение в отношении любое вида имущества и любых видов, имущественных прав на условиях, определяемых действующим законодательством.
В целях обеспечения быстрой окупаемости затрат и оперативного реагирования на имеющийся спрос Общество вправе заниматься любым иным видом предпринимательской деятельности, не запрещенной действующим законодательством и отвечающий целям предусмотренным в Уставе Общества.
Таблица 2.1 – Технико-экономические показатели ООО «Новая техника»
| Показатели |
2006 г. тыс. руб. |
2007 г. тыс. руб. |
2008 г. тыс. руб. |
2009 г. тыс. руб. |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных платежей) | 30 842 | 20 654 | 39 138 | 15 209 |
| Себестоимость проданных товаров, продукции, работ, услуг | 28 810 | 20 466 | 34 616 | 14 448 |
| Прибыль (убыток) от реализации продукции (работ, услуг) | 2032 | 188 | 4 522 | 761 |
| Чистая прибыль | 1 592 | 86 | 3 381 | 620 |
| Средняя заработная плата | 8 500 | 6 350 | 15 250 | 10350 |
Уставный капитал ООО «Новая техника» составляет 10 000 тысяч рублей. Основные технико-экономические показатели представлены в таблице 1. На основе данных таблицы 1 можно отметить следующие изменения. Выручка о реализации товаров, продукции, работ, услуг в 2008 году увеличилась на 18 484 тыс. руб. или на 89,5%, по сравнению с фактическими данными 2007 года. В 2009 году нетто выручка снизилась на 23 929 тыс. руб. или на 61,1%, по сравнению с фактическими данными 2008 года. Себестоимость проданных товаров, продукции, работ, услуг в 2008 году увеличилась на 14 150 тыс. руб. или на 69,1%, по сравнению с 2007 годом. В 2009 году себестоимость проданных товаров, продукции, работ, услуг снизилась на 20 168 тыс. руб. или на 58,3%, по сравнению с фактическими данными 2008 года.
Динамика изменения технико-экономических показателей представлена на рисунке 2.
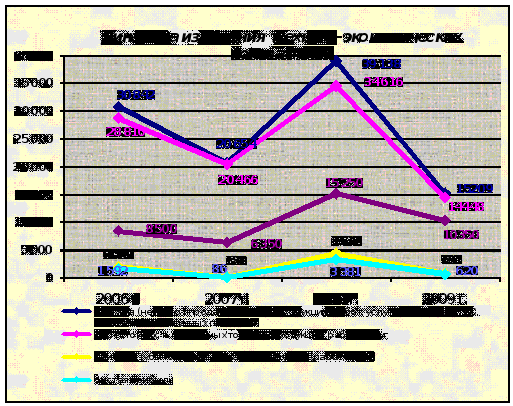
Рисунок 2.1 – Динамика технико-экономических показателей
Прибыль (убыток) от реализации продукции (работ, услуг) в 2008 году увеличилась на 4 334 тыс. руб. по сравнению фактическими данными 2007 года. Прибыль (убыток) от реализации продукции (работ, услуг) в 2009 году снизилась на 3 761 тыс. руб. или на 83,2%, по сравнению с фактическими данными 2008 года.
Чистая прибыль в 2008 году составила 3 381 тыс. руб., что на 3 295 тыс. руб. больше чем в 2007 году. Чистая прибыль 2009 года составила 620 тыс. руб., что на 2 761тыс. руб. меньше чистой прибыли 2008 года.
Средняя заработная плата персонала в 2006 году составляла 8 500 тыс. руб. что на 2 150 тыс. руб. больше чем в 2007 году, которая составляла 6 350 тыс. руб. В 2008 году заработная плата персонала выросла и стала составлять 15 250 тыс. руб., что на 8 900 тыс. руб. больше чем в 2007 году. Однако уже в 2009 году средняя заработная плата сократилась на 4 900 тыс. руб. по сравнению с 2008 годом.
Несмотря на зародившийся кризис в конце 2008 года он не оказал сильного влияния на деятельность предприятия.
И, несмотря на то, что кризис сказался на снижении объемов оказанных услуг, стоимостных расценок за оказанные услуги предприятия. В первом квартале 2009 года из-за кризиса произошло снижение объемов оказанных услуг из-за неплатежеспособности потребителей. Но предприятие не понесло значительных убытков, так как оказываемые услуги намного дешевле, чем у конкурентов.
Для того чтобы не произошло дальнейшего снижения объемов оказанных услуг, предприятие разработало ряд антикризисных мероприятий:
снижение себестоимости за счет более рационального использования ресурсов, рабочей силы и рабочего времени;
разработка удобного графика платежа;
улучшение качества складских помещений.
2.2 Оценка прибыли и показателей рентабельности предприятия
Прибыль - один из основных финансовых показателей плана и оценки хозяйственной деятельности предприятий. За счет прибыли осуществляются финансирование мероприятий по научно-техническому и социально-экономическому развитию предприятий, увеличение фонда оплаты труда их работников.
Получение прибыли играет большую роль в стимулировании развития производства.
Но в силу определенных обстоятельств или упущений в работе (невыполнение договорных обязательств, незнание нормативных документов, регулирующих финансовую деятельность предприятия) предприятие может понести убытки. Прибыль - это обобщающий показатель, наличие которого свидетельствует об эффективности производства, о благополучном финансовом состоянии.
В целом прибыль представляет собой конечный финансовый результат, характеризующий производственно-хозяйственную деятельность всего предприятия, то есть составляет основу экономического развития предприятия. Прибыль получается как разность между суммой доходов и убытков, полученных от разных хозяйственных операций. Именно поэтому она характеризует конечный финансовый результат деятельности предприятий.
Валовая прибыль – это разница выручки (доходов) компании и себестоимости производимой и реализуемой продукции данной компании:
ВП = ВР – С, (2.1)
где ВР – выручка от реализации;
С – себестоимостью проданных товаров, продукции, работ и услуг;
2007 год:
ВП = 20654 – 15796 = 4858
2008 год:
ВП = 39138 – 26751 = 12387
2009 год:
ВП = 15209 – 13225 = 1984
Прибыль (убыток) от продаж - представляет собой валовую прибыль за вычетом управленческих и коммерческих расходов:
Ппр = ВП – Ру – Рк, (2.2)
где Ру – расходы на управление;
Рк– коммерческие расходы.
2007 год:
Ппр = 4858 – 4670 – 0 = 188
2008 год:
Ппр = 12387 – 7856 – 0 = 4522
2009 год:
Ппр = 1984 – 1223 – 0 = 761
Прибыль (убыток) до налогообложения – это прибыль от продаж с учетом прочих доходов и расходов, которые подразделяются на операционные и внереализационные:
Пдно = Ппр + Пд - Пр (2.3)
где Пд – прочие доходы;
Пр – прочие расходы.
2007 год:
Пдно = 188 + 0 - 31 = 157
2008 год:
Пдно = 4522 + 11 - 74 = 4459
2009 год:
Пдно = 761 + 7995 - 7675 = 781
Чистая прибыль – это прибыль от обычной деятельности с учетом чрезвычайных доходов и расходов, остающаяся в распоряжении предприятия, используется им самостоятельно и направляется на дальнейшее развитие предпринимательской деятельности:
ЧП = Пдно – ОНА – ОНО – Нтек (2.4)
где ОНА – отложенные налоговые активы;
ОНО – отложенные налоговые обязательства;
Нтек – текущий налог на прибыль.
2007 год:
ЧП = 157 – 0 – 0 – 71 = 86
2008 год:
ЧП = 4459 – 0 – 0 - 1078 = 3381
2009 год:
ЧП = 761 – 0 – 0 – 161 = 620
Полученные значения сведем в аналитическую таблицу 2.3. Из таблицы видно, что за три анализируемых периода валовая прибыль в 2008 году резко возросла за счет увеличения выручки в 1,9 раза по сравнению с 2007 годом (с 20654 тыс. руб. до 39138 тыс. руб. соответственно), а в 2009 году сократилась в 2,7 раза относительно 2008 года(с 39138 тыс. руб. до 15209 тыс. руб. соответственно).
Таблица 2.2 – Динамика прибылей ООО «Новая техника» за 2007-2009гг.
| Наименование показателей | 2007 год | 2008 год | 2009 год |
| Валовая прибыль | 4858 | 12387 | 1984 |
| Прибыль (убыток) от продаж | 188 | 4522 | 761 |
| Прибыль (убыток) до налогообложения | 157 | 4459 | 781 |
| Чистая прибыль | 86 | 3381 | 620 |
Помимо выручки на изменение валовой прибыли оказала себестоимость проданных товаров в 2008 году, которая увеличилась в 1,7 раза относительно 2007 года (с 15796 тыс. руб. до 26751 тыс. руб. соответственно), в 2009 году себестоимость проданных товаров уменьшилась в 2,4 раза (с 26751 тыс. руб. до 13225 тыс. руб. соответственно.
Прибыль (убыток) от продаж в 2008 году увеличилась в 24 раза по сравнению с 2007 годом, а в 2009 году сократилась в 5,9 раза относительно 2008 года.
Прибыль (убыток) до налогообложения в 2008 году увеличилась в 28 раз по сравнению с 2007 годом, а в 2009 году сократилась в 5,7 раза относительно 2008 года.
Чистая прибыль анализируемого предприятия в 2008 году увеличилась в 39,3 раза по сравнению с 2007 годом, а в 2009 году сократилась в 5.5 раза относительно 2008 года.
Рентабельность – это один из важнейших показателей характеризующих эффективность работы предприятия. Рентабельность более полно чем прибыль характеризует окончательные результаты хозяйствования, т.к. ее величина показывает соотношение эффекта с использованными ресурсами.
Показатели рентабельности сгруппированы следующим образом:
- показатели, характеризующие рентабельность издержек производства;
- показатели, характеризующие рентабельность продаж;
- показатели, характеризующие доходность капитала и его частей.
Основные задачи анализа рентабельности:
- изучить динамику уровня рентабельности;
- оценить выполнение плана по уровню рентабельности;
- определить влияние на изменение уровня рентабельности отдельных факторов;
- сделать выводы по результатам проведенного анализа.
Рентабельность — это относительный показатель, определяющий уровень доходности бизнеса. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной и т.д.). Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или потребленными ресурсами. Эти показатели используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
Рентабельность производства – Отражает величину бухгалтерской прибыли, приходящейся на рубль производственных ресурсов предприятия:
Рп = (БП/(ОС+МПЗ)) * 100%, (2.5)
где БП – бухгалтерская прибыль(до налогообложения);
ОС – средняя стоимость основных средства за расчетный период
МПЗ – средняя стоимость МПЗ за расчетный период;
2007 год:
Рп = (1942/(22+1865)) * 100% = 102,9%
2008 год:
Рп = (4459/(185+3786)) * 100% = 112,3 %
2009 год:
Рп = (781/(143+2414,5)) * 100% = 30,5%
Рентабельность продаж – характеризует сколько БП приходиться на рубль объема продаж:
Рпродаж = БП/ВР * 100%, (2.6)
где ВР – выручка от реализации продукции, товаров и услуг без косвенных налогов;
2007 год:
Рпродаж = 1942/30842 * 100% = 6,3%
2008 год:
Рпродаж = 4459/39138 * 100% = 11,4%
2009 год:
Рпродаж = 781/15209 * 100% = 5,1%
Рентабельность совокупных активов – Отражает величину прибыли, приходящейся на рубль совокупных активов:
Ра = БП/А * 100%, (2.7)
где А – средняя стоимость совокупных активов за анализирующий период;
2007 год:
Ра = 1942/10150 *100% = 19,1%
2008 год:
Ра = 4459/14940 * 100% = 29,8%
2009 год:
Ра = 781/10863 * 100% = 7,2%
Рентабельность оборотных активов отражает величину БП, приходятся на рубль оборотных активов:
Роа = БП/ОА * 100%, (2.8)
где ОА – стоимость средняя оборотных активов за анализируемый период
2007 год:
Роа = 1942/10128 * 100% = 19,2%
2008 год:
Роа = 4459/14755 * 100% = 30,2%
2009 год:
Роа = 781/10729 *100% = 7,3%
Рентабельность собственного оборотного капитала – характеризует величину БП, приходятся на рубль чистого оборотного капитала:
Рсок = БП/СОК * 100%, (2.9)
где СОК – средняя стоимость собственного оборотного капитала за анализируемый период
2007 год:
Рсок = 1942/1065 * 100% = 182,3%
2008 год:
Рсок = 4459/3546 * 100% = 125,7%
2009 год:
Рсок = 781/3456 * 100% = 22,6%
Рентабельность собственного капитала – показывает величину ЧП, приходящейся на рубль собственного капитала:
Рск = ЧП/СК * 100% , (2.10)
где ЧП – чистая прибыль;
СК – средняя стоимость собственного капитала за анализируемый период;
2007 год:
Рск = 1592/1087 * 100% = 146,5%
2008 год:
Рск = 3381/3731 * 100% = 90,6%
2009 год:
Рск = 620/3557 * 100% = 17,4%
Полученные значения сведем в аналитическую таблицу 2.2
Таблица 2.3 – Показатели рентабельности ООО «Новая техника» за 2007-2009гг.
| Наименование показателей | 2007 год | 2008 год | 2009 год |
| Рентабельность производства | 102,9% | 112,3% | 30,5% |
| Рентабельность продаж | 6,3% | 11,4% | 5,1% |
| Рентабельность активов | 19,1% | 29,8% | 7,2% |
| Наименование показателей | 2007 год | 2008 год | 2009 год |
| Рентабельность оборотных активов | 19,2% | 30,2% | 7,3% |
| Рентабельность собственного оборотного капитала | 182,3% | 125,7% | 22,6% |
| Рентабельность собственного капитала | 146,5% | 90,6% | 17,4% |
Динамику показателей рентабельности представим на рисунке 2.2
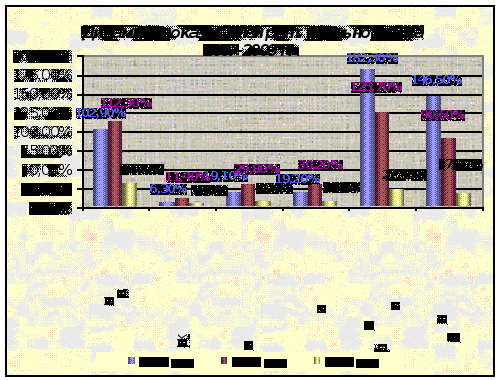
Рисунок 2.2 – Динамика показателей рентабельности за 2007-2009 гг.
Таким образом, можно сделать вывод, что самым прибыльным годом для анализируемого предприятия ООО «Новая техника» явился 2008 год.
2.3 Анализ ликвидности и финансовой устойчивости предприятия
В настоящее время существует большое количество трактовок дефиниций "платежеспособность" и "ликвидность" предприятия, при этом единый подход к определению их содержания отсутствует. Это порождает определенные трудности при оперировании этими терминами, особенно в тех случаях, когда они употребляются в содержательной части различных методик и алгоритмов диагностики несостоятельности хозяйствующих субъектов.
По своей сути несостоятельность предприятия - это нарушение его финансового равновесия, которое определяют двумя взаимосвязанными критериями - недостаточностью имущества для оплаты задолженности, что влечет за собой платежную неспособность (неспособность должника к платежам), и уровнем этой задолженности (финансовая зависимость от заемных источников финансирования).
Для качественной оценки финансового состояния предприятия рассчитывают относительные коэффициенты ликвидности. Цель такого расчета – оценить соотношение имеющихся оборотных активов и краткосрочных обязательств для их возможного последующего погашения.
Рассчитаем относительные коэффициенты ликвидности на примере ООО «Новая техника» за 2007, 2008, 2009 гг. соответственно.
Для расчета коэффициентов были использованы данные бухгалтерского баланса, которые сведены в аналитическую таблицу 2.4.
Таблица 2.4 - Данные для расчета относительных коэффициентов ликвидности, тыс.руб.
| Наименование показателя | 2007 год | 2008 год | 2009 год |
| Денежные средства | 1858 | 459 | 599 |
| Краткосрочные финансовые вложения | - | - | - |
| Краткосрочные обязательства | 9063 | 11209 | 3229 |
| Дебиторская задолженность | 5960 | 10401 | 4994 |
| Запасы | 2268 | 3895 | 1092 |
| Налог на добавленную стоимость | 42 | - | - |
Коэффициент абсолютной ликвидности – показывает какую часть краткосрочной задолженности предприятие может погасить в ближайшее время:
Кал = (ДС+КФВ)/КО, (2.11)
где ДС – денежные средства, тыс. руб.;
КФВ – краткосрочные финансовые вложения, тыс. руб.;
КО – краткосрочные обязательства, тыс.руб.;
2007 год:
Кал = (1858+0)/9063 = 0,2
2008 год:
Кал = (459+0)/11209 = 0,04
2009 год:
Кал = (599+0)/3229 = 0,19
Коэффициент абсолютной ликвидности попадает в рекомендуемое значение показателя 0,15-0,2, это говорит о том, что предприятие может погасить свою краткосрочную задолженность в ближайшее время.
Коэффициент срочной ликвидности – показывает прогнозируемые платежеспособности предприятия в условиях своевременного проведения расчетов с дебиторами:
Ксл = (ДС+КФВ+ДЗ)/КО, (2.12)
где ДЗ – дебиторская задолженность, тыс.руб.;
2007 год:
Ксл = (1858+0+5960)/9063 = 0,86
2008 год:
Ксл = (459+0+10401)/11209 = 0,97
2009 год:
Ксл = (599+0+4994)/3229 = 1,73
Увеличение значения показателя в динамике говорит об увеличении платежеспособности предприятия.
Коэффициент ликвидности при мобилизации средств – показывает степень зависимости платежеспособности предприятия от материальных запасов:
Клмс = (З+НДС)/КО, (2.13)
где З – запасы, тыс.руб.;
НДС – налог на добавленную стоимость, тыс.руб.;
2007 год:
Клмс = (2268+42)/9063 = 0,25
2008 год:
Клмс = (3895+0)/11209 = 0,35
2009 год:
Клмс = (1092+0)/3229 = 0,34
Рекомендуемое значение данного показателя 0,5-0,7. Расчеты показывают, что коэффициенты ликвидности при мобилизации средств анализируемого предприятия ниже уровня рекомендуемого значения, что говорит о сильной зависимости платежеспособности предприятия от материальных запасов.
Коэффициент общей ликвидности – показывает достаточность оборотных средств предприятия для покрытия своих краткосрочных обязательств, а также характеризует запас финансовой прочности вследствие превышения оборотных активов над краткосрочными обязательствами.
Кол = (ДС+КФВ+ДЗ+З)/КО, (2.14)
2007 год:
Кол = (1858+0+5960+2268)/9063 = 1,11
2008 год:
Кол = (459+0+10401+3895)/11209 = 1,32
2009 год:
Кол = (599+0+4994+1092)/3229 = 2,07
Увеличение коэффициента общей ликвидности в динамике говорит о том, что оборотные средства предприятия превышают краткосрочные обязательства.
Полученные результаты относительных коэффициентов ликвидности сведем в таблицу 2.5.
Таблица 2.5 – Относительные коэффициенты ликвидности
| Наименование коэффициента | 2007 год | 2008 год | 2009 год | Рекомендуемое значение показателя |
| Коэффициент абсолютной ликвидности | 0,2 | 0,04 | 0,19 | 0,15-0,2 |
| Коэффициент срочной ликвидности | 0,86 | 0,97 | 1,73 | 0,5-0,8 |
| Коэффициент ликвидности при мобилизации средств | 0,25 | 0,35 | 0,34 | 0,5-0,7 |
| Коэффициент общей ликвидности | 1,11 | 1,32 | 2,07 | > 2 |
По данным таблицы 2.5 можно сделать следующие выводы. Коэффициент абсолютной ликвидности в динамике с 2007 г. по 2009г. снижается, однако держится в пределах рекомендуемого значения показателя. Это свидетельствует, о том, что предприятие сможет погасить краткосрочную задолженность в ближайшее время. Коэффициент срочной ликвидности увеличился на 0,76 пунктов в отчетном периоде по сравнению с 2008 годом, в целом за три года коэффициент срочной ликвидности превысил норму, что говорит о платежеспособности предприятия в условиях своевременного проведения расчетов с дебиторами. Что касается коэффициента ликвидности при мобилизации средств, то здесь можно обратить внимание на то, что расчет данного показателя за три года не попадает в рекомендуемое значение. Это свидетельствует о недостаточности мобилизации запасов для покрытия краткосрочных обязательств. Коэффициент общей ликвидности стремительно растет и в 2009 г. превышает границы рекомендуемого значения, это свидетельствует о превышении оборотных средств предприятия над его краткосрочными обязательствами.
Для наглядности полученных данных представим график показателей коэффициенты ликвидности за 2007-2009 гг. на рисунке 2.3.
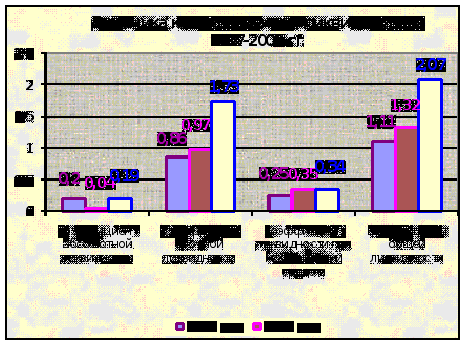
Рисунок 2.3 – Динамика коэффициентов ликвидности за 2007-2009 гг.
Помимо коэффициентов ликвидности одной из ключевых задач финансового состояния предприятия является изучение показателей, отражающих его финансовую устойчивость, которая характеризуется стабильным превышением доходов над расходами, свободным манипулированием денежными средствами и эффективным их использованием в процессе текущей деятельности.
Оценка финансовой устойчивости позволяет внешним субъектам анализа определить финансовые возможности организации на длительные перспективы. Так, многие руководители предприятий, включая представителей государственного сектора экономики, предпочитают вкладывать в дело минимум собственных средств, а финансировать его за счет денег, взятых в долг. Однако если структура "собственный капитал - заемный капитал" имеет значительный перекос в сторону долгов, то коммерческая организация может обанкротиться, когда сразу несколько кредиторов неожиданно потребуют возвратить свои деньги в "неудобное" для нее время.
Информационной базой расчета показателей финансовой устойчивости является финансовая (бухгалтерская) отчетность хозяйствующего субъекта[1.c.12].
Рассмотрим финансовую устойчивость ООО «Новая техника» на основе относительных показателей, которые характеризуют степень зависимости предприятия от внешних инвесторов и кредиторов. Анализ осуществляется путем расчета и сравнения отчетных показателей с базисным, а также изучение их динамики за 2007-2009 гг.
Таблица 2.6 – Данные для расчета коэффициентов финансовой устойчивости
| Наименование показателя | 2007 год | 2008 год | 2009 год |
| Собственный капитал | 1087 | 3731 | 3557 |
| Заемный капитал | 9063 | 11209 | 3229 |
| Собственный оборотный капитал | 1065 | 3546 | 3456 |
| Оборотные активы | 10128 | 14755 | 6685 |
| Внеоборотные активы | 22 | 185 | 101 |
| Запасы | 2268 | 3895 | 1092 |
| Валюта баланса | 10150 | 14940 | 6786 |
Для расчета коэффициентов финансовой устойчивости были использованы данные бухгалтерского баланса и отчета о прибылях и убытках, которые сведены в аналитическую таблицу 2.6.
Коэффициент финансовой независимости - характеризует долю собственного капитала в валюте баланса:
Кфин.нез. = СК/ВБ, (2.15)
где СК – собственный капитал, тыс. руб.;
ВБ – валюта бухгалтерского баланса, тыс. руб.
2007 год:
Кфин.нез = 1087/10150 = 0,1
2008 год:
Кфин.нез. = 3731/14940 = 0,25
2009 год:
Кфин.нез. = 3557/6786 = 0,52
По коэффициенту финансовой независимости прослеживается положительная динамика, что говорит об укреплении финансовой независимости.
Коэффициент финансовой напряженности – характеризует долю заемных средств в валюте баланса заемщика. Рекомендуемое значение показателя не более 0,5. Превышение верхней границы свидетельствует о большей зависимости предприятия от внешних источников.
Кф.напр = ЗК/ВБ, (2.16)
где ЗК – заемный капитал, тыс.руб.;
2007 год:
Кф.напр = 9063/10150 = 0,89
2008 год:
Кф.напр = 11209/14940 = 0,75
2009 год:
Кф.напр = 3229/6786 = 0,48
Рассматриваемый коэффициент в динамике показывает положительный результат, несмотря на уменьшение показателя, это говорит о том, что предприятие в 2009 году стало наименее зависимым от внешних источников.
Коэффициент самофинансирования – это соотношение между собственными и заемными средствами. Рекомендуемое значение >= 1. Данный коэффициент указывает на возможное покрытие