Анализ хозяйственной деятельности МУЖРЭП-14
средства, выделяемые целевым назначением из бюджета г. Тольятти;
имущество, переданное предприятию его собственником или уполномоченным им органом;
прибыль, полученная от выполнения работ, услуг, реализации продукции, а также от других видов хозяйственной, финансовой и внешнеэкономической деятельности;
амортизационные отчисления;
кредиты и другие заемные средства;
добровольные взносы организаций, предприятий, учреждений, граждан;
Предприятие строит свои отношения с государственными органами, органами местного самоуправления, другими предприятиями, организациями и гражданами во всех сферах хозяйственной деятельности на основе хозяйственных договоров, соглашений, контрактов.
Организационную и производственную структуру можно рассмотреть на рис.2 и рис.3.
Штат работников (за последний анализируемый год) – 189 человек, из них:
административно-управленческий персонал 24 чел.
дворников 74 чел.
уборщиков лестничных клеток 29 чел.
слесарей-сантехников 29 чел.
Основные технико-экономические показатели деятельности предприятия представлены в таблице 1.
Таблица 1.
Основные экономические показатели деятельности МУЖРЭП №14.
| Показатели | 2000 г. | 2001 г. | 2002 г. |
|
1. Объем производства и реализации продукции тыс. кв. м. (выполнения работ, оказания услуг), тыс. руб. |
409,9 |
409,9 |
409,9 |
|
6514 |
9284 |
10659 |
|
|
2. Фонд оплаты труда (тыс. руб.) всего, в т.ч.: Рабочие АУП |
3980 3332 648 |
5635 4745 890 |
7218 6001 1217 |
|
3. Полная себестоимость (тыс. руб.) |
7249 |
10019 |
11394 |
|
4. Среднесписочная численность работающих (чел) всего, в т.ч.: Рабочие АУП |
265 242 23 |
201 177 24 |
189 165 24 |
|
5. Среднемесячная зарплата, руб., всего, в т.ч.: Рабочие АУП |
1252 1147 2348 |
2336 2234 3090 |
3183 3031 4226 |
|
6. Выработка 1 рабочего, тыс. кв. м. |
1,7 |
2,3 |
2,5 |
| 8. Прибыль (убыток) от финансово-хозяйственной деятельности, тыс. руб. |
-735 |
-1656 |
-1724,5 |
В соответствии с таблицей 1 можно рассмотреть динамику основных показателей, а также рассчитать темпы роста этих показателей (таблица 2).
Таблица 2.
Динамика изменения показателей.
Показатели |
Отчетный год 2000 г. |
Темпы роста 2001 г. |
Темпы роста 2002 г. |
Среднего-довой темп роста | ||
| Баз. | Цеп. | Баз. | Цеп. | |||
|
1. Объем производства и реализации продукции (выполнения работ, оказания услуг), тыс. кв. м. |
1,00 |
1,00 |
1,00 |
1,00 |
1,00 |
|
|
2. Фонд оплаты труда (тыс. руб.) всего, в т.ч.: Рабочие АУП |
1,42 1,42 1,37 |
1,42 1,42 1,37 |
1,81 1,8 1,88 |
1,28 1,26 1,37 |
1,35 1,34 1,37 |
|
|
3. Полная себестоимость (тыс. руб.) |
1,38 |
1,38 |
1,57 |
1,14 |
1,25 |
|
|
4. Среднесписочная численность работающих (чел) всего, в т.ч.: Рабочие АУП |
0,76 0,73 1,04 |
0,76 0,73 1,04 |
0,71 0,68 24 |
0,94 0,93 1,00 |
0,85 0,82 1,02 |
|
|
5. Среднемесячная зарплата, руб., всего, в т.ч.: Рабочие АУП |
1,87 1,95 1,32 |
1,87 1,95 1,32 |
2,54 2,64 1,8 |
1,36 1,36 1,37 |
1,6 1,63 1,34 |
|
| 6. Выработка, тыс. кв. м. |
1,35 |
1,35 |
1,47 |
1,09 |
1,21 |
|
| 7. Прибыль (убыток) |
2,5 |
2,5 |
2,35 |
1,04 |
1,61 |
|
Для данного предприятия объем производства равен объему реализации, т.к. оно работает на основе муниципального заказа, т.е. Департамент направляет определенный план по выполнению работ, которые в свою очередь осуществляет предприятие: сколько производит, столько же сразу реализует. Величина объема производства представляется в натуральном выражении (тыс. кв. м.) и не изменяется с течением времени.
Фонд оплаты труда на протяжении трех лет растет (что конечно необходимо для работника в условиях рыночной экономики в целях обеспечения нормального уровня жизни) в связи с увеличением минимального размера оплаты труда, инфляцией и др. факторами. Также растет и среднемесячная заработная плата. (См. рис.4, рис.5)
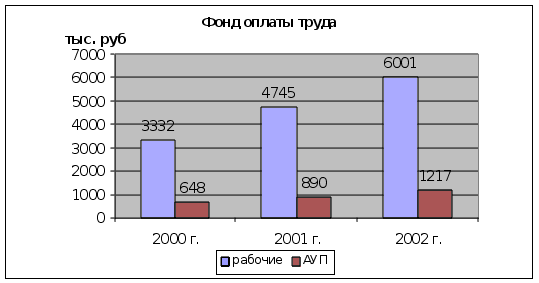
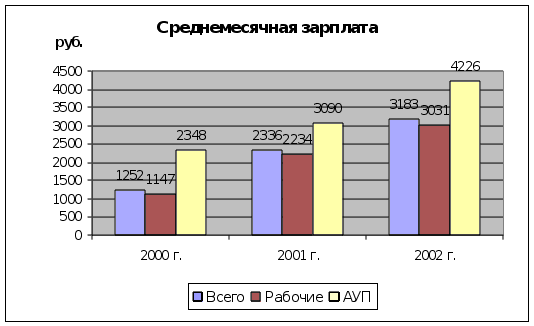 Рис.4.
Фонд оплаты
труда
Рис.5. Среднемесячная заработная плата.
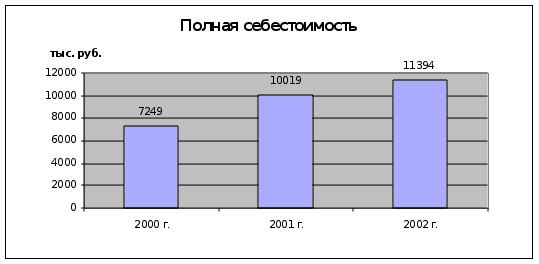 По
показателю
«Полная себестоимость»
наблюдается
тенденция
увеличения,
это значит, что
постоянно
увеличиваются
затраты предприятия.
(См. рис.6)
Рис. 6. Полная себестоимость.
При рассмотрении численности работающих можно отметить, что количество рабочих постоянно уменьшается при том, что численность управленческого персонала остается почти неизменной. (См. рис.7) Это нецелесообразно, так как содержание управленческого персонала обходится достаточно дорого для предприятия.
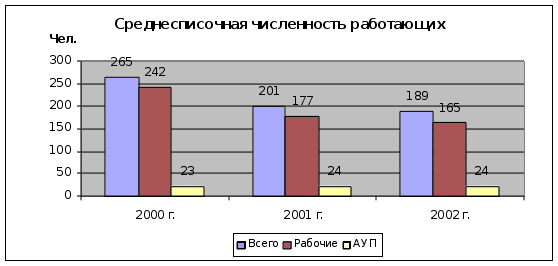
Рис. 7. Среднесписочная численность работающих.
Но несмотря на уменьшение численности рабочих, эффективность работы не снижается, все рабочие перевыполняют нормы, возрастает такой показатель как «выработка 1 рабочего», а следовательно и производительность труда.
Анализ себестоимости услуг МУЖРЭП-14.
Таблица 3.
Себестоимость услуг.
| Полная себестоимость |
2000 г. |
2001 г. |
2002 г. |
|||
| план | факт | план | факт | План | факт | |
| 1. Материальные затраты | 373 | 391 | 967 | 997 | 459 | 405 |
| 2. Фонд оплаты труда | 3980 | 3980 | 5635 | 5635 | 7218 | 7218 |
| 3. Отчисления | 1533 | 1531 | 2014 | 2005 | 2591 | 2588 |
| 4. Амортизация | 80 | 63 | 49 | 54 | 67 | 87 |
| 5. Прочие | 1330 | 1284 | 1367 | 1328 | 1059 | 1096 |
|
ИТОГО: |
7296 |
7249 |
10032 |
10019 |
11394 |
11394 |
В таблице 3. представлено рассмотрение себестоимости по экономическим элементам. Для этого используются данные из сметы затрат на производство.
Далее можно показать процентное соотношение каждого элемента в полной себестоимости за каждый год.
Таблица 4.
Структура себестоимости.
| Полная себестоимость |
2000 г. |
2001 г. |
2002 г. |
|||
| % | тыс. руб | % | тыс. руб | % | тыс. руб | |
| 1. Материальные затраты | 5,39 | 391 | 9,95 | 997 | 3,55 | 405 |
| 2. Фонд оплаты труда | 54,90 | 3980 | 56,24 | 5635 | 63,35 | 7218 |
| 3. Отчисления | 21,12 | 1531 | 20,01 | 2005 | 22,71 | 2588 |
| 4. Амортизация | 0,87 | 63 | 0,54 | 54 | 0,76 | 87 |
| 5. Прочие | 17,71 | 1284 | 13,25 | 1328 | 9,62 | 1096 |
|
ИТОГО: |
100 |
7249 |
100 |
10019 |
100 |
11394 |
По рассмотренным данным можно сказать, что сокращаются «Прочие расходы» и «Материальные затраты», в 2001 г. произошел перерасход материалов в связи с проведением капитального ремонта. Фонд оплаты труда возрастает за исследуемый период на 8,45%. Изменения каждого элемента затрат можно увидеть на рис. 8, 9, 10.
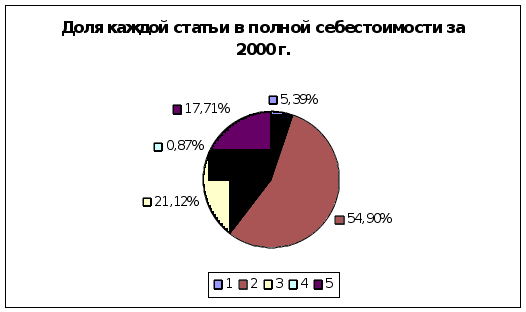
Рис. 8. Структура себестоимости 2000 года
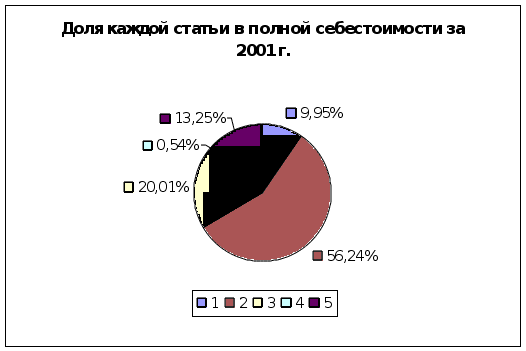
Рис. 9. Структура себестоимости 2001 года.
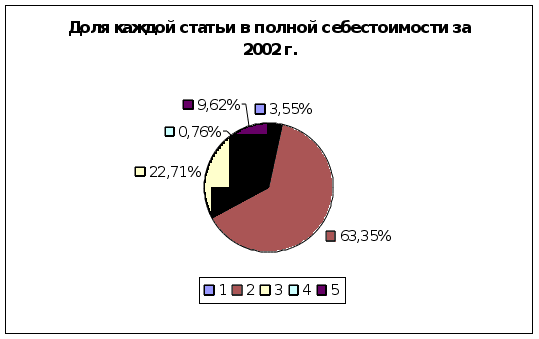
Рис. 10. Структура себестоимости 2002 года.
Важное значение имеет также показатель затрат на единицу продукции, он определяется отношением полной себестоимости к объему производства продукции и делением на 12 месяцев. Для данного предприятия калькуляционная единица – 1 кв. м. обслуживаемой площади. С каждым годом затраты растут, что видно из таблицы 5.
Таблица 5.
Затраты на единицу продукции.
| 2000 г. | 2001 г. | 2002 г. | |
| Полная себестоимость, тыс. руб. | 7249 | 10019 | 11394 |
| Объем производства, тыс. кв. м. | 409,9 | 409,9 | 409,9 |
| Затраты на единицу продукции (или стоимость эксплуатации 1 кв. м.), руб. | 1,47 | 2,04 | 2,32 |
В исследуемом периоде затраты на единицу продукции возросли на 85 коп.
Соотношение условно-постоянных и условно-переменных затрат можно рассмотреть в таблице 6.
Таблица 6.
Переменные и постоянные затраты предприятия.
| Полная себестоимость |
2000 г. |
2001 г. |
2002 г. |
Ср. темп роста |
|||
| % | тыс. руб | % | тыс. руб | % | тыс. руб | ||
| 1.Переменные затраты | 66,7 | 4834 | 72 | 7221 | 68,8 | 7836 |
1,07 |
| 2.Постоянные затраты | 33,3 | 2415 | 28 | 2798 | 31,2 | 3558 |
1,2 |
|
ИТОГО: |
100 |
7249 |
100 |
10019 |
100 |
11394 |
|
В среднем можно сказать, что соотношение переменных и постоянных затрат для МУЖРЭП №14 – 70%/30%. Но величина постоянных затрат растет быстрее, чем переменных. На основании этого можно сделать вывод, что необходимо более жестко контролировать затраты, относящиеся к постоянным, т.е. все затраты на содержание административно-управленческого персонала, на аренду помещений и др.
Факторный анализ показывает, как возрастает величина затрат в отчетном году по сравнению с прошлым (т.е. 2001-2002 г.г.) (таблица 7):
Таблица 7.
Данные факторного анализа.
| Затраты | Факторы изменения затрат | Сумма | |||
| Объем производства | Структура продукции (услуг) | Переменные затраты | Постоянные затраты | ||
| Прошлый период | прош | прош | прош | прош | 10019 |
| Условие 1 | отчет | прош | прош | прош | 10019 |
| Условие 2 | отчет | отчет | прош | прош | 10019 |
| Условие 3 | отчет | отчет | отчет | прош | 10634 |
| Отчетный период | отчет | отчет | отчет | отчет | 11394 |
Исходя из данной таблицы можно отметить, что объем производства не повлиял на изменение суммы затрат, что вполне очевидно, т.к. объем производства является для нашего предприятия постоянным. Также не оказала влияние и структура выполняемых услуг, в связи с тем, что в исследуемом периоде не произошло ни увеличение видов оказываемых услуг, ни уменьшение.
Из-за повышения уровня переменных затрат перерасход затрат на производство продукции составил 615 тыс. руб. (10634-10019).
Постоянные затраты возросли по сравнению с прошлым периодом на 760 тыс. руб. (11394-10634), что также явилось одной из причин увеличения общей суммы затрат.
Выводы по аналитической части.
Объем производимых работ для предприятия равен 409,9 тыс. кв. м. Основной вид деятельность по Уставу – выполнение работ по содержанию жилищного муниципального фонда. Затраты на производство постоянно повышаются, среднегодовой темп роста составляет 125%. Себестоимость единицы продукции за период 2000-2002 г. равна соответственно 1,47, 2,04 и 2,32 руб.
Наибольший удельный вес в структуре себестоимости услуг занимает фонд оплаты труда, величина которого также растет в среднем на 35% в год. При неизменном объеме производства наблюдается повышение производительности труда и выработки 1 рабочего за счет уменьшения численности рабочего персонала. Среднегодовой темп роста производительности труда составляет 121%.
По данным анализа также можно сказать, что предприятие является убыточным, но несет эти убытки только в связи с коммерческой деятельностью (прибыль от основной деятельности 0). Затраты на основной вид деятельности планируются Департаментом энергетики, ЖКХ и связи мэрии г. Тольятти и финансируются из городского бюджета.
Рекомендации по снижению затрат МУЖРЭП-14.
Общие рекомендации.
Исходя из анализа себестоимости услуг МУЖРЭП №14, наибольшую долю в структуре себестоимости занимает фонд оплаты труда, причем его величина возрастает с каждым годом. Это означает, что производство является трудоемким. В связи с этим необходимо проведение мероприятий по снижению денежных затрат, приходящихся на заработную плату, но так как снижать заработную плату нежелательно, нужно уменьшать численность рабочих. Например:
за счет механизации и автоматизации производства, что позволит снизить затраты живого труда (покупка или аренда мусороуборочных машин и др. оборудования);
путем введения сдельно-премиальной системы оплаты труда, это будет стимулировать рабочих добиваться большей выработки, что выгодно как самому рабочему, так и предприятию;
положительное влияние может оказать активное сотрудничество с территориальными органами самоуправления и работа с населением по поводу соблюдения элементарных санитарных норм, т.е. чем меньше будет работы, тем меньше потребуется рабочих (для категории уборщиков, дворников);
при введении на предприятии программного обеспечения компьютерной техники (1С: Бухгалтерия, 1С: Предприятие и др.) можно добиться сокращения численности управленческого персонала (для категории бухгалтеров, экономистов);
по данным бухгалтерского отчета большие затраты приходятся на сантехнические работы и текущий ремонт, что связано с изношенностью внутридомового инженерного оборудования. Расходы на этот вид работ (в том числе и заработную плату слесарям-сантехникам) можно сократить путем проведения ежегодного капитального ремонта жилого фонда. Этим занимается Департамент. (для категории слесарей-сантехников).
В результате таких мероприятий можно будет снизить численность производственных рабочих и управленческого персонала.
Себестоимость можно также снизить:
за счет аренды помещений меньшей площади и при сравнительно дешевой арендной плате за 1 кв. м.
если сократить коммунальные платежи за счет экономии и более рационального использования электроэнергии, воды (можно установить счетчики) и т.д.
Расчет показателей экономической эффективности от внедрения мероприятий по снижению себестоимости.
При неизменном объеме производства увеличить выработку 1 рабочего можно только за счет уменьшения численности (высвобождения) основных рабочих, что станет возможным при введении сдельной формы оплаты труда и более полной загрузки имеющегося оборудования, инструментов и инвентаря. Каждый будет стремиться выполнить больший объем работы, с целью получения большего заработка.
Возьмем за отчетный год – 2002 г.
Для данного предприятия возможно установить новый плановый обязательный уровень выполнения работ с увеличением годовой выработки на 200 кв. м. (2700 кв. м.), который не будет являться для работников тяжелым, т.к. увеличение работы в месяц составит всего 17 кв. м:
DОр=(2700-2500)/12=17 кв. м. (11)
DОр – изменение объема работ 1 рабочего в месяц
При плановом увеличении выработки 1 рабочего до 2,7 тыс. кв. м. экономия численности составит:
Эч=(Тр1-Тр2)*Опл, где (12)
Тр1 и Тр2 – трудоемкость производства услуг до и после внедрения организационно-технических мероприятий;
Опл – объем производства в плановом периоде.
Тр1=1/2,5=0,4 (чел. на тыс. кв. м.)
Тр2=1/2,7=0,37
Эч=(0,4-3,7)*409,9=12 чел.
Тогда прирост производительности труда составит:
DПТ=Эч*100/Чисх-Эч=12*100/165-12=8%. (13)
Если установить в планируемом году сдельную расценку за выполняемую работу в объеме 1 кв. м. в размере 14 руб., увеличится среднемесячная зарплата:
Зср=14руб*225кв.м.=3150 руб., (14)
где 225 кв. м. – среднемесячный объем работ, приходящийся на 1 рабочего (2700 кв. м./12 мес.)
DЗср=3150-3031=119 руб. (15)
А фонд оплаты труда всех рабочих уменьшится:
ФОТ=153*3150*12=5783,4 тыс. руб. (16)
DФОТ=5783,4-6001= -217,6 тыс. руб. (17)
Снижение себестоимости услуг под влиянием производительности труда и средней заработной платы можно определить по формуле:
DС=(1-Iзп/Iпт)*dзп, где (18)
Iзп=1,04 – индекс изменения заработной платы (3150/3031);
Iпт=1,08 – индекс изменения производительности труда;
dзп=52,67% - доля заработной платы рабочих в полной себестоимости.
DС=(1-1,04/1,08)*52,67=2% (19)
В связи с уменьшением фонда оплаты труда снизиться также величина отчислений на соц. нужды на 5783,4*35,9% - 6001*35,9%= -78 тыс. руб. или на 0,7%.
Если на предприятии установить компьютерные программы, то появится возможность высвободить 3 человек административно-управленческого аппарата: 2 бухгалтеров (из 4) и 1 экономиста (из 2), т.к. современная техника и программное обеспечение может заменить живой труд работника, не снижая при этом качества работы. При этом экономия может составить (при средней заработной плате работника АУП в размере 4226 руб. в отчетном году):
Э=Зср*3*12= 152 тыс. руб. или 1,3%.
А также в связи с этим и экономия соц. отчислений: 152*35,9%=54,6 тыс. руб. или 0,5%.
Т.о. за счет уменьшения (высвобождения) численности работающих после проведения организационно-технических мероприятий, затраты можно снизить в общем на:
2%+0,7%+1,3%+0,5%=4,5%.
ЗАКЛЮЧЕНИЕ.
В ходе данной работы на основе проведенного анализа, а также отчетных документов МУЖРЭП-14 были рассчитаны основные показатели деятельности, по которым можно сказать, что предприятие на данный момент является убыточным, что еще раз подтверждает необходимость проведения срочных эффективных мероприятий по повышению прибыли в результате снижения себестоимости. Производство услуг, предоставляемых МУЖРЭП-14, как показала структура себестоимости, является трудоемким (доля затрат на оплату труда – более 50%). В связи с этим основным направлением в определении путей снижения себестоимости стало повышение производительности труда, снижение расходов на заработную плату как производственного, так и управленческого персонала.
Эффективность от предложенных мероприятий составила 4,5% снижения себестоимости (или 512 тыс. руб.).
Знание того, какими бывают затраты и каковы тенденции их изменений, способствует принятию мер по повышению эффективности и постепенному снижению расходов. Анализ издержек необходим для решения многих вопросов: оценки факторов рентабельности, определения будущих направлений деятельности предприятия, распределения и минимизации затрат, определения уровня безубыточности и т.д.
Для предприятия на данном этапе будет важен не только анализ, но и планирование себестоимости с целью определения оптимальной величины затрат на производство продукции при наиболее эффективном использовании всех видов ресурсов. В дальнейшем планирование поможет решить такую проблему как выявление внутрипроизводственных резервов снижения себестоимости услуг, правильное использование которых при четком руководстве поможет выйти из сложившейся кризисной ситуации.