О выборе предприятий-аналогов для сравнительного метода оценки
Гвоздик А.А., кандидат физико-математических наук? Тришин В.Н., кандидат физико-математических наук
В данной работе рассматриваются две связанные задачи, решаемые при оценке стоимости действующего предприятия (бизнеса).
Первая из них - задача обоснованного отбора предприятий-аналогов для сравнительного метода оценки, очень актуальна в российских условиях ввиду значительных колебаний курса акций многих предприятий, небольших сроков обращения этих акций на биржах, а также высокой вероятности манипуляций стоимостью акций крупными держателями ввиду недостаточной защиты прав мелких акционеров в российском законодательстве.
Вторая задача - согласования результатов различных подходов к оценке стоимости предприятия - позволяет заказчику получить обобщенную оценку стоимости предприятия, учитывающую различные стороны его деятельности и потому представляющуюся нам более сбалансированной.
В первой главе показывается, что в силу значительных колебаний курсовой стоимости акций российских предприятий часть из них нельзя использовать в качестве аналогов при сравнительном подходе (метод сопоставимых компаний). Приводится алгоритм для распознавания и отсева предприятий с недостоверной капитализацией, который в расширенном варианте позволяет получать перспективные оценки их капитализированной стоимости на период в несколько месяцев.
Во второй главе на примере итогов аукциона по продаже госпакета акций компании "Славнефть" рассматривается процедура согласования результатов при оценке действующего предприятия, полученных в рамках доходного, рыночного и затратного подходов, производится анализ этих подходов. Отмечается высокая степень приближенности оценок первыми двумя методами и существенное различие результатов, полученных этими тремя методами.
Точность оценки стоимости действующего предприятия (бизнеса) в российских условиях для крупных компаний может, по нашему мнению, в лучшем случае достигать 20-25 процентов.
Мы также считаем, что процедура согласования результатов практически не формализована и требует дальнейших научных исследований.
I. О капитализированной стоимости предприятий.
1. Общее обсуждение задачи.
Под капитализированной стоимостью предприятия понимается произведение рыночной (курсовой) стоимости акций на их количество. Величина и динамика капитализированной стоимости достаточно тесно коррелирует с изменением рыночной стоимости действующего предприятия. Что же касается количественных величин, то значение капитализированной стоимости для предприятий в России обычно находится между рыночной стоимостью бизнеса, вычисленной в рамках доходного подхода, и рыночной стоимостью имущественного комплекса, т.е. капитализированная стоимость может служить ориентиром для оценки как того, так и другого. В отдельных случаях эта зависимость может не выполняться, например, в сфере услуг, где стоимость имущественного комплекса иногда может быть в несколько раз меньше стоимостей, вычисленных в рамках доходного и рыночного подходов.
В методе компаний-аналогов (одном из методов сравнительного подхода) обычно отбираются предприятия той же отрасли промышленности с близкими техническими и финансово-экономическими показателями, акции которых котируются на рынке. Далее вычисляют их капитализированные стоимости и сравнивают оцениваемое предприятие с предприятиями-аналогами по различным финансовым и производственным показателям. В качестве финансовых показателей обычно берут выручку от реализации и чистую прибыль. В качестве производственных показателей, например, для нефтяных компаний обычно берут добычу нефти и газа, а также запасы нефти и газа в нефтяном эквиваленте.
Данная часть статьи посвящена выявлению основных причин ошибок при оценке капитализации крупных предприятий и описанию критерия, позволяющего сократить число ошибок. Например, если в момент исследования погрешность перспективной оценки стоимости акций предприятия-аналога, вычисляемая по предлагаемому алгоритму, превышает заданный порог (20-25 процентов на среднесрочную перспективу), то такое предприятие надо исключить из списка предприятий-аналогов.
Российские акции могут сильно колебаться в цене даже на протяжении полугода (см., например, рис.1). И если использовать при оценке данные полугодичной давности, то можно очень сильно ошибиться.
Главный наш тезис состоит в том, что выбор предприятий-аналогов для использования в сравнительном подходе должен производиться на основе комплексного исследования рыночной истории этих предприятий, тщательной отбраковки предприятий с недостоверной капитализацией, учета при оценке курса рубля к доллару, темпов инфляции и т.д. Представляется вполне очевидным, что к оценке капитализации российских предприятий следует подходить весьма осторожно, исходя из конкретных условий задачи оценки. В противном случае ошибка может составить 50 и более процентов.
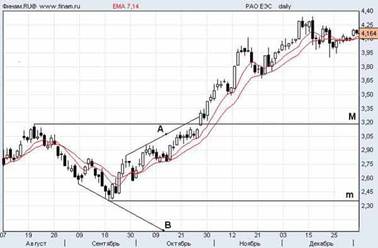
Рис. 1. Стоимость акций РАО ЕЭС в рублях в авг.-дек. 2002 г.
Перечислим основные причины ошибок при оценке капитализации предприятия:
Сильные колебания стоимости акций российских предприятий в течение короткого периода времени.
Высокая вероятность манипуляции курсовой стоимостью акций компании ее крупными акционерами, например, в целях искусственного увеличения ее капитализации накануне размещения депозитарных расписок.
Заметим, что многие открытые акционерные общества являются открытыми только формально. Зачастую даже биржевому специалисту нелегко понять, что реально лишь один доминирующий игрок определяет цену акций такой компании. Соответственно использование капитализации этой компании в сравнительном анализе может дать существенную ошибку.
Общая нестабильность российской финансовой ситуации (резкие колебания курса доллара, уровня инфляции и т.д.).
Из рисунков 1-2 легко увидеть, что цена акций основных российских предприятий ("голубых фишек") может колебаться в широких пределах на протяжении нескольких месяцев. Так, акции РАО ЕЭС стоили осенью 2001 г. 2.42 руб., затем поднялись до 5.5 руб. (январь 2002 г.), а затем упали до цены 2.36 руб. (сентябрь 2002 г.), т.е. в 2.3 раза. Сильные колебания наблюдаются и по другим акциям, например, акции НК "Сургутнефтегаз" имели годовой диапазон 9-15 руб. (Рис.2).
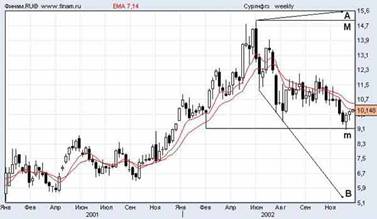
Рис. 2. Стоимость акций НК "Сургутнефтегаз" в рублях в 2001-2002 г.г.
Таким образом, задача оценки стоимости акций на среднесрочную перспективу (до полугода) является весьма актуальной задачей общей оценки стоимости предприятия. Она возникает на любом крупном предприятии, менеджмент которого использует современные методы управления, включающие минимизацию налогового бремени, управление инвестициями и финансовыми потоками и т.д. Далее, при проведении аукционов по продаже госпакетов акций оценка капитализации продаваемого предприятия на момент проведения аукциона весьма важна для определения стартовой цены госпакета. Прогноз курсовой стоимости акций также интересует любого инвестора, желающего осмысленно вкладывать свой капитал в ценные бумаги. Применение перспективных оценок стоимости ценных бумаг бывает полезно и во многих других сферах финансового анализа.
Одному из подходов к перспективной оценке стоимости акций посвящен раздел 2 (см. ниже) этой главы. Этот подход вытекает из новой модели поведения рыночных цен, предложенной в работе [1]. За 2 года регулярного применения этого подхода для определения уровня цен на краткосрочную перспективу произошло лишь 4 ошибки, причем в этих 4-х случаях легко прослеживалось существенное событие, кардинально сместившее ожидания участников рынка в ту или иную сторону. Ввиду актуальности перспективных оценок капитализации предприятий при проведении аукционов модель поведения рынка, основанная на использовании понятия математического ожидания [1], была апробирована на среднесрочную перспективу и показала довольно высокую точность на отрезках времени до полугода.
2. Типовая модель перспективной оценки стоимости акций.
Основной тезис нашей концепции состоит в том, что перспективная оценка курсовой стоимости акций может быть получена по формуле математического ожидания (далее - МО). Это легко объяснимо с позиций теории игр, ибо в большинстве случаев цена акций формируется действиями различных рыночных групп.
Допустим, что в момент времени t на рынке действуют N основных групп. Обозначим через Сi цену, к которой стремится группа i, а через Рi - мощность группы i ( * Рi = 1).
При отсутствии существенных событий, приводящих к безоговорочной победе одной из групп, цена будет колебаться вокруг значения
МО = S Сi Рi (1)
Этот факт был вначале подмечен нами на практике, в процессе реальной биржевой торговли, и лишь некоторое время спустя получил теоретическое обоснование.
В действительности, одна из групп i периодически пытается привести цену к Сi. Бывает даже, что такая попытка удается. Но затем вступают в действие рыночные механизмы. Например, если цена Сi чересчур высока, появляется большое число игроков, желающих продать акции по такой цене в надежде на возврат к старой. Есть и другие глобальные причины для возврата: редко бывает, чтобы одна группа доминировала над всеми. Поэтому спустя некоторое время цена возвращается к уровню МО.
Типовой алгоритм вычисления математического ожидания цены акций строится на предположении, что на рынке есть "быки", т.е. игроки, считающие текущую цену низкой, "медведи", считающие ее, наоборот, высокой, спекулянты, обычно играющие на стороне силы, и прочие игроки, полагающиеся в своей стратегии на сохранение к моменту t + Т "статус-кво" (t - начальный момент времени, Т - период оценки). Если принять дополнительно, что эти группы равномощны, то остается рассчитать цели для этих 4-х групп игроков.
Заметим сразу, что более тонкие алгоритмы вычисления математического ожидания цены акций нами также разработаны, но здесь не приводятся ввиду их коммерческой ценности.
Далее, "быки" делятся, в основном на 2 класса. "Быки"-реалисты ждут достижения ценами максимума (далее - М) и тогда начинают продажи акций. "Быки"-экстремисты ориентируются на выход цен к новым высотам, обычно - к верхней границе восходящего канала (А). Аналогично, "медведи"-реалисты будут покупать у уровня поддержки (т.е. на минимуме; далее - m), а "медведи"-экстремисты рассчитывают купить у нижней границы падающего канала (В). Спекулянты ориентируются на наклон в момент времени t скользящих средних (СС) и в зависимости от этого берут сторону "быков" или "медведей". Используя эти соотношения, получим типовую формулу для вычисления математического ожидания цены акций к моменту t + Т:
МО = 1/8 * (А + В + М + m) + 1/4 * (М V m ) + 1/4 * Сt , (2)
где Ct - текущая стоимость акций.
3. Пример вычисления математического ожидания цены акций.
Рассмотрим реальные котировки акций РАО ЕЭС за период с 14 августа по 14 октября. Предположим, что точка t = 30.09, t + T = 14.10. Определим математическое ожидание МО по формуле (2). В этом случае, А = 3.12, В = 2, М = 3.18, m = 2.36, Сt = 2.57, а СС направлена вверх, т.е. М V m = М. Подставляя эти значения в формулу (2) получаем, что
МО = 1/8 * (3.12 + 2 + 3.18 + 2.36) + 1/4 * 3.18 + 1/4 * 2.57 = 2.77.
Как ни фантастически это выглядит, 14.10 цены закрылись как раз на значении математического ожидания. Другое дело, что невозможность пробить этот уровень показала смену ориентиров в пользу "быков". В самом деле, на рынок просочилась информация о двойном увеличении РАО ЕЭС размера дивидендов по сравнению с предыдущим годом. Она существенно повысила ожидания всех без исключения участников рынка. Цены росли не переставая, вплоть до уровня в 4 рубля.
Другой пример. На рис.2 показаны реальные котировки акций компании "Сургутнефтегаз" за период с января по ноябрь 2002 г. Пусть t = 30.06, t + T = 30.11. Определим математическое ожидание МО на 30.11 (т.е. на 5 месяцев вперед) по формуле (2). В этом случае, А = 15.6, В = 5.5, М = 15, m = 9.1, Сt = 12.3, а СС направлена вниз, т.е. М V m = m. Подставляя эти значения в формулу (2) получаем, что
МО = 1/8 * (15.6 + 5.5 + 15 + 9.1) + 1/4 * 9.1 + 1/4 * 12.3 = 11.
Из рис.2 хорошо видно, что значение МО практически совпало с уровнем СС на 30.11.
Возникает законный вопрос: как оценить погрешность значения МО, полученного предложенным методом? Нам представляется, что в условиях отсутствия форс-мажорных обстоятельств в период времени от t до t + T можно принять за диапазон разброса значений МО величину D = [min(B, m), max(A, М)].
Тогда относительной оценкой точности логично считать значение abs(D)/6МО (аналог стандартного отклонения). Для последнего примера (с горизонтом оценки в 5 месяцев) получаем
D = [5.5, 15.6], abs(D)/6МО = 10.1/66,
т.е. погрешность оценки акций компании "Сургутнефтегаз" составила около 15 процентов.
Таким образом, использование капитализации компании "Сургутнефтегаз" вполне допустимо при сравнительном подходе.
II. О процедуре согласования результатов при оценке действующего предприятия, полученных в рамках доходного, рыночного и затратного подходов на примере оценки госпакета компании "Славнефть".
1. Краткая история оценки и продажи госпакета компании "Славнефть".
Итоги аукциона по продаже госпакета акций нефтяной компании "Славнефть" заставляют задуматься о том, как более объективно устанавливать стартовую цену аукциона. На его примере мы хотели бы только заострить внимание аналитиков на некоторых проблемах оценочной науки, а не давать оценку прошедшего аукциона.
Так как все детали нам не известны, сразу заявим, что не претендуем на абсолютную точность наших вычислений и не знаем справедливую рыночную стоимость пакета; более того, мы ставим под сомнение само существование этой справедливой рыночной стоимости.
Что же касается вопроса, потерял или не потерял российский бюджет деньги, то предположения можно делать самые фантастические. Их анализ не входит в нашу задачу.
Сначала кратко осветим фактическую историю вопроса.
Российский фонд федерального имущества (РФФИ) выставил на продажу госпакет обыкновенных акций ОАО "Славнефть", составляющих 74.95 процента уставного капитала.
Выбранная РФФИ компания-оценщик оценила на дату оценки 1 июля 2002 года вышеупомянутый пакет в 1.7 миллиардов долларов.
Так как начальная стоимость торгов по пакету акций совпала с оценкой, то отсюда следует, что из полученного ряда различных оценок в качестве итоговой стоимости оценщики выбрали минимально возможную. То есть речь заранее не шла об определении наиболее вероятной рыночной цены. При этом имелось в виду, что сам аукцион, достаточно представительный по составу своих участников, и выявит справедливую рыночную стоимость. Заметим, что в сложившейся ситуации таким именно образом действовали бы, по-видимому, и другие оценщики.
На состоявшемся аукционе 18 декабря 2002 года этот пакет был продан за 1,86 миллиардов долларов компании ООО "Инвестойл", за которой стояли компания "Сибнефть" и Тюменская нефтяная компания (ТНК).
Накануне и после продажи пакета в прессе были оглашены некоторые оценки стоимости госпакета вовлеченных в сделку сторон. Упомянем некоторые из них.
По оценке Счетной Палаты РФ, оглашенной ее председателем Сергеем Степашиным, стартовая цена должна была бы составлять 2-2,5 миллиарда долларов, а рыночная цена порядка 3-3,2 миллиардов долларов.
Глава ЮКОСа Михаил Ходорковский оценил пакет "Славнефти" примерно в 3 миллиарда долларов.
По заявлению президента НК "Роснефть" Сергея Богданчикова, на прошедшем 18 декабря аукционе по госпакету акций НК "Славнефть" его компания собиралась торговаться до суммы в 3,1 миллиарда долларов.
По сообщениям прессы, китайская нефтяная компания China National Petroleum Corporation (CNPC) была готова предложить за пакет более 4,5 миллиардов долларов.
Однако, как известно, состязательного конкурса фактически не получилось.
Российские нефтяные компании "Лукойл", "Юкос" и "Сургутнефтегаз", выразившие первоначально свою заинтересованность в приобретении упомянутого пакета акций, впоследствии отказались от участия в аукционе.
Западная компания British Petroleum подала заявку, но перед началом аукциона сняла ее из-за неполучения в нужной срок полной информации об объекте продажи.
Китайская компания CNPC сняла свою заявку под давлением российских чиновников и законодателей.
Компания "Роснефть" была отстранена от участия в день аукциона на основании постановления о возбуждении исполнительного производства по определению Ленинск-Кузнецкого районного суда Кемеровской области по жалобе некоего гражданина А.Токаря.
Таким образом, вопрос о справедливой рыночной стоимости