Учет изменения конъюнктуры рынка в деятельности предприятия (модернизация экономики)
Отчисления в ремонтный фонд зависят от стоимости станков и нормы отчислений:
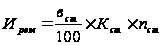 ,
(12)
где
 - отчисления
в ремонтный
фонд, руб.;
 - норматив
отчислений
в ремонтный
фонд (по станкам),
%.
Отчисления в ремонтный фонд до изменений:
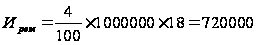 руб.
Прочие производственные расходы включают затраты по устранению брака, ремонту изделий, стандартизации продукции и др., не относящееся ни к одной из перечисленных калькуляционных статей затрат. Величина прочих производственных расходов составляет 1,0 – 1,5% от суммы предыдущих статей затрат:
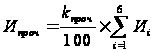 ,
(13)
где
 - прочие производственные
расходы, руб.;
 - доля прочих
производственных
расходов, %.
Прочие производственные расходы до изменений:
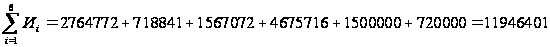 руб.
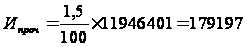 руб.
Прочие производственные расходы после изменений:
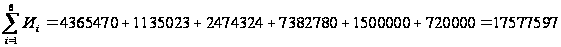 руб.
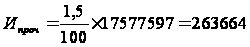 руб.
Заработная плата управленцев, различных специалистов и других работников, предприятия, учитываемая в общепроизводственных и общефирменных расходах, является повременной и зависит от должностных окладов и различных доплат:
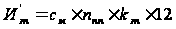 ,
(14)
где
 - расходы на
заработную
плату персонала
предприятия,
исключая
производственных
рабочих, руб.;
 - среднемесячный
должностной
оклад работника,
руб.;
12 – количество месяцев в году.
Расходы на заработную плату персонала предприятия до изменений:
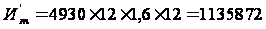 руб.
Расходы на заработную плату персонала предприятия после изменений:
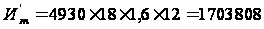 руб.
Отчисление
в социальные
фонды, учитываемые
в общепроизводственных
и общефирменных
расходах ( ),
рассчитываются
по формуле,
аналогичной
(8):
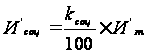 (15)
Отчисления в социальные фонды, учитываемые в общепроизводственных и общефирменных расходах до изменений:
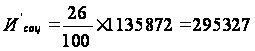 руб.
Отчисления в социальные фонды, учитываемые в общепроизводственных и общефирменных расходах после изменений:
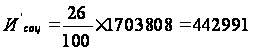 руб.
Затраты на освещение цеха, склада, территории предприятия составляют 10-15% от стоимости электроэнергии, потребляемой в основном производстве:
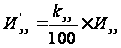 ,
(16)
где
 - стоимость
потребленной
электроэнергии,
учитываемой
в общепроизводственных
и общефирменных
расходах, руб.;
 - коэффициент,
учитывающий
расход электроэнергии
на общие нужды,
%.
Стоимость потребленной электроэнергии, учитываемой в общепроизводственных и общефирменных расходах до изменений:
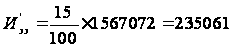 руб.
Стоимость потребленной электроэнергии, учитываемой в общепроизводственных и общефирменных расходах после изменений:
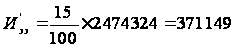 руб.
Амортизацию прочих основных средств (кроме станков) можно рассчитать исходя из их первоначальной стоимости и нормы амортизационных отчислений:
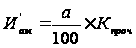 ,
(17)
где
 - амортизация
прочих основных
средств, руб.;
а – норма амортизационных отчислений по прочим основным средствам, %;
 - первоначальная
стоимость
прочих основных
средств, руб.
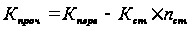 (18)
Амортизация прочих основных средств:
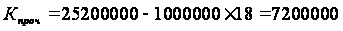 руб.
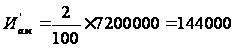 руб.
Расчет затрат на ремонт прочих основных средств производится по формуле, аналогичной (12):
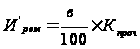 ,
(19)
где
 - отчисления
в ремонтный
фонд по прочим
основным средствам,
руб.;
в – усредненный норматив отчислений в ремонтный фонд по прочим основным средствам, %.
Затраты на ремонт прочих основных средств:
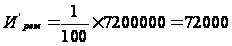 руб.
Прочие общепроизводственные и общефирменные расходы учитываются в размере 28-30% от фонда оплаты труда персонала предприятия, без учета заработной платы основных производственных рабочих:
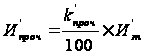 ,
(20)
где
 - прочие общепроизводственные
и общефирменные
расходы, руб.;
- коэффициент
для расчета
прочих общепроизводственных
и общефирменных
расходов, %.
Прочие общепроизводственные и общефирменные расходы до изменений:
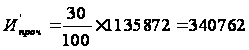 руб.
Прочие общепроизводственные и общефирменные расходы после изменений:
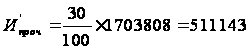 руб.
Коммерческие
расходы ( )
включают в себя
затраты на
транспортировку
продукции,
рекламу и др.,
связанные с
реализацией
продукции. Их
величина (
 )
может колебаться
от 5 до 20% от суммы
всех рассмотренных
ранее калькуляционных
статей затрат:
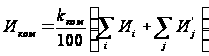 ,
(21)
где
- доля коммерческих
расходов, %.
Коммерческие расходы до изменений:
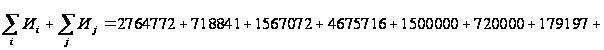
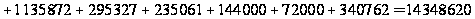 руб.
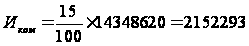 руб.
Коммерческие расходы после изменений:
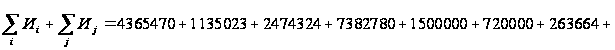
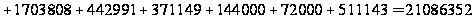 руб.
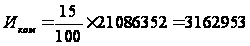 руб.
Полная себестоимость продукции предприятия определяется как сумма всех калькуляционных статей затрат, включая коммерческие расходы:
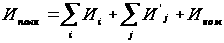 ,
(22)
Полная себестоимость продукции предприятия до изменений:
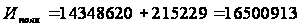 руб.
Полная себестоимость продукции предприятия после изменений:
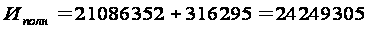 руб.
2.4 Сравнительный расчет показателей эффективности использования ресурсов предприятия
Расчет себестоимости и рентабельности продукции
Себестоимость единицы продукции зависит от стоимости потребленных в процессе производства ресурсов и определяется величиной текущих затрат, связанных с производством единицы продукции:

 , (23)
где S - себестоимость единицы продукции, руб./ед.
Себестоимость единицы продукции до изменений:
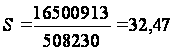 руб./ед.
Себестоимость единицы продукции после изменений:
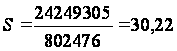 руб./ед.
Для анализа деятельности предприятия рассчитывается также себестоимость 1 руб. дохода:
 , (24)
где Д – доход от реализации продукции, руб.
Себестоимость 1 руб. дохода до изменений:
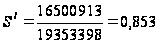 руб./руб.
Себестоимость 1 руб. дохода после изменений:
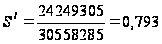 руб./руб.
Доход рассчитывается по формуле:
 , (25)
где ц – цена единицы продукции ц = min{1,26∙Sбазовый; 1,26∙Sпредлаг.}руб./ед.
ц = min{1,26·30,22; 1,26·32,47} =38,08
Доход до изменений:
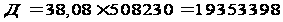 руб.
Доход после изменений:
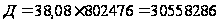 руб.
Обобщающими показателями эффективности текущих затрат являются прибыль и рентабельность издержек.
Прибыль предприятия определяется как разность дохода и расходов:
 , (26)
где П – прибыль предприятия.
Прибыль предприятия до изменений:
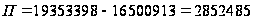 руб.
Прибыль предприятия после изменений:
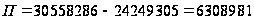 руб.
Рентабельность издержек характеризует величину прибыли, приходящейся на 1 руб. текущих затрат, и рассчитывается по формуле:
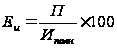 , (27)
где Еu –рентабельность издержек, %.
Рентабельность издержек до изменений:
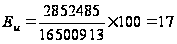 %
Рентабельность издержек после изменений:
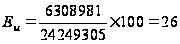 %
Расчет показателей состояния, движения и использования
основных средств
Среднегодовая стоимость основных средств рассчитывается упрощенным методом как полусумма стоимости основных средств на начало и конец года:
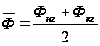 (28)
где
 - среднегодовая
стоимость
основных средств,
руб.;
Фнг , Фкг – стоимость основных средств, соответственно, на начало и конец
года, руб.
Среднегодовая стоимость основных средств:
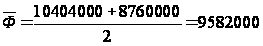 руб.
Остаточная стоимость основных средств на начало года составит:
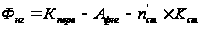 , (29)
где nґст – количество продаваемых станков;
Афнг – амортизационный фонд, начисленный на предприятии к началу года,
руб.
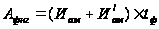 , (30)
где tф – фактический срок службы основных средств предприятия к началу
года, лет.
Остаточная стоимость основных средств на начало года:
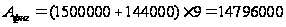 руб.
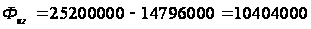 руб.
Остаточная стоимость основных средств на конец года может быть определена как разность между их стоимостью на начало года и годовыми амортизационными отчислениями:
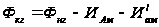 (31)
Остаточная стоимость основных средств на конец года:
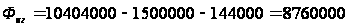 руб.
Коэффициент износа основных средств характеризует степень их изношенности и определяется отношением суммарных амортизационных отчислений за рассматриваемый период к первоначальной стоимости основных средств:
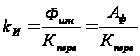 , (32)
где kИ – коэффициент износа основных средств, руб.;
Физн – износ основных средств, руб.
 ;
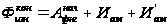
Коэффициент износа основных средств:
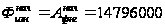 руб.
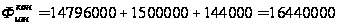 руб.
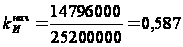
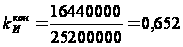
Коэффициент годности и коэффициент износа связаны между собой:
 , (33)
где KГ – коэффициент годности.
Коэффициент годности:
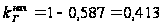
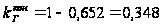
Коэффициент активности деятельности предприятия определяется отношением стоимости активной части основных средств к их суммарной стоимости:
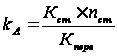 (34)
Коэффициент активности деятельности предприятия:
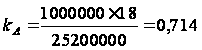
Для оценки эффективности использования основных средств используются частные, интегральные и обобщающие показатели.
Коэффициент использования основных средств во времени рассчитывается по формуле:
 , (37)
где kэкст – коэффициент использования основных средств во времени;
Тфакт – фактическое время работы оборудования, час;
Ттеор – теоретический (максимально возможный) фонд рабочего времени
оборудования при трехсменной работе и отсутствии непроизводительных
простоев, час.
Коэффициент использования основных средств во времени до изменений:
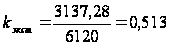
Коэффициент использования основных средств во времени после изменений:
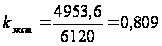
Коэффициент использования основных средств по производительности определяется соотношением фактической и технической производительности оборудования:
 , (38)
где kинт - коэффициент использования основных средств по
производительности;
Рфакт – фактическая производительность оборудования за смену, с учетом
производительных и непроизводительных внутрисменных простоев,
ед./см.;
Ртехн – техническая производительность, без учета внутрисменных
простоев, ед./см.
Коэффициент использования основных средств по производительности до изменений:
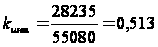
Коэффициент использования основных средств по производительности после изменений:
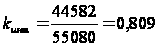
Коэффициент эксплуатации рассчитывается как произведение частных показателей:
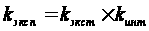 , (39)
где kэксп – интегральный показатель;
kэкст – коэффициент эксплуатации.
Коэффициент эксплуатации до изменений:
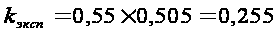
Коэффициент эксплуатации после изменений:
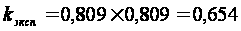
Фондоемкость продукции может быть определена исходя из натуральной и стоимостной оценки продукции:
