Инновационная политика предприятия
Цена приобретения, руб.
Израсходовано
Сумма, руб.
1
2
3
4
Металл
1 440,00
12 990 т
18 705 600
Топливо
1 200,00
6 496,8 т
7 796 160
Электроэнергия
0,18
34 902 000 КВт/ч
6 282 360
Заработная плата
х
х
4 498 567,92
Отчисления во внебюджетные фонды
х
х
1 601 490,18
Амортизация:
здания и сооружения
х
х
50 000,00
Машины и оборудование
х
х
600 000,00
Прочие расходы
х
х
1 124 641,90
Итого затрат
х
х
40 658 820,00
Заработная плата обслуживающего и управленческого персонала принимается в размере 10% от заработной платы основных производственных рабочих.
Отчисления во внебюджетные фонды принимаются в размере 35,8% от заработной платы, а прочие расходы – 25% от заработной платы.
Составление калькуляции.
Калькуляция себестоимости – это способ группировки затрат и определения себестоимости. Показатель себестоимости продукции служит ориентиром при разработке планов, анализе их выполнения, поэтому принято составлять плановую и отчетную калькуляции себестоимости.
Плановая калькуляция представляет собой задание по себестоимости для предприятия в целом, его цехов, участков отдельных видов работ и операций. Плановая калькуляция позволяет наметить снижение себестоимости по сравнения с предыдущим периодом и определить затраты по видам продукции.
Отчетная калькуляция, как и плановая, является важнейшей формой действенного контроля деятельности предприятия и их структуры подразделений.
Себестоимость рассчитывается в стоимостном выражении и является базой при формировании оптовых цен. Типовая группировка затрат включает следующие калькуляционные статьи:
Сырье и материалы
Покупные полуфабрикаты
Комплектующие изделия и услуги кооперативных предприятий
Возвратные отходы
Топливо и энергия на технологические цели
Основная заработная плата основных производственных рабочих
Дополнительная заработная плата производственных рабочих отчисление на социальное страхование
Расходы на подготовку и освоение производства
Износ инструментов и приспособление целевого назначения
Расходы на содержание и эксплуатацию оборудования
Цеховые расходы
Общезаводские расходы
Потери от брака
Прочие производственные расходы
Внепроизводственные расходы
Калькулирование – это, система расчетов, с помощью которых определяется себестоимость всей товарной продукции и ее частей, себестоимость конкретных видов изделий, сумма затрат отдельных подразделений предприятия на производство и реализацию продукции.
Калькуляция себестоимости необходима для определения цены единицы продукции, соизмерения затрат предприятия с результатами ее производственно-хозяйственной деятельности, определения уровня эффективности работы предприятия и других целей.
Стоимость материальных затрат на технологические нужды определяется на основе норм расхода материалов, энергии и цен на них без учета НДС.
Заработная плата производственных рабочих (сдельщиков) определяется на основе сдельных расценок.
Величина накладных расходов (условно-постоянных) расходов как разность между общей суммой затрат по смете и величине условно-переменных расходов. Накладные расходы по изделиям рекомендуется распределять в соответствии с трудоемкостью изготовления изделий по коэффициенту заработной платы. Последний представляет отношение заработной платы производственных рабочих на весь выпуск изделия к общей сумме заработной платы производственных рабочих на выпуск всех изделий. Калькуляции по изделиям составляются в форме таблицы 5.
Таблица 5.
Калькуляция себестоимости изделий А и Б.
|
Калькуляционные статьи расходов |
Изделия А |
Изделия Б |
Итого, сумма А,Б |
||||||
|
Норма расхода |
Цена без НДС |
Затраты на единицу выпуск |
Затраты на весь выпуск |
Норма расхода |
Цена без НДС |
Затраты на единицу выпуск |
Затраты на весь выпуск |
||
|
Металл на технологические услуги |
0,25 |
1 440 |
360 |
8 683 200 |
0,29 |
1440 |
417,6 |
10 022 400 |
18 705 600 |
|
Топливо |
0,14 |
1 200 |
168 |
4 052 160 |
0,13 |
1200 |
156 |
3 744 000 |
7 796 160 |
|
Энергия |
850 |
0,18 |
153 |
3 690 360 |
600 |
0,18 |
108 |
2 592 000 |
6 282 360 |
|
Зарплата производственных рабочих |
80 |
80 |
80 |
1 929 600 |
90 |
90 |
90 |
2 160 000 |
4 089 600 |
|
Отчисления от зарплаты производственных рабочих |
28,48 |
28,48 |
28,48 |
686 937 |
32,04 |
32,04 |
32,04 |
768 960 |
1 455 897 |
|
Итого переменные расходы |
х |
х |
789,48 |
19 042 257 |
х |
х |
803,64 |
19 287 360 | 38 329 617 |
|
Накладные (условно-постоянные расходы) |
х |
х |
45,58 |
1 099 371 |
х |
х |
51,28 |
1 230 644 |
2 330 015 |
|
Полная себестоимость |
х |
х |
835,06 |
20 140 816 |
х |
х |
854,92 |
20 518 004 |
40 658 820 |
Ценообразование.
Во многих словарях цена трактуется как денежное выражение стоимости единицы товара. Можно встретить и такую формулировку: «Цена – это сумма денег, за которую покупатель готов купить товар, а производитель продать».
Цена – это, денежное выражение товарной стоимости продукции, работ, услуг.
От уровня цен зависят:
Величина прибыли коммерческой организации
Конкурентоспособность предприятия и ее продукции
Финансовая устойчивость предприятия
В условиях рыночных отношений резко возрастает роль цены для любой коммерческой организации. Это обстоятельство обусловливается многими причинами.
В условиях рыночной экономики значение цены огромно, она определяет структуру и объем производства, движение материальных потоков, распределение товарной массы. Цена оказывает влияние на массу прибыли, рентабельность продукции и производства и, в конечном счете, на уровень жизни общества.
Оптовая цена на продукцию промышленности – цена, по которой промышленная продукция реализуется по всем категориям потребителей, кроме населения, независимо от форм себестоимости.
Оптовая цена предприятия определяется по формуле:
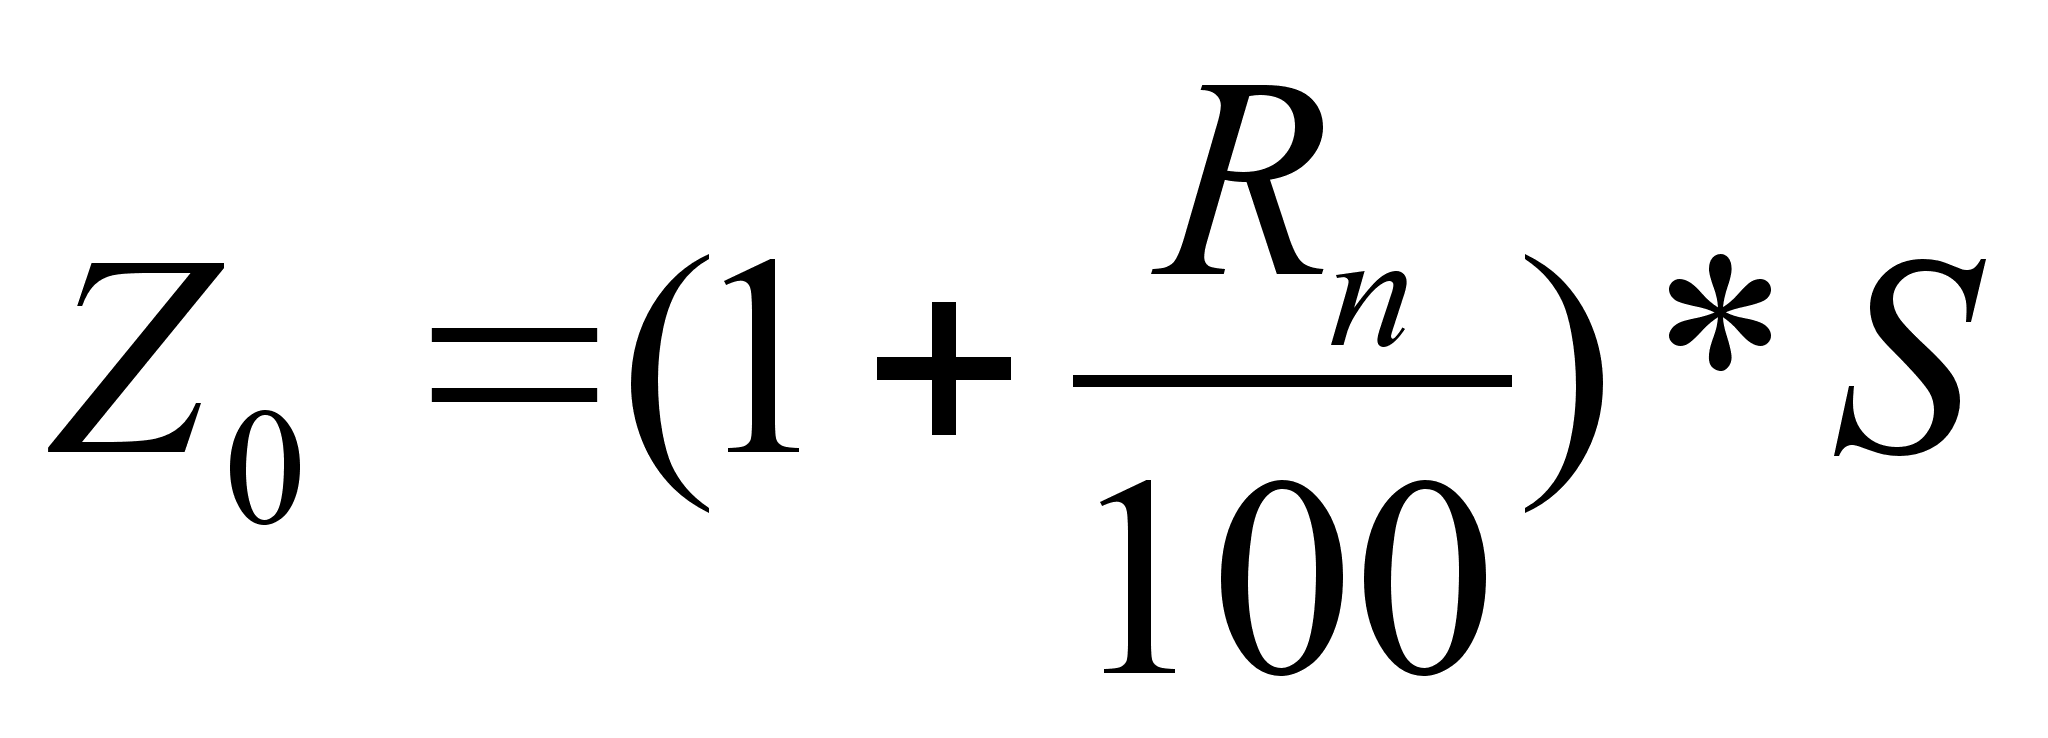
,где Rn – Рентабельность изделия, %;
S – Себестоимость единицы продукции, руб. /шт.
Отпускная цена определяется по формуле:
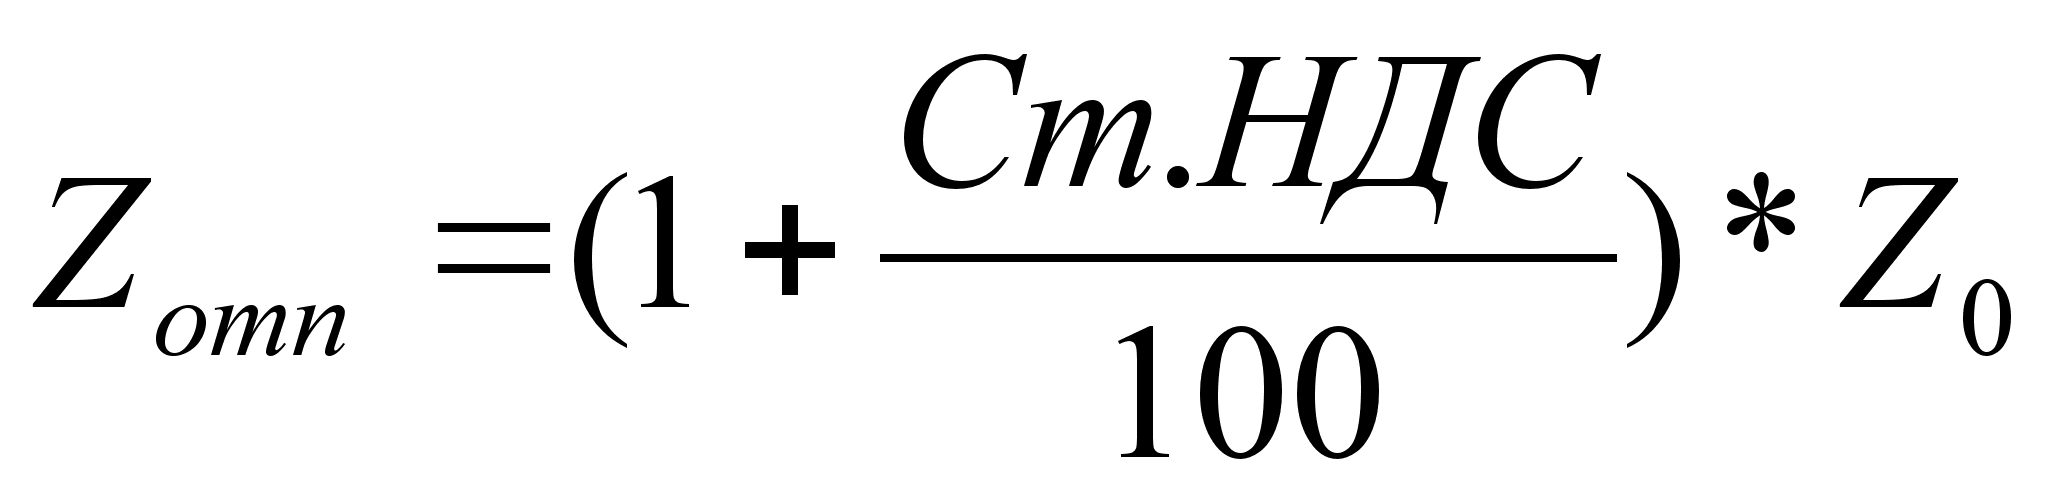
,где Ст.НДС – Ставка налога на добавленную стоимость;
Объем реализации в отпускных ценах определяется по формуле:
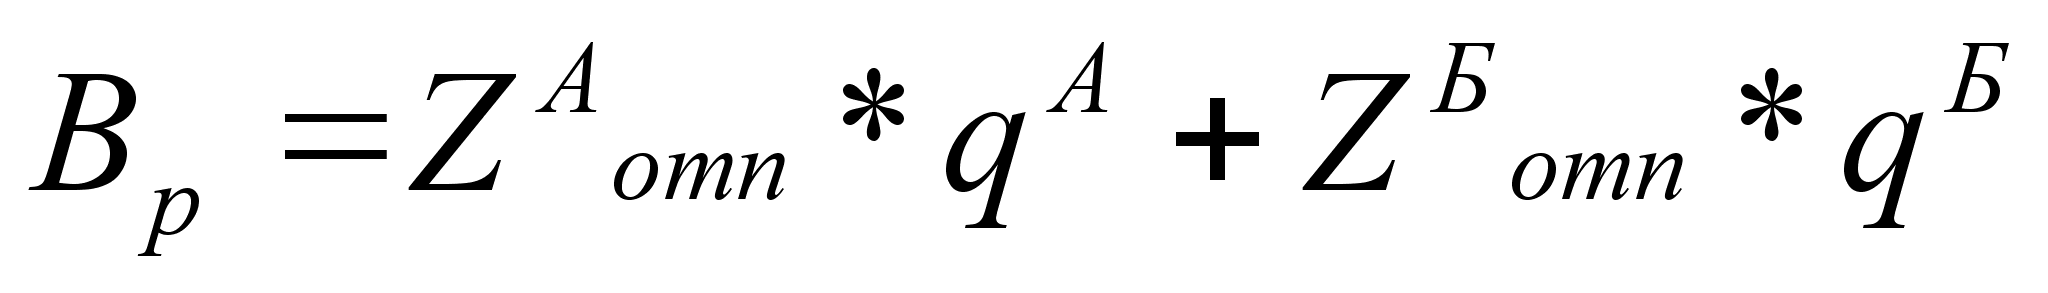
,где
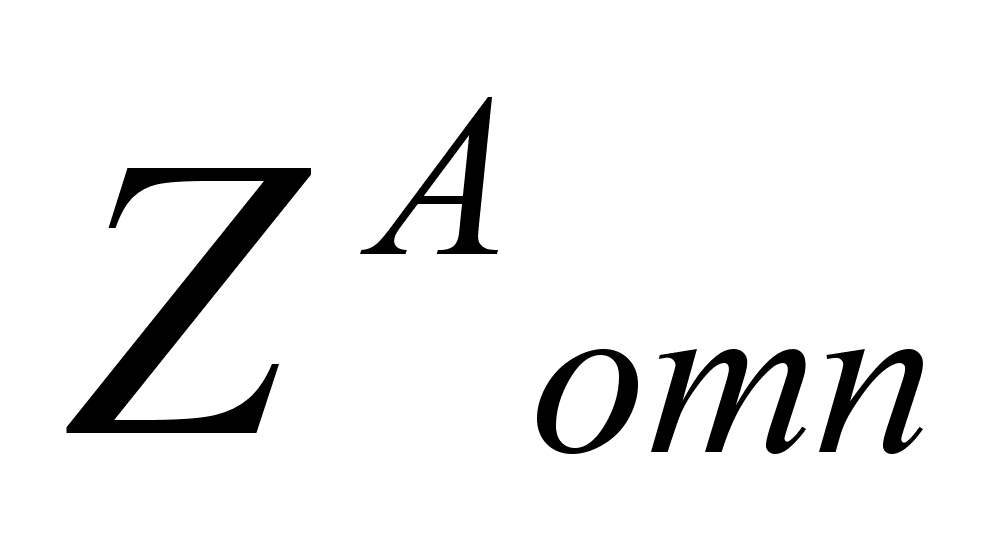 ,
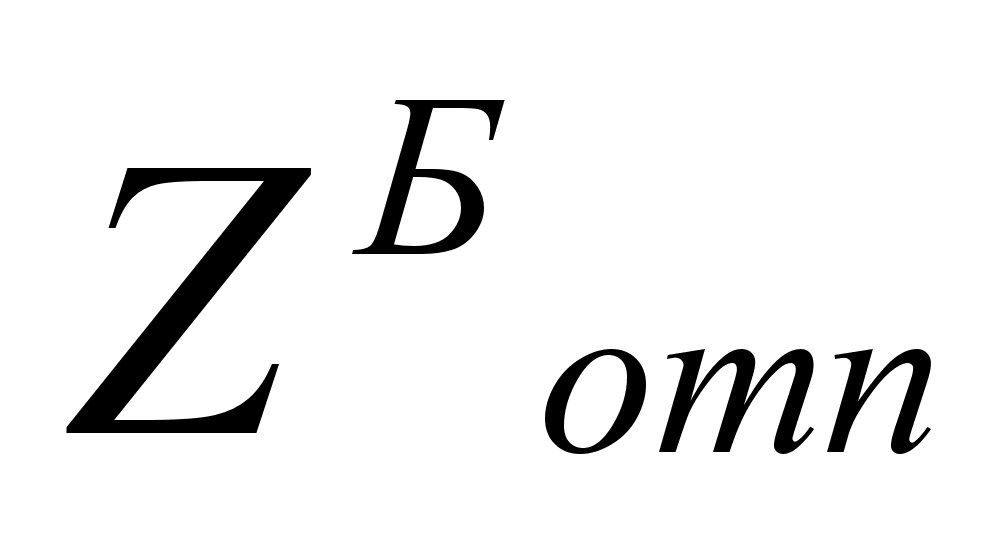 - Соответственно
отпускная цена
единицы продукции
вида А и Б;
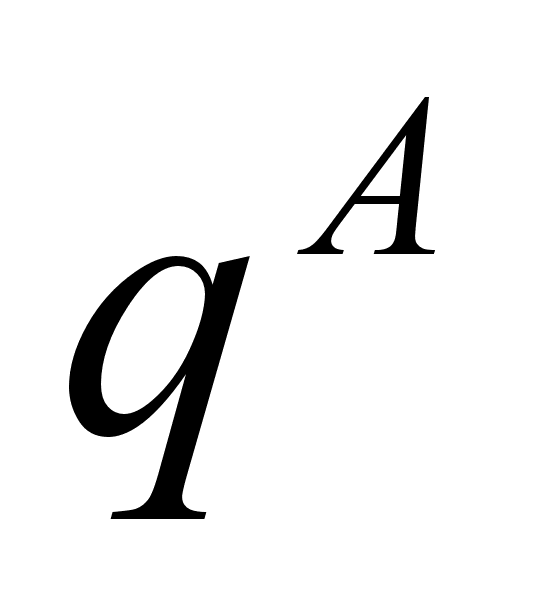 ,
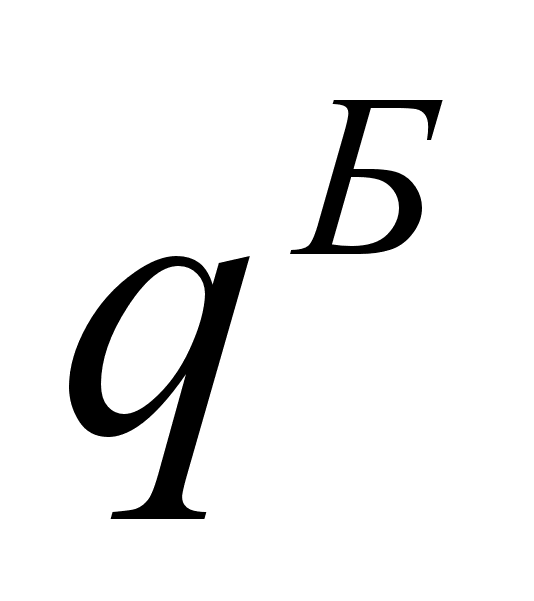 - Объем реализации
продукции в
натуральном
выражении, шт.
В расчетах объем реализации соответствует объему выпуска.
Расчеты:
Оптовая цена предприятия:
А)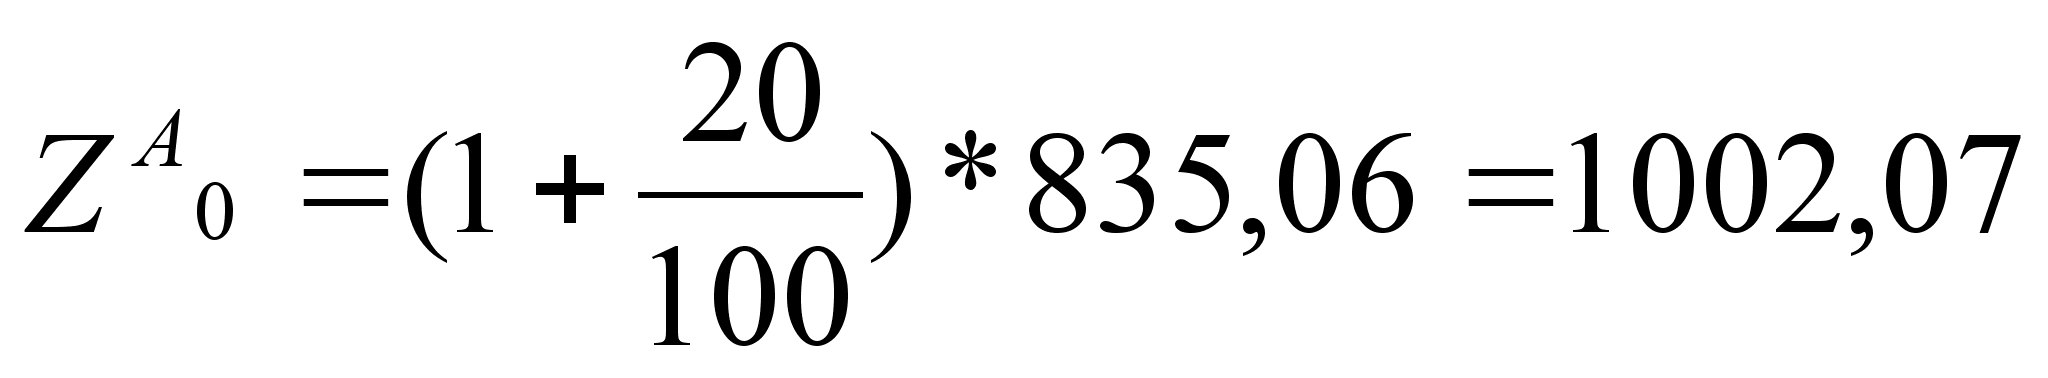
Б)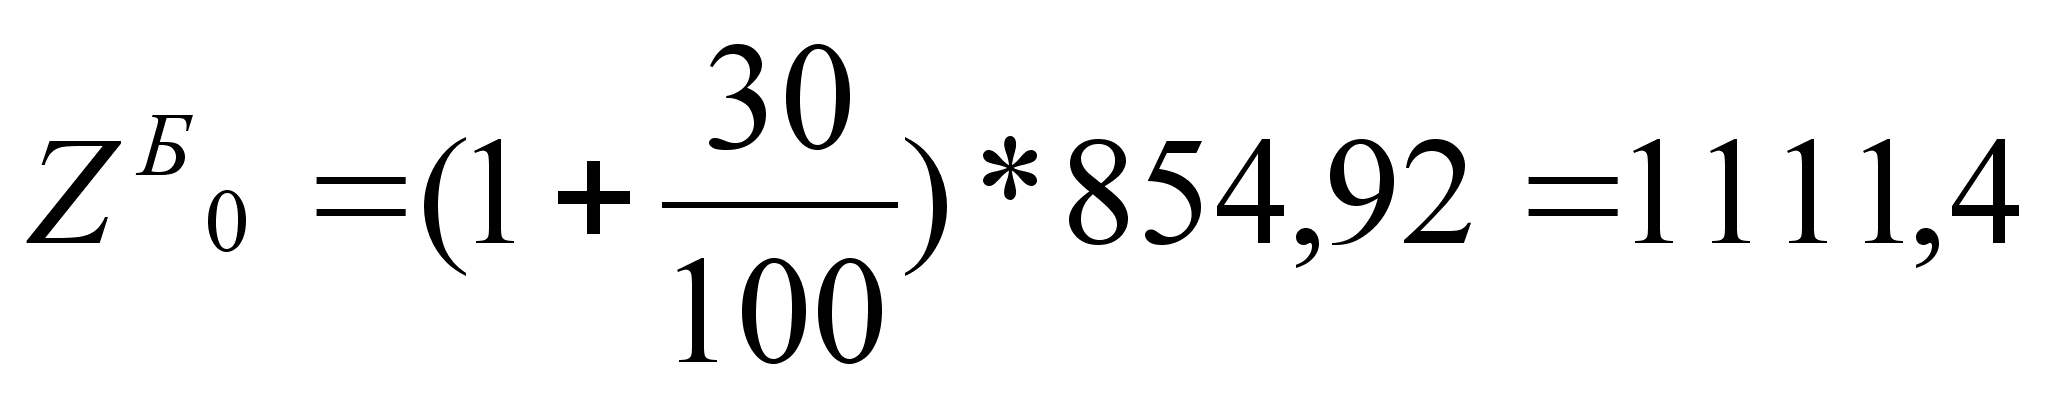
Отпускная цена:
А)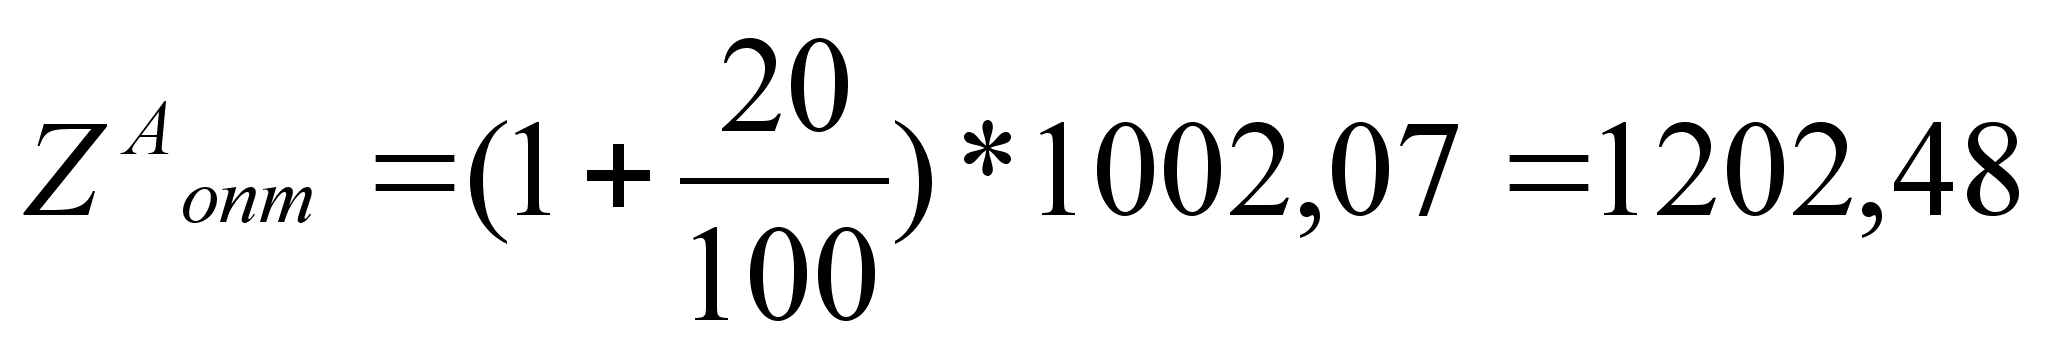
Б)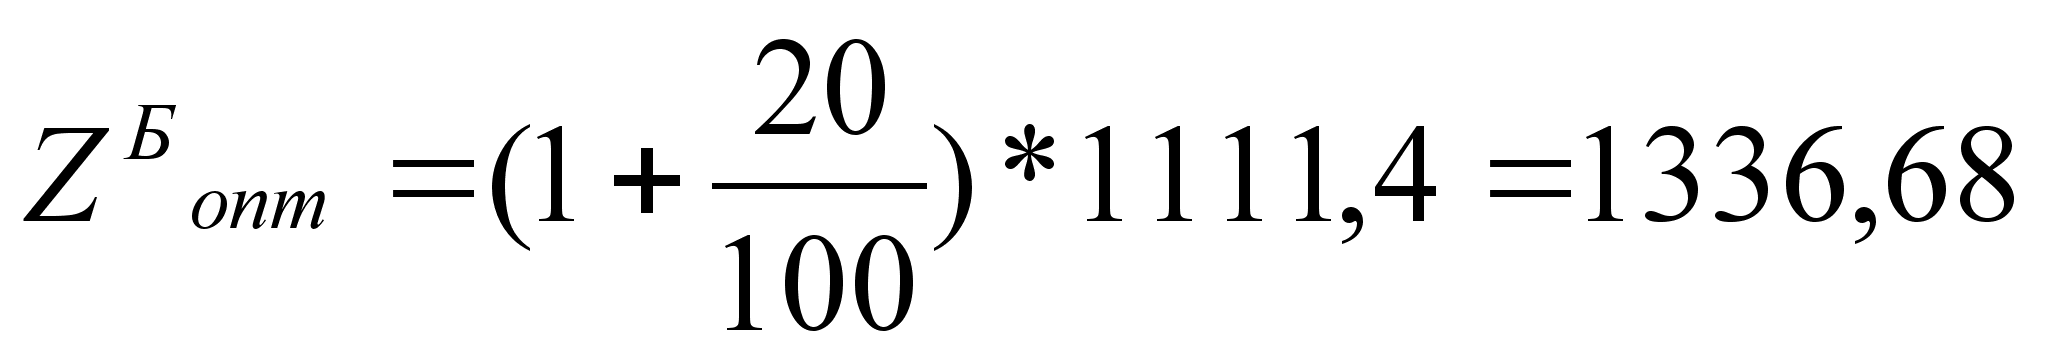
Объем реализации в отпускных ценах:
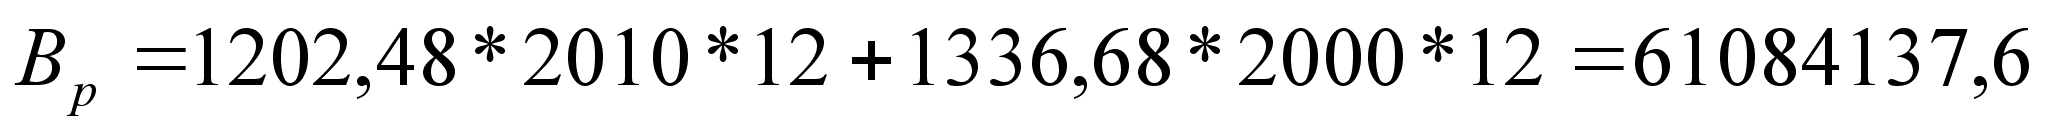
Формирование прибыли.
Прибыль является обобщающим показателем деятельности предприятия и в общем виде представляет чистый доход предприятия, полученный из выручки от реализации продукции (работ, услуг) и других финансовых результатов деятельности после возмещения материальных затрат и выделения средств на оплату труда. Необходимо различать балансовую (валовую) и чистую (остаточную) прибыль.
Прибыль является конечным финансовым результатом предпринимательской деятельности предприятий и в общем, виде представляет собой разницу между ценой продукции и ее себестоимостью, а в целом по предприятию представляет разницу между выручкой от реализации продукции и себестоимостью реализованной продукции.
Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства в процессе предпринимательской деятельности, а в условиях товарно-де6нежных отношений на уровне предприятия чистый доход принимает форму прибыли.
Прибыль как результат предпринимательской деятельностью обеспечивает потребности самого предпринимателя, его работников и государства в целом. Поэтому важно определить состав общей валовой прибыли предприятия и ее величину в абсолютном выражении.
Общая валовая прибыль предприятия определяется по формуле:
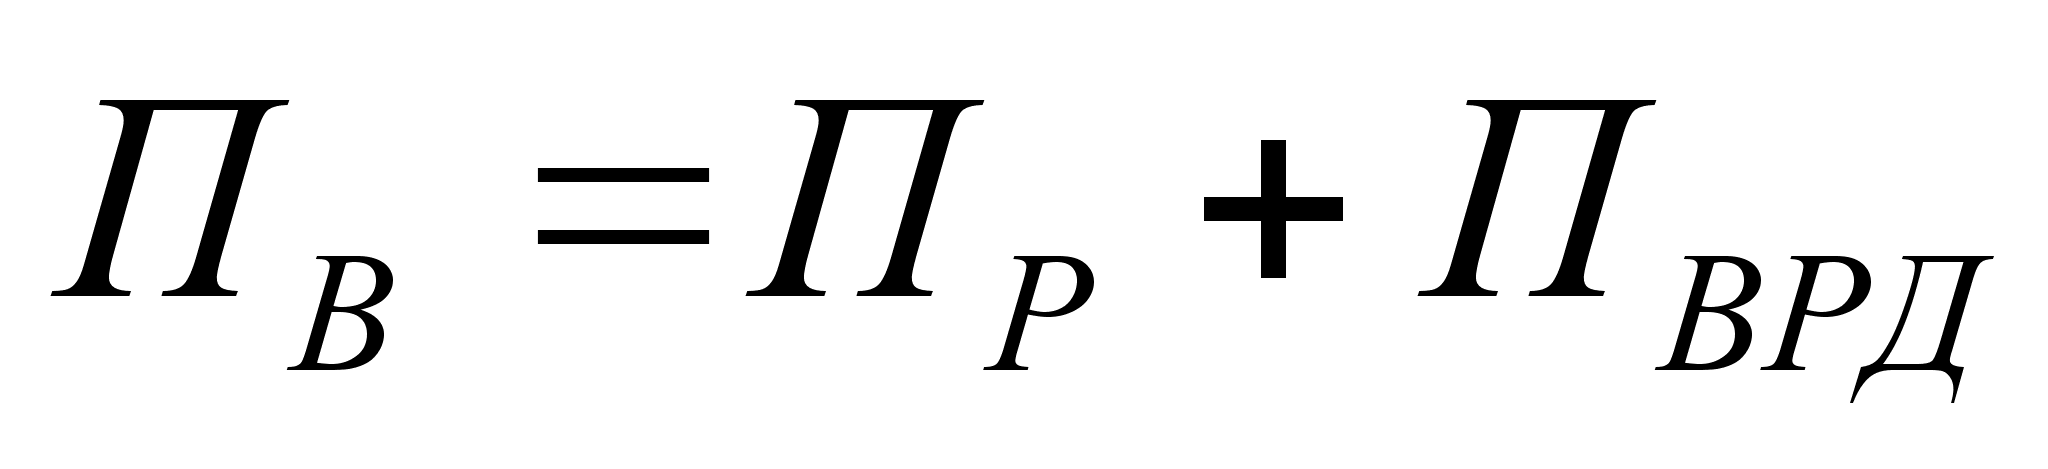
,где ПР – прибыль от реализации;
ПВРД – прибыль от внереализационной деятельности.
Прибыль от реализации определяется по формуле:
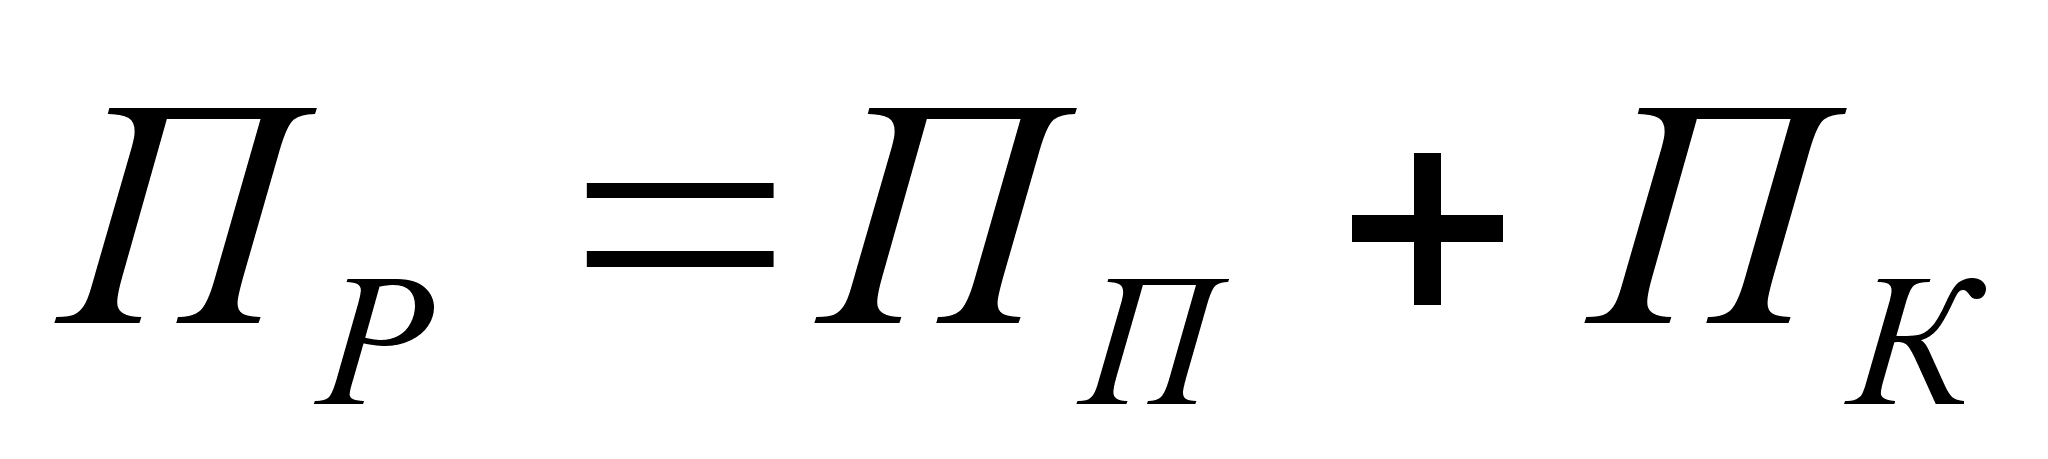
,где ПП – прибыль от основной производственной деятельности;
ПК – прибыль от коммерческой деятельности (реализация имущества, товаров).
Прибыль от основной производительностью деятельности определяется по формуле:
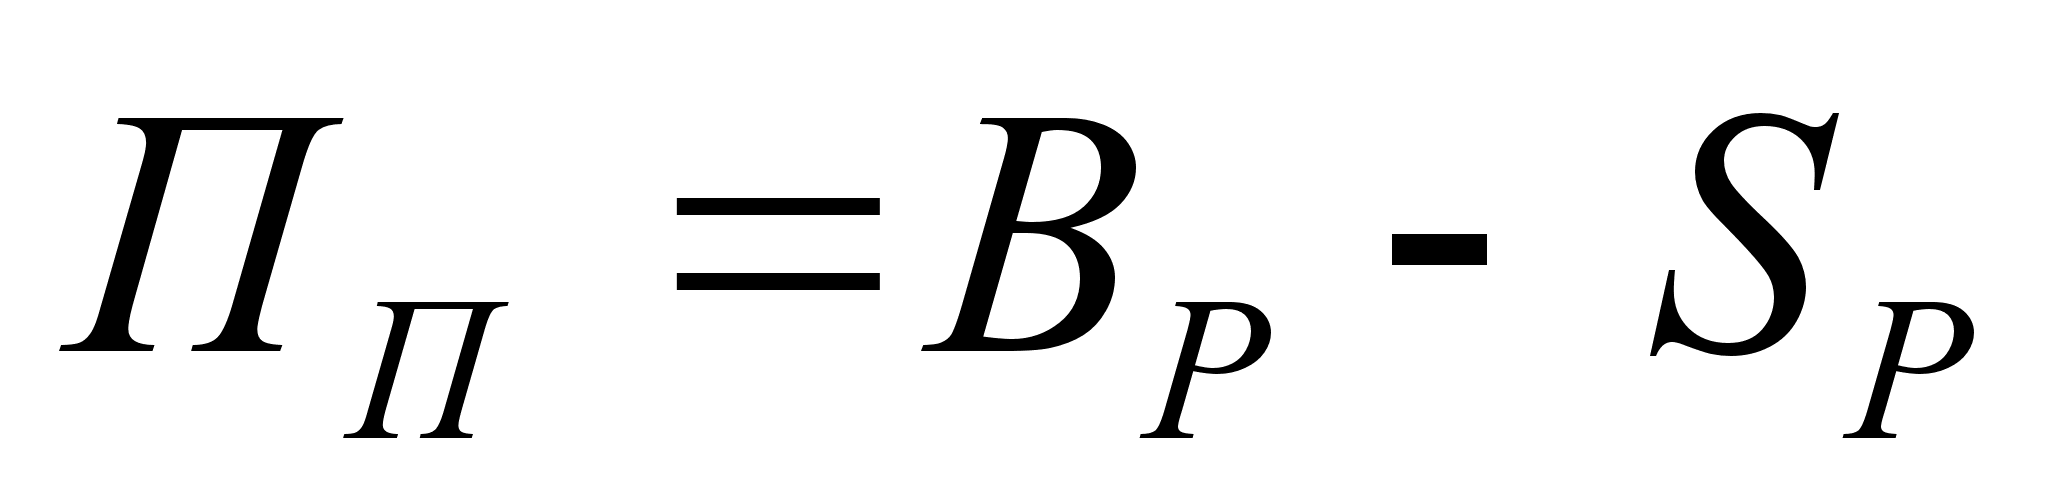
,где ВР – объем реализационной продукции (изделий А и Б), руб. без НДС.
SР – себестоимость реализованной продукции, руб.
Прибыль от коммерческой деятельности определяется по формуле:
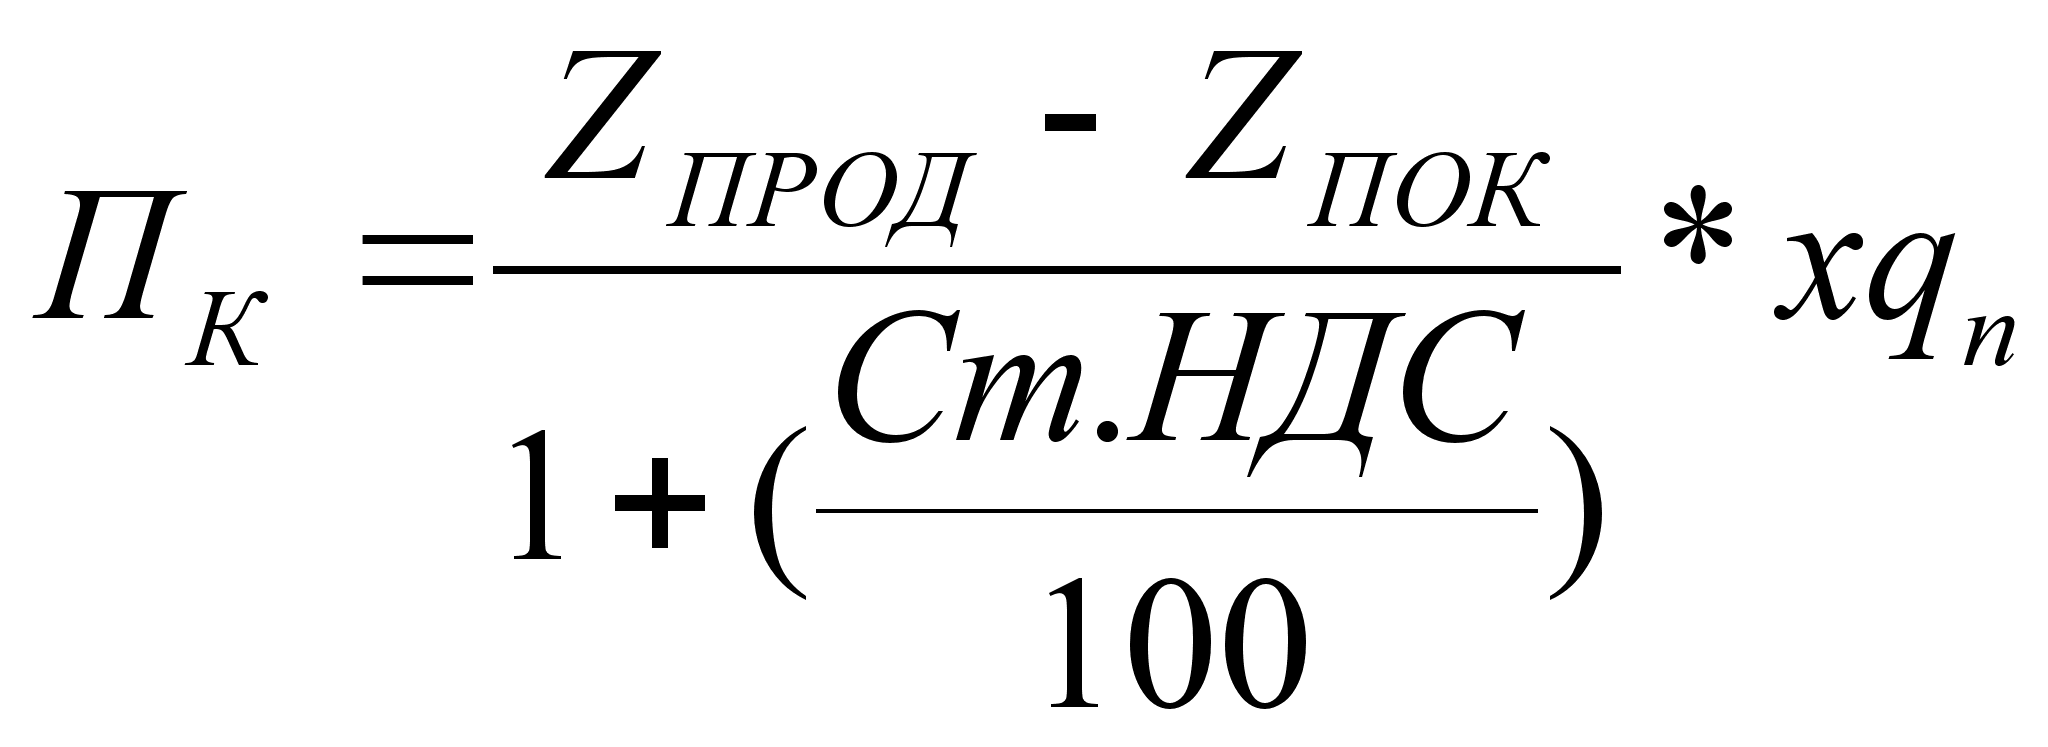
,где Zпрод и Zпок – цена продажи и цена покупки товара (металла);
qn – объем продажи в натуральном выражении.
Цена продажи 1 т металла принимается в размере 1620 руб.
Прибыль от внереализационной деятельности определяется по формуле:
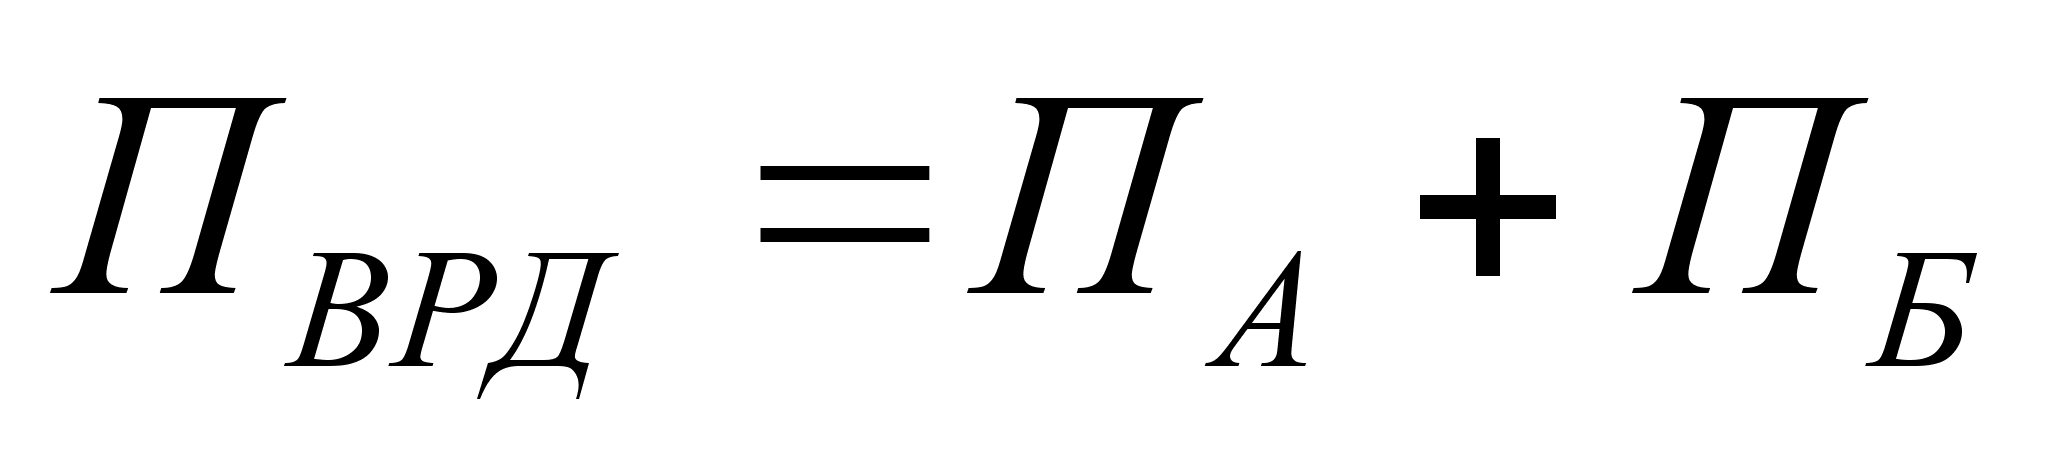
,где ПА – прибыль от сданного в аренду имущества;
ПБ – дивиденды по ценным бумагам.
Расчеты:
Прибыль от внереализационной деятельности:
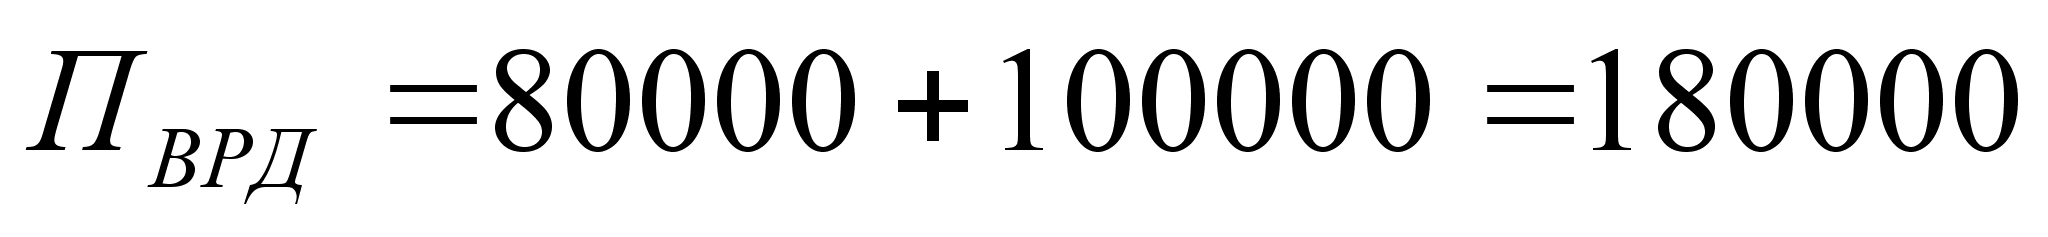
Прибыль от основной производительностью деятельности:
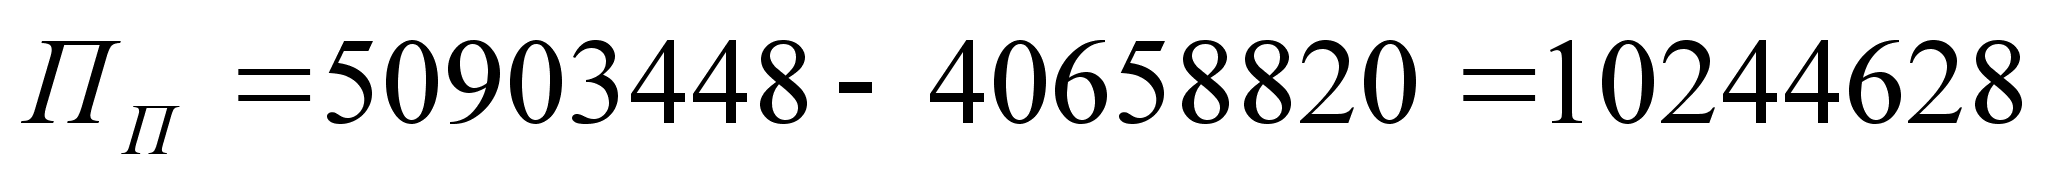
Прибыль от коммерческой деятельности:
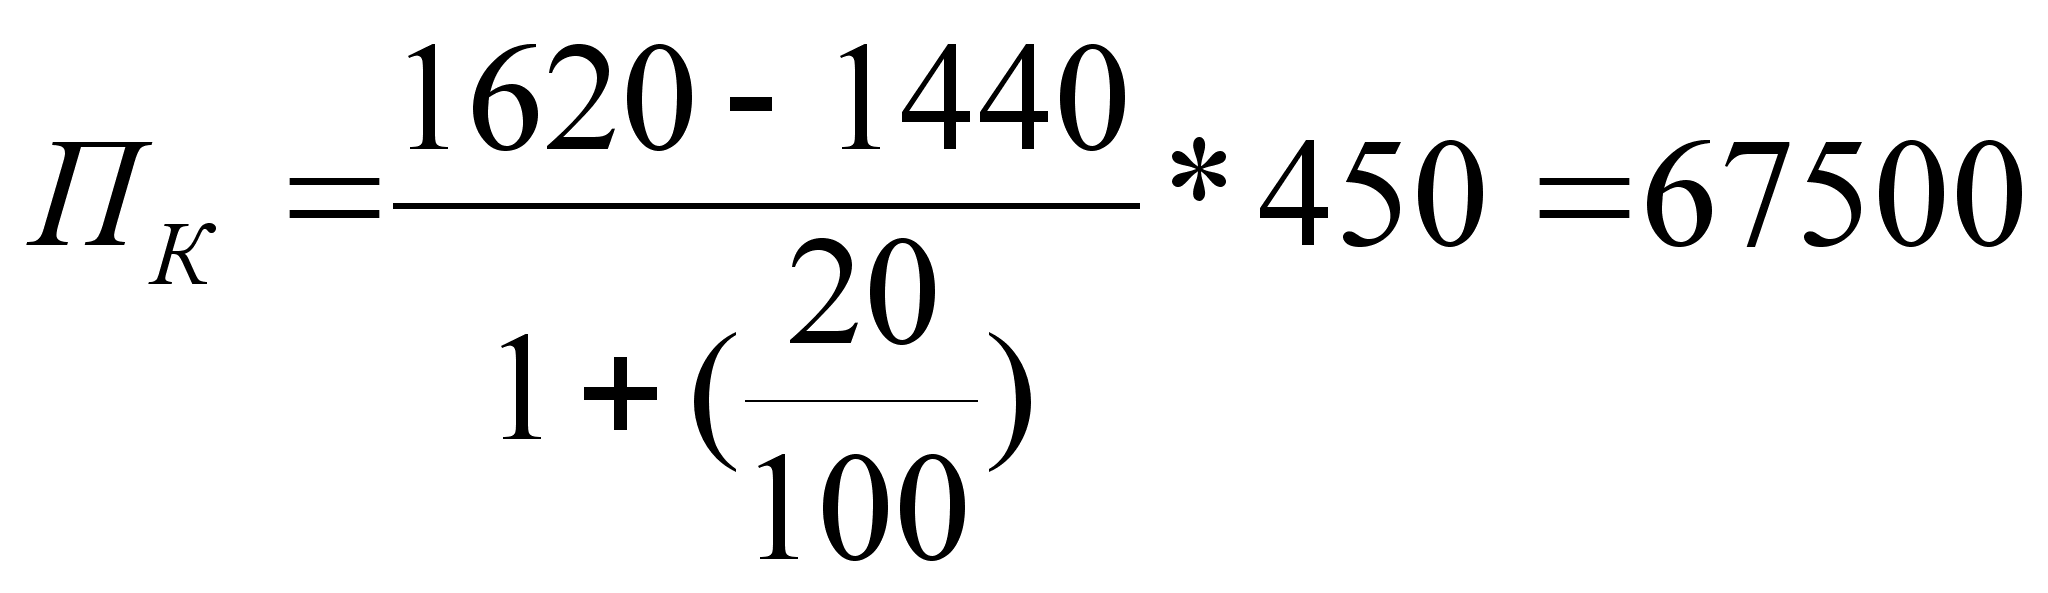
Прибыль от реализации:
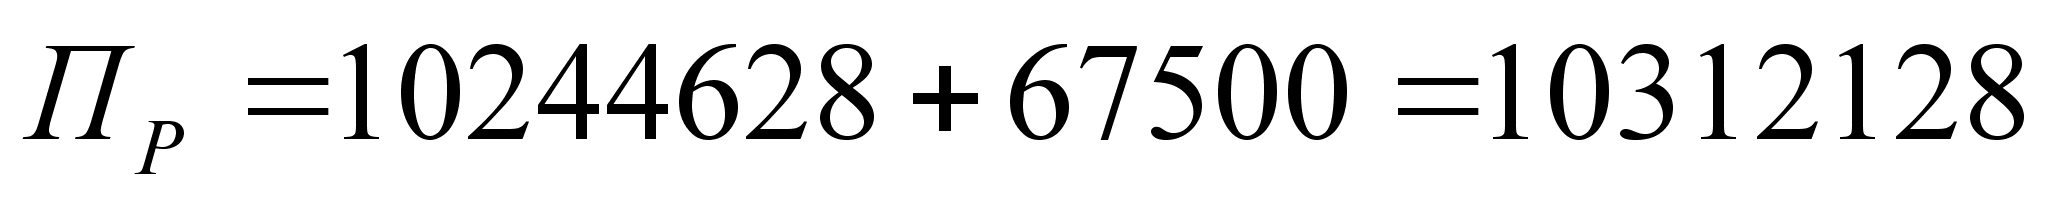
Общая валовая прибыль предприятия:
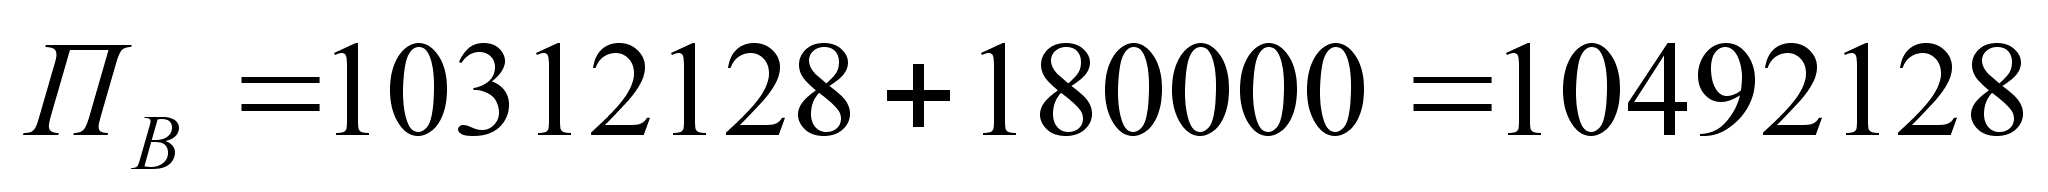
Распределение прибыли.
Под распределением прибыли понимается направление прибыли в бюджет и по статьям использования на предприятии. Законодательно распределение прибыли регулируется лишь в той ее части, которая поступает в бюджеты разных уровней в виде налогов и других обязательных платежей. Прибыль остающаяся в распоряжении предприятия, используются им самостоятельно.
Исчисленная в установленном выше порядков валовая (общая), прибыль является базой для определения налогооблагаемой прибыли.
В
Балансовая прибыль

Прибыль, необлагаемая налогом
Прибыль, облагаемая налогом



Чистая прибыль
Налог на прибыль


Социальные нужды
Резервный фонд
Фонд накопления
Фонд потребления

Благотворительные цели
Проценты по дивидендам

Дивиденды по привилегированным акциям
Дивиденды по обыкновенным акциям
 соответствии
с законодательством
валовая прибыль
за вычетом всех
налогов на
прибыль, полученную
от различных
форм хозяйственной
деятельности,
называются
чистой прибылью,
которая остается
в распоряжении
предприятия,
используются
им самостоятельно
и направляется
на дальнейшее
развитие
предпринимательской
деятельности.
Чистая прибыль направляется на финансирование производственного развития предприятия, удовлетворение потребительских и социальных нужд, финансирование социально-культурной сферы, отчисления в фонд оплаты труда сверх заработной платы и другие цели. Однако не вся величина чистой прибыли уплачиваются некоторые виды сборов и налогов, например, налог на имущество предприятий, сбор за право торговли и др.
Чистая прибыль по формуле:
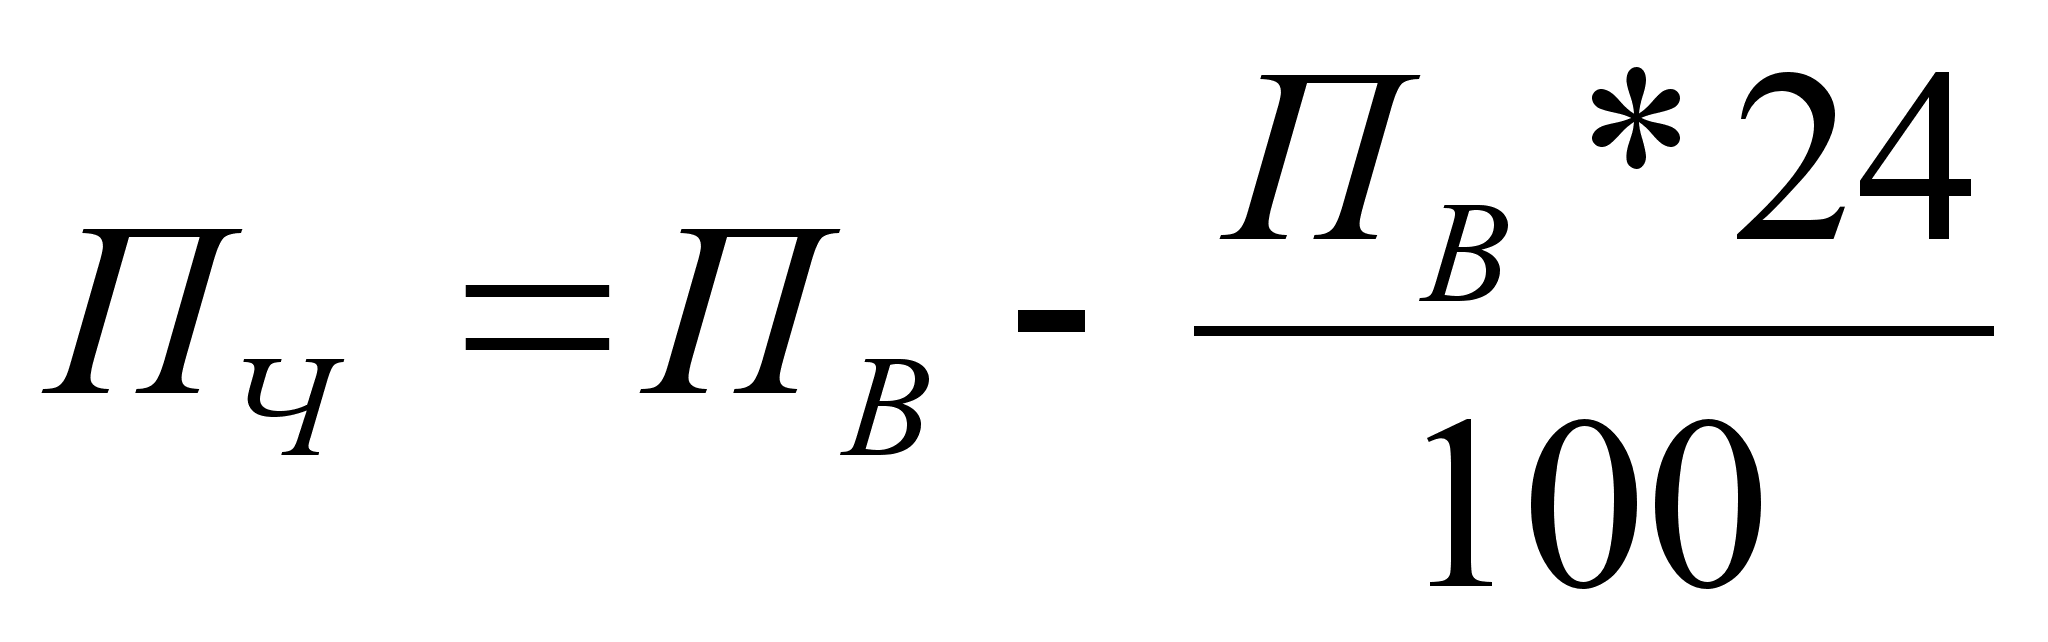
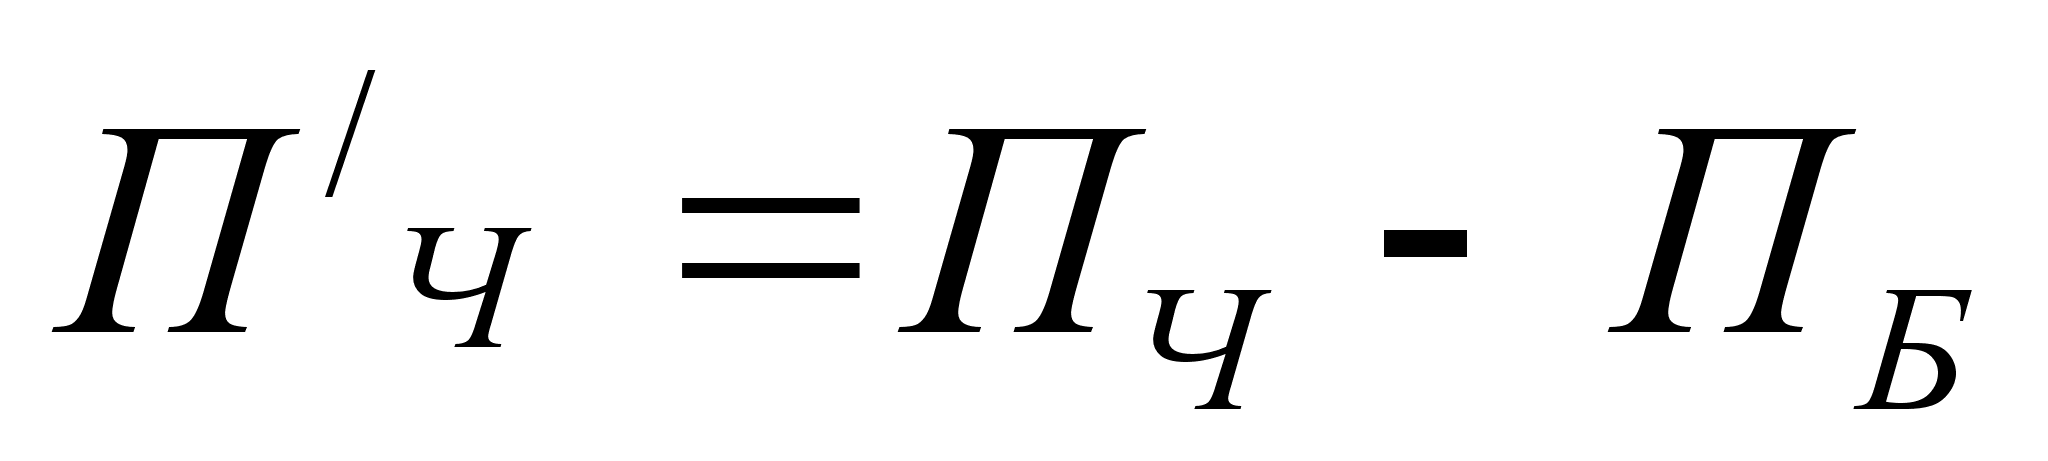
Расчеты:
Чистая прибыль:
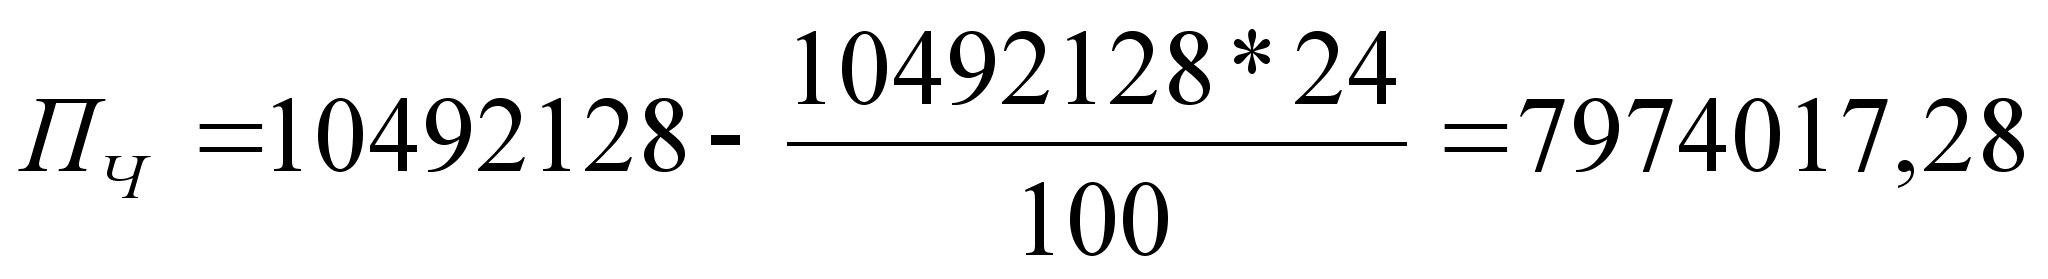
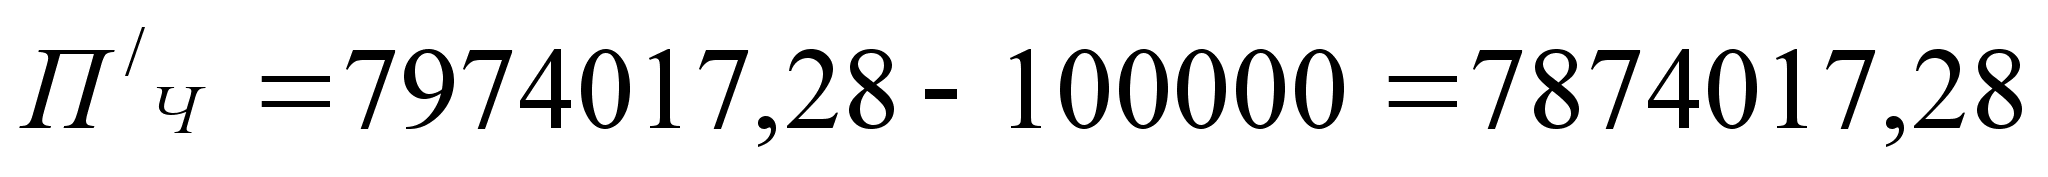
Фонд потребления – 3 937 008,64
Фонд накопления - 3 937 008,64
Рентабельность работы предприятия.
Рентабельность – это, показатель хозяйственной деятельности предприятия, характеризующий прибыльность производственной деятельности за определенный период.
Рентабельность – это, относительный показатель эффективности производства, характеризующий уровень отдачи затрат и степень использования ресурсов.
Рентабельность служит критерием оценки экономической эффективности производственно – хозяйственной деятельности предприятия, т.е. его прибыльность.
В основе построения коэффициентов рентабельности лежит отношение прибыли (чаще всего в расчет показателей рентабельности включают чистую прибыль) или к затраченным средствам, или к выручке от реализации, или к активам предприятия. На практике используются чаще 2 способа расчета рентабельности:
Рентабельность продукции рассчитывается по формуле:
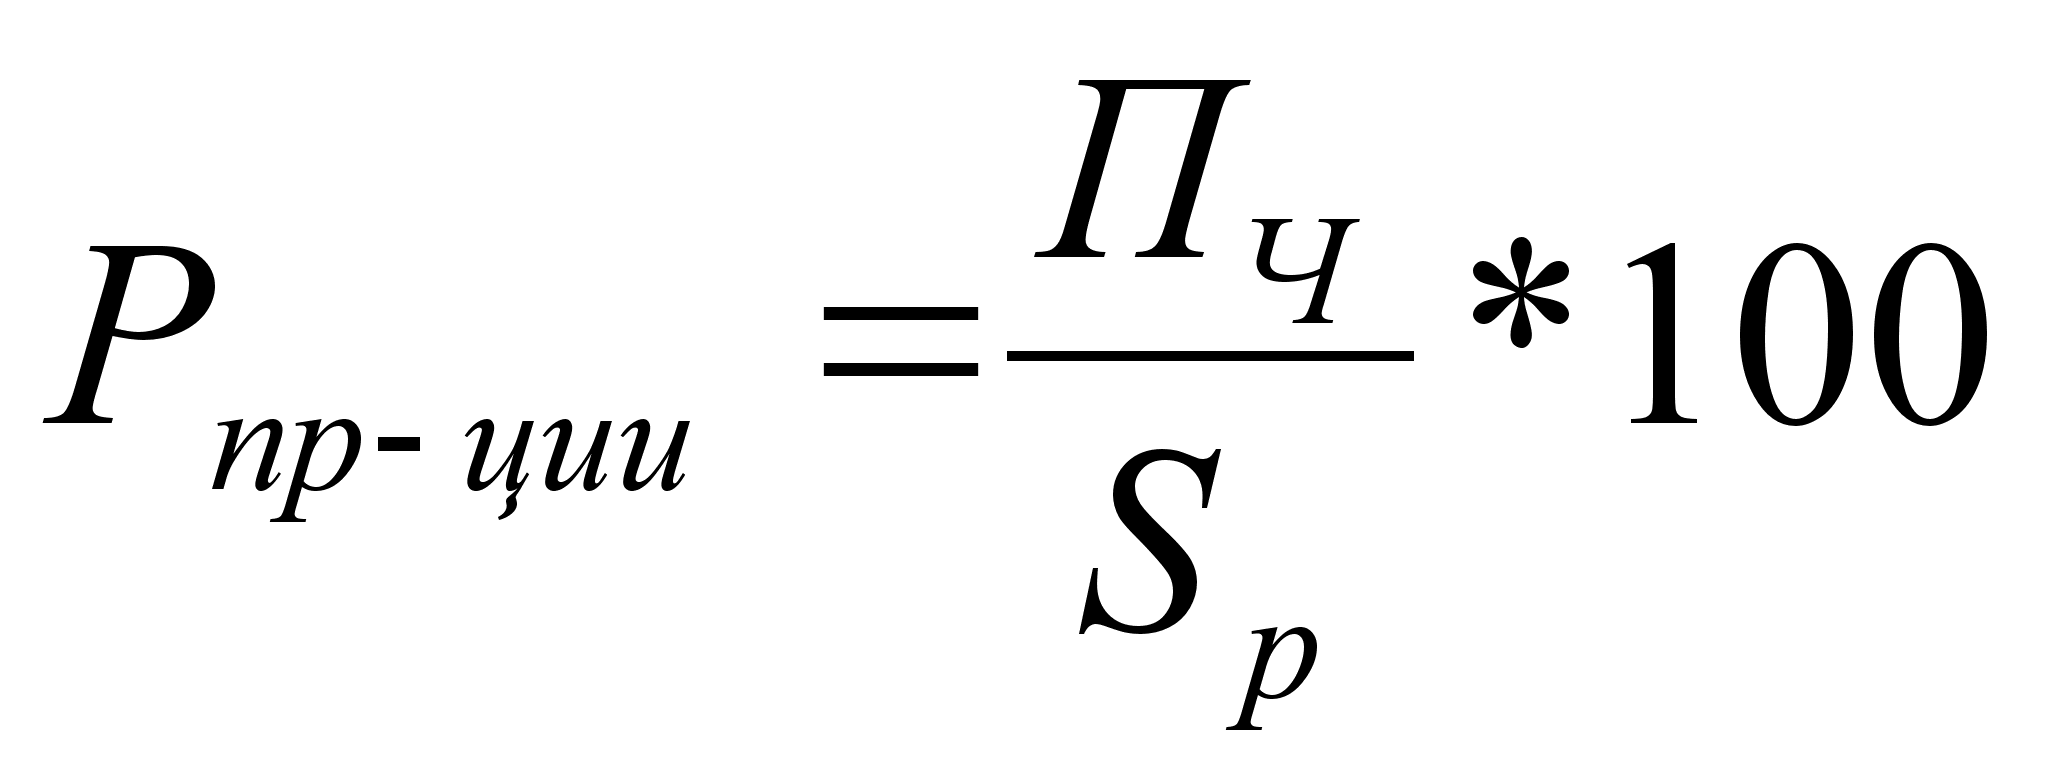
Рентабельность производственных фондов определяется по формуле:
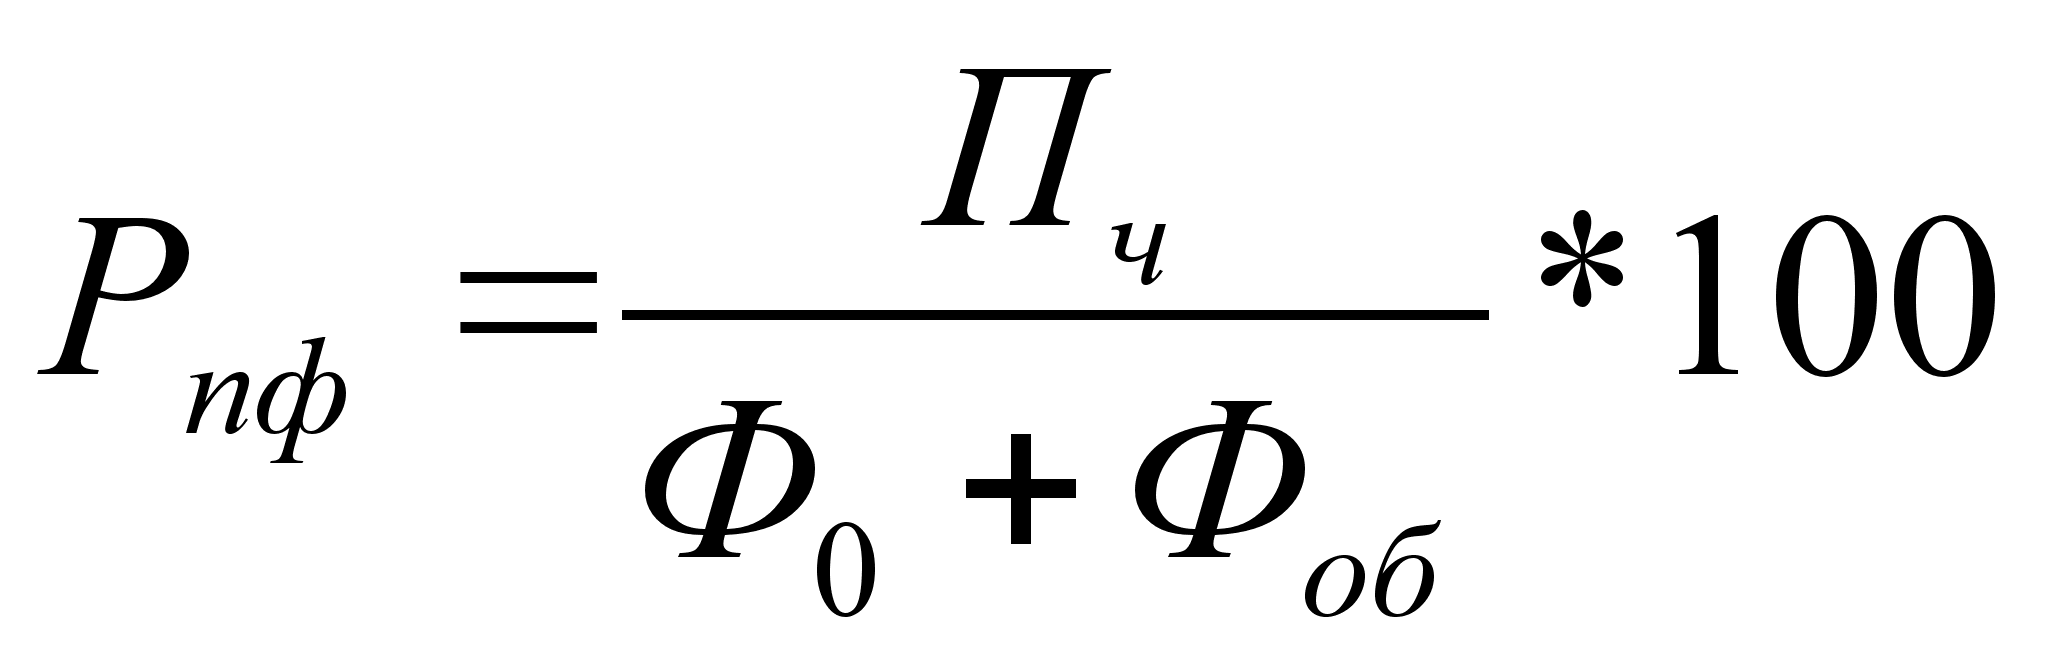
, где Фо – стоимости основных производственных фондов, руб.;
Фоб – стоимости материальных оборотных средств, руб.
Стоимости материальных оборотных средств, принимается в размере 15% от стоимости основных производственных фондов.
Расчеты:
Рентабельность продукции:
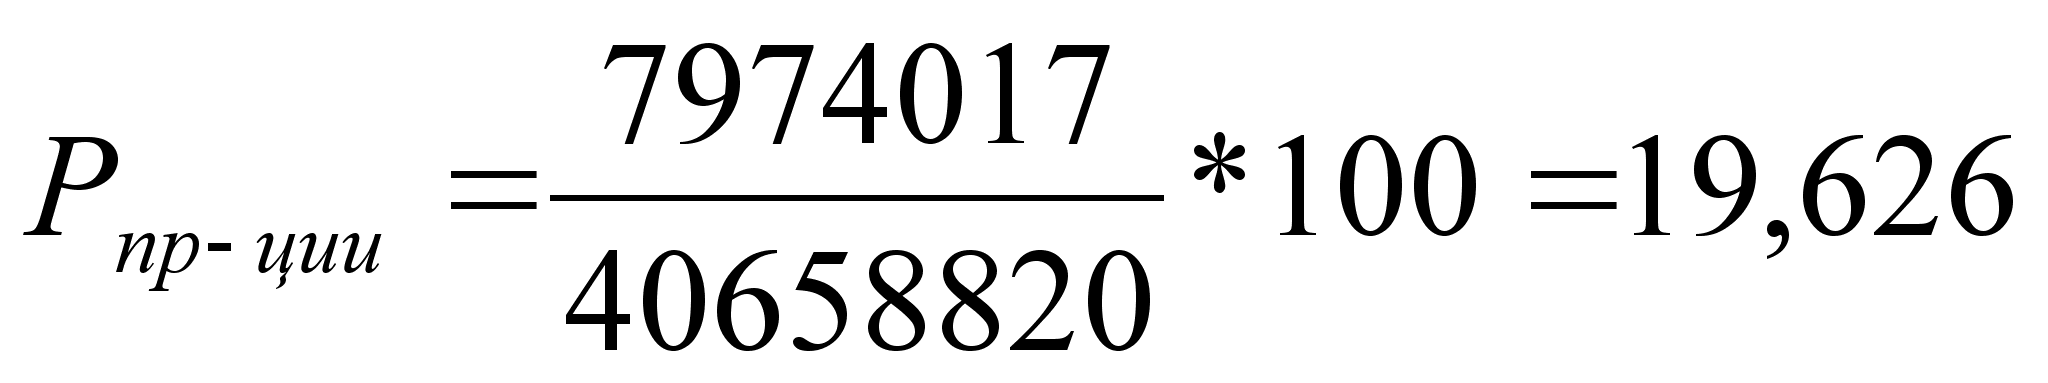
Рентабельность производственных фондов:
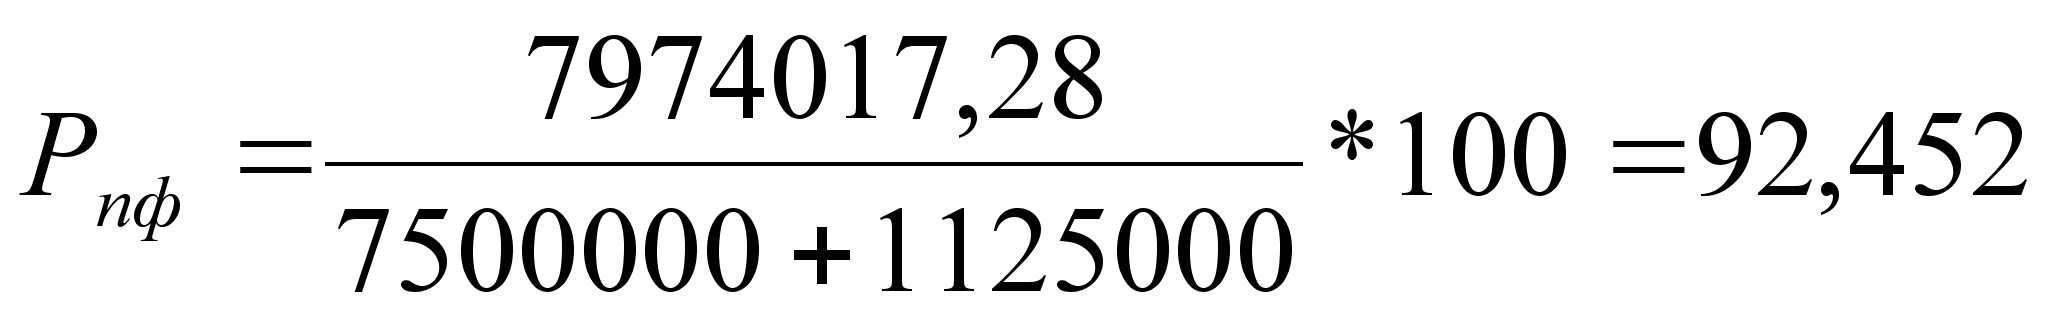
Технико-экономические показатели работы предприятия.
На основе рассчитанных в предыдущих разделах показателей можно осуществить дополнительные расчеты ТЭП работы предприятия.
Показатели эффективности использования основных производственных фондов предприятия являются фондоотдача и фондоемкость.
Фондоотдача показывает объем произведенной товарной продукции, приходящейся на 1 рубль стоимости основных фондов, и рассчитывается по формуле:
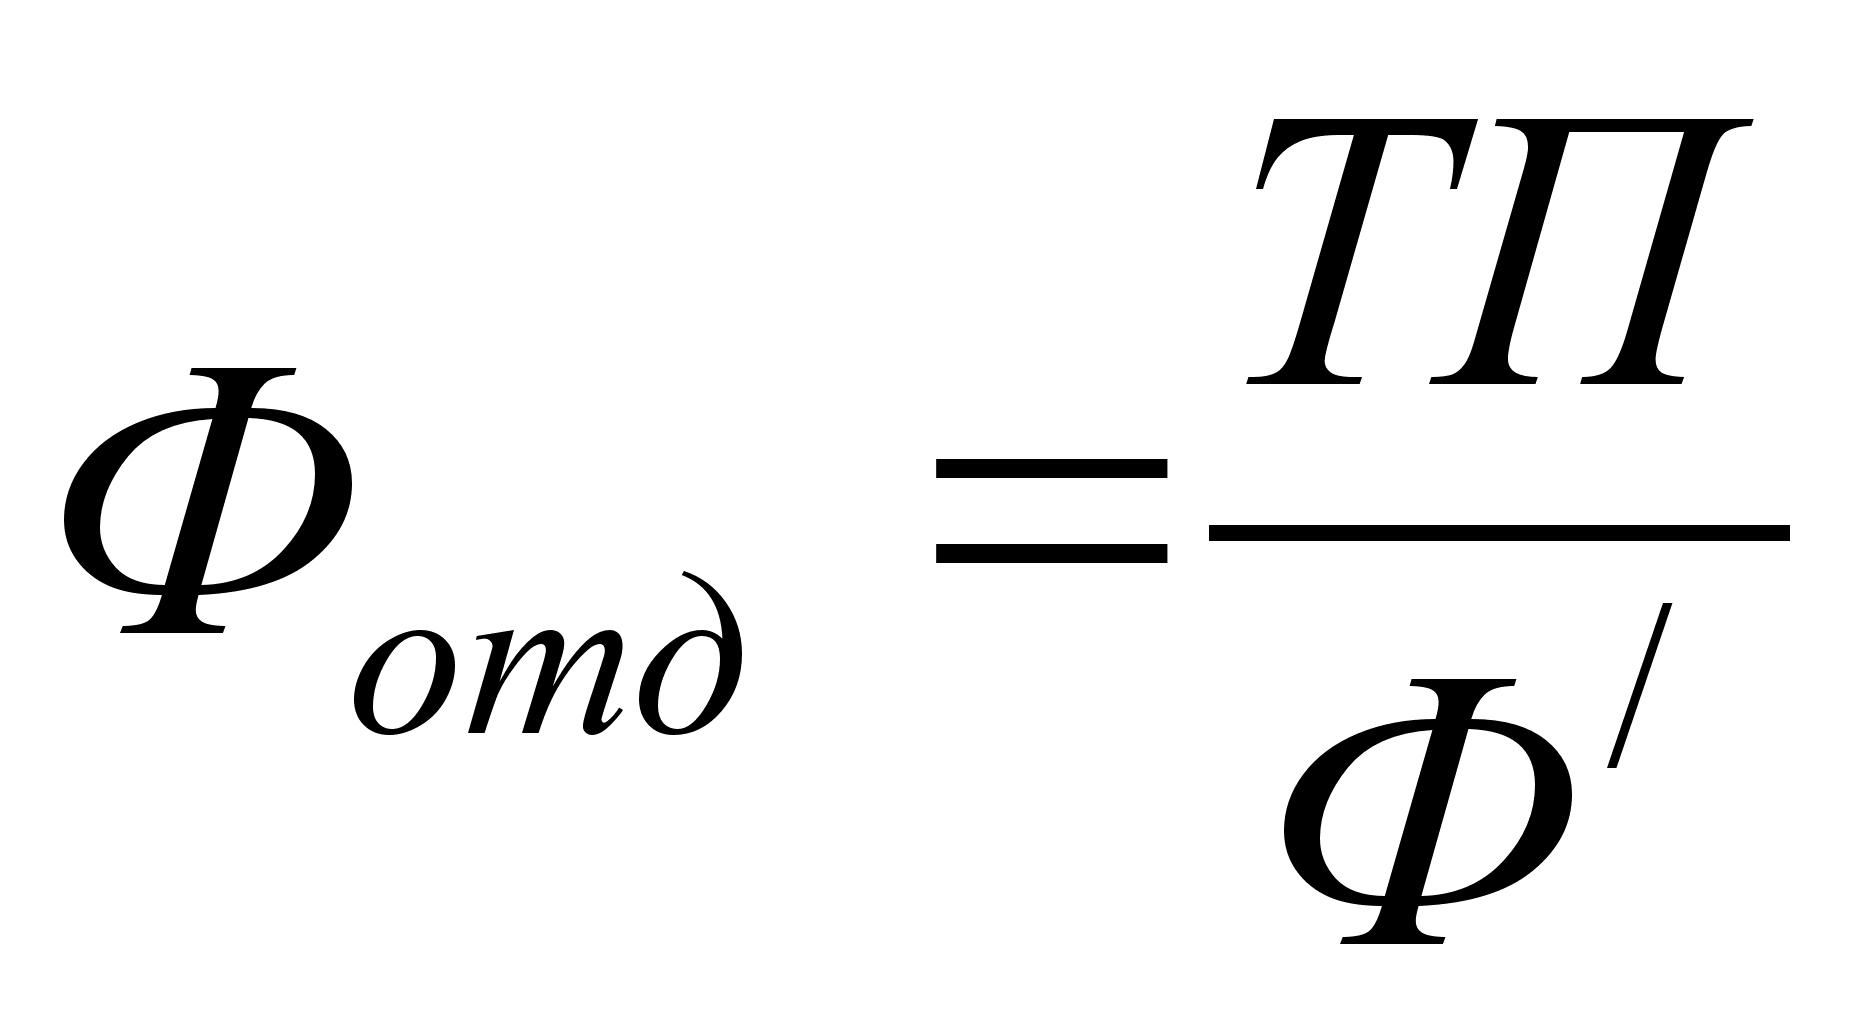
,где ТП – объем товарной продукции в расчетном периоде;
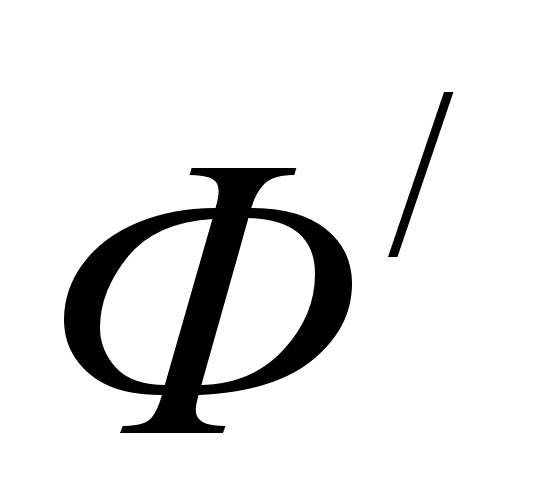 -
среднегодовая
стоимость ОПФ,
руб.
Фондоемкость показывает стоимость основных средств, приходящихся на 1 рубль товарной продукции, и определяется по формуле:
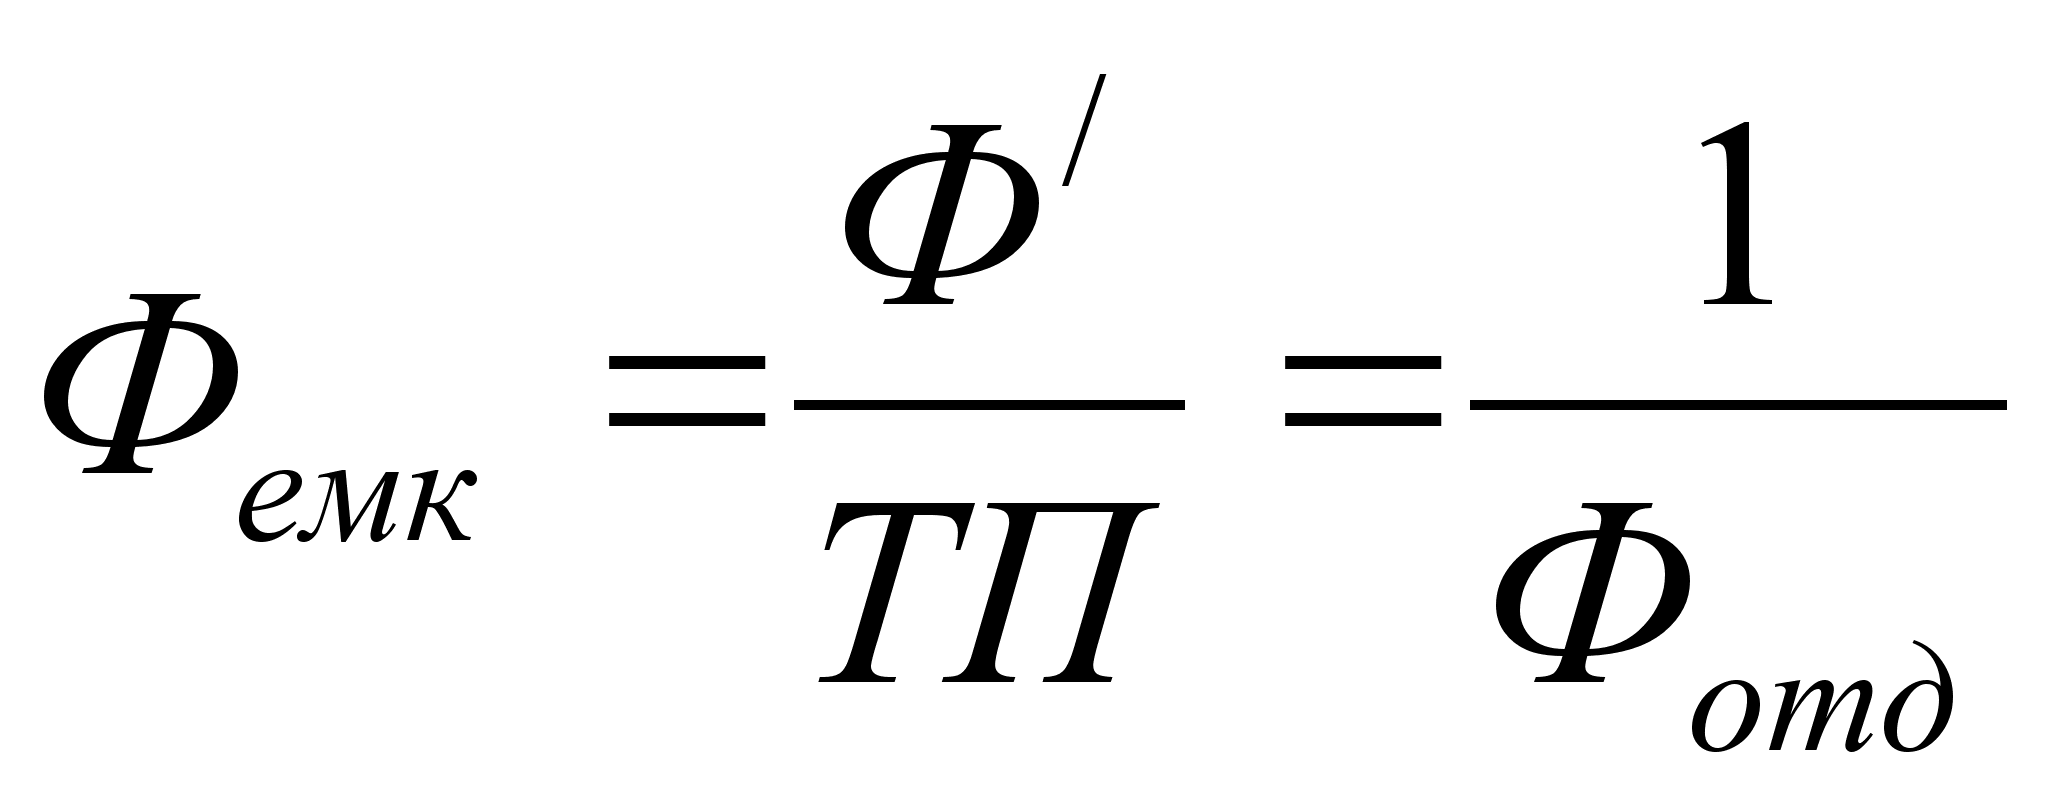
Показатели эффективности использования оборотных средств предприятия являются коэффициент оборачиваемости и длительности 1 оборота оборотных средств.
Коэффициент оборачиваемости оборотных средств показывает количество оборотов, совершаемых оборотами, средствами в течение отчетного периода, и рассчитывается по формуле:
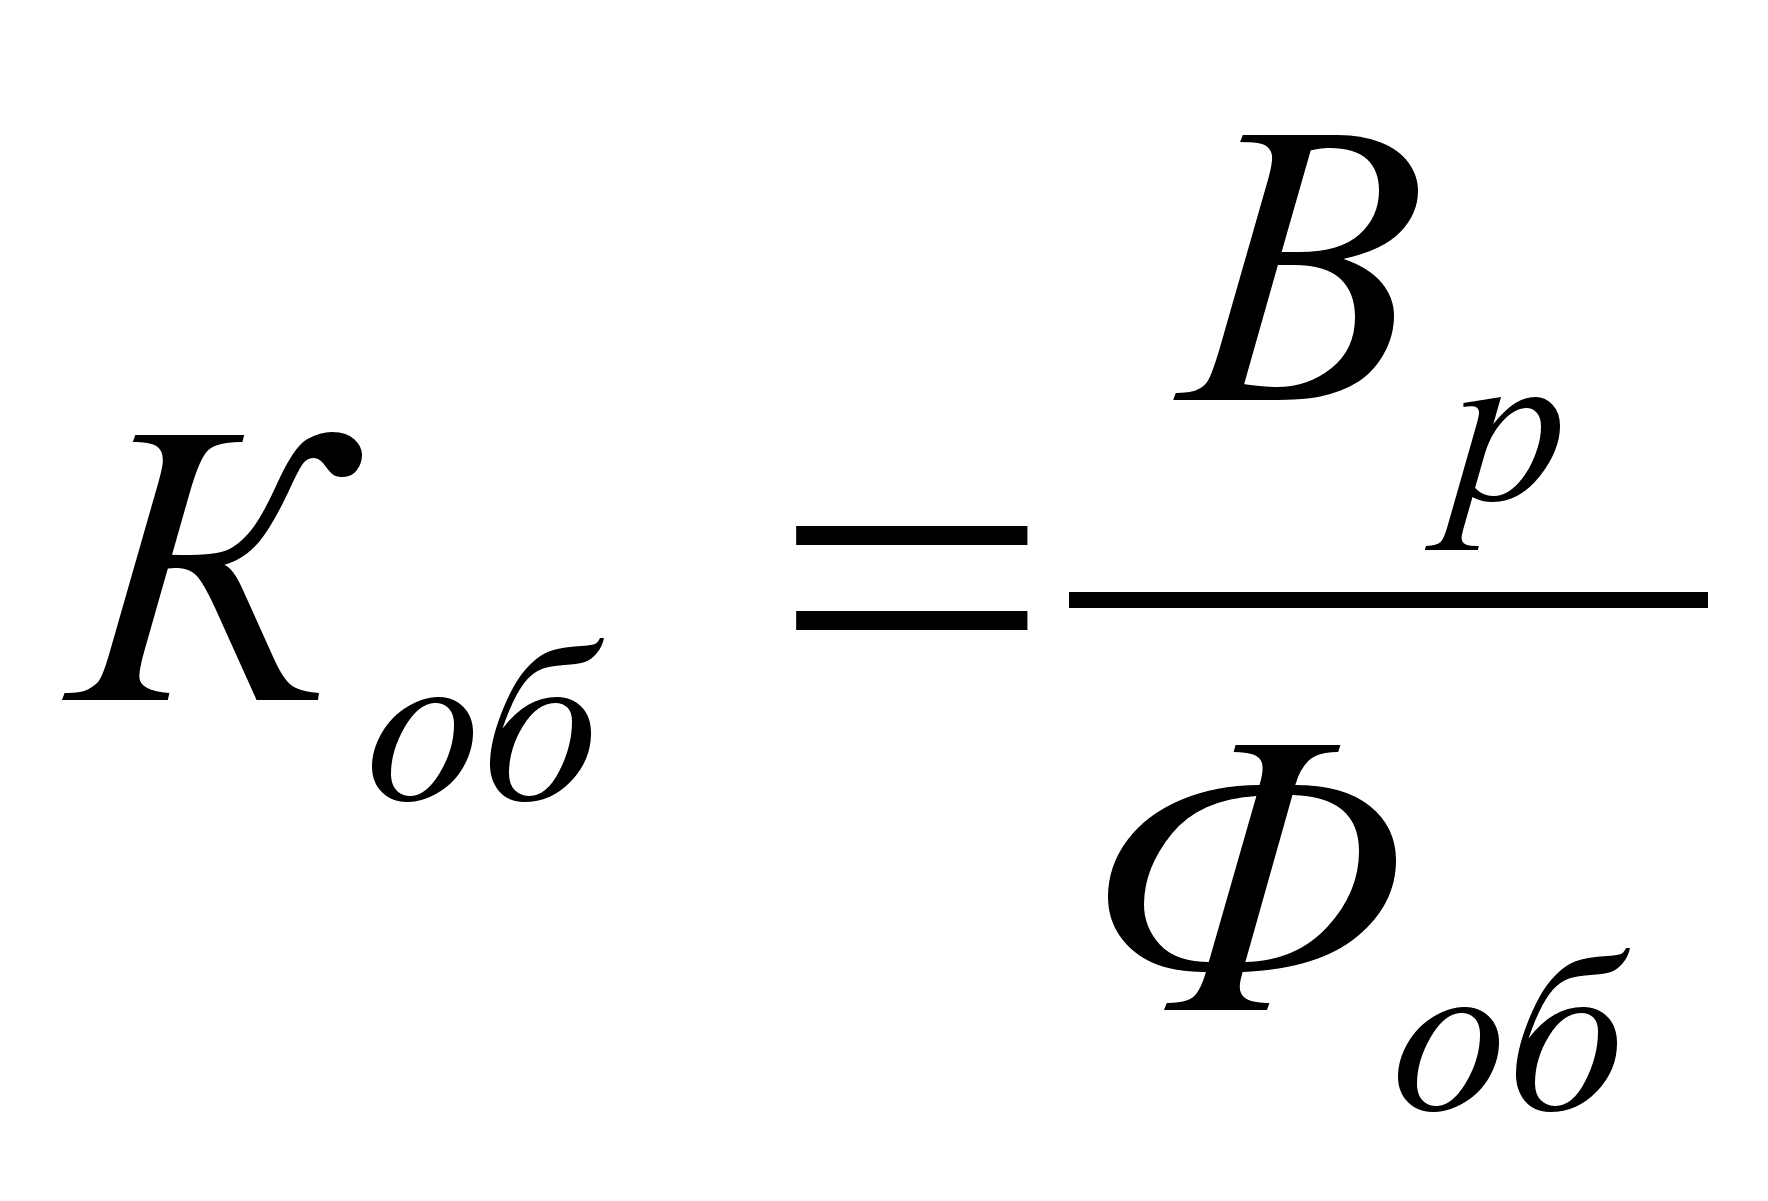
Длительность 1 оборота оборотных средств характеризует время 1 оборота, совершаемого оборотными средствами в течении отчетного периода. Определяется по формуле:
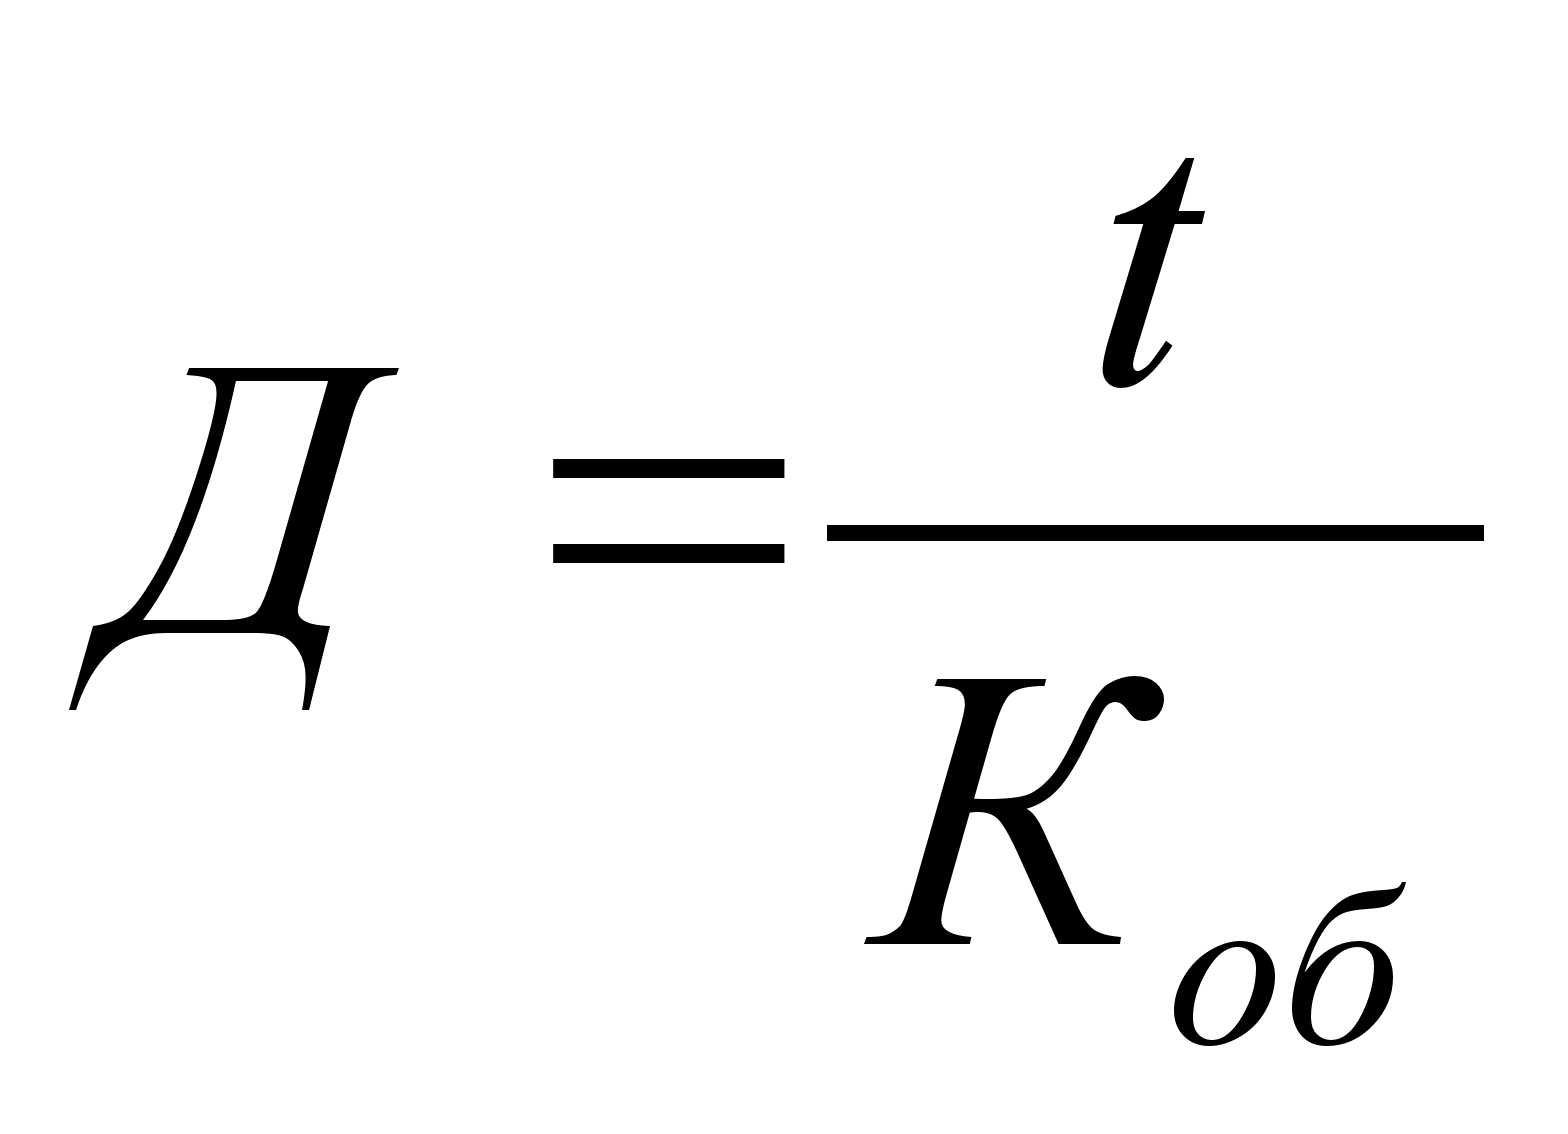
, где t – продолжительность отчетного периода, руб.
Показателем эффективности использования рабочей силы является производительность труда.
Производительность труда – способность конкретного живого труда производить определенное количество потребительских стоимостей за единицу рабочего времени. Прямым показателем производительности является выработка, которая характеризует объем производства продукции в расчете на 1 среднесписочного работника промышленно-производственного персонала и определяется по формуле.
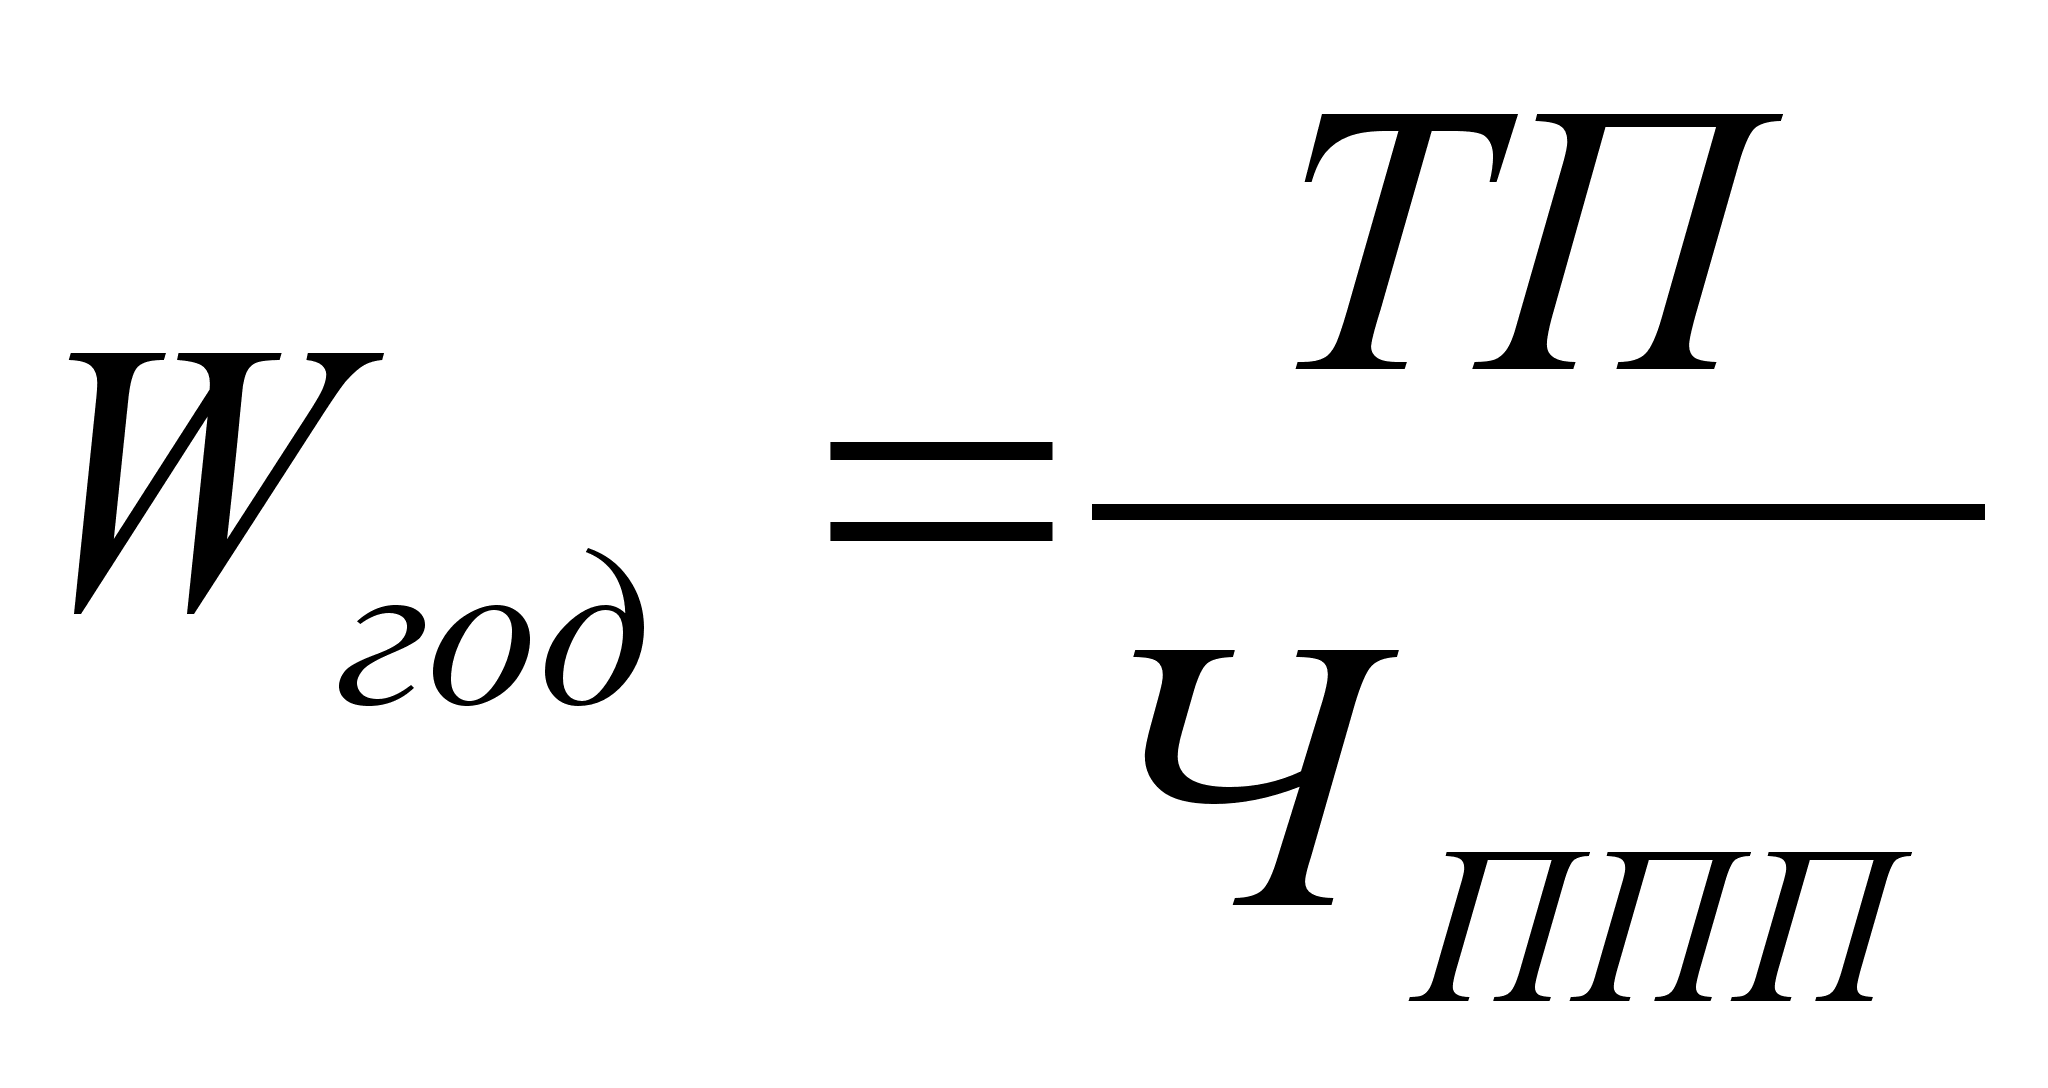
,где Чппп – среднесписочная численность промышленно-производственного персонала, чел.
Расчеты:
Фондоотдача:
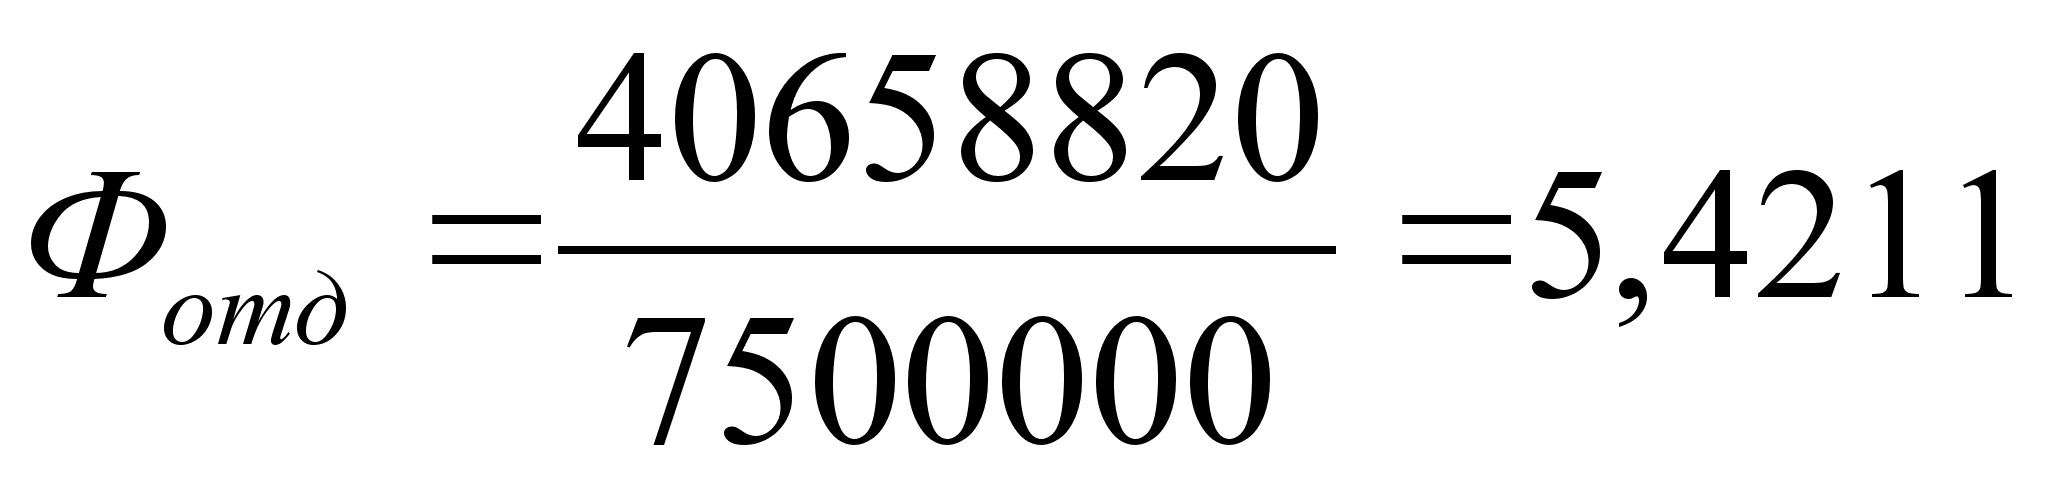
Фондоемкость:
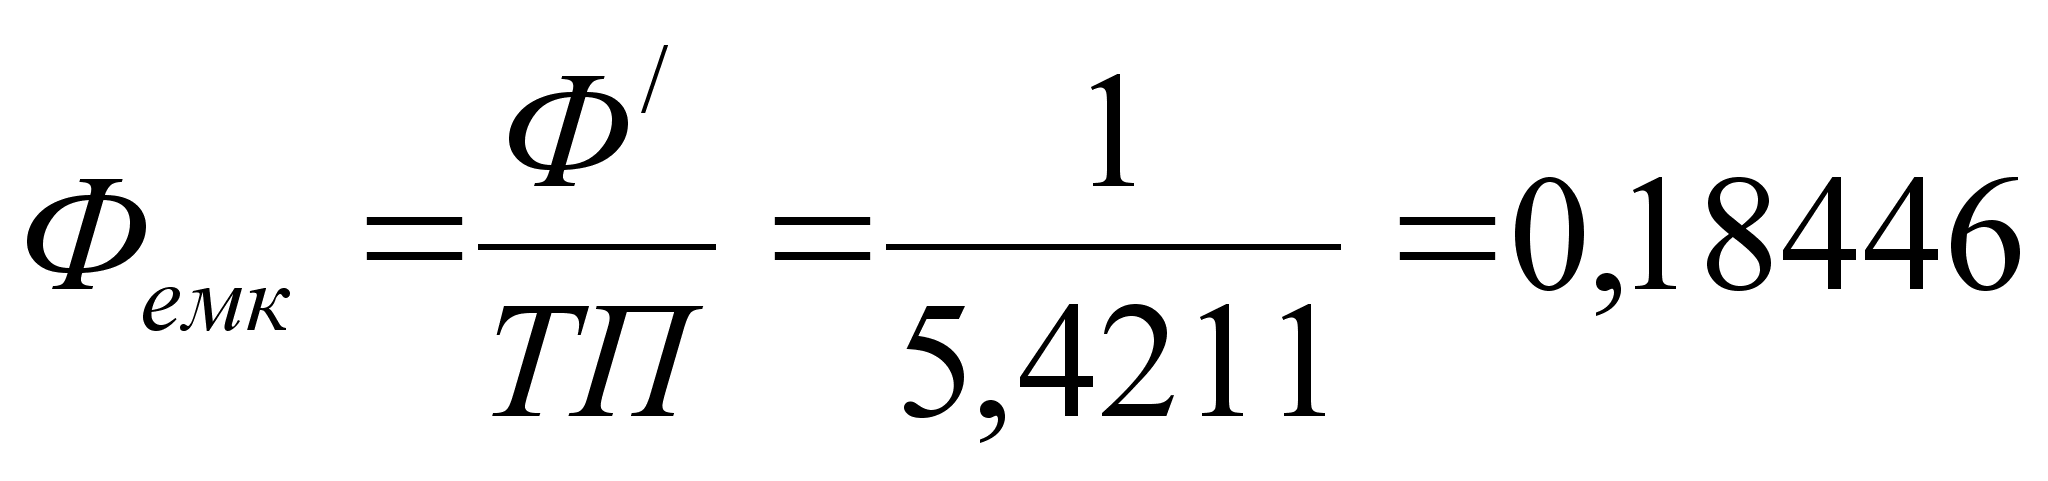
Коэффициент оборачиваемости оборотных средств:
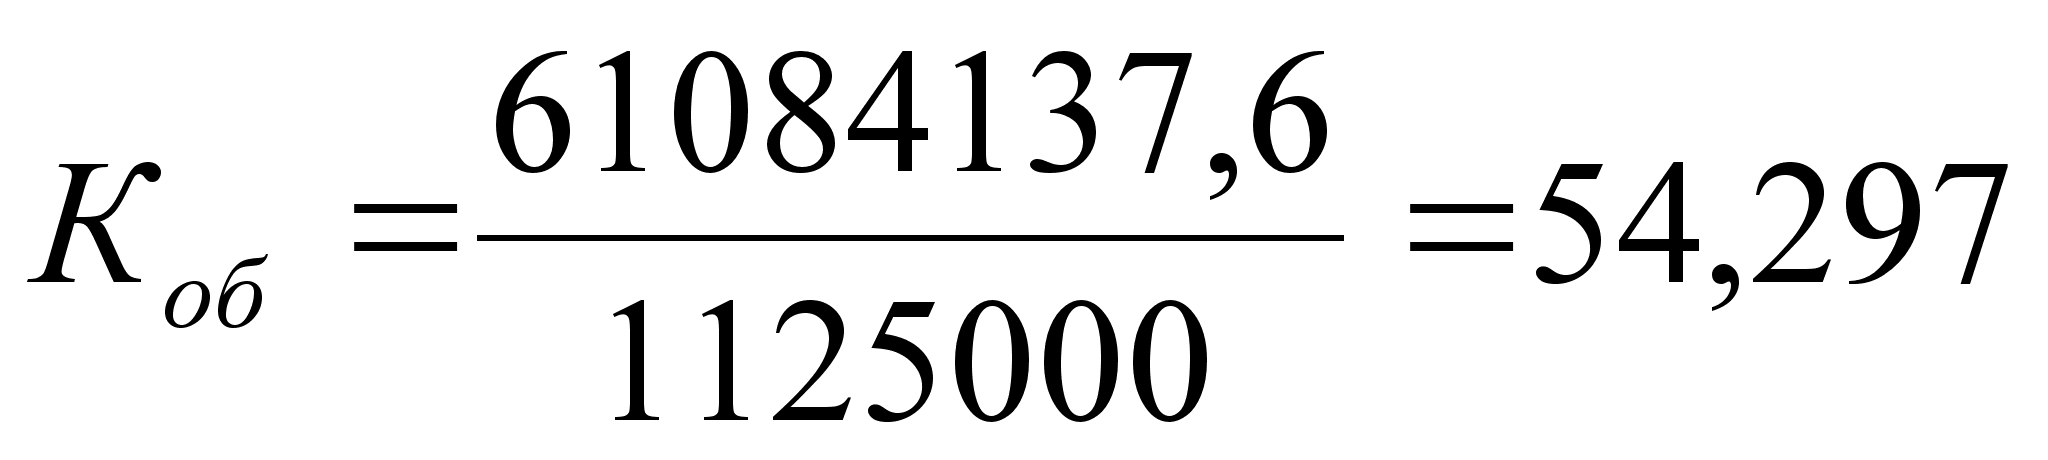
Длительность 1 оборота оборотных средств:
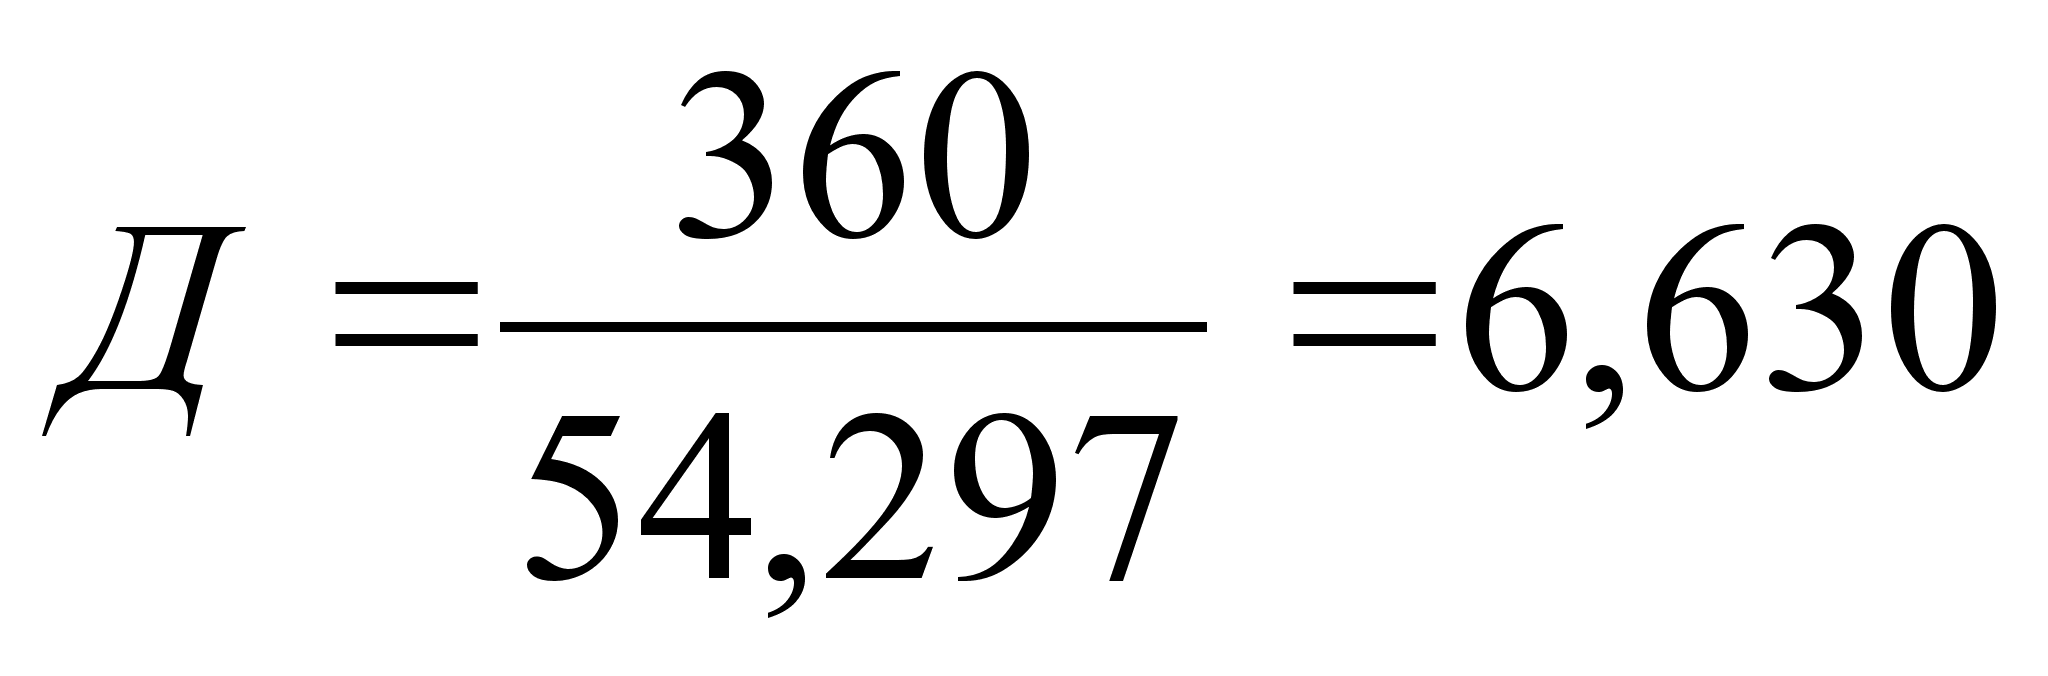
Производительность труда:
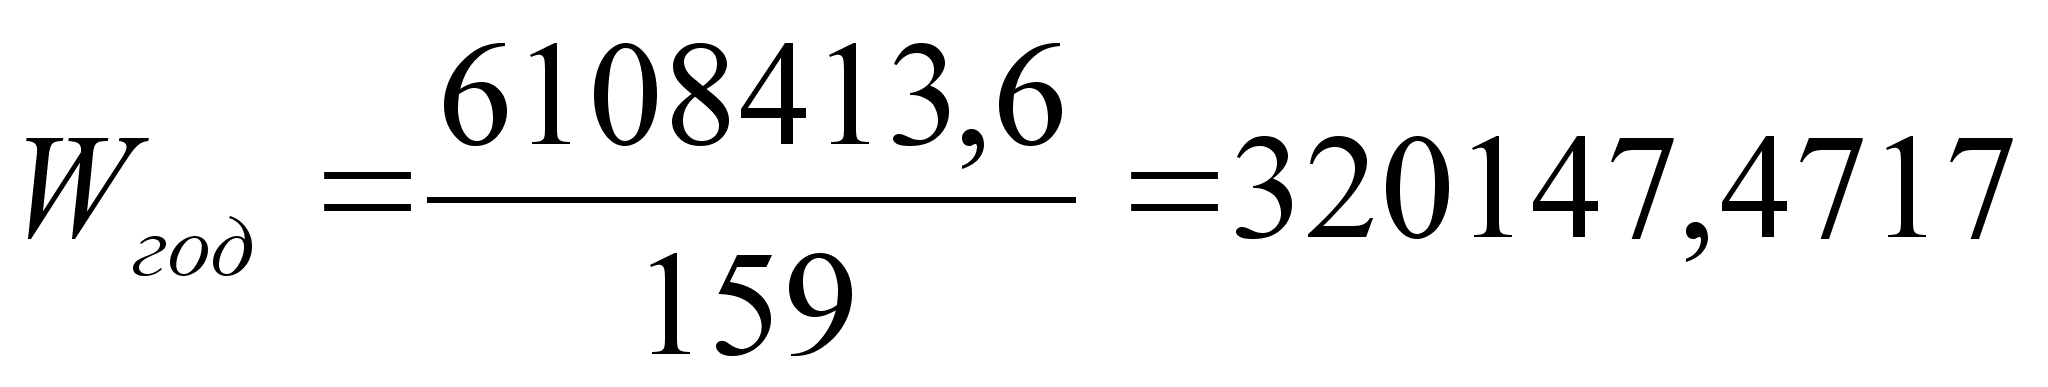
Результаты всех расчетов обобщаются в таблицу 6.
Таблица 6.
|
№ п/п |
Наименование показателей |
Единицы измерения |
Значение показателей |
|
1 |
2 |
3 |
4 |
|
1 |
Объем производства и реализации продукции: |
||
|
1.1 |
В натуральном выражении вида А вида Б |
шт. шт. |
24 120,000 24 000,000 |
|
1.2 |
в стоимостном выражении |
тыс. руб. |
40 658 820,000 |
|
2 |
Себестоимость единицы продукции: вида А вида Б |
руб. руб. |
835,060 854,920 |
|
3 |
Цена единицы продукции: вида А вида Б |
руб. руб. |
1 202,480 1 336,680 |
|
4 |
Себестоимость товарной продукции |
тыс. руб. |
40 658 820,000 |
|
5 |
Прибыль от реализации товарной продукции |
тыс. руб. |
10 312 128,000 |
|
6 |
Валовая прибыль предприятия |
тыс. руб. |
10 492 128,000 |
|
7 |
Чистая прибыль |
тыс. руб. |
7 974 017,280 |
|
8 |
Рентабельность продукции |
% |
19,626 |
|
9 |
Рентабельность производственных фондов |
% |
92,452 |
|
10 |
Фондоотдача |
р./р. |
5,421 |
|
11 |
Фондоемкость |
р./р. |
0,184 |
|
12 |
Коэффициент оборачиваемости оборотных средств |
Кол-во оборотов |
54,297 |
|
13 |
Длительность 1 оборота оборотных средств |
дни |
6,630 |
|
14 |
Среднесписочная численность промышленно-производственного персонала |
чел. |
159 |
|
15 |
Среднегодовая выработка 1 работающего |
руб. |
320 147,471 |
|
16 |
ФЗП работающих |
тыс. руб. |
4 089 607,200 |
Выводы и предложения.
Разностороннюю деятельность современного предприятия целесообразно характеризовать как функционирование сложной системы. Учитывая различные варианты развития, современная экономика должна опираться на реализацию характеристик качественного роста, связанных с инновационной политикой предприятия.
Предлагаем осуществлять интегральный подход к оценке параметров инновационной политики предприятия. В ходе работы установлено, что различные экономические категории, связанные с социально-экономическим развитием в многомерном пространстве экономики предприятия ведут себя не однозначно. В связи с этим в работе появилась необходимость исследовать их в динамике, таким образом, рассмотрены показатели: (все, что в 3 разделе)
В работе отмечено, что наиболее весомым и значимым является социально-трудовой фактор. В связи с этим появилась необходимость для повышения эффективности и качества экономического, роста совершенствовать механизмы социально-экономического роста.
В работе выделены методические подходы к оценке уровня используемых факторов, которые позволяют учесть разно вариантные сценарии воздействия на инновационную политику предприятия.
Анализ слабых сторон деятельности рассматриваемого предприятия позволяет указать о потенциальной возможности развития данной экономической структуры в современных условиях хозяйствования, что позволяет говорить о повышении эффективности и уровня общего состояния экономики. Наличие современных компьютерных технологий позволит реализовать предложенные подходы в течение нескольких месяцев, выявить узкие места системы управления предприятием и обеспечить устойчивый качественный рост.
Расчет технико-экономических показателей ведется на основе данных варианта № 5 и проектируемых параметров исследуемого предприятия.