Анализ финансовой отчетности
Министерство образования и науки Украины
Донецкий национальный университет
СРС
по дисциплине "Экономика предприятия"
"Анализ финансовой отчетности"
студентки 3-го курса
дневного отделения
экономического факультета
спец. 0503 – Г
Лукьянова А.В.
Донецк – 2009
Содержание
Общая характеристика деятельности предприятия
Расчет и оценка по данным баланса показателей, характеризующих финансовую устойчивость предприятия
Расчет и оценка по данным баланса финансовых коэффициентов ликвидности
Факторный анализ прибыли
Выводы и оценка рентабельности
Факторный анализ рентабельности организации
Оценка деловой активности предприятия
Диагностика банкротства
Общая характеристика деятельности предприятия
Национальная акционерная страховая компания (НАСК) "Оранта" является правопреемницей Укргосстраха, основанного 25 ноября 1921 года. Эту дату компания считает датой своего основания. В 1994 году Укргосстрах был преобразован в Открытое акционерное общество "Национальная акционерная страховая компания "Оранта", учредителем которой со стороны государства выступил Фонд государственного имущества Украины. В 2007 году Фонд государственного имущества продал инвестору последний пакет акций, находящийся в государственной собственности. Компания стала частной, что способствовало последующему улучшению структуры активов НАСК "Оранта" и подъему ее платежеспособности.
В последние годы НАСК "Оранта" активно развивается, совершенствуя систему управления и внедряя новые технологии ведения бизнеса, все более утверждаясь в позиции лидера страхового рынка Украины. Компания руководствуется в деятельности стратегией наращивания своей доли рынка в сегменте классических видов страхования, постоянно расширяя линейку страховых продуктов и повышая качество обслуживания клиентов.
На сегодняшний день НАСК "Оранта" — крупнейшая страховая компания классического страхового рынка Украины. В 2008 году НАСК "Оранта" собрала рекордный для рынка объём страховых премий — 1010 млн. грн., что на 45 % превышает объём премий компании за 2007 год (693,6 млн. грн.). Так, поступления по КАСКО составили 451,3 млн. грн., по ОСГПО — 236,7 млн. грн., по страхованию имущества — 209,6 млн. грн., по медицинскому страхованию — 9,3 млн. грн., по страхованию от несчастного случая — 28,1 млн. грн., по другим видам страхования — 64,3 млн. грн. В 2008 году НАСК "Оранта" заключила 5 409 047 договоров страхования. По данным компании, удельный вес НАСК "Оранта" на рынке классических страховых услуг по показателю страховых премий — более 12 %.
В 2008 году компания урегулировала убытки на общую сумму 399,5 млн. грн., что на 66 % превышает объем выплат НАСК "Оранта" в 2007 г. (240,1 млн. грн.). Размер страховых резервов достиг 405,9 млн. грн., что на 48 % превышает показатель 2007 года. Собственный капитал компании увеличился на 48 % и составил 411,1 млн. грн. Уставной фонд увеличился практически в четыре раза — до 175 млн. грн.
Компания уже несколько лет остается безусловным лидером рынка ОСГПО. По данным Моторно-транспортного страхового бюро Украины, НАСК "Оранта" заняла первое место в рейтинге "ТОП-10 страховщиков по количеству выданных полисов на 1 января 2009 года" и в "ТОП-10 страховщиков по размеру страховых выплат на 1 января 2009 года". НАСК "Оранта" в 2008 г. заключила 1 440 492 договора страхования ОСГПО, что составило примерно 21,4 % от общего количества застрахованных транспортных средств. Доля НАСК "Оранта" в рынке ОСГПО — 18,4 % по объему страховых премий.
Независимое рейтинговое агентство "Кредит-Рейтинг" на основании анализа полной финансовой отчетности НАСК "Оранта" за 2008 г. подтвердило долгосрочный кредитный рейтинг компании на уровне uaA. Прогноз рейтинга — стабильный, что указывает на отсутствие предпосылок для изменения рейтинга на протяжении года.
В 2008 году НАСК "Оранта" была признана лидером в двух номинациях Международного фестиваля-конкурса "Выбор года 2008": "Страховая компания года по страхованию имущества", "Страховая компания года по страхованию автотранспорта". В конкурсе "MasterCard Банк року 2008" "Оранта" заняла первое место в номинации "Страховая компания года". Компания была признана также лучшим работодателем среди страховщиков по итогам конкурса "Лучший работодатель Украины", проведенного журналом "Корреспондент". НАСК "Оранта" — самая известная страховая компания Украины по результатам рейтинга газеты "Дело" и ежегодно занимает первое место в рейтинге устойчивости страховых компаний РА "Эксперт-Рейтинг".
Результаты первого полугодия 2009 года демонстрируют успешное и динамичное развитие компании. Диверсифицированая структура каналов продаж и реализованная программа оптимизации расходов на ведение бизнеса позволяют компании снизить негативное влияние текущей экономической ситуации на ее деятельность и сохранять устойчивое положение на рынке. Согласно очередному рейтингу журнала "Insurance Top" по итогам первого полугодия 2009 года НАСК "Оранта" подтвердила звание лидера рынка рискового страхования.
В сфере трудовых стандартов руководство Компании стремится к международному уровню и стандартизации бизнес-процессов, начиная с подбора и заканчивая мотивацией персонала. НАСК "Оранта" сотрудничает с профсоюзными организациями, коллективный договор между трудовым коллективом и менеджментом НАСК "Оранта" был заключен в 2007 г.
С 1994 г. НАСК "Оранта" является полным членом МТСБУ а с 2003 года — членом Ядерного страхового пула. В сентябре 2008 была учреждена Украинская федерация страхования (УФС) объединившая 14 классических страховых компаний с целью содействия развитию в Украине прозрачного классического страхования, гарантирования высокого уровня услуг страхования, которые предоставляются Членами Федерации, интеграции украинского и европейского рынков страхования, защиты интересов Членов Федерации, недопущения недобросовестной деятельности ее Членов. НАСК "Оранта" выступила одним из инициаторов создания Федерации и является ее активным членом.
В декабре 2008 г. компания подписала Глобальный Договор Организации Объединенных Наций и публично задекларировала свою приверженность принципам социально ответственного бизнеса. НАСК "Оранта" сотрудничает с профессиональными украинскими и международными организациями в сфере КСО, принимает участие в комитетах и рабочих группах Американской Торговой Палаты и Европейской Бизнес Ассоциации. По результатам независимого рейтинга НАСК "Оранта" получила самый высокий рейтинг А+ среди социально ответственных компаний. Приоритетом в работе НАСК "Оранта" является проблематика детей-сирот в Украине и участие в развитии украинского спорта. НАСК "Оранта", как лидер рынка, чувствует прямую ответственность за будущее государства, рассматривая свою миссию в развитии общества, уверенного в завтрашнем дне.
Национальная акционерная страховая компания (НАСК) "Оранта" является правопреемницей Укргосстраха, основанного 25 ноября 1921 года. Эту дату компания считает датой своего основания. В 1994 году Укргосстрах был преобразован в Открытое акционерное общество "Национальная акционерная страховая компания "Оранта", учредителем которой со стороны государства выступил Фонд государственного имущества Украины. В 2007 году Фонд государственного имущества продал инвестору последний пакет акций, находящийся в государственной собственности. Компания стала частной, что способствовало последующему улучшению структуры активов НАСК "Оранта" и подъему ее платежеспособности.
В последние годы НАСК "Оранта" активно развивается, совершенствуя систему управления и внедряя новые технологии ведения бизнеса, все более утверждаясь в позиции лидера страхового рынка Украины. Компания руководствуется в деятельности стратегией наращивания своей доли рынка в сегменте классических видов страхования, постоянно расширяя линейку страховых продуктов и повышая качество обслуживания клиентов.
На сегодняшний день НАСК "Оранта" — крупнейшая страховая компания классического страхового рынка Украины. В 2008 году НАСК "Оранта" собрала рекордный для рынка объём страховых премий — 1010 млн. грн., что на 45 % превышает объём премий компании за 2007 год (693,6 млн. грн.). Так, поступления по КАСКО составили 451,3 млн. грн., по ОСГПО — 236,7 млн. грн., по страхованию имущества — 209,6 млн. грн., по медицинскому страхованию — 9,3 млн. грн., по страхованию от несчастного случая — 28,1 млн. грн., по другим видам страхования — 64,3 млн. грн. В 2008 году НАСК "Оранта" заключила 5 409 047 договоров страхования. По данным компании, удельный вес НАСК "Оранта" на рынке классических страховых услуг по показателю страховых премий — более 12 %.
В 2008 году компания урегулировала убытки на общую сумму 399,5 млн. грн., что на 66 % превышает объем выплат НАСК "Оранта" в 2007 г. (240,1 млн. грн.). Размер страховых резервов достиг 405,9 млн. грн., что на 48 % превышает показатель 2007 года. Собственный капитал компании увеличился на 48 % и составил 411,1 млн. грн. Уставной фонд увеличился практически в четыре раза — до 175 млн. грн.
Компания уже несколько лет остается безусловным лидером рынка ОСГПО. По данным Моторно-транспортного страхового бюро Украины, НАСК "Оранта" заняла первое место в рейтинге "ТОП-10 страховщиков по количеству выданных полисов на 1 января 2009 года" и в "ТОП-10 страховщиков по размеру страховых выплат на 1 января 2009 года". НАСК "Оранта" в 2008 г. заключила 1 440 492 договора страхования ОСГПО, что составило примерно 21,4 % от общего количества застрахованных транспортных средств. Доля НАСК "Оранта" в рынке ОСГПО — 18,4 % по объему страховых премий.
Независимое рейтинговое агентство "Кредит-Рейтинг" на основании анализа полной финансовой отчетности НАСК "Оранта" за 2008 г. подтвердило долгосрочный кредитный рейтинг компании на уровне uaA. Прогноз рейтинга — стабильный, что указывает на отсутствие предпосылок для изменения рейтинга на протяжении года.
В 2008 году НАСК "Оранта" была признана лидером в двух номинациях Международного фестиваля-конкурса "Выбор года 2008": "Страховая компания года по страхованию имущества", "Страховая компания года по страхованию автотранспорта". В конкурсе "MasterCard Банк року 2008" "Оранта" заняла первое место в номинации "Страховая компания года". Компания была признана также лучшим работодателем среди страховщиков по итогам конкурса "Лучший работодатель Украины", проведенного журналом "Корреспондент". НАСК "Оранта" — самая известная страховая компания Украины по результатам рейтинга газеты "Дело" и ежегодно занимает первое место в рейтинге устойчивости страховых компаний РА "Эксперт-Рейтинг".
Результаты первого полугодия 2009 года демонстрируют успешное и динамичное развитие компании. Диверсифицированая структура каналов продаж и реализованная программа оптимизации расходов на ведение бизнеса позволяют компании снизить негативное влияние текущей экономической ситуации на ее деятельность и сохранять устойчивое положение на рынке. Согласно очередному рейтингу журнала "Insurance Top" по итогам первого полугодия 2009 года НАСК "Оранта" подтвердила звание лидера рынка рискового страхования.
В сфере трудовых стандартов руководство Компании стремится к международному уровню и стандартизации бизнес-процессов, начиная с подбора и заканчивая мотивацией персонала. НАСК "Оранта" сотрудничает с профсоюзными организациями, коллективный договор между трудовым коллективом и менеджментом НАСК "Оранта" был заключен в 2007 г.
С 1994 г. НАСК "Оранта" является полным членом МТСБУ а с 2003 года — членом Ядерного страхового пула. В сентябре 2008 была учреждена Украинская федерация страхования (УФС) объединившая 14 классических страховых компаний с целью содействия развитию в Украине прозрачного классического страхования, гарантирования высокого уровня услуг страхования, которые предоставляются Членами Федерации, интеграции украинского и европейского рынков страхования, защиты интересов Членов Федерации, недопущения недобросовестной деятельности ее Членов. НАСК "Оранта" выступила одним из инициаторов создания Федерации и является ее активным членом.
В декабре 2008 г. компания подписала Глобальный Договор Организации Объединенных Наций и публично задекларировала свою приверженность принципам социально ответственного бизнеса. НАСК "Оранта" сотрудничает с профессиональными украинскими и международными организациями в сфере КСО, принимает участие в комитетах и рабочих группах Американской Торговой Палаты и Европейской Бизнес Ассоциации. По результатам независимого рейтинга НАСК "Оранта" получила самый высокий рейтинг А+ среди социально ответственных компаний. Приоритетом в работе НАСК "Оранта" является проблематика детей-сирот в Украине и участие в развитии украинского спорта. НАСК "Оранта", как лидер рынка, чувствует прямую ответственность за будущее государства, рассматривая свою миссию в развитии общества, уверенного в завтрашнем дне.
Расчет и оценка по данным баланса показателей, характеризующих финансовую устойчивость предприятия
Одна из важнейших характеристик финансового состояния предприятия — стабильность его деятельности с позиции долгосрочной перспективы. Она связана прежде всего с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов.
Единого общепризнанного подхода к решению задачи количественного определения финансовой устойчивости и построению соответствующих алгоритмов оценки нет. В отношении методов решения этой задачи существует два основных подхода:
для оценки финансового состояния предприятия необходимо ориентироваться исключительно на данные об источниках финансирования, т. е. на капитал. В этом случае оценка финансовой устойчивости предприятия производится только на основании данных пассива баланса;
для оценки финансовой устойчивости предприятия необходимо анализировать взаимосвязь между активом и пассивом баланса, т. е. прослеживать направления использования средств.
Безусловно, коэффициенты, рассчитанные по данным пассива баланса, являются основными в этом блоке анализа. Однако характеристика финансовой устойчивости с помощью таких показателей вряд ли будет полной — важно не только то, откуда привлечены средства, но и куда они вложены, какова структура вложений.
На наш взгляд второй подход является более полным и с экономической точки зрения более оправданным. Поэтому оценку финансовой устойчивости предприятия проведем с использованием как коэффициентов, рассчитанных по пассиву баланса, так и коэффициентов, отражающих взаимосвязь между источниками формирования средств предприятия и структурой вложений.
Первый шаг в этом блоке анализа финансового состояния предприятия — оценка оптимальности соотношения собственного и заемного капитала предприятия. Данные показатели можно разделить на два блока:
1) коэффициенты капитализации, характеризующие финансовое состояние предприятия с позиций структуры источников средств;
2) коэффициенты покрытия, характеризующие финансовую устойчивость с позиций расходов, связанных с обслуживанием внешних источников привлеченных средств.
Охарактеризуем наиболее существенные из известных показателей этих групп. Среди коэффициентов капитализации считаем целесообразным рассмотрение следующих из них.
Коэффициент финансовой автономии (независимости) коэффициент характеризует долю собственных средств предприятия (собственного капитала) в общей сумме средств, авансированных в его деятельность. Расчет коэффициента финансовой устойчивости производится по формуле:
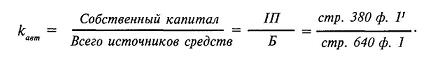
kавт 08= 411139/869363 = 0,4729
kавт 07=277807,1/650632,8 = 0,427
kавт 06=167368,8/367792,4 = 0,4551
Чем выше значение данного коэффициента, тем финансово устойчивее, стабильнее и более независимо от внешних кредиторов предприятие. На практике установлено, что общая сумма задолженности не должна превышать сумму собственных источников финансирования, то есть источники финансирования предприятия (общая сумма капитала) должны быть хотя бы наполовину сформированы за счет собственных средств. Таким образом, критическое значение коэффициента автономии — 0,5.
Коэффициентом, обратным коэффициенту финансовой автономии является коэффициент финансовой зависимости. Произведение этих коэффициентов равно 1. Коэффициент финансовой зависимости рассчитывается по формуле:
kзав = 1/ kавт
kзав 08= 1/0,4729 = 2,1146
kзав 07= 2,3419
kзав 06= 2,1973
Критическое значение коэффициента финансовой зависимости — 2.
Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия, а следовательно, и утрату финансовой независимости. Если его значение снижается до единицы, то это означает, что собственники полностью финансируют свое предприятие.
Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия, а следовательно, и утрату финансовой независимости. Если его значение снижается до единицы, то это означает, что собственники полностью финансируют свое предприятие.
Коэффициент финансового риска показывает соотношение привлеченных средств и собственного капитала. Расчет этого показателя производится по формуле:
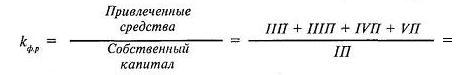
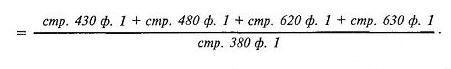
к ф.р.08 = 308342 + 4000 + 145866 + 16/ 411139 = 1,1145
к ф.р. 07 = 1,342
к ф.р. 06 = 1,1974
Этот коэффициент дает наиболее общую оценку финансовой устойчивости. Он имеет довольно простую интерпретацию: показывает, сколько единиц привлеченных средств приходится на каждую единицу собственных. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т. е. о снижении финансовой устойчивости, и наоборот. Оптимальное значение данного коэффициента — больше или равно 0,5. Критическое значение — 1. Коэффициент маневренности собственного капитала. Этот показатель показывает, какая часть собственного оборотного капитала находится в обороте, т. е. в той форме, которая позволяет свободно маневрировать этими средствами, а какая капитализирована. Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств предприятия. Коэффициент маневренности собственного капитала рассчитывается как отношение собственного оборотного капитала предприятия к собственным источникам финансирования:
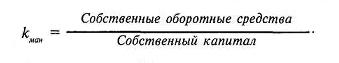
Значение величины собственного капитала можно получить непосредственно из пассива баланса, что же касается такого распространенного абсолютного показателя, как величина собственных оборотных средств, то его расчет нуждается в комментарии. Этот показатель характеризует ту часть собственного капитала предприятия, которая является источником покрытия его текущих активов. Данный показатель можно рассчитать двумя способами:
1) от суммы собственного капитала вычесть стоимость необоротных активов:
Ксоб = IП - IА = стр. 380 ф. 1 - стр. 080 ф. 1;
2) от суммы оборотных активов вычесть сумму заемного капитала:
Ксоб = (IIА + IIIА) - (IIП + IIІП + ІVП + VП) = (стр. 260 ф. 1 + стр. 270 ф. 1) - (стр. 430 ф. 1 + стр. 480 ф. 1 + стр. 620 ф. 1 + стр. 630 ф. 1).
Таким образом, формула расчета коэффициента маневренности приобретает следующий вид:
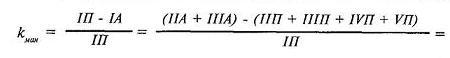
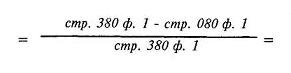
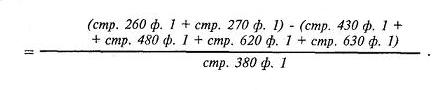
к ман. 08 = (277854 + 126959) – (308342 + 4000 + 145866 +16)/ 411139 = - 0,13
к ман. 07 = - 0,2498
к ман. 06 = - 0,1135
Этот показатель может значительно варьировать в зависимости от структуры капитала и отраслевой принадлежности предприятия. Нормальной считается ситуация, при которой коэффициент маневренности в динамике незначительно увеличивается. Резкий рост данного коэффициента не может свидетельствовать о нормальной деятельности предприятия. Связано это с тем, что увеличение этого показателя возможно либо при росте собственного оборотного капитала, либо при уменьшении собственных источников финансирования. В связи с этим резкое увеличение данного показателя автоматически вызовет уменьшение других показателей, например, коэффициента финансовой автономии, что приведет в усилению зависимости предприятия от кредиторов.
Для определения оптимального значения коэффициента маневренности необходимо сравнить этот показатель по конкретному предприятию со средним показателем по отрасли или у конкурентов.
Расчет коэффициентов капитализации для анализируемого предприятия представим в табл. 2.1
Таблица 2.1
| Показатели | 2006 | 2007 | 2008 |
| 1. Коэффициент финансовой автономии | 0,4551 | 0,427 | 0,4729 |
| 2. Коэффициент финансовой зависимости | 2,1973 | 2,3419 | 2,1146 |
| 3. Коэффициент финансового риска | 1,1974 | 1,342 | 1,1145 |
| 4. Коэффициент маневренности собственного капитала | - 0,1135 | - 0,2498 | - 0,13 |
ВЫВОДЫ: Данное предприятие финансово не устойчивое, не стабильное и зависимо от внешних кредиторов. Отличается низким уровнем маневренности собственного капитала. Положительным моментом является увеличение значения данного коэффициента в динамике.
Для предприятия очень важно найти оптимальное соотношение коэффициента финансовой автономии и коэффициента маневренности собственного капитала или, иными словами, соотношение собственного и заемного капитала.
А теперь перейдем к рассмотрению коэффициентов покрытия, которые, как и коэффициенты капитализации, играют важную роль при оценке финансовой устойчивости предприятия. Наиболее значимыми коэффициентами в этой группе, на наш взгляд, являются следующие.
Коэффициент структуры покрытия долгосрочных вложений. Логика расчета этого показателя основана на предположении, что долгосрочные ссуды и займы используются для финансирования приобретения основных средств и других капитальных вложений:
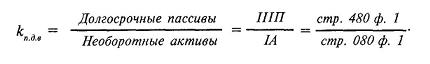
к. п.д.в. 08= 4000/464550 = 0,00861
к. п.д.в. 07= 0,03349
к. п.д.в. 06= 0
Коэффициент показывает, какая часть основных средств и прочих необоротных активов профинансирована внешними инвесторами. Увеличение коэффициента в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов. В то же время финансирование капитальных вложений за счет долгосрочных источников финансирования является признаком хорошо разработанной стратегии предприятия. Данный показатель может быть интерпретирован по-разному, зависит это, прежде всего, от субъектов анализа. Для банков и прочих инвесторов более надежная ситуация, при которой значение данного коэффициента ниже. Что же касается предприятия, то с его позиции и более высокое значение данного показателя является признаком нормального функционирования.
На анализируемом предприятии на начало отчетного периода все необоротные активы были профинансированы за счет собственных средств. К концу года ситуация несколько изменилась: порядка 4,1 % (150 : 3663,7) стоимости необоротных активов профинансировано за счет заемных средств.
Коэффициенты структуры долгосрочных источников финансирования. Определяя значение данных показателей в расчет принимаются только долгосрочные источники средств. В эту подгруппу входят два взаимодополняющих показателя: коэффициент долгосрочного привлечения заемных средств и коэффициент финансовой независимости капитализированных источников, исчисляемых по формулам:
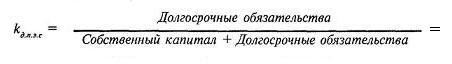
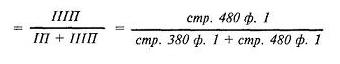
к.п.д.з.с. 08= 4000/411139+4000 = 0,00887
к.п.д.з.с. 07= 0,00584
к.п.д.з.с. 06= 0,00432
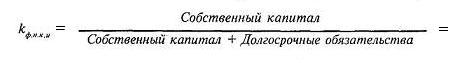
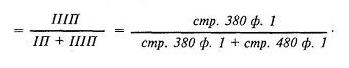
к.ф.н.к.и. 08= 411139/4000+411139 = 0,9912
к.ф.н.к.и. 07= 0,99416
к.ф.н.к.и. 06=0,99568
Сумма этих показателей равна единице. Рост коэффициента Кдпзс в динамике является, в определенном смысле, негативной тенденцией, означая, что с позиции долгосрочной перспективы предприятие все сильнее и сильнее зависит от внешних инвесторов. В отношении степени привлечения заемных средств в зарубежной практике существуют различные мнения. Наиболее распространено мнение, что доля собственного капитала в общей сумме источников долгосрочного финансирования (Кфнки) должна быть достаточно велика, при этом нижний предел указывается на уровне 0,6 (60 %). При более низком уровне этого показателя рентабельность собственного капитала не будет отвечать признанным оптимальным значениям.
В тоже время в предприятие с высокой долей собственного капитала кредиторы вкладывают свои средства более охотно. Важным показателем, который характеризует финансовую устойчивость предприятия, является вид источников финансирования материальных оборотных средств. Материальные оборотные средства предприятия представляют собой запасы, стоимость которых отражается во втором разделе актива баланса. Количественное значение данного показателя определяется суммированием данных по следующим балансовым статьям: производственные запасы, животные на выращивании и откорме, незавершенное производство, готовая продукция, товары. Формулу расчета стоимости материальных оборотных средств предприятия можно представить следующим образом:
3 = стр. 100 ф. 1 + стр.110 ф. 1 + стр. 120 ф. 1 + стр. 130 ф. 1 + стр. 140 ф. 1.
З 08 =8834+ 0+0+0+0 = 8834
З 07 =8320
З 06 =5410
Для характеристики источников формирования материальных оборотных средств (запасов) используется несколько показателей, которые и характеризуют виды источников.
1. Собственные оборотные средства
Ксоб = IП - IА = стр. 380 ф. 1 - стр. 080 ф. 1 = (IIА + IIIA) - (IIП + IIIП + IVП + VП) = (стр. 260 ф. 1 + стр. 270 ф. 1) - (стр. 430 ф. 1 + стр. 480 ф. 1 + стр. 620 ф. 1 + стр. 630 ф. 1).
Ксоб 08 =(277854 +126959) – (308342+4000+145866+16) = -53411
Ксоб 07 = -69385
Ксоб 06 = -19000,7
2. Собственные оборотные средства и долгосрочные заемные источники формирования запасов (функционирующий капитал)
Ксдз = Ксоб + III П = (стр. 380 ф. 1 - стр. 080 ф. 1) + стр. 480 ф. 1.
Ксдз 08=(411139-464550) + 4000 = -49411
Ксдз 07=0
Ксдз 06=998,1
3. Общая величина основных источников формирования запасов
Ко = Ксдз + Краткосрочные кредиты - Необоротные активы = стр. 380 ф. 1 + стр. 480 ф. 1 + стр. 500 ф. 1 - стр: 080 ф. 1.
Ко 08=411139 -464550+ 4000+ 84995 = 35584
Ко 07= - 41776
Ко 06= - 19001
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками формирования:
1. Излишек ( + ) или недостаток (-) собственных оборотных средств:
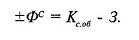
2. Излишек ( + ) или недостаток (-) собственных оборотных средств и долгосрочных заемных источников формирования запасов:
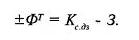
3. Излишек ( + ) или недостаток (-) общей величины основных источников формирования запасов:
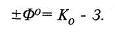
С помощью этих показателей определяется трехкомпонент-ный показатель типа финансовой устойчивости предприятия:
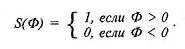
После проведения расчетов приведенных выше показателей по критерию финансовой устойчивости предприятие может быть отнесено к одному из четырех типов:
1. Абсолютная финансовая устойчивость (трехкомпонентный показатель типа финансовой устойчивости имеет следующий вид: S = {1,1,1}). Такой тип финансовой устойчивости характеризуется тем, что все запасы предприятия покрываются собственными оборотными средствами, т. е. организация не зависит от внешних кредиторов. Такая ситуация встречается крайне редко. Более того, она вряд ли может рассматриваться как идеальная, поскольку означает, что руководство компании не умеет, не желает или не имеет возможности использовать внешние источники средств для основной деятельности.
2. Нормальная финансовая устойчивость (показатель типа финансовой устойчивости — S = {0,1,1}). В этой ситуации предприятие использует для покрытия запасов, помимо собственных оборотных средств, также и долгосрочные привлеченные средства. Такой тип финансирования запасов является "нормальным" с точки зрения финансового менеджмента. Нормальная финансовая устойчивость является наиболее желательной для предприятия.
3. Неустойчивое финансовое положение (показатель типа финансовой устойчивости имеет вид: S = {0,0,1}). Такая ситуация характеризуется недостатком у предприятия "нормальных" источников для финансирования запасов. В этой ситуации еще существует возможность восстановления равновесия за счет пополнения источников собственных средств, сокращения дебиторской задолженности, ускорения оборачиваемости запасов.
4. Кризисное финансовое состояние (S = {0,0,0}). Характеризуется ситуацией, при которой предприятие имеет кредиты и займы, не погашенные в срок, а также просроченную кредиторскую и дебиторскую задолженность. В этом случае можно говорить о том, что предприятие находится на грани банкротства.
Расчет и оценка по данным баланса финансовых коэффициентов ликвидности
Финансовое состояние предприятия в краткосрочной перспективе оценивается показателями ликвидности и платежеспособности, характеризующими возможность своевременного и полного произведения расчетов по краткосрочным обязательствам перед контрагентами.
Анализ платежеспособности и ликвидности важен не только для предприятия, но и для внешних инвесторов.
Под платежеспособностью предприятия понимается наличие у предприятия денежных средств и их эквивалентов в количестве, достаточном для расчетов по кредиторской задолженности, требующей немедленного погашения.
Понятия платежеспособности и ликвидности очень близки. Тем не менее между ними существуют определенные отличия. Понятие ликвидности более емкое. От степени ликвидности баланса зависит платежеспособность предприятия. В то же время ликвидность характеризует не только текущее состояние активов, но и перспективное.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств. От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства без потери стоимости. Чем меньше время, которое потребуется, чтобы данный вид актива был переведен в денежную форму, тем выше его ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания таких сроков. В зависимости от степени ликвидности, т. е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы Л1. Наиболее ликвидные активы. К ним относятся все статьи денежных средств предприятия и текущие финансовые инвестиции. Данная группа рассчитывается следующим образом:
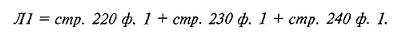
Л1 08 = 23+79718+179 = 79920
Л1 07 =142139
Л1 06 = 92771
Л2. Быстро реализуемые активы. К этой группе активов относятся активы, для обращения которых в денежную форму требуется более продолжительное время: готовая продукция, товары, дебиторская задолженность, векселя полученные. Ликвидность этих активов зависит от ряда субъективных и объективных факторов: своевременности отгрузки продукции, оформления банковских документов, скорости документооборота в банках, от спроса на продукцию и ее конкурентоспособности, платежеспособности покупателей, форм расчетов. Эта группа рассчитывается так:
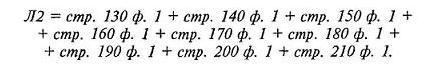
Л2 08 = 0+0+0+36995+36995+253+42378+2352+0+46199 = 162780
Л2 07 = 98200
Л2 06 = 64040
ЛЗ. Медленно реализуемые активы.