Методы анализа основной тенденции развития в рядах динамики
где f(t) – уровень, определяемый тенденцией развития;
 -
случайное и
циклическое
отклонение
от тенденции.
Целью аналитического выравнивания динамического ряда является определение аналитической или графической зависимости f(t) . На практике по имеющемуся временному ряду задают вид и находят параметры функции f(t), а затем анализируют поведение отклонений от тенденции. Функцию f(t) выбирают таким образом, чтобы она давала содержательное объяснение изучаемого процесса.
Чаще всего при выравнивании используются следующий зависимости:
линейная
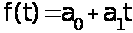 ;
параболическая
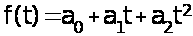 ;
экспоненциальная
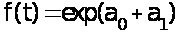
или
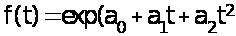 ).
Линейная зависимость выбирается в тех случаях, когда в исходном временном ряду наблюдаются более или менее постоянные абсолютные и цепные приросты, не проявляющие тенденции ни к увеличению, ни к снижению.
Параболическая зависимость используется, если абсолютные цепные приросты сами по себе обнаруживают некоторую тенденцию развития, но абсолютные цепные приросты абсолютных цепных приростов (разности второго порядка) никакой тенденции развития не проявляют.
Экспоненциальные зависимости применяются, если в исходном временном ряду наблюдается либо более или менее постоянный относительный рост (устойчивость цепных темпов роста, темпов прироста, коэффициентов роста), либо, при отсутствии такого постоянства, - устойчивость в изменении показателей относительного роста (цепных темпов роста цепных же темпов роста, цепных коэффициентов роста цепных же коэффициентов или темпов роста и т.д.).
Оценка
параметров
(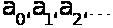 )
осуществляется
следующими
методами:
Методом избранных точек,
Методом наименьших расстояний,
Методом наименьших квадратов (МНК)
В большинстве расчетов используется метод наименьших квадратов, который обеспечивает наименьшую сумму квадратов отклонений фактических уровней от выравненных:
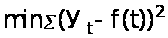 .
Для линейной
зависимости
()
параметр
 обычно интерпретации
не имеет, но
иногда его
рассматривают,
как обобщенный
начальный
уровень ряда;
 -
сила связи, т.
е. параметр,
показывающий,
насколько
изменится
результат при
изменении
времени на
единицу . Таким
образом,
можно
представить
как постоянный
теоретический
абсолютный
прирост.
Построив уравнение
регрессии,
проводят оценку
его надежности.
Это делается
посредством
критерия Фишера
(F). Фактический
уровень ( ),
вычисленный
по формуле 28,
сравнивается
с теоретическим
(табличным)
значением:
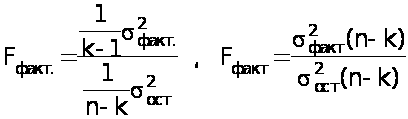 ,
(16)
где k - число параметров функции, описывающей тенденцию;
n - число уровней ряда;
Остальные необходимые показатели вычисляются по формулам 17–19:
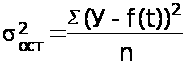 (17)
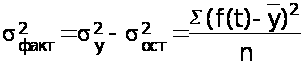 (18)
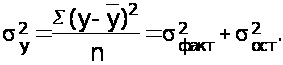 (19)
сравнивается
с при
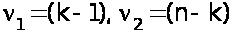 степенях свободы
и уровне значимости
a (обычно
a = 0,05). Если
>,
то уравнение
регрессии
значимо, то
есть построенная
модель адекватна
фактической
временной
тенденции.3
1.3. Анализ сезонных колебаний
Уровень сезонности оценивается с помощью:
индексов сезонности;
гармонического анализа.
Индексы сезонности показывают, во сколько раз фактический уровень ряда в момент или интервал времени t больше среднего уровня либо уровня, вычисляемого по уравнению тенденции f(t). При анализе сезонности уровни временного ряда показывают развитие явления по месяцам (кварталам) одного или нескольких лет. Для каждого месяца (квартала) получают обобщенный индекс сезонности как среднюю арифметическую из одноименных индексов каждого года. Индексы сезонности – это, по либо уровень существу, относительные величины координации, когда за базу сравнения принят либо средний уровень ряда, либо уровень тенденции. Способы определения индексов сезонности зависят от наличия или отсутствия основной тенденции.
Если тренда нет или он незначителен, то для каждого месяца (квартала) индекс рассчитывается по формуле 20:
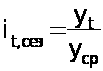 (20)
где
 -
уровень показателя
за месяц (квартал)
t;
 -
общий уровень
показателя.
Как отмечалось выше, для обеспечения устойчивости показателей можно взять больший промежуток времени. В этом случае расчет производится по формулам 21:
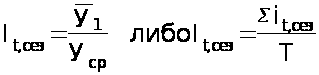 (21)
где
 - средний уровень
показателя
по одноименным
месяцам за ряд
лет;
Т - число лет.
При наличии тренда индекс сезонности определяется на основе методов , исключающих влияние тенденции . Порядок расчета следующий:
для каждого уровня определяют выравненные значения по тренду f(t);
рассчитывают
отношения
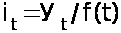 ;
при необходимости находят среднее из этих отношений для одноименных месяцев (кварталов) по формуле 22:
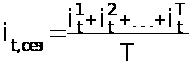 ,(Т
-- число лет).
(22)
Другим методом изучения уровня сезонности является гармонический анализ. Его выполняют, представляя временной ряд как совокупность гармонических колебательных процессов.
Для каждой точки этого ряда справедливо выражение, записанное в виде формулы 23:
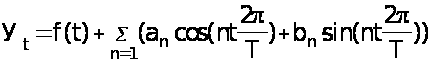 (23)
при t = 1, 2, 3, ... , Т.
Здесь
-
фактический
уровень ряда
в момент (интервал)
времени t;
f(t) – выровненный уровень ряда в тот же момент (интервал) t
 -
параметры
колебательного
процесса (гармоники)
с номером n,
в совокупности
оценивающие
размах (амплитуду)
отклонения
от общей тенденции
и сдвиг колебаний
относительно
начальной
точки.
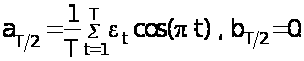
Общее число колебательных процессов, которые можно выделить из ряда, состоящего из Т уровней, равно Т/2. Обычно ограничиваются меньшим числом наиболее важных гармоник. Параметры гармоники с номером n определяются по формулам 24-26:
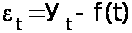 ;
(24)
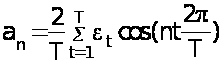 (25)
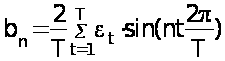 при n=1,2,...,(T/2
– 1);
3) (26)
1.4. Анализ взаимосвязанных рядов динамики
В простейших случаях для характеристики взаимосвязи двух или более рядов их приводят к общему основанию, для чего берут в качестве базисных уровни за один и тот же период и исчисляют коэффициенты опережения по темпам роста или прироста.
Коэффициенты опережения по темпам роста – это отношение темпов роста (цепных или базисных) одного ряда к соответствующим по времени темпам роста (также цепным или базисным) другого ряда. Аналогично находятся и коэффициенты опережения по темпам прироста.
Анализ взаимосвязанных рядов представляет наибольшую сложность при изучении временных последовательностей. Однако нередко совпадение общих тенденций развития может быть вызвано не взаимной связью , а прочими неучитываемыми факторами . Поэтому в сопоставляемых рядах предварительно следует избавиться от влияния существующих в них тенденций , а после этого провести анализ взаимосвязи по отклонениям от тренда . Исследование включает проверку рядов динамики (отклонений) на автокорреляцию и установление связи между признаками.
Под автокорреляцией понимается зависимость последующих уровней ряда от предыдущих . Проверка на наличие автокорреляции осуществляется по критерию Дарбина – Уотсона (формула 27) :
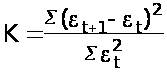 , (27)
где
-
отклонение
фактического
уровня ряда
в точке t
от теоретического
(выравненного)
значения.
При К = 0 имеется полная положительная автокорреляция , при К = 2 автокорреляция отсутствует, при К = 4 – полная отрицательная автокорреляция. Прежде чем оценивать взаимосвязь, автокорреляцию необходимо исключить . Это можно сделать тремя способами .
Исключение тренда с авторегрессией. Для каждого из взаимосвязанных рядов динамики Х и У получают уравнение тренда (формулы 28):
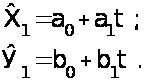 (28)
Далее выполняют переход к новым рядам динамики, построенным из отклонений от трендов , рассчитанным по формулам 29:
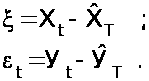 (29)
Для последовательностей
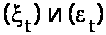 выполняется
проверка на
автокорреляцию
по критерию
Дарбина – Уотсона.
Если значение
К близко к 2 , то
данный ряд
отклонений
оставляют без
изменений. Если
же К заметно
отличается
от 2 , то по такому
ряду находят
параметры
уравнения
авторегрессии
по формулам
30:
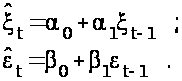 (30)
Более полные
уравнения
авторегрессии
можно получить
на основе анализа
автокорреляционной
функции, когда
определяются
число параметров
(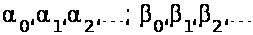 )
и соответствующие
этим параметрам
величины шагов
.
Далее по формуле 31 подсчитываются новые остатки:
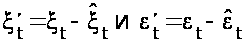 (t = 1, ... , Т) (31)
и , по формуле 32, коэффициент корреляции признаков: