Расчет основных экономических показателей деятельности предприятия отрасли
Размещено на /
ФЕДЕРАЛЬНОЕ АГЕНТСТВО ПО ОБРАЗОВАНИЮ
ГУБКИНСКИЙ ГОРНЫЙ КОЛЛЕДЖ
Специальность 080110 «Экономика и бухгалтерский учет»
КУРСОВАЯ РАБОТА
ПО ДИСЦИПЛИНЕ «ЭКОНОМИКА ОРГАНИЗАЦИИ»
НА ТЕМУ
«РАСЧЕТ ОСНОВНЫХ ЭКОНОМИЧЕСКИХ ПОКАЗАТЕЛЕЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ ОТРАСЛИ»
Студентки 2 курса
группы Б-08
Вороновой Ирины Сергеевны
Проверил преподаватель-руководитель
ШУЛЬГИНА И.А.
Дата сдачи ____________
Допущена к защите______
Дата защиты____________
Губкин 2010
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1. РАСЧЕТ СТОИМОСТИ ОСНОВНЫХ ФОНДОВ
2. РАСЧЕТ ОБЪЕМА ТОВАРНОЙ ПРОДУКЦИИ
3. РАСЧЕТ ЧИСЛЕННОСТИ РАБОТАЮЩИХ ПО КАТЕГОРИЯМ
3.1 ОПРЕДЕЛЕНИЕ БАЛАНСА РАБОЧЕГО ВРЕМЕНИ
3.2 РАСЧЕТ ЧИСЛЕННОСТИ РАБОТНИКОВ ПО КАТЕГОРИЯМ
4. РАСЧЕТ ФОНДА ЗАРАБОТНОЙ ПЛАТЫ
4.1 РАСЧЕТ ФОНДА ЗАРАБОТНОЙ ПЛАТЫ РАБОЧИХ
4.2 РАСЧЕТ ФОНДА ЗАРАБОТНОЙ ПЛАТЫ РУКОВОДИТЕЛЕЙ, СПЕЦИАЛИСТОВ И СЛУЖАЩИХ
4.3 ПОКАЗАТЕЛИ ПЛАНА ПО ТРУДУ
5. РАСЧЕТ СЕБЕСТОИМОСТИ ПРОДУКЦИИ
5.1 ОПРЕДЕЛЕНИЕ ГОДОВОЙ ПОТРЕБНОСТИ В СЫРЬЕ, МАТЕРИАЛАХ
5.2 СОСТАВЛЕНИЕ СМЕТЫ РАСХОДОВ
5.3 СОСТАВЛЕНИЕ КАЛЬКУЛЯЦИИ СЕБЕСТОИМОСТИ ПРОДУКЦИИ
6. РАСЧЕТ ПРИБЫЛИ И РЕНТАБЕЛЬНОСТИ ИЗДЕЛИЯ НА ЕДИНИЦУ ПРОДУКЦИИ
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
ПРИЛОЖЕНИЯ
ВВЕДЕНИЕ
В настоящее время в условиях рыночной экономики на первое место выходит эффективность производственно-хозяйственной деятельности любого предприятия, в связи с продолжающейся интеграцией в мировое экономическое пространство показатель эффективности приобретает первостепенное значение. Важнейшим фактором, влияющим на эффективность производственно-хозяйственной деятельности, является планирование численности работников, фонда оплаты труда и стоимости основных производственных фондов, а также себестоимости продукции, так как именно она отражает конкурентные преимущества того или иного экономического субъекта по сравнению с конкурентами.
Планирование основных экономических показателей деятельности предприятия и анализ себестоимости продукции, работ и услуг имеет исключительно большое значение. Так как это позволяет выяснить тенденции изменения и развития предприятия, выполнения плана по их уровню, определить влияние факторов на их прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения затратных статей предприятия.
Эффективность функционирования предприятия и его экономический рост во многом зависят от совершенства управления и организации всех сторон его деятельности.
Целью курсовой работы является исследование основных экономических показателей производственно-финансовой деятельности предприятия.
Для достижения поставленной цели в работе следует решить задачи:
рассчитать затраты на производство;
проанализировать основные экономические показатели деятельности предприятия;
оценить экономические результаты деятельности предприятия.
Данная курсовая работа содержит в себе шесть разделов. В первом разделе рассматриваются основные фонды, их классификация, виды оценок, рассчитывается амортизация. Во втором разделе выделены основные показатели, применяемые в производственной программе, произведен расчет объема товарной продукции. В третьем разделе сформулированы цели кадровой политики предприятия, структура предприятия, классификация персонала, а также баланс рабочего времени и расчет численности работников предприятия. В четвертом разделе определено значение заработной платы, ее функции, структура, системы оплаты труда, рассчитана заработная плата работников. В пятом разделе представлены понятие и функции себестоимости, затраты, их классификация, определяется годовая потребность в сырье и материалах, составляются сметы расходов и калькуляция себестоимости продукции. В шестом разделе производится расчет прибыли и рентабельности изделия на единицу продукции.
1. РАСЧЕТ СТОИМОСТИ ОСНОВНЫХ ФОНДОВ
Основные фонды - совокупность материальных ценностей (средств производства), переносящих свою стоимость в течение производственного процесса по частям на изготавливаемую продукцию.
По характеру участия в процессе воспроизводства основные фонды подразделяют на две группы:
производственные основные фонды, которые участвуют в процессе производства, и в свою очередь, делятся на две части: активные - непосредственно участвуют в производственном процессе; пассивные - создают условия для нормального протекания производственного процесса (см. Приложение 1).
непроизводственные основные фонды, которые не участвуют в процессе производства и предназначены для непосредственного потребления (медицинские учреждения, жилье).
В управлении основными фондами используется дифференцированная система стоимостных оценок. Базовыми видами оценок основных фондов являются: первоначальная, восстановительная и остаточная стоимость.
Полная первоначальная стоимость основных фондов представляет собой сумму фактических затрат в действующих ценах на приобретение или создание средств труда. По полной первоначальной стоимости основные фонды принимаются на баланс предприятия, и она остается неизменной в течение всего срока службы средств труда и пересматривается при переоценке основных фондов предприятия или уточняется при модернизации или капитальном ремонте.
Восстановительная стоимость выражает оценку воспроизводства основных фондов в современных условиях на момент переоценки. Она отражает затраты на приобретение и создание переоцениваемых объектов в ценах, тарифах и других нормативах, действующих на установленную дату.
Остаточная стоимость основных фондов представляет собой разницу между полной первоначальной или полной восстановительной стоимостью и начисленным износом, т.е. это денежное выражение стоимости средств труда, не перенесенной на изготовляемую продукцию, на определенную дату. Остаточная стоимость позволяет судить о степени изношенности средств труда, планировать их обновление и ремонт.
Балансовая стоимость - стоимость, по которой основные фонды учитываются в балансе предприятия по данным бухгалтерского учета об их наличии и движении.
Основные фонды служат в течение нескольких лет и подлежат замене (возмещению) лишь по мере их физического или морального износа.
Износ основных фондов - частичная или полная утрата основными фондами потребительских свойств и стоимости, как в процессе эксплуатации, так и при их бездействии. Различают физический и моральный износ основных фондов.
Физический износ средств труда выражается в потере ими технических свойств и характеристик в результате эксплуатации, атмосферных воздействий, условий хранения.
Моральный износ основных фондов - снижение стоимости действующих основных фондов в результате появления новых их видов, более дешевых и более производительных.
Для своевременной замены устаревших средств труда, без ущерба для предпринимателя, необходимо, чтобы стоимость выбывающих фондов была полностью перенесена на готовую продукцию. В амортизационном фонде должны быть накоплены необходимые средства. Только при этом условии процесс воспроизводства основного капитала может осуществляться планомерно и эффективно.
Амортизация - процесс постепенного перенесения стоимости основных фондов по мере износа на производимую продукцию, превращения ее в денежную форму и накопления финансовых ресурсов в целях последующего воспроизводства основных фондов.
Амортизационный фонд - особый денежный резерв, предназначенный для воспроизводства основных фондов. Он является финансовым ресурсом для капитальных вложений. Амортизационный фонд предназначен для простого воспроизводства основных фондов, для замены изношенных средств новыми экземплярами, равными по стоимости.
Амортизационные отчисления - отчисления части стоимости основных фондов для возмещения их износа. Амортизационные отчисления включаются в издержки производства или обращения. Производятся всеми коммерческими организациями на основе установленных норм и балансовой стоимости основных фондов, на которые начисляется амортизация. Амортизационные отчисления производятся по определённым нормам относительно балансовой стоимости объекта основных фондов. Размер амортизационных отчислений можно вычислить по формуле:
А =
С НА (1)
где С – стоимость объекта основных фондов;
НА – норма амортизации
Норма амортизации представляет собой отношение годовой суммы амортизации к первоначальной стоимости средства труда, выраженное в процентах. Расчет нормы амортизации производится по следующей формуле:
НА
=
 (2)
где Ф - первоначальная стоимость данного вида основных средств;
Л - ликвидационная стоимость данного вида основных средств;
Т - нормативный срок службы (амортизационный период), устанавливаемый государством.
Здания
Исходные данные:
Сзд = 250001000,00 руб.
НА = 13%
Азд
= Сзд
 НА
= 250001000,00 руб.
13%
= 32500130,00 руб.
Технологическое оборудование
Исходные данные:
Ст.о = 81000000,00 руб.
НА = 13%
Ат.о
= Ст.о
НА
= 81000000,00 руб.
13%
= 10530000,00 руб.
Транспортные средства
Исходные данные:
Стр = 100000001,00 руб.
НА = 13%
Атр
= Стр
 НА
= 100000001,00 руб.
 13% = 13000000,13 руб.
Результаты произведенных расчетов перенесем в Таблицу 1.
Таблица 1. Стоимость основных фондов
|
Наименование основных фондов |
Стоимость, руб. |
Амортизационные отчисления, руб. |
| Здания | 250001000,00 | 32500130,00 |
| Технологическое оборудование | 81000000,00 | 10530000,00 |
| Транспортные средства | 100000001,00 | 13000000,13 |
| Итого: | 431001001,00 | 56030130,13 |
2. РАСЧЕТ ОБЪЕМА ТОВАРНОЙ ПРОДУКЦИИ
В производственной программе применяют следующие показатели:
Количественные (объемные) - показатели, обладающие числовым измерением и выраженные в физических или денежных единицах (штуках, единицах веса, объема, длины, площади, рублях, долларах).
К качественным показателям относят сортность, марку, долю продукции, соответствующую мировым стандартам и т.д.
Натуральные показатели - показатели, характеризующие величины явлений в присущей им натуральной форме; измеряются в единицах, отражающих физическое состояние явлений (килограммах, тоннах, центнерах и проч.)
Стоимостные показатели - показатели, характеризующие экономические явления в стоимостном (денежном) выражении и определяемые с помощью цен. К таким показателям относятся:
а) товарная продукция - является одним из показателей объема производства, характеризующим объем продукции, подготовленной для поступления на оптовый рынок или для внутризаводского (внутрифирменного) потребления.
Объем товарной продукции рассчитывается следующим образом:
ТП = Вп Цд
 Кс (3)
где Вп - выпуск продукции в натуральном выражении;
Цд - договорная цена на эту продукцию за единицу в рублях;
Кс - показатель качества продукции, который находится отношением всей продукции по ценам, зависящим от её качества к сумме все продукции, по цене первого сорта.
Кс =
 (4)
где Р1 - проектируемый процент сортности готовых изделий;
Р2 - удельный вес продукции пониженного качества, определяется по формуле: Р2 = 100% - Р1 (в процентах);
0,95 - коэффициент, показывающий скидку с цены первого сорта, применяется при планировании
б) реализуемая продукция характеризует стоимость объема продукции, поступившей в данном периоде на рынок и подлежащей оплате потребителями. Она отличается от товарной остатками готовой продукции на складе. Объем реализованной продукции по плану определяется по формуле:
РП = ТП + Он – Ок (5)
где Он и Ок – остатки нереализованной продукции на начало и конец планового периода соответственно.
На конец года остатки нереализованной продукции принимаются в расчет только по готовой продукции на складе и отгруженным товарам, срок оплаты которых не наступил.
в) валовая продукция - это стоимость всей произведенной продукции и выполненных работ, включая незавершенное производство. Товарная продукция отличается от валовой тем, что в нее не включают остатки незавершенного производства и внутрихозяйственный оборот. Выражается она в оптовых ценах, действующих в отчетном году. По своему составу на многих предприятиях валовая продукция совпадает с товарной.
Валовая продукция рассчитывается двумя способами:
1) как разница между валовым и внутризаводским оборотом:
ВП = Во – Вн (6)
где Во – валовой оборот;
Вн – внутризаводской оборот.
2) как сумма товарной продукции и разности и остатков незавершенного производства (инструментов, приспособлений) на начало и конец планируемого периода:
ВП = ТП + (НЗПк – НЗПн) + (Ик – Ин) (7)
где НЗПн и НЗПк – стоимость остатков незавершенного производства на начало и конец данного периода соответственно;
Ин и Ик – стоимость специального инструмента, полуфабрикатов, приспособлений собственного изготовления на начало и конец данного периода.
г) валовой оборот - суммарная стоимость всех видов продукции, произведенных за отчетный период всеми цехами и отделами предприятия. Включает стоимость готовых изделий, полуфабрикатов собственной выработки, незавершенного производства и работ промышленного характера независимо от их дальнейшего использования: на стороне или внутри самого предприятия; чем отличается от валовой продукции, в которую внутренний оборот не включается. Стоимость полуфабрикатов, передаваемых для последующей обработки многократно, в валовом обороте учитывается несколько раз.
Внутризаводской оборот – это стоимость продукции, выработанной одними и потребленной другими цехами в течение одного и того же периода времени.
Произведем расчет объема товарной продукции и коэффициента сортности по формулам
ТП
= Вп Цд
 Кс и Кс =

Продукция А
Исходные данные:
ВпА = 159301 ед.
ЦдА = 1581,00 руб.
Р1 = 93%
Р2 = 100% - Р1 = 100% - 93% = 7%
Кс
= Р1+ Р2
Ч 0,95100
 =
 = 0,997
ТПА
= ВпАЦдА
Кс = 159301 ед.
1581,00 руб.
0,997 = 251099316,36 руб.
Продукция Б
Исходные данные:
ВпБ = 16701 ед.
ЦдБ = 1801,00 руб.
Р1 = 93%
Р2 = 100% - Р1 = 100% - 93% = 7%
Кс =
=
= 0,997
ТПБ
= ВпБЦдБ
Кс = 16701 ед.
1801,00 руб.
0,997 = 29988265,50 руб.
Результаты произведенных расчетов перенесем в Таблицу 2.
Таблица 2. Объем товарной продукции
| Наименование показателя | Продукция А | Продукция Б |
| Выпуск продукции в год в натуральном выражении | 159301 | 16701 |
| Коэффициент сортности | 0,997 | 0,997 |
| Договорная цена | 1581,00 | 1801,00 |
| Товарная продукция | 251099316,36 | 29988265,50 |
3. РАСЧЕТ ЧИСЛЕННОСТИ РАБОТАЮЩИХ ПО КАТЕГОРИЯМ
Под кадрами предприятия принято понимать основной (штатный) состав работников предприятия.
Каждая категория работников в своем составе предусматривает ряд профессий, которые в свою очередь представлены группами специальностей. Внутри специальности работников можно разделить по уровню квалификации.
Профессия - это совокупность специальных теоретических знаний и практических навыков, необходимых для выполнения определенного вида работ в какой-либо отрасли производства.
Специальность - это вид деятельности в пределах данной профессии, которая имеет специфические особенности и требует от работников специальных знаний и навыков.
Квалификация - это совокупность знаний и практических навыков, позволяющих выполнять работы определенной сложности.
По уровню квалификации рабочих можно разделить на неквалифицированных, малоквалифицированных, квалифицированных и высококвалифицированных. Квалификация рабочих определяется разрядами.
Специалисты делятся по квалификационным категориям: специалист 1, 2, 3-й категории и без категории.
Руководители распределяются по структурам управления и звеньям управления. По структурам управления руководители подразделяются на линейные и функциональные, по звеньям управления - на высшего, среднего и низового звена.
Специалисты - это работники, занятые инженерно-техническими, экономическими работами: инженеры, экономисты, бухгалтеры, юрисконсульты и т.д.
Служащие - это работники, осуществляющие подготовку и оформление документации, учет и контроль, хозяйственное обслуживание: делопроизводители, кассиры, табельщики, учетчики и т.д.
Соотношение перечисленных категорий работников в общей их численности, выраженное в процентах, называется структурой кадров. Структура кадров также может определяться по возрасту, полу, уровню образования, стажу работы, квалификации и другим признакам.
Кадровая политика - совокупность правил и норм, целей и представлений, которые определяют направление и содержание работы с персоналом. Через кадровую политику осуществляется реализация целей и задач управления персоналом, поэтому ее считают ядром системы управления персоналом. Кадровая политика формируется руководством организации, реализуется кадровой службой в процессе выполнения ее работниками своих функций. Она находит свое отражение в таких нормативных документах, как Правила внутреннего распорядка и Коллективный договор.
Кадровая политика обосновывает необходимость использования на практике тех или иных конкретных методов набора, расстановки и использования кадров, но не занимается детальным анализом их содержания и спецификой проведения практической работы с кадрами.
Кадровая политика организации - целостная стратегия работы с персоналом, объединяющая различные элементы и формы кадровой работы, имеющая целью создание высокопроизводительного и высокопрофессионального, сплоченного и ответственного коллектива, способного гибко реагировать на изменения внешней и внутренней среды.
Цели кадровой политики можно сформулировать следующим образом:
безусловное выполнение предусмотренных Конституцией прав и обязанностей граждан в трудовой области; соблюдение всеми организациями и отдельными гражданами положений законов о труде и профессиональных союзах, КЗОТа, типовых правил внутреннего распорядка и других документов, принятых высшими органами по этому вопросу;
подчиненность всей работы с кадрами задачам бесперебойного и качественного обеспечения основной хозяйственной деятельности требуемым числом работников необходимого профессионально-квалификационного состава;
рациональное использование кадрового потенциала, имеющегося в распоряжении предприятия, организации, объединения;
формирование и поддержание работоспособных, дружных производственных коллективов, разработка принципов организации трудового процесса; развитие внутрипроизводственной демократии;
разработка критериев и методики подбора, отбора, обучения и расстановки квалифицированных кадров;
подготовки и повышения квалификации остальной части работающих;
разработка теории управления персоналом, принципов определения социального и экономического эффекта от мероприятий, входящих в этот комплекс.
Для анализа планирования учета управления персоналом предприятия все работники классифицируются по ряду признаков.
Весь персонал предприятия делится на две большие группы:
Промышленно-производственный персонал - это работники, которые непосредственно связанны с производством и его обслуживанием. Они делятся на следующие категории:
рабочие - это работники предприятия непосредственно занятые производством материальных ценностей или услугами. Они подразделяются на основных и подсобно-вспомогательных. К основным относят рабочих, которые непосредственно связаны с производством продукции. Подсобно-вспомогательные заняты обслуживанием производства (слесарь, ремонтник, контролер, транспортировщик, электрик). Удельный вес рабочих на предприятии составляет от 70% до 90%.
административно-управленческий персонал - это руководители всех уровней. К руководителям высшего звена относятся директора предприятий и их замы, начальники крупных цехов. К руководителям низового звена относятся мастера, прорабы и начальники небольших цехов.
служащие - это работники экономической финансовой службы, секретари и учетчики.
инженерно-технические работники - это инженеры, конструкторы, техники на предприятии.
малый обслуживающий персонал - это работники обеспечивающие чистоту и порядок на предприятии, его охрану.
Непосредственный персонал - это работники, которые не связаны непосредственно с производством продукции и занимаются обслуживанием персонала предприятия и его семьей (дом отдыха, детский сад).
Структура предприятия - состав кадров по категориям и их удельный вес в общей численности. Структуру кадров можно рассчитать отношением численности определенных категорий работников и общей численности определенных категорий работников к общей численности на предприятии процентов. Это и будет удельным весом данной категории.
di =
 100% (8)
где Pi - персонал или численность определенной категории работников;
Pобщ - персонал или численность общая по предприятию.
На структуру промышленно-производственного персонала влияют следующие факторы:
уровень механизации и автоматизации производства
тип производства (единичный, мелкосерийный, крупносерийный, массовый)
размеры предприятия
организационно-правовая форма хозяйствования
наукоемкость и отраслевая принадлежность продукции
3.1 ОПРЕДЕЛЕНИЕ БАЛАНСА РАБОЧЕГО ВРЕМЕНИ
Баланс рабочего времени - баланс, фиксирующий ресурсы рабочего времени работников компании и их использование в виде таблицы распределения рабочего времени. Баланс рабочего времени позволяет выявить резервы использования рабочего времени. Рассчитывается баланс рабочего времени на одного среднесписочного рабочего.
Таблица 3. Баланс рабочего времени
| Наименование показателей | Дни |
| Календарный фонд времени | 365 |
| Выходные и праздничные дни | 101 |
| Номинальный фонд рабочего времени | 264 |
| Невыходы | 26 |
| Отпуск | 21 |
| Болезни | 5 |
| Выполнение государственных обязанностей | - |
| Число рабочих дней в году | 238 |
| Число рабочих часов в году | 1904 |
3.2 РАСЧЕТ ЧИСЛЕННОСТИ РАБОТНИКОВ ПО КАТЕГОРИЯМ
На предприятиях рассчитывают численность: явочную, списочную и среднесписочную.
Явочная численность - это минимально необходимое число работников, которые должны ежедневно являться на работу для выполнения задания в установленные сроки.
Явочная численность рассчитывается двумя способами:
на машинных операциях:
Чяв
=
 Ксм (9)
где Моб – количество оборудования;
Ноб – норма обслуживания оборудования;
Ксм – количество смен (режим работы предприятия).
на ручных операциях:
Чяв
=
 (10)
где Вп – выпуск продукции;
Нвыр – норма выработки;
Кн – коэффициент выполнения нормы;
Тф – эффективный фонд рабочего времени.
Списочная численность - все постоянные и временные работники, числящиеся на предприятии, как выполняющие в данный момент работу, так и находящиеся в очередных отпусках, командировках, выполняющие государственные обязанности, не явившиеся на работу по болезни или каким-либо другим причинам. Списочная численность работников может быть установлена на определенную дату.
Списочная численность рассчитывается по формуле:
Чсп = Чяв
100 /(100-п) (11)
где п – процент невыхода на работу по уважительной причине
Процент невыхода на работу по уважительной причине находится по формуле:
п
=

 100% (12)
где Н – невыходы (в днях);
КР.Д. – количество рабочих дней
Среднесписочная численность определяется путем суммирования списочного состава работников за все календарные дни периода, включая выходные и праздничные дни, и деления полученной суммы на полное календарное число дней периода.
Определяем:
явочное и списочное количество основных рабочих
явочное и списочное количество подсобно-вспомогательных рабочих
количество руководителей, специалистов и служащих
Основные производственные рабочие:
Продукция А (машинные операции)
Данная численность рассчитывается по формуле:
Чяв
дн А =
 Ксм
Исходные данные:
Моб = 22 ед.
Ноб = 2 ед./раб.
Ксм = 2
Чяв
дн А =
 Ксм =
 2 = 22 чел.
Чяв
см А =
 =
 = 11 чел.
Продукция Б (ручные операции)
Численность этих рабочих рассчитывается по формуле:
Чяв
Б =

Исходные данные:
Вп Б = 16701 ед.
Нвыр = 2 ед./ч
Кн = 1,15
Тф = 1904 ч
Чяв
дн Б =
=
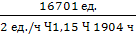 = 4 чел.
Чяв
см Б =
 =
 = 2 чел.
Расчет списочной численности основных рабочих производится по формуле:
Чсп
= Чяв
100 /(100% - п)
Для
расчета потребуется
определить
процент невыхода
на работу согласно
балансу рабочего
времени по
формуле п =
 100%
Н = 26
КР.Д. = 238
п =
 100% = 11%
Чсп
А = Чяв дн А
100 /(100%