Пути оптимизации затрат на персонал
К факторам расходов по содержанию персонала, которые следует учитывать на этих этапах планирования, относятся ожидаемые издержки следующего года по:
привлечению персонала (например, объявления в газетах, процедуры отбора кандидатов, личные беседы с кандидатами, поездки, переезды и т.п.);
развитию персонала (например, повышение квалификации, ротация рабочих мест и т.п.);
использованию персонала (например, введение в курс дела, заболеваемость, флуктуация и т.п.);
высвобождению персонала (например, денежные компенсации, выплачиваемая предприятием преждевременная пенсия и т.п.).
Цель планирования расходов по содержанию персонала, ориентированного на производительность, - обеспечить фактору "расходы по содержанию персонала" правильную значимость в организации. Каждый ответственный за расходы по месту их возникновения должен сознавать, что его расходы по содержанию персонала необходимы для успеха организации. Только постоянное выяснение причин возникновения и контроль издержек на содержание персонала могут обеспечить экономическую эффективность руководства организации [4, C. 93].
Планирование затрат на персонал должно основываться на оценке эффективности этих затрат. Наличие в организации системы оценки эффективности затрат на персонал позволяет более качественно осуществлять планирование этих издержек на будущие периоды, а следовательно, и более качественно ими управлять.
1.3 Оценка эффективности затрат на персонал
В последние годы в мировой и отечественной экономической науке все больше внимания уделяется такому направлению менеджмента как управление затратами. Поскольку доля затрат на персонал в общем объеме затрат имеет устойчивую тенденцию к росту во всех отраслях экономики, в особенности в высокотехнологичных отраслях промышленности и банковском секторе, решающее значение приобретает управление затратами на персонал. В этой связи часто используется понятие эффективности затрат на персонал. Между тем, исследователями по-разному определяется как само понятие затрат на персонал, так и понятие их эффективности. Отсутствует и четкое обоснование необходимости оценки эффективности затрат на персонал.
Затраты на персонал неразрывно связаны с системой управления персоналом компании, которую, в свою очередь, необходимо рассматривать как важнейшую часть системы внутрифирменного менеджмента. Таким образом, эффективность затрат на персонал сопряжена с эффективностью компании, как некоторой экономической системы.
Большинство исследователей при определении понятия эффективности экономических систем использует представление процесса деятельности рассматриваемой экономической системы в виде процесса преобразования ресурсов в результаты. «Организация представляет собой средство или инструмент преобразования ресурсов для достижения результатов». Таким образом, эффект от деятельности организации представляется как соотношение ее полезного результата и объема затраченных для этого ресурсов. При определенной справедливости данного утверждения, более полно и правильно, понятие эффективности экономической системы раскрывает Г. Клейнер. Он пишет, что понятие затрат и результатов автоматически предполагает существование некоторого процесса генерации результатов с помощью затрат ресурсов, и понятие эффективности, соответственно, может применяться только для таких систем [20, C. 41].
Функционирование экономической системы рассматривается в виде цепочки «затраты — результат — цели (функции)». Понятие эффективности автоматически привязывается к завершенности данной цепочки. То есть, экономическая система может быть признана эффективной только в том случае, если затраты не просто успешно преобразуются в результаты, но и полученные результаты соответствуют при этом целям (функциям) экономической системы.
В своем исследовании Г. Клейнер также отмечает, что содержание понятия «эффективность» для каждой системы разное и зависит от экономических условий и механизма хозяйствования. Особую роль играет состав подсистем, к которому применяется понятие эффективности. С учетом этого Клейнер предлагает выделять:
1) целевую эффективность (степень соответствия функционирования системы ее целям);
2) технологическую эффективность (степень интенсивности использования ресурсов с точки зрения соотношения объемов выпуска продукции (оказания услуг) с объемами затраченных ресурсов);
3) экономическую эффективность (степень интенсивности использования ресурсов с точки зрения соотношения объемов выпуска продукции (оказания услуг) с объемами затраченных ресурсов в экономическом (стоимостном) выражении) [20, C. 42].
Также Клейнер предлагает выделить общую эффективность как интегральный показатель от трех видов эффективности экономической системы. Особое значение имеет возможность соизмерения целей и результата деятельности системы, с тем, чтобы было возможным определить степень соответствия [20, C. 42].
Так как затраты на персонал представляют собой экономическую, точнее финансовую категорию, наиболее часто под эффективностью затрат на персонал понимают именно экономическую эффективность.
Процесс преобразования ресурсов подразумевает получение результата и достижение целей. Отсюда следует необходимость оценки эффективности затрат на персонал. В том случае, если ресурсы будут затрачиваться, а цели при этом достигаться не будут, или степень их достижения не будет являться достаточной, функционирование системы будет нарушено, что приведет к ее неизбежному распаду. Именно поэтому оценка эффективности затрат на персонал должна проводиться на постоянной основе. Важность оценки эффективности затрат на персонал следует также из их значительной доли в общем объеме затрат.
Под эффективностью понимается, прежде всего, экономическая эффективность, то основные результаты также будут выражаться экономическими показателями такими, как объем доходов, финансовый результат и т.д. Стоит отметить, что увеличение результата может достигаться как с помощью экстенсивных методов (например, увеличение числа сотрудников, объема выполняемых работ и, соответственно, объема затрат), так и с помощью интенсивных методов.
Результатом применения интенсивных методов может явиться, например, увеличение производительности труда. Именно такой подход прослеживается в работах многих исследователей [29, C. 38]. Добавим, что улучшение результата достигается не просто за счет прироста производительности труда, но и за счет большего качества и рациональности принимаемых управленческих решений, более четкой организации системы управления персоналом и компанией в целом, точных прогнозов, снижения рисков, недопущения нарушений. К вышесказанному можно добавить, что источник прироста результатов следует искать не только в приросте соответствующих показателей, но и в недопущении, предотвращении потерь и убытков как прямых, так и косвенных.
Оценка эффективности управления персоналом может выступать мощным рычагом роста результативности управленческого процесса. Применительно к управлению персоналом проблема соизмерения затрат и результатов в оценке экономической эффективности требует конкретизации, и прежде всего необходимо выяснить, что предстоит оценивать:
достижение определенного результата деятельности с помощью специально подобранного, обученного и мотивированного коллектива предприятия, сформированного в результате реализации выбранной кадровой политики;
достижение целей, поставленных перед управлением персоналом, с минимальными затратами средств;
выбор наиболее эффективных методов управления, обеспечивающих результативность самого процесса управления.
Основными методами оценки эффективности затрат на персонал являются:
метод экспертных оценок;
метод бенчмаркинга (сравнения показателей компании с аналогичными показателями по рынку, по конкурентам, по лидерам отрасли и т.п.);
метод оценки рентабельности, отдачи на инвестиции в персонал (Return On Investment – ROI) и срока окупаемости инвестиций (Break-even analysis);
метод ключевых показателей эффективности;
аудит персонала.
Эффективность вложений в персонал должна оцениваться с точки зрения финансовой эффективности предприятия, а также по таким направлениям, как временные показатели, показатели качества обслуживания, показатели производительности и морального климата в коллективе. Нефинансовые (косвенные) показатели не всегда возможно просчитать точно. Тем не менее, важно учитывать, что результативность по этим показателям ведет, в конечном счете, к финансовому успеху организации. Например, скорость и качество обслуживания клиентов, компетентность продавца при консультировании покупателя являются залогом того, что клиент, скорее всего, совершит покупку повторно, что, в итоге приведет к росту продаж организации. Поэтому для предприятия важно выделить критерии оценки таких косвенных показателей, с тем чтобы при сопоставлении их с затратами на персонал, направленными на достижение необходимых результатов, оценить эффективность этих затрат.
Для принятия обоснованных управленческих решений важна оценка эффективности не только затрат на персонал в целом, но и затрат по отдельным статьям: затраты на оплату труда, на обучение и развитие, на наем персонала, на культурно-бытовое обслуживание и т.д. Кроме того при разработке системы оценки эффективности затрат на персонал важно обеспечить ее гибкость, предусматривающую возможность включения или исключения показателей в зависимости от целей, стратегии предприятия на текущий момент, требований рынка труда, требований законодательства и др.
Анализ эффективности затрат на персонал в конечном итоге позволяет выявить не только причины снижения или повышения эффективности, но и определить пути оптимизации затрат, что в целом способствует совершенствованию всей системы управления персоналом предприятия.
2. Исследование издержек на персонал и пути их оптимизации на примере ОАО «Альянс»
2.1 Краткая характеристика ОАО «Альянс»
Общество располагается по адресу: 453110, Республика Башкортостан, г. Стерлитамак, ул. Красногвардейская, 18 Открытое Акционерное Общество (ОАО) «Альянс»
Организационно-правовая форма предприятия - общество с ограниченной ответственностью. Общество является юридическим лицом и осуществляет свою деятельность в соответствии с Гражданским Кодексом Российской Федерации (ГК РФ) и Уставом ОАО «Альянс».
В соответствии с учредительными документами, предприятие может осуществлять следующие виды деятельности:
выполнения работ по монтажу технологического оборудования, трубопроводов, стальных и железобетонных конструкций при строительстве, реконструкции, техническом перевооружении и капитальном ремонте объектов различных отраслей промышленности, сельского хозяйства и социально-бытового назначения, включая оборудования для взрывоопасных и агрессивных сред химических, нефтехимических и нефтеперерабатывающих и других производств, изготовления стальных конструкций, узлов и деталей трубопроводов, нестандартизированного оборудования, товаров народного потребления;
изготовление, монтаж ремонт (реконструкция), пусконаладка и эксплуатация объектов котлонадзора, газового хозяйства и подъемных сооружений;
техническое диагностирование (освидетельствование) оборудования и трубопроводов, подконтрольных органам Госгортехнадзора России;
проектно-конструкторские работы по профилю деятельности, экспертиза проектов производства работ;
осуществления функций генподрядчика в необходимых случаях;
подготовка рабочих основных профессий, в том числе для выполнения работ, подконтрольных органам Госгортехнадзора;
контроль качества сварных соединений;
внедренческие, инженерные услуги и коммерческие услуги предприятиям и физическим лицам;
осуществление всех видов торговых операций, в том числе товарообменных и компенсационных;
внешнеэкономическая деятельность.
Прибыль может распределяться на развитие предприятия, на модернизацию оборудования, на ремонт помещений, на освоение новых видов деятельности, на вознаграждение по итогам за год (13 зарплата) и на выплату дивидендов учредителям, а также на благотворительную деятельность и т. д. Фондов на предприятии не создаётся, кроме уже существующего фонда накопления.
ОАО «Альянс» имеет в своем составе 7 строительно - монтажных участков и два строительных участка.
Участки ведут монтаж технологического оборудования, трубопроводов, арматуры строительных и технологических металлоконструкций, а также работы по капитальному ремонту, пусконаладке и доизготовления.
Для обслуживания монтажных участков и обеспечения нормальной работы имеются следующие подсобно - вспомогательные и обслуживающие хозяйства:
Участок трубных заготовок, который имеет в своем составе отдельные изготовления трубных узлов, механическое отделения и стенд сварки плетей;
Ремонтную мастерскую с электроцехом;
Транспортный участок;
Участок производственно- технической комплектации;
В составе строительного участка №1 имеется цех по изготовлению деревянных конструкций.
Структура выполненных работ выглядит следующим образом:
Таблица 2.1 - Выполненные работы ОАО «Альянс»
| Показатели | 2008 | 2009 | Отклонения |
| Общий объем строительно-монтажные работы, в т.ч. | 6100 | 8285 | 2185 |
| Объем строительно-монтажных работ, выполненный собственными силами | 5800 | 7500 | 1700 |
Предприятие произвело строительно-монтажных в 2008 году в размере 6100 млн.руб., в т.ч. своими силами 5800 млн.руб.
В 2009 году объем строительно-монтажных работ вырос на 2185 млн.руб. и составил 8285 млн.руб., в т.ч. своими силами объем работ вырос на 1700 млн.руб. и составил 7500 млн.руб. Анализ структуры объема СМР проведем в табл.2.2.
Таблица 2.2 - Анализ структуры строительно-монтажных работ ОАО «Альянс»
| Показатели | Объем работ, млн.руб. | Структура, % | Изменения в структуре | ||
| 2008 | 2009 | 2008 | 2009 | ||
| Общий объем строительно-монтажных работ | 6100 | 8285 | 100 | 100 | - |
| Объем строительно-монтажных работ, выполненный собственными силами | 5800 | 7500 | 95,1 | 90,5 | -4,6 |
| Объем строительно-монтажных работ, выполненный субподрядными организациями | 300 | 785 | 4,9 | 9,5 | +4,6 |
В структуре строительно-монтажных работ наибольший удельный вес занимает производство строительно-монтажных работ своими силами, в 2008 году его доля составила 95,1%, в 2009 году снизилась на 4,6% и составила 90,5%.
Объем работ, выполненный субподрядными организациями составил в 2008 году 4,9% от общего объема строительно-монтажных работ, в 2009 году 9,5%.
При выполнении работ были произведены затраты, которые представлены в табл. 2.3
Таблица 2.3 - Затраты ОАО «Альянс» за 2008-2009гг.
| Статьи затрат | Сумма, млн.руб. | Удельный вес, % | ||||
| 2008 | 2009 | +, - | 2008 | 2009 | +, - | |
| Сырье, материалы | 2855 | 3874 | 1020 | 60,1 | 60,2 | 0,1 |
| Амортизация основных средств | 489 | 650 | 161 | 10,3 | 10,1 | -0,2 |
| Аренда | 732 | 1004 | 273 | 15,4 | 15,6 | 0,2 |
| Заработная плата | 295 | 314 | 19 | 6,2 | 4,9 | -1,3 |
| Начисления на заработную плату | 105 | 112 | 7 | 2,2 | 1,7 | -0,5 |
| Затраты на рекламу | 86 | 135 | 50 | 1,8 | 2,1 | 0,3 |
| Транспортные расходы | 29 | 45 | 17 | 0,6 | 0,7 | 0,1 |
| Прочие расходы | 160 | 301 | 141 | 3,4 | 4,7 | 1,3 |
| Итого затрат | 4750 | 6436 | 1686 | 100,0 | 100,0 | |
Затраты компании за анализируемый период увеличились на 1686 млн.руб. и составили в 2009 году 6436 млн.руб. В структуре себестоимости наибольший удельный вес занимают затраты на сырье и материалы, они составляют 60,1 и 60,2% соответственно в 2008 и 2009 годах. Следующими крупными статьями затрат являются аренда – 15,4 и 15,6%, а также амортизация – 10,3 и 10,1%.
В структуре затрат особое место занимают затраты на персонал. В следующем параграфе данной выпускной квалификационной работы проведен анализ затрат на персонал ОАО «Альянс»
2.2 Анализ затрат на персонал ОАО «Альянс»
Для проведения анализа затрат на персонал необходимо прежде всего рассмотреть структуру персонала предприятия. На предприятии работают сотрудники различных категорий. Это работники управления, специалисты различной квалификации, производственные рабочие. В таблице представлено соотношение работников различных категорий по состоянию на 1 января 2008 года.
Таблица 2.4 - Состав персонала по категориям
| Категория персонала | 2008 | Удельный вес | 2009 | Удельный вес % |
| Управленческий персонал | 12 | 8,3% | 14 | 9,9% |
| Специалисты | 63 | 43,4% | 61 | 43,2% |
| Промышленно-производственный персонал | 56 | 38,7% | 54 | 38,2 |
| Вспомогательный персонал | 10 | 6,8% | 12 | 8,5% |
| Итого | 145 | 100% | 141 | 100% |
Как видно из таблицы в целом персонал можно подразделить на две большие группы: промышленный персонал и непромышленный персонал.
К первой группе относятся работники, непосредственно участвующие в производственном процессе, или обслуживающие его. Ко второй группе относят всех остальных работников, не занятых в производственном процессе. Также при анализе структуры трудовых ресурсов необходимо учитывать и факторы, на нее влияющие. Например, весьма существенное влияние на структуру персонала оказывает научно-технический прогресс. Повышение организационно-технического уровня приводит к сокращению численности служащих и росту удельного веса рабочих в общем числе работающих на предприятии. Совершенствование техники, технологии и организации производства, в частности специализация и централизация вспомогательных работ, механизация погрузочно-разгрузочных работ приводит к изменению соотношения между основными рабочими и вспомогательными в пользу увеличения основных рабочих.
Рабочие по характеру участия в производственном процессе подразделяются на основных, непосредственно участвующих в производстве, и вспомогательных, занятых во вспомогательных производствах и всеми видами обслуживания.
Рассчитаем соотношение численности специалистов и основного производственного персонала (промышленно-производственный и рабочие).
2008 г. = 56 / 63 Ч 100 = 88,8 %
2009 г. = 54 / 61 Ч 100 = 88,5 %
Данный расчет показывает, что в 2009 году соотношение специалистов и основного производственного персонала в принципе изменился незначительно и не была решена задача сокращения издержек за счет сокращения численности специалистов. В целом же затраты на персонал предприятия имеет следующую структуру
Таблица 2.5 - Затраты на персонал ОАО «Альянс»
| Вид расходов | 2008 | 2009 | Отклонение |
| общие издержки организации на персонал за период | 510 362 | 660 321 | 149 959 |
| затраты на оплату труда (млн.руб.) | 2 950 | 3 147 | 197 |
| затраты на обучение (тыс.руб) | 498 857 | 647 951 | 149 094 |
| затраты на финансирование социальных программ (млн.руб.) | 1 057 | 1 126 | 69 |
| уровень средней зарплаты в компании по основным категориям работников (тыс.руб.) | 7498 | 8097 | 599 |
| расходы на оплачиваемые больничные листы (тыс.руб. ) | 310 784 | 417 641 | 106 857 |
| издержки организации на одного сотрудника | 3519,73 | 4683,12 | 1163,39 |
| Всего сотрудников | 145 | 141 | -4 |
Из приведенной таблицы видно, что основные затраты приходятся на оплату труда персонала и социальные выплаты, причем затраты 2009 года превышают аналогичные затраты предыдущего года на 149 959 млн.руб.
Особое внимание на предприятии уделяется повышению квалификации работников, переподготовку и иные формы обучения. Следовательно запланированы затраты на обучение. Динамика затрат на обучение также имеет тенденцию к увеличению. Это вызвано совершенствованием технологий проводимых работ, усложнением используемой производственной техники. В 2009 году по данной статье затраты превысили затраты 2008 года на и составляют 647 951 тыс.руб.
В структуре затрат предусмотрены затраты на оплачиваемые больничные листы. Увеличение затрат по оплате больничных листов свидетельствует о том, увеличивается число болеющих работников, следовательно, необходимо обратить внимание на данный факт и выявить причины, влияющие на состояние здоровья работников.
Общая тенденция увеличения затрат на персонал вызвана влиянием определенных факторов:
по локализации можно выделить внешние (факторы, влияющие на организацию извне, - со стороны общества, государства, бизнес-среды и т.п.) и внутренние (факторы, обусловленные особенностями функционирования самой организации),
по степени влияния - на общие (факторы, влияющие на формирование всех видов затрат на персонал) и частные (факторы, влияющие на формирование отдельных видов затрат на персонал).
К внешним общим факторам можно отнести: инфляцию и изменения, происходящие на сегменте рынка оказываемых услуг.
К внешним частным факторам можно отнести следующие:
1. Влияющие на формирование ФЗП:
- изменение размеров законодательно устанавливаемых гарантированных выплат;
- изменение размеров отчислений в единый социальный фонд;
- изменение рыночных ставок заработных плат специалистов;
2. Влияющие на формирование затрат на наем персонала:
- изменение рыночных ставок оплаты услуг кадровых агентств и других организаций – посредников при найме;
3. Влияющие на формирование затрат на обучение и развитие персонала
- изменение рыночных ставок оплаты услуг обучающих организаций;
- изменения в бизнес-среде, при которых особенности корпоративной культуры становятся значимым конкурентным преимуществом компании.
К внутренним общим факторам могут быть отнесены:
стадия развития организации;
стратегия, цели и задачи организации - как долгосрочные, так и краткосрочные;
планируемые финансовые показатели предприятия (в первую очередь выручка и прибыль);
кадровая политика организации;
численность и структура персонала;
нормативы затрат, устанавливаемые Советом директоров
развитость системы планирования и учета на предприятии в целом.
К внутренним частным факторам могут относиться:
влияющие на формирование ФЗП:
- показатели производительности труда отдельных подразделений и предприятия в целом;
- принятая в организации политика оплаты труда;
влияющие на формирование затрат на наем персонала:
- степень обеспеченности предприятия кадровым резервом;
- показатель текучести персонала;
- источники привлечения кандидатов.
влияющие на формирование затрат на обучение и развитие персонала:
- уровень квалификации персонала предприятия и соответствующая потребность в обучении;
- выбранные формы обучения сотрудников.
влияющие на формирование затрат на культурно-бытовое обслуживание (развитие корпоративной культуры):
Определим долю затрат на персонал в системе общих издержек предприятия. Для этого используем показатель общих затрат предприятия и затраты на персонал.
Общие издержки / затраты на персонал Ч 100%
2008г. = 510 / 4750 Ч 100 = 10,7 %
2009г. = 660 / 6436 Ч 100 = 10,3%
Таким образом, в 2009году доля затрат на персонал в общем объеме издержек предприятия сократилась на 0.4%.
При планировании и анализе издержек на персонал используют три основных показателя:
Показатель величины издержек на персонал является абсолютным, поэтому его использование в анализе достаточно ограничено. Более информативным является показатель доли издержек на персонал в объеме реализации, дающий представление о том, какая часть валовой выручки организации расходуется на персонал. Этот показатель рассчитывается как частное от деления общей величины издержек на персонал на объем реализации за период.
Рассчитаем затраты предприятия на одного работника в 2008 и 2009 годах. Для расчета используем следующие показатели:
-объем реализованных услуг на 1 рубль-затрат на персонал.
Затраты предприятия на одного работника = Затраты на персонал / Объем реализованных услуг (работ)
Объем реализованных услуг (работ) в 2008 году составил – 6100 млн.руб.
Затраты на персонал - 510 362
Затраты предприятия на одного работника (2008г.) = 510362 / 6100 = 83,6 .
Объем реализации в 2009 г. составил 8285
Затраты на персонал - 660 321
Затраты предприятия на одного работника (2009) = 660321 / 8285 = 79,7
В 2009 году сократились издержки на персонал при общем увеличении объема реализованных услуг.
Следующим показателем является показатель величины издержек на одного работника. Этот показатель рассчитывается путем деления общей величины издержек на персонал за исследуемый период на численность сотрудников организации.
Величина издержек на 1 работника = Издержки на персонал за исследуемый период / численность сотрудников организации
2008 г. = 510 362 / 145 = 3519,73 руб.
2009 г. = 660 321 / 141 = 4683,12 руб.
Показатель издержек на одного сотрудника дает представление о том, во сколько в среднем обходится один сотрудник в течение исследуемого периода.
Об эффективности затрат на персонал можно судить также по показателям производительности труда. Рассмотрим данный показатель по предприятию за период 2008-2009гг.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала, а также от количества отработанных ими дней и продолжительности рабочего дня.
Таблица 2.6 - Анализ производительности труда на ОАО «Альянс»
| Показатель | 2008 | 2009 | Отклонения в 2008 | Отклонения в 2009 (+, -) |
| 1 | 2 | 3 | 4 | 5 |
| 1. Объем производства продукции (ВП), млн.руб. | 6100 | 8285 | +560 | +2745 |
|
2. Среднесписочная численность: 2.1. промышленно-производственного персонала (ППП) 2.2.рабочих (КР) |
56 33 23 |
54 32 22 |
-2 -2 -2 |
-6 -3 -3 |
| 3.Удельный вес рабочих в общей численности промышленно-производственного персонала (УД), % (стр.2.2/стр.2.1*100) | 69,7 | 68,8 | -1,7 | -2,6 |
| 4. Отработанно дней одним рабочим за год (Д) | 240 | 243 | +5 | +8 |
| 5. Средняя продолжительность рабочего дня (П), ч. | 7,98 | 7,97 | +0,02 | +0,01 |
|
6. Общее количество отработанного времени: 6.1.всеми рабочими за год (Т), ч. 6.2.в том числе одним рабочим , чел.-ч. |
1915 83,3 |
1937 88 |
+44 +8,5 |
+66 +13,2 |
|
7. Среднегодовая выработка, млн.руб.: 7.1.одного работающего (ГВ) 7.2.одного рабочего (ГВ) |
174,3 244 |
236,7 331,4 |
+16 +22,4 |
+78,4 +109,8 |
| 8.Среднедневная выработка рабочего (ДВ), тыс.руб. | 1016,7 | 1363,8 | +73,7 | +420,8 |
| 9. Среднечасовая выработка рабочего (СВ), тыс.руб. | 127,4 | 171,1 | +8,9 | +52,6 |
Из данных табл. 2.6 видно, что производительность всего персонала в 2008 году увеличилась на 16 млн.руб., в 2009 году на 78,4 млн.руб. производительность рабочих в 2008 году увеличилась на 22,4 млн.руб., в 2009 году на 109,8 млн.руб. Рост производительности в динамике рассматривается как положительный фактор, определивший в значительной мере увеличение объема реализованных работ и услуг в 2009 году.
Применение данной системы показателей издержек на персонал и производительности позволяет предприятию ОАО «Альянс» получить комплексную информацию о затратах живого труда и эффективности его использования для принятия управленческих решений, обеспечивающих конкурентоспособность предприятия и его успех. Все другие пользователи этой информации также могут применить ее в своих интересах и для достижения своих целей.
Представим рассчитанные показатели в обобщающей таблице.
Рассчитанные показатели позволяют сделать следующие выводы:
- по показателю доли издержек на персонал в общем объеме реализованных работ (услуг) - на предприятии сократились расходы на персонал;
- по показателю величины издержек на 1 работника – издержки на одного работника увеличились;
по показателю производительности труда повышение производительности труда способствовало увеличению объема реализованных работ.
Таблица 2.7 - Сводная таблица показателей затрат на персонал
| Показатель | 2008 | 2009 | Отклонение | % |
| 1 | 2 | 3 | 4 | 5 |
| соотношение численности специалистов и основного производственного персонала (промышленно-производственный и рабочие) | 88,8 % | 88,5 % | -0,30% | 99,7% |
| Доля затрат на персонал в системе общих издержек предприятия | 10,7 % | 10,3% | -0,40% | 96,2% |
| затраты предприятия на одного работника | 83,6 | 79,7 | -3,9 | 95,3% |
| Величина издержек на одного работника | 3519,73 | 4683,12 | 1163,39 | 133% |
Предприятием были использованы возможности оптимизации затрат с учетом внутренних факторов. Однако, общие издержки на персонал предприятия увеличились, следовательно при планировании издержек на персонал не были учтены внешние факторы. В целях оптимизации затрат на персонал предприятию необходимо совершенствовать систему управления издержками, производить более четкие расчеты с учетом внешних и внутренних факторов, оказывающих влияние на изменение объема издержек.
Кроме того, современный подход к управлению издержками предполагает более детальную разработку структуры издержек на персонал.
Анализ состава и структуры затрат на персонал ОАО «Альянс» в разрезе их целевой направленности и источников возмещения, локальных нормативных документов с учетом систематизированных факторов позволил выявить следующие недостатки управления затратами на персонал:
- не используется возможность управления затратами на основании выбора источников возмещения в рамках законодательных актов, согласования методического, нормативно-правового и организационного аспектов управления затратами на персонал;
- перечень социальных компенсационных выплат, установленный локальными нормативными документами, в отдельных случаях не имеет экономического обоснования (редко применяется гибкий подход к планированию затрат на персонал в условиях изменения социальных и экономических условий, кадровые решения не имеют адресного характера даже для ключевых фигур);
- предприятие ОАО «Альянс» формально подходит к разработке локальных нормативных документов, включая в них преимущественно нерегулируемые статьи затрат;
- решения по выбору направлений затрат на персонал и источников их возмещения работодателем нередко принимаются интуитивно без учета объективно существующих условий внутренней и внешней среды.
Устранить выявленные недостатки позволит уточнение и дополнение классификации затрат на персонал, разработка системы управления затратами, направленной на оптимизацию издержек на персонал предприятия.
2.3 Предложения по оптимизации затрат на персонал ОАО «Альянс»
Основываясь на результатах анализа затрат на персонал предприятию рекомендовано следующее:
1. Если рассматривать управление затратами с точки зрения процессного подхода то, прежде всего необходимо провести классификацию затрат по целевому назначению. С этой целью предлагается следующая модель затрат на персонал отражающая процесс управления персоналом как комплекс взаимосвязанных функций, осуществляемых службой управления персоналом и другими подразделениями ОАО «Альянс» (рис.2.1).
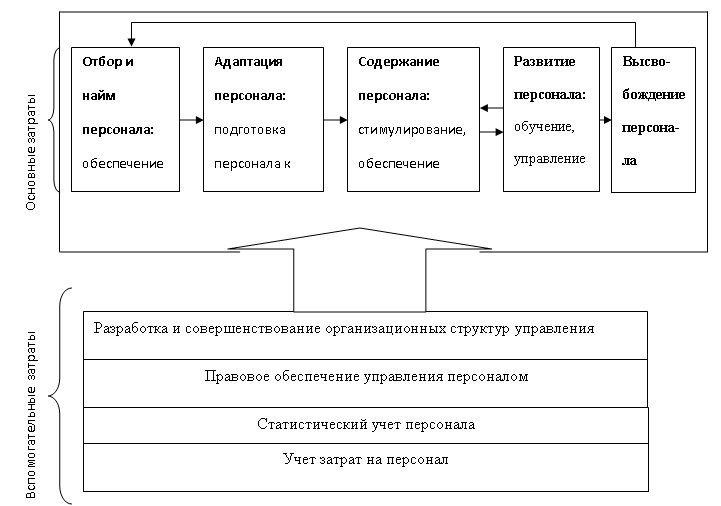
Рис. 2.1 - Процессная модель затрат на персонал
Процессная модель затрат на персонал является инструментом управления затратами на персонал как в разрезе стадий процесса управления персоналом, так и групп и категорий работников и имеет следующие преимущества:
позволяет систематизировать затраты на персонал с целью управления ими;
является методической основой планирования и анализа состава и структуры затрат на персонал ОАО «Альянс»;
является инструментом управления персонифицированными затратами на персонал с использованием лицевых счетов работников, в которых должны отражаться не только затраты, связанные с выплатой материального вознаграждения и справочная информация об обязательных отчислениях и удержаниях, но и прочие персонифицированные затраты на привлечение, использование и развитие конкретных работников в разрезе направлений затрат согласно процессной модели затрат на персонал;
обеспечивает согласование целей и действий различных структурных подразделений ОАО «Альянс», осуществляющих управление персоналом.
С позиций процессного подхода, в наибольшей степени соответствующего задаче формирования системы управления затратами на персонал, совокупная величина затрат на персонал может быть выражена формулой:
З пер = Σ З пер i. = З он + З адап + З содер.+ З разв.+ З высв + всп. (1)
где. З пер - совокупные затраты на персонал компании;
З пер i. - затраты на персонал в разрезе стадий процесса управления персоналом;
З он - затраты на отбор и найм персонала;
З адап.- затраты на адаптацию персонала;
З содер.- затраты на содержание персонала;
З разв.- затраты на развитие персонала;
З высв - затраты на высвобождение персонала;
З всп.- вспомогательные затраты на персонал.
Процессная модель затрат на персонал может быть применена для планирования, анализа и разработки рекомендаций по формированию системы управления затратами на персонал.
Задача повышения эффективности затрат на персонал требует комплексного, целенаправленного воздействия на все подсистемы управления персоналом, обусловленного целями и задачами, стоящими перед предприятием в целом. Поэтому система показателей эффективности затрат на персонал должна разрабатываться индивидуально для каждого предприятия и отражать наиболее значимые параметры, зависящие от уровня развития и качества человеческого потенциала организации.
Сущность управления затратами на персонал заключается в принятии решений по выбору направлений, определению величины и источников возмещения затрат на персонал. Действия субъектов управления представлены в виде алгоритма (Приложение Б), отражающего взаимосвязь основных этапов процесса управления затратами на персонал.
Процессная модель затрат на персонал является методической основой реализации функций планирования, учета, анализа и контроля затрат на персонал является. Применение формализованных зависимостей модели позволяет спрогнозировать затраты для каждого альтернативного варианта реализации функций управления персоналом и принять экономически обоснованное управленческое решение о целесообразности осуществления, направлениях, величине и источниках возмещения затрат на персонал.
Экономическое обоснование способов найма персонала (табл.2.9) показывает, что, на первый взгляд, наиболее выгодным является внешний найм персонала. Однако необходимо учитывать, что найм персонала со стороны влечет за собой рост текучести кадров и, соответственно, потребует дополнительных затрат на содержание персонала, в том числе на формирование организационной приверженности.
Таблица 2.9 - Состав и структура затрат на персонал при разных способах найма
| Виды затрат на персонал | Внутренний найм | Внешний найм | Источник информации | |||
| руб. | % | руб. | % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1. Отбор и найм, всего | 1890 | 0,3 | 27 125 | 5,7 | ||
| 1.1. Размещение объявлений в «бегущей строке» | - | - | 10 000 | 2,1 | Смета затрат на отбор и найм персонала | |
| 1.2. Размещение объявлений в газетах, в т.ч. | - | - | 5 000 | 1,1 | ||
| - «Есть работа» | - | - | 2 500 | 0,5 | ||
| - «Карьера-Урал» | - | - | 1250 | 0,3 | ||
| - другие издания | - | - | 1250 | 0,3 | ||
| 1.3. Услуги кадровых агентств | - | - | 2 675 | 0,6 | ||
| 1.4. Собеседование, тестирование | 1480 | 0,2 | 7090 | 1,4 | Нормативы времени | |
| 1.5. Оформление документов | 410 | 0,1 | 410 | 0,1 | ||
| 1.6. Прочие затраты | - | - | 2 000 | 0,4 | ||
| 2. Адаптация персонала, всего | - | - | 5 440 | 1,1 | Программа адаптации персонала; нормативы времени | |
| 2.1. Знакомство с локальными нормативными документами | - | - | 405 | 0,1 | ||
| 2.2. Первичный инструктаж | - | - | 505 | 0,1 | ||
| 2.3. Знакомство с подразделением и коллективом | - | - | 505 | 0,1 | ||
| 2.4. Вхождение
в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||