Роль малых предприятий в генезисе и развитии инновационного производства
Инвестиционный налоговый кредит – это самостоятельный вид целевого налогового кредита, который напрямую связан со стимулированием инвестиционной деятельности предприятий.
В соответствии с первой частью Налогового кодекса Российской Федерации инвестиционный налоговый кредит – это изменение срока уплаты налога, при котором при наличии соответствующих оснований предприятиям предоставляется возможность в течение определённого срока и в определенных пределах уменьшать свои платежи по налогу с последующей поэтапной уплатой суммы кредита и начисленного процента.
Это может использоваться как в отношении налога на прибыль, так и региональных и местных налогов.
Перечень оснований предоставления инвестиционного налогового кредита в значительной степени отличается от оснований, предусмотренных НК РФ для предоставления отсрочки, рассрочки или налогового кредита.
Инвестиционный налоговый кредит может быть предоставлен (на срок от одного до пяти лет) предприятиям, являющимся налогоплательщиками соответствующего налога, если они:
проводят научно-исследовательские или опытно-конструкторские работы (НИОКР), либо техническое перевооружение собственного производства, в том числе направленное на создание рабочих мест для инвалидов или защиту окружающей среды. По данному основанию кредит предоставляется в размере 30 % стоимости приобретённого заинтересованной организацией оборудования, используемого исключительно для перечисленных целей;
осуществляют внедренческую или инновационную деятельность, в том числе по созданию новых или совершенствованию применяемых технологий, созданию новых видов сырья или материалов;
выполняют особо важный заказ по социально-экономическому развитию региона или предоставлению особо важных услуг населению. В последних двух случаях сумма кредита определяется соглашением между заинтересованной стороной и уполномоченным органом.
В отличие от иных форм изменения срока уплаты налога инвестиционный налоговый кредит может быть предоставлен только по одному из федеральных налогов – налогу на прибыль (доход организаций). Что касается региональных и местных налогов, то здесь ограничений не существует и инвестиционный налоговый кредит может быть предоставлен по любому из них. Следует также отметить, что законодательным органом государственной власти субъектов Российской Федерации и представительным органом местного самоуправления предоставлено право расширять перечень оснований, по которым может быть заключён договор об инвестиционном налоговом кредите в части региональных и местных налогов (п. 7, ст. 67 НК РФ).
Применение действующих норм налогового законодательства Российской Федерации свидетельствует о тенденциях, отрицательно влияющих не только на доходы бюджета, но и на развитие экономических отношений.
Так, порядок льготного налогообложения субъектов малого бизнеса сдерживает перерастание их в более крупные формы предпринимательства, так как выгодно пользоваться льготами. При этом усиливаются тенденции дробления крупных государственных предприятий, их ликвидации и реорганизации.
Установленный для предприятий малого бизнеса особый порядок уплаты налогов не является налоговой льготой. В соответствии с этим порядком такие предприятия освобождаются от уплаты авансовых платежей и рассчитываются с бюджетом по фактическим результатам каждого квартала. Другими словами, это механизм предоставления беспроцентных бюджетных ссуд на пополнение оборотных средств.
Основной льготой, установленной для малых предприятий, является право уплаты НДС единым платежом по итогам квартала. Независимо от фактических оборотов по реализации товаров (работ, услуг) в срок не позднее 20-го числа месяца, следующего за отчётным кварталом, малые предприятия представляют расчёт в налоговую инспекцию и перечисляют НДС, причитающийся к уплате в бюджет. Им разрешено вычитать в полном объёме из суммы налога, подлежащего взносу в бюджет, суммы НДС, уплаченные при приобретении основных средств и нематериальных активов, при вводе в эксплуатацию основных средств и принятии на учёт нематериальных активов.
Малые предприятия, применяющие упрощённую систему налогообложения, уплачивают в бюджет единый налог и, таким образом, исключены из перечня плательщиков НДС. Они отражают в учёте используемые в производстве основные средства и нематериальные активы по стоимости приобретения, включая сумму уплаченного НДС. В дальнейшем НДС подлежит списанию на себестоимость через суммы налога в установленном порядке.
Не облагается налогом имущество малых предприятий в течение одного года после их регистрации, за исключением созданных на базе ликвидированных предприятий, их филиалов и структурных подразделений.
В соответствии с действующим законодательством налог на прибыль по ставке, уменьшенный в полтора раза, уплачивают банки, предоставляющие кредиты не менее 50 % от общей суммы малым предприятиям (за исключением предприятий, осуществляющих снабженческо-сбытовую, торговую и закупочную деятельность), а также страховые организации, которые менее 50 % страховых взносов за отчётный период получают от страхования имущественных интересов малых предприятий. Освобождается от налогообложения прибыль банков и кредитных учреждений, полученная от предоставления целевых кредитов на срок три года и более предприятиям любых организационно-правовых форм, используемых на осуществление капитальных вложений по развитию их собственной производственной базы.
В соответствии с Федеральным законом РФ «О внесении изменений и дополнений в часть вторую Налогового кодекса РФ и некоторые другие акты законодательства РФ, а также о признании утратившими силу отдельных актов законодательства РФ о налогах и сборах» от 24.06.2002 г. № 104-ФЗ вместо уплаты федеральных, региональных и местных налогов и сборов введен единый налог, исчисляемый по результатам хозяйственной деятельности за отчетный период. Для субъектов малого предпринимательства устанавливается ставка единого налога, подлежащего зачислению в размере 15 % вмененного дохода.
В соответствии с вышеуказанным Федеральным законом субъекты Российской Федерации могут устанавливать и вводить на соответствующей территории единый налог на вменённый доход для определяемых ими видов деятельности.
Вменённым доходом является потенциально возможный доход плательщика единого налога за вычетом потенциально необходимых затрат, определяемый с учётом совокупности факторов, непосредственно влияющих на получение такого дохода. Он рассчитывается на основе данных, получаемых путём статистических исследований и в ходе налоговых проверок, а также оценки независимых организаций. С введением в действие этого налога субъекты малого предпринимательства не уплачивают другие налоги, установленные налоговым законодательством, за исключением государственных пошлин, лицензионных и регистрационных сборов, а также налога на приобретение транспортных средств, земельного налога, налога на покупку иностранных денежных знаков и платёжных документов.
Сумма единого налога рассчитывается с учётом ставки, значения базовой доходности, числа физических показателей, влияющих на результаты предпринимательской деятельности, а также повышающих (понижающих) коэффициентов базовой доходности.
Вменённый доход вряд ли станет формой стимулирования деятельности малых предприятий из-за сложностей его расчёта, а также системы используемых повышающих и понижающих коэффициентов и других факторов. Важно подчеркнуть следующее обстоятельство. Для обеспечения стимулирующей направленности налоговой системы на развитие производства, и, прежде всего, малого, необходимо отменить налог на добавленную стоимость. Он не соответствует требованиям развития экономики России, вхождения её в мировую рыночную систему. Безусловно, налог стимулирует этот процесс, но через формирование инфляционного характера развития, накачивание экономики денежными знаками и необоснованный рост цен.
Узкая ориентация налоговой системы на устранение дефицита бюджета, которая в настоящее время преобладает, не способствует становлению рыночной экономики. Эту задачу нельзя реализовать, не развивая производство, не укрепляя финансовую базу налогов.
Мировой опыт показывает, что изменение законодательства в сфере налогообложения является обычным явлением. Так, в Дании налоговая реформа проводится примерно в 10 лет раз. Во Франции ставки налогов законодательно уточняются каждый год – в соответствии с политической и рыночной конъюнктурой. За последнее десятилетие изменились налоговые системы Германии, США и ряда других промышленно развитых странах. В налоговой политике промышленно развитых стран прослеживается тенденция к снижению налогового бремени.
Однако использовать в России мировой опыт реформирования налоговых систем едва ли правомерно. Облегчить налоговую нагрузку без ущерба для сфер жизни и хозяйства, финансирующихся из бюджета, может позволить только государство с высоким уровнем экономического развития, обеспечивающим постоянное расширение налогооблагаемой базы.
Необходимо учитывать, что перемены в налоговой политике диктуются не правительственным альтруизмом. Манипулируя налоговым законодательством, государство может расширять и усиливать вмешательство в экономику и регулировать её развитие в соответствии с конкретными задачами конкретного этапа.
Представляет интерес сопоставление налоговых систем Российской Федерации и индустриально развитых стран. Вызывает недоумение распространённое у нас мнение о количестве налогов и величине ставок, «непомерности» российских и «разумности» зарубежных.
Например, в Дании в общей сложности насчитывается более 70 видов налогов и сборов, а по новому законодательству в России их около 40. В США, кроме 10 видов федеральных налогов, существует множество местных, устанавливаемых органами самоуправления. Есть и такой, на первый взгляд довольно странный, – специальным налогом облагаются фирмы, выпускающие непригодную для вторичного использования тару.
Не так благополучно обстоит дело и с «разумностью» и «посильностью» налоговых ставок. Ставки налога на прибыль корпораций и фирм зависят от государственной экономической политики. С помощью этого налога государство регулирует процесс экономического развития. Для сравнения приведём ставки налога на прибыль по отдельным странам: 34 % – в США, Франции и Дании, в Бельгии – 39 %, В Германии – 45 %.
Более красноречивы данные о налоговых поступлениях в процентах к внутреннему валовому продукту: Россия – 15,3 %, США и Япония – 28,5 %, Канада – 36,8 %, Германия – 38,1 %, Франция – 45,7 %, Дания и Швеция – 52,8 %.
Как показывает мировой опыт, важна не величина, а грамотное применение налогов как инструмента управления экономикой и денег, получаемых государством за счёт них. При стремлении к снижению налогов необходимо учитывать и средства достижения этой цели. При условии обеспечения требуемой стабилизации расходов и росте производительности труда можно, и довольно легко, определить возможное снижение налогового бремени. Об этом следует помнить, иначе может случиться так, что снижение налогов обойдётся плательщикам гораздо дороже, чем они предполагают.
Мировой опыт показывает, какое большое значение для финансового положения малых предприятий имеют налоговые льготы.
В Японии, США, Великобритании, ФРГ ставки налога на прибыль и НДС применяются дифференцированно в зависимости от величины годового дохода. Пониженные ставки для малых предприятий устанавливаются не только правительственными, но и местными органами власти.
В Японии для предприятий с капиталом не более 100 млн йен применяются пониженные ставки: с годового дохода до 8 млн йен ставка составляет 28 %, при превышении этой ставки – 37 %. Кооперативные организации облагаются налогом в размере 27 %. Малые и средние предприятия пользуются налоговыми льготами в виде пониженных ставок и по местным налогам. Если годовой оборот корпорации не более 3,5 млн йен, действует ставка в 6 %; от 3,5 до 7 млн йен – 9 %, свыше 7 млн – 12 %.
Прогрессивное налогообложение прибыли применяется и в США: при объёме производства до 25 тыс. долл. – 15 %; 25–50 тыс. долл. – 18 %; 50–75 тыс. долл. – 30 %; 75–100 тыс. долл. – 40 %. Налоговые льготы малым предприятиям есть также на уровне штатов, где они применяются для привлечения предпринимателей в депрессивные регионы, предпринимательские зоны. В США широко используют налоговые рычаги для стимулирования вложений частного капитала в малый бизнес.
В ФРГ существуют льготы предприятиям малого и среднего бизнеса. Если оборот предприятия в предыдущем году не превышал 25 тыс. марок, а в текущем – 100 тыс. марок, оно полностью освобождается от налога на добавленную стоимость. Малые предприятия имеют право на необлагаемый минимум в размере 5 тыс. марок, который вычитается из подлежащего обложению дохода. Если же годовой доход предприятия превышает 10 тыс. марок, необлагаемый минимум сокращается на половину суммы превышения.
Вновь создаваемые частные предприятия в первые два года полностью освобождены от налогов. Небольшие предприятия инновационного профиля освобождаются от корпоративного налога. Уменьшен налог на доход фирм, терпящих убытки.
Существующие налоговые льготы позволяют значительно снизить налоги в случае предоставления отчета об убытках за прошлые годы – в Германии не принята процедура налогообложения отрицательного баланса. Предприятие даже может получить назад налоговые выплаты, если убытки за конкретный период сопоставимы с убытками двух предыдущих лет.
Особый интерес представляет опыт Франции, где для предприятий малого и среднего бизнеса существует целый ряд льгот. Например, на 40–50 % снижен налог с предприятий, осваивающих новые технологии. Предусматривается и возможность отсрочки уплаты ряда налогов при временном недостатке ликвидных средств.
Система налогообложения Великобритании предусматривает следующие льготы для малых и средних фирм: понижение ставки подоходного налога, понижение ставки налога на социальные расходы, ускоренная амортизация, уменьшенный корпоративный налог. При стандартной ставке налога на прибыль в 35 % ставка того же налога для малых предприятий составляет 27 %.
Проведённый анализ позволяет сделать следующий вывод. Системы налоговых льгот в разных странах неодинаковы, все они имеют общие элементы. Это:
скидки налога на прибыль в размере части капиталовложений в новое оборудование, строительство;
скидка с налога на прибыль в размере части расхода на НИОКР;
разрешение на создание за счёт прибыли фондов специального назначения, необлагаемых налогом;
обложение прибыли по заниженным ставкам;
дифференцированный подход в обложении налогом на прибыль, НДС и подоходным налогом;
создание необлагаемого налогом резерва;
использование механизма ускоренной амортизации.
До 1995 г. в России действовала единая система законодательства по налогообложению предприятий всех форм собственности, представленная более чем двумя десятками федеральных законов (без дополнений и изменений к ним) и многими правительственными решениями. После 1995 г. была создана нормативно-правовая база, предусматривающая, наряду с ранее существовавшей системой, упрощенную.
Однако налоговая политика в России тормозит развитие малого предпринимательства на всех стадиях их жизненного цикла. Вывод вытекает из уровня показателя эффективности фискальной политики России по стимулированию деловой активности в России.
Анализ рейтинга стран по «степени эффективности фискальной политики государств по стимулированию деловой активности» свидетельствует, что наивысшие показатели 9,11–7,08 характерны для стран с наиболее динамично развивающейся экономикой (Новая Зеландия, Малайзия, Сингапур, территория Гонконг). Средний уровень данного показателя составляет примерно 6,5–4,5 (США, Япония, Швеция и др.). Низкий уровень показателя соответствует значению 4 (Португалия, Испания, Венгрия и др.). Для России этот показатель 0,56 – самый низкий уровень степени эффективности фискальной политики государства по стимулированию деловой активности из 43 стран, включенных в международный рейтинг.
Нельзя сказать, что проблемы совершенствования системы налогообложения в России не решаются.
Однако для регулирования проблем налогообложения малых предприятий необходимы организационно-методические меры, закрепленные законодательными актами:
целесообразно ввести в Налоговый кодекс раздел о статусе и налогообложении малых предприятий как отдельного вида налогообложения;
систематизировать множество налоговых изъятий и налоговых платежей с малых предприятий в разные фонды;
соответствующими законодательными актами установить унификацию налогов, оставляя преимущества за теми, которые идут на развитие производства; считать приоритетными прямые, а не косвенные налоги; принять основным ориентиром налогов прибыль;
ввести не облагаемый налогом минимум прибыли, индексируемый по темпам инфляции, и налогооблагаемый резерв прибыли;
установить дифференцированную шкалу ставок, изменяющихся в зависимости от уровня дохода и различающихся по отраслевому признаку и приоритетным видам деятельности.
Необходимы льготы по портфельным инвестициям при жёстком разграничении доходов реальных инвесторов и спекулянтов. Для малых предприятий возможно введение пониженной на 50 % ставки налога на доходы от прироста стоимости ценных бумаг при условии, что они находятся на балансе предприятия более года. Аналогичную льготу следует установить для индивидуальных инвесторов на основе налоговой декларации. Это будет стимулировать инвестирование средств, главным образом, в небольшие предпринимательские структуры.
Совершенствование системы налогообложения обеспечит:
прозрачность и публичность отчетности об использовании налогов на всех уровнях;
консолидацию не только налогов, но и органов контроля за налогами;
запрещение бесспорного взимания платежей и закрытия расчётных счетов без разрешения арбитража;
введение в действие любых новых нормативных актов, регулирующих вопросы налогообложения, не ранее чем через 3–6 месяцев после момента их опубликования;
упрощение порядка и сближение сроков уплаты по разным налогам;
обязанность налоговых органов обеспечивать налогоплательщиков информацией о принятии новых нормативных документов и не опубликованных в центральной прессе.
Думается, что реализация предложенных нами мер полностью отвечает интересам малых предприятий. Нет сомнений, что налогообложение должно рассматриваться как комплексная система, состоящая из взаимосвязанных элементов. Последние – это отдельные виды налогов, которые, имея индивидуальные специфические особенности, воздействуют на систему в целом, определяют в совокупности целевую направленность налоговой системы. Следует учитывать мультипликационные свойства системы и её интеграционные качества, сочетание которых с анализом внутренних взаимосвязей и внешних взаимодействий на налоговую систему и дают основу для целевой её ориентации.
Налоговая система должна и может противодействовать росту инфляции, повышению цен, увеличению себестоимости, а также минимизации прибыли. Действующее налогообложение по своей сущности фискально, направлено на решение текущих задач, не учитывает перспективу развития экономики, не связано с задачами её выхода из кризиса и перехода к устойчивому росту.
Важно также абстрагироваться от односторонней монетаристской направленности налоговой системы и обеспечить органичное единство налогообложения с целями экономики. Это основа развития любой финансовой системы и, тем более, налоговой. Налоги тесно связаны с производством и реализацией продукции. Мировой опыт показывает, что государство может обеспечить устойчивое развитие производства лишь при условии, если налоговая политика исходит из необходимости отражения эластичной зависимости между уровнем налоговых ставок (изъятием доходов) и ростом налогооблагаемой базы (ростом производства).
Существует один путь решения этих задач – сокращение, снижение налоговых ставок на дифференцированной основе с учётом приоритетности отраслей производства, сфер экономики (малого предпринимательства) и расширения на этой основе инвестиционной активности предпринимателей. Это приведет к развитию производства и, следовательно, к росту массы налоговых поступлений, развитию налоговой базы. Выбрать обоснованные пути реализации этой стратегической направленности развития налоговой системы – одна из основных задач государственного регулирования малого предпринимательства.
Реализацию рассмотренных проблем налогообложения в интересах малых предприятий можно успешно осуществить в рамках федеральной программы государственного регулирования малого предпринимательства.
Налоги, как элемент государственного регулирования, играют двойственную роль: фискальную и регулирующую. Последняя, на основе выбора определённой альтернативы налоговых инструментов, может привести к одному из двух путей развития бизнеса: благоприятному, стимулирующему приоритетные виды деятельности или, наоборот, снижающему интерес к предпринимательству.
Общепризнанным является тот факт, что в последние 15 лет общая масса налогов превышала массу прибыли нормально функционирующего предприятия. Совокупные изъятия в федеральный бюджет, бюджеты субъектов Федерации и местные бюджеты в виде более чем 40 налогов и обязательных платежей достигают 90 % балансовой прибыли предпринимательских структур, а в отдельных случаях превышают 100 %.
По другим данным, среднее предприятие обязано перечислять в бюджет до 46 % вновь созданной стоимости.
Российская система налогообложения носит сугубо фискальный характер и направлена на максимальное изъятие средств предприятий, что практически лишает предпринимателей прибыли – основного мотива их деятельности. Если проследить динамику инвестиций в основной капитал малых предприятий, то в целом по России в 2004 г. прирост объёма инвестиций составил 7,3 %, что недостаточно для увеличения объёмов воспроизводства в секторе малого бизнеса.
Таким образом, можно говорить о недейственности системы налогообложения как фактора инвестиционной активности, поскольку существующая модель налогообложения не способствует накоплению денежных фондов малых предприятий, средства которых направляются на модернизацию и расширение производства.
Однако в Ведомственной Программе развития малого и среднего предпринимательства МЭРТ на 2005–2008 гг. среди ключевых проблем сектора малого и среднего предпринимательства (МСП) отмечается, что налоговое давление на МСП в целом снизилось и среди предпринимателей превалирует установка на оптимизацию налогообложения.
Очевидно, что трансформация системы налогообложения необходима, причём речь идёт не о снижении процентных ставок налогов, а о пересмотре принципов налогообложения. Однако, как показывает анализ, ни программы развития, ни существующая законодательная база не способствуют этому шагу.
Изменчивость и сложность законодательных актов России по вопросам налоговой политики и собственно налогообложения в сочетании с недостаточной опытностью большинства российских предпринимателей создают довольно большие трудности для развития предпринимательства в целом и особенно малого бизнеса. Это приводит к необходимости принятия ведомственных и региональных положений по вопросам налогообложения, направленных на уточнение законодательных актов. Предприниматели всё труднее разбираются в соотношении Федеральных и региональных законодательных норм и, как следствие, уходят «в тень».
По мнению некоторых учёных, наибольший ущерб экономике наносят неустойчивость и непредсказуемость российского налогового законодательства.
Рассматривая положения регионального налогообложения, необходимо отметить, что действующее налоговое законодательство предоставляет субъектам Федерации и органам местного самоуправления большие права на введение собственных налогов и иных обязательных платежей в соответствующие бюджеты.
Каждое муниципальное образование имеет собственный бюджет и право на получение в процессе осуществления бюджетного регулирования средств из федерального бюджета и средств из бюджета субъекта Российской Федерации в соответствии с Федеральным законом и законами субъекта Российской Федерации.
Формирование и исполнение местного бюджета осуществляются органами местного самоуправления самостоятельно в соответствии с уставом муниципального образования.
Формирование местного бюджета осуществляется путём применения единой методологии, государственных минимальных социальных стандартов, социальных норм, устанавливаемых органами государственной власти.
Органы государственной власти субъектов Российской Федерации в процессе осуществления бюджетного регулирования и органы местного самоуправления в процессе формирования местных бюджетов руководствуются государственными минимальными социальными стандартами, социальными нормами, нормативами минимальной бюджетной обеспеченности.
В качестве составной части местных бюджетов могут быть предусмотрены сметы доходов и расходов отдельных населённых пунктов, не являющихся муниципальными образованиями. Порядок разработки, утверждения и исполнения этих смет определяется органами местного самоуправления самостоятельно в соответствии с уставом муниципального образования.
Глава муниципального образования, иные должностные лица местного самоуправления несут ответственность за исполнение местных бюджетов в соответствии с федеральными законами, законами субъектов Российской Федерации, уставами муниципальных образований.
Органы местного самоуправления представляют отчётность об исполнении местных бюджетов в установленном порядке.
Доходная часть местных бюджетов состоит из собственных доходов и поступлений от регулирующих доходов, она также может включать финансовую помощь в различных формах (дотации, субвенции, средства фонда финансовой поддержки муниципальных образований), средства по взаимным расчётам.
К собственным доходам местных бюджетов относятся местные налоги и сборы, другие собственные доходы местных бюджетов, доли федеральных налогов и доли налогов субъектов Российской Федерации, закрепленные за местными бюджетами на постоянной основе. Эти налоги и сборы перечисляются налогоплательщиками в местные бюджеты.
В общей структуре налоговых платежей консолидированного бюджета доля местных налогов невелика, так в 2005 г. она составила 4 % от общего размера поступлений, но возросла по сравнению с аналогичным показателем в 2004 г., значение которого составило 3,6 %. Структура налоговых поступлений в бюджеты различных уровней и доля в них местных налогов изображена на рисунке 1.
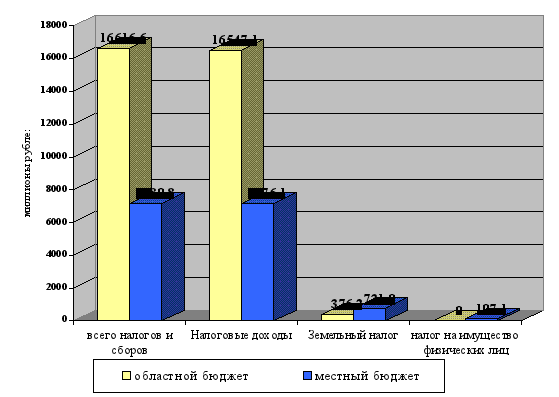
Рис. 1. Структура налоговых поступлений в бюджеты различных уровней и доля в них местных налогов по Ростовской области за 2005 г.
К местным налогам и сборам относятся налоги и сборы, установленные в соответствии с федеральными законами.
К доходам местных бюджетов относятся:
доходы от приватизации и реализации муниципального имущества;
доходы от сдачи в аренду муниципального имущества, включая аренду нежилых помещений, и муниципальных земель;
платежи за пользование недрами и природными ресурсами, установленные в соответствии с законодательством Российской Федерации;
доходы от проведения муниципальных денежно-вещевых лотерей;
штрафы, подлежащие перечислению в местные бюджеты в соответствии с федеральными законами и законами субъектов Российской Федерации;
государственная пошлина, установленная в соответствии с законодательством Российской Федерации;
не менее 50 % налога на имущество предприятий (организаций).
К собственным доходам местных бюджетов относятся также доли федеральных налогов, распределённые между бюджетами разных уровней и закреплённые за муниципальными образованиями на постоянной основе. К таким доходам относятся:
часть подоходного налога с физических лиц в пределах не менее 50 % в среднем по субъекту Российской Федерации;
часть налога на прибыль организаций в пределах не менее 5 % в среднем по субъекту Российской Федерации;
часть налога на добавленную стоимость по товарам отечественного производства (за исключением драгоценных металлов и драгоценных камней, отпускаемых из Государственного фонда драгоценных металлов и драгоценных камней Российской Федерации) в пределах не менее 10 % в среднем по субъекту Российской Федерации;
часть акцизов на спирт, водку и ликероводочные изделия в пределах не менее 5 % в среднем по субъекту Российской Федерации;
часть акцизов на остальные виды подакцизных товаров (за исключением акцизов на минеральные виды сырья, бензин, автомобили, импортные подакцизные товары) в пределах не менее 10 % в среднем по субъекту Российской Федерации.
К местным налогам ранее также относились: налог на рекламу и местные лицензионные сборы, но с 1 января 2005 г. они отменены.
Размеры минимальных долей (в процентах) федеральных налогов, закрепляемых за муниципальными образованиями на постоянной основе, определяются законодательными (представительными) органами субъекта Российской Федерации. Расчёт долей федеральных налогов, подлежащих закреплению за муниципальными образованиями, производится исходя из общего объёма средств, переданных субъекту Российской Федерации по каждому из этих налогов. В этих пределах законодательный (представительный) орган субъекта Российской Федерации устанавливает в соответствии с фиксированной формулой для каждого муниципального образования доли соответствующих федеральных налогов, закрепляемых на постоянной основе, исходя из их среднего уровня по субъекту Российской Федерации. Доли указанных налогов рассчитываются по фактическим данным базового года. Сверх этих долей законодательный (представительный) орган субъекта Российской Федерации может устанавливать нормативы отчислений (в процентах) в местные бюджеты от регулирующих доходов на планируемый финансовый год, а также на долговременной основе (не менее чем на три года).
К собственным доходам местных бюджетов могут относиться также другие платежи, установленные законодательством Российской Федерации и законодательством субъектов Российской Федерации.
Расходная часть местных бюджетов включает:
расходы, связанные с решением вопросов местного значения, установленные законодательством Российской Федерации и законодательством субъекта Российской Федерации;
расходы, связанные с осуществлением отдельных государственных полномочий, переданных органам местного самоуправления;
расходы, связанные с обслуживанием и погашением долга по муниципальным займам;
расходы, связанные с обслуживанием и погашением муниципального долга по ссудам;
ассигнования на страхование муниципальных служащих, объектов муниципальной собственности, а также гражданской ответственности и предпринимательского риска;
иные расходы, предусмотренные уставом муниципального образования.
Порядок исполнения расходной части местного бюджета устанавливается уставом муниципального образования или иным правовым актом органа местного самоуправления.
Взаимодействие органов местного самоуправления с налоговыми органами основано: на координации и объединении усилий по контролю за своевременным и полным поступлением в соответствующие бюджеты налоговых платежей всех видов, в том числе местных налогов и сборов; взаимном предоставлении необходимой информации.
Представительный орган местного самоуправления вправе за счёт средств местного бюджета создавать муниципальную налоговую службу для сбора местных налогов. Деятельность органов муниципальной налоговой службы осуществляется в соответствии с Федеральным Законом Российской Федерации «О налоговых органах Российской Федерации» (в редакции Федерального закона от 29.06.2004 г. № 58-ФЗ) в части, относящейся к предметам ведения местного самоуправления. Муниципальная налоговая служба объединяет и координирует с налоговыми органами усилия по контролю за соблюдением налогового законодательства Российской Федерации. Муниципальная налоговая служба обязана предоставлять Федеральной налоговой службе всю необходимую информацию.
Органы местного самоуправления взаимодействуют с территориальными органами Федерального казначейства на основе соблюдения государственных интересов и взаимного предоставления информации.
Органы местного самоуправления вправе заключать соглашения с территориальными органами Федерального казначейства об обслуживании исполнения местных бюджетов. В этом случае полномочия территориальных органов Федерального казначейства распространяются на организации, осуществляющие операции со средствами местного бюджета. Территориальные органы Федерального казначейства не вправе отказывать органам местного самоуправления в заключении таких соглашений.
В целях управления средствами местной казны и обслуживания исполнения местного бюджета представительный орган местного самоуправления вправе создавать муниципальное казначейство за счёт средств местного бюджета.
В соответствии со ст. 132 Конституции РФ, ст. 39 Федерального закона от 28 августа 1995 г. № 154-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации» и ст. 8 Федерального закона от 25 сентября 1997 г. № 126-ФЗ «О финансовых основах местного самоуправления в Российской Федерации» представительные органы местного самоуправления вправе устанавливать местные налоги и сборы.
Местными признаются налоги, устанавливаемые Налоговым кодексом и нормативными правовыми актами представительных органов местного самоуправления, вводимые в действие в соответствии с НК нормативными правовыми актами представительных органов местного самоуправления и обязательные к уплате на территориях соответствующих муниципальных образований.
С 1 января 2005 г. в соответствии с Федеральным законом от 29.07.2004 г. № 95-ФЗ местными являются два налога – земельный налог и налог на имущество физических лиц.
При установлении местного налога представительными органами местного самоуправления в нормативных правовых актах определяются следующие элементы налогообложения: налоговые ставки в пределах, установленных НК, порядок и сроки уплаты налога, а также формы отчетности по данному местному налогу. Иные элементы налогообложения устанавливаются НК. При установлении местного налога представительными органами местного самоуправления могут также предусматриваться налоговые льготы и основания для их использования налогоплательщиком (п. 4 в редакции Федерального закона от 09.07.1999 г. № 154-ФЗ).
В последние годы в большинстве регионов Российской Федерации уровень налогового бремени непрерывно повышался. В несколько раз увеличилась ставка налога на имущество предприятий и земельного налога. Кроме того, в дополнение к многочисленным местным налогам и обязательным платежам введен ряд новых. Это:
сборы с выручки от реализации книгопечатной продукции, табачных изделий, водки;
городская пошлина за разрешение на застройку территорий;
плата за право заключения договора аренды.
Дополнительные местные налоги и сборы ставят различные предприятия в неравное положение. В частности, широко распространены дифференцированные ставки налогов и сборов для местных предпринимателей (товаров, производимых в регионе) и для товаров, ввозимых из других регионов. Это препятствует конкуренции и насыщению рынка товарами, а также экономической интеграции регионов.
Среди этих налогов и сборов наибольшее значение имеют следующие:
дополнительная плата за право торговли на ввозимые из-за пределов региона спирт и водку – устанавливается в размере до 35 % от валового дохода;
повышающие коэффициенты сбора за право торговли для юридических лиц и граждан, не зарегистрированных или не проживающих в городе;
дополнительные сборы с продажи горюче-смазочных материалов для иногородних владельцев транспортных средств. Они достигают 20 % их отпускной цены;
дифференцированные предельные размеры торговых надбавок на сельскохозяйственную продукцию, производимую в данной местности или ввозимую из других регионов.
Обращает на себя внимание различная величина одних и тех же местных налогов и сборов в разных регионах. Экономические расчёты и прогнозы воздействия таких мер на предпринимательский климат и состояние рынка не проводятся, а единственным мотивом установления дополнительных налогов и сборов являются сиюминутные фискальные интересы местных властей.
Принципы, зафиксированные Главой 26 Налогового кодекса Российской Федерации, действуют в отношении небольшого количества малых предприятий. Они применяются только для предприятий с численностью работающих до 20 человек и валовой выручкой до 100 тыс. минимальных размеров оплаты труда.
В механизме функционирования малых предприятий (независимо от вида деятельности) одно из ведущих мест занимает система обязательных налогов, сборов, пошлин, уплачиваемых малыми предприятиями в бюджеты разных уровней (федеральный, региональный и местный) в соответствии с