Отдельные методологические аспекты анализа использования фонда заработной платы
Расчет показателей использования фонда заработной платы начинают с определения экономии или перерасхода фонда заработной платы по категориям персонала и по всему промышленно – производственному персоналу (ППП) (определяются абсолютные отклонения):
Анализируя данные таблицы 3, можно сделать вывод, что фонд заработной платы по предприятию увеличился за рассматриваемый период. Но, в 2007 году наблюдается темп снижения ФЗП, который составил 80% относительно 2006 года, и в 2008 году относительно базового 2006 года наблюдается увеличение - темп роста составил 131%. В общем за период с 2006 по 2008 год, ФЗП увеличился, темп прироста составил (131%-100%) +31%.
В том, числе: ФЗП промышленно-производственного персонала в 2008 году относительно базового 2006 года увеличился, тем роста составил 127%.
ФЗП непромышленного персонала в 2008 году относительно 2006 года так же увеличился темп роста составил 185%.
Среднесписочная численность всего персонала увеличивалась в течении всего анализируемого периода. Так в 2007 году темп роста среднесписочной численности всего персонала составил 144%, и в 2008 году относительно базового 2006 года –темп роста составил -106%.
При этом, темп роста среднесписочной численности непромышленного персонала составил на конец анализируемого периода 133%, а темп роста промышленно производственного персонала на этот же период составил 105%. В том числе наблюдается незначительное снижение среднесписочной численности служащих в составе промышленно-производственного персонала на конец анализируемого периода, темп снижения 84%.
Среднегодовая заработная плата за анализируемый период имела тенденцию к сокращению в 2007 году, темп снижения составил 56%, относительно базового 2006 года. Но, в 2008 году тем роста составил 124% относительно 2006 года. За весь анализируемый период с 2006 по 2008 год темп прироста составил (124%-100%) +24%. Причем, темп роста среднегодовой зарплаты рабочих в 2008 году составил 116% относительно 2006 года. Темп роста среднегодовой заработной платы служащих в 2008 году составил 124% относительно 2006 года.
Среднегодовая заработная плата непромышленного персонала за весь анализируемый период имела тенденцию к сокращению в 2008 году, темп снижения составил 83% относительно базового 2006 года. И в 2008 году темп роста составил 151%.
Таким образом, прирост среднегодовой заработной платы за весь анализируемый период непромышленного персонала составил (151%-100%) +51%.
Более детальный расчет вышеприведенных расчетов позволит выявить влияние изменения численности работающих и их среднегодовой заработной платы на перерасход фонда заработной платы фактически в отчетном периоде по сравнению с прошлым годом.
Для этого распределим абсолютное отклонение фонда заработной платы по факторам, то есть по отклонениям численности работников и уровня их среднегодовой заработной платы.
Таблица 4
Влияние факторов изменения численности и среднегодовой заработной платы персонала предприятия на перерасход фонда заработной платы в 2007 году
| Показатели | Абс. пер-ход ФЗП, тыс. руб. | Влияние численности | Влияние среднегодовой заработной платы | ||||
| Отклонение численности, чел. Чфакт - Ч прош.год | Среднегодовая заработная платапрошлого года, тыс. руб. СЗП прош.год | Сумма влияния факторов, тыс. руб., Гр.3*гр.4 | Отклонение среднегодовой ЗП, тыс. руб.,СЗПфакт - СЗП прош.год |
Фактическая численность, чел., Чфакт |
Сумма влияния факторов, тыс. руб.,Гр.6*гр.7 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
1.ППП - всего, из них |
-4868,00 | +140 | 77,42 | 10838,9 | -34,83 | 451 | -15706,97 |
| Рабочих | -2690,50 | +125 | 75,56 | 9444,82 | -33,34 | 364 | -12135,32 |
| Служащих | -2177,50 | +15 | 83,60 | 1254,06 | -39,44 | 87 | -3431,56 |
| 2.Непромышлен. персонал | -77,00 | +1 | 155,88 | 155,875 | -25,88 | 9 | -232,875 |
| Итого (стр.1+стр.2) | -4945,00 | 141,0 | - | 10994,8 | - | 460 | -15939,85 |
Расчеты, приведенные в таблице 4, показывают, что по сравнению с 2006 годом экономия фонда заработной платы произошла за счет влияния двух факторов: - снижения среднегодовой заработной платы работающих предприятия в размере -15939,8 тыс. руб., за счет увеличения численности работающих, полученного перерасхода на +10994,8 тыс. руб.
Расчеты, приведенные в таблице 5, показывают, что по сравнению с 2007 годом весь перерасход фонда заработной платы в 2008 году допущен за счет увеличения среднегодовой заработной платы работающих предприятия в размере +4861,33 тыс. руб., за счет увеличения численности работающих получен так же перерасход анализируемого показателя в сумме +1369,67 тыс. руб.
Таблица 5
Влияние факторов изменения численности и среднегодовой заработной платы персонала предприятия на перерасход фонда заработной платы в 2008 году
| Показатели | Абсолютный перерас-ход ФЗП, тыс.руб. | Влияние численности | Влияние среднегодовой заработной платы | ||||
| Отклонение численности, чел. Чфакт - Ч прош.год |
Среднегодовая заработная плата прошлого года, тыс. руб. СЗП прош.год |
Сумма влияния факторов, тыс. руб., Гр.3*гр.4 | Отклонение среднегодовой заработной платы, тыс. руб., СЗПфакт - СЗП прош.год | Фактическая численность, чел., Чфакт | Сумма влияния факторов, тыс. руб., Гр.6*гр.7 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
1.ППП - всего, из них |
+5242,0 | +23 | 42,59 | 979,67 | +8,99 | 474 | 4262,33 |
| Рабочих | +4193,6 | +37 | 42,22 | 1562,13 | +6,56 | 401 | 2631,47 |
| Служащих | +1048,4 | -14 | 44,16 | -618,25 | +22,83 | 73 | 1666,65 |
| 2.Непромышлен. персонал | +989,00 | +3 | 130,00 | 390,00 | +49,92 | 12 | 599,00 |
| Итого (стр.1+стр.2) | +6231,0 | +26 | - | +1369,6 | - | 486 | +4861,33 |
Таблица 6
Влияние факторов изменения численности и среднегодовой заработной платы на перерасход фонда заработной платы за период с 2006 по 2008 год.
| Показатели | Абсолютный перерас-ход ФЗП, тыс.руб. | Влияние численности | Влияние среднегодовой заработной платы | ||||
| Отклонение численности, чел. Чфакт - Ч прош.год | Среднегодовая заработная плата прошлого года, тыс. руб. СЗП прош.год | Сумма влияния факторов, тыс. руб., Гр.3*гр.4 |
Отклонение среднегодовой заработной платы, тыс. руб., СЗПфакт - СЗП прош.год |
Фактическая численность, чел., Чфакт | Сумма влияния факторов, тыс. руб., Гр.6*гр.7 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
1.ППП - всего, из них |
374,00 | +163 | 77,42 | 12619,6 | -25,83 | 474 | -12245 |
| Рабочих | 1503,10 | +162 | 75,56 | 12240,4 | -26,78 | 401 | -10737 |
| Служащих | -1129,10 | +1 | 83,60 | 83,60 | -16,61 | 73 | -1212,7 |
| 2.Непромышлен. персонал | 912,00 | +4 | 155,88 | 623,50 | +24,04 | 12 | +288,50 |
| Итого (стр.1+стр.2) | +1286 | 167,0 | +13243 | 486 | -11957 | ||
Таким образом, в 2008 году по сравнению с 2006 годом перерасход фонда заработной платы в сумме +1286 тыс.руб., произошел за счет влияния двух факторов: - снижения среднегодовой заработной платы работающих предприятия в размере -11957 тыс. руб., за счет полученного перерасхода, от увеличения численности работающих, на +13243 тыс. руб. [33;]
2.3 Анализ показателей производительности труда и использования рабочего времени
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени.
Повышение производительности труда находится в прямой зависимости от использования рабочего времени. Максимальное сокращение потерь рабочего времени является самым доступным путем роста среднегодовой выработки, не требующим капитальных затрат. Величина среднегодовой выработки продукции одним рабочим зависит от их удельного веса в общей численности промышленно-производственного персонала, а также от количества отработанных ими дней и продолжительности рабочего дня[29, с.118-121;].
Таблица 7
Анализ производительности труда и использования рабочего времени на предприятии
| Показатели | 2006 | 2007 | 2008 | Отклонения | |
| 2007 к 2006 | 2008 к 2006 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Товарная продукция, тыс.руб | 95902 | 97735 | 99075 | 101,9 | 103,3 |
| 2. Среднесписочная численность рабочих, чел. | 395 | 460 | 486 | 116,5 | 123,0 |
| 3. Количество отработанных всеми рабочими чел. – дней | 144175 | 138920 | 146772 | 96,4 | 101,8 |
| 4. Количество отработанных всеми рабочими чел. – часов | 1182235 | 1118306 | 1159498,8 | 94,6 | 98,1 |
| 5. Среднее количество отработанных одним рабочим дней | 1225,32 | 884,1 | 812 | 72,2 | 66,3 |
| 6. Среднее количество отработанных одним рабочим часов | 8144,29 | 6984,36 | 6495,97 | 85,8 | 79,8 |
| 7. Средняя прод-сть рабочего дня, часов | 6,65 | 7,9 | 8 | 118,8 | 120,3 |
| 8. Среднегодовая выработка одного рабочего, тыс. рублей | 242,8 | 212,5 | 192,0 | 87,5 | 79,1 |
| 9. Среднедневная выработка одного рабочего, тыс. рублей | 0,1981 | 0,2403 | 0,2365 | 121,3 | 119,4 |
| 10. Среднечасовая выработка одного рабочего, тыс. рублей | 0,0298 | 0,0304 | 0,0296 | 102,0 | 99,3 |
Из таблицы 7 наглядно видно, что в 2008 году и в 2007 году относительно 2006 года происходило увеличение среднесписочной численности рабочих. Темпы роста составили в 2007 году 116%, и в 2008 году 123%, относительно 2006 года. Вместе с тем, количество отработанных всеми рабочими дней сократилось в 2007 году относительно 2006 года. Темп снижения в 2007 году составил 96%, а в 2008 году наблюдается незначительное увеличение относительно 2006 года, темп роста составил 102%. И количество отработанных человеко-часов практически не изменилось относительно 2006 года, наблюдается незначительное снижение –менее 1% за весь анализируемый период. Эти показатели характеризуют экстенсивные факторы –увеличение среднесписочного количества работающих и сокращение количества отработанных дней одним рабочим.
Анализируя интенсивные факторы, можно заключить, что среднегодовая выработка одного рабочего сокращалась во все последующие годы за 2006 г. Так, темп снижения в 2007 году составил 87% и в 2008 году 79%. При этом увеличилась среднедневная выработка одного рабочего. Темп роста составил 121% в 2007 году и 119% в 2008 году относительно 2006 года. На это повлияло уменьшение среднего количества отработанных одним рабочим дней. Так темп снижения в 2007 году составил 72%, а за весь анализируемый период темп снижения составил 66%.
Проведем факторный анализ среднегодовой, среднедневной и среднечасовой выработки. Проанализируем влияние экстенсивных и интенсивных факторов, приведенных в аналитической таблице 8 на объем производства товарной продукции на предприятии ООО «Жигулевский водочный завод» за период с 2006 по 2008 гг.. При этом для анализа необходимо использовать более точные значения расчетных показателей таблицы 7. В 2008 году, по сравнению с базовым 2006 годом, из-за снижения среднегодовой выработки на -38,931849 тыс. руб. недополучено товарной продукции на сумму -18920,88 тыс. руб., но при этом из-за увеличения численности рабочих на 91 человек, получено дополнительно товарной продукции на сумму +22093,881 тыс. руб., в сумме увеличение объема товарной продукции составило +3173 тыс. руб
Таблица 8
Влияние факторов численности рабочих, производительности труда, использования рабочего времени на отклонение фактического уровня товарной продукции от базового года
| Показатели | Фактически за прошлый год | Фактически за отчетный период | Отклонение | Расчет |
Абсолютное значение факторов тыс. руб. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Среднесписочная численность рабочих, чел. | 395 | 486 | 91 | 22093,878 | +3173 |
| Среднегодовая выработка1 рабочего, руб. | 242,79 | 203,86 | -38,931849 | -18920,88 | |
| Колич-во отработанных всеми рабочими чел.-дней | 484003 | 418990 | -65013 | -12881,9 | +3210,140 |
| Среднедневная выработка 1 рабочего, руб. | 0,20 | 0,24 | 0,0383180 | 16054,897 | |
| Количество отработанных всеми рабочими человеко-часов | 3216996 | 3351920 | 134924 | 4020,7352 | +3350,351 |
| Среднечасовая выработка 1 рабочего, руб. | 0,0298 | 0,0296 | -0,0002 | -670,384 | |
| Средняя продолжительность рабочего дня, часов | 6,65 | 8 | 1,35 | 16855,968 | -6851,691 |
| Среднее количество отработанных1 рабочим, дней | 1225,32 | 812 | -413,32 | 4,4035259 | |
| Среднее количество отработанных 1 рабочим, часов | 8144,29 | 6495,97 | -1648,32 | -23712,07 |
За счет увеличения продолжительности рабочего дня на + 1,35 часа, дополнительно выпущено товарной продукции на сумму +16855,968 тыс. руб., Не смотря на снижение количества отработанных дней за год одним рабочим на -413,32 дней объем производства товарной продукции не уменьшился, абсолютный прирост составил 4,413 тыс. руб. Вместе с тем среднее количество отработанных 1 рабочим часов, снизилось и это повлияло на снижение выпуска дополнительной продукции на -1648,32 тыс.руб. в сумме влияние данных факторов обусловило сокращение дополнительного выпуска товарной продукции на -6851,691
В данном случае факторный анализ показывает, что снижение количества отработанных одним рабочим человеко-дней и человеко-часов отрицательно повлияло на производство товарной продукции и привело к снижению ее объема. Снижение объема производства товарной продукции из-за сокращения интенсивного фактора среднегодовой выработки является отрицательным фактором, следовательно, предприятию в условиях рыночной экономики следует выбирать интенсивный путь развития, то есть предпочтительнее был бы рост объема производства товарной продукции за счет роста производительности труда, а не за счет роста численности и количества отработанного времени[28, с.118-121;].
2.4 Анализ средней заработной платы и ее изменений в соотношении с ростом производительности труда
Таблица 9
Товарная продукция, численность и фонд заработной платы промышленно–производственного персонала (ППП)
| Показатели | 2006 г. | 2008 г. | Отклонения | |
| Абсолютная сумма, тыс. руб.,гр.3-гр.2 |
%,
|
|||
| 1 | 2 | 3 | 4 | 5 |
| 1. Товарная продукция, тыс. руб. | 95902,0 | 99075,0 | +3173,0 | +3,3 |
| 2. Численность ППП, человек | 395,0 | 486,0 | +91,0 | +23,0 |
| 3. Фонд заработной платы ППП, тыс. руб. | 25325,0 | 26611,0 | +1286,0 | +5,1 |

На основании расчетов, проведенных в таблице 9, рассчитаем индекс роста производительности труда: Фактически по сравнению 2006 годом:
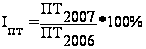
Этот индекс показывает снижение или повышение производительности труда
Индекс роста среднегодовой заработной платы:
Фактически по сравнению с 2005 годом:
Iсзп
=
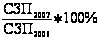
Этот индекс показывает рост или снижение среднегодовой заработной платы.
Отношения показателей зарплатоемкости выражаются соответствующими индексами:
Индекс среднегодовой заработной платы определяем по формуле:
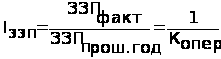 ,
(4)
где ЗЗП – затраты заработной платы на 1 рубль товарной продукции, рублей;
ЗЗПфакт – фактические затраты заработной платы на 1 рубль товарной продукции, рублей
ЗЗПпрош.год – затраты заработной платы прошлого года на 1 рубль товарной продукции, рублей.
Таблица 10
Соотношение показателей производительности труда и заработной платы
| Наименование показателя | Значение |
| 1 | 2 |
| Индекс роста производительности труда | 84% |
| Индекс роста среднегодовой заработной платы | 85% |
| Индекс роста затрат по заработной плате на производство одного рубля товарной продукции | 101,7% |
Индекс роста производительности труда показывает снижение производительности труда на (100%-84%) -16%. Индекс роста среднегодовой заработной платы, указывает на снижение среднегодовой заработной платы на -15%. Рост средней заработной платы экономически целесообразен лишь при условии, что производительность труда растет быстрее, чем средняя заработная плата. Затраты заработной платы на выпуск 1 рубля товарной продукции по сравнению с прошлым годом несколько увеличились, темп роста составил 101,7%. Повышение уровня зарплатоемкости означает снижение прибыли в той же пропорции, в какой повышается зарплатоемкость. Соотношение темпов роста производительности труда и затрат заработной платы на выпуск 1 рубля товарной продукции покажем на рисунке (Приложение 4). На графике наглядно видно, что производительность труда растет медленнее, чем заработная плата.
По формуле (1), рассчитаем, соотношение между ростом производительности труда и средней заработной платой работающих фактически по сравнению с 2006 годом:
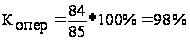 ,
или
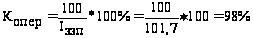
Из расчета видно, что рост производительности труда отстает от роста средней заработной платы на -2%. На основании данных, приведенных в таблице 10, можем сделать выводы о снижении производительности труда, снижении среднегодовой заработной платы, а поскольку снижение производительности труда опережает снижение среднегодовой заработной платы, как следствие, повышение зарплатоемкости. Об этом нам говорят рассчитанные индексы. Такое положение неблагоприятно для финансового состояния предприятия[34, с.98;].
Рассчитаем влияние увеличения затрат заработной платы на 1 рубль товарной продукции на абсолютный перерасход (+) фонда заработной платы:
Фактический перерасход по сравнению с 2006 годом:
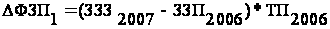 ,
(5)
где ЗЗП2007 – фактические затраты заработной платы на 1 рубль товарной продукции в 2007 году, руб.
ТП2006 – товарная продукция 2006 года, тыс. руб.
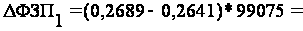 +448,1 тыс. руб.
Рассчитаем влияние снижения объема производства товарной продукции на абсолютную экономию (-) фонда заработной платы:
Фактически по сравнению с прошлым годом:
 ФЗП2
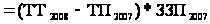 ,
(6)
где ТП2008 – фактически товарная продукция, рублей
ЗЗП2007 – затраты заработной платы 2007 года на 1 рубль товарной продукции, рублей
ФЗП2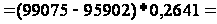 +837,9 тыс. руб.
Расчет влияния факторов сведем в таблицу 11.
Рассчитаем удельный вес каждого фактора, повлиявшего на перерасход фонда заработной платы:
Влияние увеличения затрат заработной платы
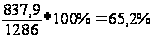
Влияние увеличения объема товарной продукции:
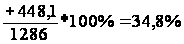
Таблица 11
Влияние факторов изменения товарной продукции и изменения затрат заработной платы на один рубль товарной продукции на перерасход фонда заработной платы
| Показатели | Абсолютная сумма, тыс. руб. |
| 1 | 2 |
|
1.Влияние изменения объема товарной продукции, тыс. руб. 2.Влияние изменения затрат заработной платы на 1 рубль товарной продукции, тыс. руб. 3. Перерасход фонда заработной платы, тыс. руб. |
+448,1 +837,9 +1286 |
Таким образом, весь перерасход фонда заработной платы получен за счет увеличения объема товарной продукции и за счет увеличения затрат заработной платы на выпуск 1 рубля товарной продукции.
На основе проведенных расчетов можно сделать обобщающий вывод. За анализируемый период увеличился объем товарной продукции на +3173 тыс. руб., при этом увеличилась численность работающих на +91 человека, произошло увеличение фонда заработной платы на +1286 тыс. руб., однако по этим данным нельзя сделать однозначного вывода об улучшении или ухудшении финансового положения предприятия. Необходим анализ средней заработной платы и ее изменений в соотношении с ростом производительности труда, который был проведен в данной работе. Анализ показал, что на предприятии ООО «ЖВЗ» наблюдается отставание роста производительности труда над ростом средней заработной платы, которое составляет –1%. Это является фактором повышения себестоимости производства продукции, снижением его рентабельности и отрицательно отражается на финансовом положении предприятия[39;].
ЗАКЛЮЧЕНИЕ
Заработная плата представляет собой сложное экономическое явление, отражающее взаимодействие многих социально-экономических процессов. Она занимает центральное место не только в структуре совокупных доходов работников, но и остается основным и часто единственным источником дохода для большинства людей, работающих по найму, а в ряде случаев и для целых семей. По данным Росстата, доля дохода в РФ в виде оплаты труда наемных работников в 2006 году составляла 62,8%, а в 2007 году - 64,9 % в структуре общего располагаемого дохода сектора домашних хозяйств. За период в 5 лет этот показатель варьировался в указанном диапазоне, что отражает его определенную стабильность и подтверждает значимость заработной платы как ключевого источника дохода для работников по найму. Это обстоятельство свидетельствует о том, что заработная плата играет важную роль в экономике, развитие которой в значительной степени зависит от деятельности экономически активного населения, прежде всего, работников наемного труда. Заработная плата является одним из наиболее мощных стимулов повышения результативности труда и производства в целом.
Уровень заинтересованности работника в высокопроизводительном труде на основе обеспечения зависимости размеров его дохода от фактического трудового вклада, доли его участия в собственности, а также от конечных результатов работы предприятия может способствовать выходу из затянувшегося кризиса экономики нашей страны, вывести ее на новый путь экономического развития, основанный на росте производительности труда. Для этого необходимо осуществить реформирование системы заработной платы, поскольку современный этап развития России характеризуется рядом серьезных проблем в сфере труда, среди которых: низкий уровень производительности труда, обесценение такого фактора производства, какрабочая сила, высокий уровень неравенства доходов. Вместе с тем имеет место игнорирование проблем производительности труда, что усугубляет становление и развитие рыночных отношений, прежде всего, в области формирования заработной платы.
Рост производительности труда имеет своим следствием повышение уровня потребления страны или сокращение доли расходов, необходимых для поддержания уровня жизни работников по найму. Именно повышение производительности труда позволяет снизить себестоимость производимых товаров и услуг, и предполагает понижение уровня цен на потребляемые людьми материальные и нематериальные блага, способствуя, тем самым, повышению реальной заработной платы, что является актуальным и практически значимым для экономики нашей страны.
Представляется важным исследование широкого спектра вопросов, связанных с анализом заработной платы и определение ее основных тенденций? Использования фонда заработной платы в условиях изменения производительности труда для обеспечения наиболее полного удовлетворения потребностей работников по найму, а также для экономического развития российской экономики.
Целью написания данной курсовой работы является анализ использования фонда заработной платы на предприятии ООО «ЖВЗ.
Объектом курсовой работы является предприятие ООО «ЖВЗ», которое расположено на территории города Жигулевска. ООО «ЖВЗ» является производственным предприятием, выпускающим вино-водочную продукцию.
Как сдельная, так и премиальная оплата труда может осуществляться индивидуально и коллективно, когда в процессе работы необходимы совмещение профессий и взаимосвязь исполнителей.
В аналитической части рассмотрены ряд показателей характеризующих использование фонда заработной платы на предприятии ООО «ЖВЗ»,
Фонд заработной платы по предприятию увеличился за рассматриваемый период. В 2008 году относительно базового 2006 года темп роста составил 131%. Среднесписочная численность всего персонала увеличивалась в течении всего анализируемого периода. В 2008 году относительно базового 2006 года – темп роста составил 106%.
Среднегодовая заработная плата за анализируемый период имела тенденцию к сокращению, но за весь анализируемый период с 2006 по 2008 год темп прироста составил +24%.
В 2008 году по сравнению с 2006 годом перерасход фонда заработной платы в сумме +1286 тыс.руб., произошел за счет суммарного влияния двух факторов: - снижения среднегодовой заработной платы работающих предприятия в размере -11957 тыс. руб., за счет полученного перерасхода, от увеличения численности работающих, на +13243 тыс. руб.
В 2008 году, по сравнению с базовым 2006 годом, из-за снижения среднегодовой выработки на -38,931849 тыс. руб., но при этом из-за увеличения численности рабочих на +91 человек, получено дополнительно товарной продукции на сумму +22093,881 тыс. руб., в сумме увеличение объема товарной продукции составило +3173 тыс. руб.
Снижение объема производства товарной продукции из-за сокращения интенсивного фактора среднегодовой выработки является отрицательным фактором, следовательно, предприятию в условиях рыночной экономики следует выбирать интенсивный путь развития, то есть предпочтительнее был бы рост объема производства товарной продукции за счет роста производительности труда, а не за счет роста численности и количества отработанного времени.
Индекс роста производительности труда показывает снижение производительности труда на (100%-84%) -16%. Индекс роста среднегодовой заработной платы, указывает на снижение среднегодовой заработной платы на -15%. Рост средней заработной платы экономически целесообразен лишь при условии, что производительность труда растет быстрее, чем средняя заработная плата. Затраты заработной платы на выпуск 1 рубля товарной продукции по сравнению с прошлым годом несколько увеличились, темп роста составил 101,7%. Повышение уровня зарплатоемкости означает снижение прибыли в той же пропорции, в какой повышается зарплатоемкость.
Анализ показал, что на анализируемом предприятии наблюдается отставание роста производительности труда над ростом средней заработной платы, которое составляет –1%. Это является фактором повышения себестоимости производства продукции, снижением его рентабельности и отрицательно отражается на финансовом положении предприятия.
СПИСОК ЛИТЕРАТУРЫ
Гражданский кодекс РФ. Части 1 и 2.
Налоговый кодекс РФ. Части 1 и 2
Анализ и диагностика финансово-хозяйственной деятельности предприятий Серия: Высшее образование, Изд.: Инфра-М, 2008 г.
Анализ и диагностика финансово-хозяйственной деятельности предприятий Серия: Высшее образование, Изд.: Инфра-М, 2008 г.
Архипов В.М. Проектирование производственного потенциала объединений. Л.: Изд-во ЛГУ, 2004.
Беленький П.Е., Гиттик Ю.П., Ладина Т.В. Управление техническим и организационным развитием предприятия. - Изд-во: Техника, 2004.
Бочаров В.Б. Финансовый анализ., Изд.: Питер Пресс 2008 г.
Бычкова А.С. Конкурентоспособность предприятия: Изд-во: Уфа, 2006.
В.В. Ковалев, О.Н. Волкова. Анализ хозяйственной деятельности предприятия. Учебник. Изд. Проспект, 2006 г.
В.П. Грузинов, В.Д. Грибов. Экономика предприятия: Учебное пособие. 2 – е. издание, перераб. и доп. – М: ЮНИТИ, 2005 г.
В.С. Найденов. Планирование интенсивного развития общественного производства. Учебник для Вузов – М: «Финансы и статистика», 2003
Василик С. Оценка эффективности деятельности предприятия. Изд-во: Бизнесинформ. - 2007.
Вигдорчик М., Нещадин А., Липсиц И. Пути повышения конкурентоспособности предприятий Изд-во: Экономист. - 2005.
Воложанин В.В. Совершенствование методов экономической оценки производственной деятельности предприятий в системе отраслевого развития: 4 – е. изд., перераб. и доп., Изд-во: М.: ЮНИТИ-ДАНА, 2007.
Г.В. Савицкая. Анализ хозяйственной деятельности предприятия: Учебное пособие для студентов высших учеб. Заведений – 6 – е. изд., перераб. и доп. – М: Мн. ИП «Экоперспектива», 2007 г.
Галицкая С.В. Финансовый менеджмент. Финансовый анализ. Финансы предприятий., 2-е изд., доп. и перераб. Изд-во: – М.: Финансы и статистика, 2006.
Гуккаев В.Б. Финансовые вложения. Бухгалтерский учет и налогообложение., Изд.: Налоговый вестник, 2007 г.
Ендовицкий Д.А., Бочарова И.В. Анализ и оценка кредитоспособности заемщика Изд.: КноРус, 2008 г.
Ендовицкий Д.А., Бочарова И.В. Анализ и оценка кредитоспособности заемщика Изд.: КноРус, 2008 г.
Захарьин В.Р. Формирование и изменение уставного капитала организации., Изд.: Налоговый вестник, 2007 г.
К.И. Владимирова. Прогнозирование и планирование в условиях рынка. 3 – е. изд., перераб. и доп. Изд-во: М., ИНФРА – М, 2007 г.
Комплексная оценка эффективности мероприятий, направленных на ускорение научно-технического прогресса - Изд-во: Информэлектро, 2005 г.
Круглов М.И. Стратегическое управление компанией. - М.: Русская деловая литература, 2008.
Лиференко Г.Н. Финансовый анализ предприятия: Теоретические основы финансового анализа; Анализ финансовых результатов предприятия; Анализ структуры стоимости предприятия; Анализ динамики и структуры источников формирования имущества; Оценка финансового состояния., Изд.: Экзамен, 2006 г.
Лытнева Н.А., Парушина Н.В. Оценка и инвентаризация имущества, обязательств и капитала., Изд.: Бухгалтерский учет, 2007 г.
Любушин Н.П. Комплексный экономический анализ хозяйственной деятельности: Учеб. пособие. - 4-е изд., перераб. и доп. - М.: ЮНИТИ-ДАНА, 2005. - 448 с.
Макальская А.К. Внутренний аудит. М.: Дело и сервис, 2004.
Неудачин В.В. Реализация стратегии компании. Финансовый анализ и моделирование., 4 – е. изд., перераб. и доп.: Изд. «Экономист» 2005 г.
Савицкая Г. В. Анализ хозяйственной деятельности предприятий АПК Изд.: Новое знание, 2007 г.
Соснаускене О.И., Драгункина Н.В. Финансовый анализ организации по данным бухгалтеской (финансовой) отчетности: Бухгалтерская (финансовая) отчетность как основной источник оценки и анализа финансового состояния организации; Общая схема комплексного анализа деятельности организации., Изд.: «Диалектика» 2008 г.
Хиггинз Роберт. Финансовый анализ: инструменты для принятия бизнес-решений, 8-е издание., Изд.: «Диалектика « 2007 г.
Черняк В.З. Финансовый анализ. Учебник., Изд.: Экзамен 2007 г.
Экономика предприятия. Конспект лекций. Изд. ПРИОР. М., 2007 г.