Анализ деятельности кирпичного завода
Федеральное агентство по образованию
ТОМСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ
СИСТЕМ УПРАВЛЕНИЯ И РАДИОЭЛЕКТРОННИКИ
Кафедра экономики
Курсовая работа по дисциплине «Экономика предприятия»
Вариант №11
Выполнила студентка 2 курса
Группы №з-828-б; 82230707
Афонина Юлия Владимировна
Научный руководитель
Доцент
Глотова И.А.
Г. Нефтеюганск
2009 г.
Разработан технический проект строительства и эксплуатации кирпичного завода производительной мощностью М (тыс.шт./год). Период строительства и освоения производственной мощности нового предприятия (∆Т) = 0,8 года.
Признано целесообразным 10% производственной мощности завода использовать в качестве резерва.
В соответствии с проектом ежегодные постоянные расходы завода составляют С (тыс.руб/год), а переменные V(руб./шт). Рыночная цена кирпича на момент проектирования завода определяется как Z0 (руб/шт). Прогнозируемые исследования показывают, что к началу эксплуатации завода цена кирпича изменяется: от αmin=1,14 до αmax = 1,2. Капиталовложения в создании завода определяется как К (тыс.руб). Норма эффективности капитальных вложений (Ен), установленная фирмой, равна 0,20. Ожидаемый спрос на кирпич составляет 1,25 М. Величиной инфляционных ожиданий можно пренебречь. Все необходимые расчеты провести в двух вариантах: 1) при затратном ценообразовании, 2) при рыночном ценообразовании.
При расчетах примем, что планируемый выпуск кирпича составляет 85% производственной мощности предприятия, а налоги определяются как λ = 0,215 величины постоянных затрат (условно-постоянные годовые налоги) и β = 0,28 балансовой прибыли предприятия (переменные налоги, зависящие от производственной деятельности предприятия).
| № п/п | М | V | Z | C | K | A |
aф |
Kэц |
Д |
Кэд |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 11 | 10000 | 0,270 | 0,950 | 2700 | 4000 | 1,04 | 0,06 | 0,92 | 1,05 | 0,80 |
Результаты выполнения работы оформить в сводной таблице. Построить график издержек и результатов производства в зависимости от производственной программы предприятия. Сравнить полученные результаты расчетов для различных видов ценообразования и сделать выводы, объясняющие расхождения этих результатов.
Расчет курсовой работы
1) при затратном ценообразовании
1. Определить годовую производственную программу.
q=Км∙М
q= 0,85∙10000=8500 (тыс./шт)
где: Км – коэффициент использования производственной мощности
М – годовая производственная мощность
2. Определить ожидаемую цену реализации кирпича за единицу продукции
Z
= 
Z
= 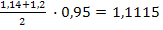 (руб./шт)
Где: 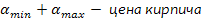
 - рыночная цена
кирпича
3. Определить годовую выручку от продажи кирпича
В = q Z
В = 8500 000 ∙ 1,1115= 9 447 750 (руб./год)
Где: q – годовая производственная программа(тыс.шт)
Z – цена за единицу продукции
4. Определить годовые переменные текущие затраты.
Vпер = V q
Vпер = 0,270 ∙8 500 000=2 295 000 (руб./год)
Где: V – переменные затраты(руб./шт)
Q – годовая производственная программа(тыс.шт)
5. Определить условно – постоянные текущие затраты на единицу продукции.
с = С / q
c = 2 700 000 / 8 500 000 = 0,31765 (шт)
где: С – ежегодные постоянные расходы (тыс.руб/ год)
q – годовая производственная программа (тыс.шт)
6. Определить себестоимость производства единицы продукции.
S = V + C
S = 0,270 + 0,31765 = 0,58765 (руб./шт)
Где: V – годовые переменные текущие затраты на единицу продукции.
С - условно – постоянные текущие затраты на единицу продукции.
7. Определить себестоимость производства годовой товарной продукции.
s= s q
s = 0,58765 ∙ 8 500 000 = 4 995 025 (руб./год)
где: s – себестоимость производства единицы продукции (руб./шт)
q – годовая производственная программа (тыс.шт)
8. Определить величину годовой балансовой прибыли предприятия.
Пб = q (Z – s)
Пб = 8
500 000 ( 0,58765) = 4 452 725
(руб./год)
Где: q – годовая производственная программа (тыс.шт)
Z – цена за единицу продукции(руб./шт)
s – себестоимость производства единицы продукции (руб./шт)
9. Определить рентабельность производства кирпича
Р = (Z – s)/s
Р = ( 0,58765)/
0,58765 = 0,89143 = 89,14%
Где: Z – цена за единицу продукции(руб./шт)
s – себестоимость производства единицы продукции (руб./шт)
10. Определить годовую производственную программу самоокупаемости деятельности предприятия.
qc = C/(Z-V)
qc
= 2 700 000/( – 0,270) = 3 208 556
(шт./год)
С – ежегодные постоянные расходы (тыс.руб/ год)
Z – цена за единицу продукции(руб./шт)
V – переменные затраты (руб./шт)
11. Определить характеристику и степень надежности бедующего бизнеса.
Этот показатель определяется как отношение производственной мощности(М) предприятия к производственной программе самоокупаемости (qc): 10 000 000 : 3 208 556 = 3,12
Можно сделать вывод, что бизнес является надежным, так как его уровень риска является ниже среднего, а норма эффективности капитальных затрат, учитывающая риск вложений = 0,17
12. Определить величину годового совокупного налога (при отсутствии льгот по налогообложению).
Н = Нпос∙С+Нпер∙Пб
Н = 0,215∙2700000+0,28∙4452725 = 1 827 263 руб./год
Где: Нпос – величина постоянных затрат
С - ежегодные постоянные расходы (тыс.руб/ год)
Нпер – балансовая прибыль предприятия (переменные налоги)
Пб – годовая балансовая прибыль (руб./год)
13. Определить годовую производственную программу самоокупаемости предприятия с учетом его налогообложения.
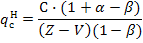
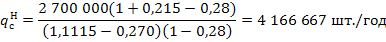
Где: С - ежегодные постоянные расходы (тыс.руб/ год)
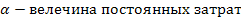
 балансовая
прибыль предприятия
 цена за единицу
продукции (руб.шт)
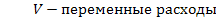
Вывод: годовую
производственную программу самоокупаемости предприятия с учетом его
налогообложения значительно возросла (с 3 208 556 до  ). Следовательно
чистая прибыль сокращается, риск бизнеса возрастает.
14. Определить долю выручки, остающуюся в распоряжении предприятия после выплаты налогов
Оп = 1 – 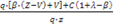
Oп
= 1 –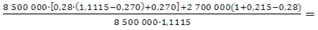 0,2778948=27,8%
Где: Q - годовую производственную программу. (тыс./шт)
 балансовая
прибыль предприятия
 цена за единицу
продукции (руб.шт)
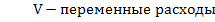
С - ежегодные постоянные расходы (тыс.руб/ год)
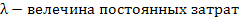
Вывод: после уплаты налогов у предприятия остается 27,8 % всей выручки или
0,278∙9 447 750 = 2 626 475 руб./год
15. Определить долю прибыли, изымаемую в бюджет в качестве налогов (совокупный налог в процентах от балансовой прибыли)
н= Н/Пб
н=1 827 263/4452725 = 0,41037=0,41 = 41%
где: Н - величину годового совокупного налога (руб./год)
Пб – годовая балансовая прибыль (руб./год)
Вывод: этот показатель показывает, что весь 41% балансовой прибыли остается у предприятия для дальнейшего его развития.
16. Определить коэффициент эффективности и срок окупаемости капитальных вложений (с учетом риска предпринимательства).
Коэффициент эффективности капитальных вложений
Е = 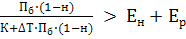
Е = 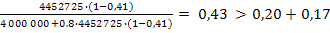
0,43
Где: Пб – годовая балансовая прибыль (руб./год)
н - доля прибыли, изымаемая в бюджет в качестве налогов
К – капиталовложения (тас.руб)
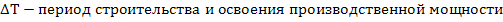 (год)
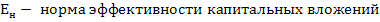
 норма
эффективности капитальных затрат, учитывающая риск вложений
Срок окупаемости
Т =  +

Т = 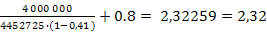 года
Вывод: проект бедующего бизнеса будет приносить высокий доход и может существовать неопределенных условиях рынка и риска вложений. По данным расчета построим график издержек и результатов производства в зависимости от производственной программы предприятия.
2) при рыночном ценообразовании
1. определить годовую производственную программу
q=Км∙М
q= 0,85∙10000=8500 (тыс./шт)
где: Км – коэффициент использования производственной мощности
М – годовая производственная мощность
2. определить цену реализации одного кирпича (на основе исходных данных производственной программы)
d
= 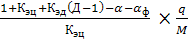
Затраты на производство, тыс.руб.
 |
|||
 |
|||
q-8500000шт
 120003


 9000 выручка
 5
6000

 4


 30002
1
 0
10 20 30 40 50 60 70 80 90 100
Уровень использования производственной мощности, %
1 – условно постоянные затраты, 2 – переменные затраты, 3 – чистая прибыль, 4 – постоянная часть налога, 5 – переменная часть налога.
Z = Z∙d
d
= 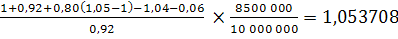
Z
= 1,1115∙ = 1,1712 руб./шт
Где: α – изменение товарной массы, поставляемой конкурентами на рынок, доли единицы
Αф – рыночная доля новой фирмы по отношению к объему товарной массы базового периода, (доли единицы)
 - коэффициент
ценовой эластичности спроса товара, (доли единицы)
 - коэффициент
эластичности товара по доходу потребителей, (доли единицы)
 - коэффициент изменения дохода
потребителей товара, (доли единицы);
 − годовая
производительная программа (тыс.шт.);
 −
производственная мощность (тыс.шт/год);
Z – цена одного кирпича;
3. Определить годовую выручку от продажи кирпича
В = q Z
В = 8 500 000∙1,1712 = 9955200
Где:  − годовая производительная программа
(тыс.шт.)
Z – цена одного кирпича
4. Определить переменные текущие затраты.
Vпер = V q
Vпер = 0,270 ∙8 500 000= 2 295 000 (руб./год)
Где: V – переменные затраты(руб./шт)
Q – годовая производственная программа(тыс.шт)
5. Определить условно – постоянные текущие затраты на единицу продукции.
с = С / q
c = 2 700 000 / 8 500 000 = 0,31765 (шт)
где: С – ежегодные постоянные расходы (тыс.руб/ год)
q – годовая производственная программа (тыс.шт)
6. Определить себестоимость производства единицы продукции
Себестоимость производства одного кирпича остается без изменения как и при затратном ценообразовании., т.е 0,58765
7. Определить себестоимость производства годовой товарной продукции.
Себестоимость производства годовой товарной продукции остается без изменяя 4 995 025 руб./год
8. Определить величину годовой балансовой прибыли
Пб = q(Z-s)
Пб = 8 500 000 (1,1712 - 0,58765) = 4960175 руб./год
Где: q – годовая производственная программа (тыс.шт)
Z – цена одного кирпича
S – себестоимость одного кирпича
9. Определить рентабельности производства кирпича
Ри = (Z-s)/s
Ри = (1,1712 -0,58765)/ 0,58765 = 0,9930
Где: Z – цена одного кирпича
S – себестоимость одного кирпича
10. Определить годовую производственную программу самоокупаемости предприятия
Годовая
производственная программа самоокупаемости остается без изменения и составляет qc
= 2 700 000/( – 0,270) =
3 208 556 (шт./год)
11. Определить характеристику и степень надежности бедующего бизнеса норма эффективности капитальных затрат, учитывающая риск вложений = 0,17
12. Определить величину годового совокупного налога.
Н= λ ∙ С + β ∙ Пб
Н = 0,215∙2 700 000+0,28∙4960175 = 1 969 349 руб/год
13. Определить годовую производственную программу самоокупаемости предприятия с учетом его налогообложения.
Где: С - ежегодные постоянные расходы (тыс.руб/ год)
балансовая
прибыль предприятия
цена за единицу
продукции (руб.шт)
14. Определить долю выручки оставшуюся в распоряжении предприятия после выплаты налогов
Оп = 1 – 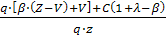
Oп
= 1 –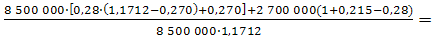 0,3004= 30,0%
0,3004∙9955200= 2 990 542 руб.год
Где: Q – годовая производственная программа. (тыс./шт)
балансовая
прибыль предприятия
цена за единицу
продукции (руб.шт)
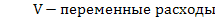
С - ежегодные постоянные расходы (тыс.руб/ год)
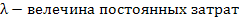
15. Определить долю балансовой прибыли изымаемую в бюджет в качестве налогов.
н = Н/Пб
н = 1 969 349/4960175= 0,3970
где: Н - величину годового совокупного налога (руб./год)
Пб – годовая балансовая прибыль (руб./год)
16. Определить коэффициент эффективности и срок окупаемости капитальных вложений
Е = 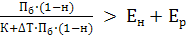
Е = 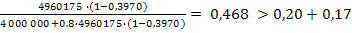
0,468
Где: Пб – годовая балансовая прибыль (руб./год)
н - доля прибыли, изымаемая в бюджет в качестве налогов
К – капиталовложения (тас.руб)
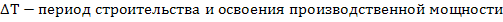 (год)
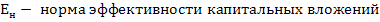
норма
эффективности капитальных затрат, учитывающая риск вложений
Срок окупаемости
Т = +
Т = 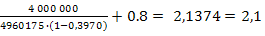 года
Вывод: в условиях рыночного ценообразования бизнес достаточно рентабелен и надежен.
Сравним расчетные результаты по затратному и рыночному ценообразованию между собой и представим всю информацию в таблице.
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |