Совершенствование коммерческой деятельности бюджетной организации
Достаточно большой группе бюджетных организаций разрешено оказывать платные услуги населению. Это может рассматриваться как разновидность предпринимательской деятельности.
Отметим, что извлечение бюджетной организацией прибыли от осуществления предпринимательской деятельности не должно привести к исключению полного или частичного финансирования ее деятельности из бюджета, в противном случае она утратит статус учреждения и приобретет статус унитарного предприятия.
2. АНАЛИЗ КОММЕРЧЕСКОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
2.1 Организационно-экономическая характеристика предприятия
Государственное учреждение «Республиканский учебно-методический центр физического воспитания населения» был создан на базе Республиканского методического кабинета по физической культуре и спорту Госкомспорта Республики Беларусь в соответствии с приказом Государственного комитета по физической культуре и спорту Республики Беларусь № 431 от 01 июля 1993г. Решением Мингорисполкома № 1207 от 26 октября 2000 года Республиканский учебно-методический центр физического воспитания населения Министерства спорта и туризма Республики Беларусь перерегистрирован в Государственное учреждение «Республиканский учебно-методический центр физического воспитания населения» Министерства спорта и туризма Республики.
Основными задачами ГУ «РУМЦ ФВН» являются:
– внедрение в практику научно-обоснованных систем управления физическим воспитанием населения;
– методическое обеспечение физкультурно-оздоровительных и спортивно-массовых мероприятий, разработка и внедрение эффективных форм физического воспитания населения;
– организация и проведение физкультурно-оздоровительных мероприятий в республике;
– издание учебных пособий, программ, методических рекомендаций по физической культуре, спорту и туризму, пропаганда здорового образа жизни;
– организация и проведение научно-практических конференций, семинаров, выставок в области физической культуры, спорта и туризма;
– координация деятельности и контроль над работой методических подразделений системы Министерства спорта и туризма Республики Беларусь;
– участие в выполнении государственных здравосозидательных программ;
– мониторинг физкультурно-оздоровительной и спортивно-массовой работы в республике.
В соответствии с Общегосударственным классификатором Республики Беларусь «Виды экономической деятельности» ГУ «РУМЦ ФВН» осуществляет следующие виды деятельности:
22110 – издание книг;
22130 – издание журналов и периодических публикаций;
22150 – прочие виды издательской деятельности;
22220 – полиграфическая деятельность, не включенная в другие группировки;
22230 – брошюровочно-переплеточная и отделочная деятельность;
80424 – прочее образование для взрослых и прочее образование, не включенное в другие группировки;
92110 – производство кино- и видеофильмов;
93040 – физкультурно-оздоровительная деятельность;
92620 – прочая деятельность в области спорта.
В соответствии с Декретом Президента Республики Беларусь от 14 июля 2003г. № 17 «О лицензировании отдельных видов деятельности» ГУ «РУМЦ ФВН» осуществляет следующие виды деятельности, на осуществление которых требуются специальные разрешения (лицензии): издательская деятельность, полиграфическая деятельность. Получено специальное разрешение (лицензия) на право осуществления издательской деятельности на основании решения Министерства информации РБ от 08 января 2009г. № 02330/0494008. Составляющими издательской деятельности являются: выпуск научно-популярных, производственно-практических, нормативных производственно-практических, справочных изданий.
Юридический адрес предприятия: 220035, г. Минск, ул. Игнатенко,13.
Собственником имущества ГУ «РУМЦ ФВН» является Республика Беларусь. Имущество закрепляется за ГУ «РУМЦ ФВН» на праве оперативного управления.
Основным источником финансирования производственного и социального развития ГУ «РУМЦ ФВН» и оплаты труда его работников служат средства государственного бюджета, устанавливаемые по нормативам.
Финансирование ГУ « РУМЦ ФВН» осуществляется за счет:
– бюджетных ассигнований;
– средств, полученных от хозяйственной деятельности;
– добровольных взносов белорусских и зарубежных предприятий, учреждений, организаций и граждан;
– иных источников, не запрещенных законодательством Республики Беларусь.
ГУ «РУМЦ ФВН» осуществляет раздельный учет бюджетных ассигнований и средств, полученных от хозяйственной и иной деятельности.
Рассмотрим организационную структуру ГУ «РУМЦ ФВН» (Приложение А).
Средняя численность работающих в ГУ « РУМЦ ФВН» составляет 27 человек.
ГУ «РУМЦ ФВН» возглавляет директор, назначаемый на должность и освобождаемый от должности Министерством спорта и туризма Республики Беларусь с заключением контракта, в котором определяются его права, обязанности и ответственность, срок действия контракта, условия его материального обеспечения и освобождения от занимаемой должности. Директор является распорядителем кредитов, заключает трудовые соглашения, договора, представляет ГУ «РУМЦ ФВН» в организациях и учреждениях, открывает и закрывает расчетные счета в банках, утверждает должностные обязанности сотрудников.
Штаты и структура ГУ «РУМЦ ФВН» разрабатываются директором с учетом задач и функций, предусмотренных Уставом, и утверждаются в установленном порядке после согласования с Министерством спорта и туризма Республики Беларусь. Директор осуществляет руководство всей деятельностью и несет персональную ответственность за выполнение задач, возложенных на ГУ «РУМЦ ФВН».
Заместители директора, главный бухгалтер и руководители структурных подразделений назначаются на должность и освобождаются от должности директором по согласованию с Министерством спорта и туризма Республики Беларусь.
Права и обязанности управленческого, технического, научно-вспомогательного и административно-хозяйственного персонала осуществляются в соответствии с правилами внутреннего трудового порядка, должностными обязанностями, и Трудового кодекса Республики Беларусь.
Ведущий экономист осуществляет планирование всей производственно-хозяйственной деятельности.
В своей деятельности ведущий экономист руководствуется действующим законодательством, методическими положениями к составлению государственного плана экономического и социального развития РБ.
Бухгалтерия является самостоятельным функциональным структурным подразделением, осуществляет сбор, регистрацию и обобщение информации об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций. Руководство отделом осуществляется главным бухгалтером.
В своей деятельности бухгалтерия, во главе с главным бухгалтером руководствуется законодательством Республики Беларусь, и в частности Законом «О бухгалтерском учете и отчетности», другими нормативными актами, утвержденными в установленном порядке, и несет ответственность за соблюдение содержащихся в них требований и правил ведения бухгалтерского учета.
Принцип организации бухгалтерского учета - централизованный. Главный бухгалтер несет ответственность за правильность ведения бухгалтерского учета, формирует учетную политику и представляет ее на утверждение директору. Ответственность за правильность состояния и реализации учетной политики, а также за состояние бухгалтерского учета несет директор, который совместно с главным бухгалтером подписывает денежные и расчетные документы, финансовые и кредитные обязательства. Главный бухгалтер подчиняется непосредственно директору ГУ «РУМЦ ФВН.
Отдел организационно-методической работы возглавляет начальник отдела. Отдел занимается разработкой научно-обоснованных программ и систем физического воспитания населения, внедрение их в практику физкультурного движения. Организует и проводит широкую информационно-пропагандистскую работу по формированию здорового образа жизни населения, социологические исследования, рекламную деятельность, а также конференции, конкурсы, фестивали, соревнования и другие мероприятия. Организует, проводит и методически обеспечивает деятельность курсов и семинаров повышения квалификации и подготовки специалистов по физической культуре, спорту и туризму.
Отдел информационно-аналитической и издательской деятельности возглавляет начальник отдела. Отдел занимается созданием справочно-информационного фонда, банка деловых предложений оперативной информации по вопросам физической культуры, спорта и туризма. Издает учебно-методические пособия, учебники, программы, журналы, бюллетени, рекомендации, плакаты; изготавливает фототеки, слайды, планшеты, таблицы и другие методические материалы; оказывает полиграфические услуги. Организует тематические телевизионные учебно-методические программы, радиотрансляции, консультации ведущих специалистов в области физической культуры, спорта и туризма.
2.2 Коммерческая деятельность: аналитический аспект
ГУ «РУМЦ ФВН» вправе осуществлять предпринимательскую деятельность постольку, поскольку она необходима для выполнения его уставных целей и государственно значимых задач, предусмотренных в уставе, соответствует этим целям и задачам и отвечает предмету деятельности организации.
ГУ «РУМЦ ФВН» может на договорной основе выполнять заказы и обслуживать организации и частных лиц сверх основной программы деятельности. Выполнение договорных работ и платных услуг производится по профилю работы ГУ «РУМЦ ФВН». Платные услуги не могут осуществляться взамен основной деятельности, финансируемой из средств государственного бюджета.
Планирование финансово-хозяйственной деятельности осуществляется по согласованию с Министерством спорта и туризма Республики Беларусь.
ГУ «РУМЦ ФВН» реализует свои услуги, работы, продукцию по тарифам и ценам, установленным самостоятельно, а в случаях, предусмотренных законодательством Республики Беларусь, по государственным ценам и тарифам.
Средства, получаемые от приносящей доходы деятельности расходуются строго по целевому назначению в соответствии со сметами доходов и расходов внебюджетных средств и положением о внебюджетной деятельности.
Бухгалтерия ежегодно составляет сметы доходов и расходов внебюджетных средств по утвержденной форме Министерства финансов республики Беларусь. Сметы могут корректироваться в зависимости от результатов внебюджетной деятельности и утверждаться Министерством спорта и туризма Республики Беларусь.
В доходной части сметы отражаются поступления денежных средств по каждому виду внебюджетных средств в планируемом году. Составление сметы доходов по внебюджетной деятельности осуществляется с помощью плановых калькуляций.
В расходной части сметы планируются ожидаемые расходы по каждому виду доходов строго в разрезе категорий, статей, подстатей, элементов расходов.
По результатам приносящей доходы деятельности не более 40 процентов от суммы превышения доходов над расходами, остающейся в распоряжении направляется в фонд материального поощрения. Оставшиеся средства направляются в фонд производственного и социального развития.
При этом средства фонда материального поощрения могут использоваться на премирование и оказание материальной помощи работникам, установление надбавок работникам за высокие профессиональные, творческие, производственные достижения в работе, сложность а напряженность труда, а также за выполнение особо важных (срочных) работ, повышение заработной платы работников.
Средства фонда производственного и социального развития направляются на укрепление материально-технической базы; текущие расходы по содержанию организации, связанные с его основной деятельностью при отсутствии либо недостаточности бюджетных ассигнований; проведение оздоровительных мероприятий для работников; проведение культурно-просветительных и физкультурных мероприятий; повышение заработной платы работников организации.
Распределение средств производится ежемесячно.
Внебюджетные средства, полученные от приносящей доходы деятельности, подлежат налогообложению в соответствии с действующим законодательством.
Внебюджетная деятельность осуществляется за счет оказания платных услуг населению, а также за счет выполнения заказов организаций. В ГУ «РУМЦ ФВН» директором утвержден прейскурант отпускных цен на выполнение работ и оказание услуг, расчет которого производит ведущий экономист. Согласно данного прейскуранта и оказываются платные услуги.
Основными заказчиками ГУ «РУМЦ ФВН» являются: Министерство спорта и туризма РБ, РУП «Национальные спортивные лотереи», ГУ «Спортивный комитет Вооруженных сил Республики Беларусь», РУП «Белспортобеспечение», РУП «Гостиничный комплекс «Спорт», ГУ «Футбольный клуб «Минск», ГУ «Центральный ФОЦ», ИП Мартынова И.Ю., Минская областная организация ОСВОД, ОО «Белорусский союз конькобежцев», ОО «БФСК «Урожай», Учреждение «Республиканский центр олимпийской подготовки конного спорта и коневодства», ЛПУ «Республиканский центр спортивной медицины», РУП «Международный центр интеграционной информации», РУП «Национальное агентство по туризму», СП «АлатанТур», Учреждение «Республиканский центр олимпийской подготовки по гимнастике художественной», ЧУП «Минсктурист» и другие.
Технико-экономические показатели ГУ «РУМЦ ФВН» представлены в таблице 2.1.
Таблица 2.1 – Технико-экономические показатели ГУ «РУМЦ ФВН»
| Технико-экономические показатели | 2007 | 2008 | 2009 | Темпы роста 2008г. к 2007г. | Темпы роста 2009г. к 2008г. |
| Объем производства (тыс. р.) | 398 473 | 556 112 | 328 958 | 157 639 | -227 154 |
| Объем реализации (тыс.р.) | 398 473 | 556 112 | 328 958 | 157 639 | -227 154 |
| Себестоимость реализации (тыс. р.) | 268 527 | 329 504 | 237 266 | 60 977 | -92 238 |
| Прибыль от реализации (тыс. р.) | 62 056 | 132 148 | 38 727 | 70 092 | -93 421 |
| Рентабельность производства (%) | 23, 1 | 40, 1 | 16, 3 | 17, 0 | -23, 8 |
В 2008 году по отношению к 2007 году наблюдается рост технико-экономических показателей, а в 2009 году по отношению к 2008 году –снижение.
2.3 Анализ доходов и расходов в системе коммерческой деятельности предприятия
В условиях развития рыночных отношений и сокращения государственного финансирования бюджетные учреждения вынуждены вести поиск дополнительных источников доходов за счет оказания платных услуг по основной деятельности.
Основными источниками информации для анализа формирования и использования внебюджетных средств являются следующие документы: смета доходов и расходов по внебюджетным средствам, отчет об исполнении сметы доходов и расходов по внебюджетным средствам – форма №4 (Приложение Б, В, Г).
2.3.1 Анализ выпуска и реализации готовой продукции
Таблица 2.2 – Динамика объема производства и реализации продукции, тыс.р.
| Год | Объем производства | Объем реализации |
| 2007 | 398 473 | 398 473 |
| 2008 | 556 112 | 556 112 |
| 2009 | 328 958 | 328 958 |
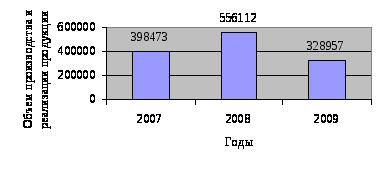
Рисунок 2.1 – Диаграмма динамики объема производства и реализации печатной продукции
Как видно из рисунка 2.1 и таблицы 2.2 объем производства и реализации в 2008 году по сравнению с 2007 годом увеличился, а в 2009 году снизился. В 2007 году объем производства составил 398 473 тыс. р., а в 2008 году произошло увеличение объема производства на 157 639 тыс. р. (40%), что составило 556 112 тыс. р. В 2009 году объем производства снизился по сравнению с 2008 годом на 227 154 тыс. р. (41%), что составило 328 958 тыс.р. Снижение объема производства и реализации продукции произошло за счет уменьшения количества заказов. Не проводятся мероприятия по продвижению продукции. Предприятию необходимо наращивать объемы реализации продукции и оказываемых услуг, это можно обеспечить путем разработки и правильной реализации политики продвижения продукции или коммуникационной политики предприятия.
Объем реализации печатной продукции соответствует объему производства, т.е. печатная продукция, которая производилась в 2007–2009 годах, была полностью реализована заказчикам в этот период. Остатков готовой продукции на складах на конец года не было.
Таблица 2.3 – Структура производства и реализации продукции, тыс. р.
Вид печатной продукции |
Выпуск продукции | ||
| 2007 год | 2008 год | 2009 год | |
| Брошюры | 297 800 | 340 800 | 230 700 |
| Бланочная продукция | 43 600 | 105 600 | 34 000 |
| Плакаты | 46 773 | 54 312 | 547 58 |
| Прочая | 10 300 | 55 400 | 9 500 |
| Всего | 398 473 | 556 112 | 328 958 |
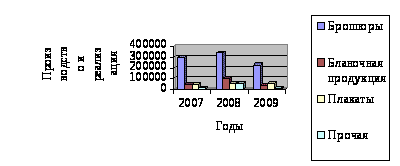
Рисунок 2.2 – Диаграмма динамики структуры продукции
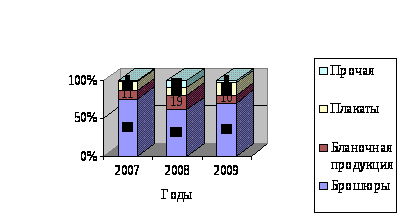
Рисунок 2.3 – Диаграмма соотношение отдельных видов продукции в общем выпуске продукции
Анализируя динамику структуры производства продукции в соответствии с рисунком 2.2 и рисунком 2.3, таблицей 2.3, можно сделать вывод, что удельный вес каждого из видов продукции в общем объеме выручки на протяжении 2007 – 2009 гг. не претерпел существенных изменений. Наибольший удельный вес в общем объеме выручки занимают брошюры, что связано со спросом и с большими объемами реализации данного вида продукции.
2.3.2 Анализ структуры и динамики себестоимости продукции
Одним из существенных факторов, определяющих эффективность работы предприятия и величину прибыли является себестоимость продукции. Это обуславливает важное значение анализа себестоимости продукции, работ, услуг. В свою очередь он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции. Себестоимость – это денежное выражение текущих затрат на производство и реализацию продукции, работ и услуг.
Основными задачами анализа себестоимости продукции являются:
– общая оценка планов по снижению себестоимости и материальных затрат;
– исследование причин отклонения от планов;
– изучение структуры и динамики затрат по элементам затрат и калькуляционным статьям;
– выделение резервов снижения себестоимости и их сводный подсчет.
Таблица 2.4 – Затраты, произведенные ГУ «РУМЦ ФВН», тыс. р.
| Наименование показателя | 2007 год | 2008 год | 2009 год |
| Материальные затраты | 228 405 | 269 492 | 191 652 |
| Затраты на оплату труда | 14 965 | 19 420 | 16 188 |
| Отчисления на социальные нужды | 19 427 | 31 564 | 15 820 |
| Прочие затраты | 5 730 | 9 028 | 13 606 |
| Итого по элементам затрат | 268 527 | 329 504 | 237 266 |
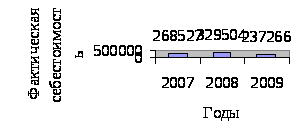
Рисунок 2.4 – Динамика затрат на производство за 2007 - 2009 гг.
Как видно из таблицы 2.4 и рисунка 2.4 фактическая себестоимость в 2007 году составила 268 527 тыс. р., в 2008 году – 329 504 тыс. р., в 2009году – 237 266 тыс. р.
В 2008 году затраты на производство продукции увеличились по сравнению с 2007 годом на 60 977 тыс. р. (23%), в 2009 году по сравнению с 2008 годом уменьшились на 92 238 тыс. р. (28%).
Таблица 2.5 – Затраты на 100 рублей выручки, произведенные ГУ «РУМЦ ФВН», р.
| Наименование показателя | 2007 год | 2008 год | 2009 год |
| Материальные затраты | 57, 3 | 48, 5 | 58, 2 |
| Затраты на оплату труда | 3, 8 | 3, 5 | 4, 9 |
| Отчисления на социальные нужды | 4, 9 | 5, 7 | 4, 8 |
| Прочие затраты | 1, 3 | 1, 6 | 4, 2 |
| Итого затраты по экономическим элементам | 67, 3 | 59, 3 | 72, 1 |
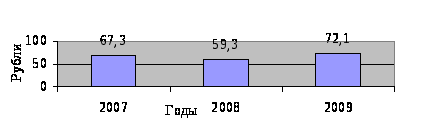
Рисунок 2.5 – Динамика себестоимости 100 рублей выручки за 2007 – 2009 гг.
Анализируя динамику себестоимости 100 рублей выручки, в соответствии с рисунком 2.5, таблицей 2.5, видно, что в 2008 году по сравнению с 2007 годом наблюдается уменьшение данного показателя на 8, 0 рубля, а в 2009 году по сравнению с 2008 годом наблюдается рост себестоимости 100 рублей выручки на 12, 8 рублей.
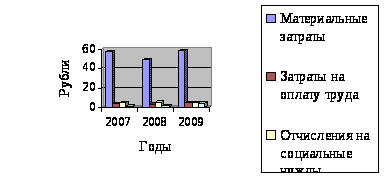
Рисунок 2.6 – Анализ структуры себестоимости 100 рублей выручки за 2007 – 2009 гг.
Анализируя структуру себестоимости в соответствии с рисунком 2.6, видно, что наибольшую часть составляют материальные затраты, которые в 2008 по сравнению с 2007 годом уменьшились на 8, 8 рубль, а в 2009 году по сравнению с 2008 годом увеличились 9, 7 рубля.
2.3.3 Анализ использования материальных ресурсов
Для характеристики эффективности использования материальных ресурсов используется система обобщающих показателей. К обобщающим показателям относится материалоотдача, материалоемкость, коэффициент соотношений темпов роста объема производства и материальных затрат в себестоимости продукции, коэффициент использования материалов.
Материалоотдача характеризует эффективность вложенных средств в материальные ресурсы, определяется делением стоимости произведенной продукции на сумму материальных затрат.
Материалоемкость характеризует удельный вес материальных затрат в составе стоимости единицы продукции, рассчитывается отношением суммы материальных затрат к стоимости произведенной продукции.
Материалоемкость, как и материалоотдача, в первую очередь зависят от объема выпуска продукции и суммы материальных затрат на ее производство. Объем же выпуска продукции в стоимостном выражении может измениться за счет количества произведенной продукции, ее структуры и уровня отпускных цен. Сумма материальных затрат также зависит от объема произведенной продукции, ее структуры, расхода материалов на единицу продукции, стоимости материалов. В итоге общая материалоемкость зависит от объема произведенной продукции, ее структуры, норм расхода материалов на единицу продукции, цен на материальные ресурсы и отпускных цен на продукцию [9].
Таблица 2.6 – Расчет показателей использования материальных ресурсов, тыс. р.
| Показатели | 2007 | 2008 | 2009 |
| Выручка от реализации продукции | 398 473 | 556 112 | 328 958 |
| Сумма материальных затрат | 228 405 | 269 492 | 191 652 |
| Материалоотдача | 1, 74 | 2, 06 | 1, 72 |
| Материалоемкость | 0, 57 | 0, 49 | 0, 58 |
Данные таблицы 2.6 показывают, что в 2008 материалоемкость уменьшилась по сравнению с 2007 годом, а в 2009 году увеличилась по сравнению с 2008 годом. Существенное влияние на повышение материалоемкости продукции оказал рост цен на сырье и материалы, причем темп роста цен на материальные ресурсы был выше темпа роста цен на продукцию предприятия.
2.3.4 Анализ прибыли и рентабельности предприятия
Прибыль предприятия является важнейшей экономической категорией и основной целью деятельности любой коммерческой организации. Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства, и выполняет ряд функций.
Таблица 2.7 – Динамика балансовой прибыли, тыс. р.
| Год | Балансовая прибыль |
| 2007 | 62 056 |
| 2008 | 132 148 |
| 2009 | 38 727 |
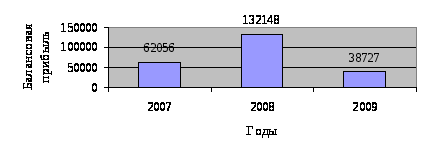
Рисунок 2.7 – Динамика прибыли предприятия, 2007–2009 гг.
Балансовая прибыль в 2007 году в соответствии с рисунком 2.7,таблицей 2.7, составила 62 056 тыс. р., в 2008 году балансовая прибыль увеличилась по сравнению с 2007 годом на 70 092 тыс. р. и составила 132 148 тыс. р., а в 2009 году величина этого показателя уменьшилась по сравнению с 2008 годом на 93 421 тыс. р. и составила 38 727 тыс. р. Снижение балансовой прибыли произошло за счет снижения прибыли от реализации продукции.
Таблица 2.8 – Структура прибыли, тыс. р.
| ГГод | Прибыль (убыток) от реализации товаров, продукции работ | Прибыль (убыток) от операционных доходов и расходов | Прибыль (убыток) от внереализационных доходов и расходов | Балансовая прибыль (убыток) | Чистая прибыль |
| 2007 | 62 055 | 1 | - | 62 056 | 45 545 |
| 2008 | 132 146 | 2 | - | 132 148 | 97 419 |
| 2009 | 38 726 | 1 | - | 38 727 | 28 549 |
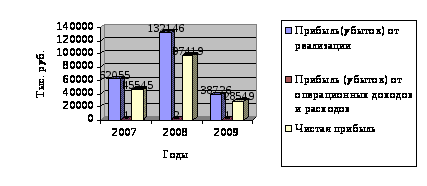
Рисунок 2.8 – Изменение структуры прибыли за 2007–2009 гг.
В соответствии с рисунком 2.8, таблицей 2.8, за анализируемый период основная прибыль предприятия была от реализации произведенной продукции. В 2007 году прибыль от реализации составляла 62 055 тыс. р.; в 2008 – 132 146 тыс. р. (что в 2,1 раза больше, чем в 2007 году); в 2009 – 38 726 тыс. р. (в 3,4 раза меньше по сравнению с 2008 годом). Прибыль от реализации в 2009 году уменьшилась за счет снижения объемов реализации.
Прибыль (убыток) от операционных доходов и расходов отсутствует, так как отсутствуют доходы и расходы.
Чистая прибыль в 2007 году составила 45 545 тыс. р., в 2008 году по сравнению с 2007 годом этот показатель увеличился на 51 874 тыс. р. и составил 97 419 тыс. р., в 2009 году по сравнению с 2008 годом чистая прибыль предприятия уменьшилась на 68 870 тыс. р. и составила 28 549 тыс.р. В соответствии с таблицей 2.9, чистая прибыль предприятия используется следующим образом: 40% – фонд материального поощрения; 60% – фонд производственного и социального развития.
Таблица 2.9 – Распределение чистой прибыли предприятия в 2007-2009 гг., тыс. р.
| Показатели | Годы | ||
| 2007 | 2008 | 2009 | |
| Чистая прибыль | 45 545 | 97 419 | 28 549 |
| Фонд материального поощрения | 18 218 | 38 967 | 11 419 |
| Фонд производственного и социального развития | 27 327 | 58 452 | 17 130 |
Средства фонда материального поощрения используются на премирование и оказание материальной помощи работникам, установление надбавок работникам за высокие профессиональные, творческие, производственные достижения в работе, сложность а напряженность труда, а также за выполнение особо важных (срочных) работ, повышение заработной платы работников.
Средства фонда производственного и социального развития направляются на укрепление материально-технической базы; текущие расходы по содержанию организации, связанные с его основной деятельностью при отсутствии либо недостаточности бюджетных ассигнований; проведение оздоровительных мероприятий для работников; проведение культурно-просветительных и физкультурных мероприятий; повышение заработной платы работников организации.
Распределение средств производится ежемесячно.
Качественным показателей эффективности работы предприятия является рентабельность. Рентабельность – это показатель, рассчитываемый как отношение прибыли от реализации продукции к затратам, он характеризует окупаемость затрат и более полно, чем прибыль характеризует окончательные результаты хозяйствования, потому что его величина показывает соотношение эффекта с использованными ресурсами. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных уровней направлений деятельности (производство и оптовая торговля).
Поскольку получение прибыли является обязательным условием коммерческой деятельности, а финансовая устойчивость предприятия в значительной мере определяется размером полученной прибыли, анализ финансовых результатов становится весьма актуальным [10].
Таблица 2.10-Динамика рентабельности, %
| Год | Рентабельность |
| 2007 | 23, 1 |
| 2008 | 40, 1 |
| 2009 | 16, 3 |
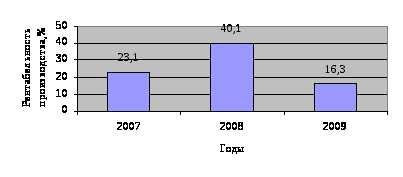
Рисунок 2.9 – Изменение рентабельности производства в динамике
В соответствии с рисунком 2.9 и таблицей 2.10, видно, что самый большой уровень рентабельности был в 2008 году и составил 40, 1 %, а самый низкий был в 2009 году и составил 16, 3 % , в 2007 году уровень рентабельности производства составил 23, 1%. Уменьшение рентабельности в 2009 году по сравнению с 2007 годом объясняется тем, что доля увеличения себестоимости продукции в относительном отношении значительно больше доли увеличения прибыли.
В целом, рассматриваемое предприятие рентабельно. Резервы повышения уровня рентабельности производства заключаются в увеличении прибыли от производства продукции за счет снижения себестоимости товарной продукции, путем применения более современных и экономичных технологий, замены дорогостоящего сырья на более дешевое.
3. СОВЕРШЕНСТВОВАНИЕ КОММЕРЧЕСКОЙ ДЕЯТЕЛЬНОСТИ БЮДЖЕТНОЙ ОРГАНИЗАЦИИ
Коммерческая деятельность – широкое и сложное понятие, которое включает в себя комплекс приемов и методов, обеспечивающих максимальную выгодность любой торговой операции для каждого из партнеров при учете интересов конечного потребителя.
Суть и принципиальное преимущество подобного определения заключаются в подчеркивании и усилении значения коммерческой деятельности предприятия, являющейся важнейшей составляющей всей системы его функциональной деятельности в условиях рыночной экономики.
Главная цель коммерческой деятельности – получение прибыли через удовлетворение покупательского спроса при высокой культуре торгового обслуживания. Эта цель в равной степени важна как для организаций и предприятий, так и для отдельных лиц, осуществляющих операции купли-продажи на рынке товаров и услуг.
Сегодняшняя динамично развивающаяся экономика приводит к тому, что фирмы и организации вынуждены постоянно эволюционировать, чтобы не остаться за бортом прогресса и бизнеса. Насыщение абсолютно всех рынков товарами в такой мере, что компаниям приходится буквально биться за покупателей, приводит к пониманию исключительной роли сбыта в деятельности фирмы. Продукция или услуга, произведенная фирмой, должна быть оптимальным образом продана: то есть, с учетом всех предпочтений и пожеланий клиентов, и с получением наибольшей выгоды. Поэтому главная задача любого предпринимателя – идеальным образом совместить желания клиентов и собственные производственные возможности. В этом случае у него будет возможность доказать покупателю неоспоримые преимущества своего товара, или услуги.
Каждый товар непременно требует продвижения на рынке, это означает необходимость качественной и оригинальной рекламы, различных акций, способствующих продвижению товара. Помимо этого предприятию весьма желательно иметь как можно более широкую сеть розничных продаж или сеть посреднических организаций, если она, конечно, не занимается очень крупным и дорогим производством. Такая сеть должна иметь высокий уровень сервиса, так как сегодняшний покупатель привык к качественному обслуживанию и широкому списку дополнительных услуг. И только выполнив все эти требования, фирма может рассчитывать на то, что ей удастся занять прочное место в сердце покупателя.
Для ГУ «РУМЦ ФВН» главными целями и задачами перспективного стратегического развития на сегодняшний день являются – наращивание объёмов производства полиграфической продукции, увеличение выручки от реализации данной продукции, услуг в области спорта и, как следствие, получение прибыли от реализации.
Для реализации намеченных задач необходимо проведение следующих мероприятий.
3.1 Разработка маркетинговых мероприятий
По мере насыщения рынка товарами перед фирмами встает проблема сбыта. Только потребительской ценности товара становится недостаточно. Проанализировав во второй главе дипломной работы коммерческую деятельность ГУ «РУМЦ ФВН», можно сделать вывод о том, что предприятию необходимо наращивать объемы реализации продукции и оказываемых услуг в связи с резким снижением в 2009 году выручки от реализации и соответственно прибыли. Это можно обеспечить путем разработки и правильной реализации политики продвижения продукции или коммуникационной политики фирмы.
Эту политику можно реализовать благодаря использованию таких средств коммуникации, как:
– Реклама – это платное, однонаправленное и неличное обращение, осуществляемое через средства массовой информации и другие виды связи, агитирующее в пользу какого-либо товара, марки, фирмы. Реклама – это самая видимая составляющая коммуникационного комплекса. По определению, реклама – это платное представление и продвижение продуктов и услуг через средства массовой информации.
– Личная продажа (непосредственный контакт между продавцом и оптовым покупателем с целью совершения покупок). Персональная продажа вступает в действие вслед за рекламой. Реклама уговаривает потребителя купить товар; она повышает интерес к товару. Однако реклама сама по себе редко приводит к продаже. Предприниматели должны также рассчитывать на персональную (личную) продажу – встречаться со своими покупателями и разъяснять им необходимость покупки. Так как целью предпринимателя является привлечение постоянных покупателей, то он должен стараться сохранять равновесие между рекламой и персональной (личной) продажей. Он должен решать, как лучше совместить свою стратегию «проталкивания» товара (push strategy – стимулирование сбыта побуждением к покупке) со стратегией "привлечения" потребителя (pull strategy – стимулирование сбыта привлечением внимания). Стратегия "привлечения" побуждает (подталкивает) покупателей к тому, чтобы они интересовались данным товаром, стратегия "проталкивания" товара побуждает их к тому, чтобы они его купили.
– Стимулирование продаж (его содержание определяется побудительными мерами поощрения покупки или продажи продукции).
ГУ «РУМЦ ФВН» может обеспечить продвижение своей продукции за счет использования этих трех составляющих коммуникационной политики. Чтобы обеспечить правильное соотношение между ними, целесообразно учесть тип готовой продукции или рынка и жизненный цикл продукции.
На стадии выведения продукции на рынок фирма должна предавать большое значение рекламе, в основном информативной, и общественным связям. Эти мероприятия сохраняют свою значимость и на этапе роста.
На этапе зрелости первостепенное значение приобретает стимулирование продаж, а реклама используется лишь для напоминания о существовании данной продукции.
На этапе спада фирма должна стимулировать продажи, практически не используя общественные связи. Личной продаже должно уделяться минимум внимания, а для напоминания данной продукции должна использоваться реклама.
На предприятии необходимо создать отдел маркетинга, либо принять маркетолога.
С целью оперативного реагирования на изменение конъюнктуры рынка сотрудниками отдела маркетинга ГУ «РУМЦ ФВН» необходимо проводить сбор и анализ маркетинговой информации.
Данные о видах маркетинговой информации и периодичность ее сбора представлены в таблице 3.1.
Таблица 3.1 – Система маркетинговой информации предприятия
| Вид маркетинговой информации | Периодичность сбора |
| Исследование на внутреннем рынке | Ежемесячно |
| Анализ поставщиков сырья | По мере заключения договоров на поставку |
| Исследование перспективных направлений ассортиментной политики | Ежеквартально |
| Анализ деятельности конкурентов на внутреннем и внешнем рынках | Систематически |
| Анализ производства и реализации основных видов продукции | Ежемесячно |
| Анализ реализации новых видов мебели с целью их запуска в серийное производство | Постоянно |
| Анализ уровня продаж в торговых предприятиях | Ежемесячно |
| Изучение и анализ цен на аналогичную продукцию других изготовителей | Постоянно |
Результаты анализа собранной маркетинговой информации используются для принятия оперативных, тактических и стратегических маркетинговых решений.
В общем, основные функции отдела маркетинга ГУ «РУМЦ ФВН» заключаются в:
а) Организация маркетинговых исследований.
б) Поиск и систематизация информации:
показателях экономического развития отраслей и регионов, направления государственной политики, определяющей производство и сбыт;
существующем уровне отечественного производства, объемах импорта и экспорта аналогичного выпускаемой продукции и потребляемого сырья, а также производстве и импорте продукта-заменителя;
потребителях и сегментации рынка;
основных характеристиках рынка для каждого его сегмента.
в) Сбор информации о конкурентах.
г) Выявление сильных и слабых сторон конкурентов.
д) Определение уровня конкуренции в секторе товара выпускаемой продукции.
е) Разработка прогнозов развития рынка по результатам маркетинговых исследований.
ж) Анализ существующих сетей сбыта продукции.
з) Анализ существующей системы снабжения.
и) Подготовка договоров и документов.
к) Оформление товаросопроводительной документации.
л) Организация отправки груза.
м) Таможенное оформление на ввоз и вывоз товаров т.д.
Поиском новых покупателей продукции ГУ «РУМЦ ФВН» будут заниматься работники отдела маркетинга. Так, например, рынок