Анализ инвестиционной политики ОАО "Шебекинский маслодельный завод"
6. Коэффициент годности (Кг):
Кг= Остаточная стоимость ОФ / Первоначальная стоимость ОФ
Кг = 411 478 тыс. руб. / 492 246 тыс. руб. = 0,836
Полученные данные сведем в таблицу.
Таблица 3.1
Характеристика основных фондов ОАО «ШМЗ»
| № | Показатель | 2005 год | 2006 год | % откл. |
| 1 | Коэффициент обновления | 0,096 | 0,092 |
-4,2 |
| 2 | Срок обновления ОФ | 10,01 | 9,89 |
-1,2 |
| 3 | Коэффициент выбытия | 0,006 | 0,004 |
-0,3 |
| 4 | Коэффициент прироста | 0,12 | 0,101 |
-15,8 |
| 5 | Коэффициент износа | 0,085 | 0,084 |
-1,18 |
| 6 | Коэффициент годности | 8,83 | 8,836 |
0,06 |
Из проведенных расчетов можно сказать что по сравнению с 2005 годом в 2006 году коэффициент обновления ОФ довольно низок, всего 9,2 %. Но при этом степень износа основных средств сравнительно мала (8,4%). Срок обновления основных средств составляет практически 10 лет, это связано с тем, что на предприятии используется дорогостоящее оборудование.
Очень низкой остается величина коэффициента выбытия основных фондов (0,004). Благоприятным моментом в данном случае является то, что Коэффициент обновления больше, чем коэффициент выбытия на 8,8 %.
Для обобщающей характеристики уровня обеспеченности предприятия основными производственными фондами и эффективности их использования используются следующие показатели:
1. Фондоотдача показывает, какое количество выпускаемой продукции приходится на 1 рубль основных фондов.
Фо = Товарная продукция / Среднегодовая стоимость ОФ
2004 год: Фо = 450 134 тыс. руб. / 492 246 тыс. руб. = 0,914
2005 год: Фо = 662 227 тыс. руб. / 539 987 тыс. руб. = 1,226
2. Фондоемкость — это показатель обратный фондоотдаче.
Фе=1/Фо
2004год: Фе = 1 / 0,914 = 1,094
2005 год: Фе = 1 / 1,226 =0,816
3.Фондоотдача
активной части
ОФ (Ф )
- показывает,
какое количество
выпускаемой
продукции
приходится
на 1 руб. активной
части ОФ.
(Ф)
= товарная
продукция/среднегодовая
стоимость
активной части
основных средств
2004 год: (Ф)
= 450 134 тыс.руб./95 977,39
тыс.руб. = 4,69
2005 год: (Ф)
= 662 227 тыс.руб./142108,79
тыс.руб. = 4,66
Результаты вычислений сведем в таблицу:
Таблица 3.2
Показатели эффективности использования основных фондов ОАО «ШМЗ»
| Показатель | 2005 г. | 2006 г. | % откл. |
| Фондоотдача | 0,914 | 1,226 | 34,1 |
| Фондоотдача активной части ОФ | 4,69 | 4,66 | -0,6 |
| Фондоемкость | 1,094 | 0,816 | -25,4 |
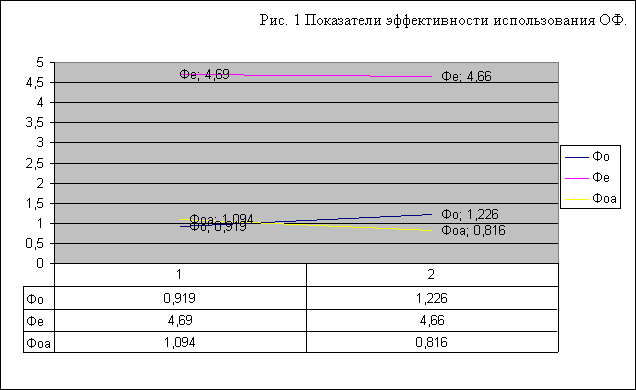
Проанализировав основные показатели обеспеченности предприятия основными фондами можно сказать, что рост значений показателей фондоотдачи на 34,1%, снижение значений фондоемкости на 25,4% и фондоотдачи активной части основных фондов на 0,6% свидетельствует о повышении эффективности использования основных фондов предприятия.
2.4 Обеспеченность оборотными средствами
Анализ обеспеченности оборотными средствами предприятия представлен в следующей таблице:
Таблица 3.3.
Состав оборотных средств ОАО «ШМЗ», тыс. руб.
| Оборотные средства | 2005 год | 2006 год | Отклонение | |
| Абсолютн. | % | |||
|
Запасы, в том числе: сырье и материалы незавершенное производство готовая продукция расходы будущих периодов |
54869 46097 2612 6005 155 |
103717 91171 2915 9302 329 |
48848 45074 303 3297 174 |
89,03 97,78 11,6 54,9 1,12 |
| НДС по приобретенным ценностям | 4378 | 3551 | -827 |
-18,89 |
|
Дебиторская задолженность, в том числе: покупатели и заказчики прочие дебиторы |
28970 5990 22980 |
38134 6624 31510 |
9164 634 8530 |
31,63 10,58 37,12 |
| Краткосрочные финансовые вложения | - | 23874 | 23874 |
- |
|
Денежные средства, в том числе: касса расчетный счет прочие денежные средства |
11555 8 25 11522 |
3168 17 3151 - |
-8387 9 3126 -11522 |
-72,60 112,50 125,04 - |
| Итого | 99772 | 172444 | 72672 |
72,84 |
Таким образом, сумма оборотных средств ОАО «ШМЗ» за 2006 год возросла на 72,84 %. Это произошло в основном за счет роста стоимости сырья и материалов, готовой продукции, дебиторской задолженности, краткосрочных финансовых вложений и увеличения средств на расчетных счетах предприятия. Оборачиваемость капитала определяют с помощью следующих показателей.
1. Коэффициент общей оборачиваемости капитала отражает скорость оборота всего капитала предприятия.
Ккоб Выручка от реализации / Средний за период итог баланса
2. Время общего обращения капитала отражает число дней, в течение которых общий капитал совершает полный кругооборот.
Ткоб = Число дней в рассматриваемом периоде / Ккоб
3. Коэффициент оборачиваемости мобильных (оборотных) средств (скорость обращения оборотного капитала). Этот коэффициент показывает скорость оборота всех мобильных средств предприятия и характеризуется количеством оборотов.
КОбСоб = Выручка от реализации / Стоимость оборотного капитала
4. Время обращения оборотных средств отражает число дней, в течение которых оборотные средства совершают полный кругооборот.
ТОбСоб = Число дней в рассматриваемом периоде / КОбСоб
5. Коэффициент оборачиваемости материальных оборотных средств отражает число оборотов запасов предприятия за анализируемый период.
КМоб = Выручка от реализации /Величина запасов
6. Время обращения материальных оборотных средств отражает число дней, в течение которых материальные оборотные средства совершают полный кругооборот.
ТМоб = Число дней в рассматриваемом периоде / КМоб
7. Коэффициент оборачиваемости товарных запасов показывает скорость оборота товарных запасов (готовой продукции).
КТЗоб = Выручка от реализации /Величина товарных запасов
8. Время обращения товарных запасов
ТТЗоб = Число дней в рассматриваемом периоде / КТЗоб
9. Оборачиваемость средств в расчетах характеризует оборачиваемость дебиторской задолженности. Коэффициент оборачиваемости дебиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятием.
КДЗоб= Выручка от реализации / Величина дебиторской задолженности
10. Время обращения дебиторской задолженности
ТДЗоб = Число дней в рассматриваемом периоде / КДЗоб
11. Продолжительность операционного цикла является обобщенной характеристикой продолжительности омертвления финансовых ресурсов в текущих активах. Он показывает, сколько дней в среднем проходит с момента вложения денежных средств в текущую торговую деятельность до момента их возврата в виде выручки на расчетный счет.
ТΣоб = ТТЗоб + ТДЗоб
Его снижение является одной из основных задач предприятия.
12. Коэффициент оборачиваемости кредиторской задолженности отражает изменение коммерческого кредита, предоставляемого предприятию.
ККЗоб = Выручка от реализации /Величина кредиторской задолженности
13. Средний срок оборота кредиторской задолженности отражает средний срок возврата долгов предприятия, кроме задолженности перед банками и по прочим займам.
ТКЗоб = Число дней в рассматриваемом периоде / ККЗоб
Полученные данные сведем в таблицу:
Таблица 3.4
Анализ оборачиваемости составляющих капитала ОАО «ШМЗ».
| Показатель | 2005 г. | 2006 г. | % откл. |
| 1. Коэффициент общей оборачиваемости капитала | 0,904 | 1,089 |
20,4 |
| 2. Время общего обращения капитала | 403,76 | 335,17 |
-17,0 |
| 3. Коэффициент оборачиваемости оборотных средств | 4,516 | 3,844 |
-14,89 |
| 4. Время обращения оборотных средств | 80,8 | 94,9 |
17,45 |
| 5. Коэффициент оборачиваемости материальных оборотных средств | 8,21 | 6,39 |
-22,17 |
| 6. Время обращения материальных оборотных средств | 44,46 | 57,12 |
28,5 |
| 7. Коэффициент оборачиваемости товарных запасов | 75,03 | 71,26 |
-5,02 |
| 8. Время обращения товарных запасов | 4,86 | 5,12 |
5,35 |
| 9. Коэффициент оборачиваемости дебиторской задолженности | 15,55 | 17,38 |
11,77 |
| 10. Время обращения дебиторской задолженности | 23,47 | 21,00 |
-10,52 |
| 11. Продолжительность операционного цикла | 28,33 | 26,12 |
-7,8 |
| 12. Коэффициент оборачиваемости кредиторской задолженности | 7,41 | 15,66 |
111,3 |
| 13. Средний срок оборота кредиторской задолженности | 49,26 | 23,31 |
-52,68 |
Снижение коэффициента оборачиваемости оборотных средств на 14,89% свидетельствует о замедлении кругооборота средств и о менее эффективном их использовании.
Коэффициенты оборачиваемости материальных оборотных средств 22,17% и товарных запасов на 5,02% уменьшились в связи со снижением спроса на продукцию предприятия.
Увеличение времени обращения товаров приводит к иммобилизации или омертвлению средств в товарах на период, равный 5,12 дней - 4,86 дня = 0,26 дня.
Увеличение значения коэффициента оборачиваемости дебиторской задолженности на 11,27% свидетельствует об увеличении срока погашения дебиторской задолженности.
Увеличение значения коэффициента оборачиваемости кредиторской задолженности на 111,3% означает увеличение скорости оплаты задолженности предприятия, уменьшения роста покупок, осуществляемых за счет коммерческого кредита.
Для расчета используем данные из таблиц в приложении 3.
Материалоотдача есть сколько произведено продукции с каждого рубля потребленных материальных ресурсов.
Мо = Товарная продукция / Сумма материальных затрат
Сумма материальных затрат — это сумма затрат на сырье, топливо и энергию.
2005 год: Мо = 450 134 тыс.руб. / (80 966,238 + 14 875,995 + 7 707,971) тыс. руб = 450 134 тыс.руб. /10З 550,204 тыс. руб. = 4,347
2006 год: Мо = 662 227 тыс. руб./ (155 330,046 +24 255,019+16 255,234) тыс.руб. = 662 227 тыс. руб./195 840,299 тыс. руб. = 3,381
2. Материалоемкость показывает, сколько материальных затрат необходимо произвести или фактически приходится на производство 1 рубля товарной продукции.
Ме = Сумма материальных затрат / Товарная продукция
2004 год: Ме = 103 550,204 тыс. руб. / 450 578 тыс. руб. = 0,300
2005 год: Ме = 195 840,299 тыс. руб. / 662 227 тыс. руб. = 0,296
3. Удельный вес материальных затрат в себестоимости продукции
Амз = Сумма материальных затрат / Себестоимость произведенной продукции
2004 год: Дмз = 103 550,204 тыс. руб. / 222 231 тыс. руб. = 0,466
2005 год: Дмз = 195 840,299 тыс. руб. / 413 290 тыс. руб. = 0,474
4. Энергоемкость - частный показатель материалоемкости, показывающий эффективность использования электроэнергии.
Эе = Затраты на электроэнергию / Товарная продукция
2005 год: Э, = 7 707,971 тыс. руб. / 450 134 тыс. руб. = 0,017
2006 год: Э, =16 255,234 тыс. руб. / 662 227 тыс. руб. = 0,025
5. Топливоемкость - частный показатель материалоемкости, показывающий эффективность использования топлива.
Тэ = Затраты на топливо / Товарная продукция
2005 год: Тэ =14 875,995 тыс. руб. / 450 134 тыс. руб. =0,033
2006 год: Тэ =24 255,019 тыс. руб. / 662 227 тыс. руб. =0,037
Уменьшение значения показателя материалоотдачи в 2006 году по сравнению с 2005 годом на 22,2% говорит о снижении эффективности использования материальных ресурсов предприятия. И наблюдается рост на 1,3% доли материальных затрат в себестоимости продукции.
Незначительное повышение величин энергоемкости 47,06% и топливоемкости 12,12% связано с ростом тарифов на электроэнергию и цен на топливо.
Расчетный анализ относительных показателей финансовой устойчивости или финансовых коэффициентов представляет собой оценку состава и структуры источников средств организации и их использования. Результатом такого анализа должна стать оценка независимости организации от внешних кредиторов.
Относительные показатели финансовой устойчивости (финансовые коэффициенты) анализируют, сравнивая их с базисными величинами, а также изучая их динамику за отчетный период и за несколько лет.
Для анализа относительных показателей финансовой устойчивости необходимо использовать следующую аналитическую таблицу:
Таблица 3.5.
Относительные показатели финансовой устойчивости
| Показатели | 2005 | 2006 | Отклон. (+/-) |
| Коэффициент автономии | 0,85 | 0,89 |
0,04 |
| Коэффициент соотношения заемных и собственных средств | 0,18 | 0,13 |
-0,05 |
| Коэффициент маневренности собственных оборотных средств | 0,24 | 0,57 |
0,33 |
| Коэффициент обеспеченности собственными средствами | 0,56 | 0,81 |
0,25 |
Анализ относительных показателей в сравнении с 2005 годом финансовой устойчивости выявил такую положительную тенденцию, что доля владельцев предприятия в общей сумме средств остается на уровне выше 50 %.
Но наряду с этим наблюдаются и негативные тенденции, такие как изменение в сторону уменьшения на 0,05% коэффициента соотношения заемных и собственных средств, причиной чего является увеличение заемных средств. Это может быть обусловлено спецификой деятельности фирмы на рынке.
Коэффициент маневренности собственных оборотных средств увеличился на 0,33% и в связи с этим можно сказать, что предприятие способно поддерживать уровень собственного оборотного капитала и пополнять оборотные средства в случае необходимости за счет собственных средств.
Коэффициент обеспеченности собственными средствами увеличился на 0,25%, что соответствует своему оптимальному значению, и в целом характеризует финансовое состояние предприятия как устойчивое.
2.5 Анализ платежеспособности и ликвидности
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
В зависимости от степени ликвидности, то есть от скорости превращения в деньги, активы любого предприятия разделяются на следующие группы:
Al - наиболее ликвидные активы, к которым относятся сами денежные средства предприятия и краткосрочные финансовые вложения в ЦБ;
А2 - быстро реализуемые активы, т. е. дебиторская задолженность до 12 месяцев и прочие оборотные активы.
A3 - медленно реализуемые активы - запасы (без строки 217 и расходов будущих периодов) и дебиторская задолженность более 12 месяцев, а также статьи из раздела I актива баланса «Долгосрочные финансовые вложения» (уменьшенные на величину вложения в уставные фонды других предприятий);
А4 - труднореализуемые активы - итог раздела I актива баланса, за исключением статей этого раздела, включенных в предыдущую группу.
Анализ платежеспособности предприятия требует также оценки его пассивов по степени срочности их оплаты.
Пассивы баланса делятся по степени срочности на 4 группы:
П1 - наиболее срочные обязательства – краткосрочная кредиторская задолженность, прочие пассивы, а также ссуды, не погашенные в срок;
П2 - краткосрочные пассивы - краткосрочные кредиты и заемные средства;
П3 - долгосрочные пассивы - долгосрочные кредиты и заемные средства;
П4 - постоянные пассивы (собственный капитал с учетом убытков, доходов будущих периодов, резервов предстоящих расходов).
Таблица 4.1.
Баланс ликвидности.
| Актив | 2005 | 2006 | Пассив | 2005 | 2006 | Платежный излишек / недостаток тыс. руб. | |
| 2005 | 2006 | ||||||
| Наиболее ликвидные активы, А1 | 74373 | 688283 | Наиболее срочные обязательства, П1 | 58821 | 63174 | 15552 | 625109 |
| Быстрореализуемые активы, А2 | 138341 | 135026 | Краткосрочные пассивы, П2 | 0 | 93 | 138341 | 134933 |
| Медленно реализуемые активы, А3 | 124672 | 168699 | Долгосрочные пассивы, П3 | 9511 | 14569 | 115161 | 154130 |
| Трудно реализуемые активы, А4 | 635083 | 627103 | Постоянные пассивы, П4 | 904137 | 1541275 | -269054 | -917172 |
| Баланс | 972469 | 1619111 | Баланс | 972469 | 1619111 | ||
Проанализировав ликвидность баланса за последний год можно сказать, что стандартная система неравенств соблюдена:
-
Актив Сравнение Пассив А1 >= П1
А2 >= П2
А3 >= П3
А4 =< П4
Из этого следует что баланс ОАО «ШМЗ» за 2006 году ликвиден.
Далее рассчитываются коэффициенты платежеспособности (ликвидности).
- Коэффициент абсолютной ликвидности (LR):
Показывает, какая доля краткосрочных долговых обязательств может быть покрыта за счет денежных средств и их эквивалентов в виде рыночных ценных бумаг и депозитов, т.е. практически абсолютно ликвидными активами. Рекомендуемые значения: 0.2 - 0.5.
LR = (Денежные средства + Краткосрочные инвестиции)/Текущие обязательства
- Коэффициент срочной ликвидности:
Отношение наиболее ликвидной части оборотных средств к краткосрочным обязательствам. Обычно рекомендуется, чтобы значение этого показателя было больше 1. Однако реально значения для российских предприятий редко составляют более 0,7-0,8, что признается допустимым.
QR = (Денежные средства + Краткосрочные инвестиции + Счета и векселя к получению)/Текущие обязательства
- Коэффициент текущей ликвидности (CR):
Рассчитывается как частное от деления оборотных средств на краткосрочные обязательства и показывает, достаточно ли у предприятия средств, которые могут быть использованы для погашения краткосрочных обязательств. Согласно с международной практикой, значения коэффициента ликвидности должны находиться в пределах от единицы до двух (иногда до трех).
CR = Текущие активы/Текущие обязательства
Результаты расчетов сводим в таблицу.
Таблица 4.2
Коэффициенты, характеризующие финансовую устойчивость предприятия.
| № п/п | Показатель | 2005 год | 2006 год | Изменение |
| 1 | Коэф. абсолюдной ликвидности | 0,53 | 4,106 | 3,57 |
| 2 | Коэф. срочной ликвидности | 1,54 | 4,91 |
3,37 |
| 3 | Коэф. текущей ликвидности | 2,44 | 5,91 |
3,47 |
| 4 | Чистый оборотный капитал | 199557 | 824388 | 624831 |
| 5 | Коэф. собственной платежеспособности | 1,44 | 4,9 | 3,46 |
Рассчитав и проанализировав финансовые коэффициенты: коэффициент абсолютной ликвидности по сравнению с 2005 годом увеличился на 3,57, коэффициент срочной ликвидности на 3,37, коэффициент текущей ликвидности на 3,47, чистый оборотный капитал увеличился на 6248,31 и рассчитав коэффициент собственной платежеспособности видим, что он увеличился на 3,46. Из произведенных расходов мы видим, что предприятие находится в устойчивом финансовом положении. Но происходит некоторое превышение значений коэффициентов над их оптимальными границами, что может быть связано со спецификой деятельности предприятия на рынке.
3. Краткая характеристика инвестиционного проекта и товара изготовляемого по проекту
На рассмотрение потенциальных инвесторов предлагается проект ОАО «ШМЗ», предусматривающий приобретение оборудования для расфасовки молочной продукции в мелкоштучную упаковку. ОАО «ШМЗ» имеет необходимые производственные площади, часть технологического оборудования, опыт производства и продаж на территории Черноземья.
Анализ показал, что планируемые объемы молочной продукции будут с успехом реализованы в тех же границах рынка сбыта.
Срок функционирования проекта -5 лет, в том числе с 1-го года - освоение инвестиций, со 2-го по 5-ой год - фаза реализации проекта.
Объем капитальных вложений составляет 1800 тыс. руб.
Доля кредита в инвестициях составляет 20%. Кредит предоставлен на четыре года. Плата за предоставленный кредит - 15% годовых. Кредит погашается равными платежами со второго года реализации проекта.
Срок службы вновь созданных мощностей 5 лет. Амортизация начисляется по линейному методу. Ликвидационная стоимость оборудования составляет 10% от его первоначальной стоимости. Прогнозируемая продажная стоимость выбывающего имущества на 10% больше его остаточной стоимости, которая учитывается в виде дохода в конце 5-го года проекта.
Объем производства прогнозируется по годам в следующем количестве:
2-й год - 2 000 000 шт.;
3-й год - 3 000 000 шт.;
4-й год - 4 000 000 шт.;
5-й год - 4 000 000 шт.;
Цена за единицу продукции – от 4.50 до 7.50 руб.
Переменные издержки на единицу продукции – 3.20-4.10 руб.
Постоянные издержки в год – 200 000 руб.
Стоимость оборотного капитала составляет 10% от объема инвестиций. Налог на прибыль - 24%.
Номинальная ставка дисконтирования — 20%.
По проекту предполагаемся выпускать основную продукцию, но в новой упаковке для этого будет закуплено и монтировано новое оборудование. Эта линия позволит упаковывать продукцию в тару, емкостью 100, 170 и 200грамм. Преимущество продукции перед аналогами после осуществления проекта будет заключаться в мелкой расфасовке, более удобной для потребителя. Дана линия произведена в Италии,(приложение 4).
3.1 Финансовый план.
Себестоимость выпуска продукции в год составит:
С = Зпер * Vпр-ва + Зпост
С2 = 3,20 * 2000000 + 200000 = 6600 тыс.руб.
С3 = 3,20 * 3000000 + 200000 = 9800 тыс.руб.
С4 = 3,20 * 4000000 + 200000 = 13000 тыс. руб.
С5 = 3,20 * 4000000 + 200000 = 13000 тыс. руб.
Доля кредита в инвестициях:
- инвестиции в основной капитал: 1800 тыс. руб.
- инвестиции в оборотный капитал: 18000 * 0,1 = 180000 руб.
- общая сумма инвестиций: 18000 + 180000 = 1980 тыс. руб.
Кредит составляет: 1980 тыс. руб. * 0,2 = 396000 руб.
Доход от реализации проекта составит:
Д = Цена * Vпр-ва
Д2 = 4,5 * 2000000 = 9000 тыс. руб.
Д3 = 4,5 * 3000000 = 13500тыс. руб.
Д4 = 4,5 * 4000000 = 18000 тыс. руб.
Д5 = 4,5 * 4000000 = 18000тыс. руб.
Амортизацию основных фондов определим исходя из нормативного срока службы основных фондов:
∆ А = (ОФввод – Л) / Тн
ОФ = 1800 тыс. руб.
Л (ликвидационная стоимость) = 1800 тыс. руб. * 0,1 = 180000 руб.
Тн = 5 лет
∆ А = (1800 тыс. руб. - 180000) / 5 = 324000 руб.
Доход от продажи выбывающего имущества в конце проекта:
Дим = (ОФвыб – Тф * ∆ А) * 1,1 = (1800 тыс. руб. – 4 * 324000) * 1,1 = 554400 руб.
Финансовые издержки за пользование кредитом:
1 год: 396000 * 0,15 = 59400 руб.
2 год: (396000 – 99000) * 0,15 = 44500 руб.
3 год: (297000 – 99000) * 0,15 = 29700 руб.
4 год: 99000 * 0,15 = 14850 руб.
Кредит выплачивается равными частями (99000 руб.) в течение 4 лет.
План денежных потоков представлен в таблице 5.1., (приложение 5)
Кд = 1 / (1+r)n
К1 = 1 / (1+0,2)0 = 1
К2 = 1 / (1+0,2)1 = 0,8333
К3 = 1 / (1+0,2)2 = 0,6944
К4 = 1 / (1+0,2)3 = 0,5787
К5 = 1 / (1+0,2)4 = 0,4823
К6 = 1 / (1+0,2)5 = 0,4019
К7 = 1 / (1+0,2)6 = 0,3349
NPV проекта составляет 6630517,9 руб.
NPV > 0, значит проект по этому критерию приемлем
Индекс рентабельности (PI):
PI =1789928,4+2177638+2386559+2256392,3/1980000=4,34
Период окупаемости:
Тв = tx + │NPV │ / ЧДДt+1 =1+6630517,9 / 2177638 = 4,04 года
Ток = Тв – Тинв =4,04– 1 = 3,04 года
Внутренняя норма доходности:
Таблица 5.2.
Внутренняя норма доходности.
| № | Показатели | 1 | 2 | 3 | 4 | 5 |
| 1 | Поток реальных денег | -1980000 | 2148000 | 3136000 | 4124000 | 4678400 |
| 2 | Коэффициент дисконтирования (100%) | 1 | 0,5 | 0,25 | 0,125 | 0,0625 |
| 3 | ЧДД | -1980000 | 1074000 | 784000 | 515500 | 292400 |
| 4 | NPV | -1980000 | -906000 | -122000 | 393500 |
685900 |
IRR = 20%+(6630517,9/(6630517,9 -685900) * (100% – 20%)) = 96,2 %
IRR > r1 – проект приемлем
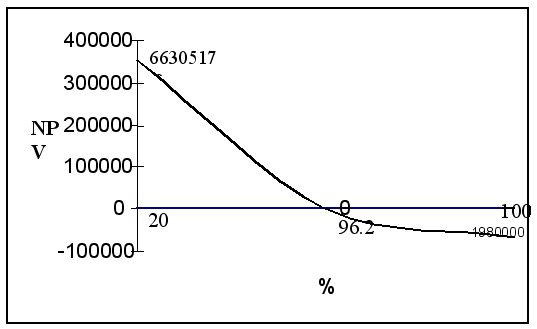
Рис.4 График зависимости интегрального экономического эффекта от ставки дисконтирования.
Вкр = Зпост / ( Ц – Зпер) = 200000/ (4,5–3,2) =153856 шт.
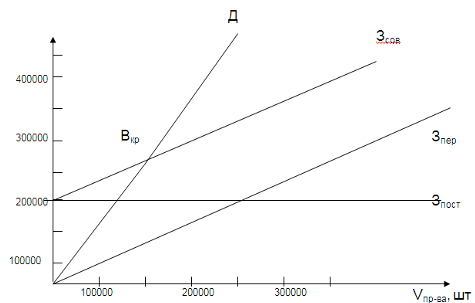
Рис. 5 Точка безубыточности.
Финансовый профиль проекта
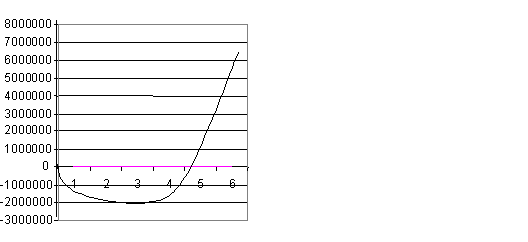
Рис.6 Финансовый профиль проекта.
3.2 Анализ чувствительности проекта
Целью анализа чувствительности проекта является определение степени влияния варьируемых факторов на финансовый результат проекта. То есть определение чувствительности показателей эффективности к изменениям различных параметров. Чем шире диапазон параметров, в котором показатели эффективности остаются в пределах приемлемых значений, тем выше «запас прочности» проекта, тем лучше он защищен от колебаний различных факторов, оказывающих влияние на результаты реализации проекта. Наиболее распространенный метод, используемый для проведения анализа чувствительности имитационное моделирование. В качестве интегральных показателей, характеризующих финансовый результат проекта, используются рассмотренные ранее показатели эффективности, такие как : внутренняя норма рентабельности, срок окупаемости, чистый приведенный доход, индекс прибыльности. В данном проекте проведен анализ чувствительности инвестиционного проекта посредством варьирования следующих параметров:
•объем продаж;
•цена реализации;
•прямые производственные издержки;
•ставка дисконтирования.
В процессе анализа чувствительности варьируется в определенном диапазоне значение одного из выбранных факторов при фиксированных значениях остальных и определяется зависимость интегральных показателей эффективности от этих изменений.
Анализ чувствительности проекта показал, что данный проект допускает снижении:
• цены на молочную продукцию на 10 %,
• объема сбыта на 9 %,повышение:
• прямых издержек на 13 %,
Ниже представлено графическое описание влияния изменения перечисленных показателей на чистый дисконтированный доход. Точка пересечения графиком оси абсцисс показывает указанные выше параметры
Полученные результаты чувствительности проекта к рыночным колебаниям показывают достаточный уровень прочности и гарантированный возврат заемных средств. Графически представлены на рисунке 7, (приложении 6.)
Заключение
Открытое акционерное общество «Шебекинский маслодельный завод», имеющий более чем 65 летний опыт работы на рынке молочных продуктов. Сегодня при заполненных прилавках потребитель отдает предпочтение высококачественной, то есть вкусной и безопасной продукции и коллектив ОАО «ШМЗ» успешно трудится, обеспечивая покупателя такой продукцией.
ОАО «ШМЗ» - это предприятие, работающее надежно и стабильно, постепенно набирая темп в освоении выпуска всех новых видов молочных продуктов высокого качества.
Внедряемое мероприятие, описанное в инвестиционном проекте для ОАО «ШМЗ» состоит в увеличении объемов производства и внедрении инновационной упаковки для молочной продукции, в частности в мелкой расфасовке молока, кефира, сметаны, кисломолочных напитков в стаканчики, удобные для потребителя в употреблении, емкостью 100, 170 и 200грамм, что позволит привлечь и заинтересовать новых клиентов. Для реализации данного проекта было предложено внедрить новую линию по расфасовке в мелкофасовочную упаковку разового использования, произведенную в Италии. Увеличение объемов производства повлечет за собой увеличение объемов продаж, а следовательно и рост прибыли предприятия. На примере инвестиционного проекта мы проанализировали инвестиционную политику ОАО «ШМЗ».
Предлагаемый проект характеризуется следующими показателями:
1. Интегральный экономический эффект проекта составляет 6630517,9 p 2. Индекс доходности равен 4.34
3. Внутренняя норма доходности 96,2 % что больше 20 %.
4. Проект окупится в течение 3,04 года.
Все вышеперечисленные показатели оценивают проект как привлекательный.
Исходя из этого следует, что предлагаемое мероприятие эффективно. Этот эффект будет выражаться в повышении финансовой устойчивости предприятия, совершенствовании производственно-хозяйственной деятельности и увеличении прибыли.
Список используемой литературы
Белый Е.М., Кузнецов А.В. // Менеджмент в России и за рубежом. 2005. №3.
Булгакова Л.Н. Методы оценки инвестиционной привлекательности предприятий и регионов. // Финансы и кредит. - 2004. - № 15. - с 57-62.
Данилова Т.Н. Стратегия инвестирования - институциональный подход. // Финансы и кредит. - 2004. -№9. - с 2-8.
Игошин Н.В. Инвестиции. - М.: ЮНИТИ, 2001 г
Маковецкий М. Особенности инвестиционного процесса в России. Инвестиции в России. 2002. № 2
Татарников Е.А., Новикова Н.А. Антикризисное управление предприятием. — М.: издательство «Экзамен», 2006 г
bizmast/ochen1 консалтинговая компания «Бизнес - мастер»
Приложение 1
Таблица 1.1
Основные критерии оценки стратегии предприятия
| Критерий | Характеристика |
| 1. Согласованность инвестиционной стратегии с общей стратегией экономического развития предприятия | Оценивается согласованность целей, направлений и этапов инвестиционной и общеэкономической стратегий предприятия |
| 2. Внутренняя сбалансированность инвестиционной стратегии | Оценивается согласованность и сбалансированность отдельных целей и направлений инвестиционной стратегии между собой |
| 3. Согласованность инвестиционной стратегии с внешней средой | Оценивается соответствие инвестиционной стратегии прогнозируемым изменениям экономического развития, инвестиционного климата и рынка страны |
| 4. Реализуемость инвестиционной стратегии с учетом имеющегося ресурсного потенциала | Оцениваются потенциальные возможности предприятия в формировании его инвестиционных ресурсов, кадровый и технический потенциал предприятия, возможности привлечения внешних ресурсов, в том числе финансовых, технических, технологических, материальных, сырьевых, энергетических и прочих |
| 5. Приемлемость уровня риска, связанного с инвестиционной стратегией | Оцениваются прогнозируемые уровни инвестиционных рисков, их возможных финансовых последствий для предприятия, путей их компенсации |
| 6. Результативность инвестиционной стратегии | Оценивается прогнозируемая эффективность реализации инвестиционной стратегии, включая количественные и качественные показатели |
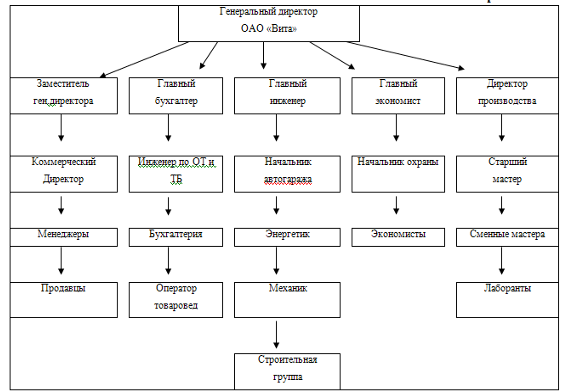
Рис. 2.1.1 Организационная структура ОАО «ШМЗ»
Приложение 3
Таблица 2.2
Существующие объекты основных средств.
| Наименование | Полная балансовая стоимость | Остаточная стоимость |
| Здание главного корпуса | 472982 | 392714 |
| Здание компрессорного цеха | 136085 |
126190 |
| Гараж | 32742 |
18475 |
| Здание склада | 283678 |
229709 |
| Здание | 11829 |
17595 |
| Склад холодильник | 262367 |
203639 |
| Резервуары | 6562 |
5375 |
| Емкости | 2850 |
3100 |
| Танки молочные | 1573 |
1871 |
| Пастеризатор охладительный | 19264 |
18764 |
| Заквасочный аппарат | 18576 |
18480 |
| Гомогенизатор | 18576 | 18480 |
| ИТОГО: | 492246 | 411479 |
Таблица 2.3.
Структура и состояние основных фондов ОАО «ШМЗ» на 2005 год, тыс. руб.
| Наименование фонда | Балансовая стоимость | Износ | Остаточная стоимость | % износа на 2006 год |
| Всего основных фондов | 492246 | 41174 | 411478 |
8,36 |
|
в том числе: фонды основного вида деятельности |
472982 | 41172 | 392714 |
8,7 |
|
из них: здания |
136085 | 2722 | 126190 |
2 |
| сооружения | 32742 | 859 | 18475 |
2,62 |
| машины и оборудование | 283678 | 36345 | 229709 |
12,81 |
|
из них: силовые |
11829 | 1245 | 17595 |
10,52 |
| рабочие | 262367 | 34005 | 203639 |
12,96 |
| измерительные и регулирующие приборы | 6562 | 729 | 5375 |
11,11 |
| вычислительная техника | 2850 | 366 | 3100 |
12,84 |
| производственный и хозяйственный инвентарь, не перечисленные выше виды материальных основных фондов | 1573 | 82 | 1871 |
5,21 |
| основные фонды других отраслей, оказывающих услуги | 19264 | 2 | 18764 | 0,01 |
|
из них: жилищного хозяйства |
18576 | - | 18480 | - |
| В том числе жилые здания | 18576 | - | 18480 |
- |
Таблица 2.4. Движение основных фондов за 2006год, тыс. руб.
| Наименование фонда | Балансовая стоимость | Введено | Выбыло | Стоимость на конец года |
| Всего основных фондов | 492246 | 49734 | 1993 |
539987 |
|
в том числе: фонды основного вида деятельности |
472982 | 49734 | 1876 |
520840 |
|
из них: здания |
136085 | 8389 | 88 |
144386 |
| сооружения | 32742 | 843 | - |
33585 |
| машины и оборудование | 283678 | 36878 | 718 |
319839 |
|
из них: силовые |
11829 | 9652 | 35 |
21516 |
| рабочие | 262367 | 25115 | 473 |
287009 |
| измерительные и регулирующие приборы | 6562 | 755 | 107 |
7210 |
| вычислительная техника | 2850 | 1356 | 103 |
4103 |
| производственный и хозяйственный инвентарь, не перечисленные выше виды материальных основных фондов | 1573 | 1326 | 790 |
2109 |
| основные фонды других отраслей, оказывающих услуги | 19264 | - | 117 |
19147 |
|
из них: жилищного хозяйства |
18576 | - | 96 |
18480 |
| В том числе жилые здания | 18576 | - | 96 |
18480 |
Приложение 4
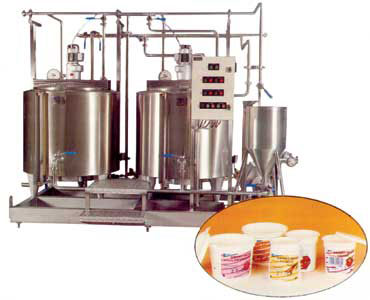
Рис.3 Линия для