Экономическая оценка инвестиций
Вр- выручка от продажи продукции соответствующего года, тыс. руб.;
d - доля условно-переменных расходов в составе расходов по содержанию и эксплуатации оборудования, коэфф.
Условный пример расчета. В нулевой и первый год выпуск (реализация) продукции составил 50 000 тыс.руб. Допустим, что выпуск продукции за второй год составил 51 350 тыс.руб., а за третий и четвертый - 52 930 тыс.руб. В нулевой и первый годы, прочие расходы по содержанию и эксплуатации оборудования составляют 500 тыс.руб. Изменение этих расходов за второй год под влиянием мероприятия составят:
500х(51350-50000)/50000х0,15= 2,0 тыс.руб.
То есть, во втором году прочие расходы по содержанию и эксплуатации оборудования составят: 500+2=502 тыс.руб.
В третьем и четвертом году прочие расходы по содержанию и эксплуатации оборудования составят 504,3 тыс.руб.:
502х(52930-51350)/51350х0,15=2,3 тыс.руб.
502+2,3= 504, 3 тыс.руб.
Точно так же определяются и общепроизводственные расходы, общехозяйственные расходы, коммерческие расходы. В формуле вместо р и d подставляются величины соответствующих расходов по годам и доля условно-переменных затрат в соответствующих расходах.
Удельный вес условно-переменных затрат в составе общепроизводственных расходов принят 0,4.
Удельный вес условно-переменных затрат в составе общехозяйственных расходов равен 0,4.
Удельный вес условно-переменных затрат в составе коммерческих расходов равен 0,6.
Таблица 3.17.
Расчет условно-постоянных затрат и их изменение в процессе осуществления мероприятия
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат на выпуск продукции | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. | Амортизационные отчисления на участке внедрения | млн. руб. | 99,498 | 99,498 | 99,43 | 99,43 | 99,43 |
| 2. | Прочие расходы по содержанию и эксплуатации оборудования | млн. руб. | 3,6 | 3,6 | 3,75 | 3,75 | 3,75 |
| 3. | Общепроизводственные расходы | млн. руб. | 25 | 25 | 27,85 | 27,85 | 27,85 |
| 4. | Общехозяйственные расходы | млн. руб. | 36 | 36 | 40,12 | 40,12 | 40,12 |
| 5. | Коммерческие расходы | млн. руб. | 51,75 | 51,75 | 60,62 | 60,62 | 60,62 |
| 6. |
Итого условно постоянные затраты |
млн. руб. | 215,85 | 215,85 | 231,77 | 231,77 | 231,77 |
| 7. | Изменения за счет рассматриваемого мероприятия | млн. руб. | - | - | 15,92 | - | - |
Таблица 3.18
Изменение себестоимости реализации продукции в связи с проведение мероприятия
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Условно-переменные затраты | млн. руб. | 198,3 | 198,3 | 258,28 | 258,28 | 258,28 |
| 2. | Условно-постоянные затраты | млн. руб. | 215,85 | 215,85 | 231,77 | 231,77 | 231,77 |
| 4. | Полная себестоимость проданной продукции | млн. руб. | 414,15 | 414,15 | 490,05 | 490,05 | 490,05 |
| 5. | В том числе за счет мероприятия | млн. руб. | - | - | 75,9 | - | - |
4. ОПРЕДЕЛЕНИЕ ПРИБЫЛИ ПО ПРЕДПРИЯТИЮ
Прибыль от продаж рассчитывается из разности выручки от продажи продукции и полной себестоимости проданной продукции:
Ппр=В-S, (4.1)
где В- выручка от продажи продукции, тыс.руб.,
S- полная себестоимость проданной продукции, тыс.руб.
Прибыль до налогообложения рассчитывается как разность между прибылью от продаж и прочими операционными расходами, внереализационными расходами, выплачиваемыми процентами за кредит:
П до н/о =Ппр– Ро+ До – Рвн +Двн - Проц., (4.2)
где: Ро –прочие операционные расходы, тыс. руб.,
До -прочие операционные доходы, тыс. руб.,
Рвн – внереализационные , расходы, тыс. руб.,
Двн – внереализационные доходы, тыс. руб.,
Проц. –выплачиваемые проценты по кредиту, тыс. руб.
В курсовом проекте условно принимаем, что прочие операционные расходы (доходы), внереализационные расходы (доходы), выплачиваемые проценты по кредиту отсутствуют, поэтому прибыль от продаж и прибыль до налогообложения равны.
Налог на прибыль, определяется как прибыль до налогообложения, умноженная на ставку налога:
Нприб.=П до н/о*H, (4.3)
где Пдо н/о – прибыль до налогообложения, тыс. руб.,
H – ставка налога на прибыль – 24%
Налог на имущество определяется как облагаемые налогом активы предприятия умноженные на ставку налога:
Ним.=Ак*Снал, (4.4)
где Ак – облагаемые налогом активы предприятия, тыс.руб.,
Снал. – ставка налога - устанавливается законами субъектов Российской Федерации и не может превышать 2,2%.
В нулевом и первом году стоимость активов, облагаемых налогом на имущество, принимается согласно исходным данным табл.1. Во втором году, третьем и четвертом годах принимается стоимость активов, образовавшихся под влиянием мероприятия.
Таблица 4.1.
Определение прибыли по предприятию
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Выручка от продажи продукции | Млн. руб. | 300 | 300 | 385,72 | 385,72 | 385,72 |
| 2. | В том числе изменение за счет мероприятия | Млн. руб | - | - | 85,72 | - | - |
| 3. | Полная себестоимость проданной продукции | Млн. руб | 414,15 | 414,15 | 490,05 | 490,05 | 490,05 |
| 4. | В том числе за счет мероприятия | Млн. руб | - | - | 75,9 | - | - |
| 5. | Прибыль от продаж | Млн. руб | -114,15 | -114,15 | -104,33 | -104,33 | -104,33 |
| 6. | В том числе изменение за счет мероприятия | Млн. руб | - | - | 9,82 | - | - |
Таблица 4.2.
Изменение налога на прибыль
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Прибыль до налогообложения | Млн. руб. | -114,15 | -114,15 | -104,33 | -104,33 | -104,33 |
| 2. | В том числе изменение за счет мероприятия | Млн. руб | - | - | 9,82 | - | - |
| 3. | Ставка налога на прибыль (20%) | Отн. Ед. | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 |
| 4. | Налог на прибыль | Млн. руб. | -22,83 | -22,83 | -20,87 | -20,87 | -20,87 |
| 5. | В том числе изменение за счет мероприятия | Млн. руб. | - | - | 1,96 | - | - |
Таблица 4.3.
Изменение налога на имущество
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Облагаемые налогом активы предприятия | Млн. руб. | 198 | 198 | 200,175 | 200,175 | 200,175 |
| 2. | В том числе изменение за счет мероприятия | Млн. руб. | - | - | 2,175 | - | - |
| 3. | Ставка налога на имущество (2%) | Отн. Ед. | 0,02 | 0,02 | 0,02 | 0,02 | 0,02 |
| 4. | Налог на имущество | Млн. руб. | 3,96 | 3,96 | 4 | 4 | 4 |
| 5. | В том числе изменение за счет мероприятия | Млн. руб. | - | - | 0,04 | - | - |
5. РАСЧЕТ ПОКАЗАТЕЛЕЙ, ХАРАКТЕРИЗУЮЩИХ ФОРМИРОВАНИЕ ФИНАНСОВЫХ РЕСУРСОВ
Распределение прибыли после уплаты налогов (табл. 5.1.) между фондами производится по усмотрению руководства предприятием. В данном случае норматив отчислений в финансовый резерв составит 10% от прибыли после уплаты налогов, а норматив отчислений в фонд накопления составит 40% от прибыли за вычетом отчислений в финансовый резерв. Норматив отчислений в фонд накопления из амортизационного фонда-50%.
Таблица 5.1.
Распределение прибыли предприятия и формирование фонда накопления
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Прибыль до налогообложения | Млн. руб. | -114,15 | -114,15 | -104,33 | -104,33 | -104,33 |
| 2. | Налог на прибыль | Млн. руб. | -22,83 | -22,83 | -20,87 | -20,87 | -20,87 |
| 3. | Налог на имущество | Млн. руб. | 3,96 | 3,96 | 4 | 4 | 4 |
| 4. | Всего налогов, относимых на прибыль | Млн. руб. | -18,87 | -18,87 | -16,87 | -16,87 | -16,87 |
| 5. | В том числе изменение за счет мероприятия | Млн. руб. | - | - | 2 | - | - |
| 6. | Прибыль после уплаты налогов | Млн. руб. | -95,28 | -95,28 | -87,46 | -87,46 | -87,46 |
| 7. | В том числе за счет мероприятия | Млн. руб. | - | - | 7,82 | - | - |
| 8. | Отчисления в финансовый резерв | Млн. руб. | -9,53 | -9,53 | -8,75 | -8,75 | -8,75 |
| 9. | Прибыль за вычетом отчислений в финансовый резерв | Млн. руб. | -85,75 |
-85,75 |
-78,71 |
-78,71 |
-78,71 |
| 10. | Отчислений в фонд накопления | Млн. руб. | -34,3 | -34,3 | -31,48 | -31,48 | -31,48 |
| 11. | Амортизация | Млн. руб. | 49,75 | 49,75 | 49,72 | 49,72 | 49,72 |
| 12. | Фонд накопления всего | Млн. руб. | 15,45 | 15,45 | 18,24 | 18,24 | 18,24 |
| 13. | В том числе за счет мероприятия | Млн. руб. | - | - | 2,79 | - | - |
При определении источников финансирования мероприятия (табл.5.2.) величина фонда накопления является основным источником финансирования затрат на проведение мероприятий. Общий размер фонда накопления складывается как сумма отчислений из прибыли и амортизационного фонда.
Для выявления необходимости в заемных средствах составляем табл. 5.2.
Таблица 5.2.
Формирование источников финансирования мероприятия
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Фонд накопления | Млн. руб. | 15,45 | 15,45 | 18,24 | 18,24 | 18,24 |
| 2. | Из него- средства для финансирования мероприятия | Млн. руб. | - | 8,69 | - | - | - |
| 3. | Привлеченные средства для осуществления мероприятия | Млн. руб. | - | - | - | - | - |
6. РАСЧЕТ ЭКОНОМИЧЕСКОГО ЭФФЕКТА
При расчете экономического эффекта (табл.6.1.) норма дисконта принимается по заданию согласно приложению 1.
Сумма инвестиционных, операционных затрат и налогов складывается из затрат на проведение мероприятия, себестоимости реализации продукции без учета амортизации и налогов, относимых на прибыль (налог на прибыль, налог на имущество).
Экономический эффект по каждому году определяется по формуле:
Эt=Рt - Зt, (6.1)
где Эt- экономический эффект на определенном шаге;
Рt- результаты, достигнутые на определенном шаге – выручка от продажи продукции лесопиления.
Зt- затраты, достигнутые на определенном шаге- сумма инвестиционных, операционных затрат и налогов.
Сумма инвестиционных затрат, операционных затрат и налогов (З) определяется:
З=С/б(без аморт.)+ Н+К, (6.2)
где С/б –себестоимость без учета амортизационных отчислений
Н – сумма налогов относимых на прибыль
К - затраты для финансирования мероприятия (капитальные вложения).
Экономический эффект с учетом дисконтирования на каждом шаге определяется по формуле:
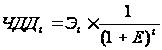 , (6.3)
где 1/(1+Е)t –коэффициент дисконтирования, коэфф.
Е- норма дисконта (норма прибыли) 0,18, коэфф.
Для выявления целесообразности проведения мероприятия необходимо провести аналогичные расчеты для варианта без замены оборудования (табл.6.2.). Сравнение эффектов по этим двум вариантам даст возможность принять необходимое решение.
Показатели, характеризующие экономический эффект от производственно-хозяйственной деятельности без учета проведения мероприятия
Таблица 6.1
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Выручка от продажи продукции | Млн.руб | 300 | 300 | 300 | 300 | 300 |
| 2. | Себестоимость реализации продукции | Млн.руб | 225 | 225 | 225 | 225 | 225 |
| 3. | Амортизация | Млн.руб | 13,5 | 13,5 | 13,5 | 13,5 | 13,5 |
| 4. | Себестоимость проданной продукции без учета амортизации | Млн.руб | 211,5 | 211,5 | 211,5 | 211,5 | 211,5 |
| 5. | Сумма налогов, относимых на прибыль | Млн.руб | -18,87 | -18,87 | -18,87 | -18,87 | -18,87 |
| 6. | Затраты на осуществление мероприятия | Млн.руб | - | - | - | - | - |
| 7. | Сумма инвестиционных и операционных затрат и налогов | Млн.руб | 192,63 | 192,63 | 192,63 | 192,63 | 192,63 |
| 8. | Экономический эффект | Млн.руб | 107,37 | 107,37 | 107,37 | 107,37 | 107,37 |
| 9. | Коэффициент дисконтирования | Отн. Ед. | 1 | 0,85 | 0,72 | 0,61 | 0,52 |
| 10. | Чистый дисконтированный доход (экономический эффект с учетом дисконтирования) | Млн.руб | 107,37 | 91,26 | 77,31 |
65,5 |
55,83 |
| 11. | То же -нарастающим итогом | Млн.руб | 107,37 | 147,09 | 224,4 | 289,9 | 345,73 |
Таблица 6.2.
Показатели, характеризующие экономический эффект от проведения мероприятия
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Выручка от продажи продукции | Млн. руб. | 300 | 300 | 385,72 | 385,72 | 385,72 |
| 2. | Полная себестоимость проданной продукции | Млн. руб. | 414,15 | 414,15 | 490,05 | 490,05 | 490,05 |
| 3. | Амортизация | Млн. руб. | 99,498 | 99,498 | 99,43 | 99,43 | 99,43 |
| 4. | Полная себестоимость проданной продукции без учета амортизации | Млн. руб. | 314,65 |
314,65 |
390,62 |
390,62 |
390,62 |
| 5. | Сумма налогов, относимых на прибыль | Млн. руб. | -18,87 | -18,87 | -16,87 | -16,87 | -16,87 |
| 6. | Затраты на осуществление мероприятия | Млн. руб. | - | 8,69 | - | - | - |
| 7. | Сумма инвестиционных и операционных затрат и налогов (гр.4+гр.5+гр.6) | Млн. руб. | 295,78 | 304,47 | 373,75 | 373,75 | 373,75 |
| 8. | Экономический эффект (гр.1-гр.7) | Млн. руб. | 4,22 | -4,47 | 11,97 | 11,97 | 11,97 |
| 9. | Коэффициент дисконтирования | Млн. руб. | 1 | 0,85 | 0,72 | 0,61 | 0,52 |
| 10. | Чистый дисконтированный доход (экономический эффект с учетом дисконтирования) | Млн. руб. | 4,22 |
-3,79 |
8,61 |
7,3 |
6,17 |
| 11. | То же -нарастающим итогом | Млн. руб. | 4,22 | 0,43 | 9,04 | 16,34 | 22,51 |
ОСНОВНЫЕ ТЕХНИКО-ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ РАБОТЫ ПРЕДПРИЯТИЯ
Основные технико-экономические показатели, характеризующие работу предприятия без проведения мероприятия и после проведения мероприятия отражаются в таблице 7.1.и 7.2. соответственно.
Фондоотдача - обобщающий показатель, характеризующий уровень использования производственных фондов. Фондоотдача основных производственных фондов рассчитывается путем деления объема выпущенной за определённый период продукции на среднюю за этот период стоимость основных производственных фондов.
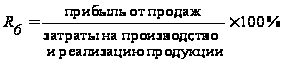
Затратоотдача показывает, сколько прибыли от продажи приходится на 1 рубль затрат. Определяется по формуле:
Технико-экономические показатели без проведения мероприятия
Таблица 7.1.
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Выручка от продажи продукции | Млн.руб. | 300 | 300 | 300 | 300 | 300 |
| 2. | Полная себестоимость проданной продукции | Млн.руб. | 225 | 225 | 225 | 225 | 225 |
| 3. | Прибыль от продаж | Млн.руб. | 75 | 75 | 75 | 75 | 75 |
| 4. | Среднегодовая стоимость основных производственных фондов | Млн.руб. | 198 |
198 |
198 |
198 |
198 |
| 5. | Фондоотдача основных производственных фондов | руб./руб. | 0,38 | 0,38 | 0,38 | 0,38 | 0,38 |
| 6. | Численность ППП | Чел. | - | - | - | - | - |
| 7. | Выработка на 1 ППП (производительность труда) | руб. | - | - | - | - | - |
| 8. | Затраты на 1 рубль выручки (гр.2/гр.1) | руб. | 0,75 | 0,75 | 0,75 | 0,75 | 0,75 |
| 9. | Затратоотдача (гр.3/гр.2) | % | 33,3 | 33,3 | 33,3 | 33,3 | 33,3 |
Технико-экономические показатели после проведения мероприятия
Таблица 7.2.
| № п/п | Наименование показателей | Ед. изм. | Год осуществления затрат | ||||
| 0 | 1 | 2 | 3 | 4 | |||
| 1. | Выручка от продажи продукции | Млн.руб. | 300 | 300 | 385,72 | 385,72 | 385,72 |
| 2. | Полная себестоимость проданной продукции | Млн.руб. | 414,15 | 414,15 | 490,05 | 490,05 | 490,05 |
| 3. | Прибыль от продаж | Млн.руб. | -114,15 | -114,15 | -104,33 | -104,33 | -104,33 |
| 4. | Среднегодовая стоимость основных производственных фондов | Млн.руб. | 198 |
198 |
200,175 |
200,175 |
200,175 |
| 5. | Фондоотдача | руб./руб. | -0,58 | -0,58 | -0,52 | -0,52 | -0,52 |
| 6. | Численность ППП | Чел. | - | - | - | - | - |
| 7. | Выработка на 1 ППП (производительность труда | руб. | - | - | - | - | - |
| 8. | Затраты на 1 рубль выручки | руб. | 1,38 | 1,38 | 1,27 | 1,27 | 1,27 |
| 9. | Затратоотдача | % | -27,56 | -27,56 | -21,29 | -21,29 | -21,29 |
Из данных таблицы 6.1 видно, что сумма инвестиционных и операционных затрат и налогов равна 192,63 млн. руб., экономический эффект от введения мероприятия – 107,37 млн. руб.. Чистый дисконтированный доход уменьшается в течение 5ти лет: 1 год – 107,37; 2 год – 91,26; 3 год – 77,31; 4 год – 65,5; 5 год – 55,83 млн. руб.
Из данных таблицы 6.2 видим, что по сравнению с данными таблицы 6.1, все показатели повысились - себестоимость стала 414,15 млн. руб., амортизация – 99,498 млн. руб., затраты на осуществление мероприятия в первом году составили 8,96 млн. руб., экономический эффект к 5му году возрос до 11,97 млн. руб., ЧДД наименьшим был в первый год – (-3,79), наибольшим во втором году – 8,61 млн. руб.
Анализируя таблицы 7.1 и 7.2 делаем вывод, что до проведения мероприятия фондоотдача равнялась 0,38 руб./руб., после проведения – (-0,52) руб./руб. Затраты на 1 рубль выручки до проведения – 0,75 руб., после проведения – 1,27 руб.; затратоотдача до проведения – 33,3%, после проведения – (-21,29)%
Размещено на