Валовой внутренний продукт: сущность, методы исчисления и его динамика в экономике России
К аналогичному выводу приводят и данные Министерства экономического развития и торговли РФ. Согласно уточненному им прогнозу социально-экономического развития России до 2008г., рост ВВП в 2006г. составит 5,8%, в 2007г. - 5,7, а 2008г. - 5,9%. Такой прогноз сделан из расчета мировой цены на нефть марки Urals в 2006г. на уровне 45 долл./барр., в 2007-2008 гг. - 40 долл./барр. В прогнозе имеется второй вариант, по которому при снижении цены на нефть ниже 40 долл./барр. происходит пропорциональное замедление роста ВВП.
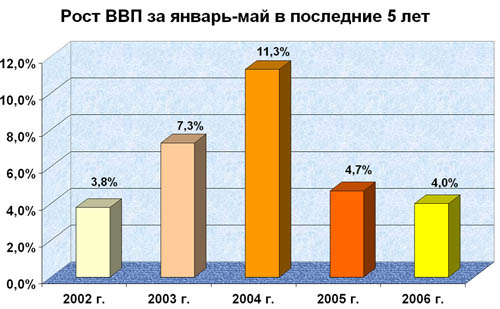
Ускорение роста ВВП произошло в основном за счет увеличения валовой добавленной стоимости в строительстве на 8,2%, в транспортной отрасли – на 7,3%, в торговле – на 6,7%, в производстве и распределении электроэнергии, газа и воды – на 5,6%, в сельском хозяйстве – на 4,8%, а также в добывающей промышленности – на 4,2%. Еще одно достижение – преодоление спада в обрабатывающей промышленности: если по результатам января - апреля он составлял 0,4%, то за пять месяцев зафиксирован рост на 1,9% во многом благодаря улучшению ситуации в металлургии. Показатель роста объемов промышленного производства в мае оказался еще большим, чем увеличение ВВП, а именно 10%, причем наибольший рост продемонстрировали основные промышленные регионы страны. Вместе с тем по итогам пяти месяцев рост пром производства все же невысокий – 2,4%.
Отметим еще одну особенность, которая потребует в дальнейшем более обстоятельного анализа, - отставание России по динамике роста от многих стран СНГ. Так, по имеющимся данным, Россия по темпам прироста ВВП в 2005 г. занимает 7-9-е место.
Не может не тревожить и особенность, связанная с опережающим замедлением развития российской промышленности. По предварительным оценкам, темп роста объемов выпуска промышленной продукции в 2005 г. сократился до 104,1% (в 2004г. - 106,1%). Напомним, что индекс промышленного производства исчисляется по следующим видам деятельности: добыча полезных ископаемых, обрабатывающие отрасли, выработка и распределение электроэнергии, газа и воды. Расчеты проводятся на основе данных о динамике производства 730 важнейших товаров.
Медленными темпами росли не только сырьевые отрасли (добыча нефти и газа), но и обрабатывающие (соответственно 102 и 106%). Более того, темпы роста нефтедобычи - главного локомотива российской экономики - в 2005г. составили 101,6% (в 2004г. - 111,2%). Поскольку спрос на нефть на мировых рынках возрастал, но не побуждал нефтяной сектор России к адекватному наращиванию предложения, можно прийти к выводу, что основными лимитирующими факторами стали именно внутренние.
Здесь дает знать о себе проблема соотношения краткосрочных и долгосрочных интересов и капиталовложений. До сих пор преобладали краткосрочные. В результате, хотя и при незначительном росте добычи нефти, по-прежнему происходит сокращение работ "на перспективу", в частности, по разведочному бурению; в 2005г. в эксплуатацию введено на 1,1% меньше новых нефтяных скважин, чем в 2004г.
В дальнейшей перспективе Россия будет не в состоянии не только наращивать темпы добычи нефти, но и поддерживать их на нынешнем уровне. Нужно интенсивнее переключаться на внутренние источники развития, и не сырьевого, а инновационного и высокотехнологического характера. Пока этого не видно, поскольку в 2005г. не произошло изменения структуры ВВП в пользу обрабатывающих отраслей. Основные доходы экономики в силу благоприятной конъюнктуры до сих пор генерируются в добывающей промышленности, хотя и не на уровне предыдущего года.
Таким образом, и сокращение темпов роста производства указывает на расхождение между целевой установкой и политикой ее достижения. Одновременно при сохранении сырьевой структуры экономики в условиях нехватки основного капитала у производителей товаров и без развертывания крупномасштабной технологической модернизации экономика будет утрачивать потенциал прогрессивного развития, с постепенным снижением темпов роста.
Такая тенденция проявляется в виде замедления экономического роста и двухзначной инфляции. По итогам 2005 г. она остается достаточно высокой -11% при годовом прогнозе 8,5% (против 11,7% в 2004г. и 12% в 2003г.).
Не может не тревожить и ускоренный рост промышленной инфляции. Правительство напрасно старается не упоминать о динамике цен производителей, которая за 2005г. составила около 22% (в 2004г. - 28,3%). Закрывать глаза на проблему - не лучший способ поиска ее решения.
Основной вклад в рост цен производителей промышленной продукции внесли отрасли, связанные с добычей полезных ископаемых, или сырьевой сектор: индекс удорожания достиг 156%; рост цен в обрабатывающем секторе составил 120%. Другой причиной инфляции стало административное повышение цен на услуги ЖКХ и транспорта в начале года, о чем тоже стараются не вспоминать.
Придерживаясь монетаристских постулатов, правительство продолжает настойчиво уверять, будто причиной инфляции является повышение конечного потребления в результате увеличения денежной массы на руках у населения. Иными словами, инфляцию подстегивает якобы увеличение заработной платы, пенсий и социальных выплат. Отсюда вытекают решения, направленные, так или иначе, на сокращение внутреннего спроса. О том свидетельствуют статистические данные: индекс роста располагаемых денежных доходов населения снизился со 120% в 2000г. до 104% в истекшем. Тем не менее, темпы инфляции особо не сократились. В то же время число россиян, живущих за чертой бедности, достигло 25 млн. человек против 22 млн. в прошлом году.
Эта проблема более значима, чем полагает правительство. Так, инфляция сильнее побуждает к вывозу капитала за границу, чем тому противодействуют меры, призванные остановить этот отток. Она предельно ухудшает также условия окупаемости капиталовложений, из-за чего тормозится инвестиционный процесс6. Возможен ли вообще экономический рост в сложившейся ситуации? Основными факторами для повышения его темпов, кроме увеличения внутреннего потребительского спроса и его инвестиционной ориентации, является приток инвестиций в страну, причем технологических и промышленных, прямо направленных на увеличение основного капитала промышленных предприятий и комплексов.
Поскольку занятость населения и темп роста доходов уже близки к естественному предельному уровню, дальнейший ход развития, включая и решение социальных проблем, во многом будет зависеть именно от инвестиционной составляющей. На наш взгляд, для устойчивого динамичного развития экономики и изменения структуры народного хозяйства в пользу обрабатывающей индустрии объем капиталовложений должен быть в 1,5 раза больше нынешней величины и составлять не менее 25% ВВП. Напомним: бурно развивающийся Китай поддерживает норму накопления основного капитала на уровне 38% ВВП, и благодаря тому обеспечивает высокие среднегодовые темпы роста (около 9%).
В России прирост инвестиций недостаточен. В 2005г. в целом по экономике он составил 111%, что ниже прошлогоднего показателя. Низкий уровень инвестиций в основной капитал промышленности, и в особенности обрабатывающей и инновационной, ощутимо угрожает устойчивому быстрому развитию национальной экономики.
Сокращаются поступления иностранных инвестиций в российскую экономику (115% в 2005г. против 136,4% в 2004г.). Не лучше ситуация с качественным составом инвестированных средств зарубежных инвесторов. В 2005г. в виде прямых инвестиций в экономику страны поступило всего 24,6% общего объема иностранных инвестиций. Это несколько больше, чем в 2004 г., когда на прямые инвестиции приходилось 23,3%. Однако их объем составил в 2005г. лишь 1,3% ВВП, т. е. они не могут рассматриваться как существенный источник развития народного хозяйства. К тому же основной поток иностранных инвестиций в 2005г. по-прежнему попадал в разряд "прочих" - 74% общего объема. Преимущественно они приходились либо на импорт машин и оборудования (этому способствовали внутренний спрос, высокие доходы за счет продажи нефти и укрепление курса рубля), либо на иностранные заимствования.
Финансирование предприятий, как и годом раньше, осуществлялось в основном за счет наращивания объема долговых обязательств. Это не представляет угрозы только при растущем сырьевом экспорте и дорожающей нефти. Но если экспорт нефти и газа станет менее доходным, нарастание задолженности субъектов хозяйствования может оказаться стратегической ошибкой.
Что касается отраслевой структуры поступлений иностранных инвестиций, то 17,1% поступало в 2005г. в сектор добычи полезных ископаемых (в том числе в топливно-энергетический комплекс - 14,4%), 28,3 - в обрабатывающие производства (10% в металлургию) и 32% - в оптовую и розничную торговлю. На остальные секторы экономики пришлись 22,6% иностранных инвестиций. Лидерами по инвестициям в Россию продолжают оставаться Кипр (18,2% общего объема), Люксембург (16,7%), Нидерланды (16,1%).
Проблема развития российской экономики имеет не столько количественный, сколько качественный характер. Не наблюдается главного - устойчивости и конкурентоспособности роста. Как хорошо известно, устойчивый рост характеризуется стабильными, сохраняющимися на достаточно большом временном интервале темпами возрастания основных экономических показателей, и в первую очередь основного капитала обрабатывающей промышленности. Этому критерию не соответствует фиксируемое по всем основным макроэкономическим показателям замедление: ВВП на 1,1%, промышленного производства (-2,0%), инвестиций (-0,9%).
Ориентиром должно служить движение капитальных вложений. Только кардинальное увеличение их объемов и эффективности, равно как улучшение технологической структуры, позволяет рассчитывать на повышение конкурентоспособности народного хозяйства и преодоление тенденций деградации производственно-технологического аппарата7.
Итоги социально-экономического развития страны в 2005г., как и в предыдущие семь лет, продолжают оцениваться реформаторами с "локальных" позиций, что подчинено, в сущности стремлению оправдать очевидные провалы проводимых реформ и сохранение политики сырьевого роста.
В частности, в виде удовлетворительных результатов ушедшего 2005г. правительственные структуры расценивают прирост ВВП на 6,1%, некоторое сокращение безработицы и доли населения с доходами ниже прожиточного минимума, номинальный прирост денежных инвестиций в основной капитал. К позитивным итогам относят также увеличение золотовалютного резерва страны и сальдо внешнеторгового баланса, стабилизационного фонда, досрочное погашение государственной части внешнего долга.
При этом не обращают внимания даже на то, что некоторые важнейшие из этих показателей оказались ниже прогнозируемых (ВВП, инвестиции, доходы населения), а инфляция, наоборот, превысила прогноз почти на 2,5% и составила 11%. Об удвоении ВВП к 2010г. уже не говорят. А если еще учесть, что в 2005 г. государством получен максимальный за постсоветский период доход вследствие сверхвысоких цен на нефть (118 млрд. долл.), то итоги года и с "локальных" позиций удовлетворительными оценить невозможно, поскольку они характеризуют Россию, еще более втянутую в роль сырьевого придатка развитых стран.
С точки зрения же решения стратегических и системных задач, неотложных для подъема экономики на базе инновационного и высокотехнологичного типа развития, итоги социально-экономического развития страны 2005 г. признать положительными нельзя.
В современной высококонкурентной среде мирового хозяйства для эффективной интеграции в него России необходимо обеспечение устойчивого экономического развития на основе прогрессивных структурных сдвигов - в пользу высокотехнологического сектора, внедрения микропроцессорных и наукоемких технологий. Требуется не что иное, как переход к политике неуклонного подъема уровня жизни населения адекватно достижениям мирового научно-технического прогресса.
Однако столь нужного России перехода к политике, гарантирующей высокотехнологическую модернизацию всего народного хозяйства, не последовало и в 2005г., несмотря на разговоры и даже официальные декларации о формировании инновационной модели экономического роста. По самым определяющим направлениям экономического развития заметных сдвигов не достигнуто. Например, институциональные и структурные реформы в русле вертикальной Интеграции предприятий и отраслей, о необходимости проведения которой говорится уже более десятка лет, так и не начались.
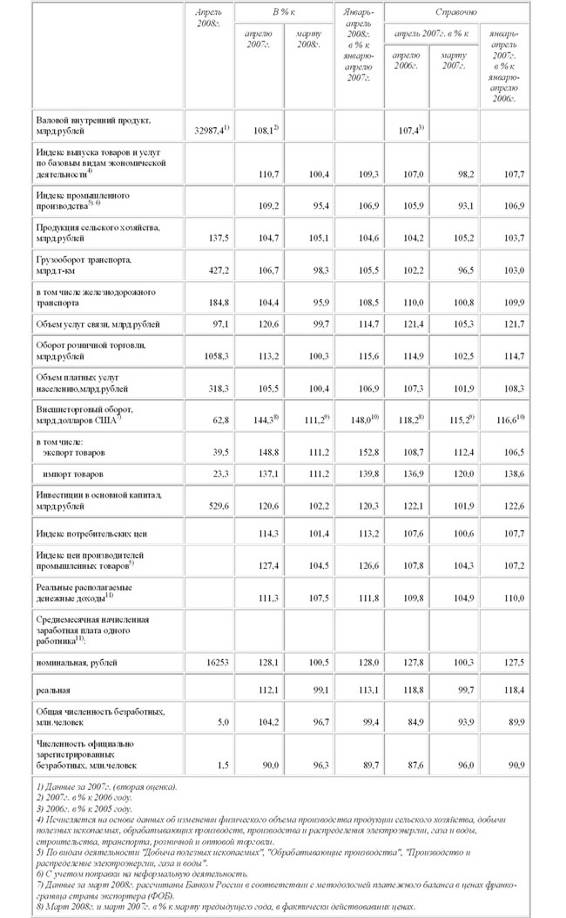
О низком качестве экономической и социальной динамики России можно судить по основным показателям, приведенным в таблице.
Общая характеристика воспроизводства населения в Российской Федерации. Показатели естественного движения населения
| Тысяч | 2005г. к 2004г. | на 1000 человек населения | ||||
| 2005г. | 2004г. | прирост (+), снижение (-), тысяч | в % | 2005г. | 2004г. | |
| Родившихся | 1460,1 | 1502,5 | -42,4 | 97,2 | 10,2 | 10,4 |
| Умерших | 2303,1 | 2295,4 | +7,7 | 100,3 | 16,1 | 16,0 |
|
в том числе
детей |
16,1 | 17,3 | -1,2 | 93,1 | 11,02) | 11,62) |
| Естественная убыль | -843,0 | -792,9 | 106,3 | -5,9 | -5,6 | |
|
1) За 2005г. - по
данным помесячной
регистрации,
за 2004г. - по данным
годовой разработки. |
||||||
По предварительной оценке, численность постоянного населения Российской Федерации на 1 января 2006г. составила 142,7 млн.человек и за прошедший год уменьшилась на 735,5 тыс.человек, или на 0,51% (за 2004г. - на 694,0 тыс.человек, или на 0,48%). Сокращение численности населения происходило из-за естественной убыли населения, которая в 2005г. увеличилась по сравнению с 2004г. на 50,1 тыс.человек. Таким образом, ВВП на душу населения составил 1518,2 руб. (21 665млрд.руб./ 142,7 млн. чел.).
В России пока недостаточны условия даже для экстенсивного роста, в процессе реформ ухудшилось положение в реальном секторе экономики, предельно ограничено государственное кредитование предприятий, резкий скачок цен породил трудности с финансовым обеспечением производства и кризис неплатежей. В то же время развитие экономики требует повышения конкурентоспособности, расширения сбыта продукции, выхода на мировой рынок. Для этого должное значение следует придавать структурно-технологическим, экономическим, финансовым, демографическим, институциональным факторам экономического роста, возможности использования которых в экономической системе России в современных условиях явно недооцениваются. На основе обобщения опыта хозяйственных систем в Восточной Европе и в Китае можно утверждать, что в нашей стране также необходимы меры, направленные на преодоление стагнационных явлений в экономике, активизацию экономического роста прежде всего на базе инновационного, инвестиционного процесса, более активного перехода к новым технологическим укладам.
Основные экономические и социальные показатели
25 мая главный финансист России – министр финансов Алексей Кудрин представил на рассмотрение Госдумы проект главного финансового документа страны – бюджет России на 2008 – 2010 годы. Трехлетний бюджет депутатам предстоит принять впервые, ранее планы на будущее ограничивались годом.
Россия обеспечит независимость своей экономики от цен на энергоресурсы при условии, что цены будут зависеть от России соизмеримо ее доле и статусу на мировом рынке…
Развитие этого направления отечественной экономики правомерно оценивать по основным макроэкономическим показателям, представленным Минфином России в пояснительной записке от 28 апреля 2007 – стр. 10, Таблица 1. Дополнив представленные в ней данные сопутствующими расчетами, по объемно-ценовым параметрам можно проследить развитие нефтегазового сектора – см. Таблицу 1 - РС и Таблицу 2 - РС
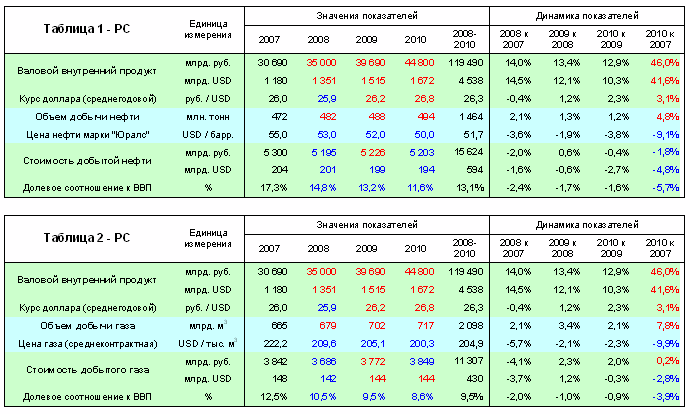
Здесь, следует обратить внимание на динамику макроэкономических показателей, которая характеризует качественные изменения основных параметров трехлетнего бюджета России.
Бесспорен факт, что в бюджетном прогнозе ВВП уверенно растет, а долевое соотношение нефтегазового комплекса снижается – вопрос за счет чего?! Хотя ответ очевиден по процентной динамике показателей – за счет снижения цен нефтегазового комплекса. На 2008 – 2010 годы рост добычи нефти и газа запланирован соответственно на +4,8% и +7,8%от уровня 2007 года. Но при этом, сверх темпов роста добычи ожидается снижение цен нефти на -9,1%, газа на -9,9%.Эти “ножницы” в долларах США урезают стоимость добываемой нефти на -4,8%, газа на -2,8% и получается как в народной поговорке про арбуз “бочок растет, а хвостик сохнет…”.
Однако стоит задуматься – откуда такая уверенность, что цены невосполняемых ресурсов будут снижаться вопреки фундаментальному закону, справедливому для всех, без исключения, товарных рынков “ниже запасы – выше цены”. Оспаривать сокращение мировых запасов нефти и газа будет откровенной глупостью. Скорее сомнителен американский сценарий, представленный Минфином в разъяснении основных направлений бюджетной и налоговой политики: “…Согласно базовому варианту прогноза Агентства энергетической информации США (февраль 2007 года) цены на нефть, пересчитанные на марку “Юралс”, в период 2011-2015 г. продолжат падение до уровня 42 USD/бар, в долларах 2005 года, и затем не превысят 50 USD до 2030 года. …При этом с некоторой вероятностью может также реализоваться сценарий низких цен, при котором цены снизятся до 26 - 27 USD/бар. в долларах 2005 года…”8.
ЗАКЛЮЧЕНИЕ
 Данные
о темпах роста
важнейших
социально-экономических
показателей
приводятся
в правительственных
докладах в
качестве иллюстрации
обоснованности
проводимого
курса на дальнейшую
либерализацию.
Следует отметить,
что при формально
"высоких" темпах
за шестилетие
ВВП составил
в 2005 г. лишь 89% уровня
1990 г., объем промышленного
производства
- 73, продукция
сельского
хозяйства - 72,
инвестиции
в основной
капитал - 40%, реальные
доходы населения
- 60%.
К тому же нельзя не учитывать того, что темпы роста экономики в 2000-2005гг. обусловлены эффектом импортозамещения в связи со стихийной девальвацией отечественной валюты в 1998 г. и одновременно благоприятной конъюнктурой цен на энергоносители. Они по определению не могут быть долговременными. Уже начиная со второй половины 2000г. поддерживать конкурентоспособность отечественной легкой, пищевой и перерабатывающей промышленности в рамках указанной конъюнктуры было невозможно, что своевременно отмечалось в научных исследованиях9.
В 2001-2002 гг. по важнейшим показателям темпы экономического роста были в 2-3 и более раз ниже темпов 2000 г. В 2003-2005 гг. в номинальном выражении они заметно поднялись: по ВВП в годовом исчислении соответственно до 7,3, 7,1 и 6,2%; промышленному производству - до 7, 6 и 4%; инвестициям -до 12,5, 10,9и 10%. Однако этот прирост обусловлен существенным повышением цен на нефть на мировом рынке (с 25 до 52 долл. за баррель) и заметным увеличением добычи нефти (в 2003-2005 гг. добыто соответственно 420, 430 и 459 млн. т против 380 млн. т в 2002 г.). По аналитическим оценкам, более 60% в приросте ВВП приходится на топливно-энергетический комплекс. При этом относительно полученного в 2005 г. рекордного дохода из-за сверхвысоких цен на нефть следует заметить: поскольку в этих условиях прошлогодние темпы важнейших показателей были существенно ниже, чем в 2003г., значит динамическое влияние сырьевого экспорта, т.е. основного фактора нынешнего экономического роста, ощутимо ослабло.
Кроме того, фактически исчерпано действие импортозамещения. Прирост доходов за шесть лет (184%) превысил рост промышленного производства (144%). Как следствие, активизировался импорт, который вновь стал основным источником роста товарооборота. Так, доля импортных ресурсов в структуре товарного обеспечения оборота розничной торговли в 2005г. поднялась до 45%, приближаясь к уровню кризисного 1998г. (48%). Это тревожное обстоятельство. Оно отражает ухудшение условий и стимулов для расширения внутреннего производства.
Крайне недостаточными темпами возрастают инвестиции. Проблема обеспечения ресурсов накопления остается острейшей. Для ее ослабления (как показывают расчеты ИЭ РАН и других научных учреждений) инвестиции должны были ежегодно возрастать в 2000-2005 гг. на 30-35%, а фактический темп был в 3-3,5 раза меньше (10,5%).
Доля оборудования со сроком эксплуатации до пяти лет (то, что определяет технико-технологический уровень) сократилась с 29% в 1990 г. до менее 7% -в 2005г. Свыше двух третей всех машин и оборудования эксплуатируется более 15 лет (этот показатель вдвое выше, чем в развитых странах). Средний возраст оборудования в российской промышленности превышает 20 лет.
Мощности высокотехнологического комплекса (совокупность авиационной, радиотехнической, средств связи, электронной, ракетно-космической, оборонной отраслей), обеспечивающего инновационную направленность развития экономики и воспроизводящий инновации, используются на 15-20%. Доля российской промышленности на рынках наукоемкой продукции составляет менее 1% (против 36% - США, 30% - Японии).
Не претерпела позитивных изменений товарная структура экспорта. И в 2005 г. объем экспорта товаров сформирован на 60% за счет энергоносителей, на 15% - металлургической продукции. Товары с высокой степенью переработки занимают незначительную долю: машины и оборудование - менее 10%, продукция химической промышленности - около 7%.
Многолетняя практика исчерпывающе доказала, что рыночный механизм и либеральная политика - при отсутствии государственной стратегии экономического развития, промышленной политики и активной роли государства -непригодны для вывода экономики из состояния неконкурентоспособности. Об этом свидетельствует и мировой опыт.
На наш взгляд, оценки реформаторов неадекватны ни реальной ситуации, ни подлинным стратегическим интересам России. Проводимая экономическая политика должна претерпеть существенные изменения. Недопустимо, что страна по-прежнему живет в посреднической и рентной, а не производительной экономике; основную выручку получают от реализации нефти, газа, металлов, другого сырья; получаемые доходы от экспорта либо проедаются, либо питают отток капитала, либо в лучшем случае инвестируются в этот же сырьевой сектор. Причем и такие инвестиции крайне незначительны (при положительном сальдо торгового баланса в 2003 г. - 60 млрд. долл., в 2004 г. - 85 млрд. долл. и в 2005 г. - более 140 млрд. долл. в нефтяную отрасль инвестировалось ежегодно около 5-6 млрд. долл.). Таким образом, в сложившейся макроэкономической ситуации реформаторские правительственные меры не имеют своей целью обеспечение подъема экономики на базе инновационной и высокотехнологической модернизации обрабатывающей промышленности, а потому нынешний курс не может вывести экономику на траекторию роста.
Между тем, необходимость превращения России из сырьевой державы в высокотехнологическую стала очевидной. Более того - доминирующей в научном и общественном сознании. Имеются научно обоснованные рекомендации ИЭ РАН, Института народнохозяйственного прогнозирования РАН и других научных и общественных организаций об изменении экономического курса в стране. В них выработаны предложения к стратегии экономического развития, промышленной политике государства, которые учитывают отечественный и зарубежный опыт хозяйственного строительства, функционирования денежно-кредитной и финансовой систем, ориентированных на укрепление национальной валюты, пополнение доходной части государственного бюджета и поддержки отечественного производства, повышения доверия населения к государственным мероприятиям в социально-экономической сфере.
Новый подход, необходимый в экономической политике, состоит в том, чтобы государство на качественно новой основе усилило свою экономическую и социальную функции, связанные с необходимостью корректировки конкурентных регуляторов и механизмов, научно-технического и интеллектуального потенциала страны, опираясь на внутренние источники роста.
Качественно новый подход к развитию экономики требует учета органичной связи роста потребностей и инвестиций, достижения устойчивого баланса между финансовой, производственной и ресурсной сферами при активной роли государства.
Экономический рост как единство структурно-воспроизводственной, количественной и качественно-результативной динамики элементов общественного продукта испытывает влияние всех факторов, сложившихся в экономике переходного типа. В России в основном действуют две группы факторов экономического роста, связанные, с одной стороны, со снятием ограничений планово-распределительной системы, с другой - с использованием мотивационных механизмов рыночной экономики. Их соотношение находится под воздействием конъюнктуры мирового рынка. Однако в создании условий динамичного экономического роста недостаточно учитывается возможность регулирующего воздействия государства на экономический рост.
Основными направлениями действий государства должны стать: единая структурная, инвестиционная, конкурентная стратегия, разрешающая противоречия классического товарного производства; активная инвестиционно - инновационная, селективная конкурентная стратегия, особое внимание уделяющая преодолению отставания отраслей нематериального производства и услуг, в рамках которых создаются предпосылки активизации инновационного процесса, роста доли наукоемкой продукции и услуг в их общем объеме, постепенный переход к импортозамещению в традиционных отраслях экономики, сокращение доли экспорта сырьевых и первопередельных ресурсов, увеличение доли импорта наукоемких товаров; использование мотивационных механизмов, органично связанных с реализацией экономических интересов в условиях опосредования этого процесса инструментами рынка. В мотивационной системе рыночного типа недопустима нынешняя дифференциация в оплате труда, позволяющая получать за труд примерно одинаковой социально-экономической значимости, существенно различающиеся доходы путем их перераспределения.10
ЛИТЕРАТУРА
1. Экономикс // К. Макконнелл, С. Брю// М: «Инфра-М», 2002.
2. Экономика в вопросах и ответах // М: «Проспект», 2004.
3. Экономист №3 2004 //Л. Чередниченко//
4. Экономист №5 2004 //Л.Артемова, А.Назарова //
5. Российская Федерация сегодня №5 2004.
6. Экономист №2 2005
7. Проблемы управления №2 2005.
8. Экономист №1 2006 //А.Цветков//
9. Экономист №2 2006 //А. Нешитой//
10. agronews/articleview.php?AId=1548
11. Крестьянские ведомости.
Размещено на
1 Экономист №1 2006, В.Цветков, с. 10.
2 К.Макконнелл, С.Брю, Экономикс, с. 132-178.
3 Экономика в вопросах и ответах под ред. И. Николаевой, М:2004, с.176-178.
4 Экономист №5 2004, Л.Артемонова, А. Назарова, с. 36
5 Проблемы Управления, 2005 №3, с. 30-37.
6 Экономист №1, 2006., В. Цветков, с. 10-14
7 Экономист №1, 2006., В. Цветков, с. 10-14
8 agronews/articleview.php?AId=1548
9 Экономист №2, 2006., А. Нешитой, с. 3
10 Проблемы управления №2 2005, экономическая политика, стратегия и практика.