Экономика предприятия
Министерство образования Российской Федерации
РОССИЙСКИЙ ГОСУДАРСТВЕННЫЙ
ПРОФЕССИОНАЛЬНО-ПЕДАГОГИЧЕСКИЙ УНИВЕРСИТЕТ
Институт экономики и управления
Кафедра прикладной экономики
КУРСОВОЙ ПРОЕКТ ПО ЭКОНОМИКЕ
Содержание
Формирование производственной программы
Расчет потребности материально-технических ресурсов
Организация труда и заработной платы
Расчет показателей производительности труда и средней заработной платы
Расчет себестоимости продукции, прибыли и рентабельности
Расчет нормативов оборотных средств методом прямого счета
Расчет технико-экономических показателей проектируемого швейного цеха
Вывод
Используемая литература
ФОРМИРОВАНИЕ ПРОИЗВОДСТВЕННОЙ ПРОГРАММЫ ПРЕДПРИЯТИЯ
Производственная программа определяет необходимый объем продукции в плановом периоде, соответствующий по номенклатуре, ассортименту и качеству требованиям продаж. Она обуславливает задания по вводу в действие новых производственных мощностей, потребность в материально-сырьевых ресурсах, численности персонала, транспорте.
Предприятия промышленности формируют производственную программу на основе: государственного заказа потребителей; выявленного в процессе изучения рынка потребительского спроса.
1.1 Расчет объема производства продукции в натуральном выражении
План производства продукции в натуральном выражении содержит показатели выпуска продукции определенной номенклатуры, ассортимента и качества изделий в физических единицах.
Плановый выпуск изделий в смену определяется по формуле:
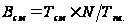 ,
где Всм - плановый выпуск изделий в смену, шт.;
Тсм – продолжительность смены в часах;
τпл – плановые затраты времени на обработку изделия, час.
Расчет выпуска изделий по основному и дополнительному ассортименту:
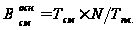 =8Ч25/1,21=165,23
ед/см
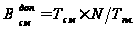 =8Ч25/2,05=97
ед/см
Таблица 1
Расчет объема производства продукции
| № | Наименование изделия | Число рабочих дней в году, дн. | Количество рабочих в смену | Трудоемкость изделия, в час | Выпуск продукции в смену, в шт. | Количество смен | План выпуска изделий в год, в шт. | Трудоемкость производственной программы, в час |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Основное: блузка женская из шелковой ткани | 251 | 25 | 1,21 | 165 | 2 | 82830 | 100224,3 |
| 2 |
Дополнительное: комплект женский из смесовой ткани |
251 | 25 | 2,05 | 97 | 2 | 48694 | 99822,7 |
|
Итого: |
50 |
262 |
131524 |
200056 |
1.2 Расчет объема производственной продукции в стоимостном выражении
Расчет содержит следующие показатели: реализуемая продукция (валовый доход), товарная продукция; валовая продукция.
Реализованной считается продукция, оплаченная покупателем или сбытовой организацией.
Товарная продукция включает стоимость: запланированных к выпуску готовых изделий (принятых отделом технического контроля, укомплектованных и сданных на склад готовой продукции предприятия); полуфабрикатов, комплектующих деталей и сборочных единиц, предназначенных для реализации на сторону по кооперированным поставкам, капитального ремонта, выполненного собственными силами, а также изделий и запасных частей, изготовленных для капитального ремонта, капитального строительства и собственных непромышленных хозяйств предприятия; инструментов и приспособлений для собственного производства.
Плановый объем товарной продукции (Пт) рассчитывается по формуле:
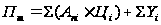
где Пт – объем i-го вида продукции;
Аni – план выпуска i-го вида продукции в натуральном выражении;
Цi – действующая оптовая цена i-го вида продукции;
n – количество видов товарной продукции (i=1,2,3,… n);
Уi – объем услуг и работ i-го вида промышленного характера;
m – количество видов работ промышленного характера(i=1,2,3,… m).
=
(82830Ч309) + (48694Ч750)+ 100000 =
+100000= 62114970 руб.
Для расчета объема товарной продукции рассчитывается коэффициент сортности по формуле:
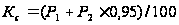
где Р1 - продукция первого сорта в %;
Р2 - продукция второго сорта в %;
0,95-скидка с цены в размере 5% на продукцию второго сорта;
Предположим, что Р1=98%; Р2=2%
Кс = (98 +2 Ч 0,95)/100=(98+1,9)/100 = 0,999
Валовая продукция включает себестоимость всей произведенной продукции и выполненных работ, в том числе незавершенное производство.
Пв = Пт + (Нк - Нн)+(Ик - Ин)= 62114970 руб. +(6170082- 5390666,63)
+(12000-6000)= 62900385,37 руб.
где Нк , Нн -остатки незавершенного производства в стоимостном выражении на конец и начало планового периода;
Ик, Ин – остатки инструментов и приспособлений собственного производства на конец и начало планового периода.
Расчет цены предприятия
Ц опт пред. = Сп(1 + Rc),
Где Сп- полная себестоимость единицы продукции, руб.;
Rc-уровень рентабельности, рассчитанный по себестоимости, то есть прибыль, полученная от реализации годового объема продукции, приходящаяся на 1 руб. годовых текущих затрат.
Ц опт пред. = Сп(1 + Rc),= 246,668 (1+0,09)=268,87 руб.
Уровень рентабельности рассчитывается по формуле:
Rc= ПФстЧRпр/ Сп Ч М
Где М- годовой объем реализованной продукции =131524шт.;
ПФст- среднегодовая стоимость производственных фондов, то есть сумма оборотного капитала;
Сп- полная себестоимость годового объема производства и реализации продукции;
Rпр- рентабельность производства в долях, единицы.
Rc= ПФстЧRпр/ Сп Ч М= (17389280+2120560)Ч0,15/246,668Ч131524=0,09
Таблица 2
Расчет цены изделия
| № | Наименование изделия | Плановый выпуск, год, в шт. | Оптовая стоимость изделия, в рублях | Розничная цена, в рублях | Коэффициент сортности | Объем товарной продукции | |
| В розничных ценах | В оптовых ценах | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Основное: блузка женская из шелковой ткани | 82830 | 309,32 | 386,65 | 0,999 | 32026219,5 | 25620975,6 |
| 2 |
Дополнительное: комплект женский из смесовой ткани |
48694 | 750 | 865 | 0,999 | 42120310 | 36520500 |
|
ИТОГО: |
131524 |
74146529,5 |
62141475,6 |
||||
2. РАСЧЕТ ПОТРЕБНОСТИ В МАТЕРИАЛЬНО-ТЕХНИЧЕСКИХ РЕСУРСАХ
Расчет потребности представлен в следующих таблицах;
- потребность в сырье и материалах;
- потребность в топливе и энергии;
- потребность в оборудовании.
Определение потребности в материально-технических ресурсах производится в соответствии с прогрессивными нормами расхода.
При многономеклатурном производстве, к которому относятся предприятия легкой промышленности, потребность в материалах определяется по типовому представителю, то есть по изделию, наиболее полно отражающему расход материалов на всю представляемую им группу (партию) продукции, с использованием следующей формулы:
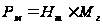
где Нт – норма расхода на типовой представитель;
Мг – программа выпуска всех изделий данной группы.
Расчеты потребности в материалах представлены в таблице 3:
Таблица 3
Потребность в материалах
| № | Наименование изделия | Ед. изм. | Норма расхода на 1 ед. | Цена на 1 ед. | Годовой выпуск продукции в шт. | Годовая потребность в материалах | Годовая потребность в руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Основное: блузка женская из шелковой ткани | М | 1,6 | 110 | 82830 | 132528 | 9111300 |
| 2 |
Дополнительное: комплект женский из смесовой ткани |
М | 3,1 | 170 | 48694 | 150951,4 | 8277980 |
|
ИТОГО: |
131524 |
283479,4 |
17389280 |
Таблица 4
Потребность в электроэнергии
|
№ п/п |
Наименование оборудования |
Кол-во ед. в цехе | Потребляемая мощность в КВТ/час |
Стоимость 1 КВТ/час, руб. |
Сумма в руб. Гр.3ЧГр.4Чгр.5 Ч3800,5час |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 |
Одноигольная стачивающая машина 131-111 +100 АО «Орша» Беларусь |
20 | 0,55 | 1,3 | 54347,15 |
| 2 |
Одноигольная стачивающая машина 131-41 +100+305 АО «Орша» |
4 | 0,55 | 1,3 | 10869,43 |
| 3 | Краеобметочная машина AZ8003H-A4DF ПО «Азов» | 6 | 0,37 | 1,3 | 10968,243 |
| 4 | Стачивающе-обметочная машина AZ6500H-С5DF ПО «Азов» | 12 | 0,55 | 1,3 | 32608,29 |
| 5 |
Подшивочная машина 285 ЗАО «Завод промышленных швейных машин» г. Подольск |
2 | 0,37 | 1,3 | 3656,081 |
| 6 |
Петельный полуавтомат 1025 АО «Орша» Беларусь |
2 | 0,55 | 1,3 | 5434,715 |
| 7 |
Пуговичный полуавтомат1595 ЗАО «Завод промышленных швейных машин» г. Подольск |
2 | 0,55 | 1,3 | 5434,715 |
| 8 | Утюг электропаровой | 6 | 1,6 | 1,3 | 47430,24 |
| ИТОГО: |
54 |
170748,864 |
Таблица 5
Потребность в оборудовании
|
№ п/п |
Наименование оборудования, класс, марка, завод- изготовитель | Кол-во ед. в потоке или цехе | Цена на 1 ед | Сумма в руб. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Одноигольная машина 54814/06-61/0,5Ч6,0«Duerkopp»ФРГ | 2 | 28080 | 56160 |
| 2 | Двухигольная швейная машина 852Ч28 ЗАО «Завод ПШМ» г. Подольск | 1 | 21600 | 21600 |
| 3 |
53400АК «Унион Специаль» для выполнения вышивки типа мережки |
1 | 82440 | 82440 |
| 4 | Подшивочная с одновременным обметыванием АZ800Н-04DF/MT2 ПО«Азов» | 2 | 35800 | 71600 |
|
ИТОГО: |
6 |
231800 |
3. ОРГАНИЗАЦИЯ ТРУДА И ЗАРАБОТНОЙ ПЛАТЫ
Главной целью планирования оплаты труда является обеспечение высоких конечных результатов производства, непосредственной зависимости оплаты труда от объема работ и прибыли.
В условиях формирования и развития рынка воспроизводство рабочей силы осуществляется на основе республиканской тарифной системы, состоящей из тарифной ставки первого разряда и единого тарифного классификатора профессий. Установленная тарифная ставка первого разряда служит для дальнейшей дифференциации оплаты труда по профессионально-квалификационным группам.
Планирование заработной платы включает определение фонда и средней заработной платы по категориям персонала.
Исходными данными для планирования заработной платы являются:
производственная программа;
данные о трудоемкости продукции;
численность работающих по категориям с указанием профессионального и квалификационного состава рабочих;
расценка на изделие;
тарифная система;
штатное расписание руководящих работников;
применяемые формы и системы по заработной плате;
нормативы обслуживания;
законодательные акты по труду и заработной плате.
3.1 Расчет численности основных производственных рабочих-сдельщиков
При планировании численности рабочих прежде всего составляется баланс рабочего времени одного рабочего на плановый год по участку, цеху предприятию.
С учетом исходных данных количество рабочих сдельщиков, необходимых для выполнения производственной программы, рассчитывается:
по трудоемкости;
по количеству рабочих мест;
по данной мощности;
по площади
Таблица 3.1.1
Расчет фондов времени на 2004 год
|
показатель |
годовой |
| Количество дней в году | 365 |
| Календарный фонд времени, час | 2920 |
| Количество выходных дней | 104 |
| Количество праздничных дней | 10 |
| Количество предпраздничных дней | 7 |
| Номинальный фонд времени, час | 2001 |
| Плановые простои оборудования (%) | 5 |
| Действительный фонд времени при работе в одну смену, час | 1900,25 |
| Действительный фонд времени при работе в 2 смены, час | 3800,5 |
| Планируемый коэффициент невыходов рабочих (%) | 10 |
| Полезный (эффективный) фонд времени рабочего, час | 1800,9 |
По трудоемкости производственной программы численность рабочих определяется:
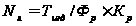
где Nя – численность рабочих, явочная;
Фр – полезный плановый фонд времени одного рабочего;
Кр – планируемый коэффициент выполненной работы;
Тизд – трудоемкость изделия в ч/ч.
=
100224,3+99822,7/1800,9Ч0,99=112 чел.
в 2 смены
По количеству рабочих мест численность основных рабочих определяется:

где Кр.м. – количество рабочих мест в потоке, цехе, на предприятии, в шт.;
f – коэффициент, учитывающий резервные рабочие места (для швейного производства f принимается в пределах 1,05 - 1,25), в зависимости от объема производства и трудоемкости изготовления изделий.
=
56/1,12=50 чел.
По данной мощности численность основных рабочих определяется:

где М – мощность потока, шт.,
НВ – норма выработки 1 раб., шт.
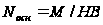 =
165/6,61 = 24,96 чел.
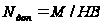 =97/3,9=24,87
чел.
НВ= Тсм/Тизд
где Тсм - продолжительность смены, ч.;
Тизд – трудоемкость изделия, час.
НВ= Тсм/Тизд=8/1,21=6,61 ед/см
НВ = Тсм/Тизд= 8/2,05=3,9 ед/см
По площади численность основных рабочих сдельщиков определяется:
N=Sц /Sн1раб
где Sц – площадь цеха, м2;
Sн1раб – санитарная норма на одного рабочего по швейной промышленности, определяется по нормативам и в среднем равна 9 м2 на одного рабочего, зависит от площади применяемого оборудования, организации рабочего места, вида изготавливаемого изделия, вида производства, организации производства, рабочей силы.
N=Sц /Sн1раб=432/8,6 = 50 чел. в одну смену
Списочный состав рабочих определяется по формуле:
Nсп= NявЧ100/100-Z
где Nсп – списочный состав рабочих-сдельщиков, чел.;
Nяв - явочный состав рабочих, чел.;
Z – процент невыходов на работу, в %.
Nсп= NявЧ100/100-Z= 112Ч100/100-10=124 чел.
Резервное количество рабочих определяется по формуле:
Nрез= Nсп- Nяв
Nрез= Nсп- Nяв=124-112=12 чел.
3.2 Расчет численности рабочих-повременщиков
Расчет численности рабочих-повременщиков имеет свою специфику, так как не всегда имеются достоверные данные об объеме работ и недостаточно применяется нормативные документы. На предприятиях швейной промышленности имеются нормы обслуживания для слесарей наладчиков швейного оборудования, электриков, контролеров ОТК, бригадиров, техничек, которые определяются по справочной литературе.
Для расчета численности слесарей наладчиков швейного оборудования необходимо рассчитать количество условных единиц по сложности ремонтного обслуживания всех видов оборудования. Для этого необходимо заполнить вспомогательную таблицу.
|
№ п/п |
Наименование оборудования | Количество установленного оборудования с учетом резерва | Сложность ремонта | Количество условных единиц |
| 1 | 2 | 3 | 4 | 5 |
| 1 |
Одноигольная стачивающая машина 131-111 +100 АО «Орша» Беларусь |
24 | 1,5 | 36 |
| 2 |
Одноигольная стачивающая машина 131-41 +100+305 АО «Орша» |
5 | 2,0 | 10 |
| 3 | Краеобметочная машина AZ8003H-A4DF ПО «Азов» | 8 | 3,0 | 24 |
| 4 | Стачивающе-обметочная машина AZ6500H-С5DF ПО «Азов» | 14 | 5,0 | 70 |
| 5 |
Подшивочная машина 285 ЗАО «Завод промышленных швейных машин» г. Подольск |
3 | 2,5 | 7,5 |
| 6 |
Петельный полуавтомат 1025 АО «Орша» Беларусь |
3 | 5,0 | 15 |
| 7 |
Пуговичный полуавтомат1595 ЗАО «Завод промышленных швейных машин» г. Подольск |
3 | 3,0 | 9 |
|
ИТОГО: |
60 |
171,5 |
Расчет численности рабочих-повременщиков по нормам обслуживания:
Nповр.= ОЧКсм/ НобЧКс
Где О – число единиц оборудования;
Ксм – количество смен;
Ноб - норма обслуживания;
Ксп – коэффициент приведения явочной численности к списочной, как отношение номинального времени к явочному в прерывных процессах или отношения календарного к явочному в непрерывных процессах.
Расчет численности слесарей-наладчиков швейного оборудования:
Nповр.= ОЧКсм/ НобЧКс=171,5Ч2/95Ч0,95=3,8 чел.
Таблица 6
Расчет численности рабочих-повременщиков
| № | профессия | Объем работы | Норма обслуживания | Количество рабочих, чел. | |||
| 1 смена | 2 смена | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Бригадир | 100 | 25 | 50 | 2 | 50 | 2 |
| 2 | Контролер ОТК | 524. | 250 | 262 | 1 | 262 | 1 |
| 3 | Слесарь-наладчик швейного оборудования | 343 |
95 усл.ед. 124 усл.ед. |
171,5 | 2 | 171,5 | 2 |
| 4 | Энергетик | 200 | 95 усл.ед | 100 | 1 | 100 | 1 |
| 5 | Техничка | 432 м2 | 800 м2 | 432 | 0,5 | 432 | 0,5 |
|
ИТОГО: |
6,5 |
6,5 |
|||||
3.3 Расчет численности руководителей, специалистов и служащих
Расчет численности руководителей, специалистов и служащих на предприятии осуществляется на основе:
трудоемкости управления;
нормативного метода;
по числу рабочих мест.
Поскольку трудовые функции указанных работников очень разнообразны, их труд не может быть точно пронормирован.
На швейном производстве численность руководителей определяется по нормативам управляемости (числа подчиненных), а специалистов и служащих – по нормативам численности на 100 человек.
Планирование численности руководителей, специалистов и служащих по числу рабочих мест предполагает сначала разработку организационной структуры управления и производственной структуры, а затем штатного расписания каждого структурного подразделения. Штаты руководителей, специалистов и служащих уточняются с учетом новых задач и проводимой рационализацией системы управления.
Общая численность промышленно-производственного персонала определяется по формуле:
ЧРппп= М/ПТбаз
где М – плановый объем производства, руб.;
ПТбаз – выработка продукции на одного среднесписочного работающего в базисном году, руб.
ЧРппп= М/ПТбаз=587910031/474120,985=124 чел.
Таблица 7
Расчет численности руководителей, специалистов и служащих
| № п/п | Должность | Норма обслуживания | Численность, чел. | Итого, чел. | ||
| Фактическое количество | смена | |||||
| первая | вторая | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 |
Руководители: - начальник цеха -старший мастер -мастер |
100 50 25 |
113 113 113 |
1 1 2 |
- 1 2 |
1 2 4 |
| 2 |
Специалисты: -технолог -экономист -нормировщик |
100 100 100 |
113 113 113 |
1 1 1 |
- - - |
1 1 1 |
| 3 |
Служащие: -табельщик |
100 |
113 |
1 |
- |
1 |
|
ИТОГО: |
11 |
|||||
Расчет основной и дополнительной заработной платы рабочих сдельщиков
Сдельная форма оплаты труда – это оплата за количество выработанной продукции в единицу времени по установленным тарифным ставкам и нормам выработки (времени). Ее целесообразно применять там, где возможен учет труда либо индивидуального, либо коллективного и его конечного результата в натуральных измерителях; где разработаны нормы труда, созданы возможности для перевыполнения норм без нарушения технологического процесса, где существует четкая организация обслуживания рабочих мест, и исключающая простой рабочего, имеется качественная своевременная подготовка производства.
Прямая индивидуальная сдельная заработная плата определяется количеством изготовленной продукции и расценкой ее за единицу, исходя из тарифной ставки, соответствующей разряду работы, и из норм времени или нормы выработки. В массовом и серийном производстве, как правило, применяются нормы выработки, в индивидуальном и мелкосерийном – нормы времени:
ПС=КЧРс
где ПС- прямая
сдельная заработная
плата сдельщика;
К- количество
изготовленной
продукции;
Рс - сдельная расценка за единицу продукции.
ПС=КЧРс=165Ч5,90=973,5 руб.
Сдельная расценка устанавливается:
Рс = ТсЧНвр или Рс = Тс /НВ
где Тс – тарифная ставка рабочего соответствующего разряда;
Нвр – норма времени изготовления единицы продукции;
НВ – норма выработки продукции в единицу времени.
Прямая индивидуальная сдельная заработная плата применяется там, где определенную операцию выполняет один рабочий. В чистом виде данная система применяется редко, а чаще всего в сочетании с премированием за определенные достижения качественных и количественных показателей.
Таблица 8
Расчет прямого годового фонда заработной платы и дополнительной заработной платы рабочих сдельщиков
|
№ пп |
Наименование изделия | Плано-вый выпуск изделия в год, шт. | Сум-марная сдельная расценка за ед. изделия, в руб. | Прямой фонд заработ-ной платы, в руб. | Дополнительная заработная плата |
Всего заработной платы |
|||
| премия | Районный коэффициент | ||||||||
| % | руб. | % | руб. | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1 | Основное: блузка женская из шелковой ткани | 82830 | 5,90 | 488697 | 30 | 146609,1 | 30 | 146609,1 | 781915,2 |
| 2 |
Дополнительное: комплект женский из смесовой ткани |
48694 | 9,99 | 486453,1 | 30 | 145935,918 | 30 | 145935,918 | 778324,896 |
|
Итого: |
131524 |
975150 |
292545,018 |
292545,018 |
1560240,1 |
||||
Гр.4 – суммарная сдельная расценка берется из «Технологической части проекта» или рассчитывается по формуле:
ΣРсл.=ЧТС1разрЧКср.взв.ЧТср. взв.
где ЧТС1разр – часовая тарифная ставка 1 разряда
Кср.взв. – средневзвешенный тарифный коэффициент (из сводки рабочей силы);
Тср. взв. – плановые затраты времени на изготовление изделия
Сдельная расценка рассчитывается по формуле:
ΣРслосн.=ЧТС1разрЧКср.взв.ЧТср. взв.= 2,866 Ч1,7.Ч1,21=5,90 руб.
ΣРслдоп=ЧТС1разрЧКср.взв.ЧТср. взв.= 2,866 Ч1,7.Ч2,05=9,99 руб.
3.5 Расчет основной и дополнительной заработной платы рабочих-повременщиков
Величина заработной платы при повременной форме оплаты труда определяется количеством отработанного времени и заработной платой за единицу времени с учетом квалификации рабочего. Она применяется там, где экономически нецелесообразно детально нормировать и учитывать оплату труда, где производительность определяется принятым технологическим режимом, и главным является высокое качество труда. По повременной форме оплачиваются категории рабочих занятых в единичном, мелкосерийном производстве, на аппаратных процессах, вспомогательных работах, а также на швейном производстве.
Простая повременная форма оплаты труда часто сочетается с начислением дополнительных сумм к ставке (окладу) за достижения определенных количественных и качественных показателей. Такую систему называют повременно-премиальной.
Многие предприятия при организации основной заработной платы используют тарифную сетку бюджетной сферы. Она дает возможность сохранять оптимальное соотношение к оплате труда между отдельными категориями работников предприятия, так как заработная плата каждой категории строится исходя из единых принципов.
Таблица 9
Примерное построение системы организации оплаты труда с использованием единой тарифной сетки
| разряд | Тарифный коэффициент | Категории и группы рабочих | ||||||
| рабочие | служащие | служ. техн. исполн. | спец. специф. для всех отраслей | спец. общих отраслей | Руководители, АХО, общие | Руководители предприятий структурных подразделений | ||
| 1 | 1,0 | Х | ||||||
| 2 | 1,36 | Х | Х | Х | ||||
| 3 | 1,69 | Х | Х | Х | Х | |||
| 4 | 1,91 | Х | Х | Х | Х | Х | ||
| 5 | 2,16 | Х | Х | Х | Х | Х | ||
| 6 | 2,44 | Х | Х | Х | Х | Х | Х | |
| 7 | 2,76 | Х | Х | Х | Х | Х | Х | |
| 8 | 3,12 | Х | Х | Х | Х | Х | Х | |
| 9 | 3,53 | Х | Х | Х | Х | |||
| 10 | 3,99 | Х | Х | Х | Х | |||
| 11 | 4,51 | Х | Х | Х | Х | |||
| 12 | 5,10 | Х | Х | Х | Х | |||
| 13 | 5,76 | Х | Х | Х | Х | |||
| 14 | 6,51 | Х | Х | |||||
| 15 | 7,36 | Х | Х | |||||
| 16 | 8,17 | Х | Х | |||||
| 17 | 9,07 | Х | Х | |||||
| 18 | 10,07 | Х | Х | |||||
Для рабочих, как видно из таблицы, сохраняется восьмиразрядная сетка на основе тарифной сетки первого разряда, устанавливаемой самим предприятием.
Тарифная ставка первого разряда 450 руб. за месяц (установленная с 01.01.2001 Госкомтруда) 21 раб. день в месяц 168 часов рабочих в месяц, стоимость 1 часа рабочих-повременщиков – 2,679 руб. для сдельщиков с учетом напряженности труда тарифная ставка 1 разряда превышает примерно на 7% (часовая тарифная ставка 1 разряда – 2,866 руб.)
Тарифная сетка для сдельщиков с нормальными условиями труда
| Тарифный разряд | 1 | 2 | 3 | 4 | 5 | 6 |
| Тарифный коэффициент | 1,0 | 1,36 | 1,69 | 1,91 | 2,16 | 2,44 |
| Стоимость 1 часа | 2,866 | 3,898 | 4,845 | 5,474 | 6,191 | 6,993 |
Тарифная сетка для повременщиков с нормальными условиями труда
| Тарифный разряд | 1 | 2 | 3 | 4 | 5 | 6 |
| Тарифный коэффициент | 1,0 | 1,36 | 1,69 | 1,91 | 2,16 | 2,44 |
| Стоимость 1 часа | 2,279 | 3,643 | 4,528 | 5,171 | 5,787 | 6,537 |
Важным элементом тарифной организации заработной платы являются доплаты, надбавки и премии.
Доплаты и надбавки чаще всего характеризуют особые условия работы конкретного работника. Например, доплата за совмещение профессий отражает особенность труда данного работника. Они поощряют стремление работника повышать свою квалификацию.
Премии в отличие от доплат и надбавок, рассчитаны на то, чтобы стимулировать достижения какого-то конкретного результата, например, экономию материальных ресурсов. Поэтому премию получит любой работник, достигший этого результата, но не получит ее при плохой работе. Премия носит текущий характер, она изменчива.
С точки зрения результатов труда премии могут быть эффективнее определенных видов доплат.
Все вида доплат и надбавок подразделяются на две группы:
Компенсационные надбавки и доплаты;
Доплаты, носящие компенсационный характер.
К первой группе относятся доплаты, размер которых установлен законодательно или имеет ограниченную сферу применения (разъездной характер работы, бригадиром без освобождения от остальной работы и т.д.).
Ко второй группе – за совмещение профессий, за расширение зон обслуживания, за выполнение обязанностей отсутствующего работника, профессиональное мастерство и высокий уровень квалификации, достижения в труде и др.
Система нормирования также регулируется предприятием самостоятельно. Для этого разрабатываются специальные премиальные положения, которые в обязательном порядке включены в коллективный договор.
Результаты расчетов сводятся в таблицу 10:
Таблица 10
Расчет основной и дополнительной заработной платы рабочих-повременщиков
| № | профессия | разряд | Кол-во рабочих в две смены | Часовая тарифная ставка, руб. | Тарифная заработная плата за месяц, руб. | Фонд рабочего времени в год, час | Тарифная заработная плата за год, руб. | Дополнительная заработная плата |
Сумма заработной платы повременщиков, руб. |
|||
| премия |
Районный коэф-нт |
|||||||||||
| % | Руб. | % | Руб. | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1 | Бригадир | 7 | 4 | 6,29 | 4226,88 | 1900,25 | 47810,29 | 30 | 14343,087 | 30 | 14343,087 | 76496,464 |
| 2 | Контролер ОТК | 7 | 2 | 6,29 | 2113,44 | 1900,25 | 23905,145 | 30 | 7171,5435 | 30 | 7171,5435 | 38248,232 |
| 3 | Слесарь-наладчик швейного оборудования | 8 | 4 | 7,1105 | 4778,256 | 1900,25 | 54046,9105 | 30 | 16214,07315 | 30 | 16214,07315 | 86475,0568 |
| 4 | Электрик | 8 |
2 |
7,1105 | 2389,128 | 1900,25 | 27023,4553 | 30 | 8107,036575 | 30 | 8107,036575 | 35338,26516 |
| 5 | техничка | 4 |
1 |
5,171 | 868,728 | 1900,25 | 9826,19275 | 30 | 2947,857825 | 30 | 2947,857825 | 15721,9084 |
|
ИТОГО: |
13 |
14376,43 |
162611,99 |
48783,60 |
48783,60 |
252279,93 |
||||||
Количество рабочих в гр.4 табл. 10 взять из таблицы 6 гр.8
Разряд и часовую тарифную ставку взять согласно необходимой квалификации повременщика для данного ассортимента проектируемой продукции с использованием табл.9 и тарифной сетки для повременщиков;
Гр.7 заполняется из табл. 3.1.1.
Гр.8 = гр.5 х гр.7
Гр.10=гр.8 х 0,3
Гр.12=гр.8 х0,3
Гр.13 = гр.8 +гр.10+гр.12
Гр.14=гр.13хгр.4
Премии и районный коэффициент берутся в процентном отношении от годового фонда заработной платы.
Таблица 11
Расчет общего фонда заработной палаты руководителей, специалистов и служащих
| № п/п | должность |
Численность в две смены, чел. |
Должностной месячный оклад, руб. |
Годовой фонд зар.платы, руб. |
Дополнительная заработная плата | Общий фонд з/платы |
ЕСН 36,5% |
|||
| премия | Районный коэффициент | |||||||||
| % | руб | % | Руб. | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1 | Начальник цеха | 1 | 1600 | 19200 | 40 | 7680 | 30 | 5760 | 32640 | 11913,6 |
| 2 | Старший мастер | 2 | 1500 | 18000 | 40 | 7200 | 30 | 5400 | 61200 | 22338 |
| 3 | Мастер | 4 | 1400 | 16800 | 40 | 6720 | 30 | 5040 | 114240 | 41697,6 |
| 4 | Технолог | 1 | 1400 | 16800 | 40 | 6720 | 30 | 5040 | 28560 | 10424,4 |
| 5 | Экономист | 1 | 1400 | 16800 | 40 | 6720 | 30 | 5040 | 28560 | 10424,4 |
| 6 | Нормировщик | 1 | 1240 | 14880 | 40 | 5952 | 30 | 4464 | 25296 | 9233,04 |
| 7 | Табельщица | 1 | 860 | 10320 | 40 | 4128 | 30 | 3096 | 17544 | 6403,56 |
|
ИТОГО |
11 |
112800 |
45120 |
33840 |
308040 |
112434,6 |
||||
Численность в две смены берется из таблицы 7
Годовой фонд заработной платы равен произведению должностного месячного оклада на количество месяцев в году
ЕСН – 35,6%
ЕСН=ФобщЧ0, 356
Оплата отпусков, времени выполнения государственных и общественных обязанностей отдельно для них не рассчитываются, т.к. в большинстве случаев при уходе в отпуск того или иного работника его обязанности выполняют оставшиеся работники.
Доплаты на возмещение во время отпуска предусматриваются только для тех работников, без которых не может протекать нормальная работа (мастеров смен, участков, начальников смен и др.).
Планируется также выплата разницы в окладах за время замещения начальников, не имеющих официальных заместителей. В необходимых случаях в фонде заработной платы предусматривают выплаты за выслугу лет, доплаты за разницу в ночное (вечернее) время и праздничные дни. Премии этих категорий персонала в фонд заработной платы не включаются. Они планируются из фонда потребления.
4.РАСЧЕТ СЕБЕСТОИМОСТИ ЕДИНИЦЫ ИЗДЕЛИЯ, ПРИБЫЛИ И РЕНТАБЕЛЬНОСТИ
Калькуляция годовой продукции – это расчет затрат в денежном выражении, приходящихся на единицу продукции. Определение себестоимости единицы продукции необходимо для расчета рентабельности, для установления цен на продукцию, для организации коммерческого расчета.
При разработке калькуляции применяется группировка затрат по статьям расхода:
Сырье материалы, фурнитура.
Возвратные отходы (вычитаются маломерные остатки и весовой лоскут).
Транспортные расходы.
Электроэнергия и технологические цели.
Основная заработная плата производственных рабочих.
Дополнительная заработная плата производственных рабочих.
Единый социальный налог.
Расходы на подготовку и освоение производства.
Амортизационные отчисления ОПФ.
Таблица 12
Статья 1. Сырье материалы, фурнитура
| № | Наименование материалов | Единица измерения | Затраты на единицу изделия | ||
| Норма расхода | Цена, руб. | Сумма, руб. | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Ткань блузочная из искусственного шелка | м | 1,6 | 110 | 176 |
| 2 | Клеевая ткань | м | 0,27 | 31 | 8,37 |
| 3 | Пуговицы | шт. | 8 | 2,0 | 16 |
| 4 | Нитки | кат. | 3 | 3,3 | 9,9 |
| 5 | Маркировочная лента | шт. | 1 | 1,0 | 1,0 |
| 6 | Фабричная марка | шт. | 1 | 1,0 | 1 |
| 7 | Товарный ярлык | шт. | 1 | 1,3 | 1,3 |
| 8 | Полиэтиленовый пакет | шт. | 1 | 1,0 | 1 |
|
ИТОГО |
214,57 | ||||
Статья 2. Возвратные отходы
Маломерные и нерациональные остатки от раскроя необходимо переработать либо реализовать. Межлекальные выпады входят в норму расхода на 1 ед. изделия, но их в производстве очень много и поэтому они утилизируются, прессуются в кипы и сдаются на вторичную переработку. Для предприятия очень выгодно, т.к. это чистая прибыль. В связи с этим, отходы сортируются по видам, по весу определяется цена отходов. Процент межлекальных выпадов для различного ассортимента швейных изделий различен и зависит от многих факторов. Для учета этих отходов по прошедшему периоду рекомендуется вычесть 0,1% (или по факту) от стоимости нормы расхода основных и вспомогательных материалов.
Сумма весовых отходов составляет 0, 1% и равна:
199,8Ч0, 1%/100=0,2 руб.
Статья 3. Транспортные расходы
К транспортным расходам за одну единицу продукции в швейном производстве можно отнести расходы, связанные с эксплуатацией внутритранспортных средств: тележки, кронштейны, зажимы, тележки-стеллажи, скаты, междустолья, конвейерные ленты, подвесные транспортеры, лифты и т.п.
Расходы на их эксплуатацию также берутся в процентном отношении от стоимости основных материалов – 1%.
199,8Ч 1%/100=1,998 руб.
Статья 4. Электроэнергия и технологические цели
В данной статье рассчитывается потребляемая мощность электродвигателей всего используемого оборудования и умножить ее на стоимость 1 кВт/час, получится общая затрата потребляемой энергии в руб. Эти данные берем из таблицы 4.
Общая затрата потребляемой энергии - 170748,864 руб.
Кроме того, рассчитывается потребляемое освещение цеха. Исходя из нормы освещенности на одно рабочее место швейника по СНИПам (1100-1300 лм) и потребляемую мощность одной люминесцентной лампы (тип лампы ЛХБ-30, мощность – 30 Вт = 0,03 кВт), необходимо рассчитать количество этих ламп, а затем сумму потребляемой энергии в целом. Умножить стоимость 1 кВт/час на сумму потребляемой всеми лампами электроэнергии и получится сумма расхода электрической энергии на освещение за год:
Количество ламп в цехе 70 шт. Действительный фонд времени - 3800, 5 час.
0,03Ч70Ч3800,5=79810,50 кВт
79810,50 кВтЧ1,30=103753,65 руб.
Сложив расход потребляемой электродвигателями швейного оборудования и расхода на освещение, получим общую сумму затрат энергии.
103753,65 руб. + 170748,864 руб.=274502,54 руб.
Разделив общую сумму затрат электроэнергии на количество выпускаемой продукции в год – получим расход энергии на единицу продукции.
Расход энергии на единицу продукции:
274502,54 руб. : 131524ед.= 2,09 руб.
Статья 5. Основная заработная плата производственных рабочих
Таблица 13
| № п/п | Наименование фонда заработной платы | Данные для расчета | Сумма, руб. |
| 1 | 2 | 3 | 4 |
| 1 | Сдельный фонд заработной платы | Ф сд. Табл.8.гр.5 | 975150 |
| 2 | Повременный фонд заработной платы | Ф. повр. Табл.10 гр.8 | 162611,99 |
| 3 | Прямой фонд заработной платы производственных рабочих | Σ(Фсд+Фповр) |
1137761,99 |
В пересчете на единицу продукции:
1137761,99: 131524ед.=8,65 руб.
Статья 6. Дополнительная заработная плата производственных рабочих
Пользуясь данными таблицы 8 и 10 заполнили таблицу 14
Таблица 14
| № п/п | Наименование фонда заработной платы | Данные для расчета | Сумма, руб. |
| 1 | 2 | 3 | 4 |
| 1 | Премиальный фонд рабочих-сдельщиков | Ф пр.сд. табл.8 гр.6 | 292545,02 |
| 2 | Премиальный фонд рабочих-повременщиков | Ф пр.повр. табл.10гр.9 | 48783,6 |
| Премиальный фонд производственных рабочих | Σ (Фпр.сд.+Ф пр.повр.) | 341328,62 | |
| 3 | Районный коэффициент рабочих сдельщиков и рабочих-повременщиков | Σ (гр8 табл. 8+гр11 табл.10) |
292545,02 +48783,6 =341328,62 |
|
Σдополн. з/платы |
682657,24 |
В пересчете на единицу продукции:
682657,24: 131524ед.=5,19 руб.
Статья 7. Единый социальный налог
Единый социальный налог – это отчисления предприятия на социальные нужды населения ст.241 Налогового Кодекса РФ с 01.01.2001 года он составляет 35,6%.
Пенсионный фонд РФ -28%;
Фонд социального страхования – 4%;
Фонд медицинского страхования:
- федеральный -0,2%;
- территориальный – 3,4%.
Единый социальный налог начисляется на весь доход каждого работающего на предприятии не зависимо от категории.
Таблица 15
Расчет единого социального налога
| № п/п | Наименование фонда заработной платы | Данные для расчета | Сумма, руб. |
| 1 | 2 | 3 | 4 |
| 1 | Общий годовой фонд заработной платы основных производственных рабочих | Σ(гр10табл.8+гр.13 табл.10) |
1560240,1 +252279,93= 1812519,03 |
| 2 | Общий годовой фонд заработной платы руководителей, специалистов и служащих | Гр.10табл.11 | 308040 |
| Общий фонд заработной платы ППП Ф общ. | Σ(Фобщ.пр.+Фобщ.сл) | 2120559,03 | |
| 3 | Единый социальный налог | (Ф общ.Ч35,6)/100% | 774004,05 |
В пересчете на единицу продукции:
774004,05: 131524ед.=5,88 руб.
Статья 8. Расходы на подготовку и освоение производства
В эту статью включаются затраты на освоение новых производств, цехов, агрегатов, на подготовку и освоение новых видов продукции, технологических процессов и др. затраты, перечень которых дается в отраслевых инструкциях. Для расчета этой статьи составляются специальные сметы. Величина этих затрат, включаемых в стоимость конкретных видов продукции, определяется исходя из общей суммы соответствующих расходов, сроков погашения и принятой в отрасли базы их распределения.
Потребность в новом оборудовании равна – 231800 руб.
Подготовка к производству новых моделей (моделирование, конструирование, разработка технической документации) составляет 15000 руб. за комплект тех. документации. Количество новых моделей в год- 20.
15000 руб.Ч20 моделей =300000 руб.
Расходы на подготовку и освоение производства составят:
300000 руб.+231800 руб. =531800 руб.
В пересчете на единицу продукции:
531800: 131524ед.=4,04 руб.
Статья 9. Амортизационные отчисления основных производственных фондов
Имущество предприятия, подлежащее амортизации с 01.01.1997 г. объединяется в следующие 4 категории:
Здания, сооружения и их структурные компоненты:
- норма амортизации – 5%;
- для малых предприятий – 6%
Легковой транспорт, легкий грузовой автотранспорт, конторское оборудование и мебель, компьютерная техника,