Анализ хозяйственной деятельности на примере "Балтика - Хабаровск"
Увеличение среднего уровня валового дохода за исследуемый период – на 0,52% к выручке – произошло в связи с тем, что в ассортиментной структуре оборота снизился на 0,7, 0,4 и на 0,5% удельный вес продаж пива "Балтика №3", "Арсенальное крепкое", "Медовое крепкое", а с другой возросла доля продаж пива "ДВ" на 0,3%, "Медовое легкое" на 0,4%, "Балтика №9" на 0,5%.
Влияние всех приведенных факторов на величину валового дохода покажем на примере табл. 3.6.
Таблица 3.6
Сводная таблица, характеризующая влияние отдельных факторов на изменение величины валового дохода за 2006 год (сумма тыс.руб. уровень в % к обороту)
| Факторы | Методика расчета | Изменение валового дохода | |
| сумма | уровень | ||
| 1. Увеличение объема оборота | Размер снижения оборота умножить на базисный средний уровень валового дохода и разделить на 100% (-43510 * 7,9) / 100; -343,73 / 1695160 * 100 = -0,203 % | -3437 | -0,2030 |
| 2. Качественное улучшение структуры оборота – рост среднего уровня валового дохода | Размер увеличения среднего уровня валового дохода – 0,5236 % умножить на оборот отчетного года, т.е. на 1695160 тыс. руб. | 8875 | 0,5936 |
| 3. Прочие факторы (дополнительные торговые скидки; увеличение размеров торговых надбавок по отдельным ассортиментным разновидностям товарных групп) | Строка 4 - стр.1 - стр.2 | -75908 | -4,7906 |
| 4. ИТОГО | -70470 | -4,40 | |
Следовательно, прирост среднего размера валового дохода на 0,5236% и снижение объема оборота в размере -0,203% к обороту создали реальную предпосылку для увеличения валового дохода на 5438 тыс. руб. Но, негативное влияние прочих факторов за сравнимый период на 75908 тыс. руб. в итоге уменьшило прирост валового дохода с 5438 тыс. руб. до -70470 тыс. руб., то есть на 75908 тыс. руб.
Проанализируем
формирование
издержек обращения
в соответствии
с объемом продаж
товаров как
за исследуемый
год, так и в динамике
(табл. 3.7).
Таблица 3.7
Динамика показателей издержек обращения и объема продаж товаров на заводе "Балтика – Хабаровск» (сумма – тыс. руб.)
| Годы | Оборот при продаже товаров (выручка) | Издержки обращения | Уровни издержек обращения | ||||
| Сумма | Темпы роста | Сумма | Темпы роста | ||||
| базисные | цепные | базисные | цепные | ||||
| 2004 | 1545800 | 100 | - | 170120 | 100 | - | 11,01 |
| 2005 | 1695160 | 109,7 | 109,7 | 198680 | 116,8 | 116,8 | 11,72 |
| 2006 | 1651650 | 106,8 | 97,4 | 185365 | 109,0 | 93,3 | 11,20 |
На предприятии по сравнению с базисным годом (2004) темп роста объема оборота уступал темпу роста затрат в 2005 году. В 2006 году темп роста оборота превышает темп роста затрат в связи с отсутствием издержек обращения.
В результате уровень издержек обращения на единицу реализованных товаров увеличился на 0,71 (с 11,72 до 11,01).
Причинами прогрессирующего роста затратоемкости (уровня издержек) исследуемого предприятия являлись ежегодное увеличение цен и тарифов на коммунальные услуги, а также другие платные услуги, оказываемые предприятию остальными хозяйствующими субъектами.
Далее определим величину абсолютной и относительной сумм снижения (роста) издержек обращения.
На предприятии за 2005 год абсолютная сумма увеличения издержек обращения составила 28560 тыс. руб., а в 2006 г. абсолютная сумма снижения издержек обращения составила 198680 тыс. руб.
На предприятии относительная сумма увеличения издержек обращения в 2005 г. по сравнению с 2004 г. составила 12035 тыс. руб. (11,72 11,01) * 1695160 тыс. руб. / 100 %)
Иными словами, для продажи товаров на 1695160 тыс. руб. завод «Балтика-Хабаровск» должен был израсходовать ресурсов в размере 186637 тыс. руб. (1695160 * 11,01 / 100).
Фактически
же его затраты
составили
198680 тыс. руб., т.е.
больше на
1 2042
тыс. руб., что
наглядно
свидетельствует
о снижении
экономической
эффективности
использования
на предприятии
текущих затрат
за исследуемый
период времени,
так как уровень
расходов возрос
на 0,71% к обороту.
3.2 Планирование деятельности предприятия и перспективы его развития
Основная задача планирования на предприятии заключается в разработке программы действий для получения предприятием максимально возможной прибыли как результата согласованного осуществления его важнейших функций:
- производственной;
- технологической;
- инновационной;
- организационной;
- социальной и др.
Кроме того, рассматриваемый завод "Балтика - Хабаровск" видит в планировании средство для преодоления возникающих диспропорций для эффективного и рационального использования ресурсов для обеспечения ритмичности производственного процесса, устранения неопределенности, а также рассматривает планирование как возможность воздействия на нежелательные с точки зрения интересов предприятия факторы.
Разрабатывая финансовый план необходимо наиболее реалистично определить основные доходы предприятия, приходящиеся на предстоящий период. Таким образом, основной целью финансового планирования является обеспечение получения максимальной прибыли предприятия.
Среди экономико-статистических методов планирования валового дохода наиболее широкое распространение получил метод скользящей средней динамического ряда.1 Суть метода заключается в выравнивании уровня валового дохода (4 года) и распространения выявленной тенденции в его развитии на перспективу (табл. 3.8).
Таблица 3.8 Расчет уровня валового дохода по методу скользящей средней динамического ряда
| Годы | Средний уровень валового дохода (в % к обороту) | Выровненные показатели |
| 2003 | 17,82 | |
| 2004 | 11,24 | К1 = (17,82 + 11,24 + 7,86) : 3 = 12,307 |
| 2005 | 7,86 | К2 = (11,24 + 7,86 + 3,51) : 3 = 7,537 |
| 2006 | 3,51 |
Прирост уровня валового дохода по методу скользящей средней составит:
 ,
где
 – прирост
уровня валового
дохода;
Kn – конечный уровень валового дохода;
K1 – начальный (стартовый) уровень валового дохода;
n – число взятых лет
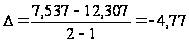
Определим прогнозный уровень валового дохода на 2006 год:
Кпр = Кn + 2 + D
Таким образом, прогнозный уровень валового дохода в 2006 году составит:
Кпр = 75,37 + 2 – 47,7 = 47,67 или 47,7%
Спрогнозируем величину выручки от реализации на 2006 год методом линейного тренда:
у = bx + a
где
у – уровень, выровненный по прямой;
b – среднегодовой абсолютный прирост (среднее изменение за единицу времени) константа тренда;
а – начальный уровень тренда в момент или период, принятый за начало отсчета времени x.
у = 110410x + 1320410
у2004 = 110410 * 0 + 1320410 = 1320410
у2005 = 110410 * 1 + 1320410 = 1430820
у2006 = 110410 * 2 + 1320410 = 1541230
у2006 = 110410 * 3 + 1320410 = 1651640
Таблица 3.9
Прогноз выручки на 2006 год методом линейного тренда (сумма – тыс. руб.)
| Период | Реальное значение | Прогноз | Отклонение |
| 2004 | 1545800 | 1320410 | 225390 |
| 2005 | 1695160 | 1430820 | 264340 |
| 2006 | 1651650 | 1541230 | 110420 |
| 2007 | - | 1651640 | - |
Таким образом, из данных, представленных в таблице 3.9 видно, что на протяжении рассматриваемого периода реальное значение суммы выручки превышало запланированное значение данного показателя, что свидетельствует о выполнении и даже перевыполнении финансового плана предприятия. Это является положительной тенденцией в развитии предприятия и для выполнения плана в 2006 году достаточно поддерживать сумму выручки 2006 года на прежнем уровне и не допустить снижения доходов предприятия.
Тогда прогнозируемая сумма валового дохода будет равна
78783 тыс. руб. (1651640 тыс. руб. * 47,7% / 100 %).
Итоговая модель валового дохода на исследуемом предприятии на 2006 год будет выглядеть следующим образом (табл. 3.10).
Таблица 3.10
Расчет прогноза величины валового дохода на 2007 год (сумма – тыс.руб. уровень – в % к обороту)
| Показатели | 2006 год | 2006 год | Отклонен. (+, -) | Темп роста |
| 1. Выручка | 1651650 | 1651640 | -1 | 99,999 |
|
2. Валовой доход сумма уровень |
59560 3,6 |
78783 4,8 |
19223 1,2 |
132,3 133,3 |
Таким образом, при поддержании суммы выручки в 2007 году на уровне 2006 года завод "Балтика – Хабаровск" в 2007 году сможет повысить сумму валового дохода на 32,3% по сравнению с уровнем 2006 года, что является положительной тенденцией в развитии предприятия на ближайшую перспективу.
Заключение
Главным критерием выживаемости предприятия является его стабильность на рынке. Для того, чтобы предприятие могло эффективно функционировать и развиваться, ему прежде всего нужна устойчивость денежной выручки, достаточной для расчетов с поставщиками, кредиторами, своими работниками, местными органами власти, государством.
Для достижения и поддержания финансовой стабильности важны не столько абсолютные размеры прибыли, сколько размеры прибыли относительно объема капитала и объема его выручки. Рост выручки и доходов, содействующий росту устойчивости предприятия, уменьшению вероятности его банкротства, рационален лишь до определенных пределов, поскольку, как правило, высокую рентабельность рыночных позиций обеспечивают, действуя с повышенным риском, когда возрастают потенциальные возможности убытков, а в последующем и банкротства.
При сокращении объема оборота в динамике на 2,6% сумма валового дохода снизилась на 54,2%. Объяснением тому служит рост себестоимости продукции, хотя и наблюдается снижение среднего размера торговой надбавки, величина которой в динамике уменьшилась на 7,63% к обороту.
По кварталам доход предприятия распределялся неравномерно. Наибольший удельный вес в валовом доходе занимает доход четвертого квартала - свыше 28,0%, а наименьший удельный вес в валовом доходе приходится на первый квартал - свыше 20,0 %.
Размах колебаний роста валового дохода по месяцам еще больше, чем по кварталам. Самыми напряженными периодами реализации в каждом квартале являются последние месяцы квартала.
Эта напряженность в работе последних месяцев квартала ведет к неравномерному удовлетворению спроса покупателей на услуги. Причинами этого были недостатки в снабжении товарами и в организации торговли.
В 2005 году наибольший удельный вес валового дохода в общей его сумме занимала реализация пива "ДВ" – 18,6%, а наименьшая доля валового дохода приходилась на реализацию пива "Балтика №9". Увеличение среднего уровня валового дохода за исследуемый период – на 0,52% к выручке – произошло в связи с тем, что в ассортиментной структуре оборота снизился на 0,7, 0,4 и на 0,5% удельный вес продаж пива "Балтика №3", а с другой возросла доля реализации пива "ДВ" на 0,3%.
Анализ показал, что завод "Балтика - Хабаровск" за рассматриваемый период работал преимущественно мало эффективно.
Планирование доходов предприятия позволило определить, что прогнозируемая сумма валового дохода будет равна 78783 тыс. руб.
Заводу "Балтика - Хабаровск" рекомендуется прогнозировать выручку от реализации посредством логарифмической функции, так как данная функция дает наиболее точные значения.
у = 110410Ln(x) + 1320410
у2004 = 110410Ln(0)+1320410=1320410
у2005 = 110410Ln(1)+1320410=1320410
у2006 = 110410Ln(2)+1320410=1396924
у2007 = 110410Ln(3)+1320410=1441706
Прогноз выручки на 2007 год логарифмической функцией
| Период | Реальное значение | Прогноз | Отклонение |
| 2004 | 1545800 | 1320410 | 225390 |
| 2005 | 1695160 | 1320410 | 374750 |
| 2006 | 1651650 | 1396924 | 254726 |
| 2006 | - | 1441706 | - |
Тогда прогнозируемая сумма валового дохода будет равна
68770 тыс. руб. (1441706 тыс.руб. * 4,77% / 100 %).
Таким образом, прогнозирование выручки логарифмической функцией позволяет определить более точное (минимальное) значение валового дохода 68770 тыс. руб., что на 10013 тыс. руб. меньше, чем при прогнозировании выручки линейным трендом.
Список использованных источников
Гражданский кодекс РФ. Части первая, вторая и третья. – М.: ТК Велби, Изд-во Проспект, 2003. – 448 с.
Все положения по бухгалтерскому учету. –М.: ЗАО "Издательский дом "Главбух". – 2002. – 160 с.
Абрютина М.С. Экономический анализ торговой деятельности: Учеб. пособие. - М.: Дело и Сервис, 2005. – 350 с.
Баканов М.И. Анализ хозяйственной деятельности в торговле / М.И. Баканов. – М.: Экономика, 2004. – 310 с.
Бланк И. А. Управление прибылью: Учебник. - Киев: Ника - Центр " Эльга", 2002. – 238 с.
Большой экономический словарь / под ред. А.Н. Азрилияна. – М.: Институт новой экономики, 1999. – 1248 с.
Бортников А. П. О платежеспособности и ликвидности предприятия // Бухгалтерский баланс. – 2005. - № 1. – С. 32.
Брагин Л.А. Экономика торгового предприятия: Торговое дело / Л.А. Брагин. – М.: ИНФРА-М, 2004. – 314 с.
Валевич Р.П. Экономика торгового предприятия / Р.П. Валевич, Г.А. Давыдова. – Минск: Высшая школа, 2002. – 199 с.
Гиляровский Л.Т. Комплексный экономический анализ хозяйственной деятельности / Л.Т. Гиляровский. – М.: ВЕЛБИ, 2006. – 360 с.
Горемыкин В.А. и др. Планирование на предприятии: Учебник/ Горемыкин В.А., Бугулов Э.Р., Богомолов А.Ю.- 2-е изд. - М.: Информационно-издательский дом "Филинъ ", - 2004. – 160 с.
Гребнев А.И. Экономика торгового предприятия / А.И. Гребнев. – М.: ИНФРА-М, 2002. – 345 с.
Греховодова М.Н. Экономика торгового предприятия / М.Н. Греховодова. – Ростов н/Д: Феникс, 2001. – 192 с.
Грищенко О.В. Анализ и диагностика финансово-хозяйственной деятельности предприятия / О.В. Грищенко. – Таганрог: Изд-во ТРТУ, 2000. – 112 с.
Егоров Ю.Н. Планирование на предприятии / Ю.Н. Егоров, С.А. Варакута. – М.: ИНФРА-М, 2001. – 176 с.
Журавлев В.В. Анализ хозяйственно-финансовой деятельности предприятий / В.В. Журавлев, Н.Т. Савруков. – СПб.: Политехника, 2001. – 127 с.
Ильин А.И. Планирование на предприятии: Учебник. - 2-е изд., перераб. - Минск: Новое знание, 2003. – 410 с.
Кравченко Л.И. Анализ хозяйственной деятельности в торговле / Л.И. Кравченко. – М.: Новое знание, 2004. – 544 с.
Крылов Э.И. Анализ финансовых результатов, рентабельности и себестоимости продукции / Э.И. Крылов, В.М. Власова, И.В. Журавкова. – М.: ФиС, 2005. – 720 с.
Лебедева С.Н. Экономика торгового предприятия / С.Н. Лебедева. – М.: Юристъ, 2003. – 240 с.
Любушин Н.П. Анализ финансово-экономической деятельности предприятия: учеб. пособие / Н.П. Любушин. – М.: ЮНИТИ-ДАНА, 2003. – 471 с.
Маркарьян Э.А. Экономический анализ хозяйственной деятельности / Э.А. Маркарьян, С.Э. Маркарьян, Г.П. Герасименко. – М.: Феникс, 2005. – 560 с.
Петров П.В., Соломатин А.Н. Экономика товарного обращения: Учебник - М.: Инфра - М, 2003. – 342 с.
Петрова Л.П., Попов Д.А. Экономика торгового предприятия: Учебное пособие для вузов. - Хабаровск: РИЦ ХГАЭП, 2004 – 266 с.
Прогнозирование и планирование в условиях рынка / под ред. Т.Г. Морозова, А.В. Пикулькина. – М.: ЮНИТИ-ДАНА, 2001. – 318 с.
Романова Л.Е. Анализ хозяйственной деятельности / Л.Е. Романова. – М.: Юрайт-Издат, 2003. – 220 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия / Г.В. Савицкая. – М.: ИНФРА-М, 2003. – 400 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия / Г.В. Савицкая. – М.: ИНФРА-М, 2003. – 256 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия /Г.В. Савицкая. – Мн.: Новое знание, 2002. – 704 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия /Г.В. Савицкая. – М.: ИНФРА-М, 2005. – 425 с.
Сафронов Н.А. Экономика предприятия / Н.А. Сафронов. – М.: Юрист, 2000. – 426 с.
Финансовый менеджмент / под ред. А.М. Ковалевой. – М.: ИНФРА-М, 2002. – 284 с.
Финансы, денежное обращение и кредит / под ред. М.В. Романовкого, О.В. Врублевской. – М.: Юрайт-М, 2001. – 543 с.
Чернышева Ю.Г. Анализ финансово-хозяйственной деятельности /Ю.Г. Чернышева. – Ростов н/Д: Феникс, 2005. – 284 с.
Чечевицына Л.А. Анализ финансово-хозяйственной деятельности / Л.А. Чечевицына. – М.: Дашков и Ко, 2005. – 365 с.
Шеремет А.Д. Методика финансового анализа / А.Д. Шеремет, Р.С. Сайфулин. – М.: ИНФРА-М, 2000. – 208 с.
Экономика / под ред. А. С. Булатова. – М.: ЮРИСТ, 2000. – 896 с.
1 Петрова Л.П., Попов Д.А. Экономика торгового предприятия: Учебное пособие для вузов. - Хабаровск: РИЦ ХГАЭП, 2004. – 266 с.