Коммерческий банк, его роль в экономике страны
Коэффициент достаточности капитала (Н1) обусловлен двумя его составляющими: объёмом собственного капитала (К) и суммой совокупного риска активов (Ар).
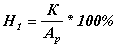 .
Воздействие этих компонентов на рассматриваемый нормативный коэффициент противоположно: коэффициент достаточности капитала возрастает при росте объёма собственного капитала и снижается при увеличении риска активов.
Минимально допустимое значение Н1 устанавливается с баланса на 01.01.2000 в размере 10% и 11% (для банков с капиталом от 1 до 5 млн. ЭКЮ).
Анализ коэффициентов ликвидности начинается с показателя Н2. Его уровень зависит от объёма общей суммы текущих ликвидных активов (ЛАТ) (денежные средства и активы до 30 дней) и суммы обязательств по счетам до востребования на срок до 30 дней (ОВТ).
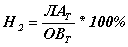 .
Минимально допустимое значение Н2 устанавливается с баланса на 01.01.1999 в размере 70%.
Наряду с показателем текущей ликвидности (Н2) в соответствии с Инструкцией ЦБ РФ № 1 вводится показатель мгновенной ликвидности банка (Н3), определяемый в виде отношения высоколиквидных (денежные средства в наличной и безналичной форме) активов (ЛАМ) к быстрооборачивающимся обязательствам до востребования (ОВМ).
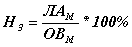 .
Минимально допустимое значение Н3 устанавливается с баланса на 01.02.1997 в размере 20%.
Долгосрочную ликвидность банка характеризует показатель Н4. Он рассчитывается в виде отношения долгосрочных кредитов (сроком свыше одного года) (Кр) к собственному капиталу (К) и долгосрочным обязательствам банка сроком погашения свыше одного года (ОД).
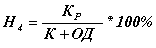 .
Максимально допустимое значение Н4 устанавливается в размере 120%.
Показателем ликвидности является также и показатель Н5, характеризующий долю ликвидных активов (ЛАТ) в общей сумме реальных активов (А).
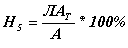 .
Минимально допустимое значение Н5 устанавливается с баланса на 1.02.1997 в размере 20%.
Одним из методов регулирования деятельности кредитных организаций, получившим развитие в последнее время. является ограничение крупных по величине рисков.
В этой связи в Инструкции ЦБ РФ № 1 предусмотрен ряд показателей (Н6, Н7, Н8, Н9, Н10, Н11), с помощью которых регулируются максимальные размеры осуществления кредитными организациями отдельных активных, пассивных, забалансовых операций.
Коэффициент Н6 характеризует максимальный размер риска на одного заёмщика, а также группу экономически или юридически связанных между собой заёмщиков. Он рассчитывается в виде отношения совокупной суммы кредитов (КРЗ), выданных кредитной организацией одному заёмщику или группе связанных заёмщиков, а также гарантий, предоставленных одному заёмщику (группе связанных заёмщиков) к объёму собственных средств кредитной организации (К).
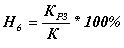 .
Банк, имеющий более крупную сумму собственного капитала, может увеличить максимальный размер кредита, выдаваемого одному клиенту или группе взаимосвязанных клиентов. Максимально допустимое Н6 значение устанавливается с баланса на 1.02.1998 в размере 25%.
Коэффициент Н7 ограничивает максимальный риск всех крупных кредитов. При этом крупным считается совокупная ссудная задолженность одного заёмщика или группы взаимосвязанных заёмщиков с учетом 50% сумм забалансовых обязательств, превышающая 5 % собственного капитала кредитной организации.
Этот показатель определяется в виде отношения суммы всех крупных кредитов, находящихся в портфеле банка, к объёму его собственного капитала. Максимальный размер всех крупных рисков не может превышать собственный капитал банка в 1998 г. более чем в 8 раз.
Впервые в банковской практике России Инструкцией № 1 введено регулирование максимального размера риска на одного кредитора (вкладчика) - показатель Н8. Этот показатель определятся в виде соотношения величины вклада или полученного кредита, полученных гарантий и поручительств данной кредитной организацией, остатков по счетам одного или связанных между собой кредиторов (вкладчиков) и собственных средств кредитной организации. Максимально допустимое значение устанавливается с баланса на 1.02.1998 в размере 25%.
Коэффициенты Н9 и Н10 ограничивают максимальный размер кредитов, гарантий и поручительств, предоставляемых банком своим участникам (акционерам). Показатель Н9 отражает максимальный риск на одного акционера (пайщика) банка показатель Н10– максимальный риск на своих инсайдеров, т.е. физических лиц, являющихся или акционерами (имеют более 5 %акций), или директорами и членами совета, членами кредитного комитета и т.д.. и имеющих или имевших ранее отношение к вопросам выдачи кредитов.
Показатель Н9 рассчитывается в виде отношения совокупной суммы требований банка в рублях и иностранной валюте (в том числе и забалансовых) в отношении одного акционера (пайщика) (КРА) к собственному капиталу банка (К).
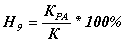 .
Максимально допустимое Н9 значение устанавливается с баланса на 1.01.1997 в размере 20%.
Показатель Н10 определяется как отношение совокупной суммы требований (в том числе и забалансовых) кредитной организации в рублях и иностранной валюте в отношении одного инсайдера кредитной организации и связанных с ним лиц (КРИ) к собственному капиталу банка (К).
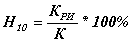 .
Максимально допустимое Н10 значение устанавливается с баланса на 1.07.1997 в размере 2%.
В целях усиления ответственности банков перед вкладчиками - физическими лицами ЦБ РФ ввёл показатель Н11, ограничивающий объём привлекаемых денежных вкладов (депозитов) населения суммой собственного капитала банка.
Показатель Н11 рассчитывается как процентное соотношение общей суммы денежных вкладов (депозитов) граждан и величины собственного капитала банка. Максимально допустимое значение Н11 устанавливается в размере 100 % .
Впервые в России вводится показатель, ограничивающий долю использования собственного капитала банка для приобретения долей (акций) других юридических лиц. Таким показателем является Н12, рассчитываемый в виде отношения размера инвестируемых (КИН) и собственных средств (К) кредитной организации.
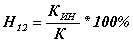 .
Под инвестированием понимается приобретение банком долей участия и акций других юридических лиц. Максимально допустимое значение Н12 установлено с баланса на 1.01.1997 в размере 25 %.
Письмом от 20.08.1997 в Инструкцию ЦБ РФ № 1 от 03.01.1996 вводится норматив Н13– норматив риска собственных вексельных обязательств и Н14–норматив ликвидности по операциям с драгоценными металлами. Н13 определяется как отношение выпущенных кредитной организацией векселей и банковских акцептов (ВО) к собственному капиталу банка (К).
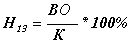 .
Максимально допустимое значение Н13 устанавливается с баланса на 1.03.1997 в размере 100%.
Норматив Н14 рассчитывается по формуле
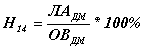 , где
ЛАДМ–высоколиквидные активы в драгоценных металлах в физической форме;
ОВДМ–обязательства в драгоценных металлах до востребования и со сроком востребования в ближайшие 30 дней.
Минимально допустимое значение Н14 устанавливается с баланса на 1.03.1997 в размере 10%.
3.3. Качество активов коммерческого банка.
Качество активов оценивается c точки зрения их возвратности (для кредитного портфеля) и способности своевременно и без потерь обращаться в платёжные средства (для ценных бумаг и основных средств).
Так как выдача ссуд составляет основу активных операций банка, то они (по мере возвращения) являются и основным источником для погашения обязательств перед клиентами. Поэтому затруднения при возврате средств банку могут вызвать наиболее серьёзные сбои в его работе. Таким образом, надёжность банка во многом будет определяться двумя величинами - размером кредитного портфеля (как основного источника риска) и объёмом просроченной задолженности (потерянные активы).
3.4. Ликвидность коммерческого банка.
Ликвидность– одна из обобщенных качественных характеристик деятельности банка, обуславливающая его надежность. Ликвидность банка– есть его способность своевременно и без потерь выполнять свои обязательства перед вкладчиками и кредиторами.
Обязательства банка складываются из реальных и потенциальных. Реальные обязательства отражены в балансе банка в виде депозитов до востребования, срочных депозитов, привлеченных межбанковских ресурсов, средств кредиторов. Потенциальные, или забалансовые, обязательства выражены в выданных банком гарантиях, открытии кредитных линий клиентам и др.
Ликвидность банка предполагает своевременное выполнение всех взятых на себя обязательств, в том числе и тех, которые могут возникнуть в будущем. При этом источниками средств для выполнения обязательств являются денежная наличность банка, выраженная в остатках денег в кассе и на корреспондентских счетах (в Центральном банке и других коммерческих банках); активы, которые можно быстро превратить в наличность; межбанковские кредиты, которые при необходимости можно получить с межбанковского рынка или от Центрального банка.
Использование указанных источников не должно сопровождаться потерями для банка, т. е. оборачиваться убытками. К примеру, продажа ценных бумаг или других активов как источник появления ликвидных средств, должна осуществляться в обычном режиме, на заранее оговоренных условиях по цене и срокам.
Но присутствие двух указанных признаков ликвидности банка (своевременность выполнения обязательств и без потерь) обусловливается множеством факторов внутреннего и внешнего порядка, определяющих качество деятельности банка.
К числу факторов внутреннего порядка относятся: крепкая капитальная база банка, качество его активов, качество депозитов, умеренная зависимость от внешних источников, сопряженность активов и пассивов по срокам, грамотный менеджмент, первоклассный имидж
Крепкая капитальная база банка означает наличие значительной абсолютной величины собственного капитала как главного защитного источника поглощения риска активов и гарантирования средств вкладчиков и депозиторов. Основу собственного капитала составляют уставный фонд и другие фонды банка, предназначенные для разных целей, в том числе и для обеспечения финансовой устойчивости банка. Чем больше собственный капитал банка, тем выше его ликвидность.
Другим фактором, влияющим на ликвидность банка, является качество его активов.
Качество активов определяется на основе четырех критериев: ликвидности, рискованности, доходности и диверсифицированности. Ликвидность активов– это способность активов трансформироваться в денежную наличность посредством их реализации или погашения обязательств должником (заемщиком). Степень ликвидности активов зависит от их назначения. Активы банка, находящиеся в денежной форме, предназначены для выполнения платежной функции. Ссуды могут удовлетворять краткосрочные и долгосрочные потребности клиентов. Аналогично вложения в ценные бумаги и другие инвестиции.
В этой связи по степени ликвидности активы банка подразделяются на несколько групп:
Первую группу составляют первоклассные ликвидные активы, к которым относятся:
а) непосредственно денежные средства банка, находящиеся в его кассе или на корреспондентских счетах;
б) государственные ценные бумаги, находящиеся в портфеле банка, к реализации которых он может прибегнуть в случае недостаточности денежной наличности для погашения обязательств перед кредиторами.
Поддержание объема первой группы активов на определенном уровне есть неотъемлемое условие обеспечения ликвидности банка.
Вторую группу активов по степени ликвидности составляют краткосрочные ссуды юридическим и физическим лицам, межбанковские кредиты, факторинговые операции, коммерческие ценные бумаги акционерных обществ. Они имеют более продолжительный период превращения в денежную наличность.
Третья группа активов охватывает долгосрочные вложения и инвестиции банка, в том числе долгосрочные ссуды, лизинговые операции, инвестиционные ценные бумаги.
И, наконец, следует выделить четвертую группу активов банка, к которой относятся неликвидные активы в виде просроченных ссуд, некоторые виды ценных бумаг, здания и сооружения.
Рискованность как критерий качества активов означает потенциальную возможность потерь при их превращении в денежную форму. Степень риска активов зависит от многих факторов, специфичных для определенного их вида.). Например, риск ссуды обусловлен финансовым состоянием заемщика, содержанием объекта кредитования, объемом ссуды, порядком выдачи и погашения и т.д. Риск вложения в ценную бумагу зависит от финансовой устойчивости эмитента, механизма выпуска и продажи ценной бумаги, способности котироваться на бирже и т.д.
По степени рискованности активы банка также подразделяются на несколько групп.
Классификация активов по степени риска и уровень риска каждой группы активов неоднозначны в разных странах и для различных целей. Для оценки достаточности капитала в международной практике используют рекомендации Базельского соглашения, в соответствии с которым выделяются четыре группы активов. Современная российская практика предусматривает подразделение на пять групп. Для оценки качества кредитного портфеля Банк России рекомендует выделение также пяти групп кредитов с определением различных уровней риска.
Независимо от конкретной практики разных стран классификации активов по данному критерию, существует единое принципиальное положение, позволяющее установить зависимость ликвидности банка от рискованности активов. Чем выше совокупный риск активов банка, тем ниже ликвидность банка.
Доходность активов как критерий их качества отражает работоспособность, эффективность активов, т.е. способность зарабатывать доход и таким образом создавать источник для развития банка и укрепления его капитальной базой.
По степени доходности активы подразделяются на две группы: приносящие и не приносящие доход. Чем выше доля активов, приносящих доход, тем при прочих равных условиях больше дохода (прибыли) имеет банк, а, следовательно, и больше возможности укрепить свою капитальную базу. А это означает, что банк может сильнее противостоять рискам, которые он на себя взял.
Вместе с тем, в регулировании структуры активов по степени доходности следует соблюдать разумность, поскольку безудержное стремление к прибыли может обернуться утратой активов и потерей ликвидности.
Критерием качества активов может служить и их диверсифицированность, показывающая степень распределения ресурсов банка по разным сферам размещения. Показателями диверсифицированности активов являются: структура активов банка по основным направлениям вложения ресурсов; структура кредитных вложений по объектам и субъектам; структура портфеля ценных бумаг; структура валют, с которыми осуществляет банк валютные операции; структурный состав банков, с которыми данный банк установил корреспондентские, депозитные и кредитные отношения.
Чем больше диверсифицированы активы, тем выше ликвидность банка.
Важным фактором, определяющим степень ликвидности банка, является качество его депозитной базы. Депозитную базу образуют средства юридических и физических лиц, аккумулированных банком в виде средств на расчетных и текущих счетах, в срочных депозитных и сберегательных вкладах. Критерием качества депозитов (до востребования, срочных и сберегательных) является их стабильность. Чем больше стабильная часть депозитов, тем выше ликвидность банка, поскольку в этой части аккумулированные ресурсы не покидают банк. Увеличение стабильной части депозитов снижает потребность банка в ликвидных активах, так как предполагает возобновляемость обязательств банка.
Анализ состояния различных видов депозитов, проведенный зарубежными исследователями, показал, что наибольшей стабильностью обладают депозиты до востребования. Этот вид депозитов не зависит от уровня процентной ставки. Его принадлежность к тому или иному банку в большей мере обусловлена такими факторами, как- качество и быстрота обслуживания; надежность банка; разнообразие услуг, предлагаемых вкладчикам; близость расположения банка от клиента Поэтому открывая расчетный или текущий счет в банке, удовлетворяющем указанным требованиям, клиент устанавливает долговременные связи с банком, постоянно расходуя и пополняя средства на счете
Меньшей стабильностью, по данным обследования зарубежных исследователей, обладают остатки срочных и сберегательных депозитов На их закрепленность за конкретным банком оказывает серьезное влияние уровень процентной ставки. Поэтому они подвержены миграции в случае определенных колебаний уровня депозитного процента, устанавливаемого разными банками.
Ликвидность банка обусловливается также его зависимостью от внешних источников,