Методы расчета и анализа цен на продукцию и услуги
Сопоставимость по кругу охватываемых объектов означает сравнение совокупности с равным числом элементов. При этом нужно иметь в виду, что сопоставляемые показатели динамического ряда должны быть однородны по экономическому содержанию и границам объекта, который они характеризуют.
Сопоставимость по времени регистрации для интервальных рядов обеспечивается равенством периодов времени, за которые приводятся данные.
При определении уровней динамического ряда необходимо использовать единую методологию расчета сопоставимых цен.
Несопоставимость может возникнуть в следствии изменения единиц измерения или единиц расчета. Нельзя сравнивать цифры о производстве зерна, если за один год одни представлены в тоннах, а другие - в центнерах.
Для того, чтобы привести ряды динамики к сопоставимому виду, можно прибегнуть к приему, называемому смыкание рядов динамики. Под смыканием понимается объединение в один ряд двух или несколько рядов динамики, уровни которого исчислены по разной методологии или разным территориальным границам.
4. Изучение статистической связи
Изучение взаимосвязей на рынке товаров и услуг — важнейшая функция работников коммерческих служб: менеджеров, коммерсантов, экономистов. Особую актуальность это приобретает в условиях развивающейся рыночной экономики. Изучение механизма рыночных связей, взаимодействия спроса и предложения, влияние объема и состава предложения товаров на объем и структуру товарооборота, формирование товарных запасов, издержек обращения, прибыли и других качественных показателей имеет первостепенное значение для прогнозирования конъюнктуры рынка, рациональной организации торговых процессов и решения многих вопросов успешного ведения бизнеса.
Статистика призвана изучать коммерческую деятельность с количественной стороны. Это осуществляется с помощью соответствующих приемов и методов статистики.
Статистические показатели коммерческой деятельности могут состоять между собой в следующих основных видах связи: балансовой, компонентной, факторной и др.
Балансовая связь — характеризует зависимость между источниками формирования ресурсов (средств) и их использованием.
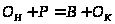
 — остаток
товаров на
начало отчетного
периода;
 — поступление
товаров за
период;
 — выбытие
товаров в изучаемом
периоде;
 — остаток
товаров на
конец отчетного
периода.
Левая часть формулы характеризует предложение товаров
 ,
а правая часть
— использование
товарных ресурсов
 .
Компонентные связи показателей коммерческой деятельности характеризуются тем, что изменение статистического показателя определяется изменением компонентов, входящих в этот показатель, как множители:

В статистике
коммерческой
деятельности
компонентные
связи используются
в индексном
методе. Например,
индекс товарооборота
в фактических
ценах
 представляет
произведение
двух компонентов
— индекса
товарооборота
в сопоставимых
ценах
 и индекса цен
 ,
т.е.
 .
Важное значение компонентной связи состоит в том, что она позволяет определять величину одного из неизвестных компонентов:
 или

Факторные связи характеризуются тем, что они проявляются в согласованной вариации изучаемых показателей. При этом одни показатели выступают как факторные, а другие — как результативные.
Факторные связи могут рассматриваться как функциональные и корреляционные.
При функциональной
связи изменение
результативного
признака
 всецело зависит
от изменения
факторного
признака
 :

При корреляционной
связи изменение
результативного
признака
не всецело
зависит от
факторного
признака
,
а лишь частично,
так как возможно
влияние прочих
факторов
 :
 .
Примером
корреляционной
связи показателей
коммерческой
деятельности
является зависимость
сумм издержек
обращения от
объема товарооборота.
В этой связи,
помимо факторного
признака —
объема товарооборота
,
на результативный
признак (сумму
издержек обращения
)
влияют и другие
факторы, в том
числе и не учтенные
.
Поэтому корреляционные
связи не являются
полными (тесными)
зависимостями.
Характерной особенностью корреляционных связей является то, что они проявляются не в единичных случаях, а в массе.
При статистическом изучении корреляционной связи показателей коммерческой деятельности перед статистикой ставятся следующие основные задачи:
1) проверка положений экономической теории о возможности связи между изучаемыми показателями и придание выявленной связи аналитической формы зависимости;
2) установление количественных оценок тесноты связи, характеризующих силу влияния факторных признаков на результативные.
Для того,
чтобы установить,
есть ли зависимость
между величинами,
используются
многообразные
статистические
методы, позволяющие
определить,
во-первых —
какие связи;
во-вторых —
тесноту связи
(в одном случае
она сильная,
устойчивая,
в другом — слабая);
в-третьих —
форму связи
(т.е. формулу,
связывающую
величину
и).
В процессе изучения связи надо учитывать, что мы используем математический аппарат, но всегда надо иметь теоретические обоснования той связи, которую пытаются показать.
РАСЧЕТНАЯ ЧАСТЬ
Имеются следующие данные о продаже товаров на одном из рынков:
Таблица 1
| Вид товаров | Единица измерения | Продано товаров, тыс. ед. | Цена, руб. | ||
| Апрель | Май | Апрель | Май | ||
|
А Б В |
Кг Л кг |
68 24 20 |
62 24 16 |
3,2 4,8 24,0 |
3,3 5,0 26,4 |
По данным обследования определить:
индивидуальные индексы цен по каждому товару;
общий индекс цен:
а) по формуле Ласпейреса;
б) по формуле Пааше;
3) перерасход денежных средств населением в результате среднего повышения цен на товары.
Объяснить причины расхождения между величинами данных индексов.
Решение
Построим расчетную таблицу 2.
Расчетная таблица
Таблица 2
| Вид товаров | Единица измерения | Продано товаров, тыс. ед. | Цена, руб. | ||
| q0 | q1 | p0 | p1 | ||
|
А Б В |
Кг Л кг |
68 24 20 |
62 24 16 |
3,2 4,8 24,0 |
3,3 5,0 26,4 |
Индивидуальные индексы цен рассчитываются по формуле:

По товару "А": ip=p1/ p0 =3,3/3,2=1,03, или 103% (средний рост на товар составил 3%)
По товару "Б": ip=p1/ p0 =5,0/4,8=1,04, или 104% (средний рост на товар составил 4%)
По товару "В": ip=p1/ p0 =26,4/24,0=1,1, или 101% (средний рост на товар составил 1%)
Общий индекс цен:
а) Агрегатный индекс цен Ласпейреса:

Ip=3,3*68+5,0*24+26,4*20 / 3,2*68+4,8*24+24,0*20=872,4 / 812,8 = 1,07, или 107%
Индекс показывает, что если бы население приобрело товаров в мае месяце столько же, сколько и в апреле, то цены в среднем увеличились бы на 7%.
б) Агрегатный индекс цен Пааше:

Ip=3,3*62+5,0*24+26,4*16 / 3,2*62+4,8*24+24,0*16=747 / 697,6 = 1,07, или 107%
Индекс показывает, что в мае по сравнению с апрелем цены на данную группу продуктов на рынке выросли в среднем на 7%.
Рассчитаем перерасход денежных средств в результате повышения цен на товары:
а) по методике Пааше:
Δppq=Σ p1q1 – Σ p0q1 = 747 – 697,6 = 49,4 тыс. руб.
За счет среднего роста цен перерасход денежных средств населением составил 49,4 тыс. руб.
б) по методике Ласпейреса:
Δppq=Σ p1q0 – Σ p0q0 = 872,4 – 812,8 = 59,6 тыс. руб.
Если население в мае купило бы столько же товаров, что и в апреле, то в результате среднего роста цен переплата составила бы 59,6 тыс. руб.
Причины расхождения между величинами данных индексов состоят в том, что значение индексов цен Пааше и Ласпейреса имеют различное экономическое содержание:
Индекс Пааше характеризует изменение цен отчетного периода по сравнению с базисным по товаром, реализованным в отчетном периоде, и фактическую экономию (перерасход) от изменения цен, т. е. индекс цен Пааше показывает, на сколько товары в отчетном периоде стали дороже (дешевле), чем в базисном.
Экономическое содержание индекса Ласпейреса другое: он показывает, на сколько изменились цены в отчетном периоде по сравнению с базисным, но по той продукции, которая была реализована в базисном периоде, и экономию (перерасход), которую можно было бы получить от изменения цен, т. е. условную экономию (перерасход). Иначе говоря, индекс цен Ласпейреса показывает во сколько раз товары базисного периода подорожали (подешевели) из-за изменения цен на них в отчетном преиоде.
АНАЛИТИЧЕСКАЯ ЧАСТЬ
1. Постановка задачи.
Целью данной работы является статистическое изучение динамики денежных доходов Тверской, Тульской, Липецкой и Калужской областей, и их сравнительной характеристики. Данные взяты из Российского статистического ежегодника. Исходные данные представлены в таблице 1.
Таблица 1 Динамика денежных доходов по областям за 2005 – 2009 год.
| Среднедушевые денежные доходы (в месяц) руб. | |||||
| 2005 г. | 2006 г. | 2007 г. | 2008 г. | 2009 г. | |
| Тверская обл. | 1253,7 | 1689,6 | 2349,2 | 3020,6 | 3955,9 |
| Липецкая обл. | 1772,0 | 2261,2 | 2776,2 | 3563,2 | 4430,5 |
| Тульская обл. | 1486,0 | 2015,1 | 2619,8 | 3382,6 | 3988,9 |
| Калужская обл. | 1311,3 | 1782,1 | 2503,3 | 3339,8 | 4181,4 |
По данным таблицы 1, необходимо определить:
цепные и базисные:
а) абсолютные приросты;
б) темпы роста и прироста.
Абсолютное содержание 1% прироста.
Средние показатели ряда динамики.
2. Методика решения задачи
В статистике для изучения доходов населения используется анализ рядов динамики, показывающий изменение денежных доходов в отчетном периоде по сравнению с базисным. Для характеристики интенсивности изменения денежных доходов населения во времени рассчитывается следующие макроэкономические показатели: абсолютный прирост, темп роста, темп прироста, абсолютное значение одного процентного прироста.
Для обобщающей характеристики динамики исследуемого явления определяют средние показатели. (см. формулы 1 – 9, теор. часть, ст. 14).
3. Технология выполнения компьютерных расчетов
Статистические расчеты динамики денежных доходов населения выполнены с применением прикладных программ обработки электронных таблиц MS Excel в среде Windows.
Расположение на рабочем листе Excel исходных данных (табл. 1) представлено в табл. 2.
Таблица 2
Шаблон таблицы 1
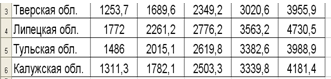
Расчетные формулы (1) – (5) в формате Excel представлены в таблице 3.
Таблица 3
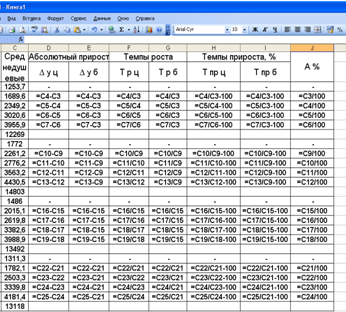
Результаты расчетов приведены в таблице 4.
Таблица 4
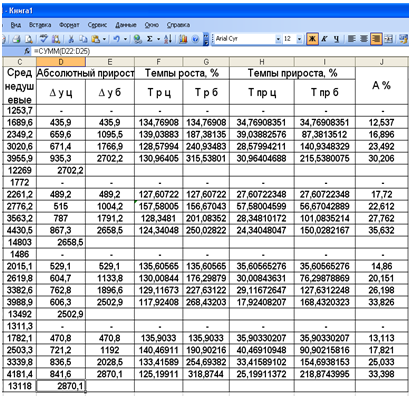
Используя данные таблицы 4 определим средние показатели ряда динамики.
Расположение расчетных формул (6) – (7) (в формате Excel) представлено в таблице 5.
Таблица 5
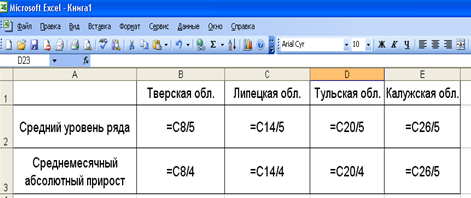
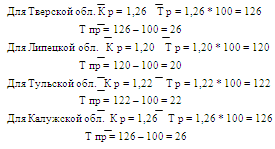
Найдем среднемесячный темп роста и прироста.
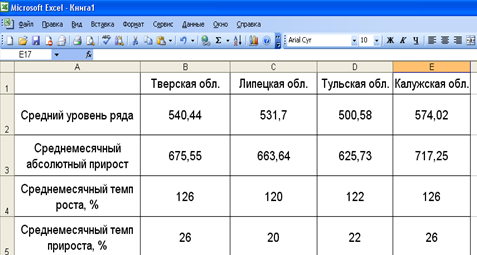
На рис. 1 представлено графическое изображение динамики денежных доходов Тверской, Липецкой, Тульской и Калужской областей за 2005 – 2009 год.
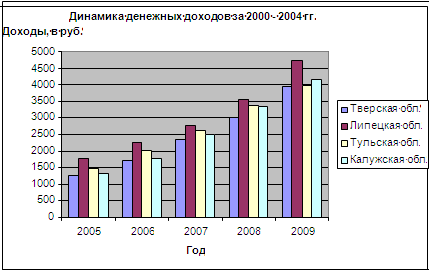
Рис. 1. Гистограмма динамики денежных доходов за 2005 – 2009 год.
4. Анализ результатов статистических компьютерных расчетов.
Проведенное самостоятельное статистическое изучение доходов населения по Тверской, Липецкой, Тульской и Калужской областей позволяет сделать следующие выводы:
1. За данный период денежные доходы в Тверской обл. возросли на 2702,2 руб., в Липецкой обл. на 2658,2 руб., В Тульской обл. на 2502,9 руб. и в Калужской обл. на 2870,1 руб.
2. Положительный темп прироста свидетельствует о ежегодном увеличении денежных доходов: в Тверской области на 26 %, в Липецкой области на 20 %, В Тульской области на 22 % и в Калужской области на 26 %.
3. Абсолютное значение 1% прироста среднедушевых денежных доходов за 2005 – 2009 год в исследуемых областях возросло.
При сравнении характеристик данных областей видно, что самые высокие доходы в Липецкой области.
Если сравнивать Калужскую область с другими областями, то ее денежные доходы занимают 3 место после Липецкой и Тульской области.
ЗАКЛЮЧЕНИЕ
Статистика цен образует самостоятельный блок в статистике рынка. Ее показатели, методы и динамика помогают исследовать действие рыночного механизма и вместе с тем органично входят в систему показателей уровня жизни, финансовой деятельности, служат в качестве дефляторов любых стоимостных показателей.
Анализ уровня, структуры и динамики цен - важное условие статистического обеспечения ценообразования в маркетинге.
Основная задача статистики цен - отразить и проанализировать состояние и поведение цен, т. е. их уровень, колеблемость и динамику, а также раскрыть основные методы.
Современная методология анализа и регистрации цен соответствует международной статистической практике и базируется на использовании выборочного метода.
Регистрируются цены товаров-представителей, входящих в стандартизованный набор - потребительскую корзину.
Цены регистрируются в отобранных поселениях, а в их пределах - по выборочной сети предприятий.
Раскрыта методология изучения уровня структуры и динамики цен на продукцию и услуги
Центральным моментом в работе остается использование индексного метода. Проведено изучение различных концепций индексов цен, раскрывают современную методологию построения индексов цен, соответствующую международной практике, объясняют преимущества и недостатки индексов Пааше и Ласпейреса, показывают потенциальные возможности других индексных систем.
Анализ динамики и структуры уровня цен увязан с задачами оценки инфляционного процесса, показаны методы изучения инфляции.
В целях создания инструмента ценообразования и регулирования цен предпринято моделирование влияния комплекса факторов на уровень и динамику цен. На этой основе разрабатываются статистические методы изучения тенденций и прогнозирования цен. Проведенное самостоятельное статистическое исследование ( 3 глава) денежных доходов Липецкой, Тульской, Тверской и Калужской областей позволяет сделать следующие выводы:
1. За данный период денежные доходы в Тверской обл. возросли на 2702,2 руб., в Липецкой обл. на 2658,2 руб., В Тульской обл. на 2502,9 руб. и в Калужской обл. на 2870,1 руб.
2. Положительный темп прироста свидетельствует о ежегодном увеличении денежных доходов: в Тверской области на 26 %, в Липецкой области на 20 %, В Тульской области на 22 % и в Калужской области на 26%.
3. Абсолютное значение 1% прироста среднедушевых денежных доходов за 2005 – 2009 год в исследуемых областях возросло.
При сравнении характеристик данных областей видно, что самые высокие доходы в Липецкой области.
Если сравнивать Калужскую область с другими областями, то ее денежные доходы занимают 3 место после Липецкой и Тульской области.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. М. П. Назаров / "Курс социально – экономической статистики" / Москва, 2007;
2. Под ред. Б. И. Башкатова / "Социально – экономическая статистика" / Москва, 2007;
3. Экономическая теория: Учебник, под ред. Л.М. Куликова, Москва, ТК Велби, изд-во Проспект, 2009
4. Под ред. В. М. Симчеры / "Практикум по статистике", учебное пособие / Москва, - 2-е издание - 2009;
5. В. М. Гусаров / "Статистика" / Москва, 2006;
6. Под ред. Ю. Н. Иванова / "Экономическая статистика" / Москва, 1999;
7. В. Н. Салин, Е. П. Шпаковская / "Социально – экономическая статистика" / Москва, 2007;
8. М. П. Назаров / "Курс социально – экономической статистики" / изд. 2- дополн. - Москва, 2008;
9. В. С. Сироткина, А. М. Команина / "Основа теории статистики" / Москва, 1996;
10. Л. А. Голуб / "Социально – экономическая статистика" / Москва, 2006;
11. Под ред. А. П. Зинченко / "Практикум по статистике" / Москва, 2008;
12. Российский статистический ежегодник; 2005 г.
Размещено на