Налоговая система государства, налоги и их виды
Как видим нестабильность наших налогов, постоянный пересмотр ставок, количества налогов, льгот и т. д. несомненно играет отрицательную роль, особенно в период перехода российской экономики к рыночным отношениям, а также препятствует инвестициям как отечественным, так и иностранным.
3.
Пути реформирования
налоговой
системы
Российской
Федерации.
3.1. Пути реформирования правовой базы
Во-первых, что касается понятийного аппарата, то не претендуя на полноту определения, попробуем выделить некоторые признаки упомянутых выше понятий.
Обычно указывают, что налоги и сборы - это обязятельные платежи в бюджет, установленные государством в лице законодательных органов. Общим признаком для налога и сбора можно считать и безэквивалентность платежа, понимаемую как отсутствие встречного равновеликого этому платежу блага.
Перечисленные признаки, верные по сути, все же не позволяют разграничить понятия "налог" и "сбор" от других обязательных платежей. Как представляется, достичь цели можно, если отразить в определении экономическую сущность этих платежей, необходимость налогообожения как института, призванного экономически обеспечить деятельность, функционирование государства.
Итак, все же отличительной чертой сбора следует считать его связь с совершением определенных юридически значимых действий государственными органами или органами самоуправления в пользу (в интересах) граждан и организаций. При взимании налогов такая связь отсутствует.
3.2. Предложения российских экономистов
В каких же направлениях совершенствовать нынешнюю налоговую систему страны? В.Г. Пансков предлагает: "... самым первым шагом в этом направлении должна стать дифференциация налоговых ставок (в первую очередь налога на прибыль) с установлением минимально возможной ставки для приоритетных отраслей экономики и максимальной - для предприятий торговли, снабжения и посреднических организаций." То есть в конечном счете значительно увеличить налоговое бремя на конечного потребителя. "Одновременно с этим, - продолжает В.Г. Пансков, - законодательно установленную ставку налога на прибыль следовало бы увеличивать или уменьшать в зависимости от роста (снижения) объема производства в сопоставимых ценах. В частности, целесообразно установить порядок, при котором за каждый процент прироста (снижения) объма производства ставка налога соответственно снижается (повышается) на 0,5-0,7 пункта. На первом этапе этот порядок можно было бы установить для приоритетных отраслей народного хозяйства, распространив в дальнейшем и на остальные предприятия.
Переход к применению свободных (рыночных) цен и тарифов, складывающихся под влиянием спроса и предложения, в условиях практически полного отсутствия конкуренции производителей товаров и услуг привел в ряде случаев к резкому росту массы прибыли и соответственно рентабельности, не являющемуся заслугой тех, кто ее имеет. Учитывая эти обстоятельства на время переходного периода и стабилизации экономики следовало бы ввести налог на сверхприбыль в виде повышенной ставки налога, применяемой в случаях, когда уровень рентабельности превышает 50%. Нечто подобное уже предлагалось, но ставки в 90% прибыли, полученной сверх стопроцентного уровня рентабельности, слишком высоки. Целесообразнее было бы ввести более мягкую прогрессию увеличения налогооблагаемой ставки: 0,5 пункта за каждый пункт превышения уровня рентабельности в 50%."
Кроме того В.Г. Пансков предлагает сократить количество как потенциальных, так и реально уплачиваемых налогов. В первую очередь это относится к местному налогообложению. Пора пересмотреть систему местных и региональных налогов, ликвидировать ее множественность, установить не более 4-5 видов налогов, в первую очередь имущественного характера.
"Реформирование действующей налоговой системы, - по мнению В.Г. Панскова, - должно осуществляться (одновременно с ее упрощением) в направлениях создания благоприятных налоговых условий для товаропроизводителей, стимулирования вложения заработных средств в инвестиционные программы, обеспечения льготного налогового режима для иностранных капиталов, привлекаемых в целях решения приоритетных задач развития российской экономики." Эти направления имеют непосредственное отношение практически ко всем федеральным и региональным налогам. Среди них ключевое значение получают налоги на прибыль и добавленную стоимость, которые в решающей мере определяют налоговое бремя на товаропроизводителей и благодаря этому способны либо подавить производство, либо стать мощным рычагом его стимулирования.
В итоге В.Г. Пансков заключает, что в условиях инфляции стихийная корректировка законодательства и постоянное, как правило, в конце года, изменение ставок налогов уже не годятся: нужна принципиально новая система налогообложения.
"Применительно к доходам населения, - по мнению В.Г. Панскова, - она призвана обеспечить стабильность классификации доходных групп и налоговых ставок как минимум на 3-5 лет - с тем, чтобы не пересматривать их ежегодно. Для этого, считаю, необходимо определять доходы, подлежащие налогообложению не в абсолютном денежном выражении, а в количестве минимумов оплаты труда ежемесячно нарастающим итогом величину ставок налогов как за нижний предел доходов каждой группы, так и доходы сверх него следует устанавливать только в процентах. Такой подход четко выявит долю налогоплательщика, вносимую в бюджет от абсолютной суммы его дохода. В этом случае налогоплательщика будет меньше беспокоить значительная разница между долей налога за нижний предел дохода и сверх него."
Кандидат экономических наук Беляков А.А.4 предлагает еще один путь решения проблемы реформирования налоговой системы:
"Это путь увеличения производимой товарной массы. И начинать надо не с "инфляции", а с самого производства. Его увеличение сократит и рост цен (хотя бы потому, что доходная часть госбюджета начнет относительно возрастать). Только в случае подъема производительности труда налоги смогут стать приемлемыми одновременно для производства и финансовой стабилизации. При увеличении производства добавленной стоимости в 2-3 раза ставку налога НДС без ущерба для бюджета можно снизить до европейсткого уровня (10-12%).
С одновременным же ростом рентабельности производства и массы прибыли средства из последней, идущие на инвестиции, также возрастут до уровня, приемлемого для развития экономики, даже при сохранении текущих ставок налогообложения этой прибыли."
Из-за острого дефицита оборотных средств и неплатежей налоги и так фактически не платятся большей частью вполне законопослушных предприятий.
"Уменьшения же ставки налогообложения такие предприятия даже не заметят, - считает А.А. Беляков, - у них нет средств и на зарплату, не говоря уж о налогах и инвестициях."
Конечно предлагаются и радикальные пути реформирования. Популярность радикальных идей реформирования налогового законодательства огромна. Их авторов не прельщает перспектива серьезного анализа современного финансового по- ложения страны, исследования проблем распределения налогового бремени, тяжкой работы по исправлению ошибок и преодолению трудностей. Куда эффектней требовать коренной замены налогов, построения податной системы на невиданных принцпах. Неважно, что эти принципы никогда и нигде не использовались, - зато можно прослыть крутым реформатором, задав стране очередную перестроечную взбучку. Отменить налог на прибыль и личный подоходный налог, убрать НДС и таможенные пошлины, повысить ресурсные платежи, свести налоговую систему к двум-трем налогам - таков круг требований налоговых новаторов. Хотя при этом никто не выдвигает идей сокращения государственных расходов, т. е. снижения налогового бремени.
Между тем существующие проекты изменения налогового законодательства явно отражают две принципиально разные концепции развития налоговой реформы: эволюционную и революционную. К последней относятся проекты Центрального экономико-метематического института РАН (ЦЭМИ) и Ассоциации "Налоги России" (АНР).
Что касается идей, заявленных ЦЭМИ, то они имеют весьма отдаленное отношение к налогам. Упраздняя НДС и все другие налоги, а также начисления на заработную плату, проект ставит во главу угла налог на прибыль со ставкой в 50-60%, который далее трансформируется в "априорно задаваемые платежи", имеющие целью регулировать "уровень оставляемой прибыли". Эта система глобального управления прибылью оборачивается абсолютным контролем за каждым предприятием.
В отличие от проекта ЦЭМИ, в котором едва ли не единственным объектом обложения служит прибыль, проект налогового кодекса Ассоциации "Налоги России" являет собой другую крайность, где нет места ни налогу на прибыль, ни налогу с индивидуальных налогов. Эдесь в центр податной системы ставится обложение средств, направляемых предприятиями на потребление, по ставке в 70%.
Но вместе с тем некоторые идеи, заложенные в кодексе АНР, интересны и заслуживают рассмотрения:
- требование официального опубликования налоговых норм;
- подробная регламентация "сроков в налоговых отношениях";
- создание комиссий по налоговым спорам;
- образование Комитета по налоговой политике;
- уточнение места и порядка "прокурорского надзора в налоговых отношениях".
Увеличение подоходного налога - удар по всем гражданам нашей многострадальной Родины. Действительно, подоходный налог - основной в во многих странах с развитой рыночной экономикой (Великобритания, США, Германия, Австрия и т. д.).
Тем не менее нельзя забывать о том, что доходы наших граждан смехотворно низки по сравнению с той же Великобританией. Даже высокооплачиваемый москвич получает 110-120 долларов в месяц, а средний доход москвича и того меньше."
В итоге напрашивается вывод: решить проблему налогов, как и более общие проблемы дефицита денежных и инвестиционных ресурсов, невозможно, коль, скоро все перенапряжено, развивается на грани срыва, а регуляторы производства не действуют. И напротив, создать нормальные финансовые условия для деятельности товаропроизводителей можно только в гораздо более управляемой и регулируемой экономической модели, с низкими инфляционными ожиданиями и эффективной системой государственного и частного инвестирования производства.
"Ключевые направления такого подхода известны..., - заявляет А.А. Беляков, - ... нужно отказаться от принципа "рынок все сделает сам" и повышать с помощью государства управляемость производства на уровне отдельных предприятий, содействовать всестороннему развитию и расширению производства качественной товарной массы. А главное устранять не пресловутый "дефицит бюджета", а подлинные факторы развития отечественной инфляции."
Все сказанное эдесь, конечно, - лишь рамочное, но вместе с тем непреложные условия качественного обновления налоговой системы и вообще выхода из кризиса. РСПП (Российского союза промышленников и предпринимателей) предлагает свою модель рациональной "нейтральной к производству" налоговой системы.
При нормативном (как сегодня) исчислении материальных затрат должно изыматься в бюджет не более 40% прибыли товаропроизводителей, идушей на текущее потребление, и не более 60% соответствующей прибыли кредитно-финансовых коммерческих учреждений (сегодня эти цифры - примерно 80 и 70%).
Налог на добавленную стоимость как "всеохватный", сложный и поэтому инфляционный, должен быть постепенно отменен; вводить вместо него другой обременительный для потребителя косвенный налог тоже нецелесообразно.
Общее количество федеральных и местных налогов должно составлять не более 13-14. И это число, равно как и меру жесткости налогов, следует определить не произвольно (скажем, "сбалансировать бюджет"), а внутренней логикой, минимальными требованиями к любой рациональной налоговой системе.
Как видим
предложений
различного
толка у нас
хоть "пруд
пруди". Конечно
они заслуживают
пристального
внимания, но
позволю себе
напомнить
мнение
В.Г.
Панскова: в
условиях инфляции
стихийная
корректировка
законодательства
и постоянное,
как правило,
в конце года,
изменение
ставок налогов
уже не годятся:
нужна принципиально
новая система
налогообложения.
Анализ реформаторских идей в области налогов в основном показывает, что выдвигаемые предложения касаются в лучшем случае отдельных элементов налоговой системы (прежде всего размеров ставок, предоставляемых льгот и привелегий; объектов обложения; усиления или замены одних налогов на другие). Предложений же о принципиально иной налоговой системе, соответствующей нынешней фазе переходного к рыночным отношениям периода, практически нет. И это не случайно, ибо оптимальную налоговую систему можно развернуть только на серьезной теоретической основе.
3.3. Налоги и инвестиции
Нестабильность налоговой системы является существенным, если не основным, экономическим фактором, сдерживающим привлечение иностранного капитала в российскую экономику.
В условиях спада производства, продолжающейся инфляции и ограниченности ресурсов исключительно важное значение имеет принятие в налоговом законодательстве мер по стимулированию инвестиционной деятельности.
Представляется необходимым предусмотреть в налоговом законодательстве положение о том, что установленные для иностранных инвесторов налоговые льготы и преимущества не могут ухудшаться в течение какого-либо определенного отрезка времени (например, пяти лет).
Введение такой поправки явилось бы для иностранных инвесторов твердой гарантией стабильности налоговой системы России. Вместе с тем было бы целесообразно предусмотреть для предприятий с иностранными инвестициями некоторые дополнительные налоговые льготы и привелегии. В частности, следовало бы восстановить двухгодичные (для Дальнего Востока - трехгодичные) "каникулы" по налогу на прибыль для занятых в сфере материального производства предприятий с долей иностранного участника не менее, чем в 30%. При этом выручка от материального производства должна быть более 70% от всей суммы выручки. В третий и четвертый год (в Дальневосточном экономическом районе - в четвертый-пятый) эти предприятия должны были бы, согласно данному предложению, уплачивать налог в размере соответственно 25 и 50% от основной ставки, но при условии, что выручка от деятельности в сфере материального производства превышает 80-90%.
3.4. Теоретический и практический опыт в налогообложении стран с развитым рынком
3.4.1. Теоретическое наследие
Не лишним будет повториться, что налоги, как известно из зарубежного же опыта, являются одним из наиболее эффективных инструментов косвенного регулирования экономических процессов.
В теории и практике налогового регулирования развитых стран Запада налоговая политика в послевоенные годы строилась в соответствии с кейнсианской концепцией функциональных финансов. Согласно этой концепции величина расходов и норма налогообложения подчинены потребностям регулирования совокупного общественного спроса, который должен удерживаться на уровне, обеспечивающем полное использование трудовых ресурсов и капитала при сохранении стабильности цен (при этом бюджетное равновесие приносится в жертву равновесию экономическому). Начиная же с 80-х годов, в связи со снижением доли государственного сектора в экономике развитых стран и уменьшением экономической доли государства (сокращением его прямого вмешательства в экономику в основном через снижение государственных расходов) налоговая политика наряду с выполнением регулирующих функций стала средством обеспечения бездефицитности бюджета. В условиях развитой экономики эта цель достигается посредством не усиления налогового бремени, ложащегося на производителей и физических лиц, а расширения налоговой базы и сокращения государственных расходов на фоне широкомасштабного и целенаправленного снижения налогов.
Если до недавнего времени считалось, что высокие уровень налогов и степень прогрессивности налоговых шкал соответствуют, как правило высоким уровням развития экономики и социальной защищенности населения, то сейчас общей тенденцией в области налогообложения в странах Запада является снижение фактического налогового бремени на прибыль корпораций и доходы физических лиц. Одновременно в ряде ведущих стран (США, Японии, Англии и других) происходит расширение базы налогообложения, уменьшаются количество и размеры налоговых льгот.
В существующих условиях нелепо говорить об "идентичности уровней налогообложения в нашей экономике и на Западе". Абсолютные размеры производимой прибыли и добавленной стоимости там значительно выше, чем у нас. Поэтому и степень налогового пресса там фактически в несколько раз меньше, несмотря на одинаковость отдельных налоговых ставок.
Роль отдельных налогов в формировании бюджета в развитых странах с рыночной экономикой обычно такова (%):
Налоги на личные доходы 40
Налоги на прибыль корпораций 10
Социальные взносы 30
Налог на добавленную стоимость 10
Таможенные пошлины 5
Прочие налоги и налоговые поступления 5
Таким образом можно заключить, что на Западе основным источником формирования бюджета служит налогообложение физических лиц и налоговое бремя в большей степени лежит на гражданах, тем самым стимулируя производство.
Американские эксперты во главе с профессором Лаффером теоретически доказали, что при ставке подоходного налога более 50% резко снижается деловая активность фирм и населения в целом
Кривая Лаффера, скорректированная в соответствии с реальностью, приобретает следующий вид.
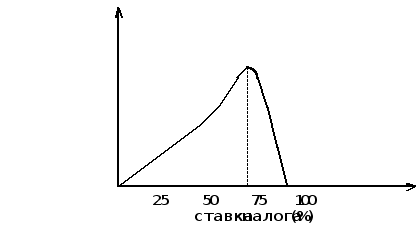
Высшая ставка налога должна находиться в пределах 50 - 70% налога.
Но невозможно теоретически расчитать идеальную шкалу налогообложения. Она должна быть откорректирована на практике. Немаловажное значение имеют национальные, психологические, культурные факторы. Американцы, например, считают, что при такой шкале налогобложения, которая существует в Швеции - 75%, в США никто не стал бы вкладывать капитал в производство. Так, рост производственной активности в США после налоговой реформы 1986 года в значительной степени был связан со снижением предельных ставок налогообложения.
Профессор Михаил Семенович Бернштам (США) предлагает некоторые практические наработки относительно импортного тарифа, которые вполне можно использовать и у нас. Импортный тариф, как считает профессор, способен выполнить по меньшей мере три выжных задачи переходного времени.
Во-первых, это мощный источник налоговых поступлений в бюджет. Причем поскольку тариф выборочен, его можно использовать прежде всего применительно к товарам не первой необходимости, предметам роскоши и т. п. В этом случае речь идет о высокопрогрессивном налоге, помогающем бедным социальным слоям за счет богатых.
Во-вторых, импортный тариф защищает от конкуренции перестраивающуюся внутреннюю промышленность. Рональд И. Маккиннон разработал подробную модель каскадного, убывающего по годам, импортного тарифа.
В-третьих, (и это особенно важно для нынешней российской российской ситуации), импортный тариф на товары не первой необходимостипозволит сократить импортный и валютный спрос (это товары высокоэластичного спроса). Государство же сможет быстро сосредоточить высвободившуюся валюту и поднять обменный курс рубля."
3.4.2. Льготы
Система налоговых льгот для капиталовложений в развитие производства в Великобритании. В соответствии с законодательством для определения облагаемого налогом дохода корпораций из валового дохода компании вычитаются все разрешенные законодательством расходы, произведенные в отчетном налоговом году. В частности, полному вычету из валового дохода компании подлежат все расходы на научные исследования.
Вычитаются и амортизационные отчисления на машины и оборудование, промышленные и сельскохозяйственные постройки и т. д. Для списания машин и оборудования используется ставка 25% от остаточной стоимости, а это означает, что 30% стоимости машин и оборудования, купленных после 1986 года, будет списано за 8 лет.
В последние годы во многих странах Запады распространение получили налоговые льготы, стимулирующие частные инвестиции в акции, с тем, что увеличить приток капиталов для производственного накопления. Налоговые скидки, многие из которых были введены в середине 80-х годов, предоставляются по ряду определенных видов инвестиций.
Так, в Бельгии в 1982 года суммы, истраченые на покупку акций бельгийских компаний или сертификатов оговоренных больгийских "взаимносберегательных" фондов разрешено (до определенного предела) вычитать из облагаемой суммы доходов, а с 1984 года эта льгота распространена и на другие инструменты "венчурного" финансирования, т. е. способствующие становлению и развитию в стране венчурных компаний.
Во Франции с 1978 года действует налоговая скидка с дохода в сумме чистых покупок акций, котирующихся на фондовой бирже (установлен потолок льготы).
В Ирландии в 1984 году введены льготы по инвестициям в венчурные компании.
В Испании с 1979 года предоставляется налоговый кредит в отношении покупок ценных бумаг и инвестиций в деловые сферы.
Так обстоит дело с налогообложением инвестиций в промышленность.
3.4.3. Налогообложение предприятий Сирии
Налогообложение предприятий в Сирии. В настоящее время предприятия Сирии уплачивают пять налогов: налог на прибыль, налог на земельные участки, налог на ренту от недвижимости, налог на доходы от оборотного капитала, акцизы.
Среди налогов, уплачиваемых сирийскими предприятиями, наибольший удельный вес занимают два: налог на прибыль и налог на ренту от недвижимости. Эти налоги активно влияют на финансовое состояние предпритий, на их производственные интересы.
Налог на прибыль уплачивают не только предприятия и организации, являющиеся юридическими лицами, их дочерние предприятия, филиалы, но и лица, занимающиеся предпринимательской деятельностью (юристы, врачи, кузнецы, парикмахеры и другие).
Система ставок налога на прибыль имеет сложную структуру: включает как единые, так и прогрессивные ставки. Происходит это потому, что налогом на прибыль в Сирии облагается как прибыль юридических лиц, так и предпринимателей.
Например, промышленные акционерные компании и промышленные компании с ограниченной ответстсвенностью платят налог соответственно по ставке 32% и 42%; остальные плательщики облагаются на основе прогрессивной шкалы ставок. Она выглядит следующим образом:
-
Группа Размер облагаемой прибыли, сир.ф. Ставка, % 1
2
3
4
5
6
7
8
9
До 20000
20001-50000
50001-100000
100001-120000
120001-400000
400001-600000
600001-800000
800000-1000000
свыше 1000000
10
14
18
22
26
30
35
40
45
В большинстве стран с рыночной системой хозяйствования (в том числе и в Сирии) предприятия уплачивают налог на прибыль один раз в год, исходя из фактических результатов на основе декларации, представляемой в налоговое ведомство.
Налог на ренту от недвижимости был введен в 1963 году.
Объектом обложения этого налога это рента получаемая, от основных фондов, используемыми предприятиями. Ставки налога дифференцированы в зависимоти от суммы получаемой ренты, причем применяются две шкалы ставок: для предприятий, сдающих и не сдающих недвижимость в аренду.
Плательщиками налога на ренту от недвижимости являются все предприятия за исключением: общественного имущества, недвижимоти государства, учреждений, муниципалитетов, которые не приносят ренты; недвижимость, предназначенная для