Современное состояние рынка жилья: проблемы и перспективы
Таким образом, аналитики сходятся во мнении, что основными барьерами на пути широкого распространения передовых форм ипотеки в России являются низкое соотношение между доходами населения и стоимостью жилья, недостаточная культура сберегательного поведения и высокие ставки процента за кредит. Снижению ставок препятствуют слабость судебной системы, взаимное недоверие банков, населения и государства, отсутствие кредитных историй у большинства населения, масштабный характер теневых отношений, затрудняющих проверку платежеспособности заемщика.
Для преодоления этой ситуации В. Полтерович и О. Старков, проанализировали историю жилищных финансов в развитых странах и опыт восточноевропейских стран и пришли к выводу, что на начальном этапе развития ипотеки важную роль играли строительные общества.
Строительное общество – организация, реализующая контракты со своими членами на предоставление кредита для приобретения или реконструкции жилья, причем получение кредита обусловлено не только залогом и обязательствами заемщика по обслуживанию долга, но и предварительным выполнением плана по накоплению сбережений [3.25,c.67]. Таким образом, Строительное общество (СО) – институт ипотечного кредитования; купленное его членом жилье остается в собственности СО и служит залогом ссуды до ее полной выплаты. От других ипотечных институтов отличается тем, что предоставляет ссуды только своим вкладчикам.
СО часто объединяет тех, у кого нет доступа к формальному кредитному рынку из-за низких доходов или отсутствия кредитных историй. Однако в структуре СО предусмотрены особые «нерыночные» механизмы для преодоления проблемы ипотечных банков, связанную с отсутствием кредитных историй и необходимой текущей информации о потенциальных заемщиках.
Кроме того, строительное общество оказывается школой сберегательного и долгового поведения для миллионов людей. Пройдя эту школу, они приобретают не только кредитные истории, но и навыки долгосрочного планирования семейного бюджета. Тем самым формируется основа для становления более совершенных форм ипотеки.
Приоритетное развитие строительных обществ не нанесет ущерба формированию ипотечных банков и институтов вторичного рынка, поскольку они рассчитаны на более состоятельных граждан. Напротив, привлечение широких масс населения на рынок жилищных кредитов повысит спрос на коммерческие кредиты. Стройсберкассы будут способствовать увеличению склонности населения к накоплению, созданию кредитных историй и укреплению взаимного доверия агентов рынка, повышению уровня экономической культуры и росту благосостояния жителей страны, что создаст условия для постепенного уменьшения государственной поддержки и развития институтов секъюритизации ипотечного кредитования.
4.2 Нормативно-правовое регулирование ипотечного кредитования
В ипотеке следует различать два аспекта: юридический и экономический. В экономическом отношении ипотека, как авторы рассмотрели ранее, - это рыночный инструмент, позволяющий привлечь дополнительные финансовые средства для реализации различных проектов. Юридическое содержание ипотеки состоит в обременении имущественных прав собственности на объекты недвижимости при их залоге.
Основополагающий нормативный акт, регулирующий ипотечное жилищное кредитование – Федеральный закон от 16.07.1998 г. №102-ФЗ (в редакции от 30.12.2004 г.) «Об ипотеке (залог недвижимости)» [1.4]. В этот Закон неоднократно вносились дополнения и изменения с целью усиления рыночной составляющей ипотеки. Наиболее существенные новации внесены в рамках так называемого жилищного пакета в конце 2004 г. (ФЗ от 30.12.2004 г. №216-ФЗ). В дополнении к Закону об ипотеке принят Федеральный закон от 11.11.2003 г. №152-ФЗ «Об ипотечных ценных бумагах»[1.5].
Существенное значение имеют также следующие акты:
- постановление Правительства РФ от 11.01.2000 г. №28 (в редакции от 8.05.2002 г.) «О мерах по развитию системы ипотечного жилищного кредитования в РФ» [1.8].
- приказ Минюста РФ №289, Госстроя РФ №235, ФКЦБ РФ №290 от 16.10.2000 г. (в редакции от 7.02.2003 г.) «Об утверждении Инструкции о порядке регистрации ипотеки жилого помещения, возникшей в силу закона или договора, а также о порядке регистрации смены залогодержателя в связи с переходом прав требований по ипотечным кредитам».
Ипотечное жилищное кредитование осуществляется на основании кредита, полученного в банке под залог жилого помещения. Поэтому основными документами, определяющими взаимоотношения банка и заемщика при предоставлении ссуды, выступают кредитный и договор о залоге (об ипотеке). В договоре должны быть указаны предмет ипотеки, его оценка, размер и срок исполнения обязательства, обеспечиваемого ипотекой (п. 1ст. 9 ФЗ об ипотеке).
Предмет об ипотеке – дома и квартир, принадлежащие на праве собственности гражданам или юридическим лицам. Договор ипотеки жилых помещений подлежит государственной регистрации по правилам, установленным ст.29 Закона о государственной регистрации прав на недвижимое имущество и сделок с ним. Этот Закон позволяет избежать множества «скрытых» ипотек, допускающих возможность двойных продаж [3.24,с.25].
По договору об ипотеке жилья кредитор становится залогодержателем, что дает ему возможность в случае неисполнения заемщиком обязательств по кредитному договору получить удовлетворение своих денежных требований к должнику из стоимости заложенного жилого помещения преимущественно перед другими кредиторами залогодателя.
В соответствии с Положением о жилищных кредитах от 10.06.1994 г. №1180 [1.9] предусмотрены три вида банковских жилищных кредитов:
- краткосрочный или долгосрочный кредит, предоставляемый юридическим и физическим лицам на приобретение и обустройство земли под предстоящее жилищное строительство (земельный кредит);
- краткосрочный кредит на строительство жилья, предоставляемый юридическим и физическим лицам для финансирования строительных работ (строительный кредит);
- долгосрочный кредит, предоставляемый физическим и юридическим лицам для приобретения жилья (кредит на приобретение жилья).
Несмотря на то, что Закон об ипотеке внес определенность в правовое регулирование залога жилья и стимулировал развитие банковского кредитования под залог жилья, проблемы остались.
Сдерживающим фактором вплоть до 2003 года в развитии ипотечного кредитования выступала неразрешенность вопросов, связанных с выселением проживающих в заложенном жилом помещении лиц при обращении взыскания на такую недвижимость [3.11,с.47].
Другим сдерживающим ипотеку фактором был вопрос о правах несовершеннолетних. Согласно ранее действовавшему законодательству, если в квартире или жилом доме проживали несовершеннолетние, то органы опеки и попечительства должны были давать разрешение их законным представителям на передачу в ипотеку жилых помещений. В соответствии с новой редакцией ст.77 (п.3) Закона об ипотеке органы опеки и попечительства должны давать согласие на передачу в ипотеку лишь в случаях, когда в заложенных квартирах проживают несовершеннолетние, оставшиеся без родительского попечения [3.11,c.48].
Надо отметить, что наряду с изменениями, напрямую защищающими интересы кредиторов, были приняты меры защиты прав граждан. Так, важное изменение затронуло форму заключения договора ипотеки. В частности, было отменено обязательное нотариальное удостоверение договора, что позволит гражданам экономить значительные суммы. Также были приняты поправки, защищающие граждан, лишившихся жилья в результате обращения на него взыскания по договору об ипотеке. Согласно п.2 ст.95 ГК и п.2 ст.106 ЖК им предоставляются жилые помещения в домах так называемого маневренного фонда, предназначенные для временного проживания [1.2, 1.3].
Таким образом, несмотря даже на некоторые противоречия норм и существующие пробелы, законодателем созданы значительные условия для развития системы ипотечного жилищного кредитования. Напомним, что в декабре 2004 г. принят целый ряд нормативных актов, регулирующий деятельность на рынке ипотечного жилищного кредитования, цель которых – формирование рынка доступного жилья.
4.3 Анализ ипотечного кредитования в современных условиях
В последние годы Россия переживает ипотечный бум. В целом по стране количество ипотечных сделок только за год выросло в 2 раза, если в 2005 г. было оформлена 144 тыс. кредитов, то в 2006 г. – уже 296 тыс. [3.35,c.9] Рост объемов ипотечного кредитования специалисты объясняют влиянием нескольких факторов: улучшение основных экономических показателей, снижение страховых рисков и, как следствие, общая стабилизация рынка, повышение доходов российских граждан.
Некоторые аналитики утверждают, что среди услуг по кредитованию населения появился новый лидер: на смену волны краткосрочных потребительских заимствований пришли долгосрочные жилищные ипотечные кредиты. На 1 января 2007 г. средний срок выданных рублевых кредитов на покупку жилья составляет около 14,5 года, а средний срок по новым кредитам в валюте на покупку жилья – 14,2 года. Объем выданных жилищных кредитов в ближайшие 5 – 7 лет, по прогнозам аналитиков, может достигнуть 5 трлн. руб., из которых на ипотеку придется около 95%, при этом ставки снизятся с нынешних 11 – 14% до 7 – 8% [3.35,c.9].
Но все это в будущем. А пока ипотека доступна еще далеко не каждому, в нашей стране услугами ипотечного кредитования пока воспользовалось не более 2% населения. Причем по результатам опроса, проведенного весной 2007 г. фондом «Общественное мнение» более 60% респондентов считают, что за последний год ситуация с доступностью жилья и тем более с возможностью получения доступного ипотечного кредита ухудшилась [3.33,с.16], вследствие чего Россия на сегодня входит в число стран с низким уровнем обеспеченности населения услугами ипотечного кредитования.
Таким образом, можно составить примерный «портрет» ипотечного заемщика. Ипотеку чаще всего берут, люди, находящиеся в возрастной категории 25 – 45 лет, то есть экономически активная часть населения, имеющая высшее образование и заработную плату в среднем $1500 в месяц. Обычно с помощью ипотечного жилищного кредита люди покупают первую в своей жизни квартиру [3.17,с.56]. Соответственно жилищный вопрос волнует в большей степени обеспеченные слои населения РФ.
Таким образом, основная проблема в развитии ипотечного кредитования состоит в том, что ипотека недоступна для широкого слоя населения.
Причины, которые делают использование ипотечных кредитований для приобретения жилья недоступным и препятствуют развитию ипотеки, являются следующие.
Первое – это «бюрократическая волокита». Так, для получения ипотечного кредита нужно собрать большое количество документов и пройти проверку банка. Однако за счет увеличения числа организаций, предлагающих услугу жилищного кредитования, повышается уровень конкуренции, так что некоторые кредитные организации в борьбе за клиента упрощают бюрократическую процедуру.
Программа Уралвнешторгбанка не случайно называется «Быстрые метры»: этот кредит можно получить непосредственно в день подписания заемщиком договора купли-продажи недвижимости, до государственной регистрации права собственности. Срок кредита составляет 10 лет, процентная ставка – 16% годовых в рублях [3.22,c.57].
По пути упрощения процедуры получения ипотечного займа пошел и Росбанк. Если раньше для того, чтобы взять кредит, клиенту нужно было предоставить более 30 документов, то сейчас достаточно нескольких: водительских прав, копии паспорта и диплома об образовании [3.22,c.57].
Однако при упрощении бюрократических процедур также возникают проблемы, так как становится высоким риск выдавать кредиты необеспеченному заемщику. Чтобы человек не только приобрел ипотеку, но и жил в ней долгие годы, необходимо совершенствовать методы проверки потенциального заемщика, привлекать к общению с ним не только экономистов, менеджеров, но и психологов. Причем это будет выгодно не только банкам, которые обезопасят себя от невозврата долга, но и их клиентам, поскольку далеко не все могут самостоятельно разобраться, не станет ли долг непосильной ношей для их бюджета.
Надо отметить, что после ипотечного кризиса в США в июле этого года некоторые заемщики уже столкнулись с отказом отдельных банков предоставить финансовые средства по ранее одобренным ипотечным кредитам или были проинформированы о приостановлении банком выдачи кредита на неопределенное время или на какой-то срок в будущем [3.3,с.77]. Данная ситуация говорит о том, что российские банки нивелируют риски и пытаются не совершать те же ошибки, которые совершили американские коллеги для спокойствия в будущем.
Вторая проблема – слишком высокий первоначальный взнос. Поэтому банкам приходится снижать его минимально допустимый размер. Райффайзенбанк уменьшил размер собственных средств, которые нужно иметь для получения ипотечного кредита, до 20% от общей стоимости приобретаемой квартиры [3.22,c.57].
Сбербанк России предлагает новые кредитные программы: «Кредит недвижимость», «Ипотечный кредит», «Кредит «Ипотечный+» и изменяет условия уже действующих программ, включая кредит «Молодая семья». Сроки кредитования по всем программам увеличены с 15 до 20 лет, а размер первоначального взноса снижен с 30 до 10% [3.22,c.58].
Появляются на банковском рынке и «горящие» предложения, когда при получении кредита в течение определенного срока (обозначенного в акции) устанавливаются льготные условия.
Одно из мероприятий, позволяющее улучшить ситуацию на ипотечном рынке, является действие социальной ипотеки – это приобретение жилья с использованием ипотечного жилищного кредитования при финансовой поддержке со стороны государства [3.20,с.55]. Существует два варианта реализации социальной ипотеки. Первый заключается в том, что город оплачивает часть стоимости жилья за счет бюджетных субсидий. Во втором варианте город непосредственно организует и финансирует строительство.
Социальная ипотека рассчитана в первую очередь на молодые семьи. На участие в программе «Молодой семье – доступное жилье» могут претендовать пары, где возраст каждого из супругов не превышает 30 лет.
Также для решения проблемы увеличения доступности ипотеки для широких слоев населения можно с помощью, во-первых, увеличения сроков кредитования хотя бы до 40 лет (совсем «длинные» кредиты могут переходить «по наследству» детям). Во-вторых, разработка специальных программ для молодых заемщиков.
Третья причина недоступности ипотеки состоит в высоких кредитных ставках. Сегодня средняя процентная ставка по ипотечным кредитам в России составляет 11- 12% годовых в валюте и 15% в рублях [3.22,c.58]. Это в несколько раз выше, чем в Европе. Процентная ставка, практикуемая российскими банками, постепенно уменьшается, но в последнее время темпы ее снижения несколько замедлились.
АИЖК считает, их необходимо снижать. Однако многие эксперты полагают, что снижение ставок по ипотеке ничего не изменит, так как доступность жилья определяется совсем другими факторами. «Даже если ставка будет нулевая, больше, чем есть жилья на рынке, купить нельзя, - говорит руководитель розничного блока Внешторгбанка Андрей Сучков. – И чем больше денег у людей, тем дороже это жилье будет стоить, потому что цена жилья - это функция от количества денег, от спроса. Так что даже если мы сейчас будем давать ипотечные кредиты бесплатно первому встречному, это не увеличит доступность жилья – только цены резко взлетят. Поэтому сегодня смягчение условий кредитования не ведет к увеличению доступности жилья» [3.28,с.34].
Вследствие этого все многие специалисты по ипотеке единодушны в том, что обеспечить россиян доступным жильем можно лишь одним способом – кардинально увеличив объемы жилищного строительства.
Теперь авторам хотелось бы отметить проблему невозможности приобретения квартиры человеком из-за постоянного удорожания жилья.
Так, гражданин РФ выясняет сумму кредита, на которую он может рассчитывать, затем ищет подходящую по цене квартиру, собирает необходимые для получения кредита документы и подает заявку в банк. Как правило, вся процедура занимает 2 – 3 недели, за которые квартира подорожала на 5 – 10%, так что собранных денег не хватает.
Для решения этой проблемы необходимо соответствие между процессами в банках, его технологий и процессами на рынке. «Если банк работает быстро, если технология хорошо отлажена, то этот вопрос не очень актуален» [3.28,c.33].
Но, несмотря на достаточно серьезные проблемы, ипотечное кредитование развивается. Сегодня отчетливо вырисовываются две стратегии развития ипотеки в ближайшие год-два. Первая – экспансия в регионы (развитием ипотечных программ филиалами столичных кредитных учреждений в других городах России). Сейчас ипотека развита преимущественно в Москве и Санкт-Петербурге, около 10% сделок с недвижимостью происходит по ипотечным программам, а в целом по России эта доля составляет около 2% [3.28,с.34]. Так что потенциал развития ипотеки в регионах достаточно велик.
Основными тенденциями развития региональной ипотеки являются: рост цен на квадратные метры, сокращение вторичного рынка жилья, либерализация требований выдачи ипотечных кредитований, снижение процентных ставок и, как следствие, увеличение рисков, связанных с их погашением, уверенное осваивание ипотекой новых сегментов рынка, а также оптимизация процедуры выдачи кредитов [3.10,с.54].
Второй путь развития ипотеки более простой, он заключается в расширении клиентской базы за счет новых категорий заемщиков. Так, некоторые банки отменили первоначальный взнос по ипотеке для привлечения молодых перспективных специалистов, которые пока просто не успели накопить денег на первоначальный взнос.
Еще одно препятствие развития банковского кредитования под залог жилья состоит в том, что ипотечное кредитование является долгосрочным, а банки не заинтересованы в длительном отвлечении денежных средств. Чтобы ипотечное кредитование стало выгодно банкам, необходимо создание эффективных элементов рефинансирования, то есть появления вторичного рынка ипотечных кредитов путем приобретения у кредитных организаций прав требования по ипотечным кредитам.
Данный рынок формируется в нашей стране, а в столичном регионе он практически сформирован. По данным Банка России, в минувшем году рынок рефинансирования банков, выдающих ипотечные кредиты, вырос более чем в 4 раза, достигнув 52,1 млрд. руб. при 12,5 млрд. руб. в 2005 г. [3.35,с.11] Ведущие позиции в этом направлении занимают специализированные банки, обладающие длинными финансовыми ресурсами, способные предлагать наиболее привлекательные ставки рефинансирования и выгодные условия по выкупу ипотечных кредитов.
Подводя итог, можно сказать, что у российской ипотеки хорошие перспективы развития. Несмотря на постоянное подорожание жилой недвижимости, ипотека будет продолжать расти по мере того, как люди будут понимать, что могут позволить себе больше, чем имеют наличных денег, за счет будущих доходов. К тому же ипотечное кредитование становится более доступным и во многом определит дальнейшее становление российской рыночной экономики.
Глава 5. Реализация национального проекта «Доступное и комфортное жилье» в Костромской области
5.1 Основные положения областной целевой программы «Жилище» на 2006-2010 годы
В целях реализации на территории области национального проекта «Доступное и комфортное жилье - гражданам России» в 2005 году была принята областная программа «Жилище» на 2006 – 2010 годы.
Областная целевая программа «Жилище» на 2006-2010 годы утверждена постановлением губернатора Костромской области от 25 ноября 2005 года №731.
Цели и задачи программы определяются целями и задачами приоритетного Национального проекта "Доступное и комфортное жилье - гражданам России", поскольку программа является основным инструментом его реализации.
Целью приоритетного Национального проекта является формирование рынка доступного жилья и обеспечение комфортных условий проживания граждан области.
Основные задачи областной целевой программы "Жилище":
-создание условий для развития жилищного и жилищно-коммунального секторов экономики и повышения уровня обеспеченности населения жильем через увеличение объемов строительства жилья, обеспеченного необходимой коммунальной инфраструктурой, развитие финансово-кредитных институтов и механизмов;
-создание условий для приведения существующего жилищного фонда и коммунальной инфраструктуры в соответствие со стандартами качества, обеспечивающими комфортные условия проживания;
-обеспечение условий доступа населения к потреблению жилья и коммунальных услуг на уровне, соответствующем их платежеспособному спросу и существующим стандартам обеспечения жилыми помещениями в рамках реализации федеральных целевых программ (33 кв. м общей площади жилого помещения для одиноких граждан, 42 кв. м на семью из двух человек, по 18 кв. м на каждого члена семьи при семье из трех человек и более, далее - стандарты обеспечения жилыми помещениями) .
Решение данных задач будет обеспечено путем реализации комплекса нормативно-правовых, организационных и финансовых мер и мероприятий, предусмотренных Программой по трем основным направлениям:
-развитие жилищного строительства;
-совершенствование жилищно-коммунального комплекса;
-развитие ипотечного жилищного кредитования населения и рынка жилья.
Мероприятия областной целевой "Жилище" планируются к выполнению в 2006-2010 гг. в два этапа:
2006-2007 гг. - первый этап,
2008-2010 гг. - второй этап.
На первом этапе, в период 2006-2007 гг., мероприятия Программы и ее подпрограмм будут особо сконцентрированы на реализации мер по основным приоритетам Национального проекта "Доступное и комфортное жилье - гражданам России", определенных на этот период.
Основные приоритеты реализации программы и ее подпрограмм на втором этапе, в период 2008-2010 годы, могут быть уточнены по итогам реализации приоритетного Национального проекта в 2006-2007 годы.
Общий объем финансирования программы в 2006-2010 годы составит
- 3 309,3 млн. рублей, из них:
за счет средств федерального бюджета - 620,7 млн. рублей,
за счет средств областного бюджета - 355,5 млн. рублей,
за счет местных бюджетов - 355,5 млн. рублей,
за счет средств внебюджетных источников - 1411,0 млн. рублей,
за счет собственных средств граждан и
жилищных кредитов - 566,6 млн. рублей
В 2006 - 2007 годы всего по программе 999,8 млн. рублей,
Из общего объема:
за счет средств федерального бюджета - 224,0 млн. рублей,
за счет средств областного бюджета - 128,9 млн. рублей,
за счет местных бюджетов - 118,9 млн. рублей,
за счет средств внебюджетных источников - 352,0 млн. рублей,
за счет собственных средств граждан и жилищных кредитов
- 176,0 млн. рублей
В случае успешной реализации Программы к 2010 году будет обеспечено:
- улучшение жилищных условий населения области;
- повышение доступности приобретения жилья, при этом средняя стоимость стандартной квартиры размером 54 кв. м будет равна среднему совокупному денежному доходу семьи из 3 человек за 3 года;
- увеличение объемов предоставления ипотечных жилищных кредитов и займов до 1024 млн. рублей;
- возможность приобретения жилья, в том числе с помощью собственных средств, ипотечных кредитов и займов, для 30 процентов семей;
- сокращения среднего времени ожидания предоставления жилых помещений социального использования с 19-17 лет до 9,1 лет;
- рост годового объема ввода жилья до 200,3 тыс. кв. м общей площади в 2010 году;
- адресность поддержки населения, связанной с оплатой жилого помещения и коммунальных услуг;
- повышение качества коммунальных услуг, безопасности и комфортности проживания (снижение уровня износа основных фондов коммунального хозяйства с 62 процентов до 55 процентов);
- совершенствование нормативной правовой базы, связанной с формированием рынка доступного жилья для населения;
- создание условий для улучшения демографической ситуации в Костромской области, снижения социальной напряженности в обществе, а также устойчивого и самостоятельного развития всех муниципальных образований.
С 2003 года наша область на основе федеральной разработала собственную программу «Социальное развитие села Костромской области до 2010 года» [3.36,c.47].
Эта программа делает реальной покупку своего жилья для селян. Рассчитана она не только на молодых специалистов, но и на всех, кто живет на селе. Однако есть первоочередники: те, кто проработал в агропромышленном комплексе не менее трех лет, а также работники социальной сферы (сельские врачи, учителя).
По этой программе за три года федеральный бюджет перечислил нашему региону 24 млн. руб., а областной бюджет за четыре года дал кредитов более чем на 25 млн.
В 2006 году принята программа «Обеспечение доступным жильем молодых семей и молодых специалистов». По проекту участвовать в этой программе могут молодые семьи (возраст хотя бы одного из супругов меньше 30 лет), в том числе неполные семьи (родителю меньше 30 лет и у него как минимум один ребенок), молодые специалисты (имеющие высшее, среднее или начальное профессиональное образование, в том числе заканчивающие последний курс).
Федеральный бюджет платит 30% стоимости жилья, областной- 40%, муниципалитет или работодатель- 30% . То есть фактически 100% жилья оплачивает государство.
По программе «Жилище» на 2006-2010 годы всего за 2005-2010 годы будет построено 869,2 тысяч кв. м жилья, или 39,7% от общей потребности по Костромской области. Предполагается, что будет приобретено 93,3 тысяч кв. м жилья (41% от общей потребности приобретаемого жилья). Причем индивидуальными застройщиками будет построено 672,9 тысяч кв. м жилья, или 77,4% от общего объема строительства жилья [3.36,c.47]..
Объемы жилищного строительства должны расти год от года. А в общей сложности за период 2006-2010 годов в области должно быть построено 869,2 тысяч кв. м жилья, из них 488,9 тысяч кв. м в Костроме. Если программа будет выполнена, улучшить свои жилищные условия смогут более 14 тысяч семей области. Общий объем финансирования должен составить 9,8 млрд. рублей (в ценах 2004 года). Свой вклад в реализацию программы внесут все уровни бюджетной системы, а также будут использованы внебюджетные средства: средства предприятий и организаций, а также собственные средства граждан [3.36,c.49]..
5.2 Состояние и динамика показателей жилищного фонда
В Костромской области население также как и в других регионах РФ столкнулось с проблемой доступности жилья. Площадь жилых помещений, приходящаяся в среднем на одного жителя области, в 2006 году составила 23,9 кв. м (таблица 1) [3.40,c.16], что, конечно, не достаточно для нормального обеспечения населения жильем.
Таблица 1.
Площадь жилых помещений, приходящаяся в среднем на одного жителя (квадратных метров)
| 1990 | 1995 | 2000 | 2005 | 2006 | |
| всего | 18,1 | 20,1 | 21,6 | 23,5 | 23,9 |
| городская местность | 17 | 19,4 | 20,7 | 22,3 | 22,7 |
| сельская местность | 20,7 | 21,5 | 23,4 | 26 | 26,6 |
Данный показатель вырос по сравнению с 1990 г. на 32% (было 18,1 кв.м.), и надо заметить, что в сельской местности обеспеченность населения жильем выше, чем в городе – 26,6 кв. м и 22,7 кв. м соответственно.
Вследствие дефицита жилья на территории области зарегистрировано 21118 семей, нуждающихся в улучшении жилищных условий, что составляет 8% от числа всех семей. В последние годы в Костромской области отмечается снижение числа таких семей (в 2000 г. число семей, состоящих на учете на получение и улучшение жилищных условий, составляло 32811 семей, то есть 13% от их общего количества). При этом следует отметить, что в составе очередников преобладает доля семей, состоящих на учете более 10 лет. А число, получивших и улучшивших свои жилищные условия в 2006 году, составило всего 3% семей от числа, состоявших на учете, против 5% семей в 2000 г. Вследствие этого, можно сказать, что молодые семьи не видят перспектив в участии в данной программе и, скорее всего, решают улучшать свои жилищные условия альтернативными путями, например, взяв ипотеку.
При анализе таблицы 2 (приложение 1) [3.40,c.4] авторы выяснили, что жилищный фонд Костромской области на конец 2006 года составил 16,8 млн. кв. метров площади жилых помещений, в том числе в городской местности-10,9 млн. кв. (64,7%), в сельской-5,9 млн. кв. метров (35,3%).
За период, прошедший с 1990 года, площадь жилых помещений увеличилась по области на 2181,9 тыс. кв. м (14,9%), в городской местности - на 1432,4 тыс. кв. м (15,2%), в сельской - на 749,5 тыс. кв. м (14,5%). Однако с 2005 года по 2006 год жилищный фонд области увеличился лишь на 104,8 кв. м, что недостаточно для выполнения программы.
Авторы рассмотрели данные по соотношению ветхого и аварийного жилого фонда и количеству введенных домов (таблица 3) (приложение 2) [ 3.40,с.10].
Анализ выявил, что ввод жилых домов в городских поселениях и сельской местности в период с 1990-2006 годы имел тенденцию к уменьшению (рисунок 1).
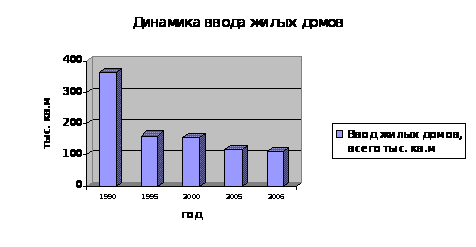
Рисунок 1
Таблица 4
Число построенных квартир и их средний размер.
| Годы | Число квартир, единиц | Средний размер, м2 общей площади |
|
1995 2000 2004 2005 2006 |
2521 2466 800 1513 1449 |
62,0 63,7 102,1 77,2 75,5 |
Из анализа таблиц 3 и 4 [3.40, с.20 ] видно, сокращаются и объемы строительства нового жилья.
В 2006 году на территории области за счет всех источников финансирования построено 1449 новых благоустроенных квартир общей площадью 109,3 тыс. кв. м, что меньше объемов ввода жилья в предыдущем году на 7,4 тыс. кв. м (на 6,3%), в 2000 году - на 47,8 тыс. кв. м (на 30,4%), в 1995 году - на 52,7 тыс. кв. м (32,5%). Уменьшение площади квартиры (в 2004 году-102,1 м2, а