Управление прибылью предприятия
Табл.12
тыс. руб.
Основные показатели финансово-хозяйственной деятельности ООО «Впрок»
| Показатели | Ед. изм. | 2001 г. | 2002 г. | Отклонение (2001-2002 гг.) |
| 1 | 2 | 3 | 4 | 5 |
| Уставной фонд | тыс руб | 650 | 650 | 0 |
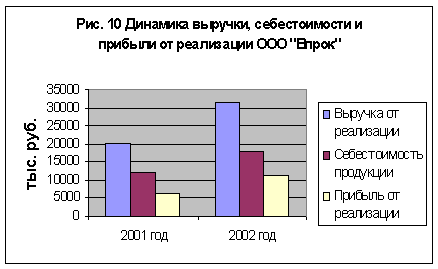
| Выручка от реализации (В) | тыс руб | 20100 | 31700 | +11600 |
| Собственный капитал (СК) | тыс руб | 2500 | 2750 | +250 |
| Среднесписочная численность | чел. | 55 | 70 | +15 |
| Годовой фонд оплаты труда | тыс руб | 1550 | 2000 | +450 |
| Себестоимость продукции | тыс руб | 12000 | 18000 | +6000 |
| Себестоимость реализации продукции | % от В | 60 | 57 | -3 |
| Прибыль от реализации продукции | тыс руб | 6300 | 11200 | +4900 |
| Балансовая прибыль (БП) | тыс руб | 5300 | 9900 | +4600 |
| Чистая прибыль | тыс руб | 5100 | 9500 | +4400 |
| Среднегодовая стоимость основных фондов | тыс руб | 710 | 820 | +110 |
| Среднегодовая стоимость основных фондов | % от СК | 28 | 30 | +2 |
| Среднегодовая стоимость оборотных фондов (ОбФ) | тыс руб | 2710 | 3180 | +470 |
| Среднегодовая стоимость оборотных фондов (ОбФ) | % от СК | 108 | 115 | +7 |
| Запасы | % от ОбФ | 77 | 69 | -8 |
| Проценты к уплате | тыс руб | 100 | 200 | +100 |
| Прибыль (убыток) от прочей реализации | тыс руб | -1100 | -1500 | +400 |
| Издержки обращения | тыс руб | 15750 | 22000 | 6250 |
| Затраты на персонал | тыс руб | 110 | 140 | +30 |
| Кредиторская задолженность | тыс руб | 560 | 750 | +190 |
| Дебиторская задолженность | тыс руб | 35 | 30 | -5 |
| Кредиты банков | тыс руб | 360 | 500 | +140 |
Собственный капитал в 2002 году возрос на 250 тыс руб, что является позитивной тенденцией, так как происходит рост активов. Негативной тенденцией является увеличение кредитов банка почти в 1,5 раза в 2002 году по сравнению с 2001 годом (с 360 до 500 тыс рублей), что привело к увеличению общей кредиторской задолженности с 560 до 750 тыс руб. Также это вызвало рост процентов к уплате на 100 тыс руб.
 Уставный фонд организации остался
неизменным, так как для его изменения не было причин.
Сумма основных фондов увеличилась на 110 тыс руб. вследствие покупки нового торгового оборудования для открывшихся магазинов, что является положительной тенденцией развития финансово-хозяйственной деятельности. Это стало причиной увеличения выручки от реализации в 2002 году сумма которой увеличилась на 11600 тыс руб. Основной причиной увеличения чистой прибыли предприятия (на +4400 тыс руб) явилось резкое увеличение выручки в 2002 году на 58%, а также одновременного уменьшения себестоимости продукции на 3% и увеличения прибыли от реализации с 6300 до 11200 тыс руб. В 2002 году произошло увеличение численности персонала с 55 до 70 человек, что повлияло на увеличение затрат на персонал со 110 до 140 тыс. руб. Наблюдается небольшое увеличение оборотных фондов в течение 2002 года в размере семи тысяч рублей.
Для того чтобы эффективно управлять прибылью предприятия необходимо провести тщательный анализ факторов, влияющих на размер прибыли, далее провести оценку показателей прибыли и в итоге осуществить планирование прибыли. Если качественно произвести все выше перечисленные действия, то вероятность получения максимальной прибыли резко возрастает. Произведем данный анализ прибыли на предприятии ООО «Впрок». Сначала сделаем анализ факторный анализ прибыли от реализации, т.к. она является основной составляющей чистой прибыли, получаемой ООО «Впрок».
В табл. 13 приводятся данные по предприятию ООО «Впрок», касающиеся прибыли от реализации товаров за 2 года.
Таблица 13
тыс. руб.
Показатели необходимые для расчета факторов, влияющих на прибыль
| Слагаемые прибыли |
По бази- |
По базису на фактически реализованную продукцию | Фактические данные по отчету (2002 год) | Фактические данные с корректировкой на изменение цен |
| Реализация товаров в отпускных ценах предприятия | 20100 | 27000 | 31700 | 27000 |
| Полная себестоимость товаров | 12000 | 15000 | 18000 | 17800 |
| Прибыль | 6300 | 9700 | 11200 | 9800 |
Прибыль от реализации товарной продукции в общем случае находится под воздействием таких факторов, как изменение: объема реализации; структуры продукции; отпускных цен на реализованную продукцию; транспортных расходов; уровня затрат материальных и трудовых ресурсов. Произведем формализованный расчет факторных влияний на прибыль от реализации товаров.
1. Расчет влияния на прибыль изменений отпускных цен на реализованные товары (∆Р1). рассчитывается разность между выручкой от реализации товарной продукции в действующих ценах и реализацией в отчетном году в ценах базисного года:
∆Р1 = Nр1 - Nр1,0 = Σ р1φ1 - Σ р0φ0 ,
где
Nр1 = Σ р1φ1 - реализация в отчетном году в ценах отчетного года;
р1 — цена товара в отчетном году;
φ — количество товаров;
Nр1,0 = Σ р1φ1 - Σ р0φ0 - реализация в отчетном году в ценах базисного года;
р0 — цена товара в базисном году.
∆Р1 = 31700 – 27000 = 4700 тыс руб.
2. Расчет влияния на прибыль изменений в объёме товаров объема товаров в оценке по плановой (базисной) себестоимости (∆Р2). Исчисляют коэффициент роста объема реализации продукции в оценке по базисной себестоимости:
∆Р2 = Р0 * К1 – Р0 = Р0 * (К1 – 1),
где
Р0 - прибыль базисного года;
К1- коэффициент роста объема реализации товаров:
К1 = S1,0 / S0 , где
S1,0 — фактическая себестоимость реализованных товаров за отчетный период в ценах и тарифах ба-зисного периода;
S0— себестоимость базисного года (периода).
В нашем примере: К1 = 1,25 (15000 / 12000). Затем корректируют базисную прибыль и вычитают из неё базисную величину прибыли:
∆Р2 = 6300 * 1,25 – 6300 = 1575 тыс руб.
3. Расчет влияния на прибыль изменений в объёме товаров, обусловленных изменениями в структуре товара (∆Р3 ). Подсчет сводится к определению разницы между коэффициентом роста объёма реализации продукции в оценке по отпускным ценам и коэффициентом роста объёма реализации продукции в оценке по базисной себестоимости:
∆Р3 = Р0 * (К2 – К1) ,
где
К2 — коэффициент роста объема реализации в оценке по отпускным ценам:
К2 = N1,0 / N0, где
N1,0 - реализация в отчетном периоде по ценам базисного периода;
N0— реализация в базисном периоде.
К2 = 27000 / 20100 = 1,343
∆Р3 = 6300 * (1,343 – 1,25) = 585,9 тыс руб.
4. Расчет влияния на прибыль экономии от снижения себестоимости товаров (∆Р4):
∆Р4 = S1,0 – S1 ,
где
S1,0 - себестоимость реализованных товаров отчетного периода в ценах и условиях базисного периода.
S1 — фактическая себестоимость реализованных товаров отчетного периода.
∆Р4 = 15000 – 18000 = 3000 тыс руб.
5. Расчет влияния
на прибыль экономии от снижения себестоимости товаров за счет структурных
сдвигов в составе товаров (∆Р5). Исчисляется сравнением ба-
зисной полной себестоимости, скорректированной на ко-
эффициент роста объема продукции, с базисной полной
себестоимостью фактически реализованной продукции:
∆Р5 = S0К2 – S1,0
∆Р5 = 12000 * 1,343 – 15000 = 1116 тыс руб.
6. Отдельным расчетом по данным бухгалтерского учета определяется влияние на прибыль изменения цен на материалы и тарифов на услуги (∆Р6). Для этого используют сведения о себестоимости продукции. В данном случае цены на материалы, тарифы на энергию и перевозки были повышены на 18900 рублей, оплата труда на 58000 рублей, что дало снижение прибыли в сумме ∆Р6= 76,9 тыс руб.
7. Расчет экономии, вызванной нарушениями хозяйственной дисциплины (∆Р7). Это устанавливается с помощью анализа экономии, образовавшейся вследствие нарушения стандартов, технических условий, невыполнения плана мероприятий по охране труда, технике безопасности и др. В данном предприятии не выявлено дополнительной прибыли, полученной за счет перечисленных причин, т.е. ∆Р7 = 0.
Сумма факторных отклонений дает общее изменение прибыли от реализации за отчетный период, что выражается следующей формулой:
∆Р = Р1 - Р0 = ∆Р1 + ∆Р2 + ∆Р3 + ∆Р4 + ∆Р5 + ∆Р6 + ∆Р7
или
∆Р = ∑7i=1 Рi
где
∆Р — общее изменение прибыли;
Рi — изменение прибыли за счет i-го фактора.
∆Р = 4700 + 1575 + 585,9 – 3000 + 1116 – 76,9 = 4900 тыс руб.
Общее отклонение
по прибыли составляет 4900 тыс
руб., что соответствует сумме факторных влияний.
Таким образом, на
данном предприятии основными факто-
рами, повлиявшими на величину прибыли, являются:
увеличение объема продукции на 1575 тыс py6.;
структурные сдвиги в составе продукции дали увеличение прибыли на 585,9 тыс руб. Это увеличение прибыли вследствие деления предприятием ООО «Впрок» всех продаваемых им товаров на группы (см. Приложение 12). Это деление показывает за счет каких групп товаров предприятие получает основную долю