Платёжеспособность ссудозаёмщика и кредитный риск банка
В основе другого определения кредитного риска лежит неуверенность кредитора в том, что должник будет в состоянии выполнить свои обязательства в соответствии со сроками и условиями кредитного соглашения. Это может быть вызвано;
а) неспособностью должника создать адекватный будущий денежный поток в связи с непредвиденными неблагоприятными изменениями в деловом, экономическом или политическом окружении, в котором оперирует заемщик;
б) неуверенностью в будущей стоимости и качестве (ликвидности и возможности продажи на рынке) залога под выданный кредит;
в) кризисами в деловой репутации заемщика.
Кредитный риск в одинаковой степени относится как к банкам, так и к клиентам и может быть связан с вероятностью спада производства или спроса на продукцию определенной отрасли, невыполнением по каким-то причинам договорных отношений, трансформацией видов ресурсов (чаще всего по сроку) и форс-мажорными обстоятельствами.
| Получения кредита заёмщиком |
| Использование кредита в кругообороте средств предприятия |
| Размещение кредита |
 |
 |
||||
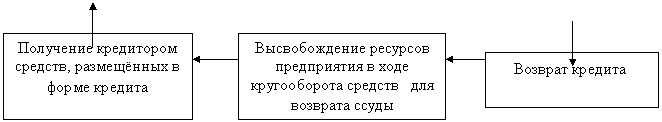 |
Рис. 1. Стадии кругооборота ссужаемой стоимости.
В процессе кругооборота ссужаемой стоимости принцип возвратности пронизывает все движение кредита и является всеобщим и объективным свойством любой кредитной сделки. Следовательно, нарушение по каким-либо причинам всеобщего свойства кредита приводит к возникновению негативных последствий, убытков, потерь от невозврата ссуды, т.е. к кредитному риску. Одной из сущностных характеристик кредитного риска является несоблюдение принципа возвратности кредита, возникающего в результате разрыва кругооборота движения ссужаемой стоимости.
Таким образом, можно сделать следующие выводы:
1) кредитный риск и неопределённость – это два взаимодействующих понятия, характеризующие действия банка на рынке кредитных операций, т.к. решение по кредитной сделке банка часто принимают в условиях неопределённости;
2) вероятность наступления позитивного или негативного результата имеет стоимостное выражение – это прибыль или убыток, который получил кредитор;
3) кредитный риск — это потенциальная вероятность потерь банка;
4) сферой возникновения кредитного риска является процесс движения ссужаемой стоимости, а причинами его возникновения – различные рискообразующие факторы;
5) риск – это регулируемая экономическая категория, поскольку, основываясь на результатах оценки конкретной экономической ситуации и путем сопоставления ее с прогнозируемым вариантом события, мы можем соразмерить реальность целей и возможностей.
Итак, кредитный риск — это потенциальная возможность потерь основного долга и процентов по нему, возникающая в результате нарушения целостности движения ссужаемой стоимости, обусловленной влиянием различных рискообразующих факторов.
Центральное место в процессе минимизации кредитного риска принадлежит определению методов его оценки по каждой отдельной ссуде (заемщику) и на уровне банка (кредитного портфеля) в целом. Под оценкой кредитного риска заемщика обычно понимают изучение и оценку качественных и количественных показателей экономического положения заемщика. Работа по оценке кредитного риска в банке проводится в три этапа. На первом этапе производится оценка качественных показателей деятельности заемщика на втором – оценка количественных показателей и на заключительном этапе – получение сводной оценки-прогноза и формирование окончательного аналитического вывода.
Одним из важных методов оценки кредитного риска является метод оценки кредитоспособности клиента, который осуществляется на основе анализа, направленного на выявление его финансового состояния и его тенденций.
Основными источниками информации для оценки кредитного риска заёмщика являются: финансовая отчётность, сведения, предоставленные заемщиком, опыт работы с данным клиентом других лиц, схема кредитуемой сделки с технико-экономическим обоснованием получения ссуды, данные инспекции на месте.
Качественный анализ реализуется по этапам: а) изучение репутации заёмщика; б) определение цели кредита; в) определение источников погашения основного долга и причитающихся процентов; г) оценка рисков заемщика, принимаемых банком косвенно на себя.
Репутация заемщика изучается весьма тщательно, при этом очень важным является изучение кредитной истории клиента, т.е. прошлого опыта работы с ссудной задолженностью клиента. Внимательно изучаются и сведения, характеризующие деловые и личностные качества индивидуального заемщика. Устанавливаются также факты или отсутствие фактов неплатежей по ссудам, протеста надлежащим образом оформленных векселей и т.д.
Определение кредитоспособности заемщика является неотъемлемой частью работы банка по определению возможности выдачи ссуды. Под анализом кредитоспособности заемщика понимается оценка банком заемщика с точки зрения возможности и целесообразности предоставления ему ссуд, определения вероятности их своевременного возврата в соответствии с кредитным договором. С этой целью используют: финансовые коэффициенты, анализ денежного потока, оценку делового риска. [1].
Оценка кредитоспособности заёмщика
2.1 Кредитоспособность юридических лиц
Оценка кредитоспособности юридических лиц базируется на фактических данных баланса, отчета о прибылях и убытках, кредитной заявке, информации об истории клиента и его менеджерах. В качестве методов оценки кредитоспособности используются система финансовых коэффициентов, анализа денежного потока, делового риска и менеджмента.
В мировой и российской банковской практике для оценки кредитоспособности заемщика используются различные финансовые коэффициенты. Их выбор определяется особенностями клиентуры банка, возможными причинами финансовых затруднений, кредитной политикой банка. Все используемые коэффициенты можно разбить на пять групп: I — коэффициенты ликвидности; II - коэффициенты эффективности или оборачиваемости; III — коэффициенты финансового левеража; IV— коэффициенты прибыльности; V— коэффициенты обслуживания долга.
Показатели кредитоспособности, входящие в каждую из названных групп, могут отличаться большим разнообразием. В качестве примера приведем следующую систему (табл. 1)
Коэффициент текущей ликвидности (КТЛ) показывает, способен ли заемщик в принципе рассчитаться по своим долговым обязательствам:
Ктл = Текущие активы : Текущие пассивы.
Коэффициент текущей ликвидности предполагает сопоставление текущих активов, т.е. средств, которыми располагает клиент в различной форме (денежные средства, дебиторская задолженность нетто(дебиторская задолженность за минусов резерва на покрытие безнадёжных долгов) ближайших сроков погашения, стоимости запасов товарно-материальных ценностей и прочих активов), с текущими пассивами, т.е. обязательствами ближайших сроков погашения (ссуды, долг поставщикам, по векселям, бюджету, рабочим и служащим). Если долговые обязательства превышают средства клиента, последний является некредитоспособным. Отсюда приведенные нормативные уровни коэффициента. Значение коэффициента, как правило, не должно быть меньше 1. Исключение допускается только для клиентов банка с очень быстрой оборачиваемостью капитала.
Коэффициент быстрой (оперативной) ликвидности (Кбл) имеет несколько иную смысловую нагрузку. Он рассчитывается следующим образом:
Кбл = Ликвидные активы : Текущие пассивы.
Ликвидные активы представляют собой ту часть текущих пассивов, которая относительно быстро превращается в наличность, готовую для погашения долга. К ликвидным активам в мировой банковской практике относятся денежные средства и дебиторская задолженность, в российской практике — также часть быстро реализуемых запасов.
С помощью коэффициента быстрой ликвидности можно прогнозировать способность заемщика быстро высвобождать из оборота средства в денежной форме для погашения долга банка в срок.
Коэффициенты эффективности (оборачиваемости) дополняют первую группу коэффициентов — показателей ликвидности и позволяют сделать более обоснованным заключение. Например, если показатели ликвидности растут за счёт увеличения дебиторской задолженности и стоимости запасов при одновременном замедлении их оборачиваемости, нельзя повышать класс кредитоспособности заемщика. В группу коэффициентов эффективности входят следующие показатели.
Оборачиваемость запасов:
а) длительность оборота в днях:
Средние остатки запасов в периоде : Однодневная выручка от реализации;
б) количество оборотов в периоде:
Выручка от реализации за период : Средине остатки запасов в периоде;
Оборачиваемость дебиторской задолженности в днях:
Средние остатки задолженности в периоде : Однодневная выручка от реализации;
Оборачиваемость основного капитала (фиксированных активов):
Выручка от реализации : Средняя остаточная стоимость основных фондов в периоде;
Оборачиваемость активов:
Выручка от реализации : Средний размер активов в периоде;
Коэффициенты эффективности анализируются в динамике, а также сравниваются с коэффициентами конкурирующих предприятий и со среднеотраслевыми показателями.
Коэффициент финансового левеража характеризует степень обеспеченности заемщика собственным капиталом.
Как видно из табл. 1, варианты расчета этого коэффициента различны, но экономический смысл один: оценка размера собственного капитала и степени зависимости клиента от привлеченных ресурсов. В отличие от коэффициентов ликвидности при расчете коэффициента финансового левеража учитываются все долговые обязательства клиента банка, независимо от их сроков. Чем выше доля привлеченных средств (краткосрочных и долгосрочных) и меньше доля собственного капитала, тем ниже класс кредитоспособности клиента. Однако окончательный вывод делают только с учётом коэффициентов прибыльности.
Коэффициенты прибыльности характеризуют эффективность использования всего капитала, включая его привлеченную часть. Разновидностями этих коэффициентов являются следующие:
Коэффициенты нормы прибыли.
а) Валовая прибыль до уплаты процентов и налогов : Выручка от реализации;
б) Чистая операционная прибыль (прибыль после уплаты процентов, но до уплаты налогов): Выручка от реализации;
в) Чистая прибыль после уплаты процентов и налогов : Выручка от реализации.
Коэффициенты рентабельности:
а) Прибыль до уплаты процентов и налогов : Активы или собственный капитал;
б) Прибыль после уплаты процентов, но до уплаты налогов : Активы или собственный капитал;
в) Чистая прибыль (прибыль после уплаты процентов и налогов): Активы или собственный капитал.
Сопоставление трех видов коэффициентов рентабельности показывает степень влияния процентов и налогов на рентабельность предприятия.
Коэффициенты нормы прибыли на акцию:
а) доход на акцию:
Дивиденды по простым акциям : Среднее количество простых акций;
б) дивидендный доход (%):
Годовой дивиденд на одну акцию * 100 : Средняя рыночная цена одной акции.
Если доля прибыли в выручке от реализации растет, увеличивается прибыльность активов или капитала, то можно не понижать рейтинг клиента даже при ухудшении коэффициента финансового левеража.
Коэффициенты обслуживания долга (рыночные коэффициенты) показывают, какая часть прибыли поглощается процентными и фиксированными платежами. Общая их сумма рассчитывается следующим образом.
Коэффициент покрытия процента:
Прибыль за период : Процентные платежи за период
Коэффициент покрытия фиксированных платежей:
Прибыль за период : (Проценты + лизинговые платежи + дивиденды по привлечённым акциям + прочие фиксированные платежи)
Конкретная методика определения числителя коэффициентов зависит от того, относится процентные или фиксированные платежи на себестоимость либо уплачиваются из прибыли.
Если, например, проценты и лизинговые платежи относятся на себестоимость, дивиденды и прочие фиксированные платежи уплачиваются из прибыли, а результатом финансовой деятельности при отечественной системе учета является балансовая прибыль, то числитель коэффициента покрытия фиксированных платежей будет исчисляться следующим образом:
Балансовая прибыль + Процентные платежи + Лизинговые платежи.
Коэффициенты обслуживания долга показывают, какая часть прибыли используется для возмещения процентных или всех фиксированных платежей. Особое значение эти коэффициенты приобретают при высоких темпах инфляции, когда величина процентов уплаченных может приближаться к основному долгу клиента или даже превышать его. Чем большая часть прибыли направляется на покрытие процентов уплаченных и других фиксированных платежей, тем меньше ее остается для погашения долговых обязательств и покрытия рисков, т.е. тем хуже кредитоспособность клиента.
Перечисленные финансовые коэффициенты можно рассчитывать на основе фактических отчетных данных или прогнозных величин на планируемый период. При стабильной экономике или относительно стабильном положении заемщика оценка его кредитоспособности в будущем может опираться на фактические характеристики за прошлые периоды. В зарубежной практике такие фактические показатели берут как минимум за три года. В этом случае основой расчета коэффициентов кредитоспособности являются средние за год (квартал, полугодие, месяц) остатки запасов, дебиторской и кредиторской задолженности, средств в кассе и на счетах в банке, размер акционерного капитала (уставного фонда), собственного капитала и т.д.
В условиях нестабильной экономики (например, спада производства), высоких темпов инфляции фактические показатели за прошлые периоды не могут быть единственной базой оценки способности клиента погашать свои обязательства, включая ссуды банка, в будущем. В этом случае нужно использовать либо прогнозные данные для расчета названных коэффициентов, либо рассматриваемый способ оценки кредитоспособности предприятия дополнится другим, например, анализом делового риска в момент выдачи ссуды и оценкой менеджмента.
При выдаче ссуд на относительно длительные сроки (год и более) также необходимо кроме отчета за прошлые периоды получение от клиента прогнозного баланса, прогноза доходов расходов и прибыли на предстоящий период, соответствующий периоду выдачи ссуды. Прогноз обычно базируется на планировании темпов роста (снижения) выручки от реализации и детально обосновывается клиентом.
Описанные финансовые коэффициенты кредитоспособности рассчитываются на основе средних остатков по балансам на отчетные даты. Показатели на 1-е число далеко не всегда отражают реальное положение дел и относительно легко искажаются в отчетности. Поэтому в мировой практике используется еще система коэффициентов, рассчитываемых на основе счета результатов. Этот счет содержит отчетные показатели оборотов за период. Исходным оборотным показателем является выручка от реализации. Путем исключения из нее отдельных элементов (материальных и трудовых затрат, процентов, налогов, амортизации и т.д.) получают промежуточные показатели и в итоге получают чистую прибыль за период. Счет результатов можно представить в виде схемы (табл. 2)
По данным счета результатов исчисляются коэффициенты, отражающие кредитоспособность клиента коммерческого банка.
В качестве примера приведем практику французских коммерческих банков:
К1= Валовой эксплуатационный доход (ВЭД) : Добавленная стоимость (ДС).
Как видно из схемы счета результатов (табл. 2) ВЭД меньше ДС в основном на размер трудовых трат. Добавленная стоимость является вновь созданной стоимостью поэтому К1 показывает, какая часть вновь созданной стоимости «продается» на оплату труда. Если К1, равен, например, 0,7, то это означает «проедание» 30% вновь созданной стоимости.
К2= Финансовые расходы (ФР): Добавленная стоимость (ДС).
С помощью коэффициента К2 оценивают размер «проедания» добавленной стоимости по другому направлению — на финансовые платежи, т.е. на проценты, налоги, штрафы, пени.
К3 = Капитальные затраты в периоде: Добавленная стоимость (ДС).
Коэффициент К3 показывает, какую часть вновь созданной стоимости предприятие направляет на техническое перевооружение, насколько оно заботится о своем развитии.
К4 = Долгосрочные долговые обязательства : Прибыль, остающаяся для самофинансирования.
Коэффициент К4 позволяет определить реальный срок погашения долгосрочных долговых обязательств клиента.
К5 = Чистое сальдо наличности : Выручка от реализации.
Чистое сальдо наличности является разницей между наличностью актива и пассива баланса. Наличность актива - остаток денег в кассе и на счетах в банке. Наличность пассива – краткосрочные ссуды на текущую производственную деятельность. Поэтому чистое сальдо наличности показывает размер собственных средств клиента, осевших в кассе и на счёте.
Для нашей практики несомненный интерес представляют коэффициенты К1, К2, К5.
Анализ денежного потока – способ оценки кредитоспособности клиента коммерческого банка, в основе которого лежит использование фактических показателей, характеризующих оборот средств у клиента в отчётном периоде. Этим метод анализа денежного потока принципиально отличается от метода оценки кредитоспособности клиента на основе системы финансовых коэффициентов, расчёт которых строится на сальдовых отчётных показателях.
Анализ денежного потока заключается в сопоставлении оттока и притока у заемщика за период, обычно соответствующий сроку испрашиваемой ссуды. При выдаче ссуды на год анализ денежного потока проводят в годовом разрезе, на срок до 90 дней — в квартальном и т.д.
Элементами притока средств за период являются:
прибыль, полученная в данном периоде;
амортизация, начисленная за период;
высвобождение средств:
из запасов,
из дебиторской задолженности,
из основных фондов,
из прочих активов;
увеличение кредиторской задолженности;
рост прочих пассивов;
увеличение акционерного капитала;
выдача новых ссуд.
В качестве элементов оттока средств выделяют:
уплату:
налогов,
процентов,
дивидендов,
штрафов и пеней;
дополнительные вложения средств в:
запасы,
дебиторскую задолженность,
прочие активы,
основные фонды;
сокращение кредиторской задолженности;
уменьшение прочих пассивов;
отток акционерного капитала;
погашение ссуд.
Разница между притоком и оттоком средств характеризует величину общего денежного потока. Как видно, из приведённого перечня элементов притока и оттока средств, изменение размера запасов,