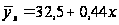Понятие об основных фондах


 и т.д.
Сущность выравнивания методом скользящей средней заключается в том, что по конкретным уровням ряда рассчитываются скользящие средние, которые получают из подвижных сумм путем последовательного сдвига на 1 дату суммируемых показателей. Затем суммы делят на число дат, получая скользящую среднею, которая дает более плавное изменение уровней ряда.
Пример: выравнивание по трехлетней скользящей средней:


 и т.д.
Недостаток этого метода в том, что он не позволяет следить за ходом изменения уровней внутри каждого периода, кроме того, при обработке теряются два их трех уровней (при трехлетней скользящей средней).
Выравнивание по среднегодовому абсолютному периоду проводится по уравнению:
ỹА=у0+А*t
где ỹ – теоретический уровень ряда,
у0 – начальный уровень ряда,
А – среднегодовой абсолютный прирост,
t – порядковый номер года или обозначение времени.
Недостаток этого способа в том, что при расчетах используются данные двух крайних уровней, на формирование которых могут оказывать влияние случайные факторы, поэтому данный способ желательно применить в тех случаях, когда ежегодные приросты одинаковы.
Выравнивание по среднегодовому темпу роста проводиться аналогично выравниванию по среднегодовому абсолютному приросту.
Рассмотрим методику расчета выравнивания по трехлетней скользящей средней и среднегодовому абсолютному приросту фондообеспеченности Верховского района Орловской области.
Динамика фондообеспеченности Верховского района Орловской области
| Годы | Фондообеспеченность, руб./ 100 га | Выравнивание по 3-х летней скользящей средней | Выравнивание по среднегодовому абсолютному периоду | ||
| Сумма за 3 года | Средняя за 3 года | t | ỹА | ||
| 2000 | 868,3 | 2564,5 | 854,83 | 0 | 874,9 |
| 2001 | 816,1 | 2267,3 | 755,77 | 1 | 845,1 |
| 2002 | 846,1 | 1875,2 | 625,07 | 2 | 815,3 |
| 2003 | 569,5 | 2923,5 | 974,5 | 3 | 785,5 |
| 2004 | 445,5 | 3270,5 | 1090,17 | 4 | 755,7 |
| 2005 | 1867,1 | 3298,1 | 1099,37 | 5 | 725,9 |
| 2006 | 921,2 | 2024,1 | 674,7 | 6 | 696,1 |
| 2007 | 461,9 | 7 | 666,3 | ||
| 2008 | 628,6 | 8 | 636,5 | ||

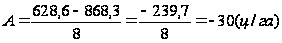
ỹ1=у0+Аt=868,3–30,0*0=868,3
ỹ2=868,3–30,0*1=838,3
Из таблицы видно, что за период с 2000 г. по 2008 г. фондообеспеченность Верховского района имеет тенденцию снижения в среднем на 30 руб./га. Сравнивая скользящие средние можно сделать вывод, что фондообеспеченность за анализируемых период имела тенденцию спада.
Наиболее часто применяемым и точным методом для установления тенденций динамического ряда является аналитическое выравнивание. При выравнивании таким способом подбирается математическое уравнение, выбор которого должен отражать основную тенденцию динамики (модель Тренда).
Определим тенденцию изменения фондообеспеченности Верховсого района Орловской области в период с 2000 по 2008 год.
Составим уравнение прямой линии и найдем параметры а и в.
Динамика фондообеспеченности Верховсого района Орловской области и расчет величин
| Годы | Фондообеспеченность, руб./ 100 га | Расчетные величины | |||
| t | t2 | Yt | ỹt | ||
| 2000 | 868,3 | -4 | 16 | -3398,5 | 873.96 |
| 2001 | 816,1 | -3 | 9 | -2468,3 | 864.14 |
| 2002 | 846,1 | -2 | 4 | -1719,9 | 854.32 |
| 2003 | 569,5 | -1 | 1 | -575,3 | 844.5 |
| 2004 | 445,5 | 0 | 0 | 0 | 834.68 |
| 2005 | 1867,1 | 1 | 1 | 1901,2 | 824.86 |
| 2006 | 921,2 | 2 | 4 | 1839,5 | 815.04 |
| 2007 | 461,9 | 3 | 9 | 1376,7 | 805.22 |
| 2008 | 628,6 | 4 | 16 | 2525 | 795.4 |
| Итого: | -519,6 | 0 | 60 | -519,6 | 7512.12 |
Решим уравнение прямой линии:
ỹt=а+в*t
где а и в-параметры уравнения,
t – обозначение времени.
Для определения параметров а и в необходимо решить систему двух нормальных уравнений.
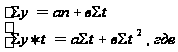
а – уровень года принятого за базу сравнения;
в – среднегодовой абсолютный прирост в выровненном ряду
t – обозначения времени (может принимать любые произвольные значения).
Для облегчения расчетов представим, что Σt=0, тогда система уравнений примет вид:

Из этой системы следует, что


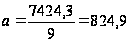 ;
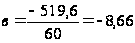
Тогда уравнение Тренда примет вид:
ỹt=а+в*t
ỹt1=824,9+8,66*4=859,5
ỹt2=824,9+8,66*3=850,9
Анализ динамики фондообеспеченности в Верховском районе показал, что в периоды с 2000 по 2008 гг. наблюдается тенденция снижения фондообеспеченности в среднем за год на 8,66 руб./га
Прогнозирование возможных в будущем значений признаков изучаемого объекта – одна из основных задач статистики. В её решении роль статистических методов очень значительна. Одним из статистических методов прогнозирования является расчет прогнозов на основе тренда и колеблемости динамического ряда до настоящего времени. Если мы будем знать, как быстро и в каком направлении изменились уровни какого-то признака, то сможем узнать, какого значения достигнет уровень через известное время. Методика статистического прогнозирования по Тренду и колеблемости основана на их экстраполяции, т.е. на предположении, что параметры Тренда и колебаний сохраняются до прогнозируемого периода. Такая экстраполяция справедлива, если система развивается эволюционно в достаточно стабильных условиях. Чем крупнее система, тем более вероятно сохранение параметров её изменения, конечно, на срок не слишком большой. Обычно рекомендуют, чтобы срок прогноза не превышал одной трети длительности базы расчета Тренда.
Объектом статистического прогноза являются значения признаков. Виды статистических прогнозов:
прогнозирование на основе Тренда и колеблемости;
прогноз с применением корреляционно – регрессионных моделей.
В отличие от прогноза на основе регрессионного уравнения прогноз по Тренду учитывает факторы развития только в неявном виде и это не позволяет «проигрывать» разные варианты прогнозов при разных возможных значениях факторов, влияющих на изучаемый признак. Зато прогноз по тренду охватывает все факторы, в то время как в регрессионную модель невозможно включить в явном виде более 10–20 факторов в самом лучшем случае.
Составим точечный прогноз уровня урожайности за период с 2003 по 2005 год.
Уравнение Тренда в 2002 году при t= 4 имело вид:
ỹ2002=824,9+8,66*4=859,5
Точечный прогноз – это значение уровня Тренда при подстановке в его уравнение номера 2002 г., считая от 2000 г., т.е. при t=4
Тогда уравнение Тренда в 2003 году при t=5 примет вид:
ỹ2003=824,9+8,66*5=868,2
Уравнение Тренда в 2004 году при t=6 примет вид:
ỹ2004=824,9+8,66*6=876,9
Уравнение Тренда в 2005 году при t=7 примет вид:
ỹ2005=824,9+8,66*7=885,5
На основе полученных данных видно, что уровень фондообеспеченности уменьшается в среднем на 8,66 руб./га и к 2005 году он составит 885,5 руб./га.
Среднегодовая фондообеспеченность Верховского района Орловской области за 2003–2005 года составит 876,9 руб./га, как средняя урожайность точечных прогнозов.
Структура сельскохозяйственных производственных основных фондов государственных сельскохозяйственных предприятий характеризуется следующими данными.
Структура сельскохозяйственных основных фондов в 2002 и 2008 гг. (на конец года; по балансовой стоимости без вычета износа; в процентах к итогу
| Сельскохозяйственные производственные основные фонды | 2002 г. | 2008 г. |
| Всего | 100 | 100 |
| В том числе: | ||
| Здания, сооружения и передаточные устройства | 50,7 | 60,5 |
| Силовые машины и оборудование | 8,7 | 7,2 |
| Рабочие машины и оборудование | 12,1 | 9,9 |
| Транспортные средства | 4,4 | 3,7 |
| Рабочий скот | 1,1 | 0,6 |
| Продуктивный скот | 14,0 | 11,3 |
| Многолетние насаждения | 4,8 | 3,7 |
5.2Анализ вооруженности труда, обеспеченности основными фондами, их использование в сельскохозяйственном производстве
Эффективность сельскохозяйственного производства в значительной степени зависит от фондообеспеченности сельскохозяйственных предприятий и фондовооруженности труда. В этих показателях находит выражение степень индустриализации сельскохозяйственного производства.
Фондообеспеченность сельскохозяйственных предприятий измеряется отношением среднегодовой полной первоначальной стоимости основных производственных фондов сельскохозяйственного назначения к площади сельскохозяйственных угодий. Этот показатель исчисляется на 1 или 100 га сельскохозяйственных угодий и свидетельствует об уровне интенсификации производства.
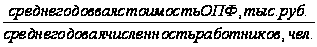
Коэффициент фондовооруженности труда исчисляется делением среднегодовой полной первоначальной стоимости основных производственных фондов сельскохозяйственного назначения на среднегодовую численность работников, занятых в сельском хозяйстве. Этот показатель характеризует вооруженность работников сельского хозяйства всеми видами основных фондов.
Для характеристики технической вооруженности труда необходимо разделить среднегодовую стоимость технических средств (силовых машин и оборудования инвентаря и механических транспортных средств) на среднегодовую численность работников, занятых в сельском хозяйстве.
Пи анализе экономической эффективности использования основных производственных фондов в сельском хозяйстве особое внимание обращается на показатель фондоотдачи. Он исчисляется как отношение валовой продукции сельского хозяйства к среднегодовой стоимости производственных основных фондов и показывает, сколько приходится продукции на 1 или 100 руб. основных производственных фондов. Уровень фондоотдачи показывает, в какой степени основные производственные фонды обеспечивают увеличение производства продукции.
6. Применение статистических методов в анализе эффективности использования производственных основных фондов
6.1 Метод статистических группировок
Группировкой называется расчленение единиц изучаемой совокупности на однородные группы по определенным, существенным для них признакам. Группировка является важнейшим статистическим методом обобщения статистических данных, основой для правильного исчисления статистических показателей.
С помощью метода группировок решаются следующие задачи:
выделение социально-экономических типов явлений;
изучение структуры явления и структурных сдвигов, происходящих в нем;
выявление связи и зависимости между явлениями.
В соответствии с задачами группировки различают следующие ее виды: типологическая, структурная, аналитическая.
Типологическая группировка – это расчленение разнородной совокупности на отдельные качественно однородные группы и выявление на этой основе экономических типов явлений.
При построении группировки этого вида основное внимание должно быть уделено идентификации типов социально – экономических явлений и выбору группировочного признака. Решение вопроса об основании группировки должно осуществлять на основе анализа сущности изучаемого явления.
Структурной называются группировка, которая предназначена для изучения состава однородной совокупности по какому-либо варьирующему признаку.
Группировка, выявляющая взаимосвязи между изучаемыми явлениями и их признаками, называется аналитической группировкой.
В статистике признаки можно разделить на факторные и результативные. Факторными называются признаки оказывающие влияние на изменение результативных. Результативными называются признаки, изменяющие под влиянием факторных. Взаимосвязь проявляется в том, что с возрастанием значения факторного признака систематически возрастает или убывает значение признака результативного.
Особенностями аналитической группировки является то, что единицы группируются по факторному признаку; каждая выделенная группа характеризуется средними значениями результативного признака.
Все рассмотренные группировки могут быть построены по какому-то одному или нескольким существенным признакам.
Группировка, в которой группы образованы по одному признаку, называется простой.
Сложной называется группировка, в которой расчленение совокупности на группы производится по двум и более признакам, взятым в сочетании (комбинации). Сначала группы формируются по одному признаку, затем эти группы делятся на подгруппы по другому признаку, которые, в свою очередь, делятся по третьему, и т.д. И так, сложные группировки дают возможность изучить единицы совокупности одновременно по нескольким признакам.
При построении сложной группировки возникает вопрос о последовательности разбиения единиц объектов по видам признаков. Как правило, рекомендуется сначала производить группировку по атрибутивным признакам, значения которых имеют ярко выраженные качественные различия, а затем – по количественным.
Построение группировки начинается с определения состава группировочных признаков.
Группировочным признаком называется признак, по которому проводиться разбиение единиц совокупности на отдельные группы. От правильного выбора группировочного признака зависят выводы статистического исследования. В качестве основания группировки необходимо использовать существенные обоснованные признаки.
После того, как определено основание группировки, следует решить вопрос о количестве групп, на которые надо разбить исследуемую совокупность.
Число групп зависит от задач исследования и вида показателя, положенного в основание группировки, численности совокупности, степени вариации признака.
Чем больше групп, тем точнее будет произведен характер исследуемого объекта. Однако слишком большое число групп затрудняет выявление закономерностей при исследовании социально – экономических явлений и процессов.
Когда определено число групп, то следует определить интервалы группировки.
Интервал – это значение варьирующего признака, лежащая в определенных границах. Каждый интервал имеет свою величину, верхнюю и нижнюю границы или, хотя бы, одну из них.
Величина интервала определяется по формуле:
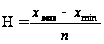
где
 -
максимальное
и минимальное
значения признака
в совокупности;
n – число групп.
Рассмотрим построение группировок на следующих примерах. В качестве группировочного признака будем использовать показатели фондообеспеченность, фондовооруженность, энергообеспеченность, энерговооруженность. Сделаем соответствующие выводы.
Рассчитаем следующие показатели:
энергообеспеченность
=
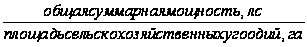
энерговооруженность
=
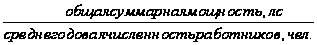
фондообеспеченность
=
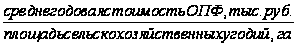
фондовооруженность
=
доля
ОПФ в ОФ, % =
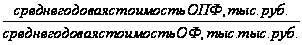 *100%
рентабельность
использования
ОФ =
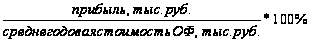
среднегодовая
о/т на 1 работника
=
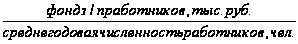
Ранжированный ряд по энергообеспеченности
| Энергообеспеченность, лс/га | Общая суммарная мощность, л.с. | Площадь сельскохозяйственных угодий, га | Среднегодовая стоимость ОПФ, тыс. руб. | Среднегодовая стоимость ОФ, тыс. руб. | Полная себестоимость продукции, тыс. руб. |
| 1,5 | 6873 | 4478 | 28176 | 33388 | 9254 |
| 1,5 | 5432 | 3655 | 1617,5 | 161 7,5 | 2456 |
| 1,6 | 39792 | 24480 | 114581,5 | 1 19200,5 | 121113 |
| 1,8 | 6513 | 3665 | 8743,5 | 9690 | 5944 |
| 1,8 | 23263 | 12840 | 37320,5 | 37819,5 | 27609 |
| 2,1 | 6124 | 2932 | 13377 | 1 3383 | 8582 |
| 2,3 | 8460 | 3656 | 15261 | 16931 | 5908 |
| 2,5 | 11701 | 4674 | 11161,5 | 1 1572,5 | 9008 |
| 2,5 | 7638 | 3017 | 23964,5 | 27434,5 | 8316 |
| 2,5 | 5185 | 2093 | 6423 | 6580 | 3039 |
| 2,6 | 12452 | 4824 | 13516,5 | 1 4782,5 | 7350 |
| 2,8 | 34487 | 12454 | 45473,5 | 57 129 | 44017 |
| 3,0 | 14548 | 4813 | 38643,5 | 50868 | 28844 |
| 3,6 | 2720 | 758 | 3651 | 3651 | 2281 |
| 4,1 | 39629 | 9732 | 72790,5 | 102986,5 | 36894 |
Определим величину интервала по формуле
H
=
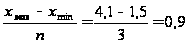
Обозначим границы групп:
1,5 – 2,4 – 1-я группа;
2,4 – 3,3 – 2-я группа;
3,3 и более – 3-я группа.
Строим группировку:
Влияние энергообеспеченности на выручку от продажи продукции на 100 руб. ОФ, на полную себестоимость проданной продукции на 100 руб. ОФ и долю ОПФ в ОФ
| Группы хозяйств по энергоообеспеченности. | Число хозяйств | Выручка от продажи продукции на 100 руб. ОФ, руб. | Полная себестоимость проданной продукции на 100 руб. ОФ, руб. | Доля ОПФ в ОФ, % |
| 1,5–2,4 | 7 | 83,0 | 77,9 | 94,4 |
| 2,4–3,3 | 6 | 57,6 | 59,7 | 82,7 |
| 3,3 и более | 3 | 37,9 | 36,7 | 71,7 |
| В среднем по совокупности | 16 | 65,1 | 63,2 | 85,7 |
Результаты группировки показали, что в группе хозяйств с уровнем энергообеспеченности 1,5 – 2,4 выручка от продажи продукции на 100 руб. основных фондов составляет 83,0 тыс. руб. В группе хозяйств с уровнем энергообеспеченности 2,4 – 3,3 выручка от продажи продукции на 100 руб. основных фондов составляет 57,6 тыс. руб., что на 25,4 тыс. руб. меньше, чем в первой группе хозяйств. В третьей группе хозяйств с уровнем энергообеспеченности выручка от продажи продукции составила 37,9 тыс. руб., что на 45,1 тыс. руб. меньше, чем в первой группе хозяйств и на 19,7 меньше, чем во второй группе хозяйств. На основании полученных данных можно сделать вывод, что в первой группе хозяйств наблюдается самая высокая выручка от продажи продукции на 100 руб. основных фондов, по сравнению с первой и второй группами хозяйств.
Также, данные группировки показывают, что самая высокая полная себестоимость проданной продукции на 100 руб. основных фондов – 77,9 тыс. руб., наблюдается в первой группе хозяйств с уровнем энергообеспеченности 1,5 – 2,4, что на 18,2 тыс. руб. больше, чем во второй группе хозяйств и на 47,2 тыс. руб. больше, чем в третьей группе хозяйств. На основании этих данных можно сделать вывод, что в третьей группе хозяйств с уровнем энергообеспеченности 3,3 и более самый высокий уровень эффективности использования основных фондов, по сравнению с первой и второй группами хозяйств.
Что касается данных о доле основных производственных фондов в основных фондах, в первой группе хозяйств с уровнем энергообеспеченности 1,5–2,4 доля основных производственных фондов составила 94,4%, во второй группе – 82,7%, а в третьей – 71,7, что в среднем по совокупности составило 85,7%.
Ранжированный ряд по энерговооруженности
| Энерговооруженность, лс | Общая суммарная мощность, лс/чел. | Среднегодовая численность работников, чел. | Прибыль от продажи продукции, тыс. руб. | Среднегодовая стоимость основных фондов, тыс. руб. | Фонд заработной платы работников, тыс. руб. |
| 49,0 | 7638 | 156 | 1886 | 27434,5 | 3316 |
| 52,4 | 39792 | 759 | 14659 | 119200,5 | 28799 |
| 55,4 | 6878 | 124 | 428 | 33388 | 3003 |
| 61,7 | 5185 | 84 | 251 | 6580 | 1018 |
| 63,8 | 6513 | 102 | 1687 | 9690 | 1548 |
| 64,6 | 23263 | 360 | -7471 | 37819,5 | 9091 |
| 68,4 | 39629 | 579 | 1341 | 102986,5 | 11747 |
| 68,8 | 6124 | 89 | 1136 | 13388 | 1975 |
| 68,9 | 14548 | 211 | -1893 | 50868 | 6323 |
| 76,9 | 8460 | 110 | 1028 | 16931 | 1506 |
| 77,7 | 2720 | 35 | -145 | 3651 | 518 |
| 78,6 | 34487 | 439 | -2591 | 57129 | 9783 |
| 83,0 | 12451 | 150 | 1041 | 31194 | 4477 |
| 83,0 | 11701 | 141 | -1003 | 11572,5 | 1882 |
| 97,0 | 5432 | 56 | 340 | 1617,5 | 578 |
| 120,9 | 12452 | 103 | -279 | 14782,5 | 2414 |
Определим величину интервала:
H=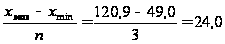
Обозначим границы групп:
49,0–73,0 – 1-я группа;
73,0–97,0 – 2-я группа;
97,0 и более – 3-я группа.
Построим группировку.
Влияние энерговооруженности на рентабельность использования основных фондов
| Группы хозяйств по энерговооруженности, лс | Число хозяйств | Выручка от продажи продукции на 100 руб. основных фондов, руб. | Фонд оплаты труда на 100 руб. основных фондов, руб. | Рентабельность использования основных фондов, % |
| 49,0–73,0 | 9 | 65,2 | 16,6 | 3,0 |
| 73,0–97,0 | 5 | 60,8 | 15,1 | 1,4 |
| 97,0 и более | 2 | 60,2 | 18,2 | 0,4 |
| В среднем по совокупности | 16 | 64,1 | 16,3 | 1,9 |
Результаты данной группировки показали, что в группе хозяйств с уровнем энерговооруженности 49,0–73,0 л.с. выручка от продажи продукции составила 65,2 тыс. руб., а это на 4,4 тыс. руб. больше, чем во второй группе хозяйств и на 5 тыс. руб. больше, чем в третьей группе хозяйств. То есть в первой группе хозяйств самая высокая выручка от продажи продукции. Все это говорит о том, что в первой группе хозяйств наблюдается высокий уровень эффективного использования основных фондов.
Если говорить о фонде оплаты труда, то впервой группе хозяйств он составил 16,6 тыс. руб., во второй – 15,1 тыс. руб., а в третьей – 18,2 тыс. руб.
Наиболее выгодное использование основных фондов наблюдается в группе хозяйств с уровнем энерговооруженности 49,0–73,0 л.с. – 3,0%, что на 1,6% больше, чем во второй группе хозяйств и на 2,6% – чем в третьей.
Ранжированный ряд по фондообеспеченности
| Фодообеспеченность, тыс. руб./га | Среднегодовая стоимость ОПФ, тыс. руб. | Площадь сельскохозяйственных угодий, га | Выручка от продажи продукции, тыс. руб. | Площадь пашни, га |
| 0,4 | 1617,5 | 3655 | 2796 | 3139 |
| 2,4 | 8743,5 | 3665 | 7631 | 3303 |
| 2,4 | 11161,5 | 4674 | 8005 | 4229 |
| 2,8 | 13516,5 | 4824 | 7071 | 4271 |
| 2,9 | 37320,5 | 12840 | 20138 | 11533 |
| 3,1 | 6423 | 2093 | 3290 | 1866 |
| 3,7 | 45473 | 12454 | 41426 | 11292 |
| 4,2 | 15261 | 3656 | 6936 | 3420 |
| 4,6 | 13377 | 2932 | 9718 | 2543 |
| 4,7 | 114581,5 | 24480 | 135772 | 8511 |
| 4,8 | 3651 | 758 | 2136 | 758 |
| 6,3 | 28176 | 4478 | 9682 | 3868 |
| 7,5 | 72790,5 | 9732 | 38235 | 9244 |
| 7,9 | 23964,5 | 3017 | 10202 | 2699 |
| 8,0 | 38643,5 | 4813 | 26951 | 4349 |
Определим величину интервала:
H=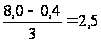
Обозначим границы групп:
0,4–2,9 – 1-я группа;
2,9–5,4 – 2-я группа;
5,4 и более – 3-я группа.
Влияние фондообеспеченности на выручку от продажи продукции на 100 руб. основных фондов, на 100 га сельскохозяйственных угодий, на 100 га пашни
| Группы хозяйств по фондообеспеченности, тыс. руб./га | Число хозяйств | Выручка от продажи продукции, тыс. руб. | ||
| На 100 руб. основных фондов, руб. | На 100 га сельскохозяйственных угодий, тыс. руб. | На 100 га пашни, тыс. руб. | ||
| 0,4–2,9 | 4 | 67,7 | 151,6 | 170,7 |
| 2,9–5,4 | 7 | 86,1 | 370,6 | 549,6 |
| 5,4 и более | 5 | 39,6 | 386,0 | 422,0 |
| В среднем по совокупности | 16 | 65,1 | 336,5 | 439,8 |
Проанализировав полученные данные, можно сделать вывод, что в группах хозяйств с уровнем фондообеспеченности «5,4 и более» выручка от продажи продукции на 100 рублей основных фондов самая низкая, что говорит об абсолютной неэффективности использования основных фондов.
Наиболее эффективным является группа хозяйств с уровнем фондообеспеченности 2,9–5,4 тыс. руб./га, в которых выручка от продажи продукции на 100 рублей основных фондов составила 86,1 рублей, что более чем в два раза превосходит третью группу хозяйств и в 1,5 раза первую.
Выручка от продажи продукции на 100 га сельскохозяйственных угодий в группе хозяйств с уровнем фондообеспеченности 0,4 –2,9 тыс. руб./га составила 151,6 тыс. руб., что на 219 тыс. рублей меньше, чем во второй группе хозяйств и на 234,4 тыс. рублей меньше, чем в третьей.
Выручка от продажи продукции на 100 га пашни в группе хозяйств с уровнем фондообеспеченности 2,9 –5,4 тыс. руб./га составила 549,6 тыс. руб., что на 378,9 тыс. рублей больше, чем в первой группе хозяйств и на 127,6 тыс. рублей больше, чем в третьей.
Ранжированный ряд по фондовооруженности
| Фондовооруженность, тыс. руб. | Среднегодовая стоимость ОПФ, тыс. руб. | Среднегодовая численность работников, чел. | Среднегодовая стоимость ОФ, тыс. руб. | Фонд заработной платы работников, тыс. руб. | Выручка от продажи продукции тыс. руб. |
| 28,9 | 1617,5 | 56 | 1617,5 | 578 | 2796 |
| 76,5 | 6423,0 | 84 | 6580,0 | 1018 | 3290 |
| 79,2 | 11161,5 | 141 | 11572,5 | 1882 | 8005 |
| 85,7 | 8743,5 | 102 | 9690,0 | 1548 | 7631 |
| 103,6 | 45473,5 | 439 | 57129,0 | 9783 | 41426 |
| 103,7 | 37320,5 | 360 | 37819,5 | 9091 | 20138 |
| 104,3 | 3651,0 | 35 | 3651,0 | 518 | 2136 |
| 125,7 | 72790,5 | 579 | 102986,5 | 11747 | 38235 |
| 131,2 | 13516,5 | 103 | 14782,5 | 2414 | 7071 |
| 138,7 | 15261,0 | 110 | 16931,0 | 1506 | 6936 |
| 150,3 | 13377,0 | 89 | 13388,0 | 1975 | 9718 |
| 151,0 | 114581,5 | 759 | 119200,5 | 28799 | 135772 |
| 153,6 | 23964,0 | 156 | 27434,5 | 3316 | 10202 |
| 174,0 | 26107,0150 | 150 | 311940 | 4477 | 14778 |
| 183,1 | 18643,5 | 211 | 50868,0 | 6323 | 26951 |
| 227,2 | 28176,0 | 124 | 33388,0 | 3003 | 9682 |
Определим величину интервала:
H=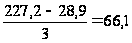
Обозначим границы групп: 28,9–95,0 – 1-я группа; 95,0–161,1 – 2-я группа; 161,1 и более – 3-я группа. Построим группировку.
Влияние фондовооруженности на среднегодовую оплату труда 1 работника, на выручку от продажи продукции на 100 руб. основных фондов и на 1 работника
| Группы хозяйств по фондовооруженности тыс. руб. /чел. | Число хозяйств | Выручка от продажи продукции, тыс. руб. | Среднегодовая оплата труда 1 работника, тыс. руб. | |
| На 100 руб. основных фондов, руб. | На 1 работника, тыс. руб. | |||
| 28,9–95,0 | 4 | 71,3 | 50,1 | 12,4 |
| 95,0–161,1 | 9 | 71,6 | 104,4 | 26,2 |
| 161,1 и более | 3 | 43,1 | 96,1 | 26,7 |
| В среднем по совокупности | 16 | 64,0 | 98,5 | 25,2 |
Результаты группировки показали, что в группе хозяйств с уровнем фондовооруженности 28,9 – 95,0 тыс. руб./чел. выручка от продажи продукции на 100 руб. основных фондов составила 71,3 руб. Это говорит о том, что в данной группе хозяйств наблюдается самый высокий уровень эффективности использования основных фондов.
Если говорить о выручке от продажи продукции на одного работника, то в группе хозяйств с уровнем фондовооруженности 95,0–161,1 тыс. руб./чел. она является самой высокой и составляет 104,4 тыс. руб.
6.2 Корреляционно-регрессионный анализ
Изучение взаимосвязей на рынке товаров и услуг – важнейшая функция работников коммерческих служб: менеджеров, коммерсантов, экономистов. Статистические показатели коммерческой деятельности, отображают объективную взаимообусловленность и взаимозависимость отдельных сторон коммерческой деятельности, могут состоять меду собой в следующих основных видах связи: балансовой, компонентной, факторной.
Факторные связи коммерческой деятельности характеризуется тем, что они проявляются в согласованной вариации, изучаемых показателей. При этом одни показатели выступают как факторные, а другие как результативные. По своему характеру этот вид связи является причинно-следственной (детерминированной) зависимостью. В свою очередь, факторные связи могут рассматриваться как функциональные и корреляционные.
При функциональной связи изменение результативного признака Y всецело обусловлено действием факторного признака X:

При корреляционной связи изменение результативного признака Y обусловлено влиянием факторного признака X не всецело, а лишь частично, так как возможно влияние прочных факторов.
По своему характеру корреляционные связи – это связи соотносительные. При статистическом изучении корреляционных связей определяется влияние учтенных факторных признаков при отвлечении (абстрагировании) от прочных аргументов.
При изучении корреляционной связи показателей коммерческой деятельности перед статистикой становятся следующие основные задачи:
проверка положения экономической теории возможности связи между изучаемыми показателями и придание выявленной связи аналитической формы зависимости;
становление количественных оценок тесноты связи, характеризующих силу влияния факторных признаков на результативные.
Корреляционный анализ дает возможность ответить на вопрос в какой мере изменяется один признак под влиянием другого признака.
По аналитической форме связи могут быть прямолинейные и криволинейные.
Прямолинейные – с возрастанием величины факторного признака происходит непрерывное произрастание или убывание величины результативного признака. Математически такая связь выражается в уравнении прямой линии вида:

При криволинейной связи с возрастанием величины факторного признака возрастание или убывание результативного признака происходит неравномерно или направлении его изменении меняется на обратное.
При установлении взаимосвязи между признаком фактора и признаком результата X и Y, направление зависимости может быть описано при помощи управления прямой линии вида:
,
где a – свободный член уравнения;
b – коэффициент регрессии;
x – фактор;
y – результат.
Энерговооруженность, выручка на 100 рублей ОФ и расчет величин по группе хозяйств
| № | группы хозяйств по энерговооруженности, тыс. руб. /чел. | выручка от продажи продукции на 100 руб. основных фондов, руб. | Расчетные величины | |||||
| х2 | У2 | ху |
|
|
|
|||
|
1 |
49,0 | 37,2 | 2401,0 | 1382,9 | 1822,2 | 536,1 | 582,3 | 284,7 |
|
2 |
52,4 | 113,9 | 2745,8 | 12973,7 | 5968,5 | 494,9 | 429,8 | 3404,3 |
|
3 |
55,4 | 29,0 | 3069,2 | 840,9 | 1606,5 | 450,1 | 314,4 | 777,2 |
|
4 |
61,7 | 50,0 | 3806,9 | 2500,0 | 3085,0 | 330,2 | 130,7 | 93,1 |
|
5 |
63,8 | 78,8 | 4070,4 | 6201,8 | 5024,3 | 282,5 | 87,1 | 330,5 |
|
6 |
64,6 | 53,2 | 4173,2 | 2835,3 | 3439,8 | 263,3 | 72,8 | 58,9 |
|
7 |
68,4 | 37,1 | 4678,6 | 1378,4 | 2539,4 | 164,4 | 22,4 | 648,7 |
|
8 |
68,8 | 72,6 | 4733,4 | 5268,9 | 4994,0 | 153,3 | 18,8 | 96,3 |
|
9 |
68,9 | 53,0 | 4747,2 | 2807,1 | 3650,5 | 150,5 | 17,9 | 96,7 |
|
10 |
76,9 | 58,5 | 5913,6 | 3422,8 | 4499,0 | -102,7 | 14,2 | 61,3 |
|
11 |
77,7 | 41,0 | 6037,3 | 1678,2 | 3183,1 | -131,2 | 20,9 | 661,6 |
|
12 |
78,6 | 72,5 | 6178,0 | 5258,1 | 5699,5 | -163,8 | 29,9 | 29,5 |
|
13 |
83,0 | 47,4 | 6889,0 | 2244,3 | 3932,1 | -333,7 | 97,4 | 468,5 |
|
14 |
83,0 | 69,2 | 6889,0 | 4784,8 | 5741,3 | -333,7 | 97,4 | 0,0 |
|
15 |
97,0 | 172,9 | 9409,0 | 29880,4 | 16767,4 | -987,5 | 569,7 | 9541,3 |
|
16 |
120,9 | 47,8 | 14616,8 | 2288,1 | 5783,1 | -2502,1 | 2281,9 | 1433,6 |
| Итого | 1170,1 | 1034,0 | 90358,29 | 85745,72 | 77735,6 | -1729,398 | 4787,4 | 17986,2 |


Для определения уравнения корреляционной зависимости между энерговооруженностью и выручкой от продажи продукции на 100 руб. основных фондов необходимо построить график:
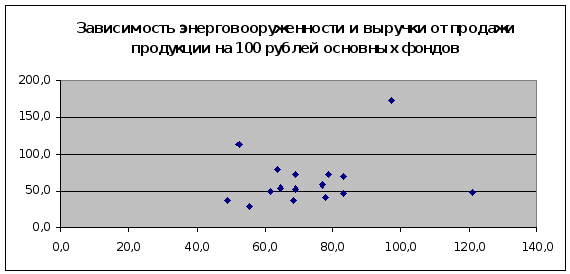
Следовательно, расположение точек на поле данного графика видно, что с увеличением факторного признака увеличивается значение результативного. Значит между данными признаками обратная линейная связь. Здесь нужно использовать уравнение прямой линии:
 ,
где yx – теоретическое значение результативного признака
a – параметры уравнения, немеющей экономического смысла;
b – коэффициент регрессии, который характеризует форму связи и показывает на сколько смещается результативный признак с изменением факторного на единицу.
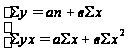
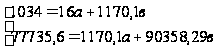
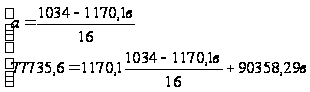
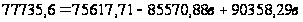
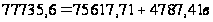
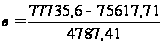
 ;
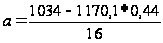 ;

Коэффициент регрессии в - положительный, что свидетельствует о наличии прямой линейной корреляционной зависимости между факторами и с увеличением энергообеспеченности на 1% выручка на 100 руб. основных фондов увеличивается на 0,44 руб.
Уравнение корреляционной зависимости имеет вид: