Экономика предприятия коллективного доступа в интернет
БЕЛОРУССКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ
Кафедра экономики
КУРСОВАЯ РАБОТА
На тему:
«Экономика предприятия коллективного доступа в интернет»
МИНСК, 2008
Содержание
1. Общие сведения4
2. Расчет сметы затрат, себестоимости и отпускной цены ПС4
2.1. Расчет нормативной трудоемкости6
2.2. Расчет основной заработной платы исполнителей8
2.3. Расчет дополнительной заработной платы9
2.4. Расчет отчислений в фонд социальной защиты населения9
2.5. Расчет чрезвычайного налога для ликвидации последствий катастрофы на Чернобыльской АС10
2.6. Расчет отчислений в фонд занятости10
2.7. Расчет расходов на материалы10
2.8. Расчет расходов на оплату машинного времени11
2.9. Расчет прочих затрат11
2.10. Расчет накладных расходов11
2.11. Расчет общей суммы расходов по смете12
2.12. Расчет расходов на сопровождение и адаптацию ПС13
2.13. Расчет полной себестоимости ПС с учетом расходов на сопровождение и адаптацию13
2.14. Расчет плановой прибыли на создаваемое ПС13
2.15. Расчет амортизационных отчислений13
2.16. Отпускная цена (без НДС)14
2.17. Расчет прогнозируемой отпускной цены14
2.18. Расчет прибыли, остающейся в распоряжении предприятия15
3. Расчет экономического эффекта от применения ПС пользователе16
3.1. Расчет капитальных затрат17
3.2. Расчет экономии основных видов ресурсов в связи с использованием нового ПС18
4. Расчет экономического эффекта20
5. Расчет срока окупаемости21
6. Вывод22
технико-экономическое обоснование разработки системы ПОДДЕРЖКИ ПРИНЯТИЯ РЕШЕНИЙ ПРИ ОБЕСПЕЧЕНИИ КОЛЛЕКТИВНОГО ДОСТУПА К ИНТЕРНЕТ
Общие сведения
Программные средства (ПС) вычислительной техники (ВТ) являются материальными объектами специфической интеллектуальной деятельности специалистов, состоящими из программных документально оформленных проектов, реализующих свои потребительские свойства и качества в составе функционирующих вычислительных систем или систем обработки данных. По стоимости и срокам службы ПС относятся к основным производственным фондам предприятия.
Широкое применение ВТ требует постоянного обновления и совершенствования ПС. Выбор эффективных проектов ПС связан с их экономической оценкой и расчетом экономического эффекта.
Расчет экономического эффекта ПС основан на принципах «Комплексной оценки эффективности мероприятий, направленных на ускорение научно-технического прогресса». Экономический эффект ПС может определяться как у разработчика, так и у пользователя.
У разработчика экономический эффект выступает в виде чистой прибыли, остающейся в распоряжении предприятия от реализации ПС, а у пользователя – в виде экономии трудовых, материальных и финансовых ресурсов.
2. Расчет сметы затрат, себестоимости и отпускной цены ПС
В разработке данного ПС задействованы следующие исполнители:
Ведущий инженер-программист (тарифный разряд - 15; тарифный коэффициент 3,48; продолжительность участия в разработке – 0,5 лет)
Инженер-программист 1-ой категории (тарифный разряд - 14; тарифный коэффициент – 3,25; продолжительность участия в разработке – 0,5 лет)
Исходные данные для расчета затрат, связанных с разработкой ПС, приведены в таблице (Таблица 6).
Таблица 6. Исходные данные.
| Наименование показателей | Буквенное обозначение | Единицы измерения | Кол-во |
| 1 | 2 | 3 | 4 |
| Коэффициент новизны | КН | 0,7 | |
| Группа сложности | 3 | ||
| Дополнительный коэффициент сложности | КСЛ | 0,07 | |
| Поправочный коэффициент, учитывающий использование типовых программ | КТ | 0,7 | |
| Установленная плановая продолжительность разработки | ТР | год | 0,5 |
| Годовой эффективный фонд времени | ФЭФ | дней | 230 |
| Продолжительность рабочего дня | ТЧ | ч | 8 |
| Месячная тарифная ставка 1-го разряда | ТМ1 | руб. | 38000 |
| Коэффициент премирования | КП | 1,4 | |
| Норматив дополнительной заработной платы | НЗД | % | 10 |
| Ставка отчислений в фонд социальной защиты населения | НЗСЗ | % | 35 |
| Ставка чрезвычайного налога | ННЧ | % | 4 |
| Ставка отчислений в фонд занятости | ННЗ | % | 1 |
| Норматив прочих затрат | НПЗ | % | 20 |
| Норматив накладных расходов | НРН | % | 100 |
| Норматив на сопровождение и адаптацию ПС | НРСА | % | 10 |
| Ставка налога на добавленную стоимость | НДС | % | 18 |
| Первоначальная стоимость используемых основных фондов | ПС | Тыс. руб. | 1 500 |
| Норма амортизации | НА | % | 12,5 |
| Норматив расходов на сопровождение ПС | РСА | % | 10 |
| Отчисления в республиканский бюджет и целевые фонды | НРБ | % | 3 |
| Отчисления в местный бюджет и целевые фонды | НМБ | % | 1,15 |
Исходные данные для определения объема ПС приведены в таблице (Исходные данные для определения объема ПС приведены в таблице ().).
Таблица 6. Характеристика функций и их объем.
| Номер функции | Содержание функции | Объем (усл. маш. ком.) |
| 1 | 2 | 3 |
| 101 | Организация ввода информации | 300 |
| 102 | Контроль, предварительная обработка и ввод информации | 1000 |
| 309 | Формирование файла | 1020 |
| 305 | Обработка файлов | 5000 |
| 207 | Манипулирование данными | 9550 |
| 208 | Организация поиска и поиск в базе данных | 5480 |
| 308 | Управление файлами | 6500 |
Используя исходные данные, рассчитаем общий объем программного комплекса:
 , (1)
где
 - общий объем
ПС;
 - объем функции
ПС;
 - общее число
функций.
 300+1000+1020+5000+9550+5480+6500=28850
(усл. маш. ком.)
Так как используются современные ПЭВМ, общий объем берется с поправочным коэффициентом 0,7.
0,7*28550=20195
(усл. маш. ком.)
2.1. Расчет нормативной трудоемкости
Для данного ПС при объеме 20195 условных команд (3-я группа сложности ПС) соответствует нормативная трудоемкость 1406 человеко-дня.
Общая трудоемкость ПС (ТО) рассчитывается на основе нормативной путем введения дополнительного коэффициента сложности (КСЛ):
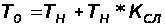 , (2)
где
 - общая трудоемкость
ПС;
 - нормативная
трудоемкость;
 - дополнительный
коэффициент
сложности ПС.
 1406+1406*0,07=1504,42
Уточненная трудоемкость:
 , (3)
где
 - трудоемкость
разработки
ПС на i-ой стадии
(человеко-дней);
 - количество
стадий разработки.
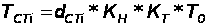 , (4)
где
 - трудоемкость
разработки
ПС на i-ой стадии;
 - поправочный
коэффициент,
учитывающий
степень новизны
ПС;
 - поправочный
коэффициент,
учитывающий
степень использования
в разработка
типовых программ
и ПС;
 - удельный вес
трудоемкости
i-ой стадии
разработки
ПС в общей
трудоемкости
разработки
ПС.
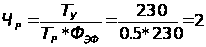 , (5)
где
 - плановая
численность
разработчиков
(чел.);
 - годовой эффективны
фонд времени
работы одного
работника в
течении года
(дней в год);
 - плановая
продолжительность
разработки.
 - уточняющая
трудоемкость
стадий (чел/дней)
Таблица 6. Расчет уточненной трудоемкости и численности исполнителей по стадиям.
| Стадии | ||||||
| ТЗ | ЭП | ТП | РП | ВН | Итого | |
| Коэффициенты удельных весов трудоемкости стадий (dст) | 0,09 | 0,07 | 0,07 | 0,61 | 0,16 | 1 |
| Коэффициенты, учитывающие использование типовых программ (Кт) | - | - | - |
0,7 |
- | - |
| Коэффициенты новизны (Кн) | 0,7 | 0,7 | 0,7 | 0,7 | 0,7 | - |
| Уточняющая трудоемкость (Ту) стадий (чел/дней) | 94,78 | 73,72 | 73,72 | 449,67 | 94,78 |
860,38 |
| Численность (Чр) исполнителей (чел) | 2 | 2 | 2 | 2 | 2 | - |
| Срок (Тр) разработки (лет) | 0,06 | 0,04 | 0,04 | 0,26 | 0,10 | 0,5 |
2.2. Расчет основной заработной платы исполнителей
Исходные данные для расчета основной заработной платы исполнителей приведены в .
Таблица 6. Исполнители-разработчики ПС.
| Исполнитель | Тарифный разряд | Тарифный коэффициент | Эффективный фонд времени (дней) |
| Ведущий инженер-программист | 15 | 3,48 | 115 |
| Инженер-программист 1-й кат. | 14 | 3,25 | 115 |
Месячные и часовые тарифные ставки рассчитываются по формулам:
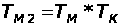 , (6)
где
 - месячная тарифная
ставка 1-го разряда;
 - тарифный
коэффициент,
соответствующий
тарифному
разряду.
 , (7)
где
 - месячная тарифная
ставка;
 - установленный
фонд рабочего
времени в месяц
(
=168 ч).
 38000*3,48=132240
руб.
 38000*3,25=123500
руб.
 132240/168=787,14
руб.
 132240/168=735,12
руб.
Основная заработная плата исполнителей рассчитывается по формуле:
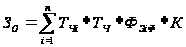 , (8)
где
- количество
исполнителей,
занятых разработкой
конкретного
ПС;
 - часовая тарифная
ставка i-го
исполнителя;
 - эффективный
фонд рабочего
времени i-го
исполнителя;
 - количество
часов работы
в день;
 - коэффициент
премирования.
 787,14*8*115*1,4
+ 735,12*8*115*1,4=1960673,33 руб.
2.3. Расчет дополнительной заработной платы
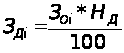 , (9)
где
 - дополнительная
заработная
плата исполнителей
на конкретное
ПС;
 - норматив
дополнительной
заработной
платы.
 1960673,33*10/100=196067,33
руб.
2.4. Расчет отчислений в фонд социальной защиты населения
Сумма отчислений в фонд социальной защиты населения:
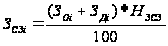 , (10)
где
 - норматив отчислений
в фонд социальной
защиты населения(%).
 (1960673,33+196067,33)*35/100=754859,23
руб.
2.5. Расчет чрезвычайного налога для ликвидации последствий катастрофы на Чернобыльской АС
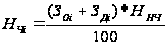 , (11)
где
 - норматив
чрезвычайного
налога (%).
 (1960673,33+196067,33)*4/100=86269,62667
руб.
2.6. Расчет отчислений в фонд занятости
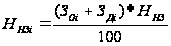 , (12)
где
 - норматив отчислений
в фонд занятости.
 (1960673,33+196067,33)*1/100=21567,41
руб.
2.7. Расчет расходов на материалы
Расходы по
статье «Материалы»
определяются
на основании
сметы затрат,
разрабатываемой
на ПС с учетом
действующих
нормативов.
Нормы расхода
материалов
в суммарном
выражении ( )
определяются
в расчете на
100 машинных команд.
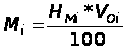 , (13)
где
 - норма расхода
материалов
в расчете на
100 команд конкретного
ПС (ден. ед.);
 - общий объем
(усл. маш. ком.)
конкретного
ПС.
 (500*20195)/100=100975
руб.
2.8. Расчет расходов на оплату машинного времени
Расходы по
статье «Машинное
время» включают
оплату машинного
времени, необходимого
для разработки
и отладки ПС,
которое определяется
по нормативам
(в машино-часах)
на 100 команд ( )
машинного
времени в зависимости
от характера
решаемых задач
и типа ПЭВМ.
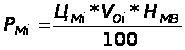 , (14)
где
 - цена одного
машино-часа
(руб.);
- общий объем
ПС (машинных
команд);
 - норматив расхода
машинного
времени на
отладку 100 машинных
команд (машино-часов).
 (700*20195*12)/100=1696380
руб.
2.9. Расчет прочих затрат
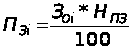 , (15)
где
 - норматив прочих
затрат в целом
по научной
организации
(%).
 1960673,33*20/100=392134,67
руб.
2.10. Расчет накладных расходов
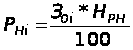 , (16)
где
 - накладные
расходы на
конкретную
ПС (ден. ед.);
 - норматив накладных
расходов в
целом по научной
организации.
 1960673,33*100/100=1960673,33
руб.
2.11. Расчет общей суммы расходов по смете
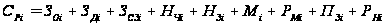 , (17)
 1960673,33+196067,33+754859,23+86269,63+21567,41+100975+205315,3++1696380+392134,67=7169599,93
руб.
2.12. Расчет расходов на сопровождение и адаптацию ПС
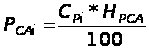 , (18)
где
 - норматив расходов
на сопровождение
и адаптацию
ПС (%).
 (7169599,93
*10)/100=716959,99 руб.
2.13. Расчет полной себестоимости ПС с учетом расходов на сопровождение и адаптацию
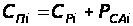 , (19)
 7169599,93
+716959,99=7886559,93 руб.
2.14. Расчет плановой прибыли на создаваемое ПС
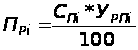 , (20)
где
 - прибыль заказчика
от реализации
ПС (руб.);
 - уровень рентабельности
ПС (%);
 - себестоимость
ПС (руб.).
 (7886559,93*30)/100=2365967,98
руб.
2.15. Расчет амортизационных отчислений
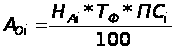 , (21)
где
 - амортизационные
отчисления
по конкретному
средству ВТ
в расчете на
год (ден. ед.);
 - фактический
срок использования
основных ВТ;
 - первоначальная
стоимость ВТ.
 (12,5*0,5*1500000)/100=93
750,00 руб.
2.16. Отпускная цена (без НДС)
Отчисления в местный бюджет:
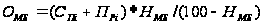 , (22)
 (7886559,93
+2365967,98)* 1,15/(100-1,15)= 119275,74 руб.
Отчисления в республиканский бюджет:
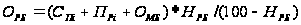 , (23)
 (7886559,93
+2365967,978+119275,74)* 3*(100-3)= 320777,43 руб.
Отпускная цена разрабатываемого ПС без учёта НДС:
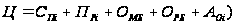 , (24)
 7886559,93 +2365967,978+93 750,00+119275,74+
+320777,43=10786331,08 руб.
Налог на добавленную стоимость:
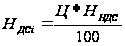 , (25)
где
 - норматив налога
на добавленную
стоимость (%).
 (10786331,08*18)/100=1941539,59
руб.
2.17. Расчет прогнозируемой отпускной цены
Величина прогнозируемой отпускной цены:
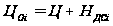 , (26)
 10786331,08
+ 1941539,594=12727870,67 руб.
2.18. Расчет прибыли, остающейся в распоряжении предприятия
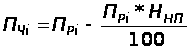 , (27)
где
 - норматив налога
на прибыль (%).
 2365967,98
–(2365967,98 *24)/100=1798135,66 руб.
Чистая
прибыль от
реализации
ПС (1798135,66
руб.) остается
организации-разработчику
и представляет
собой экономический
эффект от создания
нового программного
средства ВТ.
3. Расчет экономического эффекта от применения ПС пользователем
Имеет место ситуация, когда применяется новое, более эффективное программное средство, и стоит задача применения нового ПС по сравнению с базовым.
В результате применения нового ПС пользователь понесет значительные капитальные затраты на приобретение и освоение ПС, доукомплектование ЭВМ новыми техническими средствами и пополнение оборотных средств. Однако приобретенное ПС эффективнее базового, и дополнительные капитальные затраты быстро окупятся. Эффект достигается за счет снижения трудоемкости подготовки данных, обработки информации, анализа