Структура национальной экономики
Размещено на /
РОСЖЕЛДОР
Государственное образовательное учреждение высшего профессионального образования
Кафедра «Экономика транспорта»
Контрольная работа по дисциплине
«Экономика предприятия»
2010г.
Содержание
1.1 Структура национальной экономики
1.2 Организационно-правовые формы предпринимательской деятельности
1.3 Практическое задание
2.1 Показатели использования основных фондов
2.2 Амортизация основных средств
2.3 Показатели эффективности использования оборотных средств
2.4 Практическое задание
3.1 Планирование численности персонала
3.2 Производительность труда
3.3 Трудоемкость
3.4 Формы и системы оплаты труда
3.5 Практическое задание
4.1 Методы учета затрат и калькулирования себестоимости
4.2 Смета затрат на производство
4.3 Расчет себестоимости продукции
4.4 Практическое задание
Список литературы
1.1 Структура национальной экономики
Рыночная экономика. В такой системе поведение каждого ее участника мотивируется его личными, эгоистическими интересами: каждая экономическая единица стремится максимизировать свой доход на основе индивидуального принятия решений. Рыночная система функционирует в качестве механизма, посредством которого индивидуальные решения и предпочтения предаются гласности и координируются. Тот факт, что товары и услуги производятся, а ресурсы предлагаются в условиях конкуренции, означает, что существует много самостоятельно действующих покупателей и продавцов каждого продукта и ресурса. В результате экономическая власть широко рассеяна. Решающим условием экономического прогресса стала свобода предпринимательской деятельности тех, кто имел капитал. Был достигнут новый уровень развития «человеческого фактора», главной производительной силы общества. Наемный работник и капиталист-предприниматель выступали как юридически равноправные агенты рыночных отношений. Понятие «свободный наемный работник» предполагает право свободного выбора покупателя рабочей силы, места ее продажи, т.е. свободу передвижения в пределах рынка труда. Подобно всякому товаровладельцу, реализовавшему свой товар и получившему за него деньги, наемный работник обладал свободой выбора предметов и способов удовлетворения потребностей. Обратной стороной свободы выбора стала личная ответственность за поддержание рабочей силы в нормальном состоянии, за правильность принятого решения, за соблюдение условий трудового соглашения.
Предприниматели стремятся получать все больший доход (прибыль), предельно экономно использовать естественные, трудовые и инвестиционные ресурсы и максимально широко реализовывать такой ресурс, как свои творческие и организационные (так называемые предпринимательские) способности в избранной ими сфере деятельности, что служит мощным стимулом развития и совершенствования производства, раскрывает созидательные возможности частной собственности.
Смешанная экономика. В случае соединения и переплетения различных форм хозяйства, различных формационных образований, различных цивилизационных систем, а также более сложных сочетаний различных элементов системы можно говорить о смешанных экономических системах (смешанной экономике). Их отличительная особенность — гетерогенность (разнородность) входящих в них элементов.
Смешанные системы существовали в различных исторических условиях. Например, в свое время такой системой был колонат, возникший на основе соединения рабовладельческих и феодальных отношений в Древнем Риме. Применительно к современным условиям смешанная экономика предстает в следующих укрупненных формах:
— смешанная экономика развивающихся (особенно слаборазвитых) стран, в которых "смешение" вызывается низким уровнем развития и наличием отсталых экономических форм;
— смешанная экономика развитых стран (развитая смешанная экономика).
Идеи смешанной экономики, появившиеся на рубеже двух последних веков и получившие затем широкое распространение, отражали реальные изменения в социально-экономической жизни, особенно усилившиеся в послевоенный период. Эти изменения проявились в усложнении форм взаимодействия рынка и государственного регулирования экономики, частного предпринимательства и процесса социализации, а также во все более заметном проникновении в структуру общественных систем постиндустриальных (постэкономических) начал.
Сам термин "смешанная экономика" не имеет однозначного толкования. Его первоначальная и наиболее распространенная трактовка делает упор на сочетании различных секторов экономики (частного и государственного), на разнообразии форм собственности. Вторая позиция, получившая импульс от кейнсианства, выдвигает на первый план проблему сочетания рынка, рыночного механизма и государственного регулирования. Третья позиция, инициированная разнообразными социал-реформистскими течениями, основывается на сочетании капитала частного предпринимательства и социальности, общественных социальных гарантий. Наконец, еще одна позиция, вытекающая из цивилизационного подхода, нацеливает на проблему соотношения экономических и неэкономических начал в структуре современного общества.
Смешанность экономики характеризует не только наличие разнообразных структурных элементов в ее составе, но и образование конкретных форм их сочетания в реальной экономике. Примером этого могут служить частно- государственные акционерные предприятия, контрактные соглашения государственных органов с частными фирмами, социальное партнерство и т. д.
Административно-командная система. Нерыночная система хозяйства, созданная в нашей стране и по нашей модели в ряде зарубежных стран, имеет много разных названий: «экономика дефицита», «административно-командная экономика», «нетоварный социализм» и т. д.
Представляется, что наиболее полно системе нерыночного хозяйства отвечает название «командно-административная система». Экономической основой анализируемой системы является директивное (централизованное) планирование. Все и вся определяющий центр материализует свою политическую волю в виде экономических планов. В экономике господствует государственная собственность. Абсолютно централизованный экономический план имеет разбивку директив по регионам, отраслям, отдельным производителям, включая и сельское хозяйство. Непременным элементом системы является административная коллективизация сельского хозяйства, имеющая следствием экспроприацию трудовой частной собственности, насильственное объединение частных товаропроизводителей в колхозы и совхозы, жестко контролируемые централизованным государством, полностью монополизировавшим экономику и власть. Облеченное в форму обязательной директивы плановое задание доводится до каждого субъекта планирования.
1.2 Организационно-правовые формы предпринимательской деятельности
Организационно-правовые формы предпринимательской деятельности установлены Гражданским кодексом РФ, а механизм создания и функционирования отдельных из них – федеральными законами.
Хозяйственные товарищества. Хозяйственными товариществами признаются коммерческие организации с разделенным на доли складочным капиталом. Вкладом в имущество хозяйственного товарищества могут быть деньги, ценные бумаги, другие вещи или имущественные права либо иные права, имеющие денежную оценку.
Хозяйственные товарищества могут создаваться в форме полного товарищества и товарищества на вере (коммандитного товарищества). Учредителями полных товариществ и полными товарищами в товариществах могут быть только индивидуальные предприниматели (или) коммерческие организации.
Полным товариществом признается товарищество, участники которого в соответствии с заключенным учредительным договором занимаются предпринимательской деятельностью от имени товарищества и несут ответственность по его обязательствам всем принадлежащим им имуществом. Лицо может быть участником только одного полного товарищества.
Полное товарищество создается и действует на основе учредительного договора, который подписывается всеми его участниками. Размер складочного капитала должен быть не менее 100 МРОТ, причем на день государственной регистрации должно быть оплачено не менее 50% общего объема складочного капитала, а вторая часть – в течение года после дня государственной регистрации.
Управление деятельностью полного товарищества осуществляется по общему согласию всех участников, но учредительным договором могут быть предусмотрены случаи, когда решение принимается большинством голосов участников. Участник полного товарищества не имеет права без согласия остальных участников совершать от своего имени в своих интересах или в интересах третьих лиц сделки, однородные с теми, которые составляют предмет деятельности самого товарищества.
Прибыль и убытки полного товарищества распределяются между его участниками пропорционально их долям в складочном капиталом, если иное не предусмотрено учредительным договором.
Товариществом на вере (коммандитным товариществом) признается товарищество, в котором наряду с участниками, осуществляющими от имени товарищества предпринимательскую деятельность и отвечающими по обязательствам своим имуществом, имеется один или несколько участников-вкладчиков (коммандистов), которые несут риск убытков, связанных с деятельностью товарищества, в пределах сумм внесенных ими вкладов и не принимают участия в осуществлении предпринимательской деятельности.
Товарищество на вере сохраняется, если в нем остается по крайней мере один вкладчик. Оно ликвидируется по основаниям ликвидации полного товарищества. При выбытии всех вкладчиков товарищество на вере может быть преобразовано в полное товарищество.
Общества с ограниченной ответственностью. Обществом с ограниченной ответственностью (далее - общество) признается созданное одним или несколькими лицами хозяйственное общество, уставный капитал которого разделен на доли определенных учредительными документами размеров. Участники общества не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества в пределах стоимости внесенных ими вкладов.
Максимальное число участников общества не должно быть более 50. в случае превышения этого предела численности общество в течение года должно быть преобразовано в открытое акционерное общество или в производственный кооператив.
Учредительными документами общества являются учредительный договор и устав. Если общество учреждается одним лицом, учредительным документом является устав, утвержденный этим лицом. Если число участников общества составляет от двух и более, между ними заключается учредительный договор. Установлены права и обязанности участников общества, порядок формирования уставного капитала общества, минимальный размер которого должен быть на дату регистрации не менее 1000 МРОТ, порядок увеличения (уменьшения) размеров уставного капитала общества и др.
Высшим органом общества является общее собрание его участников, компетенция которого установлена в ст. 33 Федерального закона «Об обществах с ограниченной ответственностью». Общество может в соответствии с гражданским законодательством иметь дочерние и зависимые общества.
Общества с дополнительной ответственностью. В соответствии с гражданским законодательством (ГКРФ) обществом с дополнительной ответственностью признается учрежденное одним или несколькими лицами хозяйственное общество, уставный капитал которого разделен на доли определенных учредительными документами размеров. Участники общества с дополнительной ответственностью несут субсидиарную ответственность по его обязательствам своим имуществом в одинаковом для всех кратном размере к стоимости их вкладов, установленных учредительными документами общества.
При банкротстве одного из участников общества его ответственность по обязательствам общества распределяется между участниками пропорционально их вкладам, если иной порядок распределения ответственности не предусмотрен учредительными документами общества.
Фирменное название общества с дополнительной ответственностью должно содержать наименование и слова «с дополнительной ответственностью».
Учредительными документами общества с дополнительной ответственностью являются учредительный договор и устав, в которых состав сведений устанавливается применительно к обществу с ограниченной ответственностью, за исключением положений, изложенных выше.
Акционерные общества. В соответствии с Федеральным законом акционерным обществом признается коммерческая организация, уставный капитал которой разделен на определенное количество акций, удостоверяющих обязательственные права участников общества (акционеров) по отношению к акционерному обществу. Акционеры не отвечают по обязательствам общества и несут риск убытков, связанных с его деятельностью, в пределах стоимости принадлежащих им акций.
Акционерное общество может быть открытым или закрытым, что отражается в его уставе и фирменном наименовании.
Открытым акционерным обществом является общество, которое вправе проводить открытую подписку на выпускаемые им акции и осуществлять их свободную продажу с учетом требований федерального законодательства. Акционеры открытого общества отчуждать принадлежащие им акции без согласия других акционеров общества. Число акционеров открытого общества не ограничено. Минимальный размер уставного капитала открытого общества должен быть равен не менее 1000-кратной сумме МРОТ, установленного федеральным законом на дату регистрации общества.
Закрытым акционерным обществом является общество, акции которого распределяются только среди учредителей или иного, заранее установленного круга лиц. Закрытое общество не имеет право проводить открытую подписку на выпускаемые им акции либо иным образом предлагать их для приобретения неограниченному кругу лиц. Число акционеров закрытого общества не должно превышать 50. в случае если число акционеров закрытого общества превысит 50, указанное общество в течение года должно преобразоваться в открытое. Акционеры закрытого общества имеют преимущественное право приобретения акций, продаваемых другими акционерами этого общества, по цене предложения другому лицу.
Учредителями акционерного общества являются граждане и (или) юридические лица, принявшие решение о его учреждении. Число учредителей открытого общества не ограничено, а число учредителей закрытого общества не может превышать 50.
Учредительным документом акционерного общества является устав, требования которого обязательны для исполнения всеми органами общества и его акционерами.
Производственные кооперативы. Производственным кооперативом (артелью) признается добровольное объединение граждан на основе членства для совместной производственной или иной хозяйственной деятельности (производство, переработка, сбыт промышленной, с/х и иной продукции, выполнение работ, торговля, бытовое обслуживание, оказание других услуг), основанной на их личном трудовом или ином участии и объединении его членами имущественных паевых взносов.
Производственный кооператив образуется исключительно по решению его учредителей. Число членов кооператива не должно быть менее 5 человек. Членами кооператива могут быть граждане Российской Федерации, иностранные граждане, лица без гражданства. Число членов кооператива, внесших паевой взнос, участвующих в его деятельности, не может превышать 25% числа членов кооператива, принимающих личное трудовое участие в деятельности кооператива.
Паевые взносы образуют паевой фонд кооператива, который определяет минимальный размер имущества кооператива, гарантирующего интересы его кредиторов. Паевой фонд должен быть полностью сформирован в течение первого года деятельности кооператива. Имущество кооператива образуется за счет паевых взносов членов кооператива, предусмотренных его уставом, прибыли от собственной деятельности, кредитов, имущества, переданного в дар физическими и юридическими лицами, иных допускаемых законодательством источников.
Учредительным документом кооператива является устав, утверждаемый общим собранием членов кооператива. В уставе должны содержаться следующие сведения:
Государственные и муниципальные унитарные предприятия. Унитарным предприятием признается коммерческая организация, не наделенная правом собственности на закрепленное имущество, которое является неделимым и не может быть распределено по вкладам (долям, паям), в том числе между работниками предприятия. Имущество государственного или муниципального унитарного предприятия находится соответственно в государственной или муниципальной собственности и принадлежит такому предприятию на праве хозяйственного ведения или оперативного управления. Унитарное предприятие, основанное на праве хозяйственного ведения, создается по решению уполномоченного на то государственного органа или органа местного самоуправления.
Унитарное предприятие, находящееся в федеральной собственности, основанное на праве оперативного управления, является федеральным казенным предприятием. Оно создается по решению Правительства РФ. Устав казенного предприятия утверждает Правительство РФ.
1.3 Практическое задание
Открытое акционерное общество "Российские железные дороги" (далее именуется - общество) создано в соответствии с Гражданским кодексом Российской Федерации, федеральными законами "Об акционерных обществах", "О приватизации государственного и муниципального имущества" и "Об особенностях управления и распоряжения имуществом железнодорожного транспорта" и является коммерческой организацией. Учредителем общества является Российская Федерация. Полное фирменное наименование общества на русском языке - открытое акционерное общество Российские железные дороги. Сокращенное фирменное наименование общества на русском языке - ОАО "РЖД". Место нахождения общества: 107144, г. Москва, ул. Новая Басманная, д. 2.
Уставный капитал общества составляется из 1 535 700 000 обыкновенных именных акций номинальной стоимостью 1000 рублей каждая. Все акции общества выпущены в бездокументарной форме. Все акции общества находятся в собственности Российской Федерации От имени Российской Федерации полномочия акционера осуществляются Правительством Российской Федерации.
Имущество общества составляют основные средства, оборотные средства, иные материальные и нематериальные активы, ценные бумаги и любое другое имущество, которое в соответствии с законодательством Российской Федерации может быть объектом права собственности.
В обществе создается резервный фонд, составляющий 5 процентов его уставного капитала. Резервный фонд формируется путем ежегодных отчислений в размере 5 процентов чистой прибыли до достижения им размера, составляющего 5 процентов уставного капитала общества.
Органами управления общества являются: общее собрание акционеров; совет директоров общества; президент общества; правление общества. Президент общества назначается на должность и освобождается от должности Правительством Российской Федерации.
амортизация калькулирование себестоимость предпринимательский
2.1 Показатели использования основных фондов
Основные показатели, характеризующие основные фонды и эффективность их использования.
Основные фонды занимают, как правило, основной удельный вес в общей сумме основного капитала предприятия. От их количества, стоимости, технического уровня, эффективности использования во многом зависят конечные результаты деятельности предприятия: выпуск продукции, ее себестоимость, прибыль, рентабельность, устойчивость финансового состояния.
Влияние факторов изменения фондоотдачи на уровень рентабельности фондов определяется умножением абсолютного прироста фондоотдачи за счет i-го фактора на плановый уровень рентабельности продукции.
После анализа обобщающих показателей эффективности использования основных фондов более подробно изучается степень использования отдельных видов машин и оборудования.
К первой группе показателей относятся: коэффициент экстенсивного использования оборудования, коэффициент сменности работы оборудования, коэффициент загрузки оборудования, коэффициент сменного режима времени работы оборудования.
Коэффициент экстенсивного использования оборудования
Кэкст = t обор.ф./t обор.пл.
где t обор.ф. – фактическое время работы оборудования, часов;
t обор.пл. – время работы оборудования по норме (устанавливается в соответствии с режимом работы предприятия и с учётом минимально необходимого времени для проведения планово-предупредительного ремонта), часов.
Показатели интенсивного использования основных фондов отражают уровень их использования по мощности (производительности). Наиболее важный из них – фондоотдача основных фондов, определяемая как отношение стоимости продукции (валовой, товарной или реализованной) к среднегодовой стоимости основных фондов.
Фо = Q/Фср
где Фо – фондоотдача;
Q – объём производства и реализации продукции, рублей;
Фср – среднегодовая стоимость основных производственных фондов предприятия, рублей.
Фондоотдача показывает общую отдачу от использования каждого рубля, затраченного на основные производственные фонды, то есть эффективность этого вложения средств.
Следующий обобщающий показатель – фондоёмкость. Эта величина, обратная фондоотдаче. Она рассчитывается как отношение стоимости основных производственных фондов к объёму выпускаемой продукции.
Фё = Фср/Q
где Фё – фондоёмкость;
Фср – среднегодовая стоимость основных производственных фондов, рублей;
Q – объём производства и реализации продукции, рублей.
Показатель фондоёмкости характеризует уровень денежных средств, вложенных в основные фонды для производства продукции заданной величины.
2.2 Амортизация основных средств
Под влиянием времени, воздействием сил природы и в процессе эксплуатации основные средства постепенно утрачивают свои первоначальные свойства, физические качества, подвергаясь физическому и моральному износу. В результате уменьшается реальная балансовая стоимость основных фондов, которая возмещается, в соответствии с ПБУ 6/01, путём начисления амортизации в течении срока полезного использования объектов. В издержки производства и обращения включаются суммы на частичное погашение стоимости объекта основных средств – амортизационные отчисления, величина которых зависит от его балансовой стоимости и нормы амортизации.
Срок полезного использования объекта основных средств определяется организацией при принятии объекта к бухгалтерскому учёту.
В течение срока полезного использования объекта начисление амортизационных отчислений не приостанавливается, кроме случаев нахождения объекта на реконструкции и модернизации по решению руководителя организации и перевода его на консервацию на срок более трёх месяцев.
Важно также подчеркнуть, что амортизационные отчисления по объекту начинаются с 1-го числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учёту, и начисляются до полного погашения стоимости этого объекта либо его списания с бухгалтерского учёта.
Начисление амортизации прекращается с 1-го числа месяца, следующего за месяцем полного погашения стоимости объекта или его списания.
В целях бухгалтерского учёта амортизация начисляется четырьмя способами:
-линейный способ – амортизация начисляется исходя из первоначальной стоимости объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта;
-способ уменьшаемого остатка – исходя из остаточной стоимости объекта на начало отчётного года и нормы амортизации, исчисленной в зависимости от срока полезного использования этого объекта и коэффициента ускорения, установленного в соответствии с законодательством РФ (1,5 или 2,0);
-способ списания стоимости по сумме чисел лет срока полезного использования – исходя из первоначальной стоимости объекта и годового соотношения, где в числителе – число лет, остающихся до конца срока службы объекта, а в знаменателе – сумма чисел лет срока службы объекта;
-способ списания стоимости пропорционально объёму продукции (работ) – исходя из натурального показателя объема продукции (работ) в отчётном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объёма продукции (работ) за весь срок полезного использования объекта.
В целях налогооблажения методы начисления амортизации: линейный и нелинейный. Здесь стоит заметить, что при применении линейного способа норма амортизации по каждому объекту амортизируемого имущества определяется так:
К = 1 : n * 100%
Линейный метод применяется в обязательном порядке к зданиям, сооружениям, передаточным устройствам, входящим в 8-10 группы.
При применении нелинейного метода, начиная с месяца, следующего за месяцем, в котором остаточная стоимость достигнет 20% от П(В)С, амортизация начисляется в следующем порядке:
-остаточная стоимость фиксируется в качестве базовой для дальнейших расчетов;
-сумма начисленной амортизации определяется делением базовой стоимости на количество месяцев, оставшихся до конца Тпи.
Для учёта амортизации основных средств используют пассивный счёт 02 “Амортизация основных средств”. Этот счёт предназначен для обобщения информации об амортизации, накопленной за время эксплуатации объектов основных фондов.
2.3 Показатели эффективности использования оборотных средств
Эффективность использования оборотных средств характеризуется системой экономических показателей, прежде всего оборачиваемостью оборотных средств.
Под оборачиваемостью оборотных средств понимается длительность одного полного кругооборота средств с момента превращения оборотных средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации. Кругооборот средств завершается зачислением выручки на счет предприятия.
Оборачиваемость оборотных средств неодинакова на предприятиях как одной, так и различных отраслей экономики, что зависит от организации производства и сбыта продукции, размещения оборотных средств и других факторов.
Оборачиваемость оборотных средств характеризуется рядом взаимосвязанных показателей: длительностью одного оборота в днях, количеством оборотов за определенный период — год, полугодие, квартал (коэффициент оборачиваемости), суммой занятых на предприятии оборотных средств на единицу продукции (коэффициент загрузки).
Длительность одного оборота оборотных средств в днях (До) исчисляется по формуле:
До= (Со*Тдл)/О
где Со - среднегодовая стоимость о с;
О - объем товарной продукции;
Тдл - число дней в рассматриваемом периоде.
Уменьшение длительности одного оборота свидетельствует об улучшении использования оборотных средств.
Количество оборотов за определенный период или коэффициент оборачиваемости оборотных средств (Ко), исчисляется по формуле:
Ко=О/Со
Чем выше при данных условиях коэффициент оборачиваемости, тем лучше используются оборотные средства.
Коэффициент загрузки средств в обороте (Kз), обратный коэффициенту оборачиваемости, определяется по формуле:
Кз=Со/О
Показатель отдачи оборотных средств, который определяется по формуле:
От=П/Со
где П - прибыль,
Со - среднегодовая стоимость о.с.
Показатели оборачиваемости оборотных средств могут исчисляться по всем оборотным средствам, участвующим в обороте, и по отдельным элементам.
Изменение оборачиваемости средств выявляется путем сопоставления фактических показателей с плановыми или показателями предшествующего периода. В результате сравнения показателей оборачиваемости оборотных средств выявляется ее ускорение или замедление.
При ускорении оборачиваемости оборотных средств из оборота высвобождаются материальные ресурсы и источники их образования, при замедлении - в оборот вовлекаются дополнительные средства.
Высвобождение оборотных средств вследствие ускорения их оборачиваемости может быть абсолютным и относительным.
Абсолютное высвобождение имеет место, если фактические остатки оборотных средств меньше норматива или остатков предшествующего периода при сохранении или превышении объема реализации за рассматриваемый период.
Относительное высвобождение оборотных средств имеет место в тех случаях, когда ускорение их оборачиваемости происходит одновременно с ростом производственной программы предприятия, причем темп роста объема производства опережает темп роста остатков оборотных средств.
2.4 Практическое задание
Структура основных фондов ООО ”СМУ-1” за 2005 и 2006 годы
| Наименование группы | Первоначальная стоимость |
Удельный вес, В процентах |
||
| 2005 | 2006 | 2005 | 2006 | |
| 1.Здания | 1156121,413 | 846535,926 | 90,199 | 73 |
| 2.Машины и оборудование | 11502,346 | 5537,496 | 0,897 | 0,99 | |
| 3.Транспортные средства | 114114,664 | 307536,032 | 8,9 | 26,52 | |
| Всего | 1281738,423 | 1159609,454 | 100 | 100 |
Как видно из таблицы в 2005 и 2006 годах наибольший удельный вес в структуре основных фондов также занимала группа “Здания”. Но если в 1997 году удельный вес этой группы значительно увеличился (на 7,499%) за счёт уменьшения доли остальных групп основных средств, то в 2006 году он, наоборот, уменьшился: по сравнению с 1996 годом – на 9,7% и по сравнению с 2005 годом – на 17,199%. Также изменения в структуре основных фондов произошли благодаря тому, что прочие основные фонды (то есть компьютер и трансформатор к нему) были списаны в 2004 году. Поэтому в последующих годах этой группы в составе основных фондов нет. Заметные изменения произошли в группе “Транспортные средства”. Удельный вес этой группы в 2005 году уменьшился (на 5,69%), а в 2006 году сильно увеличился (по сравнению с 2005 годом) на 17,62%. Такое увеличение произошло за счёт того, что в 2006 году предприятие купило несколько транспортных средств.
Рассчитаем показатель фондоотдачи. Для этого нам понадобится величина объёма производства и реализации продукции: на данном предприятии в 2004 году она была равна 14045000 рублей, в 2005 году – 13600000, в 2006 году – 14100000. Учитывая, что среднегодовая стоимость основных производственных фондов в 2004 году равна 1699000 рублей, получим.
Фо = 14045000/1699000 = 8,27
Это означает, что на один рубль основных фондов приходится произведённой продукции 8,27 рублей. Рассчитывая таким же образом этот показатель для остальных годов, получим, что в 2005 году фондоотдача равнялась 10,64; и в 2006 году – 10,47. Это показывает, что в 2005 году на один рубль основных фондов количество произведённой продукции увеличилось на 2,37 рублей по сравнению с 2004 годом, а в 2006 году количество произведённой продукции на один рубль основных фондов уменьшилось незначительно по сравнению с 2005 годом – на 17 копеек.
Структура оборотных средств по степени ликвидности
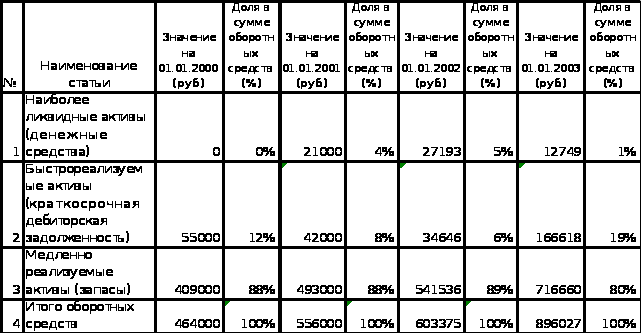
Анализ данной таблицы показывает, что оборотные средства ООО СМУ-1 в течение всего анализируемого периода постоянно увеличивались. Материал таблицы 5 свидетельствует о том, что величина оборотных средств возрасла в основном за счет постоянного роста медленно реализуемых активов, уровень которых в период с 1 января 2000 года по 1 января 2003 года составлял около 90 % (конец 1999; 2000 – 88 %, 2001 – 89 %) и только к концу 2002 года снизился до 80 %. Анализируя данные таблицы 5, можно заметить, что на протяжение всего рассматриваемого периода у ООО СМУ-1 практически не было наиболее ликвидных средств, так как их уровень колеблится все время около 1 – 5 %, при этом на 1 января 2000 года наиболее ликвидные активы у предприятия отсутствовали вообще.
Расчет коэффициента оборачиваемости и периода оборачиваемости запасов в 2002 году
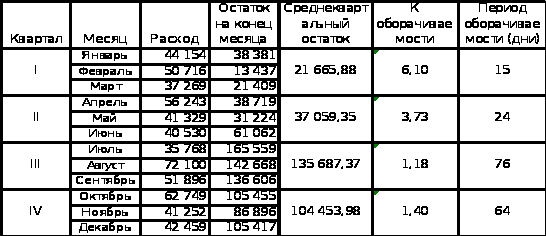
С ростом остатка на складе оборачиваемость резко замедляется.
Таким образом, на основании анализа динамики прихода, расхода и остатков материалов на складе, а также на основании анализа оборачиваемости запасов можно сделать вывод о неритмичности поставок материалов, создании излишних запасов, что ведет к замедлению оборачиваемости материалов, замораживанию средств и снижению эффективности деятельности предприятия.
Пример
ПС – 20 000р., Тпи – 5 лет, На(год) – 200/5 = 40%, На (мес) – 3,33%
Таблица 15 Расчет амортизации
| Период | годовая сумма амортизации | износ | Ост. Ст. |
| Конец 1 г. | 20 000 * 40% = 8 000 | 8 000 | 12 000 |
| Конец 2 г. | 12 000 * 40% = 4 800 | 12 800 | 7 200 |
| Конец 3 г. | 7 200 * 40% = 2 880 | 15 680 | 4 320 |
| Конец 1 м-ца 4 г. | 4 320 * 3,33 = 144 | 15 824 | 4 176 |
| Конец 2 м-ца 4 г. | 4 176 * 3,33 = 139 | 15 963 | 4 037 |
| Конец 3 м-ца 4 г. | 4 037 * 3,33 = 134 | 16 097 | 3 903 |
3 903 /20 000 = 19,5%
Т. о., начиная с четвертого месяца четвертого года, амортизация начисляется линейным методом по
На = 3 903 / 20 = 195,5р.
3.1 Планирование численности персонала
Планирование потребности в персонала включает: оценку наличного потенциала трудовых ресурсов; оценку будущих потребностей; разработку программ по развития персонала.
Конкретное определение потребности в персонале представляет собой расчет необходимого числа работников по их количеству, квалификации, времени, занятости и расстановке в соответствии с текущими и перспективными задачами развития предприятия. Расчет производится на основе сравнения расчетной потребности в рабочей силе и фактического состояния обеспеченности на определенную дату и представляет собой информационную основу для принятия управленческих решений в области привлечения персонала, его подготовки и переподготовки.
К расчетам численности не следует подходить упрощенно, поскольку они определяют последующую работу по комплектованию предприятия по кадрам. По этой причине при определении потребности в рабочей силе не ограничиваются формальными расчетами с использованием общепринятых формул, а проводят дополнительные аналитические расчеты, чтобы выявить особенности производственной ситуации.
Так, в практике часто используют методологию планирования "от достигнутого уровня". В соответствии с данным подходом, численность рабочих в плановом периоде (Чпл) рассчитывается следующим образом:
Чпл = Чб (Iq / Iw)
где Чб - среднесписочная численность работающих в базисном периоде, чел.;
Iq - индекс изменения объема производства в плановом периоде;
Iw - индекс роста производительности труда.
Однако в этом случае есть опасность автоматически перенести недостатки в использовании работников в отчетном периоде на плановый период. Поэтому расчеты следует дополнить анализом использования фонда рабочего времени рабочих, составить на его основе план мероприятий направленных на лучшее использование рабочей силы, что должно найти отражение в индексе роста производительности труда.
Плановая численность производственных работников на нормируемых работах определяется исходя из трудоемкости продукции:
Чпл = Тп.н / (Фр.в * Кв.н)
где Тп.н - плановая нормативная трудоемкость, нормо-часов;
Фр.в - полезный годовой фонд времени одного рабочего,ч;
Кв.н - планируемый коэффициент выполнения норм.
Нормативная трудоемкость выпуска продукции (численность формулы) представляет собой суммарный показатель, он не учитывает, насколько равномерно распределяется трудоемкость по месяцам или кварталам года в соответствии с колебаниями объемов производства. А эти колебания могут быть весьма значительными.
Поэтому, рассчитав по формуле среднегодовой показатель, в отдельные периоды времени предприятие может испытывать либо нехватку численности, либо ее избыток.
Однако важно знать не только диапазон колебаний численности рабочих (от максимальной потребности до минимальной), но и продолжительность периода, для которого характерен излишек или недокомплект численности. Только после этого можно решать вопрос о наборе кадров в соответствии со среднегодовой потребностью и методах регулирования возникающих рассогласований.
Необходимо учитывать и характер взаимосвязи изменения объема производства и численности работников: как эти два процесса увязаны во времени, всегда ли за спадом (или за ростом) производства сразу же идет пропорциональное изменение численности или изменение показателя численности происходит через определенный промежуток времени, т.е. определенным временным сдвигом.
3.2 Производительность труда
Производительность труда - это показатель эффективности трудовой деятельности работников, отношение стоимости используемых ресурсов к стоимости произведенной продукции.
Производительность труда определяется отношением количества произведенных товаров и услуг к затратам труда. От производительности труда зависит развитие общества и уровень благосостояния населения.
Различают производительность живого и совокупного труда. Производительность живого труда определяется затратами рабочего времени в данном производстве, а производительность совокупного (общественного) труда затратами живого и общественного труда. По мере совершенствования производства, производительность труда увеличивается, но при этом величина затрат живого и общественного труда на единицу продукции уменьшается.
Уровень производительности труда измеряется выработкой продукции в единицу времени, и трудоемкостью изготовления продукции. Выработка - это отношение объема произведенной продукции, в денежном выражении, к затратам живого труда на производство этой продукции, в денежном выражении, а трудоемкость - отношение затрат живого труда к объему произведенной продукции.
Пути повышения производительности труда связаны с улучшением качества продукции. Высокое качество способствует снижению издержек за счет увеличения доли продукции, которую можно продать, уменьшения случаев возврата и переделки некачественных изделий.
3.3 Трудоемкость
Трудоёмкость, показатель, характеризующий затраты рабочего времени на производство определённой потребительной стоимости или на выполнение конкретной технологической операции; показатель Т. является обратным показателю производительности труда, определяет эффективность использования одного из главных производственных ресурсов — рабочей силы. На величину Т. влияет ряд факторов: технический уровень производства (фондовооружённость труда и энерговооружённость труда, полезные свойства предметов труда, технология), квалификация работников, организация и условия труда, сложность изготовляемой продукции и др.
В узком смысле под Т. понимаются средние затраты живого труда на единицу или на весь объём изготовленной продукции. Мера измерения Т. — рабочее время.
Т. единицы продукции