Аналіз фінансового стану ПП "Байда"
2.4 Аналіз фінансової стійкості підприємства
Таблиця 2.3
Показники фінансової стійкості та стабільності підприємства
| № пор. | Показник оцінки | Порядок розрахунку або джерело отримання вихідних даних |
| 3.1 | Коефіцієнт автономії (незалежності) | Власні кошти / Пасиви |
| 3.2 | Коефіцієнт фінансової стабільності (фінансування) | Власні кошти / Позикові кошти |
| 3.3 | Коефіцієнт маневреності власного капіталу | Власні оборотні кошти / Власний капітал |
| 3.4 | Коефіцієнт фінансової залежності | Активи / Власний капітал |
| 3.5 | Коефіцієнт концентрації залученого капіталу | Залучений капітал / Пасиви |
| 3.6 | Показник фінансового левериджу | Довгострокові зобов’язання/ Власний капітал |
| 3.7 | Коефіцієнт фінансової стійкості | (Власний капітал + довгострокові зобов’язання) / Пасиви |
Однією з найважливіших характеристик фінансового стану підприємства є стабільність його діяльності на довгострокову перспективу. Вона пов'язана із загальною фінансовою структурою підприємства, ступенем його залежності від кредиторів та інвесторів.
Так, більшість бізнесменів, включаючи представників державного сектору економіки, вважають доцільним вкладати в підприємство мінімум власних коштів, а фінансувати його за рахунок грошей, взятих у борг. Проте якщо структура «власний капітал - позикові кошти» має значну перевагу в бік боргів, підприємство може збанкрутувати, якщо кілька кредиторів одночасно вимагатимуть свої гроші.
Фінансова стійкість у довгостроковому плані характеризує співвідношення власних та позикових коштів. Однак цей показник дає лише загальну оцінку фінансовім стійкості, унаслідок чого було розроблено систему показників.
Аналіз фінансової стійкості (платоспроможності) підприємства здійснюють за даними Балансу підприємства. Проведений аналіз характеризує структуру джерел фінансування ресурсів підприємства, суть фінансової стійкості та незалежності підприємства від зовнішніх джерел фінансування його діяльності.
Аналіз фінансової стійкості (платоспроможності) підприємства здійснюють через розрахунок та оцінку таких коефіцієнтів.
3.1 Коефіцієнт автономії (фінансової незалежності)
Коефіцієнт автономії (незалежності) — показник, нормативне значення якого більше за 0,5.
Зростання коефіцієнта свідчить про збільшення фінансової незалежності підприємства, зниження ризику фінансових ускладнень у майбутньому, збільшує гарантії погашення підприємством своїх зобов'язань.
Кавт2005 =

Кавт2006 =
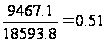
На підприємстві спостерігається збільшення цього коефіцієнту у 2006 році, що свідчить про налагодження ситуації.
3.2 Коефіцієнт фінансової стабільності (фінансування) дає найбільш загальну оцінку фінансової стійкості підприємства. Воно мас досить легку інтерпретацію: його значення, яке становить 0,6 у 2005р. і 1,04 – у 2006р., вказує, що на кожну гривню власних коштів, вкладених в активи підприємства, відповідно, 60 коп. і 104 коп. припадає на позикові кошти.
Зростання показника в динаміці свідчить про посилення залежності підприємства від зовнішніх інвесторів та кредиторів, тобто про деяке зниження фінансової стійкості, та навпаки.
Кф.с2005 =

Кф.с2006 =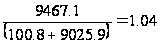
3.3 Коефіцієнт маневреності власного капіталу показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто яку вкладено в оборотні кошти, а яку капіталізовано. Значення цього показника може значно варіювати залежно від структури капіталу та галузевої приналежності підприємства.
Км2005 =
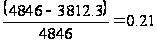
Км2006 =
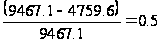
Коефіцієнт повинен бути більшим за 0,1 і збільшуватись, тобто на даному підприємстві повністю витримується.
3.4 Коефіцієнт фінансової залежності є оберненим до коефіцієнта концентрації власного капіталу. Коли його значення наближається до 2, це означає, що власники повністю фінансують своє підприємство.
Кф.з2005 =

Кф.з2005 =
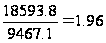
У даному випадку у 2005р. спостерігалось деяке перевищення нормативного значення, але у 2006р. ситуація стабілізувалась.
3.5 Коефіцієнт концентрації залученого капіталу показує скільки припадає позикового капіталу на одиницю сукупних джерел і згідно з вимогами до показника, критичне значення не більше 0,5.
Кп.к2005 =
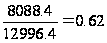
Кп.к2006 =
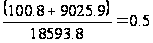
У 2005р. показник перевищував нормативне значення, але протягом 2006 ситуація стабілізувалась.
3.6 Показник фінансового левериджу характеризує залежність підприємства від довгострокових зобов'язань. Збільшення показника свідчить про підвищення фінансового ризику.
Фл2005 =

Фл2006 =

Цей показник за розглянутий період залишався стабільним і не перевищив нормативне значення.
3.7 Коефіцієнт фінансової стійкості показує частку стабільних джерел фінансування у їх загальному обсязі.
Кф.с2005 =
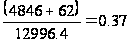
Кф.с2006 =
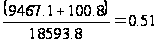
За нормативними даними цей показник має бути 0,85 – 0,90, що свідчить про те, що цей показник на даному підприємстві не відповідає заданому значенню.
Отже, проведений аналіз свідчить, що на підприємстві протягом періоду, за який проведено аналіз, фінансування необоротних активів і частини оборотного капіталу підприємства відбувається за рахунок власного капіталу. Переважна частина оборотних активів покривається за рахунок позикового капіталу, що відповідає правилам фінансування. Вони визначають принципи, за якими підприємство має мобілізувати фінансовий капітал для покриття потреби у фінансових ресурсах.
Підприємство при дотриманні правил фінансування забезпечує собі стабільну ліквідність та платоспроможність.
2.5 Аналіз рентабельності підприємства
Таблиця 2.4
Показники рентабельності підприємства
| № пор. | Показник оцінки | Порядок розрахунку або джерело отримання вихідних даних |
| 4.1 | Рентабельність реалізованої продукції за прибутком від реалізації | Прибуток від реалізації / Виручка |
| 4.2 | Рентабельність реалізованої продукції за чистим прибутком | Чистий прибуток / Виручка |
| 4.3 | Рентабельність власного капіталу | Чистий прибуток / Середня величина власного капіталу |
| 4.4 | Період окупності власного капіталу | Середня величина власного капіталу / Чистий прибуток |
| 4.5 | Рентабельність активів за прибутком від звичайної діяльності | Прибуток / Підсумок балансу |
| 4.6 | Рентабельність реалізованої продукції за чистим прибутком | Чистий прибуток / Активи |
У процесі аналізу ефективності використання майна підприємства доцільно використовувати показники, що характеризують рентабельність роботи підприємства. Це комплексні показники що характеризують прибутковість підприємства.
На короткострокову та довгострокову платоспроможність підприємства оказує вплив його здатність отримувати прибуток. У зв’язку з цим розглянемо наступний аспект діяльності підприємства, який є якісним показником ефективності роботи підприємства.
Зазвичай при розрахунку рентабельності визначають співвідношення прибутку до наступних показників: рівню продажу, активам, власному капіталу. При розрахунку цих показників використовують:
- чистий прибуток, який визначається як балансовий прибуток з відрахуванням платежів до бюджету;
- чиста реалізація, визначається як виручка від реалізації без ПДВ, акцизного збору та інших відрахувань з доходу.
Розглянемо більш детально деякі показники та проаналізуємо рентабельність підприємства.
4.1 Рентабельність реалізованої продукції за прибутком від реалізації показує скільки припадає прибутку від реалізації на одиницю виручки. Цей показник у динаміці повинен збільшуватись.
Rq2005 =
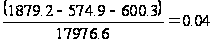
Rq2006 =
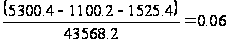
Рентабельність реалізованої продукції за прибутком від реалізації на підприємстві є нормальною і відповідає необхідним вимогам.
4.2 Рентабельність реалізованої продукції за чистим прибутком показує скільки припадає чистого прибутку на одиницю виручки.
Rчq2005 =
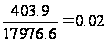
Rчq2006 =
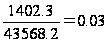
Відбувається збільшення показника за періоди, що свідчить про позитивні тенденції у розвитку.
4.3 Рентабельність власного капіталу показує ефективність використання всього капіталу. Динаміка показника впливає на рівень котирування акцій підприємства.
У практиці фінансового аналізу рентабельність власного капіталу вважають найважливішим підсумковим показником, де фокусуються результати всіх напрямків діяльності. Рентабельність власного капіталу залежить і від змін рентабельності продукції (операційна діяльність), ресурсовіддачі (інвестиційна діяльність) і співвідношення сукупного та позикового капіталу (фінансова діяльність ).
Rв.к2005 =

Rв.к2006 =

У динаміці показник збільшується, що свідчить про позитивні тенденції.
4.4 Період окупності власного капіталу показує за який період власний капітал буде компенсований чистим прибутком.
Тв.к2005 =

Тв.к2006 =

Цей показник повинен зменшуватись, що і спостерігається під час аналізу даного підприємства.
4.5 Рентабельність активів за прибутком від звичайної діяльності показує скільки прибутку від звичайної діяльності припадає на одиницю коштів, інвестованих в активи.
Rзв2005 =
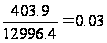
Rзв2006 =
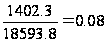
За нормативними даними необхідно, щоб значення показника збільшувались, що і спостерігається на даному підприємстві.
4.6 Рентабельність реалізованої продукції за чистим прибутком показує скільки припадає чистого прибутку на одиницю інвестованих в активи коштів.
RА2005 =
RА2006 =
Необхідне за стандартами збільшення коефіцієнта присутнє.
Отже, у комплексі перелічені показники дають змогу всебічно охабактеризувати ефективність використання майна підприємства.
2.6 Аналіз ділової активності підприємства
Таблиця 2.5
Показники ділової активності
| № пор. | Показник оцінки | Порядок розрахунку або джерело отримання вихідних даних |
| 5.1 | Оборотність активів, ресурсовіддача, коефіцієнт трансформації | Чиста виручка від реалізації / Активи |
| 5.2 | Обертання дебіторської заборгованості | Виручка від реалізації / Дебіторська заборгованість |
| 5.3 | Середній строк обороту дебіторської заборгованості | 360*Дебіторська заборгованість / Виручка від реалізації |
| 5.4 | Коефіцієнт оборотності обігових коштів | Чиста виручка / Обігові кошти |
| 5.5 | Період одного обороту обігових коштів | 360 / Ко |
| 5.6 | Фондовіддача | Чиста виручка від реалізації / Основні виробничі фонди |
| 5.7 | Коефіцієнт оборотності власного капіталу | Чиста виручка від реалізації / Власний капітал |
5.1 Ресурсовіддача (коефіцієнт трансформації) характеризує обсяг реалізованої продукції, яка припадає на 1 гривню коштів, вкладених у діяльність підприємства. Зростання показника в динаміці слід розглядати як позитивну тенденцію. Коефіцієнт трансформації показує скільки отримано чистої виручки від реалізації продукції на одиницю коштів, інвестованих в активі.
Кт2005 =
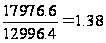
Кт2006 =
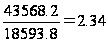
Як бачимо, коефіцієнт повністю витриманий, тобто вся продукція підприємства реалізується вчасно.
5.2 Обертання дебіторської заборгованості - це коефіцієнт, що показує у скільки разів виручка перевищує середню дебіторську заборгованість.
Кд.з2005 =
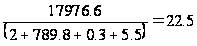
Кд.з2006 =
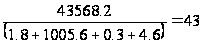
Отже, у 22,5 та 43 рази відповідно виручка перевищує середню дебіторську заборгованість. Спостерігається тенденція до зростання.
5.3 Середній строк обороту дебіторської заборгованості - це середній період інкасації дебіторської заборгованості, тобто період її погашення.
Чд.з2005 =

Чд.з2006 =

Значення показника повинні зменшуватись, особливо в умовах інфляції, або збільшуватись, якщо додаткова вартість коштів компенсується додатковим прибутком від збільшення обсягів реалізації.
5.4 Коефіцієнт оборотності обігових коштів - показує скільки виручки припадає на одиницю обігових коштів і має тенденцію до зростання.
Ко2005 =
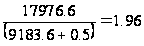
Ко2006 =
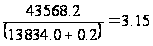
5.5 Період одного обороту обігових коштів – це середній період від витрачання коштів для виробництва до отримання коштів за реалізовану продукцію.
Чо2005 =

Чо2006 =

Спостерігаємо зменшення даного показника, що свідчить про позитивні тенденції.
5.6 Показник фондовіддачі показує скільки виручки припадає на одиницю основних виробничих фондів і має збільшуватись. Фондовіддача, характеризує наскільки ефективно підприємство використовує основні фонди.
Фо.ф2005 =
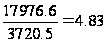
Фо.ф2006 =
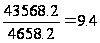
5.7 Коефіцієнт оборотності власного капіталу показує скільки чистої виручки від реалізації продукції припадає на одиницю власного капіталу і повинен збільшуватись.
Кв.к2005 =

Кв.к2006 =
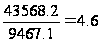
Збільшення коефіцієнта свідчить про збільшення чистої виручки від реалізації продукції підприємством.
Отже, результати дослідження темпів і тенденцій змін основних показників діяльності дають змогу визначити динамічність розвитку підприємства, його внутрішні резерви до подальшого отримання прибутку, поточну активність комерційної структури в сприйнятті новаторських ідей, перспективність вкладеного додаткового капіталу в її діяльність тощо. В результаті аналізу виявлено, що показники ділової активності за 2005 рік в нормі і відповідають необхідним вимогам, а незначні відхилення від встановлених норм спричинені відкриттям філіалу підприємства у іншому місті і необхідними для цього витратами.
2.7 Комплексна оцінка фінансового стану підприємства
Для комплексного аналізу фінансового стану підприємства потрібно оцінити тенденції найзагальніших показників, які всебічно характеризують фінансовий стан підприємства.
Показниками та факторами доброго фінансового стану підприємства можуть бути: стійка платоспроможність, ефективне використання капіталу, своєчасна організація розрахунків, наявність стабільних фінансових ресурсів.
Показники та фактори незадовільного фінансового стану : неефективне розміщення коштів, брак власних оборотних коштів, наявність стійкої заборгованості за платежами, негативні тенденції у виробництві.
До найзагальніших показників комплексної оцінки фінансового стану належать показники дохідності та рентабельності.
Велике значення має аналіз структури доходів підприємства та оцінки взаємозв’язку прибутку з показниками рентабельності . Вазливо проаналізувати зв’язок прибутку підприємства з факторами, що його формують.
Дохідність підприємства характеризується абсолютними і відносними показниками. Абсолютний показник дохідності – це сума прибутку чи доходів. Відносний показник – рівень рентабельності. Рівень рентабельності підприємств, пов’язаних з виробництвом продукції, визначається як відсоткове відношення прибутку від операційної діяльності до її собівартості:
Р =
 (2.1)
де Р – рівень рентабельності, %;
П – прибуток від операційної діяльності, грн;
С – собівартість продукції, грн.
Під час аналізу вивчають динаміку змін обсягу чистого прибутку, рівня рентабельності та фактори, які впливають на них. Основними факторами, що впливають на чистий прибуток, є обсяг виручки від реалізації продукції, рівень собівартості, рівень рентабельності продукції, фінансові результати та витрати від звичайної та операційної діяльності, величина податкуна приуток та інші подаки, що виплачуються з прибутку.
Аналіз дохідності підприємства проводиться через порівнянням з планом та попереднім перодом. За умов інфляції важливо забезпечити об’єктивність показників та запобігти їх викревленню через постійне підвищення цін. Аналіз проводиться за даними роботи за рік. Торішні показники треба привести у відповідність із показниками звітного року за допомогою індексації цін.
На підприємствах недержавних форм власності для акціонерів та засновників найважливіше значення має рентабельність їхніх пайових та статутних внесків у складі загальних інвестицій. Тому цьому аспекту оцінки фінансового стану підприємства треба приділити особливу увагу.
Для оцінки рентабельності підприємства рекомендується використовувати систему взаємозв’язаних показників рентабельності. З цією метою слід використовувати дві основні групи таких показників:
а) показники, розраховані на підставі поточних витрат ( вартості продажу);
б) показники, пов’язані з використанням виробничого капіталу ( виробничих активів).
Показники рентабельності групи А розраховуються на базі даних бухгалтерського обліку прибутків та збитків і становлять систему таких коефіцієнтів:
коефіцієнт граничного рівня валового прибутку (К r.p1)
К r.p1 =
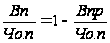 (2.2)
де Вп – сума валового прибутку;
Впр – вартість продажу;
Ч о.п – чистий обсяг продажу.
К r.p1 2005 =
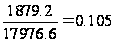
К r.p1 2006 =
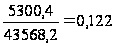
2) коефіцієнт граничного рівня прибутку від основної операційної діяльності (К r.p2)
К r.p2 =
 (2.3)
де П о.д – сума прибутку, отриманого від основної операційної діяльності ;
К r.p2 2005 =
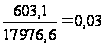
К r.p2 2006 =
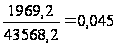
3) коефіцієнт граничного рівня прибутку від усієї діяльності підприємства – операційної, інвестиційної та фінансової (К r.p3)
К r.p3 =
 (2.4)
де П – сума прибутку до виплат за довгостроковими зобов’язаннями і податкових виплат;
К r.p3 2005 =
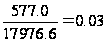
К r.p3 2006 =
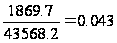
4) коефіцієнт граничного рівня чистого прибутку (К r.p4 )
К r.p4 =
 (2.5)
де Чп - сума прибутку після виплат за довгостроковими зобов’язаннями і податкових виплат;
К r.p4 2005 =
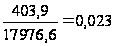
К r.p4 2006 =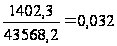
5) критичний коефіцієнт рентабельності (К r.p5 )
К r.p5 =
 (2.6)
де Зв – це сума змінних витрат у складі вартості продажу.
Показники рентабельності взаємодоповнюють один одного і дають змогу здійснити комплксну оцінку фінансового стану підприємства.
Показники рентабельності групи Б розраховуються як відношення прибутку і коштів, вкладених у підприємство засновниками , акціонерами і інвесторами. За даними звіту про прибутк ( збитки) і даними балансового звіту доцільно розраховувати такі коефіцієнти:
1) коефіцієнт віддачі виробничих активів (К r.p6 )
К r.p6 =
 (2.7)
де ВА – середньорічна величина всіх виробничих активів підприємства;
К r.p6 2005 =
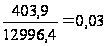
К r.p6 2006 =
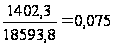
коефіцієнт віддачі інвестицій (К r.p7 )
К r.p7 =
 (2.8)
де СА – середньорічна сума всіх активів підпрємства за мінусом короткострокових зобов’язань;
К r.p7 2005 =
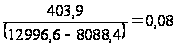
К r.p7 2006 =
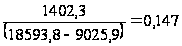
коефіцієнт віддачі акціонерного капіталу (К r.p8)
К r.p8 =
 (2.9)
де СК – середньорічна сума власного капіталу, репрезентована акціонерним капіталом.
К r.p8 2005 =
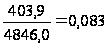
К r.p8 2006 =
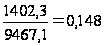
Коефіцієнт віддачі активів характеризує величину дохідності всього потенціалу, яким володіє підприємство.
Коефіцієнт віддачі інвестицій характеризує ефективність віддачі тільки частини всього капіталу – довгострокових інвестицій і капіталіованого прибутку підприємства . Цей коефіцієнт характеризує фінансовий стан в цілому.
В комплексній оцінці фінансового стану підприємства багато важить коефіцієнт віддачі акціонерного капіталу.
Важливою складовою комплексного оцінювання фінансового стану підприємства повинна бути рейтингова оцінка , яка б визначала місце кожного кожного суб’єкта господарювання за показниками фінансового стану в певному економічному середовищі.
Узагальнювальна оцінка фінансового стану підприємства сприяє встановленню за різними оцінними показниками його резервів щодо поліпшення фінансового стану.
Розділ 3. Основні напрямки забезпечення стабільності фінансового стану підприємства
3.1 Вдосконалення методики оцінки фінансового стану підприємства
Значна кількість підприємств в Україні має незадовільну структуру капіталу та відчуває нестачу оборотних коштів. За своєчасної розробки та впровадження заходів, спрямованих на поліпшення фінансового стану в довгостроковому періоді, такі підприємства можуть збільшити свій майновий потенціал, відновити платоспроможність та прибутковість. Попередження розвитку негативних кризових явищ на підприємстві є можливим тільки за систематичного забезпечення управлінського персоналу інформацією про поточний рівень фінансової стійкості та здатність підприємства до подальшого розвитку. Така фінансово-аналітична інформація повинна отримуватися за результатами оцінювання фінансового стану підприємства.
Цілі з якими здійснюють аналіз та оцінку фінансового стану підприємства, будуть різними у кредиторів, інвесторів і керівників. Інвестори та кредитори оцінюють фінансовий стан з метою мінімізації своїх рисків, а керівники підприємств проводять оцінку для виявлення резервів підвищення платоспроможності, ліквідності, прибутковості, прогнозів чи його санації.
Джерела аналізу фінансового положення підприємства - форми звіту і додатки до них, а також зведення із самого обліку, якщо аналіз проводиться усередині підприємства. У кінцевому результаті аналіз фінансового положення підприємства повинний дати керівництву підприємства картину його дійсного стану, а обличчям, що безпосередньо не працюють на даному підприємстві, але зацікавленим у його фінансовому стані - зведення, необхідні для безстороннього судження, наприклад, про раціональність використання вкладених у підприємство додаткових інвестиціях і т.п..
Важливою характеристикою фінансового стану підприємства є оцінка його платоспроможності, фінансової стабільності.
Критична оцінка різних методик дає підстави для висновку, що необхідно визначити оптимальну кількість груп фінансових показників (якомога меншу) та ранжувати їх за значенням.
На нашу думку, за рівнем значущості слід виділити, для оцінки фінансового стану, такі групи показників: група показників першого рівня – оборотність активів; другого – рентабельність; третього – фінансової стійкості; четвертого – ліквідність підприємства (а не лише активів). Крім вибору груп, необхідно обґрунтувати і перелік показників, що включатиме кожна група, аби врахувати ті недоліки, які нині мають місце.
Аналіз багатьох зарубіжних та вітчизняних літературних джерел дав змогу виокремлювати такі методи оцінки фінансового стану підприємства: комплексний, коефіцієнтний, інтегральний, беззбитковий та рівноважний.
Головні показники підприємства при комплексній оцінці аналізуються у динаміці та групуються за двома напрямами. До першого відносять такі показники й чинники доброго фінансового стану підприємства: стійку платоспроможність; ефективне використання капіталу; своєчасну організацію розрахунків; наявність стабільних фінансових ресурсів. До другого напряму включають показники незадовільного фінансового стану підприємства: відсутність власних оборотних коштів; неефективне розміщення ресурсів; наявність стійкої заборгованості з платежів; негативні тенденції у виробництві.
Для оцінки рентабельності підприємства використовують дві групи показників:
Показники, розраховані на основі поточних витрат. До них відносяться коефіцієнт граничного (критичного) рівня валового прибутку, коефіцієнт граничного рівня прибутку від основної діяльності, коефіцієнт граничного рівня прибутку від усіх видів діяльності, коефіцієнт граничного рівня чистого прибутку, критичний (граничний) коефіцієнт рентабельності.
Показники, розраховані у зв’язку з використанням виробничого капіталу (виробничих активів). Це коефіцієнт віддачі усіх виробничих активів підприємства, коефіцієнт віддачі інвестованого капіталу, коефіцієнт віддачі від акціонерного (власного) капіталу.
До загальних показників комплексної оцінки фінансового стану підприємства належать показники дохідності (абсолютна величина