Финансовые аспекты управления оборотными средствами предприятия
Вексельная форма расчета (переводные векселя).
Оплата векселей — еще одна стратегическая форма задержки выплат денежных средств, при которой платежи выполняются, когда вексель представляется на инкассо в банк. А тот, в свою очередь, направляет его эмитенту для акцепта. Когда вексель одобрен, компания депонирует средства на счет получателя. В связи с этой задержкой можно сохранить более низкий остаток на текущем счету. Банки обычно взимают плату за операции с векселями, но, видимо, с этим следует смириться, так как они обеспечивают определенную меру защиты против мошенничества и воровства (векселя должны быть представлены перед оплатой для контроля).
Задержка в отправке платежных документов по почте.
Можно отсрочить денежные платежи, выставляя чеки на отдаленные банки (например, киевская компания может использовать харьковский банк), при этом для учета чека требуется более продолжительное время. Можо также отправлять чеки по почте через почтовые отделения, предлагающие ограниченный объем услугу или использующие многочисленные способы обработки. Если предприятие верно сориентируется, то сможет поддерживать фактический остаток денежных средств на банковском счете большим, чем он значится по бухгалтерской отчетности. Например, если оно выписывает чеки в среднем на сумму 20000 грн. в день и для их учета требуется три дня, у него будет 60000 грн. (20000грн. * 3) на текущем счету в течение этих трех дней, даже если деньги считаются уже удержанными в вашей отчетности.
Клиринг чеков.
Можно использовать анализ вероятности определения предполагаемой даты осуществления клиринга чеков. Вероятность определяется как степень потенциальной возможности того, что может произойти, и выражается в процентах от О до 100. Например, вероятно, что не все чеки платежной ведомости заработной платы реализуются на дату выдачи заработной платы, так что предприятие может позднее депонировать некоторую сумму и получать доход до последней минуты.
Задержка денежных выплат служащим.
Можено уменьшить частоту платежей служащим (например, оплата счетов подотчетных сумм, заработной платы): установить ежемесячную выплату заработной платы вместо еженедельной — удлиняется период пользования денежными средствами; оплачивать комиссионные вознаграждения по продаже после инкассирования дебиторской задолженности, а не по факту продажи товара; использовать методы неденежных компенсаций и вознаграждений (например, распределять товары со склада вместо денежных премий).
Существуют другие способы отсрочки выплаты денежных средств. Вместо оплаты полной стоимости счета, можно осуществлять частичные платежи или их задержать, запросив дополнительную информацию касательно счета-фактуры у продавца перед ее оплатой. Другим приемом является использование счета расходов, чтобы удлинить время между сроком покупки и оплаты товаров. В любом случае никогда не оплачивать счет до наступления срока платежа.
ПРИМЕР 2.2.6.
Каждые две недели компания оплачивает чеки, которые в среднем составляют сумму 50000 грн., и для осуществления клиринга чеков требуется три дня. Вы хотите выяснить сколько денег можно сэкономить за год, если перечисление средств будет задержано со счета, приносящего процентный доход в размере 0,0384 процента в день (годовая ставка равна 14 процентов), за те же три дня.
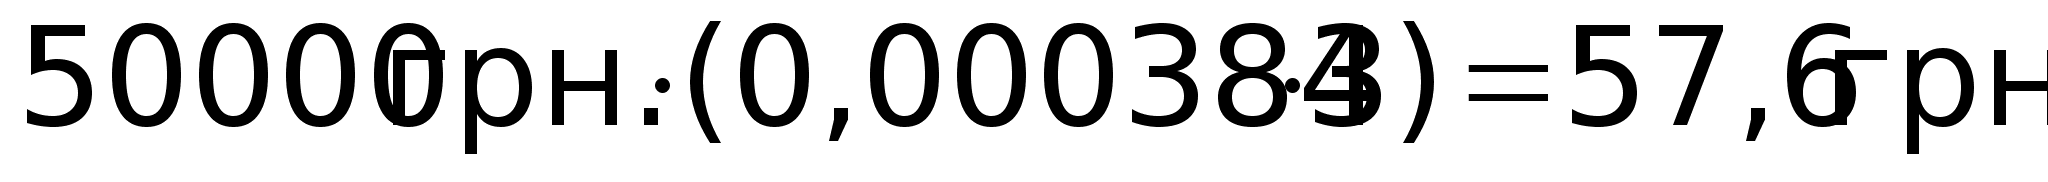
Сбережения за год составляют 57,6 грн * 26 (платежных ведомостей ежегодно) = 1497,6 грн.
Схема регулирования денежных операций приведена в табл. 2.2.1.
Таблица 2.2.1 Система регулирования денежных операций
|
Ускорение поступления денежных средств. Концентрирование банковских операций. Предварительно согласованные чеки. Переадресованные маркированные конверты. Получение депозитов по крупным заказам. Начисление процентов на просроченные дебиторские задолженности |
Отсрочка денежных платежей. Вексельный платеж. Необходимость более частых выплат с прохождением платежных документов. Использование частичных выплат. Использование счета расходов. Сокращение частоты выплат персоналу. Система арендованных банковских сейфов. |
2.3. Модели денежных средств.
Целый ряд математических моделей был разработан в помощь финансовому менеджеру при распределении капиталов для получения максимального дохода компании. Модель, созданная Вильямом Бемолем, поможет определять оптимальную сумму денежных средств для компании в определенных условиях. Ее целью является минимизировать сумму постоянных затрат по сделкам или возможные расходы (упущенная выгода) по содержанию остатков денежных средств, которые не приносят дохода:
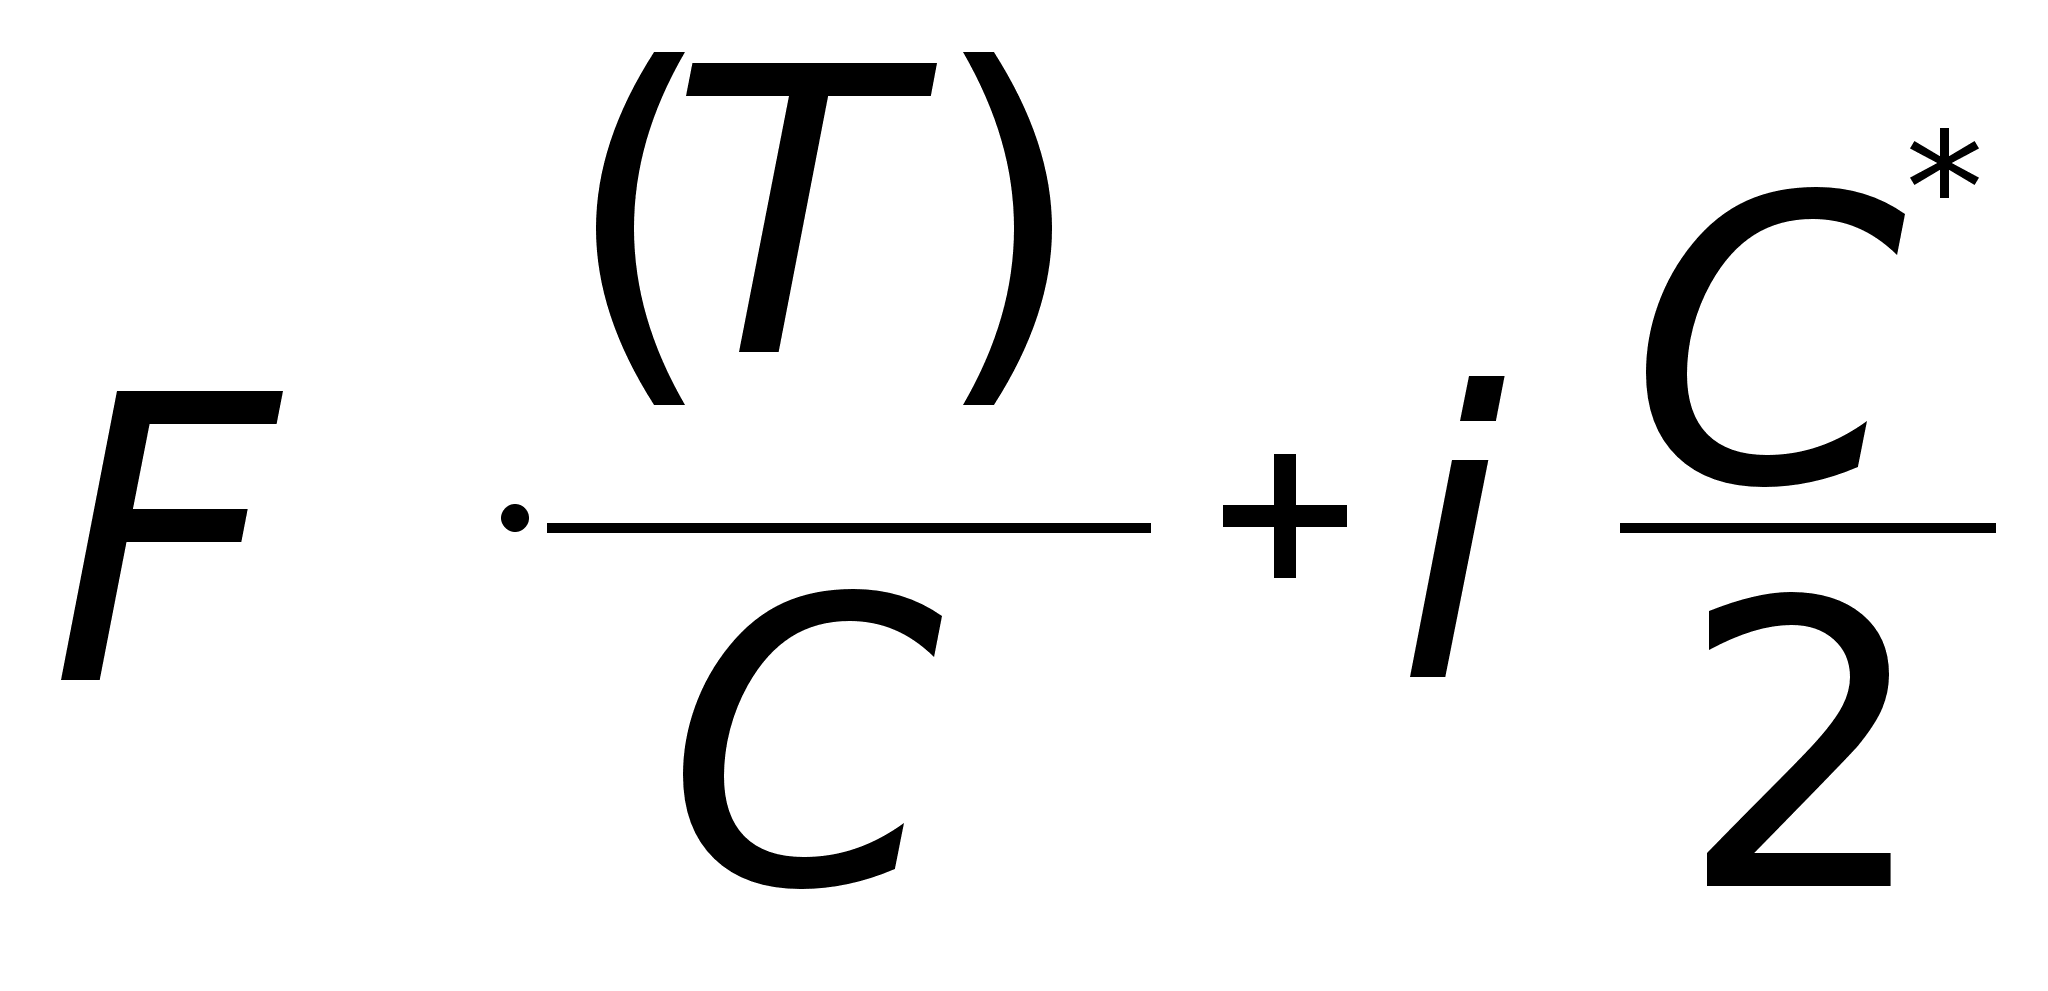 ,
где
F — фиксированные затраты по сделке;
Т — общая сумма денежных средств, необходимых на данный период;
i — процентная ставка рыночных ценных бумаг;
С — остаток денежных средств;
С* — оптимальная сумма денежных средств.
Оптимальная сумма денежных средств определяется по формуле:
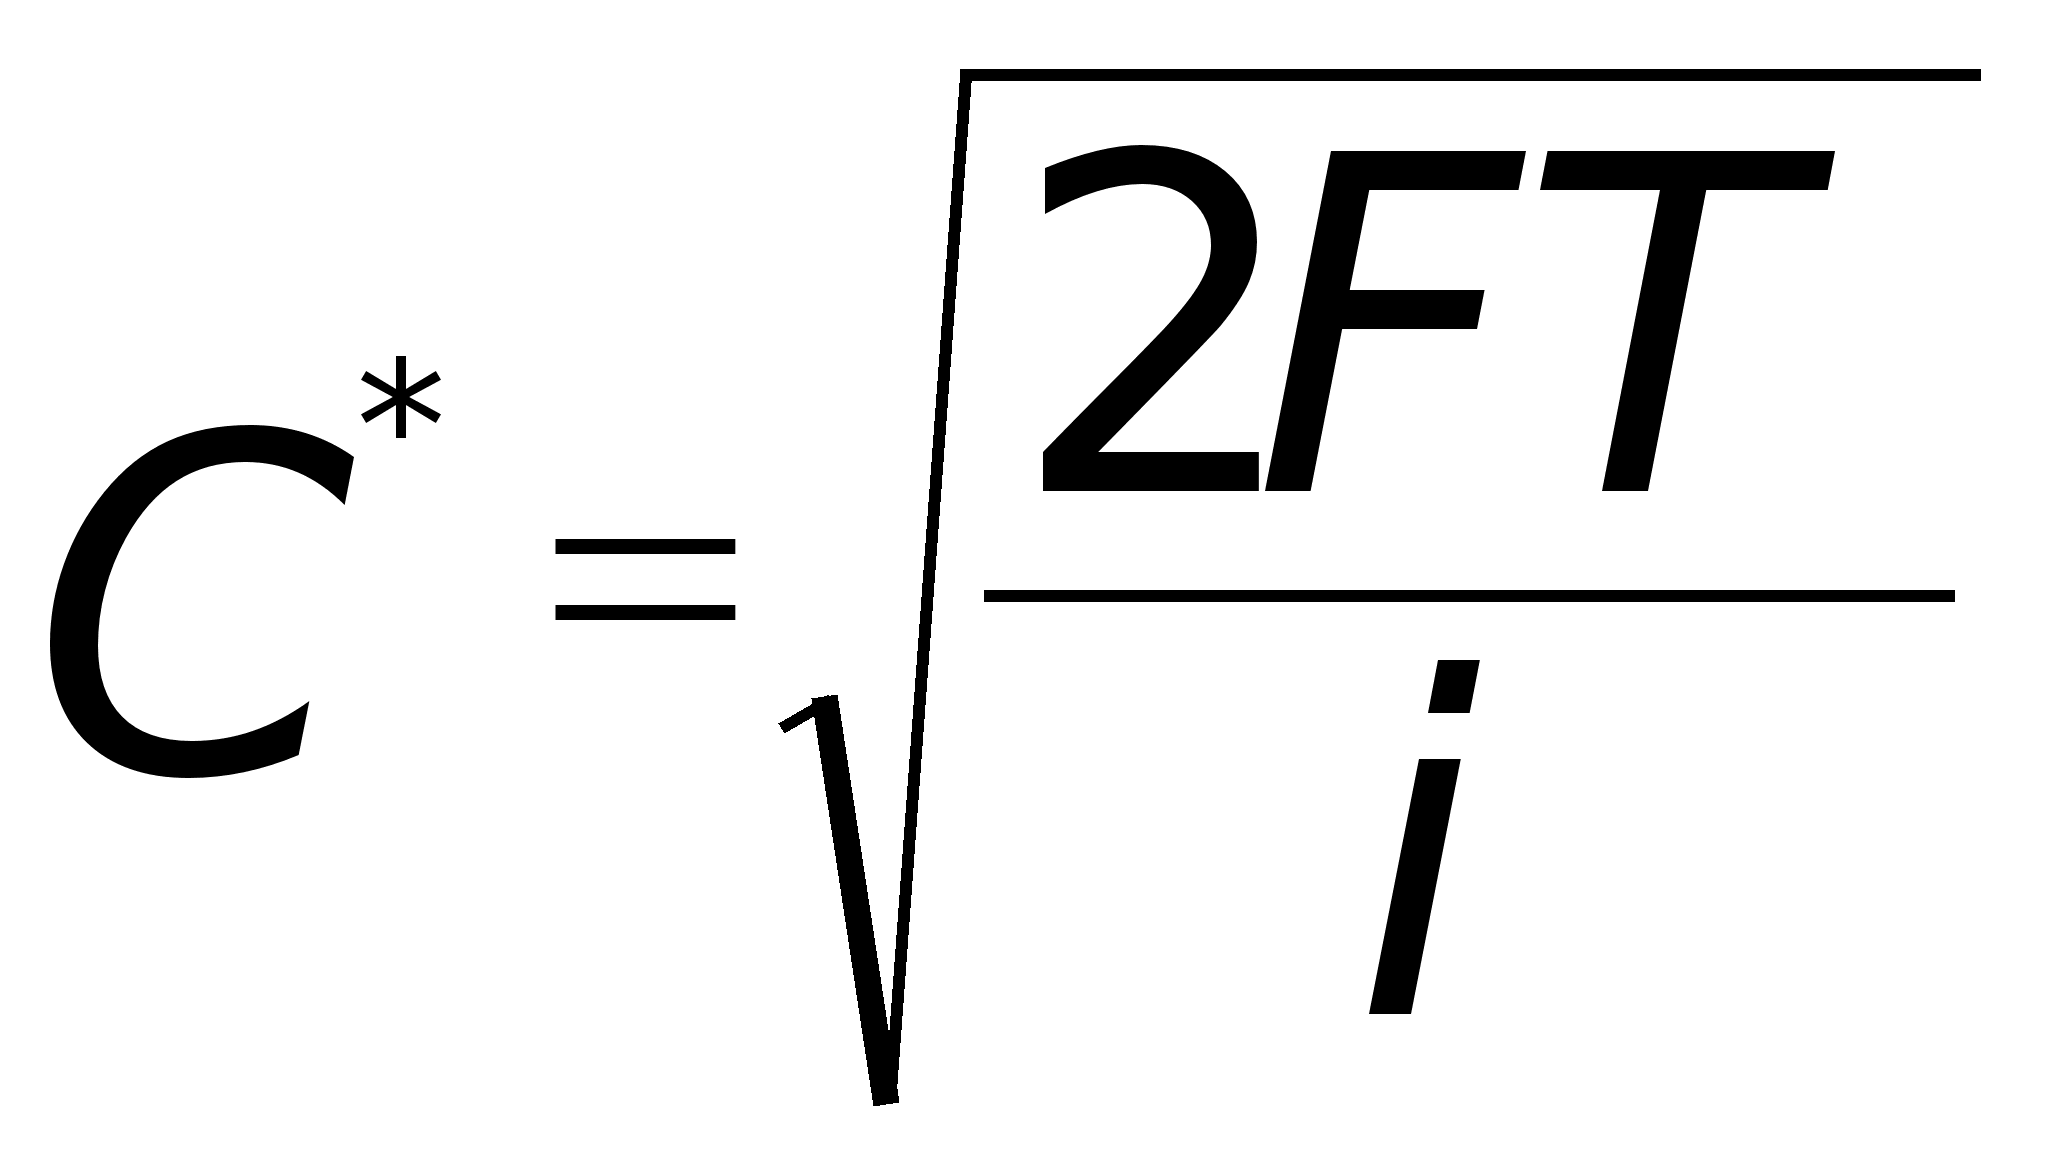
ПРИМЕР 2.3.1
Существует потребность в денежных средствах в размере 400000 грн. на период в один месяц, в течение которого счет, как ожидается, будет полностью оплачен отдельными регулярными равными платежами. Возможная ставка составляет 6 процентов в год, или 0,5 процента за период продолжительностью в один месяц. Стоимость сделки, когда предприятие берет взаймы или снимает со счета, равна 10 грн.
Оптимальный объем сделки (оптимальная сумма займа или снятия денег со счета) и количество сделок, которые вам следует совершить в течение этого месяца, определяются следующим образом:
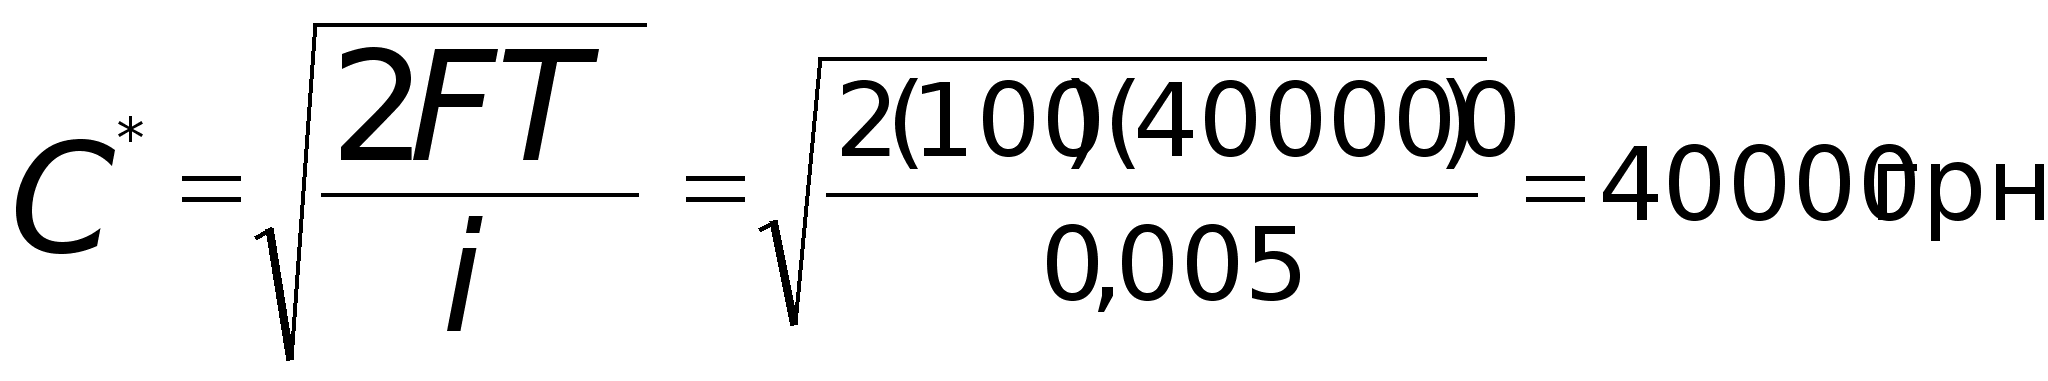
Оптимальная сумма сделки равна 4000000 грн.
Средний остаток денежных средств составляет:
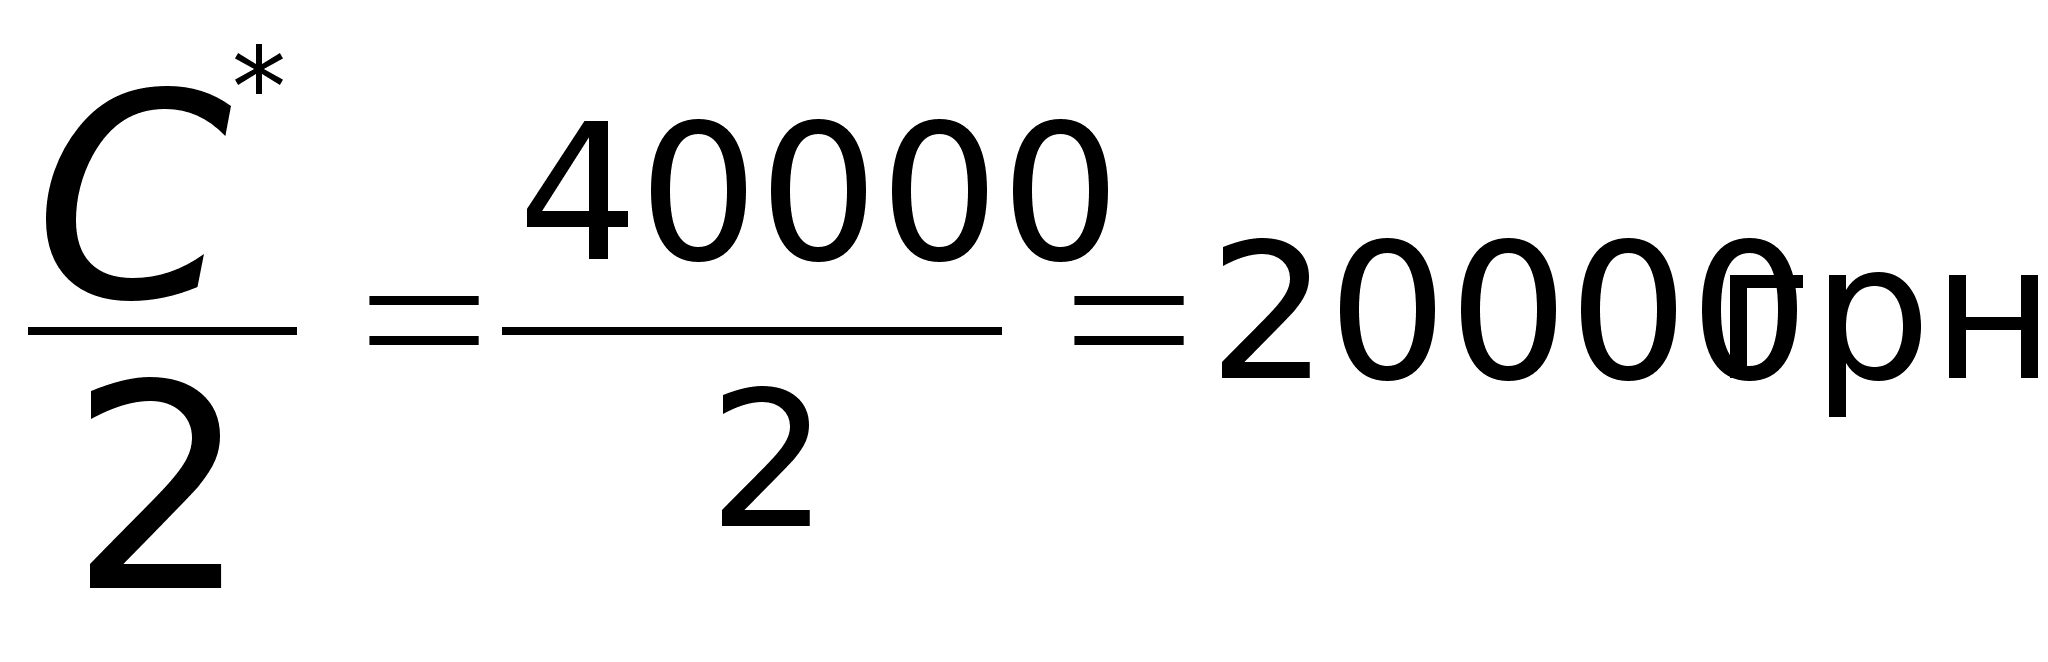
Количество необходимых сделок равно:
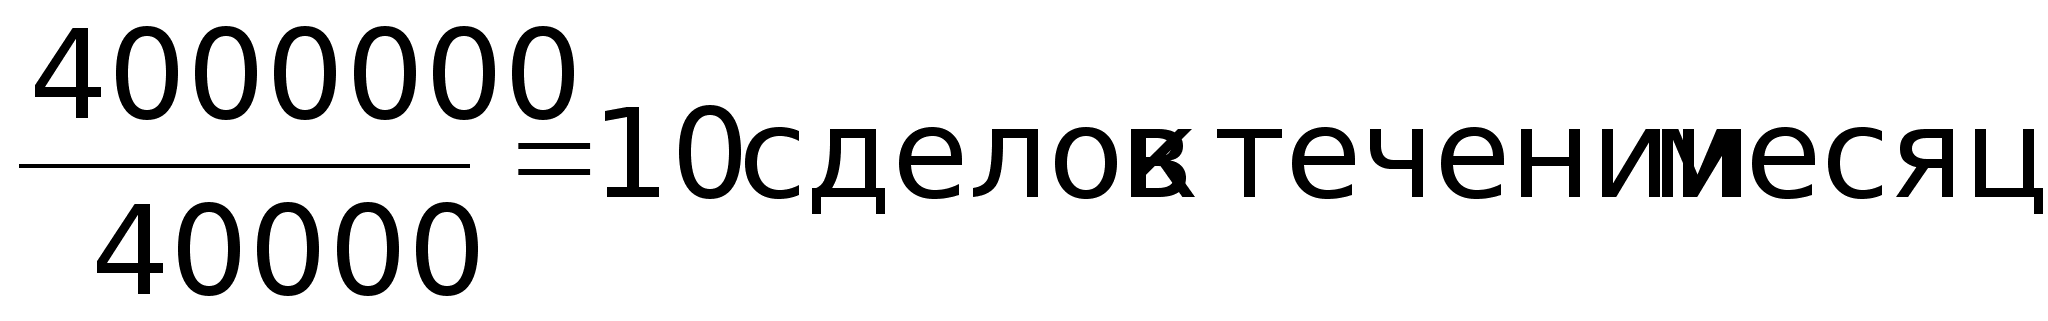
Существует также модель регулирования денежных операций, когда денежные выплаты являются неопределенными. Модель Миллера-Орра устанавливает верхний и нижний пределы для остатка денежных средств. Когда достигается верхний предел, производится перевод денежных средств в рыночные ценные бумаги; когда достигается нижний предел, переводят ценные бумаги в денежные средства, никаких сделок не происходит, пока остаток денежных средств находится в этих пределах.
Факторы,
которые необходимо
учитывать,
используя
модель Миллера-Орра:
фиксированные
расходы, связанные
со сделкой с
ценными бумагами
(F), предполагаемыми
равными как
для покупки,
так и для продажи;
ежедневная
ставка дохода
по рыночным
ценным бумагам
(i); и изменяемость
ежедневного
чистого движения
ликвидности
(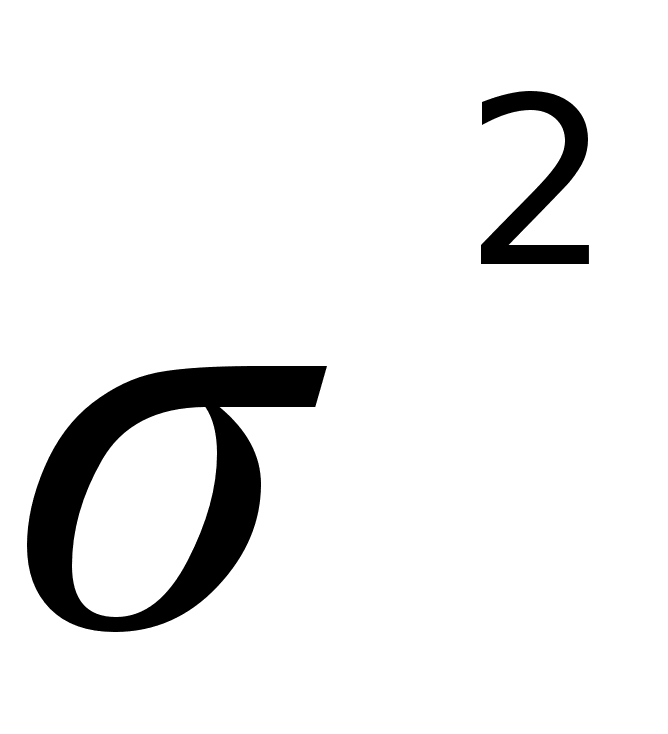 )
— (
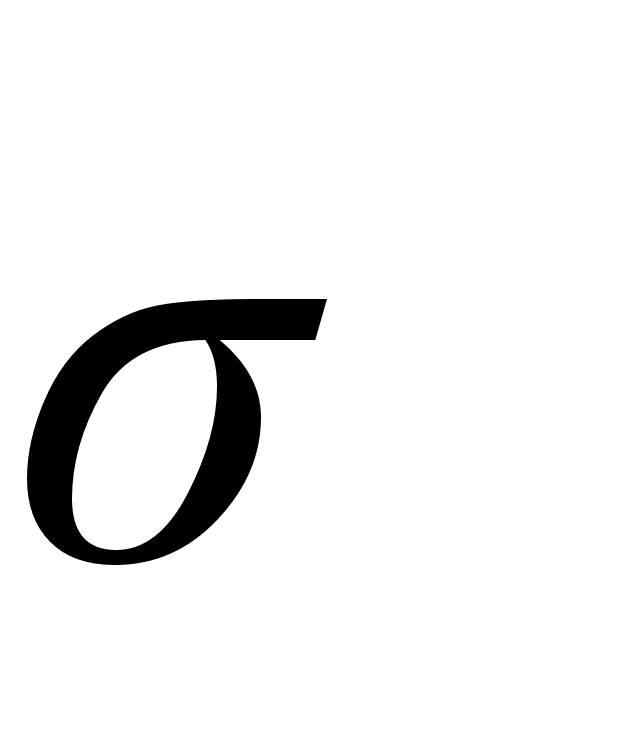 — сигма). Цель
— удовлетворить
потребности
в денежных
средствах по
самой низкой
стоимости.
Главное допущение
этой модели
— неопределенность
движения денежных
средств. Контрольными
пределами в
формуле Миллера-Орра
являются «d»
гривны в качестве
верхнего предела
и ноль гривен
в качестве
нижнего предела.
Когда остаток
денежных средств
достигает
верхнего уровня,
d минус z гривен(оптимальный
денежный остаток),
на эту сумму
покупаются
ценные бумаги,
и новым денежным
остатком становится
z гривен. Когда
денежный остаток
равняется нулю,
на z гривен продаются
ценные бумаги,
и новый остаток
денежных средств
опять достигает
величины z. Конечно,
на практике
минимальный
денежный остаток
устанавливается
в размере суммы,
большей, чем
ноль, по причине
задержек в
прохождении
платежных
документов;
превышение
минимума в
действительности
играет роль
буфера безопасности.
Оптимальные кассовые остатки денежных средств рассчитываются:
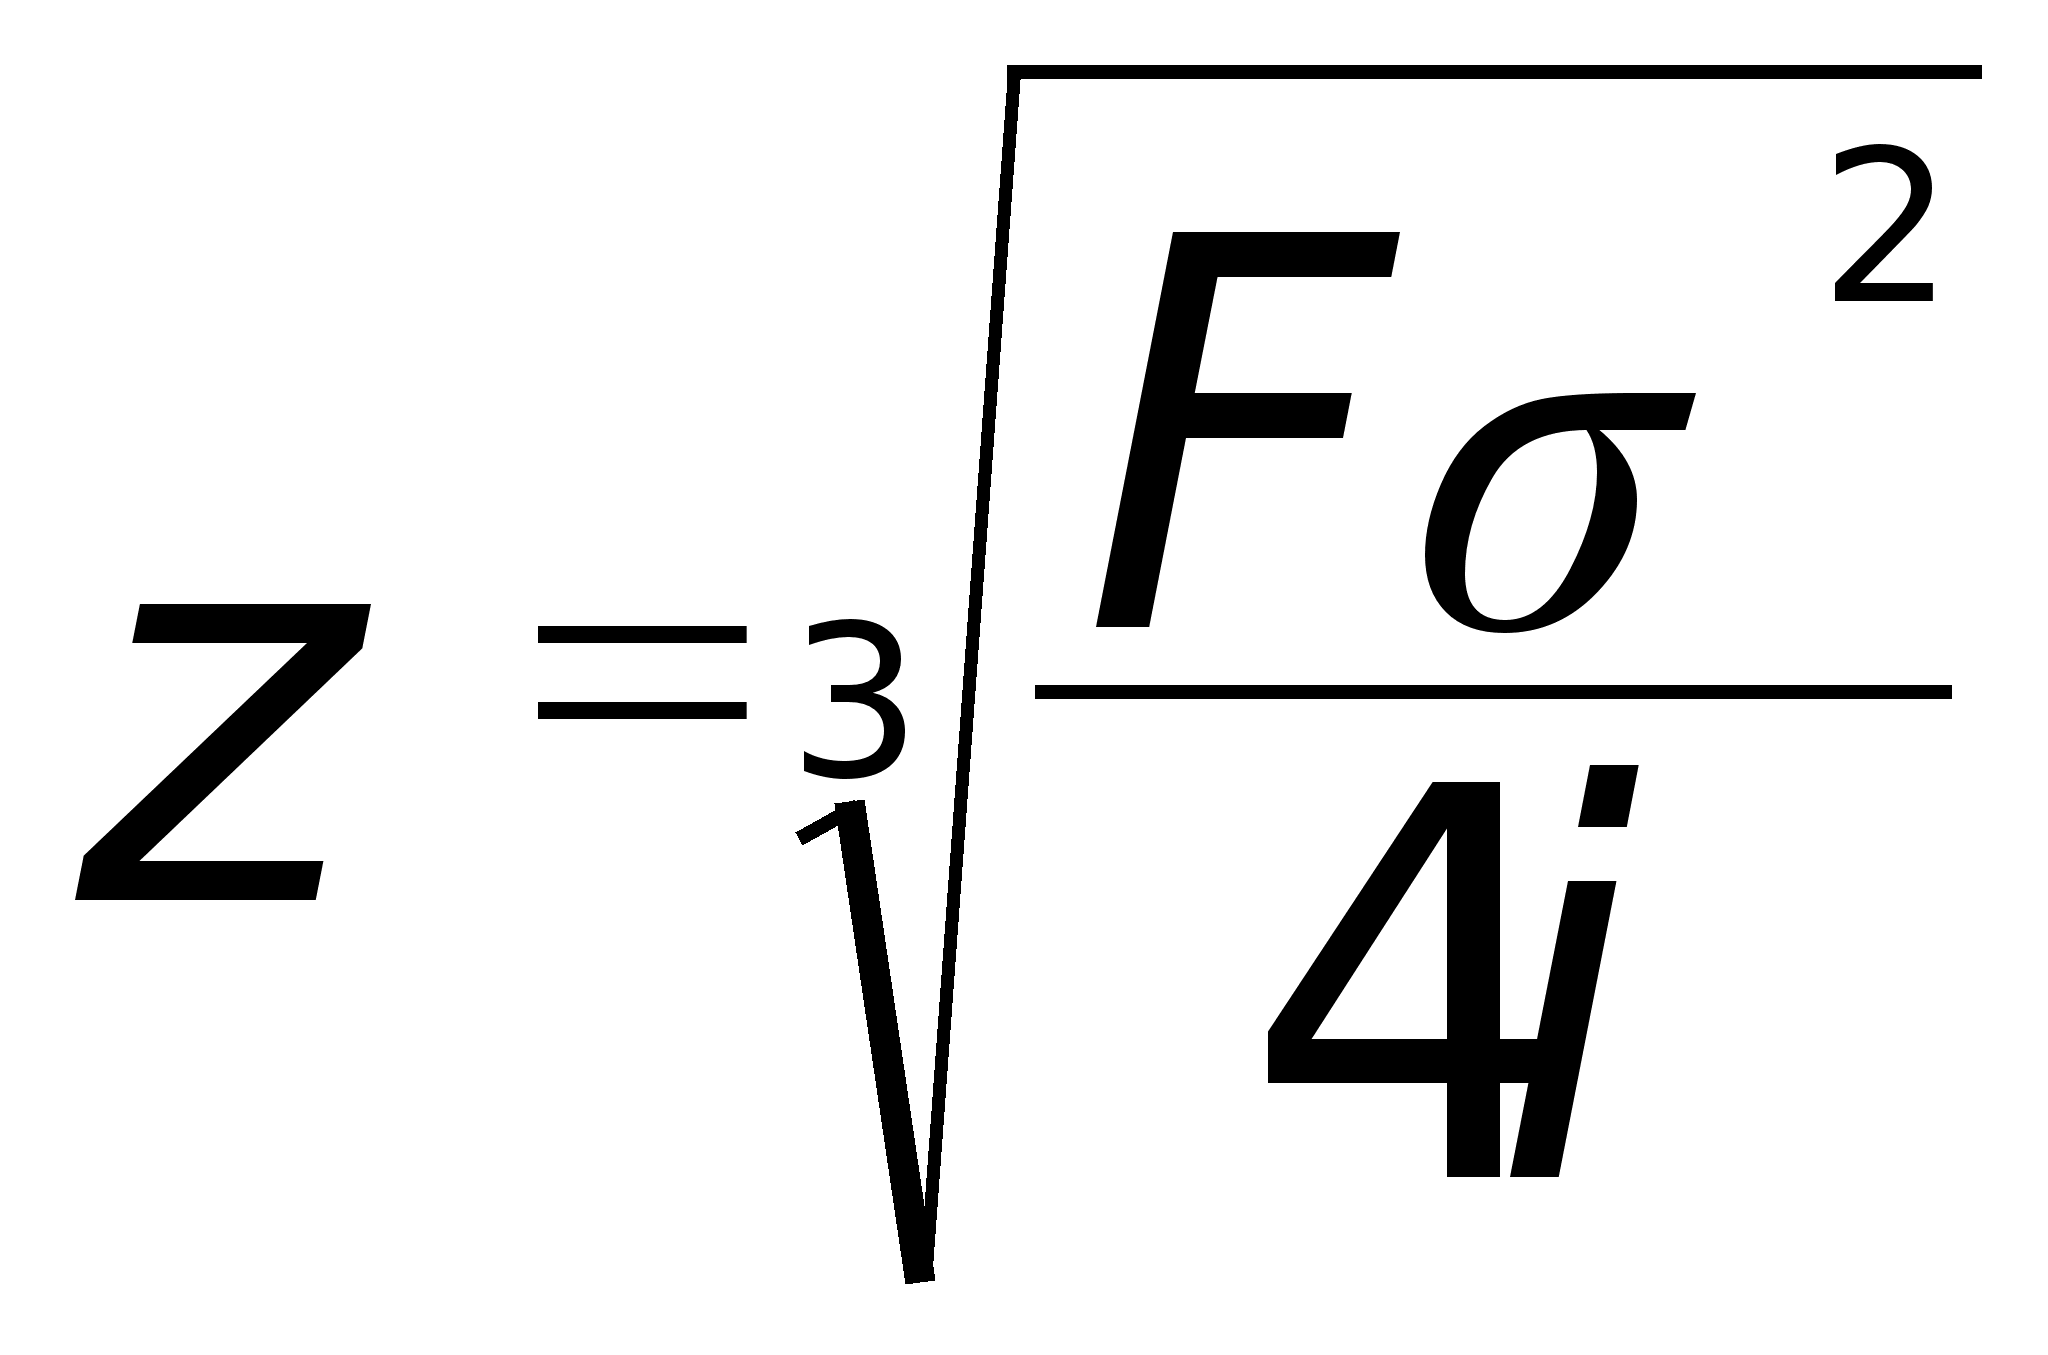
Оптимальное значение d определяется как 3z.
Средний остаток денежных средств приближенно рассчитывается как (z+d)/3.
Пример 2.3.2
Предприятие хочет использовать модель Миллера-Ора. Исходные данные:
|
Фиксированная стоимость сделки с ценными бумагами |
10 грн. |
|
Изменение ежедневных чистых притоков денежных средств |
50 грн. |
|
Дневная ставка процента по ценным бумагам (10%/360) |
0,0003 |
Оптимальный остаток денежных средств, верхний предел необходимых денежных средств и средний кассовый остаток определяются:
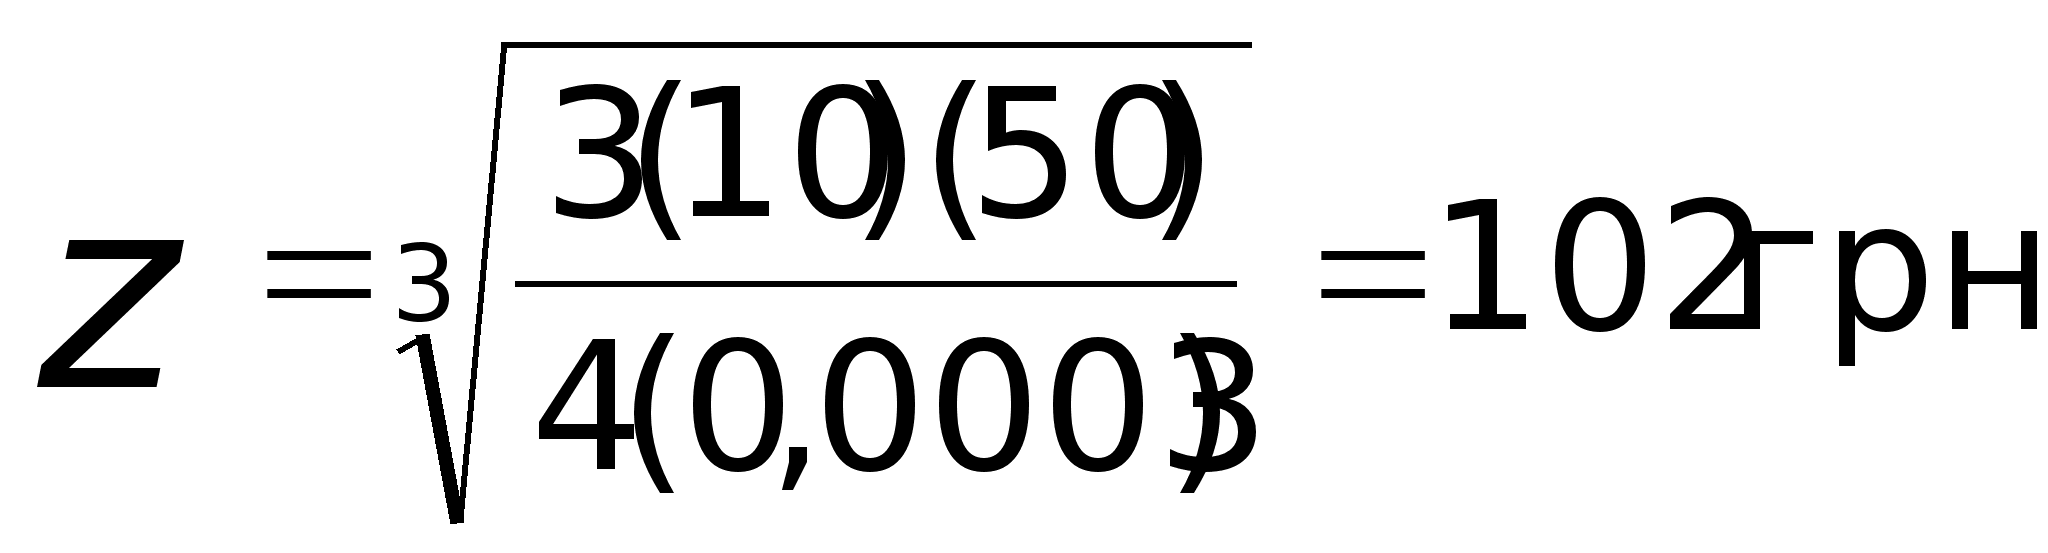
Оптимальный кассовый остаток равен 102 грн., верхний предел составляет 306 грн. (3 х 102 грн.), и средний остаток денежных средств равен (102 грн. + 306 грн.)/3 = 136 грн.
Когда достигается верхний предел в размере 306 грн., на 204 грн. будут закуплены ценные бумаги (306 грн. — 102 грн.), чтобы сумма на счете составляла оптимальный остаток в размере 102 грн.. Когда достигается нижний предел в ноль гривен, будут проданы ценные бумаги на сумму 102 грн., чтобы опять обеспечить оптимальный денежный остаток в размере 102 грн.
2.4. Взаимоотношения с банками.
Прежде чем предприятие воспользуется услугами банка, оно должно оценить его финансовую устойчивость, проверяя данные рейтинга, составленного финансовыми консалтинговыми организациям. Предприятие может ограничить предел своих общих депозитов в каком-либо банке суммой, не превышающей ту, которая гарантируется депозитной страховой компанией, особенно в тех случаях, когда банк находится в затруднительном положении.
Предприятие может также использовать различные банки для различных услуг. При выборе банка необходимо обращать внимание на его месторасположение (которое определяет систему арендованных банковских сейфов и пункты осуществления денежных выплат), виды и стоимость услуг и наличие капиталов.
Необходимо провести анализ банковского счета, сравнивая суммы денежных средств предприятия, размещенных в банке, со стоимостью предлагаемого банковского обслуживания. Банки могут представить информацию, если предприятие ее потребует. Необходимо тщательно ее изучить, чтобы убедиться, что она достоверна. Большинство чеков обрабатывается за один рабочий день (обработка в течение трех и более рабочих дней — редкий случай). Необходимо строить финансовые отношения таким образом, чтобы получить возможность пользоваться денежными средствами в день их депонирования, осуществленного до прекращения обслуживания операций. Если депонирование выполняется передачей денежных документов банку через кассу, денежные средства могут быть получены не сразу. Если же депозит был сделан заранее, особенно через систему арендованных банковских сейфов, предприятие может вовремя получить деньги.
2.5. Инвестирование в ценные бумаги
Регулирование денежных операций требует знания объемов капиталов, которыми располагает предприятие для инвестирования, и продолжительности времени, на которое они могут быть инвестированы. Такие инвестиции обычно приносят доход предприятияю. Рыночные ценные бумаги это:
— срочные вклады (депозиты) — сберегательные счета, которые ежедневно дают процентный доход, долгосрочные сберегательные счета и депозитные сертификаты;
— инвестиционные фонды открытого типа, инвестирующие средства только в краткосрочные обязательства денежного рынка — управляемые портфели краткосрочных, первоклассных долговых документов, таких как векселя казначейства и коммерческие ценные бумаги;
— вклады до востребования с выплатой процентного дохода;
— казначейские ценные бумаги.
Автоматические краткосрочные инвестиции денежного рынка немедленно депонируют излишек денежных средств в ценные бумаги денежного рынка для получения дохода. Владение ценными бумагами служит защитой против ситуаций, когда испытывается дефицит денежных средств: компании с сезонными операциями могут покупать рыночные ценные бумаги, когда имеют избыточные капиталы, и продавать их при дефиците денежных средств; компании могут также вкладывать средства в рыночные ценные бумаги, когда временно придерживают капитал в ожидании краткосрочного экономического подъема. При формировании инвестиционного портфеля компания должна учитывать доход, риск неплатежа, конкурентоспособность и срок погашения.
Необходимо контролировать процентные поступления по ценным бумагам, чтобы убедиться в получении доходов, и поступления денежных средств от ценных бумаг, по которым наступил срок погашения или которые были проданы.
3. УПРАВЛЕНИЕ ДЕБИТОРСКОЙ ЗАДОЛЖЕННОСТЬЮ
Управление дебиторской задолженностью непосредственно влияет на прибыльность предприятия и определяет дисконтную и кредитную политику для малоэффективных покупателей, пути ускорения востребования долгов и уменьшение безнадежных долгов, а также выбор условий продажи, обеспечивающих гарантированное поступление денежных средств.
К приемам управления дебиторской задолженностью относятся: учет заказов, оформление счетов и установление характера дебиторской задолженности. Среди подлежащих рассмотрению моментов есть некоторые, требующие особого внимания, например необходимость поиска путей сокращения среднего промежутка времени между завершением операции по продаже товара и выпиской счета-фактуры покупателю. Предприятие также должно оценивать возможные издержки, связанные с дебиторской задолженностью, т. е. упущенная выгода от неиспользования средств, вместо их инвестирования.
Управление дебиторской задолженностью связано с двумя видами резервов времени — на выписку счета-фактуры и отправку почтой.
Время на выписку счета — это количество дней от отправки товара покупателю и до высылки счета. Очевидно, что предприятию следует отправлять счета одновременно с товаром.
Время почтовой доставки — между подготовкой счета-фактуры и получением его покупателем. Время почтового прохождения документов может быть сокращено за счет децентрализации выписки счета-фактуры и почтовой отправки (используя службу срочных почтовых отправлений для крупных счетов-фактур с вручением в предусмотренные сроки либо предоставляя скидки за авансовые платежи).
3.1. Кредитные условия
Ключевым моментом в управлении дебиторской задолженностью является определение сроков кредита (предоставляемого покупателям) которые оказывают влияние на объемы продаж и получение денег. Например, предоставление более продолжительных сроков кредита, вероятно, увеличит объем продаж. Сроки кредита имеют прямое отношение к затратам и доходу, связанным с дебиторской задолженностью. Если сроки кредита жесткие, у компании будет меньше инвестированных денежных средств в дебиторскую задолженность и потерь от безнадежных долгов, но это может привести к снижению объемов продаж, уменьшению прибылей и негативной реакции покупателей. С другой стороны, если сроки кредита неконкретные, компания может добиться увеличения объемов продаж и большего дохода. Но рискует увеличить долю безнадежных долгов и большими затратами, связанными с тем, что малоэффективные покупатели затягивают оплату. Сроки дебиторской задолженности следует либерализировать, когда предприятие желает избавиться от избыточных товарно-материальных запасов или устаревшей продукции либо если оно работает в отрасли промышленности, товары которой предназначены для сезонных продаж (например, купальные костюмы). Если товар является скоропортящимся, предприятие должно использовать краткосрочную дебиторскую задолженность и по возможности практиковать оплату при поставке.
При оценке платежеспособности потенциального покупателя следует учитывать честность покупателя, финансовую устойчивость и имущественное обеспечение. Кредитную надежность покупателя можно оценить количественными методами: анализ регресса, который рассматривает изменение зависимой переменной, имеющей место при изменении независимой (информативной) переменной. Этот метод особенно полезен, когда требуется оценить большое количество некрупных покупателей. Следует тщательно оценивать возможные потери по безнадежным долгам, если компания продает товары многим покупателям и длительное время не меняет свою кредитную политику.
Следует иметь в виду, что продление кредита влечет за собой дополнительные расходы: административные расходы деятельности кредитного отдела, компьютерной службы, а также комиссионные, выплачиваемые специальным агентствам, определяющим кредитоспособность заемщиков или качество ценных бумаг.
Достаточно полезна информация, полученная от кредитных бюро розничной торговли и профессиональных кредитных справочных служб. Например, в США отчеты компании «Дан энд Брэдстрит» (D&B) содержат информацию о характере бизнеса компаний, производственных линиях, управлении, финансовом положении, количестве работников, выполнении предшествующих платежей по сообщению поставщиков, о текущих долговых обязательствах (включая любые просроченные), условиях продаж, заключении аудитора, судебных исках, страховом покрытии, арендных договорах, уголовном преследовании, взаимоотношениях с банками и учетной информации (например, текущие банковские ссуды), месторасположении и, если требуется, изменениях сезонной конъюнктуры. В нашем государстве также имеет место необходимость создания такого рода компаний. Это давало бы значительное уменьшение проблем, в большинстве своем информационных.
3.2. Контроль дебиторской задолженности
Имеется много способов максимизировать доходность дебиторской задолженности и свести к минимуму возможные потери: составление счетов, перепродажу права на взыскание долгов и оценку финансового положения клиентов.
Выставление счетов.
При циклическом составлении счетов они выставляются покупателям в различные периоды времени. При такой системе покупатели с фамилиями, начинающимися на А, могут быть первыми, кому выставляются счета в первый день месяца; тем, чьи фамилии начинаются на Б, счета будут выставлены во второй день и так далее. Счета покупателям должны быть отправлены в течение двадцати четырех часов со времени составления.
Для ускорения взимания платежей можно направлять счета-фактуры покупателям, когда их заказ еще обрабатывается на складе. Можно также выставлять счет за услуги с интервалами, если работа выполняется в течение определенного периода, или начислять гонорар авансом, что предпочтительнее осуществления платежей по окончании работы. Во всяком случае, вы должны выставлять счета на крупные суммы немедленно.
Когда бизнес развивается пассивно, могут применяться сезонные датирования выставления счетов: вы предлагаете продление срока платежей для стимулирования спроса среди покупателей, неспособных произвести платежи раньше, чем в конце сезона.
Процесс оценки покупателя.
Перед предоставлением кредита необходимо тщательно анализировать финансовые отчеты покупателя и получать рейтинговую информацию от финансовых консультативных фирм. Имеют место попытки избегать высокорискованной дебиторской задолженности, такой как в случае с покупателями, работающими в финансово неустойчивой отрасли промышленности или регионе. Нужно быть осторожным с клиентами, которые работают в бизнесе менее одного года (около 50 процентов коммерческих предприятий терпят крах в течение первых двух лет). Как правило, потребительская дебиторская задолженность связана с большим риском неплатежа, чем дебиторская задолженность компаний. Следует модифицировать лимиты кредитования и ускорять востребование платежей на основании изменений финансового положения покупателя. Для этого можно удержать продукцию или приостановить оказание услуг, пока не будут произведены платежи, и потребовать имущественный залог в поддержку сомнительных счетов (стоимость имущественного залога должна равняться или превышать остаток на счете). Если необходимо, следует воспользоваться помощью агентства по сбору платежей для востребования денежных средств с неподчиняющихся покупателей.
Необходимо классифицировать дебиторские задолженности по срокам оплаты (расположить их по времени, истекшему с даты выставления счета) для выявления покупателей, нарушающих сроки платежа, и облагать процентом просроченные платежи. После того как будут сравнены текущие, классифицированные по срокам дебиторские задолженности с дебиторскими задолженностями прежних лет, промышленными нормативами и показателями конкурентов, можно подготовить отчет об убытках по безнадежным долгам, показывающий накопленные убытки по покупателям, условиям продажи и размерам сумм и систематизированный по данным о подразделении, производственной линии и типе покупателя (например, отрасли промышленности). Потери безнадежного долга обычно выше у малых компаний.
Защита страхованием.
Также можно прибегать к страхованию кредитов, эта мера против непредвиденных потерь безнадежного долга. При решении, приобретать ли такую защиту, предприятие оценивает ожидаемые средние потери безнадежного долга, финансовую способность предприятия противостоять этим потерям и стоимость страхования.
Факторинг.
Целесообразно перепродать права на взыскание дебиторской задолженности, если это приведет к чистой экономии. Однако необходимо должны отдавать себе отчет в том, что при сделке факторинга может быть раскрыта конфиденциальная информация.
При предоставлении коммерческого кредита следует оценить конкурентоспособность предприятия и текущие экономические условия. В период спада кредитную политику следует ослабить, чтобы стимулировать бизнес. Например, предприятие может не выставлять повторно счет покупателям, которые получают скидку при оплате наличными, даже после того, как срок действия скидки истек. Но имеет смысл ужесточить кредитную политику в условиях дефицита товаров, поскольку в такие периоды предприятие, как продавец, имеет возможность диктовать условия.
3.3. Определение инвестиций в дебиторскую задолженность.
Для определения гривенной инвестиции в дебиторскую задолженность применяется расчет, который учитывает годовые объемы продаж в кредит и срок неоплаты дебиторской задолженности.
ПРИМЕР 3.3.1
Предприятие продает на условиях нетто/30 (необходимость выполнить платежи в течение 30 дней). Счета в среднем просрочены на 20 дней. Ежегодные продажи в кредит составляют 60000 грн. Вложение денежных средств в дебиторскую задолженность определяется следующим образом:
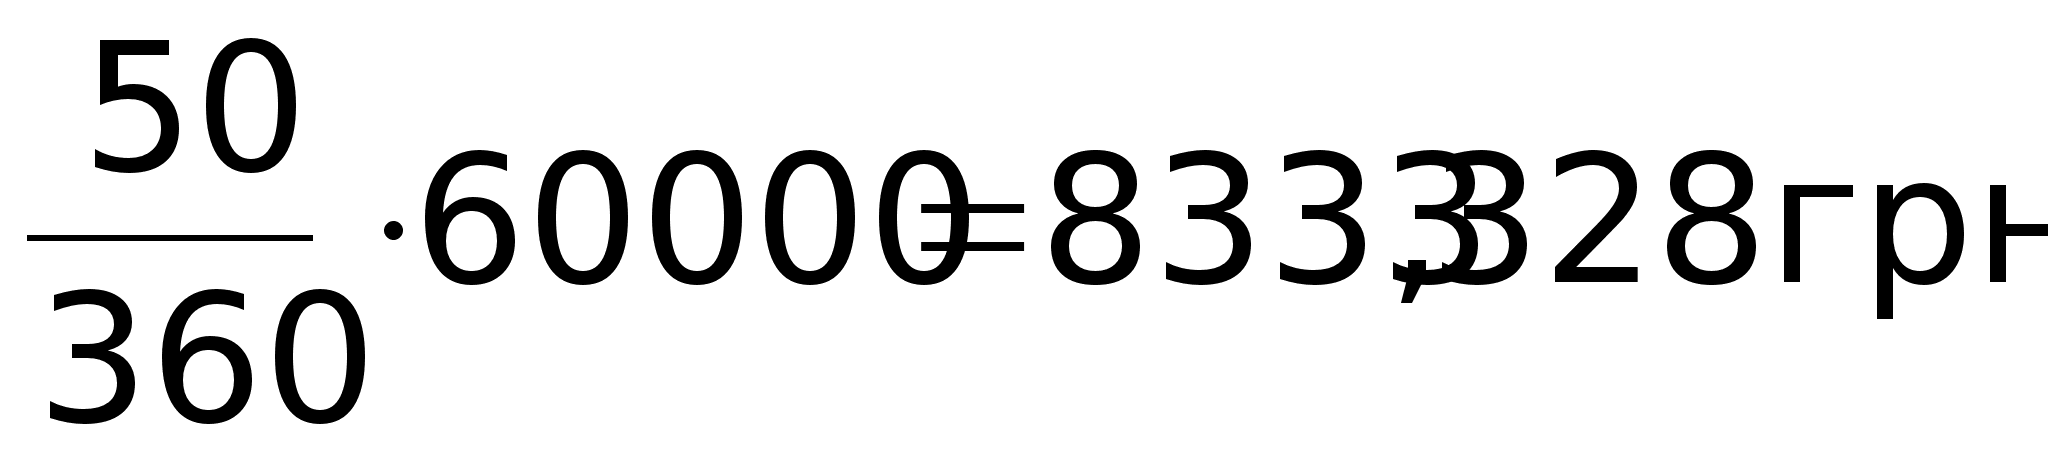
Капиталовложения в дебиторскую задолженность представляют стоимость, вложенную в эту задолженность, включая себестоимость продукции и стоимость капитала.
ПРИМЕР 3.3.2
Себестоимость продукции составляет 30 процентов от продажной цены. В среднем счета оплачиваются через четыре месяца после продажи. Средние продажи составляют 7000 грн. в месяц.
Капиталовложения в дебиторскую задолженность по данной продукции составляют:
|
Дебиторская задолженность (4 месяца х 7000 грн.) |
28000 грн |
|
Инвестиция в дебиторскую задолженность [28000 грн. (0,30 + 0,10)] |
11200 грн. |
Пример 3.3.3
Дебиторские задолженности составляют 70000 грн. Средняя заводская себестоимость равна 40% от продажной цены. Маржинальный доход до налогообложения составляет 10%. Затраты на хранение товарно-материальных запасов равны 3% от продажной цены. Торговые комиссионные — 8% от объема продаж. Инвестирование в дебиторскую задолженность равно:
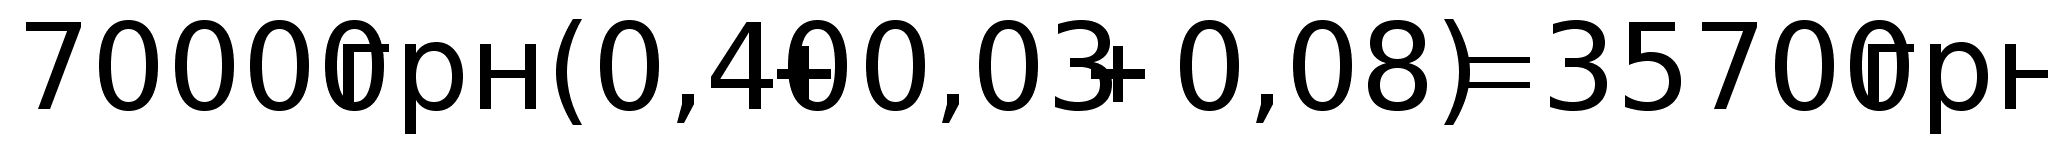
Среднюю инвестицию в дебиторскую задолженность можно найти, умножив среднюю дебиторскую задолженность на отношение Стоимость/Продажная цена.
ПРИМЕР 3.3.4
Если продажи в кредит, осуществляемые компанией, составляют 12000 грн., период поступления платежей равен 60 дням и себестоимость представляет 80% от продажной цены, то каковы, во-первых, средний баланс дебиторской задолженности и, во-вторых, среднее капиталовложение в дебиторскую задолженность?
Оборачиваемость дебиторской задолженности
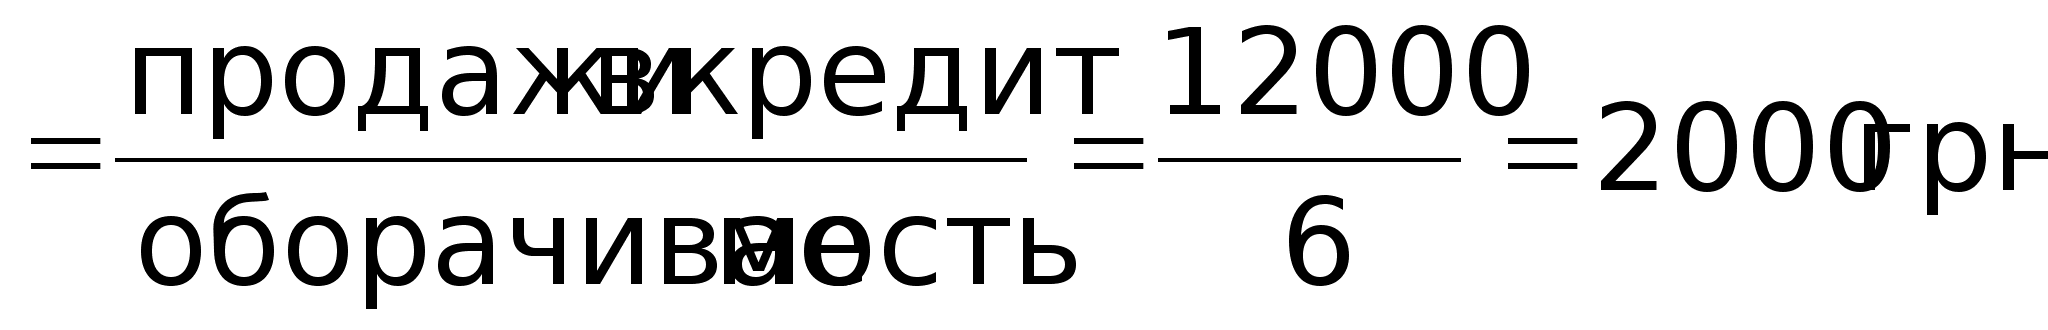
Средняя
дебиторская
задолженность:
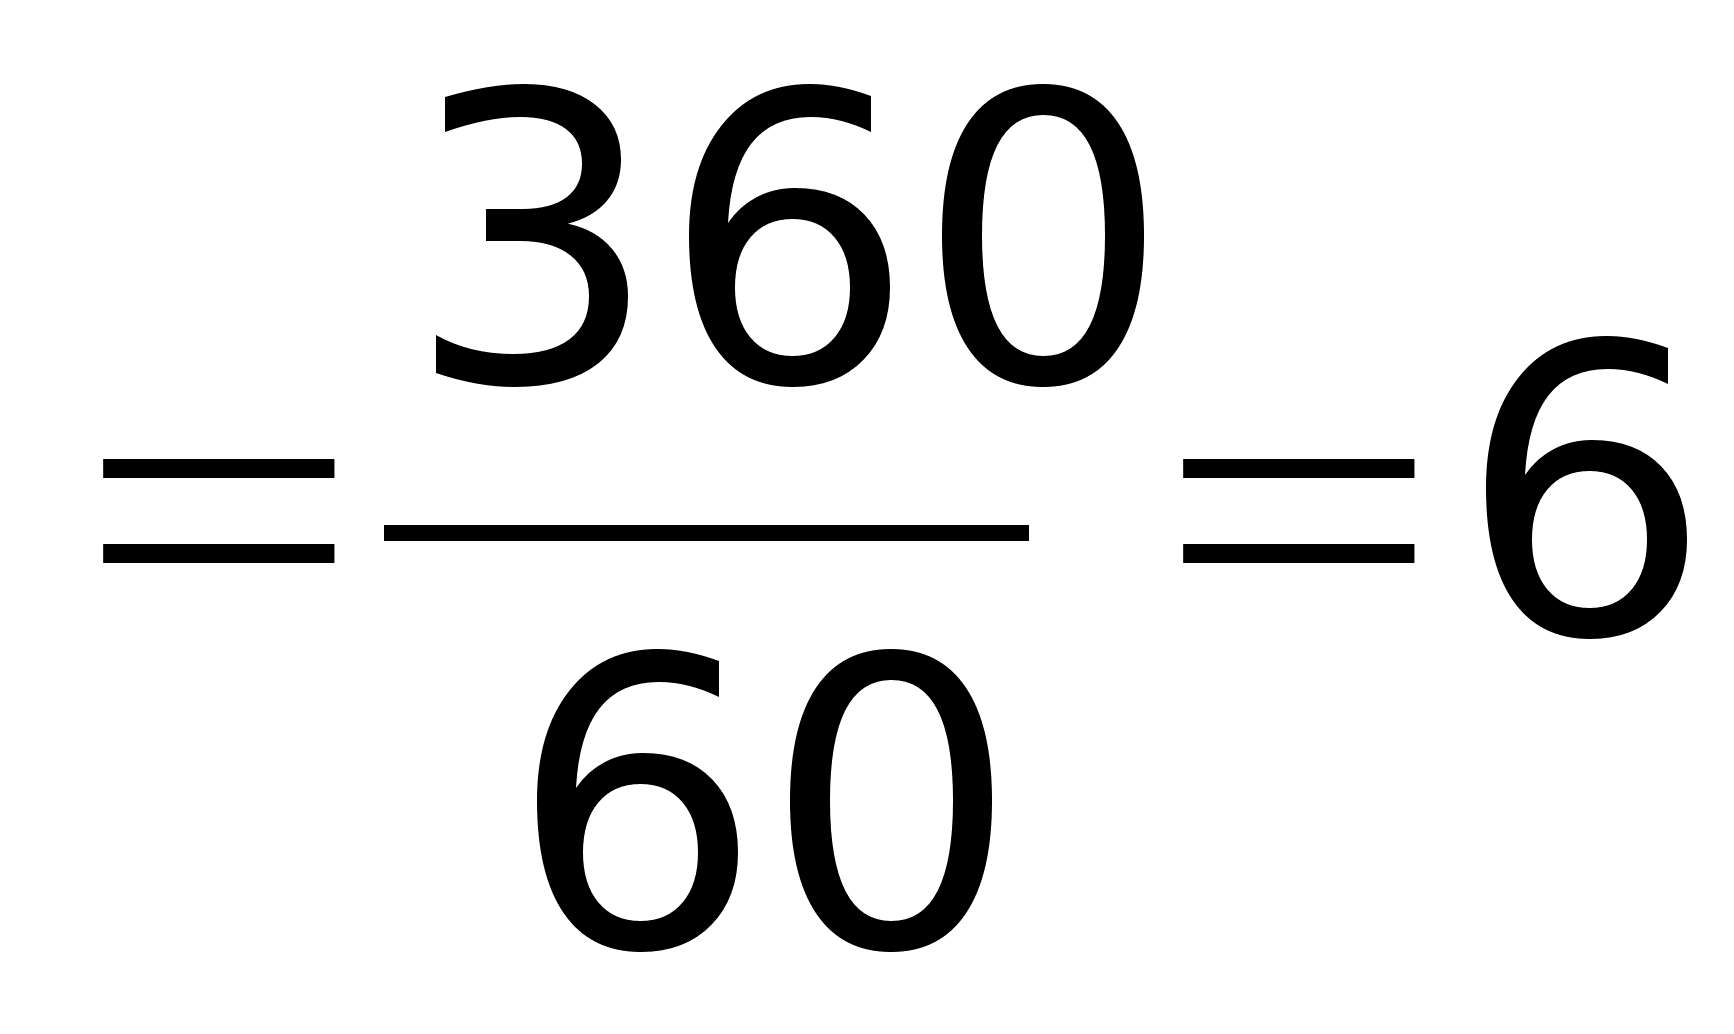
Среднее
капиталовложение
в дебиторскую
задолженность
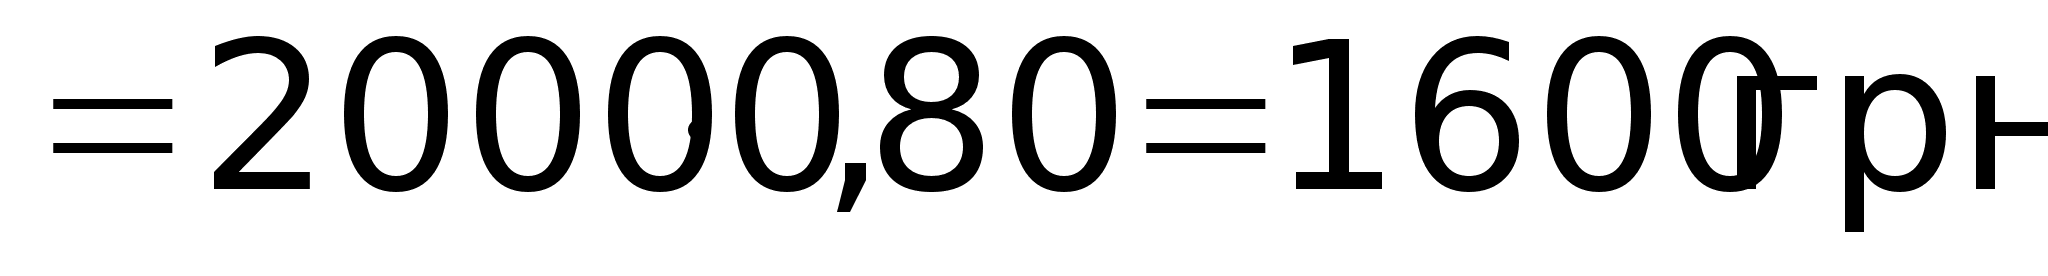
3.4. Политика скидок и изменение кредитной политики
Для того чтобы определить, следует ли покупателю предоставлять скидку за авансовые выплаты остатков на счетах, финансовому менеджеру следует сравнить доход от денежных средств, получаемых в результате ускоренных платежей, с суммой скидки.
ПРИМЕР 3.4.1.
Исходные данные:
|
Текущий годовой объем продаж в кредит |
1400000 грн. |
|
Сбор денежных платежей |
3 месяца |
|
Условия |
нетто/30 дней |
|
Минимальная норма прибыли |
15% |
Компания разрабатывает предложение 3/10, нетто/30 со скидкой (то есть если покупатель заплатит в течение 10 дней с даты продажи, он получит скидку в размере 3%. Если платеж будет выполнен по истечении 10 дней, скидки не будет. Оплата всей суммы должна быть произведена в течение 30 дней). Компания рассчитывает, что 25 процентов покупателей воспользуются предоставленной скидкой. Время взыскания денежных платежей сократится до двух месяцев.
Как показывают нижеследующие расчеты, скидку следует предоставить.
Преимущество скидки
Увеличение рентабельности:
Средний остаток дебиторской задолженности до изменения политики:

Средний остаток дебиторской задолженности после изменения политики:
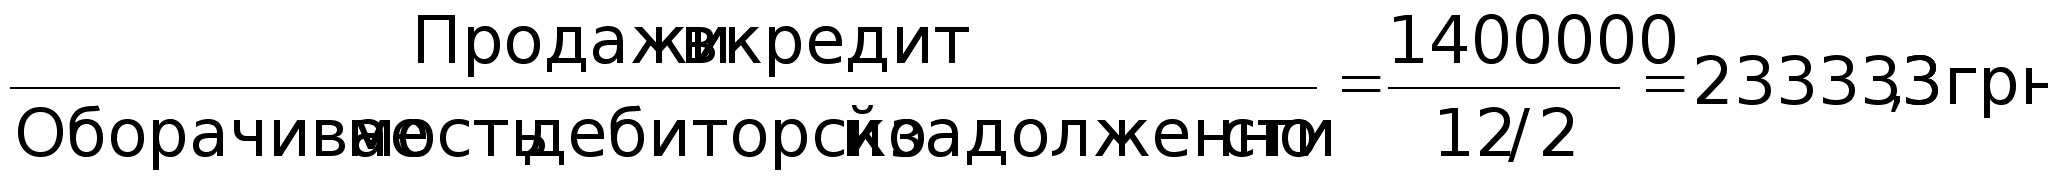
|
Уменьшение среднего остатка дебиторской задолженности Норма прибыли |
111666 х 0,15 |
|
Доход |
17500 грн |
|
Недостатки скидки |
|
|
Сумма скидки 0,30 х 0,25 х 1400000 грн |
10500 грн |
|
Чистое преимущество скидки |
7000 грн |
Для того чтобы решить, следует ли предприятияю давать кредит малоэффективным покупателям, надо сравнить доход от дополнительных продаж с дополнительными издержками, связанными с дебиторской задолженностью. Если у предприятия есть резервные производственные мощности, дополнительный доход является маржинальной прибылью с новых продаж, так как постоянные затраты в этом случае не меняются. Дополнительные расходы по дебиторской задолженности объясняются возможным увеличением безнадежных долгов и вложением денежных средств в дебиторскую задолженность на более продолжительный период времени.
Пример 3.4.2
|
Продажная цена за единицу продукции |
12 грн. |
|
Переменные затраты на единицу продукции |
8 грн. |
|
Фиксированные затраты на единицу продукции |
1.5 грн. |
|
Годовой объем продаж в кредит |
60000 грн. |
|
Сбор денежных платежей |
1 месяц |
|
Минимальный доход |
16% |
Если предприятие либерализует кредитную политику, планируется, что:
— объем продаж увеличится на 40%;
— период сбора денежных средств по всем счетам увеличится до двух месяцев;
безнадежные долги на увеличенной продаже составят 5%. Предварительные вычисления:
|
Текущее количество единиц продукции (60000 грн/12 грн) |
5000 |
|
Дополнительное количество единиц продукции (5000х0,4) |
2000 |
|
Преимущество изменения политики Дополнительная рентабельность: Увеличение объема продаж х Маржинальная прибыль на единицу |
2000 единиц |
|
(Продажная цена - Переменные затраты) 12 грн - 8 грн |
4 грн |
|
Увеличение рентабельности |
8000 грн |
|
Недостаток изменения политики Увеличение безнадежного долга: Увеличение количества единиц х Продажная цена (2000 х 12 грн) |
24000 грн |
|
Процент безнадежного долга |
0.05 |
|
Дополнительные безнадежные долги |
1200 грн |
Первый этап в определении возможной стоимости инвестиции, помещенной в дебиторскую задолженность, представляет расчет новой средней себестоимости единицы:
|
Себестоимость |
Общая |
|||
|
Единицы |
х |
Единицы |
= стоимость |
|
|
Текущее количество единиц |
5000 |
х |
9,5 грн. |
47500 грн. |
|
Дополнительное количество единиц |
2000 |
х |
8 грн. |
16000 грн. |
|
Итого |
7000 |
63500 грн. |

Следует отметить, что при неиспользуемой мощности постоянные затраты остаются неизменными, следовательно, дополнительная себестоимость представляет собой только переменные затраты в размере 8 грн. за единицу. Таким образом, средняя себестоимость единицы уменьшится.
Теперь рассчитаем альтернативную стоимость капитала, помещенного в дебиторскую задолженность.
Средняя инвестиция в дебиторскую задолженность после изменения политики:
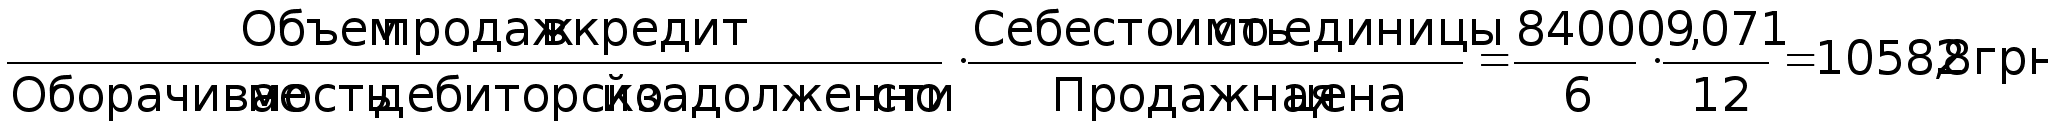
|
Дополнительная инвестиция в дебиторскую задолженность х Минимальный доход |
6624 грн. х 0.16 |
|
Альтернативная стоимость денежных средств, вложенных в дебиторскую задолженность |
1059 грн |
Чистое преимущество ослабления кредитных стандартов:
|
Дополнительная прибыль |
8000 грн |
|
|
Минус: Дополнительные потери безнадежных долгов |
1200 грн |
|
|
Альтернативная стоимость |
1059,9 |
2259,9 |
|
Чистые сбережения |
5740 грн. |
Предприятие может теперь решить, предоставлять ли полный кредит покупателям, пользующимся в настоящее время ограниченным кредитом, или покупателям, не пользовавшимся кредитом.
Пример 3.4.3
|
Категория |
Процент безнадежного долга |
Период сбора денежных средств |
Кредитная политика |
Увеличение годового объема продаж, при ослаблении кредитных ограничений |
|
X |
2% |
30 дней |
Неограниченый кредит |
80000 грн. |
|
Y |
5% |
40 дней |
Ограниченный кредит |
60000 грн. |
|
Z |
30% |
80 дней |
Без кредита |
85000 грн. |
Валовая прибыль составляет 25 процентов от продаж. Минимальный доход на инвестицию равен 12%.
|
Категория Y |
Категория Z |
|
|
Валовая прибыль=степень увеличения продаж х Норма валовой прибыли 60000 грн х 0,25 85000 грн х 0,25 |
15000 грн. |
21250 грн. |
|
Минус: Безнадежный долг=Увеличение продаж х Процент безнадежного долга 60000 грн х 0,05 85000 грн х 0,30 |
- 3000 грн. |
- 25500 грн. |
|
Увеличение средней инвестиции в дебиторскую задолженность* 40/360 х (0,75 х 60000 грн) 80/360 х (0,75 х 85000 грн) |
5000 грн. |
14167 грн. |
|
Альтернативная стоимость дополнительной инвестиции в дебиторскую задолженность х0,12-600х0,12-1700 Чистая прибыль 11400 грн. Кредит следует распространить на категорию Y |
5950 грн. |
* -

Когда решается, стоит ли ослаблять кредитные стандарты, следует рассмотреть влияние валовой прибыли на увеличенный объем продаж и альтернативной стоимости, связанной с большими остатками дебиторской задолженности и расходами по сбору денежных средств.
Пример 3.4.4
Предприятие собирается либерализировать кредитную политику для поощрения большего числа покупателей, приобретающих товары в кредит. В настоящее время 80 процентов продаж осуществляется в кредит и валовая прибыль составляет 30 процентов. Норма прибыли на инвестиции равна 10 процентам. Другие исходные данные:
|
В настоящее время |
Предложение |
|
|
Продажи |
30000 грн |
45000 грн |
|
Продажи в кредит |
24000 грн |
36000 грн |
|
Расходы по сбору денежных средств (по инкассированию) |
4% от продаж в кредит |
5% от продаж в кредит |
|
Оборачиваемость дебиторской задолженности |
4,5 |
3 |
Анализ предложения приводит к следующим результатам:
|
Валовая прибыль: Ожидаемое увеличение продаж в кредит 36000 грн - 24000 грн |
12000 грн |
|
Норма валовой прибыли |
х 0.30 |
|
Увеличение валовой прибыли |
3600 грн |
|
Альтернативная стоимость: Средний остаток дебиторской задолженности (Продажи в кредит/Оборачиваемость дебиторской задолженности) Ожидаемая средняя дебиторская задолженность 360000$/3 |
12000 грн |
|
Текущая средняя дебиторская задолженность 24000 грн/4,5 |
5333 грн |
|
Увеличение средней дебиторской задолженности х Норма прибыли |
6666 грн х 10% |
|
Альтернативная стоимость денежных средств, вложенных в дебиторскую задолженность |
666 грн. |
|
Затраты инкассирования: Ожидаемые расходы по сбору денежных средств 0,05 х 36000 грн. |
1800 грн. |
|
Текущие расходы по сбору денежных средств 0,04 х 24000 грн. |
960 грн. |
|
Увеличение расходов по сбору денежных средств |
840 грн. |
Прибыль от более либеральной кредитной политики:
|
Увеличение валовой прибыли |
3600 грн. |
|
Альтернативная стоимость, вложенная в дебиторскую задолженность |
(6667) |
|
Увеличение расходов по инкассированию |
(8400) |
|
Чистое преимущество |
20933$ |
Для того чтобы определить, выгодно ли предпринимать данную кампанию продаж, следует оценить получаемую валовую прибыль, торговые скидки и альтернативную стоимость повышенных остатков дебиторской задолженности.
Пример 3.4.5
Предприятие планирует кампанию продаж, в которой оно может предложить кредитные условия 3/30, нетто/45. Оно полагает, что период инкассации увеличится с шестидесяти дней до восьмидесяти. Необходимые исходные данные для планируемой кампании:
|
Процент продаж до начала кампании |
Процент продаж в течении кампани |
|
|
Продажи за наличный расчет |
40% |
30% |
|
Сроки платежей (дни) 1-10 11-100 |
25 35 |
55 15 |
Предложенная стратегия продаж, вероятно, увеличит объемы продаж с 600 тыс. грн до 1 млн. Норма валовой прибыли составляет 30%. Норма прибыли равна 14%. Торговая скидка предоставляется для продаж за наличный расчет.
|
Без кампании продаж |
С кампанией продаж |
|
|
Валовая прибыль (0,3х800000 грн) (0,3х1000000 грн) |
240000 грн |
300000 грн. |
|
Продажи со скидкой (0,65х800000 грн) (0,85х1000000 грн) |
520000 грн |
850000 грн. |
|
Скидка с продаж |
х0,03 - 15600 |
х0,03 - 15500 |
|
Инвестиция в среднюю дебиторскую задолженность 60/360х800000х0,7 80/360х1000000х0,7 |
93333 грн. |
155555 грн. |
|
Норма дохода |
х0,14 - 13066 |
х0,14 - 21778 |
|
Чистая прибыль |
211333 грн. |
252722 грн. |
Предприятияю следует предпринять кампанию продаж, поскольку доход увеличится на 41388 грн. (252722 грн. - 211333 грн.).
4. УПРАВЛЕНИЕ ТОВАРНО-МАТЕРИАЛЬНЫМИ ЗАПАСАМИ
Целью управления товарно-материальными запасами является разработка политики, с помощью которой можно достичь оптимальных капиталовложений в товарно-материальные запасы. Этот уровень неодинаков для различных отраслей промышленности и для компаний в данной отрасли промышленности. Успешное управление товарно-материальными запасами минимизирует объемы товарно-материальных запасов, помогает снизить расходы и повышает доход.
Как часть этого процесса, следует уметь определять соответствующие объемы товарно-материальных запасов, которые зависят от многих факторов, включая объемы продаж, финансирование текущих запасов, производство, задержки в получении новых заказов и их сезонность. В случае, если вы располагаете товарами, пользующимися невысоким спросом, следует реализовать их по низкой цене, чтобы снизить расходы за хранение и повысить приток денежных средств.
Следует минимизировать время выполнения заказа по процессам приобретения, изготовления и распределения, то есть определить, сколько времени занимает получение товара от поставщиков после размещения заказа. В зависимости от срока исполнения заказа может потребоваться увеличение складских запасов или изменение порядка закупок. Помните о соотношении объемов неоплаченных заказов и средних ежедневных закупок для определения времени исполнения заказов, которое указывает, следует ли увеличивать остаток товарно-материальных запасов или изменить вашу практику закупок.
Также необходимо учитывать риски наличия устаревших или испорченных товарно-материальных запасов. Например, технические, скоропортящиеся, модные, огнеопасные и специализированные товары имеют повышенный сбытовой риск, который должен быть принят во внимание при расчетах желательных объемов запасов.
Управление товарно-материальными запасами связано с компромиссом между расходами по содержанию товарно-материальных запасов и прибылью от владения ими. Различные номенклатурные позиции товарно-материальных запасов отличаются по стоимости, доходности и количеству занимаемых площадей, причем чем выше объем запасов, тем выше стоимость их хранения, страхования от несчастного случая и воровства, порчи, повышенного налогообложения, производственных мощностей, увеличенного персоналом и процентом на заемные средства для приобретения товарно-материальных запасов. С другой стороны, увеличение товарно-материальных запасов снижает риск сокращения потенциальных продаж из-за отсутствия товаров на складе и замедления производства, вызванного недостаточными товарно-материальными запасами. Кроме того, большие объемы закупок приводят к увеличению скидок с продаж.
Объемы товарно-материальных запасов также связаны со ставками доходного процента. По мере увеличения доходной ставки процента оптимальный объем товарно-материальных запасов уменьшается.
Возникает дилемма: будет ли более прибыльным продавать имеющиеся товарно-материальные запасы на