Организация работ по финансовому оздоровлению ЗАО "Сибирская птицефабрика" Омской области
Изменение экономического эффекта под влиянием изменения оборотных активов:
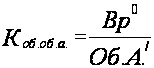 =239538/93512
= 2,56.
РПоб.об.а.=365/2,56=142,59 дней. ΔЭэ=361800*(142,59-76,79)/365= 65223,123 тыс. руб.
Изменение экономического эффекта под влиянием изменения выручки от реализации. ΔЭэ=361800*(94,32-142,59)/365= -47846,81 тыс. руб.
Общее изменение экономического эффекта 65223,123 – 47846,81= 17376,31 (тыс. руб.), что соответствует действительному значению экономического эффекта.
Факторный анализ коэффициента оборачиваемости оборотных активов.
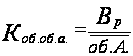 ,
где
ОбА – средние остатки оборотных активов, тыс. руб.
Изменение коэффициента оборачиваемости оборотных активов под влиянием изменения средних остатков оборотных активов.
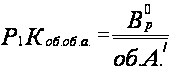 =239538/93512=2,56
Δ
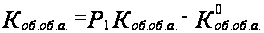 =2,56-4,75=
-2,19
Изменение коэффициента оборачиваемости оборотных активов под влиянием изменения выручки от реализации.
Δ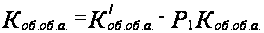 =3,87-2,56=
1,31
Общее изменение коэффициента оборачиваемости оборотных активов = -2,19+1,31= -0,88, что соответствует фактическому изменению коэффициента.
На изменение оборачиваемости оборотных активов и на экономический эффект оказывают влияние два фактора: выручка от реализации и средние остатки оборотных активов. Рост выручки от реализации привёл к увеличению коэффициента оборачиваемости оборотных активов на 1,31 и к дополнительной экономии средств на сумму 47846,81 тыс. руб. Рост оборотных активов привёл к противоположному эффекту: снижению коэффициента оборачиваемости на 2,19 и к дополнительной потребности средств на сумму 65223,12 тыс. руб. В результате коэффициент оборачиваемости оборотных активов снизился в целом на 0,88, а дополнительная потребность в средствах составила 17376,31 тыс. руб.
Увеличилась фондоотдача с 0,85 руб. до 1,89 руб., что связано со значительным сокращением основных средств в 2006 году, и опережающими темпами роста выручки от реализации над темпами роста основных средств. В то же время, фондоотдача активной части основных средств снизилась с 27,47 руб. до 24,87 руб., что связано со значительным поступлением машин и оборудования в 2008 году.
Для выявления причин, повлиявших на изменение фондоотдачи, проводится факторный анализ. Фондоотдача рассчитывается по формуле:
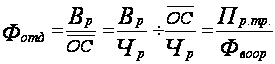 ,
где(5)
Чр – численность работников, человек;
Влияние изменения производительности труда на изменение фондоотдачи.
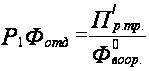 =
344,5714/241,9576=1,42
Δ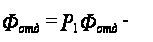
 =1,42-0,85=0,57
Влияние изменения фодовооружённости на изменение фондоотдачи.
Δ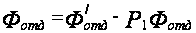 =1,89-1,42=0,47.
Общее изменение фондоотдачи=0,57+0,47=1,04, что соответствует фактическому изменению данного показателя.
Проведённый анализ показал, что повышение производительности труда привело к увеличению фондоотдачи на 0,57, а снижение фондовооружённости – к увеличению на 0,47. Суммарное увеличение фондоотдачи в следствии влияния этих двух факторов составило 1,04, что соответствует фактическому изменению показателя.
Для анализа прибыли и рентабельности предприятия рассчитывается ряд показателей, представленных в приложении Л. Этот анализ проводится по форме №2 "Отчёт о прибылях и убытках". Проведённый вертикальный и горизонтальный анализ этой формы в таблице Л1 показал следующее. В 2006 году была получена валовая прибыль в размере 6268 тыс. руб., но большие коммерческие и управленческие расходы привели к убытку от продаж в размере 15,359 млн. руб. Превышение операционных и внереализационных расходов над доходами ещё больше увеличили убыток, который составил 28,3 млн. руб. Превышение темпов роста выручки (151% в 2008 году по сравнению с 2000 годом) над темпами роста себестоимости (119%) позволило увеличить размер валовой прибыли в 2007 году до 59,8 млн. руб., а в 2008 году до 82,7 млн. руб. Несмотря на рост коммерческих и управленческих расходов в 2001 году была получена прибыль от реализации в размере 22,6 млн. руб. Хотя в 2008 году по сравнению с 2007 годом валовая прибыль и увеличилась на 34%, рост управленческих расходов не позволил получить большего размера прибыли от реализации, чем в 2007 году. Её прирост составил только 1,65% или 373 тыс. руб. Деятельность предприятия в других сферах не очень удачна, так как операционные и внереализационные расходы превышают расходы, что привело к уменьшению прибыли. Прибыль до налогообложения в 2007 году составила 17689 тыс. руб., а в 2008 году она снизилась до 90,2% и составила 15,9 млн. руб. Налоги также уменьшили прибыль. В 2008 году прибыль от обычной деятельности снизилась до 85,9 % 2007 года и составила 13952 тыс. руб. Также в 2008 году на снижение прибыли повлияли чрезвычайные расходы, которые уменьшили прибыль до 13494 тыс. руб., что на 16,9% меньше, чем в 2007 году. Также произошло снижение доли прибыли в выручке от реализации. Так, доля чистой прибыли снизилась с 5,2% до 3,7%.Основным источником поступления денежных средств на предприятия является прибыль от продаж. Поэтому очень важно выяснить, какие факторы и в какой мере влияют на прибыль от продаж, для чего проводится факторный анализ.
Факторная модель: Ппр = ОбА*КобА*Рпр-ции, где(6)
Рпр-ции – рентабельность продукции, доли единиц.
2001 год: ОбА = 49216 тыс. руб. 2002 год: ОбА = 93512 тыс. руб.
КобА = 6,4 КобА = 3,869
Рпр-ции = 0,072 Рпр-ции = 0,0635
Влияние на прибыль от продаж изменения оборотных активов.
ΔПпр
=
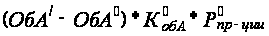 =(93512
– 49216)*6,4*0,072 = 20411,6 тыс. руб.
Влияние на прибыль от продаж изменения скорости оборачиваемости оборотных активов.
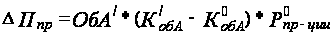 =
93512*(3,87-6,4)*0,072 = -17034,15 тыс. руб.
Влияние на прибыль от продаж изменения рентабельности продукции.
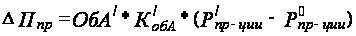 =
93512*3,87*(0,0635-0,072) = -3003 тыс. руб
Суммарное изменение прибыли от продаж составит 20411,6-17034,15-3003 = =373 тыс. руб., что соответствует фактическому изменению прибыли.
В результате проведённого анализа было определено влияние трёх факторов на изменение прибыли от продаж: средние остатки оборотных активов, скорость их оборота и рентабельность продаж. В результате роста средних остатков оборотных активов прибыль от продаж увеличилась на 2041,6 тыс. руб., а снижение скорости их оборота уменьшило её на 17034,15 тыс. руб. Уменьшение рентабельности продаж также отрицательно сказалось на прибыли – она уменьшилась на 3003 тыс. руб.
Результативность деятельности предприятия отражают также показатели рентабельности, рассчитанные в таблице Л2. Наиболее важными из показателей являются рентабельность активов, собственного капитала, продаж и производства. Рентабельность показала, что результативность деятельности предприятия в 2008 году снизилось, что отразилось в снижении рентабельности активов с 4,6% до 3%, рентабельности собственного капитала с 7,1% до 5,9%, рентабельности продаж с 7,2% до 6,35%, рентабельности производства с 6,13% до 5,42%. Наиболее важными являются рентабельность собственного капитала, так как она показывает отдачу на средства, вложенные акционерами, и рентабельность продаж, так как отражает результативность реализации. Для выяснения причин, повлиявших на уменьшение рентабельности, необходимо провести факторный анализ рентабельности собственного капитала и продаж.
Факторная модель рентабельности собственного капитала
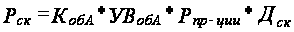 ,
где(7)
КобА – коэффициент оборачиваемости оборотных активов;
УВобА – удельный вес оборотных активов в имуществе предприятия, доли единиц;
Рпр-ции – рентабельность продукции, доли единиц;
Дск – соотношение активов и собственного капитала, доли единиц.
2001 год: КобА = 6,4 2002 год: КобА = 3,869
УВобА = 0,141 УВобА = 0,232
Рпр-ции = 0,0516 Рпр-ции = 0,0373
Дск = 1,53 Дск = 1,76
Влияние на рентабельность собственного капитала изменения доли собственного капитала.
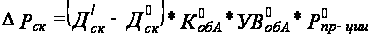 =
(1,76 – 1,53)*6,4*0,141*0,0516 = 0,01069
Влияние на рентабельность собственного капитала изменения скорости оборачиваемости оборотных активов.
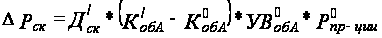 =
1,76*(3,869 - 6,4)*0,141*0,0516 = -0,03246
Влияние на рентабельность собственного капитала изменения удельного веса оборотных активов.
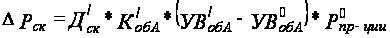 =1,76*3,869*(0,232-
0,141)*0,0516 = 0,03202
Влияние на рентабельность собственного капитала изменения рентабельности продаж.
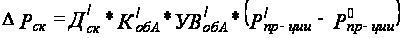 =1,76*3,869*0,232*(0,0373
– 0,0516) = -0,02263
Общее изменение рентабельности собственного капитала = 0,01069 – 0,03246 + 0,3202 – 0,2263 = -0,012.
Факторный анализ рентабельности собственного капитала показал, что на её изменение оказали влияние оборачиваемость оборотных активов, доля оборотных активов в активе баланса, рентабельность продукции и доля собственного капитала. Положительное влияние на увеличение рентабельности собственного капитала оказали два фактора: увеличение доли собственного капитала и доли оборотных активов. В результате рентабельность собственного капитала возросла соответственно на 0,01069 и 0,03202. Отрицательное влияние на рентабельность собственного капитала оказали снижение скорости оборота оборотных активов и рентабельность продукции, что привело к уменьшению рентабельности собственного капитала в 2008 году соответственно на 0,03246 и 0,02263. Общее изменение рентабельности собственного капитала составило –0,012 или –1,2%.
Факторная анализ рентабельности продукции.
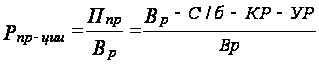 ,
где(8)
Ппр – прибыль от продаж, тыс. руб.;
С/б – себестоимость реализованной продукции, тыс. руб.;
КР – коммерческие расходы, тыс. руб.;
УР – управленческие расходы, тыс. руб.
2001 год: Вр = 314760 2002 год: Вр = 361800
С/б = 264896 С/б = 279093
КР = 17566 КР = 8568
УР = 19689 УР = 51155
Влияние на рентабельность продукции изменения выручки от реализации.
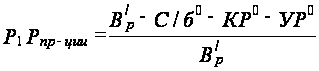 =(361800-264896-17566-19689)/361800
= 0,1649.
ΔРпр-ции = Р1Рпр-ции – Рпрции = 0,1649 – 0,0718 = 0,0931
Влияние на рентабельность продукции изменения себестоимости.
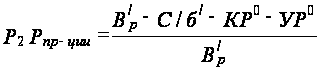 =
(361800-279093-17566-19689)/361800 = 0,1256.
ΔРпр-ции = Р2Рпр-ции –Р1 Рпрции = 0,1256 – 0,1649 = -0,0393
Влияние на рентабельность продукции изменения коммерческих расходов.
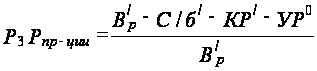 =
(361800-279093-8568-19689)/361800 = 0,1505.
ΔРпр-ции = Р3Рпр-ции –Р2 Рпрции = 0,1505-0,1256 = 0,0249.
Влияние на рентабельность продукции изменения управленческих расходов.
ΔРпр-ции = Рпр-ции –Р3 Рпрции = 0,0635 – 0,1505 = -0,087.
Суммарное изменение рентабельности продукции составило 0,0931-0,0393+0,0249-0,087 = -0,083.
Рентабельность продукции зависит, прежде всего, от величины выручки и затрат. В результате увеличения выручки в 2008 году рост рентабельности продукции составил 0,0931. Также увеличение рентабельности продукции на 0,0249 произошло за счёт снижения коммерческих расходов. Снижение рентабельности продукции на 0,0393 произошло за счёт увеличения себестоимости и на 0,087 – за счёт роста управленческих расходов.
Проведённый анализ финансового состояния показал, что предприятие находится в неустойчивом положении, на грани банкротства.
Для восстановления своей платежеспособности предприятию необходимо выявить свои сильные стороны и возможности, чтобы использовать их для улучшения финансового состояния, а также слабые стороны и угрозы, чтобы знать, что может привести к банкротству. Это поможет определить возможные пути финансового оздоровления предприятия.
3 Пути финансового оздоровления ЗАО "Сибирская птицефабрика"
3.1 SWOT – анализ
SWOT – анализ позволяет провести совместное изучение внешней и внутренней среды, установить лини связи между силой и слабостью, которые присущи организации, и внешними угрозами и возможностями.
Для проведения данного анализа необходимо выявить слабые и сильные стороны, угрозы и возможности, а потом установить связи между ними, которые в дальнейшем могут использоваться для формирования стратегии организации.
Проведённый ранее анализ финансового состояния способствует выделению сильных и слабых сторон организации.
К сильным сторонам предприятия можно отнести следующие:
близость к городу, что позволяет быстро и с наименьшими затратами реализовать продукцию;
наличие необходимых построек: животноводческих помещений, складов, кормоцеха, гаражей и других;
использование современных технологий выращивания птицы, получение высоких среднесуточных приростов;
наличие экспериментального цеха;
собственный магазин, реализация продукции через сеть магазином "Омский бекон";
большой ассортимент продукции;
проведение кадровой политики.
Слабые стороны предприятия:
неустойчивое финансовое положение;
большая величина накопленных убытков;
сильная изношенность основных средств;
используется много ручного труда;
Возможности предприятия:
увеличение объёмов реализации
обновление основных средств;
близость железной дороги позволяет выйти на другие территориальные рынки;
выбор поставщиков.
Угрозы предприятия:
частая смена законодательной базы РФ;
экономическая нестабильность;
несовершенство российской системы налогообложения;
сильная конкуренция со стороны импортной продукции отечественных товаропроизводителей;
потеря финансовой независимости, банкротство.
Для установления связей между слабыми и сильными сторонами, угрозами и возможностями составляется матрица SWOT, представленная на рисунке 1.
На пересечении разделов образуются четыре поля. На каждом поле представлены парные комбинации, которые должны быть учтены при разработке стратегии предприятия. Так, на поле "сила и возможности" выбраны следующие комбинации: 1С – 1В, 1С и 5С – 3В и 6С – 5В. Это сочетание сильных сторон и возможностей, которые могут принести предприятию процветание. Например, комбинация 1С – 1В – это близость к городу, что позволяет доставлять продукцию с наименьшими издержками, и имеется большое количество существующих и потенциальных покупателей, что позволяет реализовать возможность увеличения объёма реализации. Следующая комбинация 1Си 5С – 3В – близость к городу, а соответственно и к железной дороге, и большой ассортимент продукции позволяют использовать предприятию возможность выхода на другие территориальные рынки, что также позволит увеличить объём реализации. На поле "сила и угрозы" возникает комбинация 4С – 4У и 5С – 4У, то есть за счёт наличия собственного магазина и ассортимента продукции может быть преодолена угроза вытеснения с рынка импортной и отечественной продукцией.
Таблица 1 – Матрица SWOT.
|
Возможности: 1.увеличение объёма реализации; 2. обновление основных средств; 3. выход на другие рынки; 4. выбор поставщиков. 5. привлечение специалистов. |
Угрозы: 1.частая смена законов; 2.экономическая нестабильность; 3. несовершенство налоговой системы; 4. конкуренция импортной и отечественной продукции; 5.потеря финансовой независимости. 6. Банкротство |
|
Сильные стороны: 1.Близость к городу; 2.Наличие необходимых помещений; 3.Использование современных технологий выращивания птицы; 4. Собственный магазин; 5. Большой ассортимент продукции; 6. Проведение кадровой политики. |
Комбинации силы и возможностей: 1С – 1В 1С, 5С – 3В 6С – 5В |
Комбинация силы и угроз: 4С – 4У 5С – 4У |
|
Слабые стороны: 1. Неустойчивое финансовое положение; 2. Большая величина убытков; 3. Изношенность основных средств; 4. Много ручного труда. |
Комбинация слабости и возможностей: 1СЛ – 1В 3СЛ – 2В 4СЛ – 2В |
Комбинация слабостей и угроз: 1СЛ – 5У, 6У |
На поле "слабость и возможности" за счёт возникающих возможностей могут быть преодолены слабости предприятия. Так, комбинация 3СЛ – 2В говорит о том, что за счёт возможности предприятия обновить свои собственные основные средства может быть преодолена слабость предприятия, заключающаяся в сильной изношенности техники, что влечет за собой частые поломки и дополнительные затраты на ремонт.
На поле "слабость и угрозы" возникла комбинация 1СЛ – 5У, 6У, то есть финансовая неустойчивость предприятия несёт угрозу потери финансовой независимости или банкротства.
Необходимо оценить степень влияния возможностей и угроз на предприятие, для чего применяется метод позиционирования каждой конкретной возможности и угрозы на матрице возможностей или угроз. На рисунке 2 представлена матрица возможностей предприятия.
Влияние возможностей на организацию
| Сильное влияние | Умеренное влияние | Малое влияние | ||
|
Вероятность |
Высокая вероятность |
1 Увеличение объёмов реализации | 2 Выход на другие рынки | 3 Привлечение специалистов |
|
использования |
Средняя вероятность |
4 |
5 Обновление основных средств; Выбор поставщиков. |
6 |
|
возможностей |
Низкая вероятность |
7 |
8 | 9 |
Рисунок 2 – Матрица возможностей.
В матрице получено девять полей возможностей, имеющих разное значение для предприятия. Те возможности, которые находятся в первом, втором и третьих полях имеют большое значение для предприятия, и их надо обязательно использовать. Это возможность увеличения объёмов реализации и выход на другие территориальные рынки. Возможности, которые находятся в третьем и пятом полях, также заслуживают внимания предприятия, так как у него достаточно ресурсов для их реализации.
Аналогичная матрица составляется для оценки угроз (рисунок 3).
В данной матрице получено 12 полей угроз, имеющих разное значение для предприятия. Те угрозы, которые находятся в первом и втором полях представляют большую опасность для предприятия и требуют немедленного и обязательного устранения. Угрозы, находящиеся в третьем поле должны приниматься во внимание высшим руководством и быть устранены при первой же возможности. Экономическую нестабильность в стране предприятие не может устранить, но должна принимать во внимание при разработке своей стратегии.
Влияние угроз на организацию
| Разрушение | Критическое состояние | Тяжёлое состояние | "Лёгкие ушибы" | ||
| Вероятность |
Высокая вероятность |
1Банкротство | 2Потеря фи-нансовой не-зависимости |
3Экономическая нестабильность; Конкуренция. |
4Частая смена законов |
| реализации |
Средняя вероятность |
5 |
6 | 7Несовершенство налоговой системы | 8 |
| угроз |
Низкая вероятность |
9 |
10 | 11 | 12 |
Рисунок 3 – Матрица угроз.
Существует высокая вероятность вытеснения продукции предприятия как импортной, так и отечественной. Но предприятие может снизить степень влияние данной угрозы, завоевав большую часть рынка, предлагая продукцию по разным ценам и высокого качества. Угрозы, находящиеся в полях четвёртом и седьмом, оказывают большое влияние на состояние предприятия, но не могут устранены им одним.
Управление предприятия должно постоянно отслеживать изменения, происходящие как во внешней, так и во внутренней среде, и в соответствии с ними корректировать свою стратегию поведения на рынке.
Проведённый SWOT – анализ позволил выявить сильные и слабые стороны предприятия, возможности и угрозы, а также степень их влияние на предприятие. Большое влияние на предприятие может оказать возможность увеличения объёмов реализации, которая тесно связана с угрозами банкротства и потери финансовой независимости. Осуществление возможности увеличения объёмов реализации позволит получить больше прибыли и устранить данные угрозы, для чего предприятию необходимо знать свой безубыточный объём реализации, что позволит правильно построить своё поведение на рынке.
3.2 Определение безубыточного объёма продаж и зоны безопасности ЗАО "Сибирская птицефабрика"
Безубыточность – такое состояние, когда предприятие не приносит ни прибыли, ни убытков. Это выручка, которая необходима для того, чтобы предприятие начало получать прибыль.
Зона безопасности предприятия – это разность между фактическим объёмом продаж и затратами. Чем она больше, тем прочнее финансовое состояние предприятия.
Затраты предприятия, связанные с производством и сбытом продукции, подразделяют на постоянные и переменные. Переменные зависят от объёмов производства и реализации продукции, а постоянные нет.
Для определения безубыточного объёма продаж необходимо точное определение суммы постоянных и переменных затрат. Это делается следующим образом. Зная два различных объёма продукции в натуральном выражении и соответствующие им затраты можно определить переменные расходы на единицу продукции делением разницы в затратах, соответствующим двум объёмам продукции, на разницу в этих объёмах продукции в натуральном выражении. Так, в 2007 году объём продукции предприятия составил 77276 ц. Ему соответствует величина затрат на сумму 146070 тыс. руб. В 2008 году объём продукции составил 127801 ц., а затраты 228459 тыс. руб. Тогда величина переменных затрат на единицу продукции составит (228459 – 146070) / (127801 – 77276) = 1630,66 руб./ц.
Сумма постоянных затрат определяется как разница между величиной всех затрат и переменными затратами на весь выпуск продукции, то есть (146070 тыс. руб. – 1630,66 руб./ц.* 77276 ц.) или (228459 тыс. руб. – 1630,66 руб./ц.* 127801 ц.) и составляет 20059 тыс. руб.
Таким образом уравнение затрат для предприятия составит
Y = 20059 тыс. руб. + 1630,66 руб./ц.*х, где(1)
х – объём продукции в натуральном выражении, ц.;
Y – величина затрат на весь объём продукции, тыс. руб.
Определить точку безубыточного объёма продаж можно как графически, так и аналитически. Для этого необходимы следующие данные:
1.Средняя цена реализации 1 ц. продукции = 2032 рублей;
2.Объём реализации = 127801 ц. или 259691,6 тыс. руб.;
3. Переменные затраты на весь объём реализации = 1630,66 руб./ц. *127801 ц. = 208400 тыс. руб.;
4. Постоянные затраты = 20059 тыс. руб.
5.Прибыль от реализации = 259691,6 – 208400 – 20059 = 31172,6 тыс. руб.
На основании этих данных строим график (рисунок 4), на котором ось Y – эта затраты, тыс. руб., а ось Х – объём реализации в рыночных ценах. На этом графике видно, что линия затрат и выручки пересекается в точке, в которой объём реализации составляет 101,6 млн. руб. то есть реализация продукции на сумму в 101,6 млн. руб. покроет все затраты предприятия на её производство и реализацию.
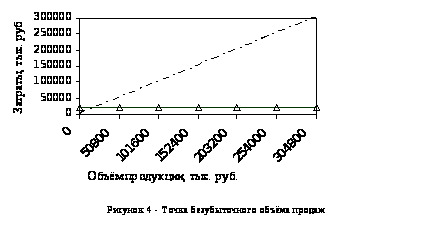
Но этот метод определения точки безубыточности громоздок (требуется каждый раз строить график) и не даёт большой точности. Это позволяет избежать аналитический способ нахождения точки безубыточного объёма продаж. Аналитически точка безубыточности рассчитывается так:
ТБ = Вр*ПостЗ/МД, где (9)
ТБ – безубыточный объём продаж, тыс. руб.;
ПостЗ – постоянные затраты, тыс. руб.;
МД – маржинальный доход, равный разности между выручкой и переменными затратами, тыс. руб.
Вр – выручка от реализации, тыс. руб.;
ТБ = 259691,6*20059/(259691,6 – 208400) = 101560,6 тыс. руб.
Полученное значение безубыточного объёма продаж примерно совпадает с тем, которое было получено графически. На рис. 4 видно область, находящуюся между линией выручки и затрат – это зона безопасности предприятия. Аналитически она находится так: ЗБ = (Вр – ТБ)*100%/Вр. (10)
ЗБ = (259691,6 – 101560,6)*100%/259691,6 = 60,9%.
Зона безубыточности показывает, что в 2008 году 60,9% продукции предприятия было реализовано сверх безубыточного объёма продаж.
Определение безубыточного объёма продаж способствует оперативному реагированию на изменения рынка, применяется при планировании величины продаж и прибыли. Его необходимо будет учесть при разработке мер по финансовому оздоровлению предприятия.
Пути финансового оздоровления ЗАО "Сибирская птицефабрика"
Согласно федерального закона "О финансовом оздоровлении сельскохозяйственных товаропроизводителей" от 09.07.2002 года №83-ФЗ ЗАО "Сибирская птицефабрика" может принять участие в программе финансового оздоровления сельскохозяйственных предприятий. Для этого она должна подать заявление в территориальную комиссию, утверждённую в соответствии с постановлением Правительства РФ от 31.10.2002 года №788 и распоряжением Губернатора Омской области от 26.12.2002 года №603 – р.
Основное условие, которое предприятие должно выполнить для участия в программе, - это уплата текущих платежей по налогам, сборам и другим денежным обязательствам в полном объёме в течении трёх месяцев до принятия комиссией решения о предоставлении права на участия в программе, а также отсутствие по нему возбуждённого дела о банкротстве.
В соответствии с постановлением правительства РФ от 30.01.2003 года №52 производится расчёт ряда показателей, служащих основанием отнесения предприятия к той или иной группе финансовой устойчивости. Эти показатели представлены в таблице 6.
Таблица 6 – Показатели финансового состояния ЗАО "Сибирская птицефабрика" за 2008 год.
| Показатели | 2008 год | Оценка в баллах |
| Коэффициент абсолютной ликвидности | 0,18 | 4 |
| Коэффициент критической оценки | 0,57 | 3 |
| Коэффициент текущей ликвидности | 1,59 | 9 |
| Коэффициент обеспеченности собственными оборотными средствами | - |
- |
| Коэффициент финансовой независимости | 0,52 | 9,4 |
| Коэффициент финансовой независимости в отношении формирования запасов и затрат | 2,95 |
13,5 |
| Общая сумма балов | 38,9 | |
Полученное количество баллов позволяет отнести ЗАО "Сибирская птицефабрика" к третьей группе финансовой устойчивости, и его вариант реструктуризации долгов заключается в отсрочке погашения долга на шесть лет с последующей рассрочкой погашения долга в течение пяти лет.
С кредиторами должно быть заключено соглашение о реструктуризации долгов (приложение М), в котором указывается размер реструктуризируемой задолженности по основному долгу и начисленным процентам в целом и по отдельным кредиторам с указанием их доли. Так, на 01.01.2009 года ЗАО "Сибирская птицефабрика" имела право провести реструктуризацию задолженности на сумму 32097 тыс. руб. без учёта начисленных штрафов и пеней. Из неё задолженность бюджетам всех уровней составляет 13176 тыс. руб. или 42,7%, задолженность по уплате страховых взносов в государственные внебюджетные фонды – 5070 тыс. руб. или 15,8% и задолженность поставщикам – 13311 тыс. руб. или 41,5%.
В соответствии с третьим вариантом реструктуризации долгов ЗАО "Сибирская птицефабрика" предоставляется отсрочка погашения долга в сумме 32097 тыс. руб. до 2013 года и рассрочка его погашения до 2018 года начиная с 2013 года. При этом плата за отсрочку и рассрочку долга бюджетам и внебюджетным фондам установлена в размере 0,5% годовых, а по долгам поставщикам в размере 1%. В таблице