Статистическое исследование на предприятии
А материальные запасы стали более мобильными.
Для более углубленного изучения оборотных фондов, рассчитаем некоторые показатели состояния движения оборотных средств за 2005-2006 г. г. Расчет показателей за 2005 год. Продолжительность одного оборота:
П = (СО*Д) / р = (886,50*365) / 6941,00 = 46,62 ≈ 47 (дней)
Показатель числа оборотов за год
К = Д / П = Р / СО = 365/46,62= 6941,00/886,5= 7,83
Коэффициент закрепления оборотных средств
К зак = СО / р = 886,50/6941,00 = 0,13 (руб.)
Материалоотдача
Мотд. = V пр. / ОС = 7951,00/188,5= 42,18 (руб)
Материалоёмкость
Мём. = ОС / V пр. = 188,50/7951,00 = 0,03 (руб.)
Из расчетов видно, что оборотные фонды ООО "СК "Исток Сервис" за 2005 г. совершили около 8 оборотов, каждый оборот длился 47 дней.
Так же материальные запасы вложенные в производство, с каждого вложенного в них рубля приносили 42 рубля 18 копеек выручки.
А их стоимость приходящихся на 1 руб. выполненного объема работ составляет 0,03 рубля.
Для выполнения 1 руб. работ необходимо материальных запасов на сумму 0,13 руб.
Расчет показателей за 2006 год. Продолжительность одного оборота:
П = (СО*Д) / р = (837,50*365) / 11145,00 = 27,43 ≈ 27 (дней)
Показатель числа оборотов за год
К = Д / П = Р / СО = 365/27,43 = 11145,00/555,00 = 13,31
Коэффициент закрепления оборотных средств
К зак = СО / р = 837,50/ 11145,00 = 0,08 (руб.)
Материалоотдача
Мотд. = V пр. / ОС = 11141,00/277,50 = 40,15 (руб)
Материалоёмкость
Мём. = ОС / V пр. = 277,50/11141,00 = 0,03 (руб)
Из расчетов видно, что оборотные фонды ООО "СК "Исток Сервис" за 2006 г. совершили 13,31 оборота, каждый оборот длился 27 дней. Так же материальные запасы, вложенные в производство, с каждого вложенного в них рубля приносили 40 рублей 15 копеек выручки. А их стоимость приходящихся на 1 руб. выполненного объема работ составляет 0,03 рубля. Для выполнения 1 руб. работ необходимо материальных запасов на сумму 0,08 руб.
Перенесем полученные данные в таблицу, чтобы провести сравнительный анализ показателей за 2005-2006 г. г.
Таблица 4. Показатели эффективности использования и движения оборотных фондов ООО "СК "Исток Сервис" за 2005-2006 г. г.
| Показатели | 2005 г. | 2006 г. | отклонение |
| Количество оборотов за год | 7,83 | 13,31 | +5,48 |
| Продолжительность одного оборота, дней | 47 | 27 | -20 |
| Коэффициент закрепления, руб. | 0,13 | 0,08 | -0,05 |
| Материалоотдача, руб. | 42,18 | 40,15 | -2,03 |
| Материалоёмкость, руб. | 0,03 | 0,03 | - |
Из таблицы видно, что в 2006 году оборотные фонды стали более мобильными, число оборотов за год увеличилось на 5,48 оборота. Так же снизилась продолжительность одного обороты, если в 2005 г. один оборот длился 47 дней, то в 2006 году 27 дней, в процентном отношении 42,56%. Материалоотдача незначительно снизилась на 2,03 рубля, а материалоемкость осталась неизменной. Коэффициент закрепления оборотных средств снизился на 0,05 руб., это свидетельствует о том, что для выполнения 1 руб. работ материалов необходимо меньше на 0,05 руб.
В целом состояние оборотных средств ООО "СК "Исток Сервис" улучшилось.
Рассчитаем платежеспособность предприятия ООО "СК "Исток Сервис".
Рассчитаем показатели платежеспособности за 2005 год.
Коэффициент покрытия
Кпок = СО / КЗ = 1017,00/ 213,00 = 4,77
Промежуточный коэффициент покрытия
Кпр. пок = ДС+СР+КФВ / КЗ = (256,00 + 3,00 + 702,00) / 213,00 = 4,51
Коэффициент абсолютной ликвидности
Каб. лик. = ДС+КФВ / КЗ = 256,00/213,00 = 1, 20
Рассчитаем показатели платежеспособности за 2006 год.
Коэффициент покрытия
Кпок = СО / КЗ = 658,00/ 19,00 = 34,63
Промежуточный коэффициент покрытия
Кпр. пок = ДС+СР+КФВ / КЗ = (84,00+19,00) / 19,00 = 5,42
Коэффициент абсолютной ликвидности
Каб. лик. = ДС+КФВ / КЗ = 19,00/19,00 = 1,00
Все показатели соберем в таблицу, что бы провести анализ изменения показателей за 2005-2006 г. г.
Таблица 5. Показатели платежеспособности ООО "СК "Исток Сервис" за 2005-2006 г. г.
| Показатели | 2005 г. | 2006 г. | Норма | Абсолютное отклонение |
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент покрытия | 4,77 | 34,63 | Больше 3 | +29,86 |
| Промежуточный коэффициент покрытия | 4,51 | 5,42 | Больше 1,5 | +0,91 |
| Коэффициент абсолютной ликвидности | 1, 20 | 1,00 | Больше 0,25 | -0, 20 |
Проанализировав таблицу 5, можно сказать, что величина показателей за отчетный год изменилась
Общий коэффициент покрытия, на 31.12.2005 г. составил 4,77, а 2006 год он вырос на 29,86, и значительно превысил норму. Это значит что все оборотные активы ООО "СК "Исток Сервис" перекрывают имеющуюся краткосрочную кредиторскую задолженность.
Промежуточный коэффициент покрытия на 31.12.2005 г. составил 4,51, а за 2006 год он вырос на 0,91. Он составил 5,42, что также выше норматива. Это значит, что краткосрочную кредиторскую задолженность можно покрыть за счет денежных средств и средств в расчетах не привлекая материальные оборотные средства предприятия.
Коэффициент абсолютной ликвидности на конец 2005 года составлял 1, 20, а на конец 2006 года 1,00. Это значит, что краткосрочную кредиторскую задолженность можно погасить за счет денежных средств.
Платежеспособность предприятия в 2006 году увеличилась. Предприятие является платежеспособным, т.к все оборотные активы предприятия значительно выше задолженности.
2.3 Статистика трудовых ресурсов
Трудовые ресурсы предприятия являются главным ресурсом каждого предприятия, от качества и эффективности использования которого во многом зависят результаты деятельности предприятия и его конкурентоспособность.
Трудовые ресурсы приводят в движение материально-вещественные элементы производства, создают продукт, стоимость и прибавочный продукт в форме прибыли. Кадры - это совокупность работников различных профессионально - квалификационных групп, занятых на предприятии и входящих в его списочный состав.
Таблица 6. Состав работников ООО "СК "Исток Сервис" на 01.01.2007 г.
| № п/п | Должность работника | Разряд | Образование | Количество |
| 1 | Служащие | |||
| 1,1. | Руководители | |||
| 1,1,1. | Директор | ---- | Высшие | 1 |
| 1,2 | Специалисты | |||
| 1,2,1. | Бухгалтер | ---- | Высшие | 1 |
| 2 | Производственные рабочие | |||
| 2,1. | Прораб | --- | Высшие | 1 |
| 2,2. | Сварщик | 5 | Ср. специальное | 1 |
| 2,3. | Отделочник | ---- | Ср. специальное | 1 |
| 2,4. | Мастер общестроительных работ | ---- | Ср. специальное | 1 |
| 2,5. | Электрик | 5 | Ср. специальное | 1 |
| 2,6. | Каменщик | 4 | Ср. специальное | 1 |
Как показывают данные таблицы 6 собранные на 01.01.2007 г. на предприятии ООО "СК "Исток Сервис" работают 8 человек. Для анализа трудовых ресурсов нам понадобятся сведенья за 2005-2006 г. г., эти данные представлены в Таблице 7.
Таблица 7. Состав работников ООО "СК "Исток Сервис" за 2005-2006 г.
| Работники предприятия |
Количество 2005 г., чел |
Количество 2006 г., чел |
Абсолютное отклонение | Относительное отклонение,% |
| Руководители | 1 | 1 | - | - |
| Специалисты | 1 | 1 | - | - |
|
Производственные рабочие |
5 | 6 | +1 | +20,00 |
| Итого: | 7 | 8 | +1 | +14,29 |
Из таблицы видно, что количество работников увеличилось на 1 человека, в процентном отношении на 14.29%.
Обобщающим показателем изменения численности работников, как вследствие приема, так и вследствие их увольнения является коэффициент оборота рабочей силы.
Рассчитаем коэффициент оборота рабочей силы за 2005 г.
Коб. раб. = Чпр. + Чув. / Чср. спис. = 3+1/7 = 0,58
Коэффициент оборота рабочей силы за 2006 г.
Коб. раб. = Чпр. + Чув. / Чср. спис. = 2+1/8 = 0,38
Важным является также получение коэффициента текучести рабочих кадров.
Рассчитаем коэффициент текучести за 2005 г.
Ктек. = Ч ув. / Ч ср. спис. = 1/7 = 0,15
Коэффициент текучести за 2006 г.
Ктек. = Ч ув. / Ч ср. спис. = 1/8 = 0,13
Из расчетов видно, что текучесть кадров на предприятии ООО "СК "Исток Сервис" в 2006 г. снизилась по сравнению с 2005 г. на 0,02, или на 13,34%. Оборачиваемость рабочей силы так же снизилась на 0, 20.
Также неотъемлемой частью является статистика рабочего времени.
Статистика рабочего времени включает в себя рассмотрение календарного и максимально возможного фонда времени.
Календарный фонд рабочего времени за 2005 г.
КФ = Ч ср. спис. * 365 = 7*365 = 2555,00 (дней)
Календарный фонд рабочего времени за 2006 г.
КФ = Ч ср. спис. * 365 = 8*365 = 2920,00 (дней)
Максимально возможный фонд рабочего времени за 2005 г.
ФРВ = Ч ср. спис. * Д = 7 * 250 = 1750,00 (дней)
Максимально возможный фонд рабочего времени за 2006 г.
ФРВ = Ч ср. спис. * Д = 8*249 = 1992,00
Из расчетов видно, что в 2006 году календарный и максимально возможный фонды времени всех работников выше, чем в 2005 г., из них календарный фонд увеличился на 365 дней, а максимально возможный фонд рабочего времени на 242,00 дня или 1936 часов. За 2006 г. всеми работниками ООО "СК "Исток Сервис" было отработано 1992 дня, или 15936 часов.
Важными показателями эффективности использования рабочей силы является производительность труда. Ее можно рассчитать при помощи двух показателей: выработки и трудоёмкости.
Рассчитаем эти показатели за 2005 г.
В = V пр. / Ч ср. спис. = 7951,00/5 = 1590,20 (тыс. руб)
Т= Ч ср. спис / V пр. = 5/7951,00 = 0,0007 (тыс. руб)
Рассчитаем показатели за 2006 г.
В = V пр. / Ч ср. спис. = 11141,00/6 = 1856,83 (тыс. руб)
Т= Ч ср. спис / V пр. = 6/11141,00 = 0,0006 (тыс. руб)
Из расчетов видно, что в 2006 г одним рабочим было выполнено работ на 1 856 830 рублей, что по сравнению с 2005 г. больше на 266 630 рублей или на 22,61%. Трудоемкость снизилась на 0,0001, это свидетельствует о том, что производительность труда повысилась, что говорит об эффективном использовании трудовых ресурсов.
Рассчитаем влияние изменение уровня производительности труда на величину динамики реализации.
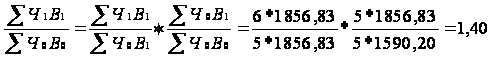
Влияние составило 1,40, так как показатель больше 1, это значит, что изменение уровня производительности труда повлияло динамику реализации.
Глава 3. Совершенствование статистического исследования
Для более эффективной работы, предприятию ООО "СК "Исток Сервис" нужен экономист, который занимался статистической работой. Делал статистические отчеты, проводил анализы использования тех или иных ресурсов предприятия.
Данные для статистики экономисту будут предоставлять бухгалтер и прораб.
Бухгалтер должен будет предоставить экономисту - статисту всю бухгалтерскую и финансовую отчетность, которая может понадобиться для точного статистического отчета, по которому уже можно будет судить об эффективности работы, рентабельности производства, платежеспособности предприятия, его ликвидности.
Статист по данным отчётности определит потребности в финансовых ресурсах; оценит эффективность структуры капитала; спрогнозирует финансовые результаты деятельности фирмы, а также решит другие задачи, связанные с управлением финансовыми ресурсами.
Прораб должен будет предоставлять экономисту - статисту информацию об объектах строительства, о материальных запасах находящихся на складе и уже внедренных в производство, об имуществе. На основе этих данных экономист сможет точно оптимизировать работу производственного персона, затраты на материальные запасы и оборудование.
Основная задача экономиста-статиста состоит в поиске резервов дальнейшего развития и совершенствования деятельности предприятия. Это достигается путем анализа предприятия.
Анализ финансового состояния предприятия составляет значительную часть финансового анализа. Финансовое состояние предприятия характеризуется обеспеченностью финансовыми ресурсами, целесообразностью и эффективностью их размещения и использования, финансовыми взаимоотношениями, платежеспособностью и финансовой устойчивостью. Оно напрямую зависит от результатов производственной, коммерческой и финансовой деятельности предприятия.
Все данные экономист будет собирать в общие бланки статистической отчетности и предоставлять руководству компании, на основании чего можно будет минимизировать затраты, планировать деятельность, тем самым повысить эффективность работы предприятия.
Заключение
В соответствии с целью курсовой работы поставленной во введении было произведено статистическое исследование на предприятии ООО "Строительная компания "Исток Сервис".
В данной курсовой работе были достигнуты следующие задачи:
ознакомились с работой ООО "СК "Исток Сервис";
выбрали данные для проведения статистического исследования;
произвели расчеты выбранных показателей;
сделали выводы по каждому показателю.
В данной курсовой работе были произведены статистические исследования основных фондов, оборотных фондов трудовых ресурсов предприятия. Были представлены расчеты показателей движения, структуры и состава.
Данное статистическое исследование проводилось на предприятии ООО "СК "Исток Сервис" занимающегося строительством, реконструкцией и ремонтом общественных объектов. Статистическое исследование было произведено за 2005-2006 г. г. .
В работе были представлены разделы:
статистика основных средств.
На предприятии имеются основные средства, это оборудование, инструменты, техника. В 2006 г. произошел значительный прирост основных фондов.
статистика оборотных средств.
На предприятии имеются оборотные средства, это сырье, материалы, денежные средства, дебиторская задолженность. В 2006 г. увеличилась мобильность оборотных средств по сравнению с 2005 годом.
статистика трудовых ресурсов.
Численность работников на предприятии значительно не увеличилась, однако увеличилась эффективность использования рабочей силы.
Для данной курсовой работы были использованы данные бухгалтерской и налоговой отчетности (Приложение).
Так же в курсовой работе представлены пути совершенствования статистической работы на предприятии ООО "СК "Исток Сервис".
Список использованных источников
Гинзбург А.И. Статистика: Учеб. пособие. - СПб.: Питер, 2002.
Сергеев И.В. Экономика предприятия: Учеб. пособие. - 2-е изд., перераб. и дополненное - М.: Финансы и статистика, 2003.
Конспект лекций по анализу финансово-хозяйственной деятельности предприятия.
Конспект лекций по статистике.