Аналіз ліквідності підприємства
Підвищення або зниження рівня ліквідності підприємства встановлюється у світовій практиці по зміні абсолютного показника чистого оборотного капіталу. Він визначається як різниця між поточними активами (оборотний капітал) і короткостроковими зобов'язаннями. Тому чистий оборотний капітал становить величину, що залишилася після погашення всіх короткострокових зобов'язань. Чим більше перевищення поточних активів над короткостроковими зобов'язаннями, тим більше чистий оборотний капітал. Отже, якщо підприємство не має у своєму розпорядженні чистий оборотний капітал, воно неліквідне. Для аналізованого підприємства сума чистого оборотного капіталу складе (таблиця 5).
Таблиця 5. Розрахунок чистого оборотного капіталу
ВАТ «БМУ Запоріжстальбуд - 1»
| Показники | На початок періоду, тис. грн. | На кінець року, тис. грн. | ||
| 2008р. | 2009р. | 2008р. | 2009р. | |
| Поточні (оборотний капітал) активи | 8742.8 | 11655.8 | 8477.2 | 9344.2 |
| Мінус: поточні зобов'язання | 6175.1 | 10623.0 | 7444.4 | 9261.8 |
| Чистий оборотний капітал | +2567.7 | +1032.8 | +1032.8 | +82.4 |
Таким чином, на початок і кінець року поточні пасиви були покриті поточними активами з перевищенням, тобто підприємство можна визнати ліквідним. Щоб ВАТ «БМУ Запоріжстальбуд - 1» розширювалося, чистий оборотний капітал цього року повинен бути більше, ніж у попередньому. На розглянутому підприємстві він зменшився на 1534,9 в 2008 році, а в 2009 році на 950,4.
На практиці аналіз платоспроможності й ліквідності підприємства здійснюється порівнянням коштів по активі, згрупованих по ступені їхньої ліквідності й розташованих у порядку убування ліквідності, із зобов'язаннями по пасиві, згрупованими по строках їхнього погашення й розташованими в порядку зростання строків. Власне кажучи ліквідність підприємства означає ліквідність його балансу (таблиця 6 і 7).
Таблиця 6. Аналіз ліквідності балансу
ВАТ «БМУ Запоріжстальбуд - 1» за 2009 рік
| Актив | На початок року, тис. грн. | На кінець року, тис. грн. | Пасив | На початок року, тис. грн. | На кінець року, тис. грн. | Платіжний надлишок або недолік, тис. грн. | |
| на початок року | на кінець року | ||||||
| 1. Найбільш ліквідні активи А=d | 8797.9 | 6434.4 |
Найбільш термінові зобов'язання П=r |
10623.0 | 9261.8 | -1825.1 | -2827.4 |
| 2. Швидко реалізовані активи А2=ra | 5678.0 | 3912.0 |
Короткострокові Пасиви П2=Kt |
- | - | +5678.0 | +3912.0 |
| 3. Повільно реалізовані активи A3=Z+FT+RT | 3449.9 | 2886.6 |
Довгострокові пасиви П3=KT |
- | - | +3449.9 | +2886.6 |
|
4. Важко реалізовані активи A4=F-FT |
2857.9 | 2909.8 |
Постійні пасиви П4=Ис-Sf+Д+Ф+pn |
4482.7 | 2969.0 | -1624.8 | -59.2 |
| 5. Баланс (стор. 1+стор. 2+ +стор. 3+стор. 4) | 20783.7 | 16142.8 | Баланс (стор. 1+стор. 2+ +стор. 3+стор. 4) | 15105.7 | 12230.8 | Х | Х |
Таблиця 7. Аналіз ліквідності балансу
ВАТ «БМУ Запоріжстальбуд - 1» за 2008 рік
| Актив | На початок року, тис. грн. | На кінець року, тис. грн. | Пасив | На початок року, тис. грн. | На кінець року, тис. грн. | Платіжний надлишок або недолік, тис. грн. | |
| на початок року | на кінець року | ||||||
| 1. Найбільш ліквідні активи А=d | 5926.2 | 5879.9 |
Найбільш термінові зобов'язання П=r |
6175.1 | 7444.4 | -248.9 | -1564.5 |
| 2. Швидко реалізовані активи А2=ra | 4390.6 | 4930.2 |
Короткострокові Пасиви П2=Kt |
- | - | +4390.6 | +4930.2 |
| 3. Повільно реалізовані активи A3=Z+FT+RT | 3477.0 | 5736.8 |
Довгострокові пасиви П3=KT |
- | - | +3477.0 | +5736.8 |
|
4. Важко реалізовані активи A4=F-FT |
2816.6 | 2597.3 |
Постійні пасиви П4=Ис-Sf+Д+Ф+pn |
6044.7 | 6769.6 | -3228.1 | -4172.3 |
| 5. Баланс (стор. 1+стор. 2+ +стор. 3+стор. 4) | 16610.4 | 19144.2 | Баланс (стор. 1+стор. 2+ +стор. 3+стор. 4) | 12219.8 | 14214.0 | Х | Х |
Характеризуючи ліквідність балансу за даними таблиць, слід зазначити, що у звітному періоді спостерігався платіжний недолік найбільш ліквідних активів коштів і цінних паперів для покриття найбільш термінових зобов'язань на початок періоду в 2008 році 248,9 і на кінець періоду 1564,5, а в 2009 році на початок періоду 1825,1, а на кінець - 2827,4. Ці цифри говорять про те, що тільки частина термінових зобов'язань підприємства на кінець періоду покривалися найбільш ліквідними активами.
Швидко реалізовані активи й повільно реалізовані активи взагалі не покриваються короткостроковими й довгостроковими пасивами. Це пов'язане з тим, що дане підприємство не мало відносин із кредитами банків і позикових коштів.
5. Методика розрахунків та аналізу чистих активів підприємства
Аналізуючи фінансове становище підприємства з метою вкладення в нього інвестицій, використають і відносні показники платоспроможності й ліквідності. На практиці обчислюють три відносних показники ліквідності.
Розрахуємо коефіцієнт абсолютної ліквідності.
2008 рік
на кінець року Кабл. = 20,5/ 7444,4 = 0,003
2009 рік
на початок року Кабл. = 313,0/ 10623,0 = 0,03
на кінець року Кабл. = 438,2/ 9261,8 = 0.05
Розрахуємо показник ліквідності. Цей показник відрізняється від першого тем, що в чисельнику до раніше наведеної суми додаються суми короткострокової дебіторської заборгованості.
2008 рік
ДО2 = 5926,2/ 6175,1 = 0,9
ДО2 = 5879,9/ 7444,4 = 0,8
2009 рік
ДО2 = 8797,9/ 10623,0 = 0,8
ДО2 = 6434,4/ 92618,8 = 0,7
Коефіцієнт покриття або поточної ліквідності.
2008 рік.
Кп = 9307,2/ 6175,1 = 1,51
Кп = 11533,7/ 7444,4 = 1,55
2009 рік
Кп = 12247,2/ 10623,0 = 1,2
Кп = 9321,0/ 92618,8 = 1,006
Коефіцієнт абсолютної ліквідності показує, яка частина поточної заборгованості може бути погашена на дату складання балансу. Припустиме значення цього коефіцієнта повинне перебувати в інтервалі 0.2-0.3. У нашому випадку підприємство не здатне погасити навіть частини заборгованості через відсутність достатніх коштів у касі й на розрахунковому рахунку, до того ж підприємство не має короткострокових фінансових вкладень.
Підприємство перебуває в кризовому фінансовому стані. Коефіцієнти абсолютної ліквідності й покриття значно нижче припустимої величини. Хоча коефіцієнт ліквідності відповідає зазначеним нормам, коефіцієнт покриття знизився до кінця 2009 року. Це обумовлено тим, що темпи росту короткострокових зобов'язань вище темпів росту ліквідних коштів.
Таблиця 8. Аналіз показників ліквідності
|
№ п/п |
Статті балансу |
Нор мальні обмеження |
На початок року | На кінець року |
відхилення ( + ; - ) |
|||
| 2005р. | 2006р. | 2005р. | 2006р. | 2005р. | 2006р. | |||
| 1 | Каса | - | - | - | - | - | - | |
| 2 | Розрахункові рахунки | - | - | - | - | - | - | |
| 3 | Валютні рахунки | - | - | - | - | - | - | |
| 4 | Інші кошти | - | - | 20.5 | - | +20.5 | - | |
| 5 | Короткострокові фінансові вкладення (цінні папери) | - | 313.0 | - | 438.2 | - | +125.2 | |
| 6 | Разом коштів і цінних паперів (стор. 1+стор. 2+ +стор. 3+стор. 4+стор. 5) | - | 313.0 | 20.5 | 438.2 | +20.5 | +125.2 | |
| 7 | Дебіторська заборгованість | 5926.2 | 8484.9 | 5859.4 | 5996.2 | -66.8 | -2488.7 | |
| 8 | Інші оборотні активи | - | - | - | - | - | - | |
| 9 | Разом коштів, цінних паперів і дебіторської заборгованості (стор. 6+стор. 7+стор. 8) | 5926.2 | 8797.9 | 5879.9 | 6434.4 | -46.3 | -2363.5 | |
| 10 | Запаси й витрати (за мінусом витрат майбутніх періодів) | 3381.0 | 3449.3 | 5653.8 | 2886.6 | +2272.8 | -562.7 | |
| 11 | Разом ліквідних коштів (стор. 9+стор. 10) | 9307.2 | 12247.2 | 11533.7 | 9321.0 | +2226.5 | -2926.2 | |
| 12 | Короткострокові кредити | - | - | - | - | - | - | |
| 13 | Короткострокові позики | - | - | - | - | - | - | |
| 14 | Кредиторська заборгованість | 6175.1 | 10623.0 | 744.4 | 9261.8 | +1269.3 | -1361.2 | |
| 15 | Розрахунки по дивідендах | - | - | - | - | - | - | |
| 16 | Інші короткострокові пасиви | - | - | - | ||||
| 17 | Разом короткострокових зобов'язань (стор. 12 +стор. 13+стор. 14+стор. 15+стор. 16) | 6175.1 | 10623.0 | 7444.4 | 9261.8 | +1269.3 | -1361.2 | |
| 18 | Коефіцієнт абсолютної ліквідності (Кабл) (стор. 6 : стор. 17) | 0. 2-0.3 | - | 0.03 | 0. 003 | 0.05 | +0.003 | +0.02 |
| 19 | Коефіцієнт ліквідності (ДО2) (стор. 9 : стор. 17) | 0. 7-0.8 | 0.9 | 0.8 | 0.8 | 0.7 | -0.1 | -0.1 |
| 20 | Коефіцієнт поточної ліквідності (покриття) (стор. 11 : стор. 17) | 2 | 1.51 | 1.2 | 1.55 | 1.0 | +0.04 | -0.2 |
В 2009 році проявляється більше залежність підприємства від позикових коштів, чим в 2008 році. Значення цього показника залежить від:
галузевої приналежності підприємства;
принципів кредитування;
структури джерел коштів;
оборотності оборотних коштів;
іміджу підприємства.
Коефіцієнт маневреності власного капіталу показує, яка частина власних коштів підприємства перебувають у мобільній формі, що дозволяє відносно вільно ними маневрувати. Гарантією стабільності фінансового стану підприємства є забезпечення власних поточних активів власним капіталом.
2008 рік, на початок року
Км = (6044,7 - 2816,6) / 6044,7 = 0,53
на кінець року
Км = (6769,6 - 2597,3) / 6769.6 = 0,62
2009 рік, на початок року
Км = (4482,7 - 2857,9) / 4482,7 = 0,36
на кінець року
Км = (2969,0 - 2909,8) / 2969,0 = 0,02
Як оптимальна величина коефіцієнт маневреності може бути прийнятий у розмірі 0,5.
Коефіцієнт маневреності дозволяє відповістити на запитання, яка частина власного капіталу підприємства не закріплена в цінностях іммобільного характеру, тобто таких, які не можуть бути протягом короткого часу звернені в кошти. До числа іммобільних коштів прийнято відносити будинку, спорудження, устаткування, передатні устрої, довгострокові інвестиції, нематеріальні активи (права на землю, воду, природні ресурси). Тим самим, коефіцієнт маневреності служить індикатором власного капіталу. Уважається, що рівень коефіцієнта повинен бути досить високим, а у ВАТ «БМУ Запоріжстальбуд - 1» цей коефіцієнт склав в 2008 році 0,53, а в 2009 році він зменшився й склав 0,36. Керівники підприємства повинні дотримувати паритетного принципу вкладень коштів у цінності мобільного й іммобільного характеру.
Крім коефіцієнта маневреності, застосовуються коефіцієнти мобільності всіх коштів підприємства й оборотних коштів. Визначимо цей коефіцієнт виходячи з формул 35 і 36.
2008 рік
початок
року
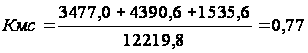
кінець року
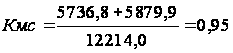
2009 рік
початок
року
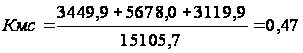
кінець року
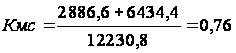
В 2009 році значення коефіцієнта склало: на початок року 0,47, а на кінець - 0,76; в 2008 році: на початок - 0,77, а на кінець року - 0,95. Чим вище значення коефіцієнта, тим більше в підприємства можливостей забезпечувати безперебійну роботу. В 2008 році значення коефіцієнт було більше й можна сказати, що підприємство цього року ефективніше працювало й вчасно розраховувалося із кредиторами.
Визначимо коефіцієнт мобільності оборотних коштів.
Цей коефіцієнт склав на початок 2008 року 0,63.
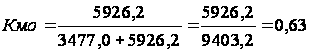
а на кінець 2008 року 0,51
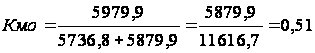
На початок 2009 року цей коефіцієнт дорівнює:
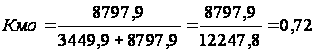
На кінець 2009 року:
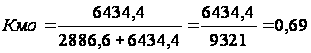
Визначимо один з основних показників стабільності фінансового стану забезпеченість запасів і витрат власними джерелами їхнього формування.
На початок
2008 року:
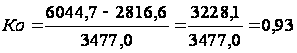
На кінець
2008 року:
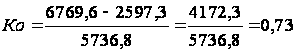
Визначимо цей показник на початок 2009 року:
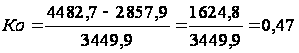
На кінець 2009 року цей показник складе:
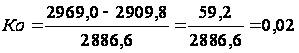
На підставі проведеного аналізу фінансовий стан підприємства можна віднести до третього рівня, тобто визнати його нестійким. Хоча показники автономії й співвідношення власних і позикових коштів вище нормативних значень, але показники ліквідності низькі, що говорить про неплатоспроможність підприємства.
Висновки та пропозиції
На одержання прибутку від реалізації продукції досліджуваного підприємства за 2008 рік вплинули такі фактори:
зміна відпускних цін на продукцію (1170,8 тис.грн);
збільшення обсягу продукції в оцінці по базисній повній собівартості (169,4 тис.грн);
збільшення обсягу продукції за рахунок структурних зрушень у складі продукції (127,06 тис.грн);
зменшення витрат на 1 гривню продукції (120,0 тис.грн);
зміна собівартості за рахунок структурних зрушень у складі продукції (2498,7 тис.грн).
Загальне відхилення по прибутку становить 1681,5 тис.грн. Цей приріст утворився завдяки зниженню собівартості реалізованої продукції (-451,6 тис.грн), підвищенню оптових цін (+1170,8 тис.грн) і зрушенням у структурі продукції (+644,7 тис.грн. або 792,9 тис.грн) при одночасному підвищенні прибутку за рахунок підвищення обсягу реалізації (+317,6 тис.грн. або +169,4 тис.грн).
Фінансовий стан підприємства характеризується розміщенням і використанням коштів (активів) і джерел їхнього формування (пасивів).
В 2009 році збільшилася дебіторська заборгованість підприємства. Деяке збільшення запасів в 2008 році може бути симптомом утруднень будівельного підприємства зі збутому, а вже в 2006 році запаси на кінець року зменшилися. ВАТ «БМУ Запоріжстальбуд - 1» має у своєму розпорядженні чисті активи, сума яких за 2008 рік збільшилася на 359,8 тис.грн, а за 2009 рік - на 63,8 тис.грн. Це свідчить про високу платоспроможність підприємства. Також спостерігається низька фінансова незалежність підприємства. Це підтверджується коефіцієнтом автономії, що склав на початок 2009 року 0,3, а на кінець року - 0,24. Це нижче, ніж нормальне обмеження.
Для виходу із кризового фінансового становища і його стабілізації підприємству необхідно проводити економічне й фінансове оздоровлення.
На підставі проведеного аналізу фінансовий стан підприємства можна віднести до третього рівня, тобто визнати його нестійким. Хоча показники автономії й співвідношення власних і позикових коштів вище нормативних значень, але показники ліквідності низькі, що говорить про неплатоспроможність підприємства.
Підприємство не здатне погасити навіть частини заборгованості через відсутність достатніх коштів у касі й на розрахунковому рахунку, до того ж підприємство не має короткострокових фінансових вкладень.
Підприємство перебуває в кризовому фінансовому стані. Коефіцієнти абсолютної ліквідності й покриття значно нижче припустимої величини. Хоча коефіцієнт ліквідності відповідає зазначеним нормам, коефіцієнт покриття знизився до кінця 2009 року. Це обумовлено тим, що темпи росту короткострокових зобов'язань вище темпів росту ліквідних коштів.
ВАТ «БМУ Запоріжстальбуд - 1» необхідно розробити свій бізнес-план, по якому чітко виконувалися б поставлені цілі, покращилися фінансові результати діяльності підприємства і його фінансове становище.
Для підвищення прибутку підприємству необхідно збільшити обсяг реалізації продукції. Особлива увага необхідно звернути на зниження цін на продукцію або на застосування знижок.
На ВАТ «БМУ Запоріжстальбуд - 1» необхідно ефективно використати управлінський облік, що дозволить знизити собівартість продукції й підвищити прибутковість.
Список використаної літератури
Бондурка О.М. Фінансова діяльність підприємства. - К., 2004.
Бакаясов М.І., Шеремет А.Д. Теорія анализу господарської діяльності. – К., 2008.
Єфимова О.В. Фінансовий аналіз. – Х., 2005.
Коробов М.Я. Фінансово-економічний аналіз діяльності підприємств. - К.: “Знання”, 2006.
Маркорьян Э.А., Герасименко Г.П. Финансовый анализ. - М.: 1997.
Поддєрьогін А.М. Фінанси підприємств. - К., 2005.
Савицька Г.В. Аналіз господарської діяльності підприємства. – К., 2005.
Стражева В.І. Аналіз господарської діяльності підприємств. – К., 1997.
Шеремет А.Д., Сайфулін Р.С. Методика фінансового аналізу. - К, 1996.
Шеремет А.Д. Методика фінансового аналізу підприємства. - М., 2007.
Шишкін С.С., Вартанян В.А. Бухгалтерський облік і фінансовий аналіз на комерційних підприємствах. - М.: Інфра-М, 1996.
Шуляк П. Н. Фінанси підприємства. - М.: Дашков і К, 2005.
Размещено на