Фискальная политика государства
Содержание
Введение
1. Фискальная политика как система государственного регулирования экономики
Сущность фискальной политики государства
Принципы и механизмы воздействия фискальной политики на функционирование экономики
1.3 Инструменты фискальной политики
2. Особенности фискальной политики в РФ
Необходимость реформирования фискальной политики
Пути и методы совершенствования фискальной политики
Заключение
Библиографический список
Введение
Я считаю тему данной курсовой очень актуальной сегодня. Фискальная политика является одним из основных инструментов государственного регулирования экономики и в условиях продолжающегося экономического кризиса в России играет значительную роль в восстановлении народного хозяйства.
Тяжелое положение экономики предопределяет фискальную политику, направленную, с одной стороны на прекращение спада производства и на стимулирование производства (например, в виде отдельных налоговых льгот производителям), на мобилизацию финансовых ресурсов в целях их эффективного вложения в отдельные отрасли экономики, а с другой - на сдерживание всех социальных программ, сокращение расходов на оборону и т.д. Соответственно, при переходе экономики в другое состояние меняются направления фискальной политики.
В последнее время прослеживается тенденция к усилению роли правительства в регулировании национальной экономики через финансовую систему, а именно - расходы государства на программы по социальному обеспечению, на поддержание среднего уровня доходов, на здравоохранение, образование и т.д.
Между тем, с начала экономических реформ в России Правительство взяло ориентир на введение чрезвычайно высокого налогообложения на доходы фирм, что отрицательно сказалось на состоянии национальной экономики и перспективах ее подъема. Не случайно ответной реакцией является активное развитие теневой экономики. В итоге Правительство Российской Федерации не в состоянии собрать в доходную часть бюджета и половины предусмотренных поступлений.
В связи с этим фискальная политика Правительства РФ нуждается в дальнейшем реформировании как в области налогообложения, так и в сфере государственных расходов.
Итак, целью данной работы является всестороннее рассмотрение фискальной политики государства как метода государственного регулирования экономики. Во-первых, мною будет раскрыто само понятие фискальной политики, выделены ее основные составляющие, обозначены принципы, механизмы и инструменты воздействия на хозяйственную систему общества. Во-вторых, мною будет проведен анализ современной фискальной политики в РФ: освещены объективные причины необходимости реформирования существующей фискальной политики, преобразования, осуществляемые правительством РФ в настоящее время, а также возможные пути дальнейших усовершенствований в области фискальной политики.
При подготовке к написанию данной работы мною был изучен обширный ряд литературных источников, с полным списком которого можно ознакомиться в заключительной части курсового проекта. Однако, мне хотелось бы отметить литературу, содержащую, на мой взгляд, наиболее детализированную и квалифицированную информацию относительно особенностей фискальной политики в России. Это: статья «Выполнение фискальной политики» / Проблемы прогнозирования, № 2, 2003, с 45-57, в которой обозначены основные направления современной фискальной политики в РФ, а также освещены процессы ее реформирования; статья «Основные ориентиры фискальной политики»/Финансы, № 8, 2002, с 50-56, в которой приводятся возможные пути оптимизации нынешней фискальной политики, отмечены цели, которые должно преследовать правительство РФ в ходе проведения проводимых преобразований, а также их возможные последствия; статья «Эффективна ли нынешняя налоговая политика» / Финансы, № 10, 2002, с 24-32, рассматривающая особенности современной налоговой политики в России как одной из основных составляющих фискальной политики: освещены процессы реформирования системы налогообложения, изменения в экономике, происходящие под влиянием этих процессов, а также методы дальнейшего совершенствования, увеличения эффективности налоговой системы в РФ.
1. Фискальная политика как система государственного регулирования экономики
1.1 Сущность фискальной политики государства
Посредством фискальной политики государство регулирует систему мер в области правительственных закупок товаров и услуг, а также налогообложения. Слово «фискальный» латинского происхождения и в переводе означает казенный. В России в эпоху Петра I фискалами называли должностных лиц, которые надзирали за сбором налогов и финансовыми делами. В современной экономической литературе фискальная политика ассоциируется с государственным регулированием правительственных расходов и налогообложением. Государственные расходы на приобретение товаров и услуг существенно влияют на размеры валового и чистого внутреннего продукта. В нашей стране такие закупки обычно назывались госзаказом, который финансировался из госбюджета. По сути дела фискальная политика является основным рычагом, с помощью которого государство может влиять на экономику. Поэтому необходимо рассмотреть, каким образом государство с помощью этой политики воздействует на достижение равновесного объема национального производства, экономической стабильности и полной занятости.
Чтобы понять общие принципы государственного регулирования, необходимо четко выделить два компонента фискальной политики.
Это правительственные расходы на закупку товаров и услуг, с помощью которых можно увеличить или уменьшить совокупные расходы, а тем самым воздействовать на объем национального производства. К правительственным расходам относятся все бюджетные ассигнования, направленные на строительство дорог, школ, больниц, учреждений культуры, осуществление экологической и энергетической программ и другие общественные нужды и потребности.
Сюда относятся и расходы на оборону, внешнеторговые закупки, приобретение необходимой для населения сельскохозяйственной продукции и др. Такого рода расходы и закупки можно назвать государственно-общественными, потому что потребителем товаров и услуг является общество в целом в лице государства.
Государственные расходы, направляемые на регулирование устойчивого функционирования рыночной экономики. Такие расходы способствуют увеличению либо сокращению объема внутреннего производства (ЧВП) в периоды его спада или подъема. Государственные расходы не только прямо, но и через мультипликационный эффект влияют на объем внутреннего производства, вызывая его увеличение или сокращение.
Государство влияет на объем внутреннего производства через свою налоговую политику. Очевидно, что чем выше налоги, тем меньшим доходом будет располагать население, а значит, тем меньше покупать и сберегать. Поэтому разумная налоговая политика предполагает всесторонний учет тех факторов, которые могут стимулировать либо тормозить экономическое развитие и благосостояние общества.
На первый взгляд, кажется, что высокие налоги, способствуя увеличению государственного дохода, будут работать на общество и бюджет страны. Но при ближайшем рассмотрении обнаруживается противоположное: ни предприятию, ни рабочему при чрезмерно высоких налогах работать оказывается невыгодным, в чем мы все могли убедиться на примере нашей экономической реформы. Однако низкие ставки налогов значительно подорвут государственный бюджет и такие его важнейшие статьи, как расходы на содержание бюджетных организаций и на социально-культурные мероприятия. Вот почему при проведении осторожной и разумной налоговой политики приходится, что называется, семь раз отмерить и один раз отрезать.
Государственные расходы на закупку товаров и услуг обычно составляют значительную часть бюджета. В нашей стране они выступали в форме госзаказов предприятиям. Такой заказ практикуется и в странах с развитой рыночной структурой. Так, в США и Англии пятая часть ВВП приобретается государством, и, как правило, фирмы и корпорации всегда стремятся получить заказ от государства, поскольку это обеспечивает их гарантированным рынком сбыта, кредитными и налоговыми льготами, исключает риск неплатежей.1
Государство увеличивает свои закупки в период спада и кризиса и сокращает во время подъема и инфляции в целях поддержания стабильности внутреннего производства. В то же время эти действия направлены на регулирование рынка, поддержание на нем равновесия между спросом и предложением. Такая цель составляет одну из важнейших макроэкономических функций государства.
Важнейшую роль государственные расходы играют в финансировании социальных и культурных программ государства, обеспечении его обороны, содержании аппарата управления и правоохранительных органов, а также инвестиций для развития государственного сектора промышленности. Вместе с тем в нашей стране сложился огромный дефицит государственного бюджета, что приводит к финансовой разбалансированности народного хозяйства и поэтому требует особенно тщательного планирования расходов, добиваясь максимальной эффективности. Значительную роль в пополнении бюджета может сыграть не столько разумная налоговая политика, сколько меры по ужесточению налоговой дисциплины. Это касается прежде всего кооперативов, арендных и совместных предприятий и особенно коммерческих структур, которые зачастую уклоняются от уплаты налогов, находя всевозможные лазейки в законах и инструкциях. Более того, в печати появляются публикации, которые учат людей обходить законы по налогообложению. Все это свидетельствует о весьма низком уровне организации нашей фискальной политики как по государственным расходам, так и по налогообложению. В последнем случае наблюдается, с одной стороны, очень высокие налоги на прибыль и добавленную стоимость, что не дает возможности развернуть производство товаров народного потребления, а с другой, — государство очень много теряет от неуплаты тех вполне законных и обоснованных налогов, от которых уклоняются многие коммерческие структуры, не говоря уже о прямом хищении миллиардных сумм из банков по подложным документам и содействии коррумпированных должностных лиц.
По-видимому, многие недочеты в нашей налоговой системе объясняются тем, что у нас по сути дела она только начала складываться. Многие законы и инструкции оказались несовершенными и их пришлось уточнять и дополнять, в особенности после распада Советского Союза; аппарат налоговой инспекции оказался мало подготовленным для борьбы с нарушителями законов. Успешному проведению налоговой политики мешают и старые взгляды и психологические установки, согласно которым налоги считались типично буржуазным инструментом хозяйствования. Нелишне напомнить, что в 60-е годы у нас был издан закон о постепенной отмене всех налогов, который, конечно, никогда не был введен, так как всякому ясно, что без налогов никакое государство существовать не может.
Налогами облагаются доходы (имущества) физических и юридических лиц. Как нормативная форма, налагаемая на доходы, налоги характеризуются обязательностью и срочностью платежа. Поэтому всякое уклонение от налогов и несвоевременная их уплата ведут к соответствующим юридическим и административно-финансовым санкциям.
Принципиально новым в нашем законодательстве является введение налога на прибыль, который больше соответствует структуре рыночного хозяйства, чем существовавшие ранее платежи, в особенности те, которые шли министерствам. Хотя налоги на прибыль все еще остаются высокими, тем не менее постепенно законодательные органы начинают осознавать, что их размеры должны быть снижены, и постепенно они действительно начинают пересматриваться. Наряду с этим предприятиям предоставляются различные льготы, например, при проведении научно-исследовательских, опытно-конструкторских работ и освоении новых и наукоемких технологий.
Для подоходного налога существует шкала налогообложения в зависимости от форм собственности; предусматриваются также различные льготы для разных категорий граждан; отменены слишком высокие налоги на индивидуально-трудовую деятельность, хотя встречаются еще неоправданные ставки и ограничения.
Наконец, совсем новым для нас является создание налоговой инспекции, которая призвана строго контролировать процесс налогообложения в условиях формирования разных форм собственности и тщательно следить за уплатой налогов коллективными и частными предприятиями, а также отдельными гражданами.
1.2 Принципы и механизмы воздействия фискальной политики на функционирование экономики
С помощью фискальной политики государство непосредственно может влиять на развитие экономики, добиваясь ее устойчивого роста, стабильности цен и полной занятости дееспособного населения.
Такая политика заключается в том, чтобы вовремя предвидеть спад производства и рост безработицы, а также нарастание инфляционных процессов в экономике и соответствующим образом воздействовать на них. При наступающем спаде производства правительство увеличивает государственные расходы и сокращает налоги с целью увеличения совокупных расходов и инвестиций. Тем самым оно содействует подъему производства и увеличению занятости. При наступлении инфляции, напротив, государственные расходы уменьшаются, а налоги увеличиваются.
Все мероприятия, предусматривающие подобного рода государственное регулирование экономики, получили название дискреционной политики. Вместе с денежно-кредитной политикой она играет важнейшую роль в руководстве государства макроэкономикой, т.е. явлениями, связанными с занятостью, расходами и доходами населения, стабильностью цен и устойчивым развитием производства.
Однако макрорегулирование не ограничивается только непосредственными действиями государства в лице его органов управления. Если бы не существовало никаких других регуляторов, то нам оставалось бы лишь ждать, когда представители правительства заметят негативные явления в экономике и примут меры к их устранению. А реализация таких мер потребует известного времени, пока они будут точно сформулированы, утверждены законодательной властью, а потом, наконец, реализованы.
К счастью, в рыночной экономике существуют определенные механизмы самоорганизации и саморегулирования которые вступают в действие немедленно, как только обнаружатся негативные процессы в экономике. Их называют встроенными стабилизаторами. Принцип саморегулирования который лежит в основе этих стабилизаторов, аналогичен принципу, на котором построен автопилот или терморегулятор холодильника. Когда автопилот включен, то он поддерживает курс самолета автоматически, на основе поступающих сигналов обратной связи. Любое отклонение от заданного курса благодаря таким сигналам будет скорректировано управляющим устройством. Подобным образом работают и экономические стабилизаторы, благодаря которым осуществляются автоматическое изменение налоговых поступлений; выплаты социальных пособий, в частности по безработице; различные государственные программы помощи населению и др.
Как происходит саморегуляция, или автоматическое изменение, налоговых поступлений? В экономическую систему встроена прогрессивная система налогообложения, которая определяет налог в зависимости от дохода. С повышением доходов прогрессивно увеличиваются налоговые ставки, которые утверждаются правительством заранее. При увеличении или уменьшении дохода автоматически повышаются или понижаются налоги без какого-либо вмешательства правительства и его органов управления и контроля. Такая встроенная стабилизационная система взимания налогов достаточно чутко реагирует на изменения экономической конъюнктуры: в период спада и депрессии, когда доходы населения и предприятий падают, автоматически снижаются и налоговые поступления. Наоборот, в период инфляции и бума номинальный доход растет и поэтому автоматически повышаются налоги.
В экономической литературе по этому вопросу существуют разные точки зрения. Сто лет назад многие экономисты высказывались за стабильность налоговых сборов, ибо она, по их мнению, способствует устойчивости экономического положения общества. В настоящее время есть немало экономистов, придерживающихся противоположной точки зрения и даже заявляющих, что объективные принципы, лежащие в основе встроенных стабилизатор _ следует предпочесть некомпетентному вмешательству государственных органов управления, которые нередко руководствуются субъективными мнениями, склонностями предпочтениями. Вместе с тем существует также мнение, что нельзя целиком полагаться на автоматические стабилизаторы, поскольку в определенных ситуациях они могут неадекватно реагировать на последние, и поэтому нуждаются в регулировании со стороны государства.
Выплаты пособий по социальной помощи безработным, малоимущим, многодетным семьям, ветеранам и другим категориям граждан, а также государственная программа поддержки фермеров, агропромышленного комплекса тоже осуществляются на основе встроенных стабилизаторов, ибо большая часть таких выплат реализуется за счет налогов. А налоги, как известно, растут прогрессивно вместе с доходами населения и предприятий. Чем выше эти доходы, тем больше налоговых отчислений в фонд помощи безработным, пенсионерам, малоимущим и другим категориям нуждающихся в государственной помощи делают предприятия и их работники.
Несмотря на значительную роль встроенных стабилизаторов, они не могут полностью преодолеть любые колебания экономики. Подобно тому, как при трудных ситуациях автопилоту приходит на помощь настоящий пилот, так и при значительных колебаниях экономической системы включаются более мощные государственные регуляторы в виде дискреционной фискальной, а также монетарной политики.
Рассмотрим кратко основные элементы дискреционной политики. Основной элемент — изменение программ общественных работ. Такие работы были развернуты во время Великой депрессии 30-х годов с целью борьбы с безработицей путем увеличения рабочих мест. Поскольку, однако, подобного рода проекты составлялись наспех и ориентировались на то, чтобы занять людей какой угодно работой, например, строить дороги без необходимого количества машин и механизмов или даже сгребать сухие листья в парках, то экономическая эффективность этих программ была весьма незначительной. К тому же следует иметь в виду, что в настоящее время в развитых странах спады производства бывают гораздо менее продолжительными, поэтому с ними можно бороться понижая налоговые ставки и используя монетарную политику.
Но это, конечно, никоим образом не означает умаления роли общественных работ для Решения проблем, затрагивающих интересы всех членов общества, касается ли это строительства дорог, реконструкции городов, улучшения экологической среды и т.п. Однако такие работы нельзя напрямую связывать с достижением быстрой стабилизации экономики, ликвидацией ее кратковременных спадов. Развитые страны Запада сделали свои выводы из той малоэффективной политики общественных работ, которые были развернуты в 30-е годы.
Другой важнейший элемент — изменение ставок налогов. Когда прогнозируется короткий спад производства, то в дополнение к встроенным стабилизаторам появляются решения об уменьшении налоговых ставок. Хотя прогрессивная система налогообложения дает возможность автоматически изменять налоговые поступления в бюджет, которые будут снижаться с уменьшением объема производства и доходов, но это может оказаться недостаточным, чтобы повлиять на возникшую негативную ситуацию. Именно в этот период возникает необходимость уменьшить ставки налогов и увеличить государственные расходы, чтобы содействовать подъему производства и преодолению его спада.
Дискреционная фискальная политика предусматривает также дополнительные расходы на социальные нужды. Хотя пособия по безработице, пенсии, пособия малоимущим и другим категориям нуждающихся регулируются с помощью встроенных стабилизаторов (повышаются или понижаются по мере поступления налогов, зависящих от доходов), тем не менее, правительство может осуществить специальные программы помощи этим категориям граждан в трудные времена экономического развития.
Таким образам, приходим к выводу, что эффективная фискальная политика должна опираться, с одной стороны, на механизмы саморегулирования, заложенные в экономическую систему, а с другой — на тщательное, осторожное дискреционное регулирование экономической системы со стороны государства и его органов управления. Следовательно, самоорганизующиеся регуляторы экономики должны функционировать согласованно с сознательным регулированием, организованным государством.
Вообще говоря, весь опыт развития рыночной экономики, в особенности нашего столетия, свидетельствует о том, что в развитии экономики и других систем социальной жизни самоорганизация должна идти нога в ногу с организацией, т.е. сознательным регулированием экономических процессов государством.
Однако такое регулирование достигается непросто. Начнем с того, что необходимо своевременно прогнозировать спад или инфляцию, когда они еще не начались. Опираться в таких прогнозах на статистические данные вряд ли целесообразно, поскольку статистика подводит итог прошлому, и поэтому из нее трудно определить тенденции будущего развития. Более надежным инструментом прогнозирования будущего уровня ВВП является ежемесячный анализ опережающих индикаторов, к которому часто обращаются политические деятели развитых стран. В этом индексе указывается 11 переменных, характеризующих текущее состояние экономики, в числе которых средняя продолжительность рабочей недели, новые заказы на потребительские товары, цены рынка акций, изменение заказов на товары длительного пользования, изменение цен некоторых видов сырья и т.п. Ясно, что если происходит, например, сокращение рабочей недели в обрабатывающей промышленности, уменьшаются заказы на сырье, сокращаются заказы на потребительские товары, то с известной вероятностью можно ожидать в будущем спада производства.
Тем не менее, определить точное время, когда наступит спад, довольно трудно. Но даже в этих условиях пройдет немало времени, прежде чем правительство предпримет соответствующие меры. К тому же в интересах наступающей избирательной кампании оно может осуществить такие популистские меры, которые не оздоровят, а только ухудшат экономическое положение. Все такого рода внеэкономические факторы будут идти вразрез с потребностями достижения стабильности производства.
Эффективная фискальная политика должна учитывать реальное состояние экономики, а именно должна быть стимулирующей, т.е. увеличивать государственные расходы и уменьшать налоги в период наметившегося спада производства. В период начавшейся инфляции она должна быть сдерживающей, т.е. повышать налоги и уменьшать государственные расходы.
1.3 Инструменты фискальной политики
Государственные расходы на закупку товаров и услуг являются новым компонентом в общей сумме расходов на производство ЧВП. Чтобы понять влияние таких расходов на изменение производства внутреннего продукта, необходимо сопоставить их с совокупными расходами на потребление и инвестиции. Для этого обратимся к графическому анализу.
На оси абсцисс отложим размеры ЧВП, а на оси ординат — расходы населения, предприятий и государства на потребление. Тогда точки, расположенные на биссектрисе координатного угла, отобразят те состояния экономической системы, в которых объем ЧВП будет полностью потреблен населением, предприятиями и государством. Иными словами, совокупные расходы в этих точках окажутся равными соответствующему объему ЧВП.
Построим теперь график потребления, который пересечет биссектрису в точке А, в которой расходы населения С будут равны его потреблению. Чтобы сделать нашу модель более реалистичной, учтем расходы предприятий на инвестиции, т.е. добавим к потребительским расходам населения инвестиционные расходы. График совокупных расходов потребления населения и предприятий С + Ин пересечет биссектрису в точке В, в которой их потребление будет равно другому объему ЧВП. Наконец, добавим ко всем этим расходам закупки товаров и услуг государством. График С + Ин + G пересечет биссектрису в точке, где расходы населения, предприятий и государства будут равны третьему объему ЧВП.
Из рисунка видно, что всякий раз, когда возрастают добавочные расходы на инвестиции и государственные закупки, увеличивается и равновесный объем производства (ЧВП). В точке А, где устанавливается равновесие между расходами населения и его потреблением, этот объем выражается величиной ОА на оси абсцисс. В точке В, где равновесие достигается между расходами населения и предприятий, с одной стороны, и их потреблением соответствующего объема ЧВП, с другой — первоначальная величина увеличивается на АВ, т.е. составляет отрезок величиной ob{. Наконец, в точке равновесия Ј, где прямая пересекает биссектрису, объем ЧВП достигает величины ОЕ. С возрастанием расходов на инвестиции и государственные закупки происходит сдвиг вверх соответствующих прямых потребления и инвестиций, а также потребления, инвестицией государственных расходов. Легко понять, что с уменьшением тех же государственных расходов произойдет сдвиг вниз прямой совокупных расходов на потребление, инвестиции и государственных расходов. При этом в качестве исходного рассматривается прямая расходов на потребление населения, содержащая всего один компонент. Следовательно, с возрастанием государственных расходов происходит перемещение точки макроравновесия по биссектрисе, вызванное сдвигом вверх прямой совокупных расходов, и соответственно увеличивается объем ЧВП. С уменьшением таких расходов мы получим противоположный результат.
Государственные расходы, таким образом, увеличивают совокупные расходы, а тем самым стимулируют совокупный спрос, что в свою очередь содействует увеличению объема чистого внутреннего продукта (ЧВП), а в конечном счете и валового внутреннего продукта (ВВП). Ясно также, что государственные расходы, как и расходы на потребление и инвестиции, способствуют росту национального производства, и поэтому должны быть использованы в качестве регулятора при спаде производства.
Поскольку, однако, уменьшение этих расходов вызывает сокращение производства, то они должны также применяться при буме и инфляции, чтобы сохранить макроэкономическую стабильность и занятость. В модели Д. Кейнса именно государственные расходы предназначались в качестве основного средства макроэкономического регулирования, достижения стабильности и занятости. В рамках фискальной политики они тоже играют главную роль в сравнении с налогообложением. Но чтобы понять, почему это происходит, нужно обратиться к анализу мультипликатора государственных расходов.
В результате предыдущего обсуждения мною был сделан вывод о том, что возрастание государственных расходов приводит к увеличению объема ЧВП, а следовательно, и ВВП. Сокращение этих расходов, напротив, уменьшает равновесный объем ЧВП. Графически это можно представить как движение точки макроравновесия по биссектрисе: в первом случае она перемещается вверх, во втором — вниз. Возникает, однако, вопрос: в какой мере происходит такое увеличение или уменьшение объема ЧВП или ВВП?
Поскольку государственные расходы в принципе ничем не отличаются по своему действию от других видов совокупных расходов, например, от инвестиций, постольку к ним в полной мере относятся все рассуждения, которые были мною выведены ранее о мультипликаторе инвестиций. Это означает, что государственные расходы на закупку товаров и услуг обладают мультипликационным, или множительным, эффектом. Но чтобы отличать мультипликатор государственных расходов от инвестиционного, можно обозначить первый той же буквой, но добавив индекс г. Тогда по аналогии мы можем определить этот мультипликатор как отношение приращения ЧВП к приращению государственных расходов (ГР):
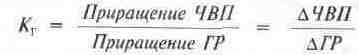
Поскольку валовой внутренний продукт отличается от чистого учетом расходов на амортизацию, для него соответствующий мультипликатор определяется как приращение ВВП по отношению к государственным расходам:
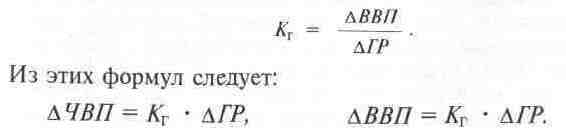
Графически мультипликационный эффект можно представить в виде увеличения размеров ЧВП или ВВП при сдвиге вверх прямой совокупных расходов на потребление, инвестиции и государственные закупки.
Предположим, что макроравновесие устанавливается в точке пересечения этой прямой с биссектрисой в точке Е. Тогда мультипликатор государственных расходов действует аналогично мультипликатору инвестиций. Поэтому его можно определить по аналогии с ним:
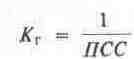
В рассматриваемом примере мною принят ПСП, равной 3/4, откуда определили мультипликатор Кг = 4. Но, как уже известно, ПСП + ПСС= 1, отсюда следует, что
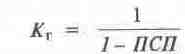
Налоги составляют часть фискальной политики, с их помощью государство регулирует функционирование рыночной экономии. Такое регулирование достигается не прямо и непосредственно, как при государственных расходах, а косвенно, через воздействие на потребление и сбережения населения. Чтобы лучше разобраться в этом, предположим, что государство вводит единовременный налог на население в размере а млн. руб., причем величина налога не зависит от размера ЧВП. Нетрудно понять, что в этом случае доход, которым располагает население, уменьшится также на а млн. руб. Однако теперь уменьшение дохода вызовет сокращение не только потребления, но и сбережений населения. Для простоты расчетов допустим, что при этом предельная склонность к потреблению (ПСП) и сбережению (ПСС) будут одинаковы, т.е. ПСП = ПСС = 1/2.
Как это отразится на равновесном объеме ЧВП? Во-первых, расходы на потребление сократятся не на а млн. руб., а только на а/2 млн., так как наполовину уменьшатся также расходы на сбережения. Во-вторых, сокращение расходов на потребление вызовет сокращение совокупных расходов, включающих также расходы на инвестиции и государственные закупки. Вследствие этого график совокупных расходов сдвинется вниз.
Соответственно сократится также объем равновесного ЧВП. Поэтому, если в точке Е он был равен h млн. руб., то в точке Еэ в которой новый график пересечет биссектрису, он составит b - а/2 млн. руб. Отсюда становится понятным, почему увеличение или сокращение налогов оказывает меньшее воздействие на объем внутреннего производства, чем государственные расходы на закупку товаров и услуг. Такие расходы составляют часть совокупных расходов и поэтому они, наряду с потреблением и инвестициями, характеризуют совокупный спрос и, следовательно, непосредственно влияют на объем внутреннего производства.
С ростом государственных закупок увеличивается спрос, а тем самым стимулируется дальнейшее увеличение производства. Изменение налогов — их повышение или понижение — непосредственно влияет на один из компонентов совокупных расходов, а именно — на потребление. Поэтому налоги, хотя и обладают мультипликационным эффектом, но их воздействие на равновесный объем производства сказывается опосредованно, через потребление, и по величине оно меньше государственных расходов.
Чтобы оценить воздействие налогов на равновесный объем ЧВП количественно, введем понятие налогового мультипликатора Кн, который можно определить через уже известное понятие мультипликатора государственных расходов Кг. Действительно, поскольку налоги оказывают влияние на объем ЧВП через потребление, то величина этого воздействия будет меньше мультипликатора государственных расходов на величину предельной склонности к потреблению (ПСП):
Кн = ПСП*Кг
В нашем примере налоги увеличились на а млн. руб., ПСП равна 1/2. Подставив эти значения в формулу, получим Кн = а/2 млн. руб. Для сравнения найдем значение мультипликатора госрасходов при их уменьшении вдвое, т.е. на а/1 млн. руб.
Отсюда видно, что при значении мультипликатора Кг = 2 уменьшение госрасходов на а/2 млн. руб. приводит к уменьшению равновесного объема ЧВП на а млн., а их увеличение на ту же сумму — к росту на а млн. Можно сказать, что каждая денежная единица государственных расходов приводит к смещению вверх графика совокупного спроса на одну единицу, тогда как каждая денежная единица налогов смещает этот график на 1/2 единицы вниз. В конечном итоге при увеличении государственных расходов равновесный объем ЧВП возрастает на величину мультипликатора этих расходов, а при увеличении налогов уменьшается на величину налогового мультипликатора.
Если государственные расходы и налоги возрастают на одну и ту же величину, то равновесный объем ЧВП увеличивается на ту же величину. Предположим, что государственные закупки увеличились на с млн. руб. Тогда при мультипликаторе, равном 2, приращение объема ЧВП составит 2с млн., а кривая совокупного спроса сдвинется вверх на с единиц. В то же время увеличение налогов приведет к сдвигу совокупного спроса на с/2 млн. и уменьшению равновесного объема ЧВП только на с млн. Таким образом, одинаковое увеличение государственных расходов и налогов вызовет прирост ЧВП на величину, равную росту госрасходов или налогов. Отсюда можно сделать вывод, что мультипликатор совместного действия государственных расходов и налогов равен единице, ибо в этом случае приращение ЧВП равно первоначальному приращению расходов либо налогов.
Такой мультипликатор называют в экономической литературе мультипликатором сбалансированного бюджета. Обратим внимание, что он влияет не изолированно на госрасходы и налоги, а одновременно, ибо сокращение ЧВП, вызванное увеличением налогов, компенсируется возрастанием государственных расходов, и тем самым обеспечивает общий рост ЧВП.
Теперь представим ситуацию, когда рост налогов не будет влиять на размеры ЧВП. Для этого достаточно, чтобы сокращение производства, вызванное налогами, в точности уравновешивалось воздействием государственных расходов, которые будут способствовать росту объема ЧВП. Так, если налоги увеличатся на а млн. руб., тогда ЧВП уменьшится на о/2 млн. и его приращение станет равным нулю; если увеличить государственные расходы на а/2 млн. руб., которые при мультипликаторе, равном 2, дадут приращение, равное а млн. руб. Очевидно, что общество отнюдь не заинтересовано в таком застое.
До сих пор мною рассматривалось лишь влияние на равновесный объем производства расходов потребления, т.е. только одной части получаемого дохода. Другую часть этого дохода составляют сбережения, и они, очевидно, также влияют на объем производства.
Для простоты анализа предположим, что инвестиции в данном случае будут постоянными, а государственные расходы и налоги отсутствуют. В такой идеализированной ситуации легче выявить связь между изменением сбережений и объемом равновесного ЧВП. Очевидно, что