Подходы и методы оценки имущества
Содержание
Введение
Глава 1. Методологические основы оценки стоимости имущества
1.1 Понятие оценки стоимости имущества, объекты оценки, виды оценочной стоимости
1.2 Законодательно-правовая основа, цели и этапы проведения оценки имущества
Глава 2. Основные подходы и методы, используемые при оценке имущества и их применение
2.1 Сущность и особенности подходов и методов оценки имущества
2.2 Преимущества и недостатки в применении различных подходов к оценке имущества
Заключение
Список литературы
Введение
На сегодняшний день в России существуют различные формы собственности, дающие возможность собственнику по своему усмотрению распоряжаться принадлежащим ему имуществом. В связи с этим возникают вопросы о стоимости собственности, необходимость разрешения имущественных споров, в которых стороны для определения объективной стоимости того или иного имущества были вынуждены прибегать к услугам независимых ценовых арбитров.
Развитие оценочной деятельности в РФ напрямую определяется развитием рыночных отношений. Оценка стоимости имущества различных видов собственности все более становится неотъемлемым и действенным инструментом рыночной экономики.
В условиях развития рыночной экономики оценка машин, оборудования и автотранспорта приобретает все большее значение. Важность этого вида оценочной деятельности обуславливается как расширением сектора частной собственности, так и необходимостью роста инвестиций.
Следует отметить, что машины и оборудование характеризуются, как правило, большим количеством различных параметров и разнообразием номенклатуры. Число объектов машин и оборудования в стране и даже в отдельном регионе очень велико.
Определение рыночной стоимости машин и оборудования представляет собой сложный процесс, поскольку часто в процессе оценки невозможно найти абсолютно идентичный аналог для оцениваемого объекта.
Для достижения максимально точной оценки имущества используются специальные приемы и методы, которые рассмотрены в данной курсовой работе.
Курсовая работа состоит из введения двух глав и заключения. В первой главе рассматриваются понятие оценки стоимости имущества, объекты оценки, виды оценочной стоимости, а также законодательная база оценочной деятельности, цели и этапы проведения оценки имущества. Во второй главе рассматриваются основные подходы и методы, используемые при оценке имущества и их применение.
В ходе написания курсовой работы использованы следующие материалы: Федеральный закон «об оценочной деятельности в РФ», Федеральные стандарты оценки, государственные стандарты оценки, учебные пособия по оценке имущества, материалы журнала «Вопросы оценки» и др.
Глава 1. Методологические основы оценки стоимости имущества
1.1 Понятие оценки стоимости имущества, объекты оценки, виды оценочной стоимости
Имущество – объекты окружающего мира, обладающие полезностью, и права на них. [5].
Оценка стоимости имущества - упорядоченный, целенаправленный процесс определения в денежном выражении стоимости соответствующего объекта собственности с учетом потенциального и реального дохода, приносимого им в определенный момент времени в условиях конкретного сегмента рынка.
Оценка имущества – наиболее общий термин, применяемый к оценочной деятельности и всем ее возможным объектам.
Согласно статьи 5 Федерального закона «Об оценочной деятельности в РФ» № 135-ФЗ оценка имущества может распространяться на следующие объекты:
Отдельные материальные вещи (квартира, машина, коллекция минералов и т.д.);
Совокупность вещей, составляющих имущество юридического или физического лица (сюда входит и бизнес, как объект оценки);
Право собственности и иные вещные права;
Права требования, обязательства (долги);
Работа, услуги, информация;
Иные объекты гражданских прав, в отношении которых законодательством РФ установлена возможность их участия в гражданском обороте.
Как правило, оценку имущества разделяют на четыре большие группы:
Оценка стоимости предприятия (бизнеса);
Оценка недвижимости;
Оценка оборудования (в том числе машин, транспортных средств);
Оценка стоимости нематериальных активов и интеллектуальной собственности.
Оценка стоимости - определение ценности объекта в конкретный момент времени в соответствии с выбранным стандартом стоимости.
Стоимость - это затраты факторов производства, овеществленные в данном объекте.
Определяемая стоимость имущества может быть различной. Вид определяемой стоимости обуславливает цель оценки, а метод оценки - реализацию цели оценки.
При использовании понятия стоимости при осуществлении оценочной деятельности указывается конкретный вид стоимости, который определяется предполагаемым использованием результатов оценки [3].
При осуществлении оценочной деятельности используются следующие виды стоимости объекта оценки [3]:
рыночная стоимость;
инвестиционная стоимость;
ликвидационная стоимость;
кадастровая стоимость.
1. При определении рыночной стоимости объекта оценки определяется наиболее вероятная цена, по которой объект оценки может быть отчужден на дату оценки на открытом рынке в условиях конкуренции, когда стороны сделки действуют разумно, располагая всей необходимой информацией, а на величине цены сделки не отражаются какие-либо чрезвычайные обстоятельства, то есть когда:
2. При определении инвестиционной стоимости объекта оценки определяется стоимость для конкретного лица или группы лиц при установленных данным лицом (лицами) инвестиционных целях использования объекта оценки.
3. При определении ликвидационной стоимости объекта оценки определяется расчетная величина, отражающая наиболее вероятную цену, по которой данный объект оценки может быть отчужден за срок экспозиции объекта оценки, меньший типичного срока экспозиции для рыночных условий, в условиях, когда продавец вынужден совершить сделку по отчуждению имущества.
4. При определении кадастровой стоимости объекта оценки определяется методами массовой оценки рыночная стоимость, установленная и утвержденная в соответствии.
Основными параметрами, определяющими стоимость имущества, являются: полезность, спрос, предложение, дефицитность, возможность передачи прав на имущество, затраты на создание имущества.
1.2 Законодательно-правовые основы, цели и этапы проведения оценки имущества
Законодательными основами оценочной деятельности в Российской Федерации являются:
1) Федеральный закон от 29 июля 1998 г. № 135 – ФЗ «Об оценочной деятельности в Российской Федерации» (последняя ред. Федерального закона от 24 июля 2007 г. № 220 – ФЗ). Основные положения.
2) Федеральный стандарт оценки «Общие понятия оценки, подходы и требования к проведению оценки» (ФСО № 1), утвержденный Приказом Минэкономразвития России от 20 июля 2007 г. № 256. Основные положения.
3) Федеральный стандарт оценки «Цель оценки и виды стоимости» (ФСО № 2), утвержденный Приказом Минэкономразвития России от 20 июля 2007 г. № 255. Основные положения.
4) Федеральный стандарт оценки «Требования к отчету об оценке» (ФСО № 3), утвержденный Приказом Минэкономразвития России от 20 июля 2007 г. № 254. Основные положения.
Согласно Федерального закона № 135-ФЗ от 29 июля 1998 года «Об оценочной деятельности в Российской Федерации» оценочная деятельность подлежит обязательному лицензированию.
Оценка имущества производится лицензированными оценщиками на основании договора о проведении оценки объекта имущества при обязательном использовании всех трех классических подходов к оценке имущества - доходного, сравнительного (рыночного) и затратного.
Изменения, внесенные в Федеральный закон «Об оценочной деятельности в Российской Федерации», устанавливают передачу значительной части контроля за деятельностью в этой сфере от государственных органов саморегулируемым организациям оценщиков, что связано с отменой лицензирования оценочной деятельности. Оценщик принимается в члены саморегулируемой организации оценщиков решением ее коллегиального органа управления. За нарушение законодательства и федеральных стандартов оценки оценщик может быть исключен из числа членов организации также решением ее коллегиального органа.
Согласно ст. 8 ФЗ-135, проведение оценки объектов оценки является обязательным в случае вовлечения в сделку объектов оценки, принадлежащих полностью или частично Российской Федерации, субъектам Российской Федерации либо муниципальным образованиям.
Обычно целями оценки стоимости имущества являются:
определение стоимости имущества при его приватизации, передаче в доверительное управление, передаче в аренду, национализации;
использование имущества в качестве предмета залога;
продажа или иное отчуждение имущества;
переуступка долговых обязательств, связанных с объектами оценки;
передача имущества в качестве вклада в уставные капиталы, фонды юридических лиц;
ипотечное кредитование физических и юридических лиц;
выкуп или иное предусмотренное законодательством изъятие имущества у собственника для государственных или муниципальных нужд;
проведение оценки объектов имущества с целью контроля за правильностью уплаты налогов в случае возникновения спора об исчислении налогооблагаемой базы;
составление брачных контрактов, раздел имущества разводящихся супругов по требованию одной из сторон или обеих сторон в случае возникновения спора о стоимости этого имущества;
Таким образом, цели оценки имущества могут быть самыми различными, но очень часто оценка необходима для совершения различных сделок.
Проведение оценки имущества включает в себя следующие этапы:
1) Определение задач.
На данном начальном этапе проведения оценочных работ одним из важнейших является вопрос формулирования цели оценки. В процессе общения между заказчиком и оценщиком на этапе постановки задачи определяют объект оценки, то есть, что заказчик хочет оценить в виде совокупности материальных объектов и (или) прав; цель и задачи проведения оценки объекта оценки, а также вид стоимости.
Ознакомление с деятельностью компании. Эксперты – оценщики направляют заказчику следующие документы:
Копии документов о квалификации специалистов;
Копии лицензии, договора страхования гражданской ответственности оценщика;
Бланк договора на оценку (для согласования и внесения корректировок со стороны заказчика);
Перечень необходимых документов для оценки, которые впоследствии должны будут представляться заказчиком.
Предварительно ознакомление с оцениваемым имуществом.
3) Заключение договора об оценке. Следующим этапом, а также и основанием для выполнения работ и услуг по оценке, является договор, заключаемый между заказчиком и оценщиком в соответствии с требованиями законодательства РФ. На данном этапе определяется точный перечень документов, предоставляемых заказчиком; устанавливаются сроки проведения оценочных работ, согласовывается стоимость оценочных услуг.
4) Сбор и анализ информации, необходимой для проведения оценки.
Данный этап включает: выезд оценщика на место и осмотр объекта; определение заказчиком лиц, ответственных за предоставление необходимой документации; предоставление необходимой информации согласно перечня документов.
Этап оценки включает следующие действия:
а) оценщик определяет и анализирует рынок, к которому относится объект оценки, его историю, текущую конъюнктуру и тенденции, а также аналоги объекта оценки и обосновывает их выбор;
б) оценщик осуществляет необходимые расчеты того или иного вида стоимости объекта оценки с учетом полученных количественных и качественных характеристик объекта оценки, результатов анализа рынка, к которому относится объект оценки, а также обстоятельств, уменьшающих вероятность получения доходов от объекта оценки в будущем (рисков), и другой информации;
в) Оценщик при проведении оценки обязан использовать (или обосновать отказ от использования) метода (ов) оценки в рамках каждого из трех подходов к оценке, а именно затратный, сравнительный, доходный. Оценщик вправе самостоятельно определять в рамках каждого из подходов конкретные методы.
Оценка стоимости имущества должна определяться только на основе беспристрастных данных об объекте оценки и о конъюнктуре соответствующего сегмента рынка, на нее не должны влиять пожелания клиентов (заказчиков) или иные факторы субъективного характера.
При выборе методов учитывается достаточность и достоверность общедоступной для использования того или иного метода информации.
6) Согласование (обобщение) результатов применения подходов к оценке и определение итоговой величины стоимости объекта оценки.
На данном этапе оценщик на основе полученных в рамках каждого из подходов к оценке результатов определяет итоговую величину стоимости объекта. Итоговая величина стоимости объекта оценки должна быть выражена в рублях в виде единой величины, если в договоре об оценке не предусмотрено иное.
Составление и передача заказчику отчета об оценке.
На данном этапе результаты исследования и расчетов, полученные на предыдущих этапах, сводятся воедино и излагаются в виде отчета, в котором в обязательном порядке предоставлены копии лицензий (с приложениями), полиса страхования профессиональной ответственности, составление акта сдачи-приемки выполненных работ по договору.
Отчет об оценке имущества – документ установленной формы, представляемый профессиональным оценщиком заказчику, в котором обосновывается проведенная оценка стоимости заказанного объекта.
Глава 2. Основные подходы и методы, используемые при оценке имущества и их применение
2.1 Сущность и особенности подходов и методов оценки имущества
Подход к оценке представляет собой совокупность методов оценки, объединенных общей методологией. Методом оценки является последовательность процедур, позволяющая на основе существенной для данного метода информации определить стоимость объекта оценки в рамках одного из подходов к оценке [2].
Оценщик при определении рыночной стоимости обязан использовать (или обосновать отказ от использования) затратный, сравнительный и доходный подходы к оценке. Оценщик вправе самостоятельно определять в рамках каждого из подходов конкретные методы. При выборе методов учитывается достаточность и достоверность общедоступной для использования того или иного метода информации.
Сравнительный подход – совокупность методов оценки стоимости объекта оценки, основанных на сравнении объекта оценки с объектами - аналогами объекта оценки, в отношении которых имеется информация о ценах. Объектом - аналогом объекта оценки для целей оценки признается объект, сходный объекту оценки по основным экономическим, материальным, техническим и другим характеристикам, определяющим его стоимость [2].
Предполагается, что при наличии на свободном и конкурентом рынке объектов, схожих по своим характеристикам, благоразумный покупатель не заплатит за объект большую сумму, чем та, в которую ему обойдется покупка аналогичного по назначению, качеству и полезности объекта.
Методы сравнительного подхода при оценке машин и оборудования используются, как правило, для оценки объектов массового и серийного производства при наличии достаточного количества достоверной информации о сделках купли-продажи или ценах предложений.
Применяются два варианта использования сравнительного подхода к оценке стоимости машин и оборудования:
- анализ продаж машин и оборудования на вторичном рынке для определения стоимости путем сравнения цен недавних продаж или запрашиваемых цен на сопоставимые объекты, то есть подход сравнения продаж в чистом виде;
- использование методов сравнительного подхода для определения полной стоимости воспроизводства (замещения) объектов путем анализа продаж новых идентичных или аналогичных объектов и последующего определения рыночной или иной стоимости методами затратного подхода, с учетом потерь от накопленного износа, то есть комбинация сравнительного и затратного подходов.
Сравнительный подход к оценке стоимости машин и оборудования реализуется в следующих методах:
1. Метод ценовых индексов, или индексирование по фактору времени;
2. Метод прямого сравнения с идентичным объектом;
3. Метод прямого сравнения с аналогичным объектом;
4. Метод прямого сравнения с аналогичными объектами с внесением направленных качественных корректировок;
5. Метод расчета по удельным показателям и корреляционным моделям;
Метод ценовых индексов, или индексирование по фактору времени.
Данный метод применим в том случае, когда для оцениваемого объекта известна его цена в прошлом и, следовательно, возникает задача пересчитать эту цену на дату оценки.
Отрезок времени между датой, когда зафиксирована стоимость, и датой оценки измеряется количеством месяцев, тогда стоимость объекта на дату оценки определяется по формуле:
Sв = Sп *In/0, (1)
где Sп – первоначальная стоимость объекта в базисном (нулевом) месяце;
I n/0 – корректирующий индекс для n-го месяца по отношению к 0-му месяцу;
n – период индексации, выраженный в количестве месяцев.
Метод прямого сравнения с идентичным объектом.
Идентичный объект – это объект той же модели (модификации), что и оцениваемый объект, у него нет никаких отличий от оцениваемого объекта по конструкции, оснащению, параметрам и применяемым материалам.
Цена идентичного объекта служит базой для назначения стоимости оцениваемого объекта. Полная стоимость замещения равна цене идентичного объекта, приведенной к условиям нормальной продажи и условиям оценки с помощью так называемых коммерческих корректировок (поправок).
Коммерческие поправки по своему содержанию можно подразделить на три группы:
1. Поправки, устраняющие нетипичные условия продажи (ускоренные сроки поставки, гарантийный срок, скидки, комплектация, дополнительные услуги и др.)
2. Поправка на наличие НДС и других налогов.
3. Поправка по фактору времени.
Поправки второй и третьей групп выполняются практически всегда, а первой – выборочно с учетом их определенности и значимости.
Метод прямого сравнения с аналогичным объектом.
В этом методе кроме коммерческих корректировок, вносят в цену аналога еще также поправки на параметрические различия.
На практике подобранные аналоги часто отличаются по мощности, производительности от машины - объекта оценки. В этом случае для определения поправки используются соотношения между ценами (затратами на изготовление) и главным параметром машин, в частности степенная зависимость:
P1/P2 = (N1/ N2)*n, (2)
где P1,P2 – цены (затраты);
N1, N2 – мощность, производительность или иной основной параметр сопоставимых машин.
n – показатель степени, часто называемый коэффициентом торможения цены, зависящий от конкретного вида технических устройств.
Значения показателя степени (п) в формуле определены для ряда изделий машиностроения на основе специальных исследований, а также многолетней практики. Так, для тракторов средней мощности используется значение 0,72, для экскаваторов - 0,8, для экструдеров, применяемых в переработке полимерных материалов, 0,6-0,7 и т.д.
Формула 2 широко используется из-за ее простоты и достаточно высокой надежности. Вместе с тем надо учитывать, что такой подход требует существенных объемов рыночной информации и применения адекватных методов сопоставления объектов. Иными словами, оценщик должен иметь обширную, постоянно обновляемую базу данных по многим видам технических устройств. Причем такую информацию необходимо собирать постоянно, как бы впрок, так как в реальной отечественной практике оценщику приходится работать с самыми различными типами машин и оборудования и каждая следующая оценка, как правило, проходит в совершенно другой отрасли техники.
Поправки на параметрические различия подразделяются на два вида:
• Поправочные корректировки (выполняются внесением абсолютной поправки к цене);
• Коэффициентные корректировки (выполняются умножением исходной цены на корректирующий коэффициент);
Так как при прямом сравнении вносятся как поправочные, так и коэффициентные корректировки, то конечный результат зависит от последовательности их внесения. Существует единый порядок внесения корректировок [12]:
1. Вначале вносят коммерческие корректировки с целью приведения цены аналога к условиям оценки стоимости.
2. Поправки на дополнительные устройства.
3. Поправка на вспомогательные параметры.
4. Коэффициентная поправка на главные параметры.
Метод прямого сравнения с аналогичными объектами с внесением направленных качественных корректировок.
Метод может быть применен тогда, когда для оцениваемого объекта можно подобрать, как минимум, два аналога. Причем оцениваемый объект по своим техническим характеристикам, а следовательно, и по стоимости занимает промежуточное положение между двумя аналогами.
В результате сравнения аналог получает какое-то количество как повышающих, так и понижающих корректировок.
Стоимость оцениваемого объекта лежит в интервале между ценами аналогов, с учетом внесенных поправок.
Метод расчета по удельным показателям и корреляционным моделям.
Данный метод удобно применять тогда, когда нужно оценить большое множество однотипных объектов, различающихся значениями отдельных параметров. Каждый из этих объектов рассматривается как представитель некоторого семейства машин одного класса или вида. Допускается, что у машин данного класса существует закономерная связь между ценой (стоимостью), с одной стороны, и основными техническими и функциональными параметрами, с другой стороны. Поэтому задача сводится к тому, чтобы математически описать эту связь и далее применить полученную математическую модель для оценки всех объектов, входящих в множество объектов одного класса. Из множества параметров, которыми характеризуются машины, оборудование и транспортные средства, отбирают те, которые дают представление о полезности оцениваемого объекта для покупателя (грузоподъемность, мощность и т.д.).
В результате корреляционного анализа разрабатывается либо однофакторную модель, когда берется один ведущий параметр-аргумент, либо многофакторную, когда имеется несколько параметров-аргументов. Расчеты по корреляционным моделям дают достаточно приемлемые результаты, однако при этом требуется большой статистический материал.
Независимо от того, какой метод сравнительного подхода применяется, стоимость машин и оборудования определяется в следующем порядке: изучение рынка и сбор информации о недавних сделках на рынке с аналогичными по функциям и параметрам объектами; отбор информации с целью повышения ее достоверности о времени продажи, технических и других характеристик аналогов; сравнение основных характеристик оцениваемого объекта с соответствующими характеристиками аналога, оценка степени схожести каждого из значимых элементов объекта оценки по элементам сравнения, определение поправок к цене продажи; расчет стоимости объектов исходя из анализа цен аналогов и внесения в них соответствующих поправок.
Выбор метода определяется характером объекта оценки, условиями его использования и полнотой информационной базы о ценах и параметрах аналогичных образцов машин и оборудования.
Методы сравнительного подхода позволяют определить рыночную стоимость вне места использования. Чтобы определить стоимость по месту использования, надо к рыночной стоимости добавить издержки на транспортировку, сооружение фундамента, монтаж и пуско-наладочные работы.
Затратный подход – способ оценки имущества, основанный на определении стоимости издержек на создание, изменение и утилизацию имущества, с учетом всех видов износа.
Затратный подход реализует принцип замещения, выражающийся в том, что покупатель не заплатит за готовый объект больше, чем за создаваемый объект той же полезности.
Затратный подход к оценке стоимости машин и оборудования заключается в расчете затрат на полное воспроизводство (полное замещение) оцениваемых объектов за вычетом потерь стоимости от всех видов износа, обесценения и устаревания. При определении полной стоимости воспроизводства или полной стоимости замещения учитываются все затраты, включая также затраты на транспортировку, такелажные работы, монтаж, запуск в эксплуатацию и т.д. Главным элементом в определении стоимости воспроизводства и стоимости замещения является себестоимость изготовления объекта идентичного или аналогичного оцениваемому (затраты на изготовление).
Затраты (издержки) в сфере производства и затраты (издержки) в сфере потребления: затраты (издержки) в сфере производства – расходы производителя продукции (затраты на изготовление); затраты (издержки) в сфере потребления – расходы, которые несет покупатель (затраты на приобретение). Они складываются из затрат производителя (затрат продавца) плюс затраты на транспортировку, установку, монтаж, запуск в эксплуатацию. В зависимости от характеристик оцениваемого объекта и объема исходной информации о нем применяют различные методы затратного подхода:
1) Методы, основанные на способах прямого определения затрат, применяются для оценки стоимости специальных и специализированных машин и оборудования:
- поэлементный расчет затрат заключается в суммировании стоимостей отдельных элементов объекта оценки, а также затрат на их приобретение, транспортировку и сборку с учетом прибыли;
- метод анализа и индексации имеющихся калькуляций заключается в определении стоимости путем пересчета первоначальной себестоимости суммированием индексированных затрат по экономическим элементам (затратам на материалы, комплектующие изделия, зарплату рабочих и косвенные расходы), приводя их к современному уровню;
- метод укрупненного расчета себестоимости заключается в определении стоимости путем расчета полной себестоимости изготовления по укрупненным нормативам производственных затрат с учетом рентабельности производства.
2) Методы, основанные на способах косвенного определения затрат, применяются для оценки стоимости универсальных машин и оборудования, а также специализированного оборудования, изготовленного на базе универсального:
- метод замещения или аналого-параметрический, который основан на принципе замещения и заключается в подборе объектов, аналогичных оцениваемому по полезности и функциям, что позволяет на основании известных цен и технико-экономических характеристик объектов-аналогов рассчитывать стоимость оцениваемого объекта;
- индексный метод (по трендам изменения цен); метод удельных ценовых и экономико-технических показателей, который заключается в расчете стоимости на основе удельных ценовых показателей, т.е. цены, приходящейся на единицу главного параметра (производительности, мощности и т.д.), массы или объема.
Метод расчета по цене однородного объекта полагает проведение следующих этапов:
1. Для оцениваемого объекта подбирается однородный объект, похожий на оцениваемый прежде всего по технологии изготовления, используемым материалам, конструкции. Цена на однородный объект должна быть известна.
2. Определяется полная себестоимость производства однородного объекта по формуле:
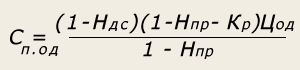
где Сп.од - полная себестоимость производства однородного объекта;
Цод - цена однородного объекта;
Ндс - ставка налога на добавленную стоимость;
Нпр - ставка налога на прибыль;
Кр - показатель рентабельности продукции.
3. Рассчитывается полная себестоимость оцениваемого объекта. Для этого в себестоимость однородного объекта вносятся корректировки, учитывающие различия, например, в массе объектов.
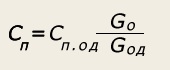
где Сп - полная себестоимость производства оцениваемого объекта;
G0 / Gод - масса конструкции оцениваемого и однородного объектов соответственно.
4. Определяется восстановительная стоимость оцениваемого объекта по формуле:
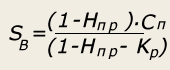
где Sв - восстановительная стоимость оцениваемого объекта.
Если оцениваются машины и оборудование, спрос на которые низок, то их восстановительная стоимость принимается обычно на уровне себестоимости.
При использовании метода поэлементного расчета осуществляют следующие этапы работы:
1. Составляется перечень комплектующих узлов и агрегатов оцениваемого объекта. Собирается ценовая информация по комплектующим, но это становится возможным только при наличии развитого рынка комплектующих изделий.
2. Определяется полная себестоимость объекта оценки по формуле:
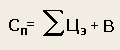
где Сп - полная себестоимость объекта
Цэ - стоимость комплектующего узла или агрегата;
В - собственные затраты изготовителя (например, стоимость сборки). 3. Рассчитывается восстановительная стоимость оцениваемого объекта (Sв).
Индексный метод оценки. При применении индексного метода оценки осуществляется приведение базовой стоимости объекта оценки (первоначальной балансовой стоимости или восстановительной стоимости по предыдущей переоценке) к современному уровню с помощью индекса (или цепочки индексов) изменения цен по соответствующей группе машин или оборудования за соответствующий период.
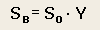
где Sв - восстановительная стоимость объекта;
Sо - базовая стоимость объекта;
Y - индекс изменения цен.
Возможно осуществление индексирования затрат, из которых складывается себестоимость оцениваемого объекта. При этом используются ценовые индексы ресурсов. Для определения остаточной стоимости машин и оборудования из восстановительной стоимости вычитается суммарный износ: физический, функциональный и внешний.
Физический износ - это потеря стоимости, связанная с частичной или полной потерей объектом свойств эксплуатационной пригодности в результате естественного старения, неправильной эксплуатации, воздействия внешней среды.
Физический износ машин и оборудования преимущественно измеряется:
методом срока жизни;
методом укрупненной оценки технического состояния;
методом потери производительности машин и оборудования;
экспертным анализом физического состояния;
Метод срока жизни – физический износ рассчитывается исходя из оставшегося срока жизни машин и оборудования, определяемого из условий эксплуатации объекта оценки: интенсивности работы и режима эксплуатации, качества и периодичности технического обслуживания и ремонта, состояния окружающей среды и т.д. Процент физического износа при применении данного метода рассчитывается как отношение эффективного возраста к сроку экономической жизни.
Метод укрупненной оценки технического состояния. Целесообразно использовать специальные оценочные шкалы (см. табл.).
Таблица 1 - Оценочная шкала для определения физического износа
|
Физический износ, % |
Оценка технического состояния |
Общая характеристика технического состояния |
| 0-20 | Хорошее | Повреждений и деформаций нет. Имеются отдельные неисправности, не влияющие на эксплуатацию элемента, и устраняются в период текущего ремонта |
| 21-40 | Удовлетворительное | Элементы в целом пригодны для эксплуатации, однако требуют ремонта уже на данной стадии эксплуатации |
| 41-60 | Неудовлетворительное | Эксплуатация элементов возможна лишь при условии проведения ремонта |
| 61-80 | Аварийное | Состояние элементов аварийное. Выполнение элементами своих функций возможно лишь при проведении специальных охранительных работ или полной замене этих элементов |
| 81-100 | Непригодное | Элементы находятся в не пригодном к эксплуатации состоянии |
Метод потери производительности машин и оборудования – физический износ определяется отношением снижения чистой прибыли к прибыли, которую давал объект, когда он был новым.
Экспертный анализ физического состояния – коэффициент физического износа определяется в зависимости от оставшегося срока службы, выраженного в процентах.
Функциональный износ представляет собой потерю стоимости, вызванную либо появлением более дешевых машин, оборудования, либо производством более экономичных и производительных аналогов.
Методы определения функционального устаревания:
- функциональное устаревание, обусловленное избыточными капитальными затратам определяется как разница между полной стоимостью воспроизводства и полной стоимостью замещения;
- функциональное устаревание, обусловленное избыточными эксплуатационными затратами, определяется как дисконтированная разность между эксплуатационными затратами рассматриваемого объекта и сократившимися эксплуатационными затратами современного аналога.
Экономический (внешний износ) определяется методом связанных пар продаж. Сравниваются два сопоставимых объекта, один из которых имеет признаки внешнего износа, а другой - нет. Разница в ценах продаж трактуется как внешний (экономический) износ.
При применении метода прямого сравнения следует соблюдать определенную последовательность при внесении поправок: в первую очередь делаются дифференциальные корректировки, а потом - поправочные.
Методы определения экономического устаревания: метод экспертного анализа – определение оценщиком потери стоимости в результате сокращения спроса, возросшей конкурентности, законодательных ограничений и т.д.; метод «недоиспользования» неиспользуемых мощностей (потери производительности).
Независимо от того, какой метод затратного подхода применяется при оценке, стоимость объектов определяется в следующей последовательности: анализ объекта и, при необходимости, выделение из целого объекта его составных частей (например, отдельные станки и оборудование из технологического комплекса или цеха, составные части персонального компьютера и т.д.); подбор для каждого объекта (компонента) наиболее подходящего метода оценки стоимости и проведение необходимых расчетов; определение для каждого объекта (компонента) потерь стоимости в результате всех видов износа (физического износа, функционального и экономического устаревания); определение оценочной стоимости (стоимости воспроизводства или замещения).
Применению доходного подхода предшествует прогнозирование будущих доходов за несколько лет эксплуатации объекта. Часто невозможно применить данный подход к оценке стоимости машин и оборудования, т.к. доход создается всем производственным комплексом. Исключение составляют объекты, которые сами непосредственно могут приносить доход (копировальная и множительная техника, мини-пекарня, грузовой автомобиль и т.д.).
Методы доходного подхода следующие:
1) метод прямой капитализации, при котором стоимость определяется делением величины чистого дохода от владения объектом за период времени (чаще за один год) на коэффициент капитализации;
Методом прямой капитализации определяют стоимость машинного комплекса:
Sмаш = Eмаш/ F(r,n),
где Eмаш – чистый доход, отнесенный на машинный комплекс;
n – срок полезного использования машинного комплекса;
F(r,n) – функция «взнос на амортизацию»
Eмаш = E – Eзд,
где E – чистый доход от всей системы,
Езд. – т чистый доход, относимый на здание.
2) метод капитализации по норме отдачи (дисконтирования денежных потоков) когда стоимость будет прямо пропорциональна длине периода владения и обратно пропорциональна требуемому уровню доходности, т. е. поток ожидаемых доходов от владения объектом за период времени преобразуется в его текущую стоимость;
Сущность данного метода выражается формулой:
E1 E2 En Sn
Оцененная стоимость(S) = …+…+…+…+…,
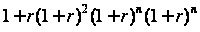 ,
Где n – срок полезного использования всего машинного комплекса;
Е1, Е2, Еn – чистый доход, производимый системой в каждом прогнозном году;
r – ставка дисконта;
Sn – стоимость реализации актива в конце прогнозного периода;
3) метод равноэффективного аналога, при котором стоимость оцениваемого объекта выводится из цены объекта-аналога при условии обеспечения их равной прибыльности;
В отличие от двух других способов, данный методов позволяет оценить стоимость объекта, не прибегая к расчету чистого дохода.
Данный метод предполагает подбор функционального аналога (базисного объекта), который может выполнять одинаковые с оцениваемым объектом функции, но может отличаться от него по конструкции, производительности, сроку службы, качеству продукции и другим показателям.
Преимущество метода равноэффективного функционального аналога состоит в том, что он позволяет обойтись без расчета выручки от реализации продукции, что очень важно, если машинный комплекс производит промежуточную продукцию