Взаимосвязь цен на нефть на мировых рынках и бюджета Российской Федерации
ОГЛАВЛЕНИЕ
Введение
Часть 1. Практическая оценка связи цены на нефть и бюджета Российской Федерации
1.1 Особенности развития экономики и бюджетных процессов России в 2000-2007 гг
1.2 Сравнительная оценка цен на нефть на мировых рынках и связь с валовым внутренним продуктом
Часть 2. Текущее состояние мирового рынка нефти: угрозы и решения
2.1 Влияние мирового финансового кризиса 2007 – 2009 годов на российскую экономику
2.2 Финансовые поступления от продажи нефти и зависимость от них экономики Российской Федерации
Заключение
Список использованной литературы
ВВЕДЕНИЕ
Нефть и газ являются одним из важнейших товаров для всего народного хозяйства. Нефтяной сектор российской экономики одним из первых сумел преодолеть кризисный период развития рыночных отношений и быстрее других занялся свою рыночную нишу. И поэтому в настоящее время нефтяной сектор топливно-энергетического комплекса России - один из наиболее устойчиво работающих. В 2006 г. наибольший рост зафиксирован в нефтяной промышленности - 17,8%, что неудивительно при столь высоких ценах. На его долю приходится более 16% произведенного ВВП России, четвертая часть налоговых и таможенных поступлений в бюджеты всех уровней, а также более трети поступающей в Россию валютной выручки. Такие высокие показатели связаны со значительным ресурсным и производственным потенциалом нефтяной отрасли.
В недрах России сосредоточено около 13% разведанных запасов нефти. Эти ресурсы расположены в основном на суше (примерно 3/4). Примерно 60% приходится на долю Урала и Сибири, что создает потенциальные возможности экспорта как в западном, так и в восточном направлениях.
В мировых объемах производства и экспорта нефти (включая газовый конденсат) доля России постоянно увеличивается и на настоящий момент составляет порядка 12%, что меньше доли лишь Саудовской Аравии. Экономика России потребляет менее трети добываемой нефти (включая продукты ее переработки).
Актуальность темы обусловлена той ролью, которую играют цены на нефть в рамках развития экономики как во внутри российских границах, так и в рамках всего мира. Актуальность проблемы, важность ее решения определили выбор темы работы, и послужила основанием для определения цели и задачи данного исследования.
Целью работы является исследование экономико-финансового механизма влияния мировых цен на нефть на федеральный бюджет РФ.
В соответствии с целью работы были поставлены следующие задачи:
- рассмотреть особенности социально-экономического состояния РФ в 2000-2007 гг.;
- определить динамику мировых цен на нефть и ее взаимосвязь с ростом ВВП;
- рассмотреть особенности состояния мировой конъюнктуры и перспективы экономической политики в РФ;
- раскрыть проблемы преодоления зависимости экономики России от цен на нефть.
Предмет исследования определен как взаимосвязь факторов экономического развития государства с динамикой мировых цен на нефть.
Объектом исследования избран рынок мировой и российский рынки нефти.
При исследовании поставленных вопросов использовались данные о разработках, проводимых за рубежом, статистическая информация, справочные материалы и данные Министерства экономики, Министерства природных ресурсов, методические разработки других специалистов, а также были применены методы статистического и экономического анализа.
Часть 1 Практическая оценка связи цены на нефть и бюджета Российской Федерации
1.1 Особенности развития экономики и бюджетных процессов России в 2000-2007 гг.
Экономическое развитие России в 2000-2007 годах характеризовалось устойчивым динамичным ростом, опиравшимся на завершение переходного периода от плановой к рыночной экономике и перестройку экономических пропорций, совершенную валютно-финансовым кризисом 1998 года. Системный кризис июля-октября 1998 года обесценил внутренний государственный долг и создал зонтик в виде значительной девальвации курса рубля и снижения стоимости основных факторов производства – труда и энергии. Это привело к резкому сжатию импорта и расчистило поле для восстановительного роста, связанного с импортозамещением и ростом инвестиций, преодолением кризиса неплатежей и повышением монетизации экономики.
Таблица 1.1
Основные показатели социально-экономического развития России в 2000-2007 годах (в % к предыдущему году)
|
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
2000-2007 (средне- годовые темпы роста) |
|
| ВВП, % | 110,0 | 105,1 | 104,7 | 107,3 | 107,2 | 106,4 | 107,4 | 108,1 | 107,0 |
| Индекс потребительских цен, на конец года | 120,2 | 118,6 | 115,1 | 112,0 | 111,7 | 110,9 | 109,0 | 111,9 | 113,6 |
| Индекс промышленного производства1) | 108,7 | 102,9 | 103,1 | 108,9 | 108,0 | 105,1 | 106,3 | 106,3 | 106,1 |
| Индекс производства продукции сельского хозяйства | 107,7 | 107,5 | 101,5 | 101,3 | 103,0 | 102,3 | 103,6 | 103,3 | 103,7 |
| Инвестиции в основной капитал | 117,4 | 110,0 | 102,8 | 112,5 | 113,7 | 110,9 | 116,7 | 121,1 | 113,0 |
| Реальные располагаемые денежные доходы | 112,0 | 108,7 | 111,1 | 115,0 | 110,4 | 112,4 | 113,5 | 110,7 | 111,7 |
| Реальная начисленная среднемесячная заработная плата | 120,9 | 119,9 | 116,2 | 110,9 | 110,6 | 112,6 | 113,3 | 117,2 | 115,1 |
| Оборот розничной торговли | 109,0 | 111,0 | 109,3 | 108,8 | 113,3 | 112,8 | 114,1 | 116,1 | 111,8 |
| Объем платных услуг населению | 104,7 | 101,6 | 103,7 | 106,6 | 108,4 | 107,5 | 107,9 | 107,1 | 105,9 |
|
|
139,0 | 97,0 | 105,3 | 126,7 | 134,8 | 133,1 | 124,5 | 116,8 | 121,3 |
| Импорт товаров | 113,5 | 119,8 | 113,4 | 124,8 | 128,0 | 128,8 | 131,0 | 136,0 | 124,2 |

 Экспорт
товаров
В результате в первом десятилетии ХХI века развитие национального хозяйства России характеризовалось более высокими темпами роста, как по сравнению с экономически развитыми странами мира, так и по сравнению с большинством стран с сопоставимым уровнем благосостояния. В 2000-2007 годах среднегодовые темпы роста России составили 7,0% против 4,0% мира в целом, 2,5% – США, 2,0% – Еврозоны, 1,7% – Японии, 3,3% – Бразилии, хотя уступали Китаю – 9,9%. Устойчивый экономический рост повысил долю российского хозяйства в глобальной экономике с 2,2% до 2,9 процента [8, с. 132]. Развитие экономики в 2000-2007 годах не было равномерным, что определялось изменением влияния различных факторов, наиболее существенным среди которых было состояние внешнеэкономической конъюнктуры.
Этап с 1999 года по 2002 год характеризуется как этап восстановительного роста экономики, ведомого низким курсом рубля, низкими расходами на оплату труда, энергию и транспорт. Низкие издержки и наличие свободных мощностей позволили существенно увеличить рентабельность обрабатывающих отраслей. Благоприятно сказались меры по сокращению налогового бремени на высокотехнологичный сектор экономики и частичный перенос налоговой нагрузки на экспортно-сырьевой сектор. Восстанавливались доходы населения. Начался инвестиционный рост экономики. В 2000 году рост инвестиций достиг 17,4%, превысив на 7,4% рост ВВП.
Таким образом, была реализована начальная фаза импортозамещения, не требующая существенных инвестиций и структурной трансформации воспроизводственной модели роста.
Начавшийся во второй половине 2001 года циклический спад в экономике ведущих зарубежных стран привел к сужению внешнего спроса, и как следствие, к относительному ухудшению внешних условий для российских производителей. Наращивание физического объема экспортных поставок в 2001 году замедлилось почти втрое.
Рост экономики поддерживался за счет сохранявшегося расширения внутреннего спроса, однако последний лишь частично компенсировал падение внешнего спроса. В результате рост ВВП замедлился с 10% в 2000 году до 5,1% в 2001 году и до 4,7% в 2002 году [15, с. 67].
С середины 2002 года российская экономика, опираясь на расширяющийся внешний спрос, ускорила свое развитие, и в 2003 году производство ВВП выросло на 7,3 процента. Основой экономического роста в 2002-2007 годах являлась экспортно-сырьевая модель воспроизводства. В 2002-2004 годах она характеризовалась форсированным наращиванием физических объемов энерго-сырьевого экспорта, в первую очередь, углеводородного сырья, а в 2005-2007 годах, при незначительных темпах роста физических объемов экспорта углеводородов, устойчивым ростом цен на нефть и газ и, как следствие, сохранением высокой динамики доходов от экспорта.
Внешний спрос обеспечил основной вклад в наращивание производства. В 2002-2004 годах при среднегодовом росте ВВП 6,4%, темпы роста экспорта нефти составляли 15,6%, а в целом динамика экспорта товаров и услуг достигла двузначной величины – 11,6 процентов. Высокий рост добычи обусловил среднегодовой прирост производства полезных ископаемых в среднем на уровне 9,4% в 2003-2004 годах.
Таблица 1.2
Динамика физических объемов элементов использования ВВП в 2000-2007 годах (прирост, в % к предыдущему году)
|
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
|
|
Валовой внутренний продукт |
10,0 |
5,1 |
4,7 |
7,3 |
7,2 |
6,4 |
7,4 |
8,1 |
| Расходы на конечное потребление | 5,6 | 6,8 | 7,0 | 6,0 | 9,2 | 8,7 | 8,9 | 10,6 |
| Домашних хозяйств | 7,3 | 9,5 | 8,5 | 7,6 | 12,1 | 11,8 | 11,3 | 12,8 |
| Государственных учреждений | 2,0 | -0,8 | 2,6 | 2,3 | 2,1 | 1,0 | 2,3 | 5,0 |
| НКО | 1,6 | 1,9 | 0,8 | 0,2 | -11,2 | -18,6 | -0,2 | -0,3 |
| Валовое накопление | 75,2 | 16,7 | -2,6 | 14,3 | 12,2 | 9,5 | 18,1 | 22,6 |
|
Валовое накопление основного капитала**) |
18,1 | 10,2 | 2,8 | 13,9 | 12,6 | 10,6 | 17,5 | 20,8 |
|
Изменение запасов материальных оборотных средств |
- | 76,5 | -33,7 | 16,7 | 9,4 | 1,4 | 22,8 | 34,0 |
|
Внутренний спрос |
15,0 |
9,1 |
4,6 |
7,9 |
9,9 |
8,9 |
11,1 |
12,6 |
| Чистый экспорт | -15,9 | -13,2 | 3,2 | 4,0 | -12,2 | -11,9 | -15,3 | -28,1 |
| Экспорт | 9,5 | 4,2 | 10,3 | 12,6 | 11,8 | 6,5 | 7,3 | 6,4 |
| товары | 10,0 | 2,9 | 9,3 | 11,7 | 10,5 | 4,8 | 5,8 | 4,6 |
| услуги | 4,4 | 18,9 | 19,3 | 21,3 | 23,0 | 21,0 | 21,4 | 24,4 |
| Импорт | 32,4 | 18,7 | 14,6 | 17,3 | 23,3 | 16,6 | 21,6 | 27,3 |
| товары | 36,0 | 17,9 | 16,3 | 18,6 | 22,8 | 17,1 | 23,8 | 26,0 |
| услуги | 20,7 | 21,1 | 9,7 | 13,9 | 24,4 | 15,4 | 14,5 | 32,0 |
|
Справочно: |
||||||||
|
Структура вклада в рост ВВП, % |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
|
Расходы на конечное потребление Валовое накопление Чистый экспорт |
42,3 84,2 -26,5 |
87,3 63,2 -50,5 |
97,6 -10,0 12,4 |
53,7 40,0 6,3 |
84,4 34,4 -18,8 |
91,8 31,2 -23,0 |
79,3 48,8 -28,1 |
88,6 60,2 -48,8 |
Экономический рост был поддержан и увеличением валового накопления основного капитала (рост на 9,8% в среднем за 2001-2004 годы). Однако во втором полугодии 2004 года и в 2005 году даже в условиях исключительно благоприятной ценовой конъюнктуры рост ВВП замедлился: экономика начала испытывать ограничения, связанные со снижением роста физических объемов экспорта (особенно нефти) и значительным давлением со стороны импорта.
Таблица 1.3
Динамика физического объема валовой добавленной стоимости отраслей и валового внутреннего продукта(прирост, в % к предыдущему году)
|
2003 |
2004 |
2005 |
2006 |
2007 |
средне-годовой |
|
|
ВВП |
7,3 |
7,2 |
6,4 |
7,4 |
8,1 |
7,3 |
| Сельское хозяйство, охота и лесное хозяйство | 5,5 | 3,0 | 1,1 | 3,6 | 3,1 | 3,3 |
| Рыболовство, рыбоводство | 3,4 | 1,2 | 2,8 | 4,9 | 2,9 | 2,8 |
| Добыча полезных ископаемых | 10,8 | 8,6 | 0,5 | 1,6 | 0,3 | 4,3 |
| Обрабатывающие производства | 9,5 | 6,7 | 6,0 | 2,9 | 7,4 | 6,6 |
|
Производство и распределение электроэнергии, газа и воды |
1,6 | 2,0 | 1,2 | 5,3 | -1,9 | 1,9 |
| Строительство | 13,0 | 10,3 | 10,5 | 11,6 | 16,4 | 12,3 |
|
Оптовая и розничная торговля; ремонт автотранспортных средств, мотоциклов, бытовых изделий и предметов личного пользования |
13,2 | 9,2 | 9,4 | 14,6 | 12,9 | 11,7 |
| Гостиницы и рестораны | 1,3 | 5,9 | 9,7 | 7,8 | 12,1 | 7,3 |
| Транспорт и связь | 7,2 | 10,9 | 6,2 | 9,6 | 7,7 | 8,3 |
| Финансовая деятельность | 9,6 | 9,9 | 11,9 | 10,3 | 11,4 | 10,6 |
| Операции с недвижимым имуществом, аренда и предоставление услуг | 3,0 | 2,8 | 12,3 | 10,2 | 10,3 | 7,7 |
|
Государственное управление и обеспечение военной безопасности; обязательное социальное обеспечение |
-0,5 | 5,5 | -2,6 | 2,6 | 7,7 | 2,5 |
| Образование | 0,9 | 0,4 | 0,4 | 0,8 | 1,0 | 0,7 |
| Здравоохранение и предоставление социальных услуг | -3,9 | 1,1 | 1,7 | 1,7 | 2,8 | 0,7 |
| Предоставление прочих коммунальных, социальных и персональных услуг | 0,0 | 12,4 | 2,1 | 10,3 | 10,2 | 6,9 |
В 2005-2007 годах резко замедлилась динамика добычи полезных ископаемых до 0,8% в среднем за год против 9,4% 2003-2004 годах. На этом фоне выпуск обрабатывающих производств резко ускорился в 2007 году до 7,4% против провала до 2,9% в 2006 году. Прекращение форсированного наращивания физических объемов топливно-сырьевых ресурсов было компенсировано расширяющимся потоком экспортной выручки, благодаря устойчиво высокому росту цен на энергетические ресурсы на мировых рынках. Цены на нефть последовательно росли с 24,8 долларов США за баррель нефти «Urals» в 2000 году до 50,6 в 2005 году и 69,3 в 2007 году. Массированные поступления валютно-финансовых средств с мировых рынков обеспечили ресурсами подъем внутреннего спроса. Среднегодовой рост расходов на конечное потребление в 2005-2007 годах составил 9,5% (6,9% за 2000-2004 годы) и валового накопления основного капитала – 16,2%, в то время как экспорт нефти снижался на 0,5% в среднем за год [8, с. 137].
На протяжении всего периода 2000-2007 гг. высокие темпы потребительского спроса поддерживались ростом реальных располагаемых доходов населения, а в последние годы – массированным расширением потребительского кредита.
Рост производства генерировал дополнительный спрос на труд, что в условиях ограниченных возможностей наращивания предложения на рынке труда приводило к ускорению роста заработной платы.
1.2 Сравнительная оценка цен на нефть на мировых рынках и связь с валовым внутренним продуктом
На фоне ярко выраженного ускорения потребления инвестиционная активность до 2007 года не была столь однозначно выражена. «Проедание» основных фондов в 1990-х годах и начавшийся рост производства потребовали обновления производственного аппарата. «Взрывную» динамику оживления инвестиционной активности в 2000-2001 годах обеспечили рост промышленного производства и экспортных доходов. Увеличение производства потребовало инвестиций как для расшивки «узких» мест, так и для наращивания новых мощностей. В целом за 2000-2001 годы физический объем валового накопления вырос в 2 раза, в том числе валовое накопление основного капитала возросло на 30,1%, при этом исключительно высокая инвестиционная активность наблюдалась в экспортно-ориентированных сырьевых отраслях, где были сконцентрированы основные доходы.
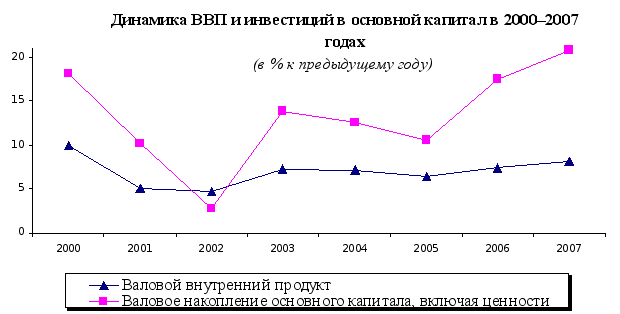
Рис. 1. Динамика ВВП и инвестиций в основной капитал в 2000-2007 годах
В 2003-2007 годах восстановилась опережающая динамика инвестиций относительно роста производства. Капитальные вложения в основные фонды поддерживали динамику экономического роста на высоком уровне. Растущие доходы предприятий и населения, расширяющийся внутренний потребительский спрос, благоприятная внешнеэкономическая конъюнктура требовали увеличения производства и, соответственно, инвестиционных вложений для реконструкции старых и создания новых производственных мощностей. Так, при среднегодовом росте ВВП 7,3%, в 2003-2007 годах валовое накопление основного капитала росло в среднем на 15,0% в год. Взрывной рост инвестиций в основные фонды привел к тому, что доля валового накопления в структуре элементов использования валового внутреннего продукта в 2007 году достигла почти 25,0% ВВП, в то время как в 1999 году она составляла только 14,8% ВВП, а в 2000 году – 18,7% ВВП.
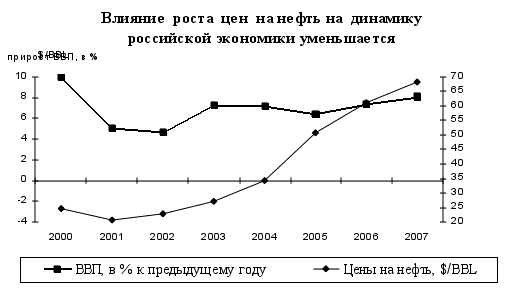 В
2007 году ВВП вырос
на 8,1% – второй
результат в
текущем десятилетии
после 10-процентного
роста в 2000 году.
При этом резко
ускорился рост
обрабатывающих
производств.
По итогам 2007 года
динамика производства
валовой добавленной
стоимости
обрабатывающих
производств
в 2,7 раза превысила
показатели
2006 года и составила
7,9% против 6,2% в среднем
за 2003-2006 годы.
Рис. 2. Влияние цен на нефть на динамику российской экономики
Прирост валового накопления в 2007 году составил 22,6% – рекордное значение в текущем десятилетии. Последовательно и устойчиво ускорялась покупка товаров домашними хозяйствами с 9,0% в 2003 году до 15,2% в 2007 году. Сохранилась на высоком уровне и покупка услуг, среднегодовой темп прироста которых в 2004-2007 годах равнялся 10,8% в среднем за год.
Несмотря на чрезвычайно благоприятную внешнеэкономическую конъюнктуру (сверхвысокие цены на нефть) – относительное влияние внешнего импульса на российскую экономику постепенно уменьшается. Ускоренный рост нефтедобычи во втором полугодии 2004 года прервался. Это было обусловлено действием ряда факторов: отставанием воспроизводства ресурсной базы от ее разработки, медленным расширением транспортной инфраструктуры. Соответственно, тормозится и расширение физических объемов поставок за рубеж энергоносителей, уменьшая влияние внешних факторов и увеличивая вес внутренних импульсов на динамику роста производства.
Ключевым макроэкономическим фактором развития российской экономики в 2000-2007 годах стало последовательное снижение влияния внешних условий – роста цен на энергоносители на мировом рынке и их экспорта – на общеэкономическую динамику. При этом в использовании ВВП наметилась структурная трансформация: если до 2006 года определяющая роль в росте внутреннего спроса была у потребительского компонента, то с 2007 года наметился переход к новой модели роста, в которой существенную роль будет играть его инвестиционная составляющая.
За последние годы Россия восстановила статус мощной экономической и финансовой державы, подтверждая свое право находиться в группе крупнейших стран – мировых лидеров, как по динамике развития, так и по масштабам экономики. Одновременно перед российской экономикой возникают новые стратегические ограничения и вызовы.
Во-первых, это исчерпание источников экспортно-сырьевого типа развития, базирующегося на интенсивном наращивании экспорта топливно-сырьевых ресурсов, а также выпуске товаров для внутреннего потребления за счет дозагрузки производственных мощностей в условиях заниженного обменного курса рубля.
Во-вторых, недостаточное развитие производственной (транспортной и энергетической) инфраструктуры и дефицит квалифицированных инженерных и рабочих кадров на рынке труда. Россия уже не может поддерживать конкурентные позиции в мировой экономике за счет дешевизны рабочей силы и экономии на развитии образования и здравоохранения. В инерционном варианте действие данного фактора может привести к резкому замедлению экономического роста и нарастающему отставанию от ведущих стран [11, с. 52].
В-третьих, российская экономика не диверсифицирована и характеризуется низким уровнем инноваций и эффективности использования ресурсов, что делает ее уязвимой к колебаниям конъюнктуры на мировых рынках углеводородов, сырья и финансов.
В-четвертых, высокий уровень социального и регионального неравенства, отсталость сферы социальных услуг (здравоохранения, образования) и науки.
Таким образом, стоит вопрос о необходимости кардинальной смены не только факторов экономического роста, но более широко – механизма экономического развития – перехода на инновационный социально-ориентированный путь развития.
Часть 2. Текущее состояние мирового рынка нефти: угрозы и решения
Влияние мирового финансового кризиса 2007 – 2009 годов на российскую экономику
Текущий мировой кризис привел к значительному обвалу цен на нефть. С рекордных 147$ за баррель цена на нефть стремительно проследовала к 70$ за баррель. Падение цены на нефть привело к переносу заседания ОПЕК с 18 ноября на 24 октября 2008 года. Отметим, что последнее заседание ОПЕК прошло в сентябре, а следующее должно было состояться не раньше 17 декабря. Но в начале октября было решено провести в ближайшее время заседание, на котором планируется обсудить "глобальный финансовый кризис, замедление темпов роста мировой экономики и их влияние на рынок нефти" (17.10.2008). Глава ОПЕК Шакиб Хелил заявил: "Мы хотим, что бы цена на нефть была стабильной - не большой и не маленькой, между $70 и $90 (за баррель)".
По оценке MarketWatch OPEC пойдет на сокращение размером от 500 тыс. до 1 млн. баррелей в день, чтобы подержать спрос в 2009 году. По данным источников в штаб-квартире ОПЕК, организация может пойти на сокращение добычи на 1-1,5 млн баррелей нефти в день, чтобы приостановить обвальное падение цен на нефть. Премьер-министр Великобритании Гордон Браун назвал планы ОПЕК скандальными и пообещал приложить все усилия, чтобы предотвратить принятие такого решения.
Эксперт А.Кочетков отметил: "Аналитики предрекают снижение официальной квоты на добычу нефти. При этом многие рассчитывают на понижение объемов добычи от 500 тыс. баррелей до 1 млн. баррелей. Однако резкий характер падения цены предлагает задуматься о более радикальных мерах и о сокращении квоты на 1,5 млн. баррелей, поскольку текущие цены угрожают уже не инвестиционным проектам стран-экспортеров нефти, а исполнению государственного бюджета. Так, на 2008 г. Саудовская Аравия формировала бюджет, исходя из цены на нефть на уровне $55, а Венесуэла планирует свой бюджет на 2009 г., исходя из средней цены на уровне $60".
Представляется, что в ближайшей исторической перспективе многое на нефтяном рынке проясниться. Станет очевидным, в состоянии ли ОПЕК эффективно противодействовать падению цен на нефть. Для широкого круга экспертов является очевидным, что глобальная рецессия – это путь возврата к эпохе низких цен на нефть.
Андрей Конопляник в далеком 1999 году в статье "Мировой рынок нефти: возврат к эпохе низких цен?" отметил следующее: "Таким образом, наблюдается тенденция выравнивания издержек добычи нефти в разных странах за счет их резкого снижения в районах добычи труднодоступной нефти, в основном за пределами ОПЕК. Научно-технический прогресс 1980—1990-х годов стал реальным компенсатором ухудшающихся геолого-географических условий, в зону которых все в большей мере продвигаются поиски, разведка и разработка новых месторождений нефти. В определенном смысле НТП стал еще одним “конкурентом” странам ОПЕК, поскольку постепенно лишает их одного из основных преимуществ перед остальными нефтедобывающими странами — ценового. Под воздействием НТП разрыв в уровнях издержек добычи нефти в ОПЕК и за его пределами за 10 лет сократился на треть — с $11,5 до $7,5/баррель". Конопляник пришел к следующему выводу: "Приведем несколько конкретных примеров достижений НТП в нефтяной отрасли: в Северном море за 1973—1994 годы грузоподъемность морских кранов возросла в 10 раз, мощность свай — в 9 раз, скорость трубоукладочных работ — более чем в З раза, стоимость устьевого оборудования для подводного закачивания скважин снизилась за 1987—1995 гг. в 4 раза. За 1985—1998 годы время проведения стандартной программы трехмерной сейсмики на акватории 1000 кв. км сократилось более чем в три раза, а стоимость - в 2,5 раза (компания Total, дальневосточный шельф). В результате сокращения всех компонентов издержек многие инвестиционные нефтяные проекты, рентабельность которых в 1980-е гг. была сомнительной или отрицательной, в 1990-е годы вошли в зону устойчивой рентабельности, даже, несмотря на тенденцию к снижению цен на нефть". Но прогноз эксперта о наступлении "эпохи низких цен на нефть" оказался ошибочным.
2.2 Финансовые поступления от продажи нефти и зависимость от них экономики Российской Федерации
Изменение экономической конъюнктуры в Америке, риск рецессии, масштабы ее возросшего влияния на экономику других стран, перспективы замедления глобального роста, его вероятные масштабы и протяженность – сегодня темы оживленной дискуссии. В США, в ходе начавшейся президентской кампании, проблемы, связанные с риском рецессии, прочно отодвинули на второй план все остальные, в том числе и такую острую, как ситуация в Ираке. В настоящее время среди серьезных публикаций, касающихся экономических вопросов, тематика, связанная с мировой экономической конъюнктурой, не имеет конкурентов по популярности. Это нетрудно понять. Колебания темпов экономического роста напрямую связаны не только с ситуацией на финансовых рынках, но и с состоянием банковской системы, доступностью кредита, масштабами жилищного строительства, состоянием национальных бюджетов, динамикой социальных расходов, уровнем жизни населения. Она прямо сказывается на том, как живут миллиарды людей.
Нередко приходилось слышать и читать, что нынешние высокие темпы российского экономического роста лишь результат благоприятной конъюнктуры на рынке нефти. Происходящее на этом рынке действительно серьезно влияет на состояние российского платежного баланса, бюджета. Однако начало постсоциалистического экономического роста в России отнюдь не было связано с благоприятной динамикой цен на нефть. В 1997 году эти цены (в реальном исчислении) были близки к средним многолетним, то же относится и к 1999 году, когда экономический рост восстановился после кризиса. В 2000–2003 годах цены также были близки к средним многолетним (в 1998 году – значительно ниже). Лишь в 2004 году, после 5 лет динамичного развития российской экономики, на фоне благоприятной экономической конъюнктуры, они стали приближаться к уровню цен 1970 – начала 1980-х годов (см. рис. 3).
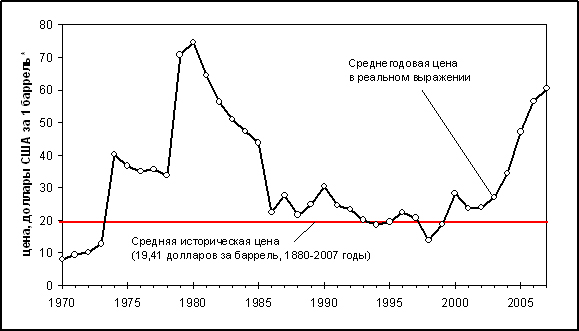
Рис. 3. Динамика цен на сырую нефть в длительной ретроспективе, 1970–2007 гг.
Источник: IMF International financial Statistics; WTRG Economics (wtrg)
Диверсификация российской экономики, снижение уровня ее зависимости от топливных и сырьевых рынков – стратегическая проблема, стоящая перед нашей страной. Обсуждая ее, полезно помнить, что этот процесс идет. В последние годы темпы прироста выпуска в обрабатывающих отраслях промышленности заметно превышают те, которые демонстрируют добывающие отрасли (см. рис. 4).
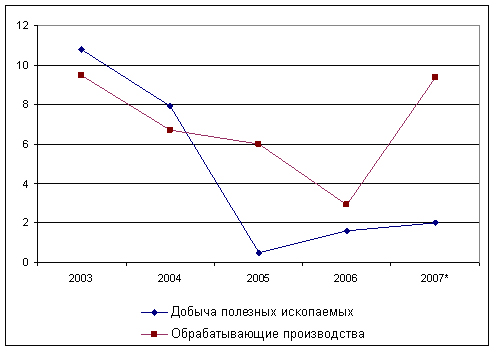 Рис. 4. Темпы
прироста выпуска
в добывающих
и обрабатывающих
отраслях, 2003–2007
гг. (в % к предыдущему
году)
Структурные реформы в России после 2004 года замедлились. Преобразования идут не столь динамично, как в 2000–2003 годах, когда была проведена налоговая реформа, реформа системы фискального федерализма, трансформирован бюджетный процесс, создан Стабилизационный фонд, сформирована правовая основа частного земельного оборота, проведены многие другие преобразования, важные для обеспечения устойчивости экономического роста. Но нельзя забывать и о серьезных и позитивных решениях, принятых в 2007 году. Речь, в частности, идет о разделении бюджета на общий и нефтегазовый, формировании (на базе Стабилизационного фонда) Резервного фонда и Фонда национального благосостояния, о позитивных решениях, принятых в области миграционной политики [3, с. 25].
В начале октября прошлого года страна находилась на грани серьезного банковского кризиса. Это было связано с развитием событий на мировых финансовых рынках. Оперативные действия Центрального банка позволили эту угрозу устранить. Подавляющая часть жителей нашей страны просто не заметила произошедшего.
В прошлом году были приняты и подготовлены документы, определяющие среднесрочные (до 2010 года) и долгосрочные (до 2020 года) перспективы российской финансовой, денежной и общеэкономической политики. К этим документам есть претензии, но в целом в них отражен набор вызовов, с которым может столкнуться Россия, инструментов, позволяющих ими управлять.
Однако, перечитав программные документы, подготовленные в Министерстве финансов, Министерстве экономики, Центральном банке, нетрудно заметить их общую характерную черту. Они написаны так, как будто циклических колебаний мировой экономической конъюнктуры не существует, или их влияние на развитие ситуации в России пренебрежимо мало.
Для этого есть основания. Когда в России создавались основы рыночной экономики, естественным было стремление использовать для изучения оценки происходящего инструментарий, выработанный в экономически развитых странах. Значительная часть современной экономической теории связана с анализом цикла конъюнктуры, влиянием на него динамики совокупного спроса и предложения, процентной, денежной, бюджетной политики, валютного курса. Этим вопросам посвящен огромный массив литературы. Неудивительно, что в России возникло стремление использовать сформированные в мире методы анализа цикла при обсуждении происходящего в стране. Результаты оказались разочаровывающими.
Масштабы перемен, связанных с крахом социалистической экономики, постсоциалистической рецессией, началом восстановительного роста, ставят проблемы несопоставимые по масштабам, которые с теми, которые обычно решают государства в развитых рыночных экономиках на различных стадиях цикла деловой конъюнктуры. Прогнозы, построенные на базе моделей, описывающих циклические колебания в развитых рыночных экономиках, применительно к России радикально расходились с тем, что происходило на деле. К середине последнего десятилетия работы, в которых предпринимались попытки использовать методологию анализа конъюнктуры цикла при исследовании происходящего в России, вышли из моды. Это произошло как раз в то время, когда наша страна вступила в стадию инвестиционного роста, а мировая экономическая конъюнктура стала важнейшим фактором, который необходимо учитывать при обсуждении ключевых вопросов экономической политики.
Мотором цикла мировой экономической конъюнктуры последних десятилетий была американская экономика. Бывали периоды замедления мирового экономического развития при сохранении динамичного экономического развития в США. Так развивались события в 1997–1998 годах на фоне финансового кризиса в Юго-Восточной Азии, распространившегося затем на страны СНГ, Латинскую Америку. Но это исключение. Доля американской экономики в мировой, в зависимости от того, как ее считать (по паритету покупательной способности или по текущим валютным курсам), составляет 20–25%. Капитализация американского рынка – приблизительно 40% капитализации мирового [9, с. 45].
Замедление темпов роста американской экономики на протяжении десятилетий оказывало серьезное влияние на развитие экономической ситуации в мире. Начиная с 1950 года